
大豆油市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
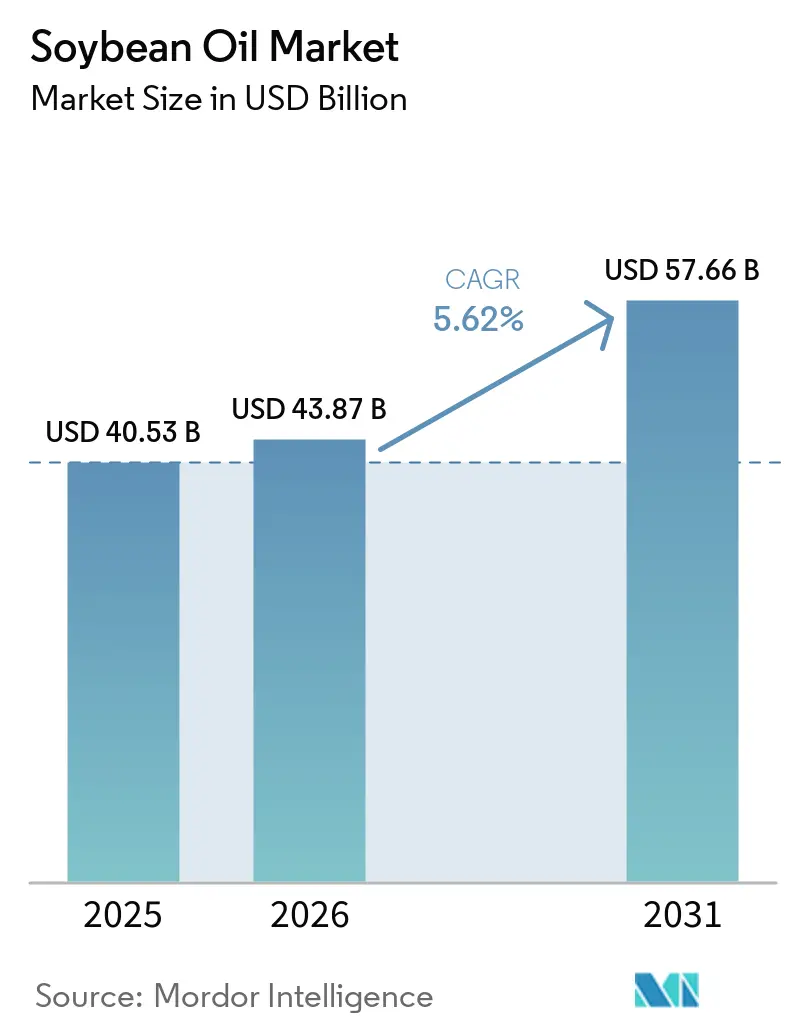
| 市場規模 (2026) | 43.87 十億米ドル |
| 市場規模 (2031) | 57.66 十億米ドル |
| 成長率 (2026 - 2031) | 5.62 % |
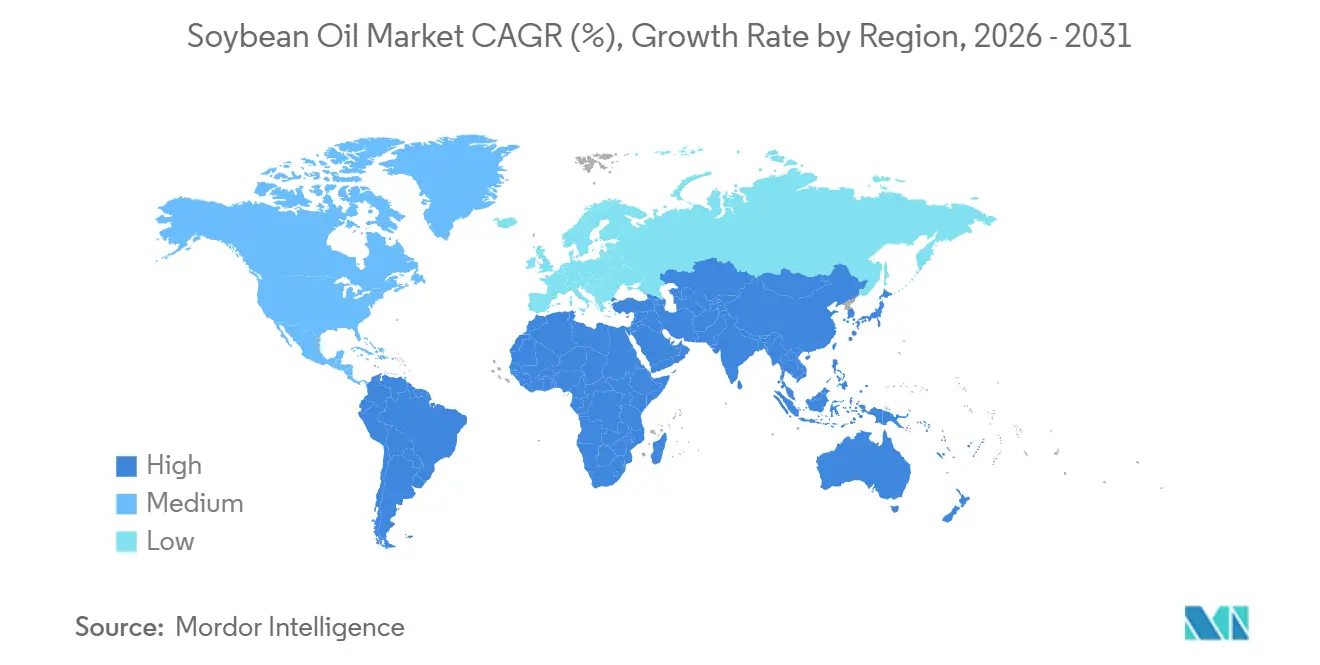
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
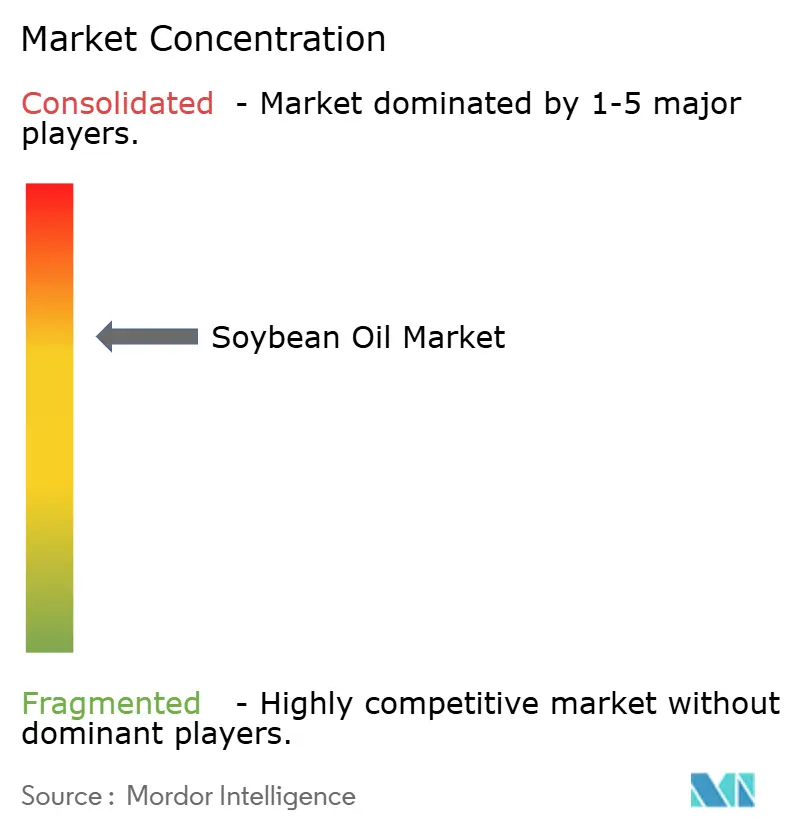
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる大豆油市場分析
大豆油市場規模は2025年400.53 ミリオン 米ドルと評価され、2026年の438.7 ミリオン 米ドルから2031年には576.6 ミリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは5.62%です。再生可能ディーゼル精製所、植物性食品メーカー、および産業用オレオケミカル生産者からの需要増加が最終用途の多様性を拡大しており、一方でEUの新たな森林破壊防止規制は小売業者および加工業者に対してトレーサブルな認証済みサプライチェーンの確保を促しています。ブラジルおよびアルゼンチンにおける追加の搾油能力が北米の緩やかな拡大を補完し、世界全体の生産量を上昇軌道に維持しています。高オレイン酸品種や酵素補助抽出などの技術的進歩が加工コストを低減し、製品の賞味期限を延長しています。米国、カナダ、ブラジル、および欧州連合における再生可能エネルギー義務化は、バイオ燃料原料に対する構造的な需要の下限を保証し、食品消費の景気循環的な変動から大豆油市場を緩衝しています。
主要レポートのポイント
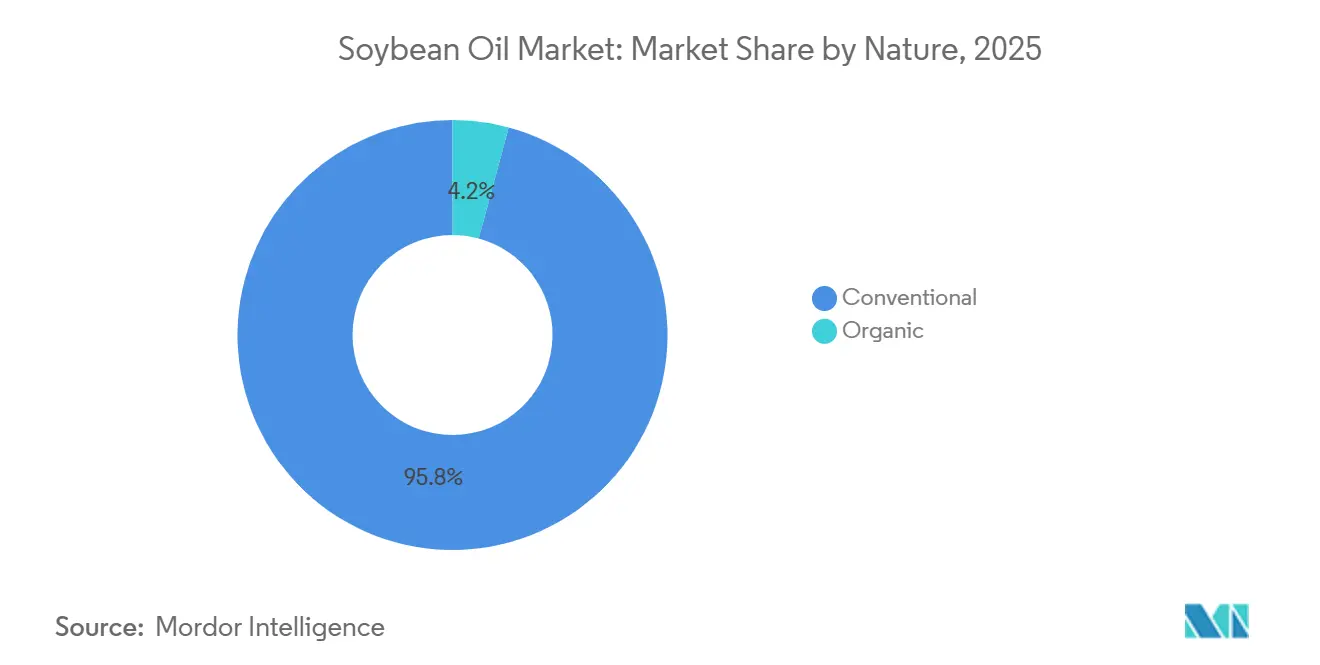
- 性質別では、従来型大豆油が2025年の大豆油市場シェアの95.78%を占め、有機品種は2031年にかけてCAGR 7.46%で拡大しています。
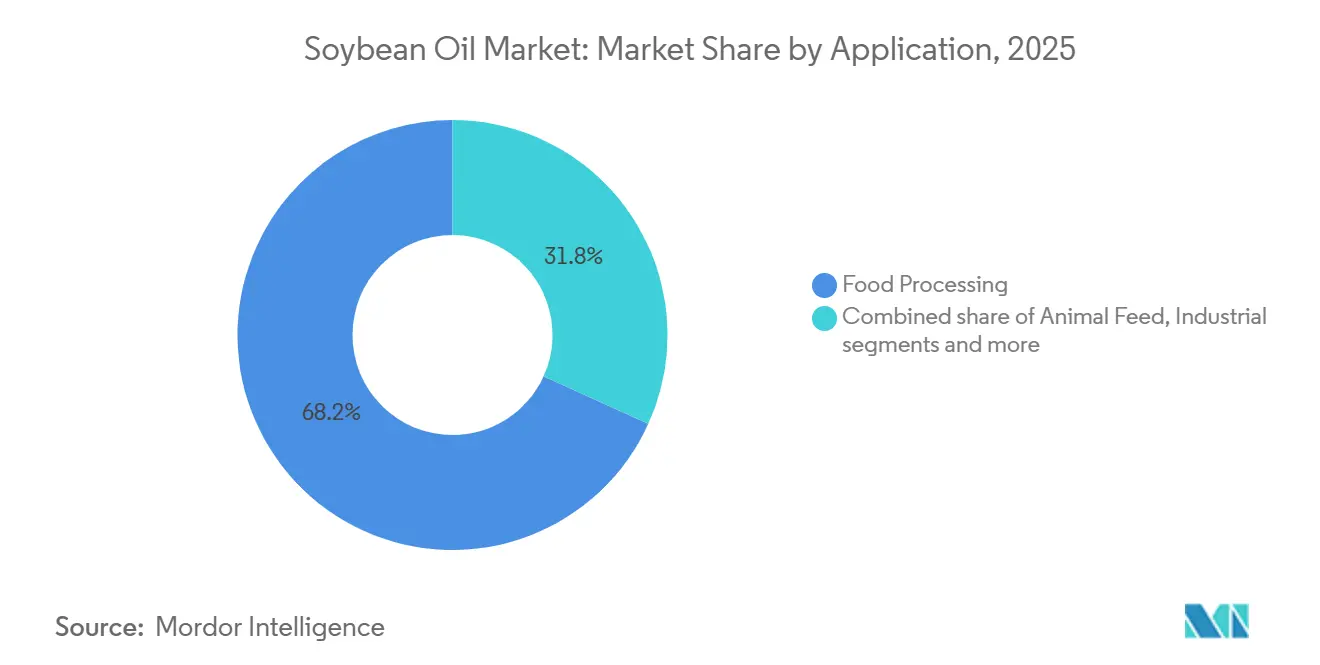
- エンドユーザー別では、食品加工が2025年の大豆油市場の68.23%を占め、工業用途は2026年から2031年にかけてCAGR 5.82%で最も急速な拡大を記録すると予測されています。
- 地域別では、アジア太平洋が2025年の世界数量の42.77%を占め、中東・アフリカ地域が2031年にかけて最高の地域CAGRである6.69%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工食品・利便性食品の世界的消費拡大 | +1.2% | アジア太平洋、北米 | 中期(2~4年) |
| 大豆搾油活動を支えるタンパク質需要の増加 | +1.5% | 中国、インド、東南アジア | 長期(4年以上) |
| 大豆栽培・加工における技術的進歩 | +0.8% | 北米・南米 | 中期(2~4年) |
| 植物性・ビーガン食品市場の拡大 | +0.9% | 北米、欧州 | 短期(2年以内) |
| 工業用途の成長 | +1.0% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 再生可能エネルギーを促進する政府政策が大豆油需要を支援 | +1.3% | 北米、欧州、ブラジル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
加工食品・利便性食品の世界的消費拡大
都市化と共働き世帯の増加が、精製大豆油を食感、口当たり、および賞味期限延長のために使用する常温存可能な包装食品への需要を加速させています。国連食糧農業機関は、植物油の世界一人当たり消費量が2020年の24.1キログラムから2025年の26.3キログラムに増加し、50カ国以上でトランス脂肪禁止措置が施行された後にベーカリーメーカーが部分水素添加脂肪を排除するために製品を再処方したことで、大豆油が増分量の28%を占めたと記録しています[1]。インドおよびインドネシアのスナック食品メーカーは、「心臓に良い」表示に対する消費者の嗜好に応えるためにパーム油精製品から大豆油ブレンドへの移行を進めていますが、心血管系への差異的な効果に関する臨床的根拠は依然として議論の余地があります。北米のフードサービスチェーンは、クイックサービスレストランが高オレイン酸品種を採用したことで2025年に大豆油の購入量を11%増加させ、大豆油市場を支えています。これらの油は一般品種と較して揚げ物サイクルを30%多く耐えることができ、油の交換頻度と廃棄コストを削減します(USDA経済調査局による)。食用油脂に関するコーデックス・アリメンタリウス基準への準拠により、精製大豆油が国際貿易要件を満たすことが保証され、国内油糧種子生産が消費増加に追いついていない中東およびアフリカ市場への越境輸送が促進されています。
大豆搾油活動を支えるタンパク質需要の増加
アジアにおける畜産および水産養殖生産の増加が、油抽出の主要な副産物である大豆ミールへの持続的な需要を生み出し、油のマージンが圧縮される場合でも搾油業者がスループットを最大化する経済的インセンティブを生み出しています。中国は2025年に1億メートルトンの大豆を輸入し、そのうち78%が豚および家禽飼料を供給するための国内搾油に充てられ、その結果として1,800万メートルトンの大豆油が副産物として生産され、パーム油輸入を代替するかバイオディーゼルブレンドに流入しています(中国税関による)。インドの国家コールドチェーン開発センターは、家禽肉消費量が2030年まで年率6.8%で成長し、追加で400万メートルトンの大豆ミルが必要となり、輸出チャネルが拡大しない限り国内価格を圧迫する80万メートルトンの油が生産されると予測しています。タンパク質と油の価値連鎖の連動は、大豆油市場における大豆油の供給が油固有の需要シグナルに対して部分的に非弾力的であることを意味します。搾油業者はミールのマージンを優先し、油は市場を清算しなければならない価格の残余産出物となります。このダイナミクスは、中国のミール需要を満たすための記録的な搾油稼働が国内油在庫を溢れさせたため、2025年第1四半期にブラジルの大豆油価格がシカゴ商品取引所先物に対して15%のディスカウントで取引された理由を説明しています。
大豆栽培・加工における技術的進歩
精密農業ツール、可変レート播種、衛星誘導による栄養素施用、および予測的病害モデリングにより、米国の大豆の平均収量は2020年のエーカー当たり50.2ブッシェルから2025年の52.8ブッシェルに向上し、作付面積を拡大することなくヘクタール当たりの油産出量を増加させました(USDA全国農業統計局による)[2]。育種家は、従来の大豆の23%に対してオレイン酸を75%含む高オレイン酸大豆品種を商業化し、揚げ油の寿命を50%延長してフードサービスチャネルでのプレミアム価格設定を可能にしました。コルテバ・アグリサイエンスは、米国における高オレイン酸大豆「プレニッシュ」の作付面積が2025年に120万エーカーに達し、2023年の3倍になったと報告しています。溶剤抽出効率の改善、向流洗浄、ヘキサン回収のための膜ろ過、および酵素補助水性抽出パイロットにより、2020年から2025年の間に加工エネルギー消費量が12%削減され、大豆油の炭素集約度が低下し、大豆油市場における競争力が向上しました(米国油化学者協会誌による)。搾油中のリアルタイム油含有量測定のための近赤外分光法の採用により、加工業者はプレス設定を最適化して油収率を最大化することができ、この能力は多国籍企業規模の優位性と競争するために小規模な地域工場が統合しつつあります。
植物性・ビーガン食品市場の拡大
食肉および乳製品アナログメーカは、脂肪質の口当たりと乳化特性を提供するために大豆油を配合した製品を開発しており、大豆油市場内でコモディティ揚げ物用途よりも高い価格を許容するニッチな需要セグメントを創出しています。ユニリーバは2025年のサステナビリティレポートで、植物性バーガーパティおよび乳製品不使用スプレッドが世界で45,000メートルトンの大豆油を消費し、同社がヤシ油を代替して飽和脂肪含有量を削減するためにレシピを再処方したことで2024年比34%増加したと開示しています。欧州における植物性食品の小売売上高は2025年に18%成長し、大豆油が黒海地域からの供給混乱に直面したひまわり油および菜種油のコスト効率の高い代替品として機能しました(欧州植物性食品協会による)。プロテラまたは責任ある大豆のための円卓会議(RTRS)の下での認証は、環境意識の高い消費者をターゲットとするブランドに訴求するトレーサビリティの保証を提供しますが、認証油のプレミアム(従来品種より1メートルトン当たり約50米ドル高)は採用をプレミアム製品ラインに限定しています。このセグメントの成長軌道は植物性食品の普及率が主要市場でタンパク質消費量全体の5%を超えられるかどうかにかかっており、そのためには大豆油量を現在の特殊用途レベルから倍増させる必要があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 代替植物油との競争激化 | -1.1% | アジア太平洋、欧州 | 中期(2~4年) |
| 大豆価格と供給の変動性 | -0.9% | 世界全体;輸入依存経済 | 短期(2年以内) |
| 高い生産コストが利益率に影響 | -0.7% | 北米、欧州 | 中期(2~4年) |
| 耕作可能地の限られた利用可能性が生産を制限 | -0.5% | 南米・北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
代替植物油との競争激化
パーム油、キャノーラ油、およびひまわり油の生産者が生産量を拡大し、主要用途において大豆油の価格を下回ることで、フードサービス揚げ物や産業用潤滑剤などの価格敏感なセグメントにおいて大豆油市場に圧力をかけています。インドネシアとマレーシアは2025年に合計パーム油生産量を増加させ、精製パーム油精製品は2025年後半にロッテルダムのスポット市場で大豆油に対して1メートルトン当たり120米ドルのディスカウントで取引されました。カナダのキャノーラ搾油能力は、Richardson InternationalとViterraがサスカチュワン州に新施設を稼働させたことで2024〜2025年に120万メートルトン拡大し、低飽和脂肪含有量と優れた低温性能を評価する再生可能ディーゼル精製業者からの増分需要を獲得するためにキャノーラ油を位置づけています。ロシアおよびウクライナからのひまわり油輸出は、黒海穀物イニシアチブの更新にい2024/2025年マーケティングイヤーに680万メートルトンに回復し、2022〜2023年の混乱時に一時的に大豆油で代替していた欧州および中東のバイヤーへの供給を回復させました(USDA海外農業局による)。代替の脅威は、特定の油種に対する消費者の嗜好が弱い市場で最も深刻であり、そこでは調達決定が原産地や持続可能性属性ではなく機能単位当たりの納入コストに依存しています。
大豆価格と供給の変動性
気象による収量変動、地政学的貿易緊張、および投機的なコモディティフローが価格変動を生み出し、加工業者のマージンを圧縮して長期供給契約を妨げ、搾油能力および精製インフラへの投資を損なっています。シカゴ商品取引所の大豆油先物は2025年に1メートルトン当たり450米ドルの範囲で取引され、アルゼンチンの干ばつ、米中間の関税脅威、および再生可能ディーゼル原料嗜好の変化が市場センチメントを揺さぶる中、980米ドルから1,430米ドルの間で変動しました。ブラジルの2024/2025年大豆収穫量は、マトグロッソ州およびリオグランデドスル州におけるラニーニャ誘発の降雨不足により当初予測を6%下回り、世界の庫対使用比率を2020/2021年以来最低水準の26.4%に引き締め、2025年3月に19%の価格急騰を引き起こしました。通常1メートルトン当たり30〜50米ドルの薄い搾油マージンで操業する加工業者は、大豆コストが油およびミール価格の調整よりも速く急騰した場合に大豆油市場において運転資金の逼迫に直面し、一部の地域工場はマイナスの搾油スプレッド期間中に能力を休止させることを余儀なくされています。この変動性は、食品メーカーが6ヶ月を超える固定価格の大豆油契約にコミットすることを妨げ、市場を断片化させ、安定した投資収益を支えるであろう価格発見の効率性を阻害しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
性質別:
有機認証がニッチなプレミアムを牽引従来型大豆油は2025年に市場の95.78%を占め、フードサービス、産業、および小売チャネル全体でのコスト優位性と広範な受容性を反映しており、一方で有機大豆油は欧州の小売業者および北米の自然食品ブランドが認証済み森林破壊防止および非GMO調達を義務付けるにつれて、大豆油市場において2031年まで7.46%のCAGRで拡大しています。米国の有機作付面積は2025年に21万エーカーに達し、2023年の17万5,000エーカーから増しましたが、それでも大豆総作付面積の0.3%未満を占めるに過ぎず、供給を制約し、USDA全国有機プログラムによると従来品種より1メートルトン当たり400〜600米ドルのプレミアム価格を維持しています。欧州連合の有機食品市場は2025年に12%成長し、認証済み有機スプレッド、ドレッシング、および乳児用調製粉乳に使用される大豆油は従来品の30〜50%高い棚価格を命じており、このマージンが加工業者に物流上の複雑さにもかかわらず有機搾油ランを分離するインセンティブを与えています(欧州委員会の有機農業による)。従来型油は搾油、精製、および流通における規模の経済から恩恵を受け、多国籍加工業者が持続可能性属性よりも機能性を優先する大量市場顧客に競争力のある価格で一貫した品質を提供することを可能にしています。
USDA全国有機プログラム、EU有機規制、または同等の基準の下での有機認証は、非GMO種子、合成農薬不使用栽培、およびサプライチェーン全体を通じた分離取り扱いの第三者検証を必要とし、小規模加工業者が吸収するのに苦労する1メートルトン当たり80〜120米ドルのンプライアンスおよび監査コストを追加します。プロテラおよびRTRS認証は、完全な有機プレミアムなしに中間的な持続可能性保証(非森林破壊調達、公正な労働慣行、農薬使用削減)を提供し、バイヤーがブランドポジショニングと支払い意欲に合わせた認証レベルを選択する階層的な大豆油市場を創出しています。Wilmar Internationalは2025年のサステナビリティ更新で、欧州顧客が2020年12月以降の森林転換に関連する輸入を禁止するEU森林破壊防止規制に対応したことで、大豆油量の18%が第三者持続可能性認証を取得し、2023年の11%から増加したと報告しています(Wilmarサステナビリティレポート2025)。有機セグメントの7.46%のCAGRは、従来型高オレイン酸品種が揚げ物および焼き菓子用途で機能的同等性を達成した場合、有機プレミアムの性能的正当性が低下するにつれて緩やかになる可能性があります。


エンドユーザー別:
工業の伸びが食品加工を上回る食品加工は2025年に68.23%のシェアを占め、大豆油が中立的な風味、安定した乳化、おびトランス脂肪排除義務への準拠を提供するベーカリー、菓子類、およびスプレッド用途に支えられていますが、再生可能ディーゼル精製業者、オレオケミカル生産者、およびバイオプラスチックメーカーが原料ポートフォリオを多様化するにつれて、産業用途は2031年まで5.82%のCAGRで成長しています。マーガリンおよびバター代替品メーカーは、大豆油の低飽和脂肪含有量と可塑性テクスチャーへの結晶化能力を好み、部分水素添加代替品が段階的に廃止されました。ベーカリーおよび菓子類は、棚保存中の最小限の風味干渉と酸化安定性を必要とするケーキミックス、クッキー、およびペストリーフィリングによって牽引されています。フードサービスでは、クイックサービスレストランおよび施設用厨房が高オレイン酸大豆油を採用して揚げ物サイクルを延長し、油廃棄頻度を削減しており、この転換は都市市場における廃棄物管理コストのインフレによって加速されています。
瓶詰め大豆油の小売売上高は2025年に緩やかに成長し、先進国市場でのオリーブ油、アボカド油、およびヤシ油に対する消費者の嗜好によって制約されており、一方で動物飼料用途(主にエネルギー密度のために家禽および豚の飼料に添加される大豆油)は飼料原料価格および家畜群規模によって変動するシェアを持っています。バイオディーゼル、再生可能ディーゼル、オレオケミカル、および技術的用途を包含する産業用途は、再生可能燃料義務が強化され石油化学代替が加速するにつれて、2031年までに大豆油市場で成長すると予測されています。アーチャー・ダニエルズ・ミッドランドは2025年の10-K申告書で、再生可能ディーゼル原料売上高が前年比31%増加し、精製業者が加州の低炭素燃料基準の下で炭素集約度スコアを最適化するために大豆油を廃食用油および牛脂とブレンドするにつれて、北米の大豆油量の14%を占めるようになったと開示しています。「その他」カテゴリー(化粧品、医薬品、および特殊潤滑剤を含む)は、大豆油の低アレルゲン性と生分解性がプレミアム価格を当化するニッチセグメントですが、ホホバ油やアルガン油などの特殊油との競争に直面しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の大豆油市場
アジア太平洋地域は2025年に大豆油市場の42.77%を占め、中国の年間1,850万メートルトンの大豆搾油能力とインドの一人当たり食用油消費量の年率6.2%成長によって牽引されていますが、輸入大豆への重度の依存(中国はブラジルおよび米国から85%の大豆を調達)により、搾油業者は運賃コストの変動と地政学的貿易リスクにさらされています。中国の国家市場監督管理総局は2025年1月に精製大豆油の品質基準を強化し、最大過酸化物価を1キログラム当たり5ミリ当量に義務付け、特定の酸化防止剤添加物を禁止したことで、国内精製業者は脱臭および濾過設備のアップグレードを余儀なくされ、業界全体の推定コストは3億4,000万米ドルに上ります(中国国家市場監督管理総局による)。インドの大豆油輸入量は2024/2025年マーケティングイヤーに380万メートルトンに達し、農家保護のための輸入税引き上げと食品インフレ抑制のための引き下げの間で政府政策が揺れ動く中、国内生産量120万メートルトンを補完しました(インド政府商務省による)[3]。インドネシア、ベトナム、タイを含む東南アジア諸国は、精製油輸入への依存を低減するために国内搾油能力を拡大しており、ベトナムは2024〜2025年に年間能力合計150万メートルトンの新施設2棟を稼働させました(ベトナム農業農村開発省による)。日本および韓国は安定した消費を持つ成熟市場であり、企業のESGコミットメントに沿うために認証済み持続可能な大豆油への調達転換を進めており、1メートルトン当たり30〜50米ドルのプレミアムを命じる差別化された需要を創出しています。
南北アメリカの大豆油市場
北米および南米は2025年に大豆油市場の世界輸出において相当なシェアを合計で供給し、米国はメキシコ、中米、およびカリブ海諸国に主に140万メールトンを輸出し、ブラジルおよびアルゼンチンは中国、インド、および欧州連合に280万メートルトンを出荷しました。ブラジルの大豆油生産量は2025年に1,020万メートルトンに達し、そのうち65%がディーゼル燃料に14%のバイオディーゼル含有量を義務付けるB14義務の下でのバイオディーゼルブレンドのために国内消費され、この政策が増分搾油産出量を吸収して国内油価格を支えました(ブラジル石油・天然ガス・バイオ燃料国家機関による)[4]。アルゼンチンの輸出税構造(大豆33%対大豆油31%)は国内搾油を奨励し、2025年に510万メートルトンの油生産をもたらし、そのうち430万メートルトンが輸出され、大豆生産量で第3位にもかかわらずアルゼンチンを世界最大の大豆油輸出国にしました(ブエノスアイレス穀物取引所による)。米国は大豆油のますます多くのシェアを再生可能ディーゼル生産に転用し、国内バイオ燃料消費量は2023年の380万メートルトンから2025年に520万メートルトンに増加し、輸出可能供給量を引き締めて南米産地に対して国内価格を上昇させました(USDA経済調査局による)。
欧州・中東・アフリカの大豆油市場
2024年12月に発効した欧州連合の森林破壊防止規制は、輸入業者が地理位置情報データを通じて大豆が2020年12月以降に森林破壊された土地で栽培されていないことを証明することを要求しており、このコンプライアンス負担は確立されたトレーサビリティシステムを持つサプライヤーに有利に働き、衛星監視能力を欠く小規模なブラジル輸出業者に不利に働きました。中東およびアフリカの大豆油市場は、年平均2.3%の人口増加、加工食品への食事転換をもたらす所得上昇、および小売価格を安定させるために食用油輸入を補助する政府の食料安全保障イニシアチブに牽引されて、2031年まで6.69%のCAGRで拡大しています。エジプトは2025年に68万メートルトンの大豆油を輸入し、その一部は世界銀行の食料安全保障融資によって資金調達されており、サウジアラビアおよびアラブ首長国連邦は輸入大豆を加工して精製油輸送への依存を低減するために国内搾油施設への投資を進めています。ナイジェリアの大豆油消費量は、地元加工業者が西アフリカ市場に供給するために能力を拡大したことで2025年に14%増加しましたが、インフラ上の制約(不十分な港湾施設、不安定な電力供給、および限られた冷蔵保管)が物流コストを引き上げ続け、沿岸地域での国内搾油よりも輸入精製油を優位に立たせています。

競争環境
大豆油市場は中程度の集中度を示しており、上位5社(Bunge、Cargill、Wilmar、ADM、Richardson)が世界の搾油能力の相当部分を支配しているものの、地元調達の優位性と政府支援を活用する地域協同組合、国有企業、および独立系加工業者の断片化した基盤と競争しています。大豆油業界全体の戦略的パターンは垂直統合を強調しており、主要企業は農家契約および調達ネットワークを通じて大豆供給を確保し、輸送コストを最小化するために生産地域に近接した搾油工場を運営し、付加価値マージンを獲得するために下流の精製および特殊油生産に投資しています。Bungeの2025年1月のブラジルのモリーニョス施設における2億米ドルの張発表は、南米における能力競争を例示しており、世界最大の大豆生産地域への近接性とアジアおよび欧州への有利な輸出物流が、景気循環的な搾油マージンの変動にもかかわらず資本投入を正当化しています。
Cargillの再生可能ディーゼル原料売上高は2025年に28%増加して北米の大豆油量の12%を占めており、既存企業が不安定な食品コモディティ市場と比較してより安定したマージンと長期引き取り契約を提供する産業用途に軸足を移している様子を示しています。ホワイトスペースの機会には、プレミアム食品用途向けの認証済み有機および高オレイン酸大豆油、ヘキサン使用を削減して持続可能性プロファイルを改善する酵素的および水性抽出技術、ならびに従来の流通チャネルを迂回する直接消費者向け小売ブランドが含まれます。大豆油業界の新興破壊者(ブラジルの地域協同組合など)は、農家の忠誠心と地元市場知識を活用して多国籍企業の規模と競争しており、Granol S/Aは国内バイオディーゼルブレンダーに供給するために2024年に搾油能力を15%拡大しました。
技術重視の参入者は、コモディティグレードの精製油の3〜5倍の価格を命じる医薬品グレードの大豆油を生産するために膜ろ過および超臨界CO2抽出をパイロット試験しています。RTRSは2025年に420万メートルトンの大豆生産を認証し、2023年の310万メートルトンから増加し、加工業者が持続可能性プレミアムの下で欧州および北米のバイヤーに販売できるトレーサブルな供給プールを創出していますが、認証の2〜3%の採用率は近期の市場影響を制限しています。2024〜2025年の特許出願は、収率を2〜4パーセントポイント向上させエネルギー消費を削減する酵素補助油抽出プロセスに集中しており、ADM、Bunge、およびWilmarがこの分野で合計18件の有効特許を保有し、加工コストを低減して環境フットプリントで差別化するための大豆油業界全体の技術競争を示しています。
大豆油業界リーダー
-
Bunge Limited
-
Cargill Incorporated
-
Wilmar International Ltd
-
Archer-Daniels-Midland Company,
-
Richardson International Limited
- 注:主要企業の掲載順は順位を示すものではありません。
大豆油市場
- Cargill Incorporated
- Bunge Limited
- Wilmar International Ltd
- Richardson International Limited
- CHS Inc.
- The Scoular Company
- Archer-Daniels-Midland Company,
- Apical Group
- Granol S/A
- COFCO Group
- SD Guthrie Berhad
- AG Processing Inc.
- MWC Oil
- CJ Cheiljedang Corporation
- Nordic Soya Oy
- Galata Chemicals
- Louis Dreyfus Company B.V.
- Limketkai Manufacturing Corporation
- AMAGGI Group
- OLVEA Group

Recent Industry Developments in 大豆油市場
- 2024年9月:Scoularはカンザス州グッドランドに新たなキャノーラおよび大豆油糧種子搾油施設を開設しました。年間1,100万ブッシェルの油糧種子を処理するよう設計されたこの施設は、地元大豆農家の市場機会を拡大しながら、地域の処理能力を向上させます。
- 2024年7月:Louis Dreyfusは食用油ブランド「Vibhor」の再ローンチを発表し、製品ポートフォリオ拡大における重要な一歩を踏み出しました。刷新された製品ラインには、大豆油、パームオレイン、綿実油、マスタード油などの各種油脂に加え、プレミアムバナスパティが含まれています。
- 2024年3月:Nabil Groupはラジシャヒのグランドリバービューホテルのパドマホールで開催された正式な発表イベントにおいて、新たな大豆油ブランド「Foodella」を発表しました。このイベントは、食用油市場における製品ポートフォリオ拡大において同社にとって重要なマイルストーンとなりました。


世界の大豆油市場レポートの範囲
大豆油は大豆の種子から抽出された植物油です。大豆油市場は性質、用途、地域別にセグメント化されています。性質別では、有機と従来型にセグメント化されています。用途別では、食品加工、フードサービス、動物飼料、工業、その他の用途にセグメント化されています。食品加工はさらにスプレッド、ベーカリー・菓子類、その他の食品加工用途にセグメント化されています。地域別では、北米、欧州、アジア太平洋、南米、中東、アフリカにセグメント化されています。市場価値はUSD百万で、数量はリットルで提供されています。
| 従来型 |
| 有機 |
| 食品加工 | スプレッド |
| ベーカリーおよび菓子類 | |
| その他 | |
| フードサービス | |
| 小売 | |
| 動物飼料 | |
| 工業 | |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ノルウェー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| 韓国 | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東・アフリカその他 |
| 性質別 | 従来型 | |
| 有機 | ||
| エンドユーザー別 | 食品加工 | スプレッド |
| ベーカリーおよび菓子類 | ||
| その他 | ||
| フードサービス | ||
| 小売 | ||
| 動物飼料 | ||
| 工業 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ノルウェー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2026年の大豆油市場規模はどのくらいですか?
438億7,000万USDと推定され、2031年までに576億6,000万USDに達する軌道にあります。
再生可能燃料における大豆油需要を牽引しているものは何ですか?
米国の再生可能燃料基準やカリフォルニア州の低炭素燃料基準などの国家義務化が大豆油をバイオディーゼルおよび再生可能ディーゼルに誘導し、安定した工業需要基盤を提供しています。
どの地域が最も多くの大豆油を消費していますか?
アジア太平洋が2025年の世界数量の42.77%を占め、中国の大規模な搾油セクターとインドの食用油消費量の増加が牽引しています。
有機大豆油がより速く成長しているのはなぜですか?
欧州と北米の小売業者が持続可能性基準を強化しており、認証済み有機または森林破壊防止供給が価格プレミアムを獲得し、加工業者を引き付けています。
技術的進歩が生産コストにどのような影響を与えていますか?
高オレイン酸遺伝子、酵素補助抽出、膜ろ過が油脂収率を向上させエネルギー使用量を削減し、単位コストと炭素集約度を低下させています。


 お客様のデータは安全であり、販売や共有は一切行われません。

