
ソラマメ市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
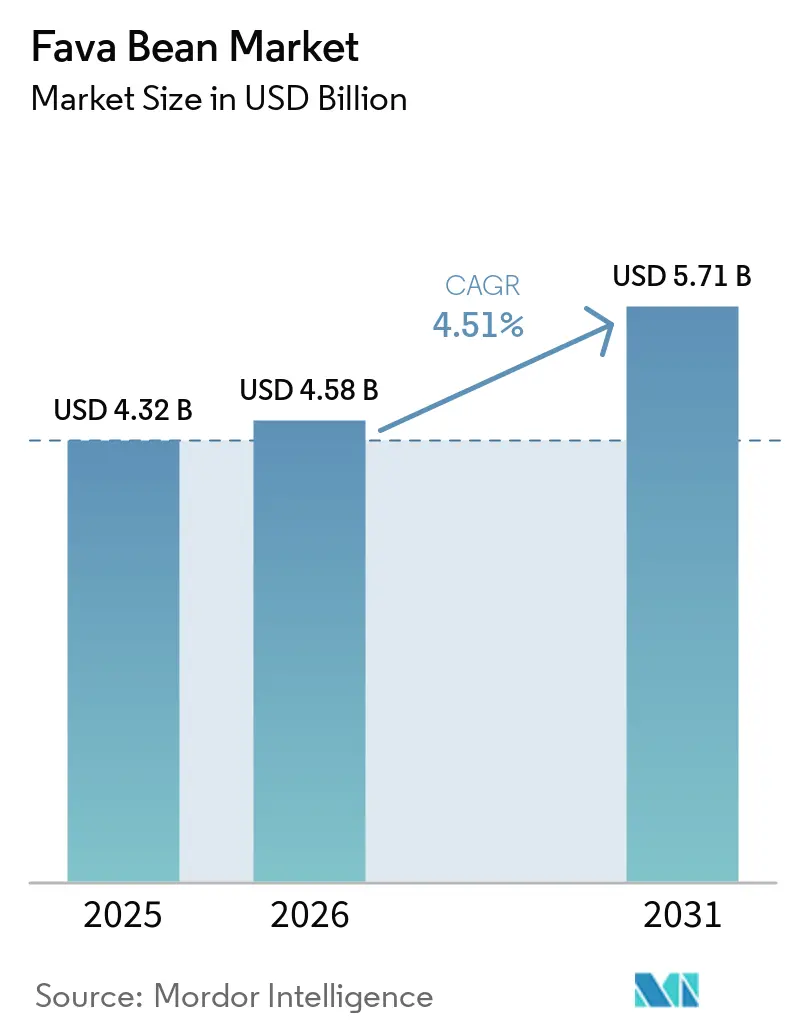
| 市場規模 (2026) | 4.58 十億米ドル |
| 市場規模 (2031) | 5.71 十億米ドル |
| 成長率 (2026 - 2031) | 4.51 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるソラマメ市場分析
ソラマメ市場規模は、2025年の43.2 ビリオン 米ドルから2026年には45.8 ビリオン 米ドルへと成長し、2031年には57.1 ビリオン 米ドルに達する見込みで、2026年〜2031年のCAGRは4.51%と予測されています。成長の要因としては、欧州における政策主導の作付面積拡大、米でのタンパク質分画への投資増加、アジア太平洋地域の都市部における植物性製品需要の高まりが挙げられます。丸ごとの豆が引き続き取引量を主導する一方、加工業者は商品豆から単離物への移行により利益率を向上させており、単離物の価格は丸ごと豆の8〜12倍に達します。トレーダーは二極化したバリューチェーンの中でスケール拡大に注力しています。欧州共通農業政策(CAP)の補助金は生産を飼料チャネルへと誘導していますが、分画能力の不足により、北米は収穫量が少ないにもかかわらず価値面でのリーダーシップを維持しています。風味管理コストや病害虫による作物損失といった課題が収益性に影響を与えています。しかし、酵素的脱苦味処理やブロックチェーントレーサビリティへの投資は、市場が民族的な主食から機能性タンパク質プラットフォームへと進化することへの信頼を反映しています。
レポートの主要ポイント
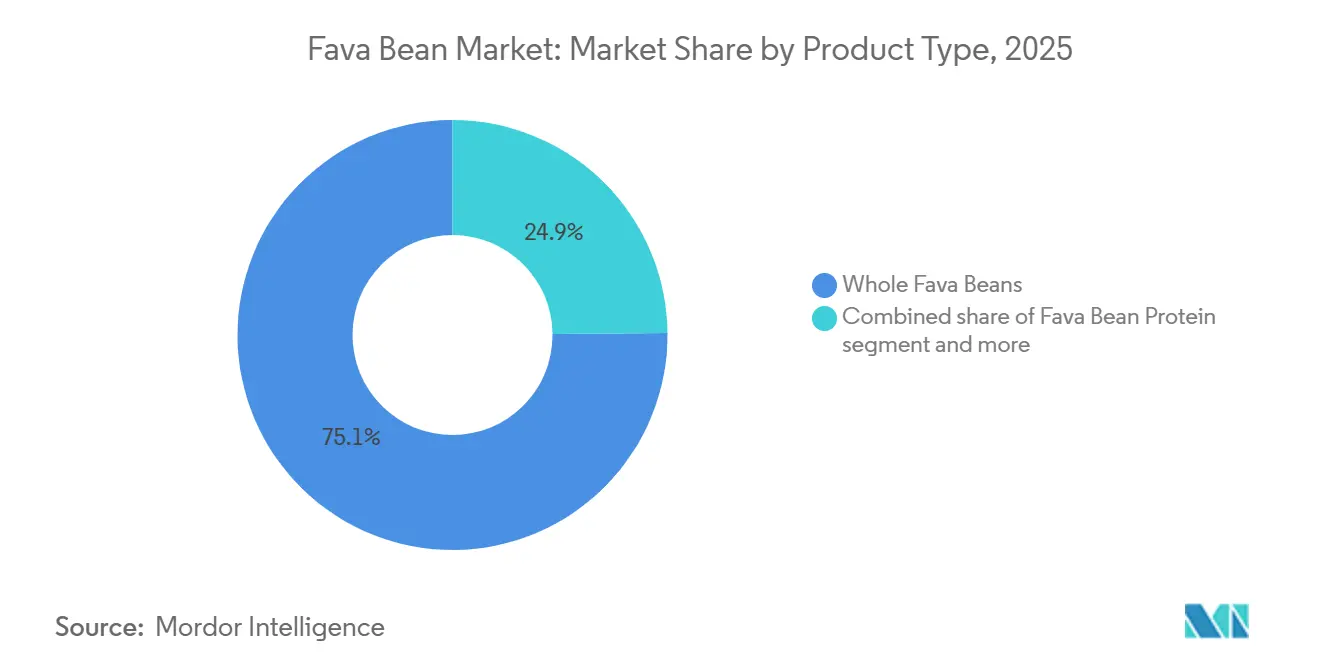
- 製品タイプ別では、ソラマメ(丸ごと)が2025年に75.14%のシェアを占めてトップとなり、ソラマメタンパク質は2031年にかけてCAGR 5.99%で拡大していま。
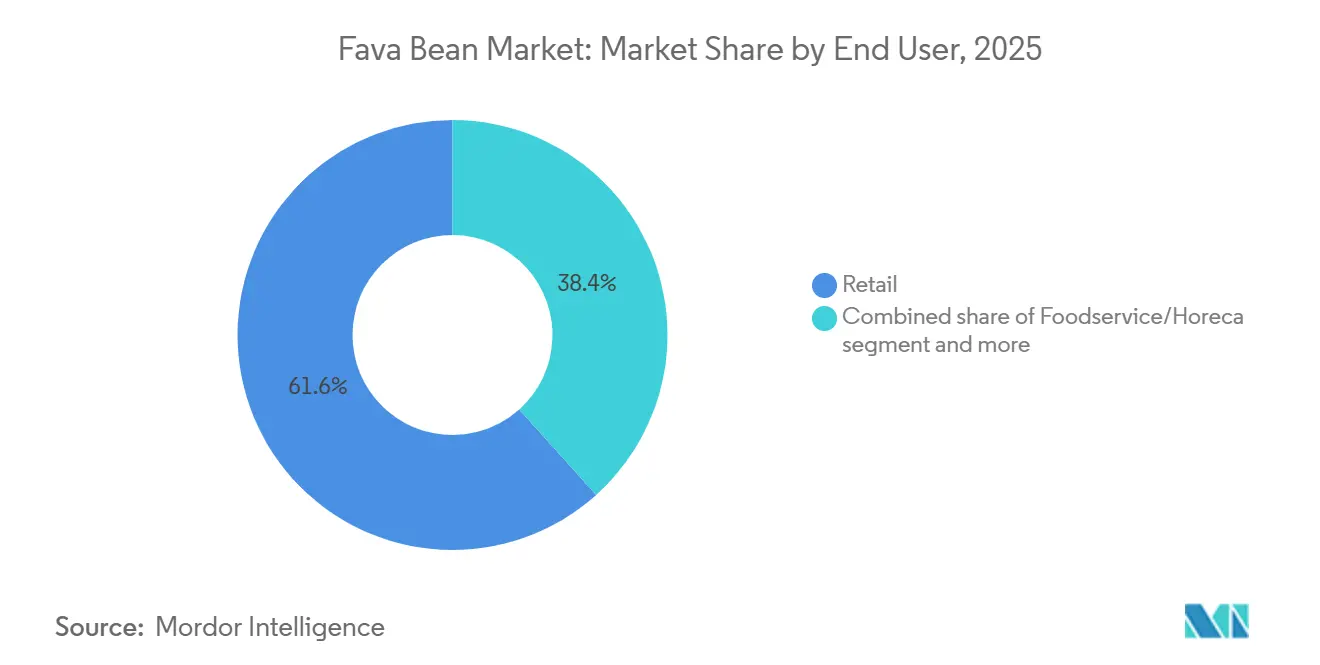
- エンドユーザー別では、小売が2025年の売上の61.65%を占め、フードサービス/ホレカが2031年にかけてCAGR 5.17%で最も速い成長を見せる見込みです。
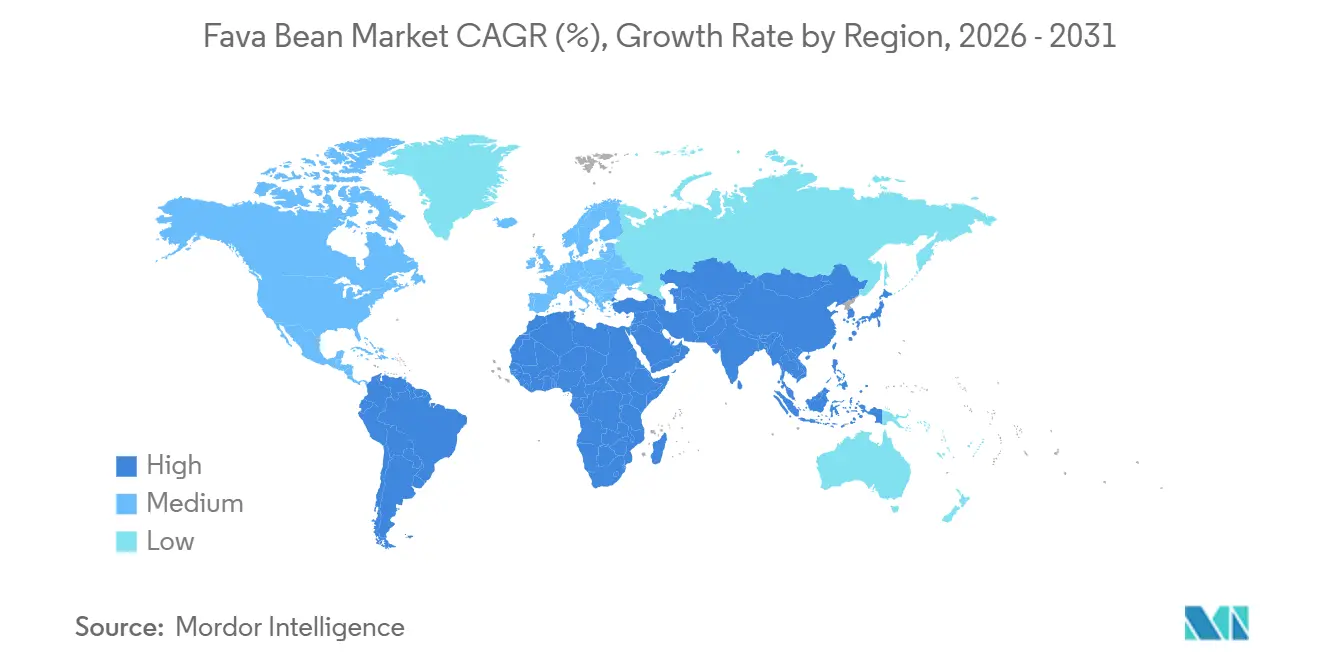
- 地域別では、北米が2025年の金額の33.02%を占め、アジア太平洋が2026年〜2031年にかけてCAGR 5.11%で最も速い成長地域となる見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植物性タンパク質需要の増加 | +1.2% | 北米、西欧、アジア太平洋都市部に集中したグローバル規模 | 中期(2〜4年) |
| 食肉代替品および乳製品代替品への配合 | +0.9% | 北米、欧州、オーストラリア;中国およびインドで新興 | 中期(2〜4年) |
| スポーツ栄養向けタンパク質単離物の商業化 | +0.7% | 北米、欧州、中東およびアジア太平洋都市部への波及 | 短期(2年以内) |
| クリーンラルに対する消費者意識の高まり | +0.6% | 北米および西欧が主導するグローバル規模 | 長期(4年以上) |
| 豆類栽培を促進する欧州CAPの補助金 | +0.5% | 欧州(フランス、ドイツ、ポーランド、スペイン、イタリア)、世界供給への間接的影響 | 長期(4年以上) |
| グルテンフリーおよびアレルギー対応小麦粉代替品の成長 | +0.4% | 北米、欧州、オーストラリア、ラテンアメリカで新興需要 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
植物性タンパク質需要の増加
世界のソラマメ市場は、消費者が持続可能で健康意識の高い食習慣をますます採用するにつれて、植物性タンパク質需要の増加に牽引され、著しい成長を遂げています。この変化は、環境への懸念、倫理的考慮、および進化する栄養嗜好に影響された、世界的な消費パターンの構造的変化を表しています。ソラマメは、高いタンパク質含有量、好ましいアミノ酸プロファイル、および非GMOステータスにより、植物性タンパク質市場での存在感を高めており、大豆やエンドウタンパク質などの従来のタンパク質源に対する実行可能な代替品として位置づけられています。さらに、クリーンラベルおよびアレルゲンフリーの処方との適合性が、食品メーカーと消費者の双方にとっての魅力を高めています。植物性食品への移行は先進国市場と新興市場両方で明らかであり、代替タンパク質源への需要を牽引しています。例えば、2024年にオランダ統計局は、オランダでの食事の25%がベジタリアンであると報告し、植物性食習慣の広範な採用を反映しています。同様に、2025年にヴィーガン協会のデータは、ポーランドの消費者の6%がベジタリアンまたはヴィーガンと自認し、さらに24%がフレキシタリアンと自認していることを示しました[1]。肉の消費を積極的に減らしながらも完全には排除しないフレキシタリアン消費者の増加は、ソラマメのような植物性原料の市場拡大において重要な役割を果たしています。
食肉代替品および乳製品代替品への配合
食肉代替品および乳製品代替品へのソラマメ原料の配合が増加していることは、植物性食品イノベーションの進歩に後押しされ、世界のソラマメ市場の重要な成長促進要因となっています。動物由来製品の代替品に対する消費者需要が高まるにつれ、メーカーは従来の食肉・乳製品の味、食感、栄養特性を再現した処方を開発するという課題に直面しています。ソラマメはこの文脈において効果的なソリューションとして台頭しています。ソラマメタンパク質は、肉の繊維質でジューシーな特性を再現するために不可欠な優れた乳化、保水、テクスチャリング特性により、食肉代替品においてますます活用されています。さらに、他の植物性タンパク質と比較して比較的中性的な風味プロファイルにより、マスキング剤の必要性が最小限に抑えられ、よりクリーンで自然な製品処方が可能になります。これにより、ソラマメは植物性バーガー、ソーセージ、ひき肉代替品などの用途に特に適しています。乳製品代替品セグメントでは、ソラマメは植物性ミルク、ヨーグルト、チーズなどの製品に使用されており、タンパク質含有量とクリーミーさを向上させています。その機能的な多用途性により、メーカーは乳製品代替品の栄養プロファイルと口当たりの両方を改善でき、植性製品における味と食感に関する消費者の一般的な懸念に対応しています。
スポーツ栄養向けタンパク質単離物の商業化
スポーツ栄養向けに設計されたタンパク質単離物の商業化は、世界のソラマメ市場の重要な成長促進要因として台頭しています。このトレンドは、アクティブなライフスタイル、パフォーマンス志向の栄養、および植物性食品嗜好の収束の増加によって支えられています。消費者がフィットネスと身体的健康をより重視するにつれ、高品質で消化しやすく機能的なタンパク質原料への需要は、ホエイや大豆などの従来の供給源を超えて拡大し、ソラマメタンパク質単離物などの代替品に機会をもたらしています。ソラマメタンパク質は、高いタンパク質含有量、バランスの取れたアミノ酸プロファイル、クリーンラベルおよびアレルゲンフリー処方への適合性により、スポーツ栄養での存在感を高めています。一部の従来の植物性タンパク質とは異なり、ソラマメ単離物は中性の味と改善された食感を提供し、プロテインパウダー、バー、レディトゥドリンク飲料、パフォーマンススナックへの使用に理想的です。この機能的な多用途性が、メーカーをソラマメタンパク質単離物を多様なスポーツ栄養製品に配合するよう促しています。フィットネスおよびレクリエーション活動への消費者参加の増加は、このようなタンパク質ソリューションへの需要を直接押し上げています。2024年には、アメリカ合衆国の人口の21.5%がスポーツ、運動、レクリエーション活動に毎日従事しており、2023年の21.3%から増加し、アクティブなライフスタイル採用の着実な上昇を反映しています[2]。この成長する消費者基盤は、特に幅広い健康および持続可能性の価値観と一致するフォーマットにおいて、便利で効果的なタンパク質補給への一貫した需要を促進しています。
クリーンラベルに対する消費者意識の高まり
クリーンラベルに対する消費者需要の高まりは、世界のソラマメ市場の主要促進要因です。消費者はますます、透明性、健康、持続可能性という価値観に合致したシンプルで認識しやすい原料で作られた製品を好むようになっています。このトレンドは、食品・飲料業界のメーカーにクリーンラベル処方の採用を促し、天然かつ非GMOの特性で評価されるソラマメタンパク質などの原料の使用を増加させています。消費者が製品の内容物により注意を払うようになるにつれ、人工添加物、保存料、複雑な原料を含まない製品への需要が高まっています。クリーンな栄養プロファイルと最小限の加工要件を持つソラマメは、このトレンドに合致しています。ソラマメは植物性タンパク質の天然供給源を提供し、特に植物性、グルテンフリー、アレルゲンフリーカテゴリーにおいてクリーンラベル基準を目指す製品に特に適しています。このトレンドの重要な側面は、クリーンラベル製品に対してプレミアムを支払う消費者の意欲です。2025年には、消費者の56%が認識できる原料を使用した製品により多くの支出をする意欲があると報告しており、より健康的で透明性の高い食品選択へのより強いコミットメントを示しています[3]。この嗜好は製品処方の変化を促進するだけでなく、包装戦略にも影響を与えており、クリーンラベルの主張が市場における重要な競争優位性として台頭しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 風味の異臭が処方の多用途性を制限 | -0.8% | 中性の味が優先される北米および欧州で最も顕著なグローバル規模 | 短期(2年以内) |
| 他の豆類との競合 | -0.6% | グローバル規模、北米および欧州でのエンドウタンパク質の優位性;アジア太平洋でのひよこ豆とレンズ豆の成長 | 中期(2〜4年) |
| 付加価値製品開発の高コスト | -0.5% | 北米、欧州、先進アジア太平洋市場 | 長期(4年以上) |
| ソラマメゾウムシの発生による作物損失 | -0.3% | 地中海欧州(スペイン、イタリア、ギリシャ)、北アフリカ(モロッコ、エジプト) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
風味の異臭が処方の多用途性を制限
ソラマメ原料に関連する風味の課題は、特に消費者の受容に対して味の中性さと官能的な魅力が重要な用途において、世界のソラマメ市場の重要な抑制要因として機能し続けています。強力な栄養・機能プロファイルにもかかわらず、ソラマメはしばしば豆臭、苦味、または土臭い異臭と関連付けられており、様々な食品・飲料処方での使用を制限する可能性があります。これらの風味の問題は、微妙で中性の味プロファイルが不可欠な乳製品代替品、レディトゥドリンク飲料、マイルドフレーバーの食肉代替品などの製品カテゴリーにおいて、特に処方上の課題をもたらします。これらの課題に対処するため、メーカーはしばしば風味マスキング剤、甘味料、または追加の加工工程を使用して不快な風味を低減します。しかし、これらのアプローチは処方コストを増加させ、追加原料の配合が製品のシンプルさと透明性を損なう可能性があるため、クリーンラベルの目標と相反する場合があります。風味の問題を解決するために広範な最適化が行われてきたエンドウ大豆などのより確立された植物性タンパク質と比較して、ソラマメタンパク質はより大きな障害に直面しています。これにより、特に処方の複雑さを最小限に抑え、市場投入までの時間を短縮することを優先するブランドにとって、主流の製品開発での採用が遅くなる可能性があります。
他の豆類との競合
ソラマメ市場の成長に影響を与える主要な抑制要因の一つは、大豆、ひよこ豆、レンズ豆、エンドウ豆、その他の豆類を含む、より確立された豆類との激しい競合です。これらの代替品は世界の食料システム、サプライチェーン、消費者の食事においてより深く根付いており、ソラマメが市場シェアを大幅に拡大することを困難にしています。この課題に寄与する主要な要因は、競合する豆類に対する消費者の強い親しみやすさと受容性です。例えば、大豆とひよこ豆は様々な料理において確立された料理用途を持ち、主要なタンパク質源として広く認識されています。対照的に、ソラマメは多くの地域で比較的ニッチなままであり、日常の食事や加工食品への統合を制限しています。この親しみやすさの優位性により、競合する豆類は小売消費とフードサービス用途の両方を支配しています。植物性タンパク質市場では、競合が特に顕著です。エンドウタンパク質と大豆タンパク質は、中性の味プロファイル、機能特性、および多大な投資に支えられた堅固なイノベーションパイプラインにより、食肉代替品、乳製品代替品、栄養製品に広く使用されています。その結果、ソラマメは製品開発活動においてより小さなシェアを占め、主流の植物性処方での採用が遅くなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
タンパク質分画が価値移行を牽引ソラマメ(丸ごと)は2025年に市場シェアの75.14%を占め、民族系食料品小売業者、バルクフードサービス流通業者、および飼料配合業者からの安定した需要に牽引されました。このセグメントの優位性は、伝統的およびバルク市場における定着した役割を浮き彫りにしています。しかし、買い手が低マージンの商品グレードへの嗜好を移行させるにつれ、ソラマメ(丸ごと)の収益貢献はその数量優位性からますます乖離しています。このトレンドは、コストの考慮と進化する消費者嗜好が丸ごと豆の需要パターンを再形成している、変化する市場ダイナミクスを反映しています。
濃縮物と単離物を含むソラマメタンパク質は、2026年〜2031年にかけてCAGR 5.99%で成長すると予測されており、市場全体の成長を148ベーシスポイント上回ります。この成長は主に、丸ごとの豆よりも高付加価値製品を必要とするスポーツ栄養、食肉代替品、乳製品代替品における機能性原料への需要増加によって牽引されています。乾燥重量ベースで85%〜92%のタンパク質を提供するタンパク質単離物は、丸ごと豆の1キログラムあたり0.80〜1.20米ドルと比較して、1キログラムあたり8〜12米ドルと大幅に高い価格が付けられています。この10倍の価格差は、メーカーが植物性および機能性食品原料への需要の高まりを活用するために高マージンのタンパク質製品をますます優先するにつれ、加工業者の投資戦略を再形成しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:
小売の優位性がフードサービスの勢いを隠す小売チャネルは2025年に市場シェアの61.65%を占め、缶詰丸ごと豆、グルテンフリー小麦粉ブレンド、植物性プロテインパウダーなどの消費者向けパッケージ商品に牽引されました。しかし、主要な人口統計層、健康意識の高いミレニアル世代と民族料理愛好家への浸透が北米および西欧で飽和に近づくにつれ、このセグメントの成長は鈍化しています。小売セグメントは、便利で常温保存可能な製品に対する消費者嗜好の高まりから恩恵を受けてきましたが、その成長軌道は先進地域での市場成熟によって制約されています。それにもかかわらず、植物性およびグルテンフリー製品への認知がまだ高まっている新興市場には機会が残っており、将来の拡大の可能性を示しています。さらに、包装と製品処方のイノベーションが飽和市場での需要を再活性化するのに役立つ可能性があります。
フードサービス/ホレカセグメントは2026年〜2031年にかけてCAGR 5.17%で成長すると予想されており、最も速く成長するエンドユーザーカテゴリーとなっています。この成長は、フレキシタリアン消費者に対応し、動物性タンパク質調達に関する規制上の圧力に対処するために、ソラマメベースのパティ、乳製品不使用ソース、高タンパク質サイドディッシュを取り入れるクイックサービスレストランとカジュアルダイニングチェーンによって促進されています。2025年9月、Nestlé Professionalは欧州のフードサービス事業者向けにソラマメとひよこ豆のバーガーブレンドを導入し、牛肉パティと比較して40%低いカーボンフットプリントを提供し、機関向けケータリングに関するEUグリーンディール目標に沿っています。フードサービスと産業加工への移行は、ソラマメが民族的な主食から主流の機能性原料へと進化していることを示しています。しかし、この移行は加工業者が大規模で一貫した品質と中性の風味プロファイルを確保する能力に依存しています。機関向けケータリングとフードサービスでのソラマメの採用増加は、持続可能性目標を達成しながら、より健康的な植物性オプションへの消費者需要に対応する可能性を浮き彫りにしています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
北米ソラマメ市場
北米は2025年に市場シェアの33.02%を占め、カナダが世界第2位のソラマメ輸出国としての地位に支えられています。2024年、カナダは主にエジプト、アルジェリア、アラブ首長国連邦向けに142,000メトリックトンを輸出しました。さらに、アメリカ合衆国はミネソタ州、ノースダコタ州、モンタナ州に集中するタンパク質分画施設から恩恵を受けています。これらの施設により、同地域はソラマメを高付加価値のタンパク質分画に加工し、食品・飲料用途での植物性タンパク質への需要の高まりに対応することができます。生産と加工を統合する同地域の能力は、世界市場での競争優位性を確保しています。さらに、北米の確立されたインフラと加工技術のイノベーシンへの注力により、バリューチェーンにおける強固な地位を維持し、収益性と市場リーダーシップを確保しています。
アジア太平洋ソラマメ市場
アジア太平洋地域は2026年〜2031年にかけて年平均成長率(CAGR)5.11%で成長すると予想されており、最も速い地域成長率を記録しています。この成長は、従来のタンパク質源への依存を減らすことを目指す中国のタンパク質多様化戦略と、付加価値製品の生産を支援するインドの豆類加工インフラの拡大によって牽引されています。同地域全体での植物性食品の採用増加は、豆類の栽培と加工を促進する政府の取り組みと相まって、市場成長をさらに促進しています。さらに、増加する中産階級の人口と植物性タンパク質の健康上の利点に対する意識の高まりが、同地域の堅調な成長見通しに貢献しており、市場拡大の焦点となっています。
欧州ソラマメ市場
欧州は2025年の世界のソラマメ生産において相当なシェアを占めているにもかかわらず、市場価値では北米に遅れをとっています。これは主に、収穫量の相当部分が人間向けの分画ではなく低マージンの動物飼料に向けられているためです。不十分な洗浄、脱皮、分画インフラなどの構造的非効率性が、植物性タンパク質への需要の高まりを活用する同地域の能力を制限しています。CAP補助金はこれらの課題をまだ解決しておらず、欧州を不利な立場に置いています。しかし、同地域の大きな生産基盤と加工能力向上への注力の増加は、これらの非効率性が解決されれば将来の成長の機会を提供します。さらに、持続可能で地元産の植物性製品に対する消費者需要の高まりが、先進的な加工技術への投資を促進し、長期的に欧州のソラマメ市場のダイナミクスを変革する可能性があります。
競合状況
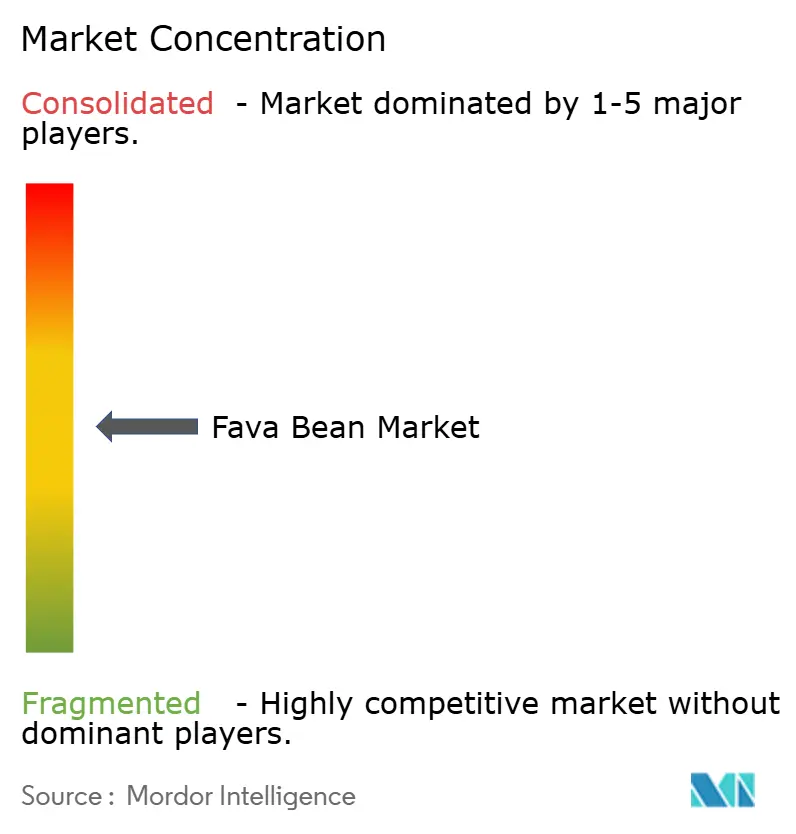
世界のソラマメ市場は中程度に分散しており、Roquette、ADM、Ingredion、BENEOなどの多国籍原料サプライヤーがタンパク質抽出・分画セグメントをリードしています。これらの企業は先進的な加工技術と広範なグローバルサプライチェーンを活用し、高付加価値の植物性タンパク質市場における主要プレイヤーとしての地位を確立しています。一方、地域の協同組合と商品トレーダーは丸ごと豆の流通を支配し、地域化された市場内での大規模な商品販売に集中しています。中規模の加工業者はこの競争的な状況において課題に直面しており、規模の経済を達成し、大手サプライヤーと地域流通業者の両方と競合することに苦労しています。
酵素的脱苦味処理や膜ろ過を含む革新的な加工技術は、収率を維持しながらソラマメタンパク質の異臭強度を低減することで重要な機会を提供しています。しかし、世界でこれらの先進的な能力を活用している商業規模の工場は現在10未満です。このギャップは、高品質で中性の味の製品を持つ専門加工業者が市場に参入する可能性を生み出しています。これらの進歩は、ニッチ市場セグメントの成長を促進し、これらの技術を効果的に採用できれば小規模プレイヤーに競争優位性を提供すると期待されています。
市場の新興プレイヤーであるBurcon NutraScience社は、2025年に米国特許を申請し、従来の方法比較して水消費量を30%削減しながら94%のタンパク質純度を達成するpHシフト抽出プロセスを開発しました。この技術が成功裏に実装されれば、ソラマメタンパク質生産のコスト構造を変革し、より持続可能でコスト効率の高いものにする可能性があります。持続可能性と効率性が消費者と生産者の間で重要性を増すにつれ、このイノベーションは小規模加工業者に競争優位性を提供し、市場における大手多国籍企業の優位性に挑戦する可能性があります。
ソラマメ産業のリーダー企業
-
Goya Foods, Inc.
-
Roquette Frères S.A.
-
Archer Daniels Midland (ADM)
-
Prairie Fava
-
BENEO GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ソラマメ市場 このレポートでカバーされる企業
- Goya Foods, Inc.
- Roquette Frères S.A.
- Archer Daniels Midland (ADM)
- Prairie Fava
- BENEO GmbH
- Nutris Group / Meelunie
- The Scoular Company
- Global Food & Ingredients (GFI) Inc.
- Puris Proteins LLC
- Emsland Group
- Ingredion Incorporated
- Cosucra Groupe Warcoing SA
- Diefenbaker Spice & Pulse Inc.
- Gushen Biological Technology Group
- GrainCorp Limited
- Farbest Brands
- Australis Food Group
- Austco Polar Foods
- EuroPulse BV
- Canadian Faba Bean Producers Co-op
最近の産業開発事情 ソラマメ市場
- 2025年9月:Phytokana Ingredientsは、Maia FarmsおよびProtein Industries Canadaとのパートナーシップのもと、カナダ産ソラマメを植物性食品原料に加工する3,250万米ドルの取り組みを主導しています。このプロジェクトは、化学物質と熱を使用せずにタンパク質濃縮物、小麦粉、デンプンを生産する独自の方法を採用しています。これらの原料は、乳製品代替品や植物性食肉などの用途を対象としています。
- 2025年8月:Burcon NutraScience社は、高性能植物性原料への需要増加に対応するため、90%以上のタンパク質含有量を持つ高純度ソラマメタンパク質単離物FavaProを発売しました。この製品は独自の抽出プロセスを使用して製造されており、非GMO、低アレルゲン性、環境的に持続可能です。ソラマメは窒素固定作物であり、土壌の健全性向上に貢献します。
- 2024年5月:Roquetteは、欧州および北米での植物性タンパク質製品ラインを拡大するため、初のソラマメタンパク質単離物NUTRALYS Fava S900Mを導入しました。この原料は約90%のタンパク質を含み、食肉代替品、乳製品代替品、焼き菓子への使用を目的として設計されています。クリーンな味、明るい色、ゲル強度と安定性を含む優れた機能特性を備えています。
世界のソラマメ市場レポートの範囲
ソラマメは、ファバ豆、ウマ豆、またはブロードビーンとも呼ばれる豆科作物Vicia fabaの食用種子です。ソラマメ市場には、世界全体にわたる生産分析(数量)、消費分析(金額および数量)、輸出分析(金額および数量)、輸入分析(金額および数量)、および価格トレンド分析が含まれます。市場は地理的に北米、欧州、アジア太平洋、南米、アフリカにセグメント化されています。レポートは、上記のすべてのセグメントについて、数量(メトリックトン)および金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| ソラマメ(丸ごと) | |
| ソラマメ粉 | |
| ソラマメタンパク質 | タンパク質濃縮物 |
| タンパク質単離物 | |
| その他 |
| 小売 |
| フードサービス/ホレカ |
| 食品加工 |
| 北米 | アメリカ合衆国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| イギリス | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | ソラマメ(丸ごと) | |
| ソラマメ粉 | ||
| ソラマメタンパク質 | タンパク質濃縮物 | |
| タンパク質単離物 | ||
| その他 | ||
| エンドユーザー別 | 小売 | |
| フードサービス/ホレカ | ||
| 食品加工 | ||
| 地域別 | 北米 | アメリカ合衆国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| イギリス | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ソラマメ市場の現在の世界的な価値はいくらですか?
このセクターは2026年に45.8 ビリオン 米ドルと評価されており、2031年までに57.1 ビリオン 米ドルに達すると予測されています。
ソラマメタンパク質セグメントの需要はどのくらいの速さで成長していますか?
ソラマメタンパク質は2026年〜2031年にかけてCAGR 5.99%で拡大し、丸ごと豆の成長を上回ると予想されています。
ソラマメにとって最も高い成長可能性を示す地域はどこですか?
アジア太平洋は2031年にかけて最も速い地域CAGRである5.11%を記録すると予測されており、中国とインドが主導しています。
飲料でのソラマメタンパク質の広範な使用を制限する課題は何ですか?
ヘキサナールに起因する異臭はコストのかかる脱苦味処理を必要とし、カルシウム強化はタンパク質の沈殿を引き起こす可能性があります。