
ピーカンナッツ市場規模とシェア
Mordor Intelligenceによるピーカンナッツ市場分析
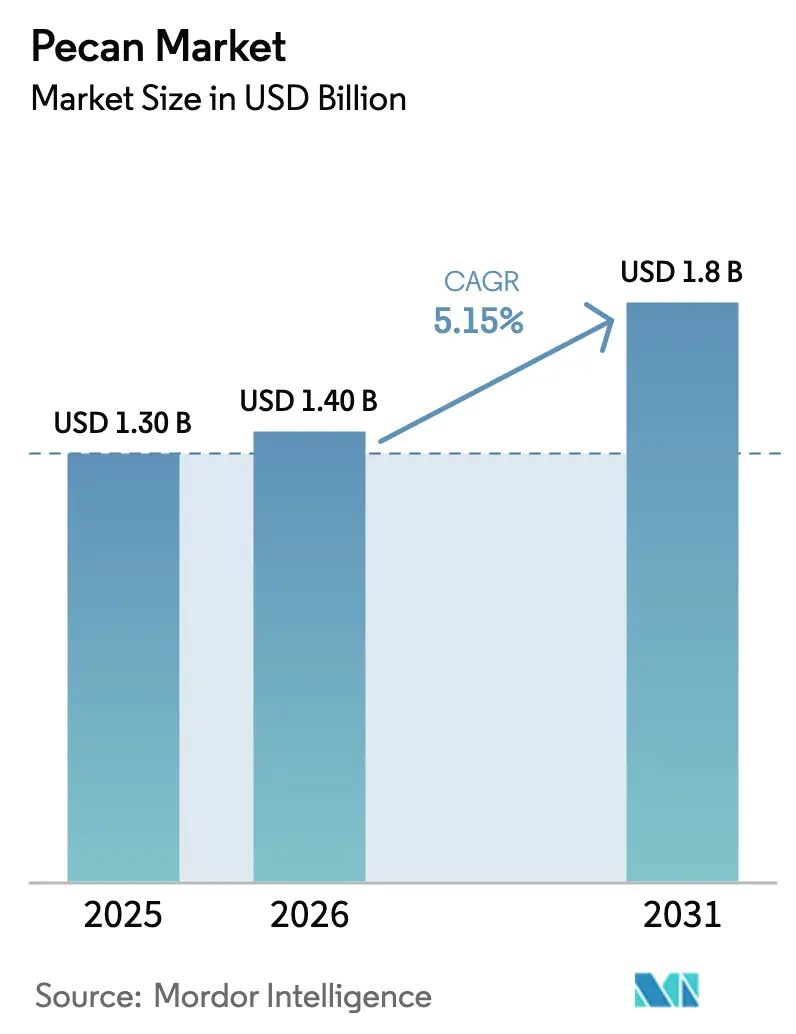
ピーカンナッツ市場規模は2025年に13億USDと評価され、2026年の14億USDから2031年には18億USDに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.15%となっています。需要の勢いは、植物性タンパク質の採用拡大、アジア太平洋地域におけるフードサービスの力強い成長、世界的な貿易ルートの顕著な変化、および付加価値アプリケーションにおける継続的なイノベーションという4つの主要要因によって牽引されています。隔年結実サイクルに連動した生産変動により、加工業者は豊作シーズンに複数年契約を確保する動きを強めており、この戦略により原材料コストを固定し、川下の価格を安定させることができます。中国、インド、日本のバイヤーは、従来の原産国へのロイヤルティよりも年間を通じた供給保証をますます重視するようになっており、南アフリカやオーストラリアなどの国々からの反季節的な収穫が市場シェアを獲得する機会を生み出しています。2025年の食事ガイドライン諮問委員会は、ナッツ類と種子類をタンパク質推奨の主要構成要素として優先しました。この動向は、有利な規制ガイダンスに支えられ、施設向けフードサービスの調達および小売品揃えの決定に影響を与えると予測されています。
主要レポートのポイント
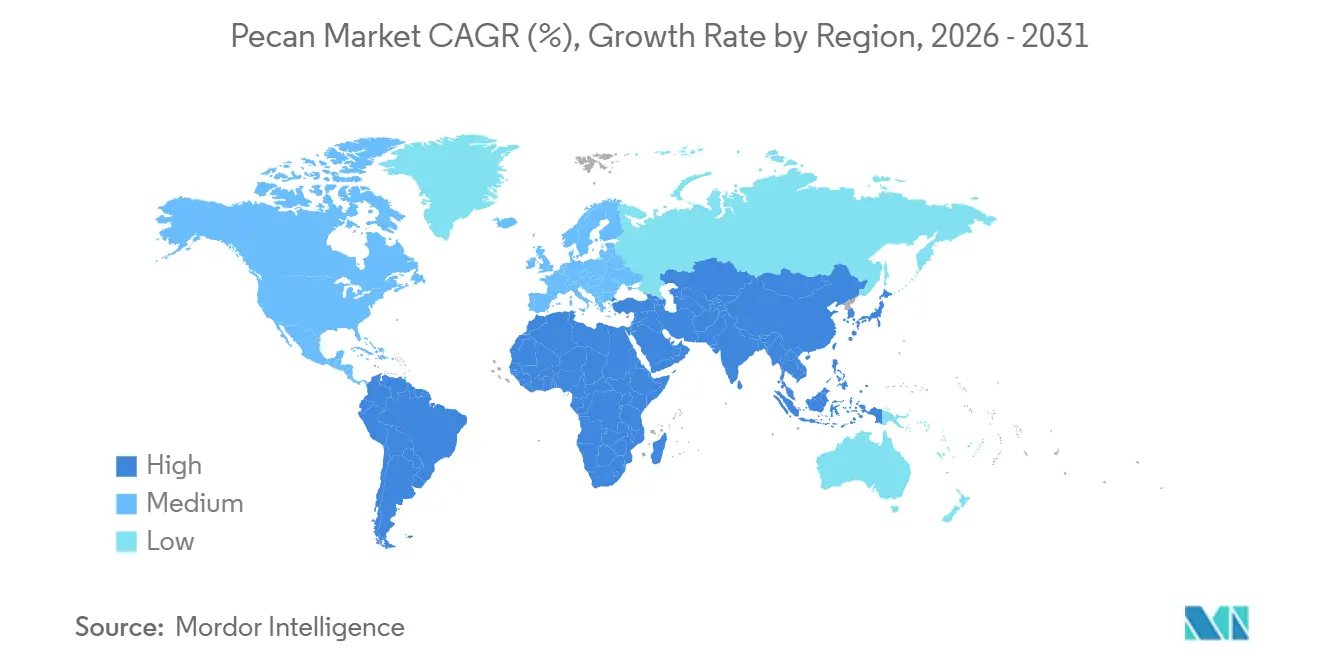
- 地理別では、北米が2025年にピーカンナッツ市場シェアの53%をリードし、アジア太平洋地域は2031年までに7.8%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 健康志向のスナッキングとタンパク質需要の増加 | +1.2% | 北米およびアジア太平洋の都市部で最も強い普及を示し、世界的に拡大 | 中期(2~4年) |
| ベーカリーおよび菓子用途での使用拡大 | +0.9% | 北米および欧州が中心で、アジア太平洋のプレミアムセグメントへ拡大 | 短期(2年以内) |
| 植物性乳製品およびスナックの発売急増 | +0.8% | 北米および欧州がコア市場で、アジア太平洋が新興採用地域 | 中期(2~4年) |
| アジア太平洋のフードサービスチェーンにおける消費拡大 | +1.3% | アジア太平洋がコアで、中東のホスピタリティセクターへの波及効果あり | 長期(4年以上) |
| ピーカンナッツ搾油粕の高タンパク質原料へのアップサイクリング | +0.4% | 北米の生産拠点が中心で、欧州およびアジアへの輸出ポテンシャルあり | 長期(4年以上) |
| ピーカンナッツ農林業オーチャードのカーボンクレジットポテンシャル | +0.3% | 世界的に、米国、オーストラリア、南アフリカで早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
健康志向のスナッキングとタンパク質需要の増加
タンパク質中心のスナッキングは完全に主流となっており、ピーカンナッツ市場はその恩恵を受けています。28グラムのサービングで2.6グラムのタンパク質と3グラムの食物繊維を提供しながら、好ましい不飽和脂肪プロファイルを維持しているためです。2025年の食事ガイドライン諮問委員会はタンパク質食品グループ内でナッツ類を格上げし、これが学校給食のメニュー、病院の契約、および企業のウェルネスプログラムに直接影響を与えています [1]出典:米国農務省、「アメリカ人のための食事ガイドライン、2025年」、USDA.gov。施設向けの数量コミットメントは、休日のギフト贈答期間にスパイクする傾向がある小売プロモーションよりも安定した需要基盤を提供します。課題は、アーモンドと比較した消費者の認知度の低さであり、これは一貫した供給に裏付けられた幅広いカテゴリーマーケティングの必要性を強調しています。
ベーカリーおよび菓子用途での使用拡大
水分保持力と高い油分含有量により、ピーカンナッツはクッキーやブラウニーで望ましい食感を維持でき、フォーミュレーターは添加脂肪を削減することができます。2024年7月の米国農務省の等級基準更新では、詳細なサイズ仕様が導入され、ベーカーが正確な核仁の寸法を調達できるようになり、加工廃棄物を最小化し、プレミアムポジショニングを支援しています [2]出典:米国農務省農業マーケティングサービス、「殻付きピーカンナッツの等級に関する米国基準」、AMS.USDA.gov。しかし、生産の変動性が調達リスクを生み出すため、大手食品メーカーは先物契約を活用したり、供給が逼迫するシーズンにはアーモンドとのブレンド配合を行ったりしてヘッジしています。
植物性乳製品およびスナックの発売急増
ピーカンナッツミルクおよびピーカンナッツベースのクリームチーズは、安定剤ガムを使用せずに豊かな風味を提供し、他のナッツベース飲料の発展を妨げてきた味の懸念に対応しています。水使用量の比較ではアーモンドよりピーカンナッツが有利であり、サステナビリティの主張を強化しています。小売での試用率は依然として控えめであるため、ブランドはピーカンナッツ業界団体との共同プロモーションに頼って棚スペースを確保しています。ピーカンナッツタンパク質濃縮物が大豆やエンドウ豆のような風味を与えることなく、バーやスムージーの栄養成分表示を強化するクリーンラベルの手段を提供するため、投資の流れは継続しています。
アジア太平洋のフードサービスチェーンにおける消費拡大
中国、インド、日本のプレミアムベーカリーやコーヒーショップは、ピーカンナッツを西洋的な贅沢の象徴として取り上げるようになっています。アメリカンピーカンカウンシルの貿易データによると、中国の輸入業者は2024年の調達の約75%を南アフリカ産にシフトしており、ロイヤルティ優先ではなく供給優先の考え方を裏付けています。フードサービスへの露出が消費者の親しみを育み、それが小売数量を引き上げ、この地域でのピーカンナッツ市場を定着させています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 天候による価格変動 | -0.7% | 世界的に、米国メキシコ湾岸およびメキシコの生産地帯で深刻な影響 | 短期(2年以内) |
| アーモンドおよびクルミとのマーケティング支出格差 | -0.5% | 世界的に、ブランド認知度が低いアジア太平洋および欧州で最も顕著 | 中期(2~4年) |
| 収穫ピーク時の熟練労働者不足 | -0.4% | 北米およびオーストラリア、小規模オーチャードでの機械化採用が遅れている | 短期(2年以内) |
| 殺菌剤耐性ピーカンナッツかさぶた病の発生 | -0.3% | 米国南東部および湿潤亜熱帯栽培地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
天候による価格変動
米国農務省(USDA)の予測によると、生産量は2024年の50万3,000メートルトンから2025年には108万8,600メートルトンに増加すると予測されており、隔年結実サイクルを例示しています。このような急増は価格を押し下げ、冷蔵保管能力を試す一方、ハリケーンなどの悪天候は翌シーズンの生産量を半減させる可能性があります。バイヤーは半球をまたいで供給を分散させ、短期契約を使用することで対応しており、これが生産者との関係を断片化させています。
アーモンドおよびクルミとのマーケティング支出格差
カリフォルニアアーモンド委員会およびカリフォルニアクルミ委員会は数百万ドル規模の広告プログラムを運営しています。これに対し、分散したピーカンナッツ生産者には統一された基金がなく、ソーシャルメディア、栄養研究スポンサーシップ、および小売マーチャンダイジングにおけるカテゴリーのシェアオブボイスは依然として薄い状況です。消費者への露出が限られているため、特にアーモンド以外のナッツがニッチにとどまる欧州およびアジア太平洋では、試用と再購入が制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
地理分析
北米ピーカンナッツ市場
北米は2025年にピーカンナッツ市場シェアの53%を維持し、米国およびメキシコが中心的な役割を担っているが、生産者は生産変動の激化と人件費の上昇という課題に直面している。米国農務省(USDA)のデータによると、同地のピーカンナッツ市場規模は豊作年に倍増し、不作年には縮小する傾向があり、在庫計画に困難をもたらしている。メキシコは北部の果樹園における反循環的な結実により供給を補完しているが、輸入業者が南アフリカ産へとシフトしたことで、両国は中国市場でのシェアを失った。
アジア太平洋および欧州ピーカンナッツ市場
アジア太平洋地域は最も急速に拡大している地域であり、2031年までに7.8%のCAGRを記録している。中国は2024年の購入量の75%を南アフリカのサプライヤーへとシフトした後も、引き続き主要な需要の牽引役となっている。オーストラリアの拡大する果樹園は、プレミアムベーカリーチェーンや専門カフェがピーカンナッツを高級食材として取り上げている近隣アジア市場の需要増加に対応できる位置にある。インドおよび日本がこれに続き、西洋式デザートを試みる都市部の中産階級消費者が需要を牽引している。欧州では、ドイツ、フランス、スペイン、イタリアを中心に安定した需要が続いており、ピーカンナッツはベーカリーおよび菓子製品の原材料として使用されてい。輸入業者は、小売業者の要件を満たすために認証済みオーガニックおよびサステナビリティ監査済みの出荷品を優先している。
中東・アフリカおよび南米ピーカンナッツ市場
南アフリカの競争力ある価格は2024年および2025年に存在感を高め、長年にわたる北米の供給優位性に挑戦している。ブラジルおよびアルゼンチンではベーカリーへの利用が増加しているが、関税および通貨変動が大規模輸入を制限している。アラブ首長国連邦およびサウジアラビアが主導する中東では、五つ星ホテルにおけるホスピタリティ需要を活用している。南アフリカは生産国および輸出国の二重の役割を担い、その生産量をアジアへと供給する一方、国内消費は依然として限定的である。


規制環境
ピーカンに関する規制は、品質等級付け、連邦および州のマーケティングオーダー、そして加工・輸出全般にわたる食品安全管理に重点が置かれている。米国では、USDA農業マーケティングサービス(AMS)が2024年7月26日付でピーカンの自主的な米国等級規格を更新し、U.S. Extra Fancy、U.S. Fancy、U.S. Choice、U.S. Standardを含む改訂等級定義と、より詳細な仕様を導入した。これにより、製菓・製パン用途での取引や購買契約の標準化が促進される。
業界統治と市場促進は、マーケティングオーダーおよび購買者主導のコンプライアンスを通じても機能している。連邦マーケティングオーダー986(アメリカン・ピーカン・カウンシルが運営し、USDAが監督)は、取り扱い規制と最低品質許容基準の権限を提供する一方、輸出業者は通常、USDA外国農業サービス(FAS)のFAIRS/GAINリソースを活用し、MRLや証明書といった輸出先市場の要件を管理している。食品安全に関しては、FDAのFSMAが米国における主要な枠組みであり続けており、生食されることが稀とみなされる農産物には生産物安全規則の細かな取り扱いが適用される。これにより、SQFやPrimusなどの第三者認証への依存度が高まり、小売業者や食品メーカーの要件を満たすことが求められている。
バリューチェーン分析
ピーカンのバリューチェーンは、果樹園の整備や農業資材(苗木、肥料、灌漑システム、作物保護剤)から始まり、栽培・収穫、そして一次加工、殻付き洗浄、脱穀・破砕、サイジングと光学式選別、冷蔵保存、包装を経て、小売、食品製造、フードサービスの各チャネルへの流通に至る。処理業者兼取扱業者が生産量と品質の一貫性を支えており、APC登録の取扱業者には、South Georgia Pecan CompanyやNational Pecan Companyといった統合型事業者に加え、地域の加工業者に供給する協同組合や農場ベースの取扱業者が含まれる。
ボトルネックは、収穫労働力、加工能力、そして果樹園や地域物流に損害を与え、豊作年には冷蔵保存を圧迫しかねない気象関連の混乱に集中している。米国とメキシコは緊密に連結した供給網を形成しており、メキシコは地理的近接性と労働コストの優位性に支えられ、米国産ピーカンの重要な脱穀拠点として機能した後、製品は再び米国の流通・製造網に戻される。隔年結実サイクルに伴う変動性と、2025年後半の未契約在庫の縮小は、生産者と加工業者間の複数年契約を強化する要因となった。2024年4月のPecan NationとSouth Georgia Pecan Companyの提携のような連携も、供給確保、更新された等級・欠陥許容基準への対応、そして付加価値の高いスナック形態の拡大を目的とした統合強化を示している。
競合状況
ピーカンナッツ加工業者が世界の処理量を支配しています。South Georgia Pecan Company、National Pecan、Golden Kernelは、オーチャード、割り砕き、殻剥き、流通にまたがる完全統合システムを運営しており、光学選別、冷蔵保管、トレーサビリティ技術への継続的な投資を可能にしています。2024年4月にPecan NationがSouth Georgia Pecan Companyと長期供給契約を締結し、ブランドスナックラインを15,000の小売店舗に拡大したことで、そのスケールの優位性が明らかになりました [3]出典:Pecan Nation、「South Georgia Pecan Companyとのパートナーシップ発表」、PecanNation.com。統合プレイヤーはまた、農家の収入を安定させ、不作年でも安定した核仁の供給を確保する複数年の生産者契約を活用しています。これらの戦略により、主要企業は天候による数量ショックを吸収しながら、低コスト輸入品に対して棚スペースを守ることができます。
小規模な殻剥き業者は手動選別に依存していることが多く、処理量と品質の一貫性の両方が制限されます。2024年、米国農務省は等級更新において欠陥許容範囲を厳格化し、正確な核仁の寸法を必要とするベーカリーおよび菓子バイヤーの要求を満たすために、加工業者が精密光学スキャナーを採用することを余儀なくされました。資本へのアクセスは、中堅企業がこれらの基準に準拠するための重要な要因となっており、オーチャードと加工業務をより大きな統合サプライチェーンに統合する合併を促進しています。2024年3月、複数の米国の加工業者が新しい自動割り砕きラインの設置を発表し、より高い生産量に設備コストを分散できる企業に有利な統合トレンドを示しました。
南半球の新規参入者が貿易のダイナミクスを書き換えています。南アフリカの輸出業者は反季節的な供給を提供し、アジアのバイヤーが在庫を平準化するのを助けており、オーストラリアも同様のモデルを小規模で採用し、日本とシンガポールのプレミアムベーカリーチェーンに焦点を当てています。大手原料購入者は現在、北半球と南半球の産地を組み合わせた年次入札を発行し、天候関連のギャップのリスクを削減しながら、北米の既存プレイヤーに価格面でのプレッシャーをかけています。これに対応して、米国の統合加工業者は生産者契約を5年以上に延長し、冷蔵保管を拡大することで、余剰作物をオフシーズンの窓口に移動させ、輸入競争の激化にもかかわらず主要顧客を維持しています。
市場機会と将来展望
機会は、ピーカンを季節的な休日需要から年間を通じた付加価値消費へと転換すること、そしてアジア太平洋地域の輸入業者向けに、より強靭で仕様主導の供給体制を構築することに集中している。ブランド主導の商品開発と小売展開の拡大が具体的な市場の空白を示しており、Diamond of Californiaが専用ピーカンスナックのSnack Pecansを発売(2025年6月)したこと、Pecanaがピーカンミルクの販売網を約4,500店舗に拡大(2025年11月)したこと、さらにPKN JOY Baristaピーカンミルク(2024年11月)といった継続的な製品開発がこれを支えている。これらの動きは、スナック向けカーネル、植物性乳製品代替品、そしてリピート購買を意図した原材料形態への市場移行を反映している。
供給面では、2024年のUSDA AMS等級規格の更新により、均一なサイジング、欠陥管理、トレーサビリティの価値が高まり、光学式選別の導入と冷蔵保存への投資が加速し、隔年結実による変動への対応と輸出タイミングの改善が進んでいる。南半球での生産拡大は、より安定した供給窓を確保する別の道筋を提供しており、南アフリカがアジア向け調達における役割を拡大し、中国は2024年に調達の大部分を南アフリカ原産へ振り向けたことで、季節外供給や原産地混合入札への需要が強まっている。加工およびR&D能力の改善も実行の機会を生み出しており、例えばMascot Inc.が2026年6月にジョージア州でスペースおよびシフト当たりの生産能力を拡大するといった業界拡張プロジェクトや、ジョージア大学工学部がUSDA-ARSおよびフォート・バレー州立大学と共同で行う応用研究(2026年2月、AIを脱穀工程に活用しカーネル収量を改善することを目的とする)が挙げられる。
Recent Industry Developments in ピーカンナッツ市場
- 2026年7月:Creel Familyが、コロラド州コロラドスプリングスに70,000平方フィートのピーカン脱穀・流通施設を建設する5,000万米ドル規模の計画を発表した。このプロジェクトは、従来のピーカン生産地帯を超えて米国の加工地理を広げ、付加価値スループットと流通規模の拡大を目的とした新たな物流拠点を追加するものである。
- 2025年11月:Pecana Milkが、Walmart、Sprouts、Natural Grocersを含む全国の約4,500店舗へ小売流通網を拡大した。この展開により、植物性飲料におけるピーカンの利用が強化され、季節的な製パンサイクルを超えた、より一貫した年間需要が支えられる。
- 2024年4月:Pecan NationがSouth Georgia Pecan Companyと提携し、長期供給を確保するとともに、ブランドピーカンスナックの流通を15,000の小売店舗に拡大した。この提携により、加工規模とブランド商業化の垣根が緊密化し、不作年における品質の一貫性と供給の確実性が支えられる。


ピーカンナッツ市場 レポートの範囲と調査方法論
市場定義と対象範囲
この調査手法では、ピーカン市場は、主要な生産地域および輸入地域において、殻付きおよび殻なし形態で消費用に販売されるピーカンの価値を対象とし、食品製造、小売、フードサービスの各チャネルを通じた流通を含む。
対象外範囲:ピーカン由来の油脂や粉末は対象に含めず、また、ピーカンが主原料でない混合ナッツ製品も除外する。
セグメンテーション概要
- 地理別
- 北米
- 米国
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- カナダ
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- メキシコ
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- 米国
- 欧州
- ロシア
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- ドイツ
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- イタリア
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- スペイン
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- フランス
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- ロシア
- アジア太平洋
- 中国
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- インド
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- 日本
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- オーストラリア
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- 中国
- 南米
- ブラジル
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- アルゼンチン
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- ブラジル
- 中東
- イスラエル
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- サウジアラビア
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- アラブ首長国連邦
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- イスラエル
- アフリカ
- 南アフリカ
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- エジプト
- 生産分析(収穫面積、収量、および生産量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、および主要供給市場)
- 輸出市場分析(輸出金額、数量、および主要仕向地市場)
- 卸売価格トレンド分析と予測
- 規制の枠組み
- 主要プレイヤー一覧
- 物流とインフラ
- 季節性分析
- 南アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
ピーカンは生産の季節性と輸出の流れが明確な作物であるため、デスクワークはまず供給・貿易の全体像を構築することから始まる。USDA全米農業統計局やUSDA外国農業サービスなどの公的資料に加え、貿易パターンおよびHSコード方向の確認にはUN Comtradeを参照した。
単一のデータセットへの過度な依存を避けるため、FAOSTAT、米国商務省センサス局の貿易統計、および果樹園の収量や病害虫の圧力を追跡する大学・普及事業の食品農業関連刊行物などとの方向性の相互確認を行った。企業の年次報告書、投資家向け説明資料、信頼性の高いプレス記事を用いて、生産能力の増強、価格動向に関するコメント、チャネル構成(小売パック対原材料需要)を把握した。必要に応じて、企業財務インテリジェンス、出荷単位の輸出入確認、特許データベースの有料サブスクリプションも活用し、加工および製品イノベーション活動を検証した。ここに列挙した出典は例示に過ぎず、データ収集、検証、確認のために他にも多数の公開文書が使用された。
一次インタビューおよび調査
一次調査は、特に等級、脱穀収率、契約価格が実現収益に影響を及ぼす場合において、作物・貿易上の指標から市場価値への転換を精緻化するために活用された。インタビュー対象は、主要な生産・消費地域における生産者、加工業者、貿易業者、原材料購買者、および小売チャネル関係者を含む。得られた知見は、前提条件の確認、およびデスクベースのデータで観測された異常値の調整に用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:29% | 経営幹部(CXO):16% | アジア太平洋地域:47% |
| ミドルティア:51% | 部門・事業リーダー:28% | 欧州・中東・アフリカ:33% |
| 中小規模事業者:20% | マネージャー:56% | 南北アメリカ:20% |
市場規模算定と予測
コアモデルはトップダウン方式を採用し、地域別に生産量、貿易量、見かけ消費量を再構築した上で、形態別価格体系(殻付き対殻なし)と一般的な脱穀収率の関係を通じて市場価値へ変換する。すべての国がピーカン統計を毎年同水準の詳細さで報告するわけではないため、加工業者・輸出業者の収益集計、パックサイズに関するチャネル確認、観測された取扱量に1ポンド当たりのサンプル価格を乗じた値など、選択的なボトムアップ方式による近似値で総額を補強している。
ピーカンについては、年ごとの変動の大部分を説明するため、いくつかの入力値が特に注意深く追跡されている。これには、収穫面積と1エーカー当たりの収量、隔年結実による変動、輸出入量、脱穀後のカーネル回収率、そして品薄年・豊作年における形態・等級別の価格差が含まれる。データに欠落がある場合は、代替値を透明性を持って適用する。例えば、類似する生産州の安定した収量比率や換算比率を用い、その後インタビューによって方向性を確認する。
予測に際しては、供給ショックや貿易政策の変化を過去データへの過剰適合なしに反映できるよう、シナリオ分析を用いた。成長の前提条件は、果樹園拡大の兆候、想定される生産サイクル、他のツリーナッツへの代替に関する購買者からのフィードバックに対してストレステストを行った上で、最終的な予測セットを確定した。
データ検証と更新サイクル
モデルの出力結果は独立した指標と照合され、単一のノイズを含む系列が結論を左右しないようにしている。見かけ上の消費量を生産量と純貿易量の合計と比較し、価格・数量の動きに異常な急変がないかを確認した上で、収量問題や在庫の引き締まりなど、その変化を説明しうる要因を再確認する。
承認前には、地域別および主要形態別に分散チェックを実施し、その後、前提条件の一貫性と追跡可能性を確保するために、複数段階のアナリストレビューを経る。レポートは年次で更新され、急激な収穫量不足、大幅な関税変更、異常な価格リセットなど、重大な事象が発生した場合には中間更新を行う。納品直前には最終確認を実施し、クライアントに最新の見解が提供されるようにしている。
Mordor Intelligenceのピーカン市場規模と他の公表推定値との比較
公表されているピーカン市場の数値は、研究者が異なる測定起点から出発し、異なる価格・換算の前提を適用するため、しばしば異なる。この差異は通常、何がピーカンとして数えられるか、どの形態が含まれるか、そして価値が農場出荷価格、卸売価格、最終市場価格のいずれに近いかによって生じる。
主な差異は、ピーカン油脂、粉末、広範なナッツベース製品が総額に含まれているかどうかから生じる。Mordor Intelligenceは、殻付きおよび殻なし消費用途において、ナッツ自体が主原料である場合にのみピーカンを計上する。差異は、等級や脱穀収率が季節によって実現価値を変動させるにもかかわらず、単一の世界平均価格を用いる調査の場合や、豊作・不作年の後に古い前提条件が更新されない場合にも生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.40 B (2026) | |
| 貿易専門出版社A | USD 5.77 B (2024) | ピーカン油脂やピーカン粉末を総額に明示的に含めるより広範な定義を採用しており、ナッツのみの消費範囲に比べて価値が過大となっている。また、価格条件の異なる過去年を基準としている。 |
| プレスリリースB | USD 0.83 B (2024) | 市場のより狭い切り出しを反映している可能性が高く、特定のチャネルや形態に近いことが多い。また、殻付き対殻なしの換算や等級に基づく価格設定がどのように扱われているかについて明示していない。 |
これら3つの数値を比較すると、最大の要因は対象範囲の違いであり、次いで価格・換算段階の扱い方が影響している。モデルを観測可能な供給、貿易、形態別価格指標に基づき構築し続けることで、推定値は説明可能な状態を保ち、毎年前提条件が更新される際にも再現しやすいものとなっている。


レポートで回答される主要な質問
2031年のピーカンナッツ市場の予測値はいくらですか?
ピーカンナッツ市場は2031年までに18億USDに達すると予測されています。
2031年までに最も速く成長する地域はどこですか?
アジア太平洋は、フードサービスの普及拡大と可処分所得の増加により、2031年までに7.8%のCAGRを記録すると予測されています。
2024年に中国の輸入パターンはどのように変化しましたか?
中国のバイヤーはピーカンナッツ調達の約75%を南アフリカにシフトし、米国とメキシコからの輸入を66%削減しました。
なぜ生産変動性が主要な懸念事項なのですか?
隔年結実サイクルと天候イベントにより、年間の生産量が倍増または半減する可能性があり、供給契約を複雑にする大幅な価格変動を引き起こします。
最終更新日:


