
大豆誘導体市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
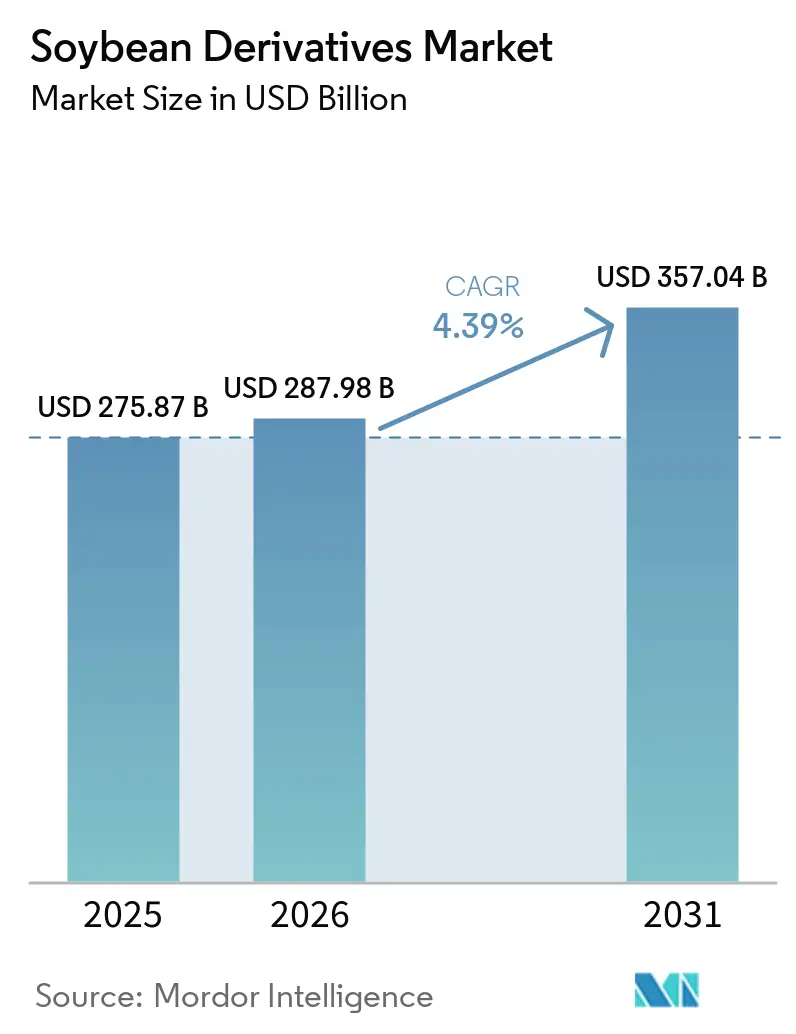
| 市場規模 (2026) | 287.98 十億米ドル |
| 市場規模 (2031) | 357.04 十億米ドル |
| 成長率 (2026 - 2031) | 4.39 % |
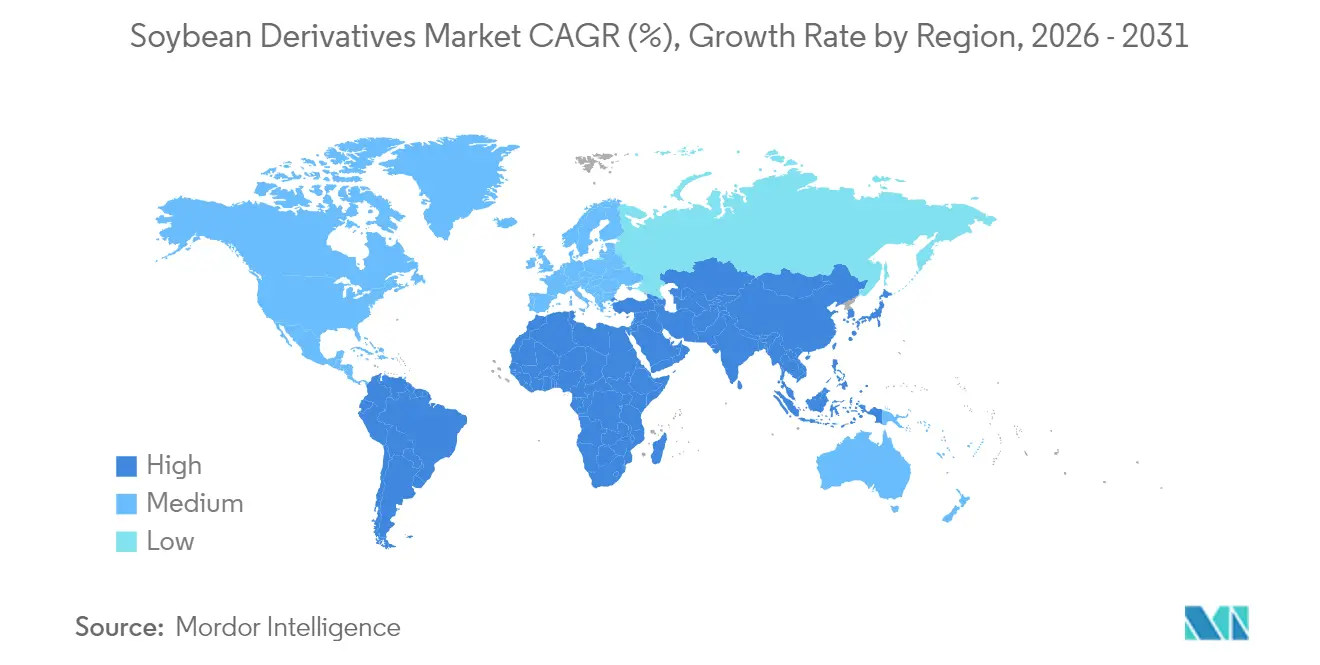
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
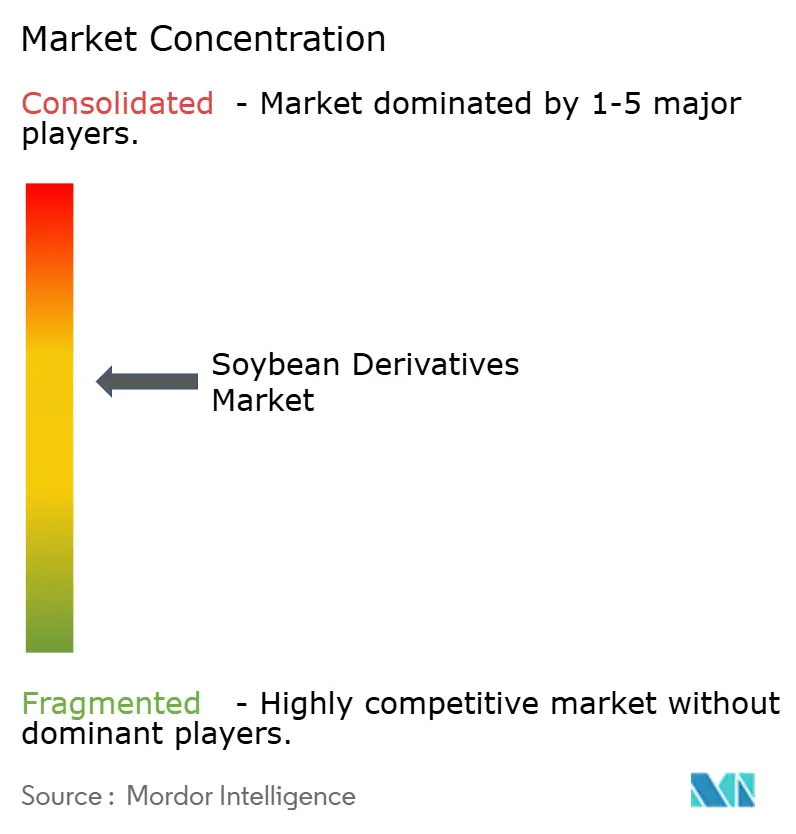
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる大豆誘導体市場分析
2026年の大豆誘導体市場規模は2,879億8,000万米ドルと推定され、2025年の2,758億7,000万米ドルから成長し、2031年には3,570億4,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 4.39%で成長します。市場の成長は、再生可能ディーゼル生産における需要パターンの変化への適応を反映しており、これが従来の大豆油の流通を変化させています[1]出典:USDA、「米国の再生可能ディーゼル生産の急成長がグローバルな原料貿易に大きな影響を与える」fas.usda.gov。食品、飼料、機能性用途は引き続き拡大しています。アジア太平洋地域は最大の市場シェアを維持しており、畜産生産の増加とタンパク質消費の拡大が牽引しています。一方、中東・アフリカ地域は家禽生産の拡大と食料安全保障への取り組みにより、最も高い成長ポテンシャルを示しています。大豆ミールは一貫した畜産需要により主要な誘導体であり続けており、植物性食品消費の増加に伴い大豆タンパク質の販売も増加しています。液体大豆製剤は、栄養価の高い原料を求める飲料メーカーの間で注目を集めています。米国、ブラジル、アルゼンチンにおける生産能力の増加により十分な原料供給が確保されている一方、市場は価格変動、森林破壊規制、持続可能な原料源をめぐる競争という課題に直面しています。
主要レポートのポイント
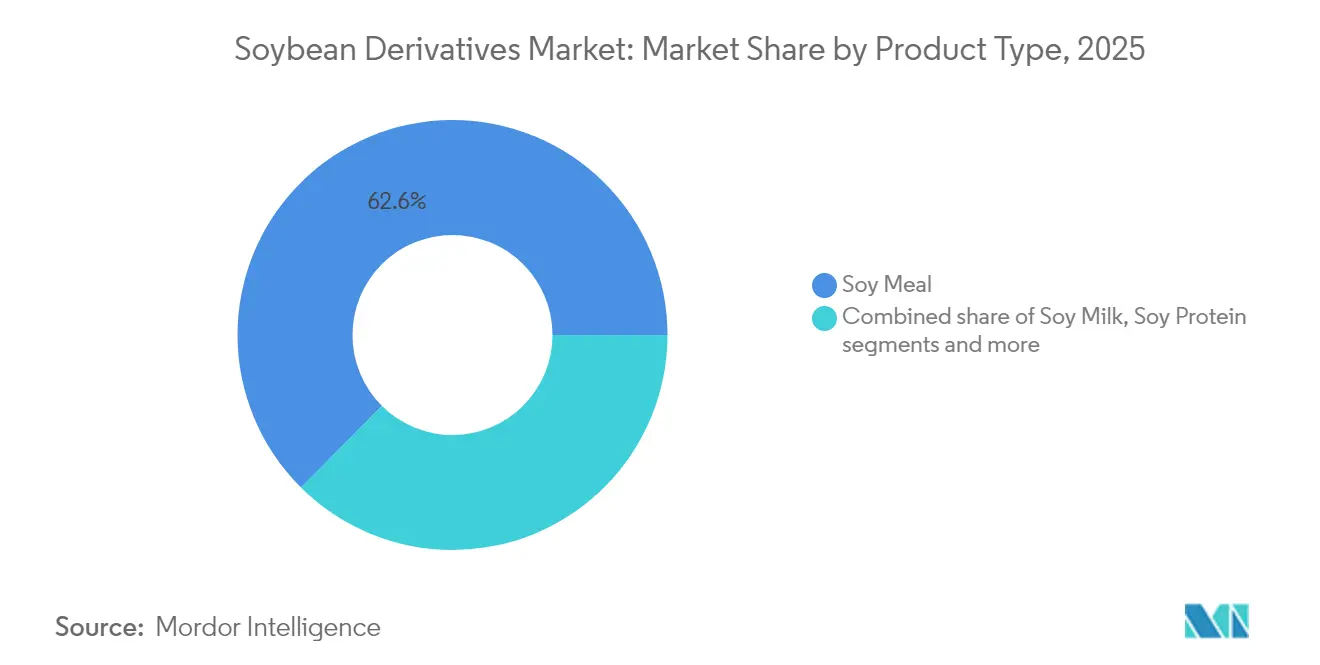
- 製品タイプ別では、大豆ミールが2025年に62.55%の収益シェアをリードし、大豆タンパク質は2031年までに4.83%のCAGRで拡大する見込みです。
- 性質別では、従来品種が2025年の大豆誘導体市場シェアの82.60%を占め、有機品種は7.66%のCAGRで成長すると予測されています。
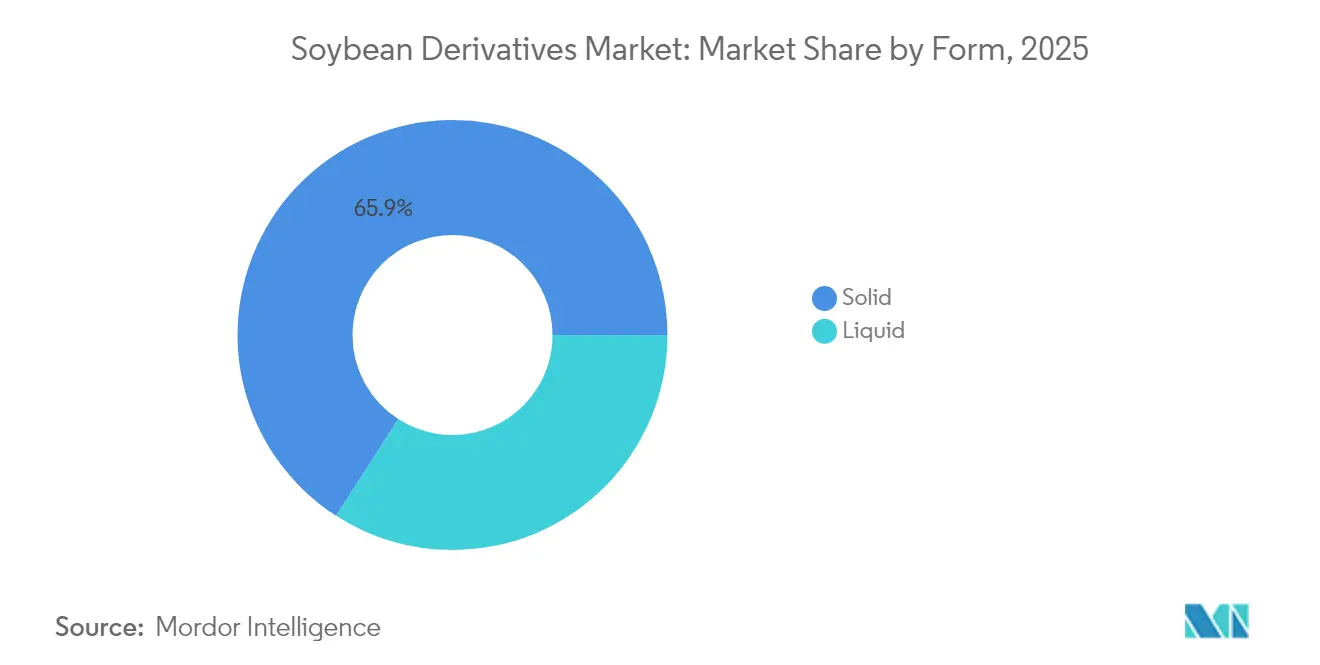
- 形態別では、固体誘導体が2025年の大豆誘導体市場規模の65.90%を占め、液体形態は2031年までに7.16%のCAGRを記録する見込みです。
- 用途別では、飼料が2025年の大豆誘導体市場規模の59.50%を占め、バイオ燃料用途が7.99%のCAGRで最も速いペースで拡大しています。
- 地域別では、アジア太平洋地域が2025年の収益の42.10%を占め、中東・アフリカ地域は2031年までに6.73%のCAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植物性タンパク質への需要の高まり | +0.8% | 北米と欧州に集中するグローバル市場 | 中期(2〜4年) |
| 動物飼料における大豆系原料の採用拡大 | +1.2% | アジア太平洋中心、中東・アフリカへの波及 | 長期(4年以上) |
| バイオディーゼル産業からの需要増加 | +1.5% | 北米とEU、ブラジルへの拡大 | 短期(2年以内) |
| 原料の容易かつ豊富な入手可能性 | +0.6% | 南米に優位性を持つグローバル市場 | 長期(4年以上) |
| 食品強化における使用の増加 | +0.4% | 先進市場での早期成長を伴うグローバル市場 | 中期(2〜4年) |
| パーソナルケアおよび化粧品産業における用途の拡大 | +0.3% | 北米とEU、アジア太平洋への拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
植物性タンパク質への需要の高まり
植物性食品に対する消費者の嗜好の高まりにより、食品・飲料製品における大豆タンパク質の使用が増加しています。この変化は特に先進市場で顕著であり、健康意識と環境への懸念が消費パターンを牽引しています。大豆タンパク質の用途は、代替肉を超えて機能性飲料や食事代替品にまで拡大しており、大豆の完全なアミノ酸組成を活用しています。研究によると、ビタミンE、カルシウム、大豆タンパク質単離物を組み合わせたナノ粒子が飲料中の栄養素吸収を改善することが示されています。この開発は、企業が健康志向の消費者向けに便利で栄養豊富な選択肢を作り出すことで、液体大豆製品に恩恵をもたらしています。これらの製剤における栄養素の生物学的利用能の向上は、より効果的な栄養ソリューションに対する消費者の需要に応えるものです。植物性代替乳に関するFDAの改訂ガイドラインは大豆の市場ポジションを強化しており、大豆は食事ガイドラインの乳製品カテゴリーで認められた唯一の植物性飲料であり続けています[2]出典:FDA、「植物性代替乳と動物性食品代替品」、fda.gov。この規制上の認知は、栄養要件と消費者の嗜好の両方を満たす革新的な大豆系製品を開発するメーカーに追加の機会を提供しています。
動物飼料における大豆系原料の採用拡大
発展途上市場における畜産セクターの拡大が高品質タンパク質源への需要を牽引しており、大豆ミールはその包括的なアミノ酸組成により動物栄養における重要な原料として台頭しています。サウジアラビアでは、配合飼料の採用増加がこのトレンドを示しており、農家は大豆ミールを活用して家畜の生産性と飼料転換率を向上させ、動物集団の増大するタンパク質需要に対応しています。二重発酵大豆ミールの開発により、抗栄養因子が大幅に低減され、ブロイラーにおける消化率とアミノ酸吸収が向上し、動物飼料市場に新たなプレミアム製品セグメントが生まれています。USDAのデータによると、米国の大豆ミール輸出量は2024〜2025年の市場年に1,730万ショートトンに達すると予測されており、特にアジア太平洋市場での需要増加を反映しています。同地域では集約的な畜産生産が引き続き成長しており、南米生産者との激しい競争にもかかわらず需要が拡大しています。発酵技術や酵素処理などの加工技術の進歩により、大豆ミールは基本的なコモディティから特化した栄養製品へと進化しており、様々な畜産用途にわたる持続的な需要を牽引しています。
バイオディーゼル産業からの需要増加
米国の再生可能ディーゼル産業は大豆油の消費量を大幅に増加させており、生産能力は急速に拡大する見込みである。米国エネルギー情報局の告によると、2022年のインフレ削減法はバイオマス由来ディーゼルの税額控除を2024年まで延長し、業界の拡大を支援した。連邦再生可能燃料基準の義務付けおよび各州のバイオディーゼル混合要件により安定した需要が生まれ、再生可能ディーゼル生産における大豆油使用量の増加を促進している。この動向はグローバルな貿易構造を変化させた。大豆油の高価格が強力な圧搾マージンをもたらし、より多くの油を生産するために米国の大豆圧搾量が増加した。国内需要が増加する一方で、ブラジルの供給拡大および世界的な輸入需要の伸び鈍化により、米国の大豆輸出は減少した。USDAのデータによると、米国の大豆油価格は世界の植物油価格を大幅に上回り、輸出が急減した結果、2023年に米国は大豆油の純輸入国となった。廃食用油およびコーン油は炭素集約度スコアが優れているため、バイオマス由来ディーゼル生産における大豆油の比率を低下させている。生産者税額控除への移行は原料経済性に影響を与え、再生可能燃料要件の充足における大豆油の役割を維持しつつも、その成長軌道に影響を及ぼす可性がある。
原料の容易かつ豊富な入手可能性
USDAのデータによると、グローバルな大豆生産量は2024〜2025年の市場年に4億2,078万メートルトンに達すると予測されています。ブラジルが1億6,900万メートルトンで生産をリードし、次いで米国が1億1,884万メートルトン、アルゼンチンが4,900万メートルトンとなっています。南米の拡大は、地域的なサプライチェーンの変動や物流上の課題にもかかわらず、誘導体加工のための相当な原料を提供しています。米国は物流インフラと加工施設への近接性により競争力を維持しており、新たな圧搾工場が市場需要を満たすために1日あたり30万ブッシェルの能力を追加しています。気候適応戦略により生産地域全体での収量安定性が向上しており、農業経済研究局の研究モデルは環境的な圧力にもかかわらず持続的な生産能力を示しています。しかし、ブラジルは生産とインフラ投資に影響を与える資金調達上の制約に直面しています。貿易政策の変更は、原料の入手可能性と価格設定に影響を与える可能性のあるサプライチェーンリスクをもたらします。これらの要因はグローバル市場全体での誘導体価格設定と加工マージンの最適化に影響を与え、リスク管理戦略を必要としています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料価格の変動 | -0.7% | コモディティ依存地域で最も高い変動性を持つグローバル市場 | 短期(2年以内) |
| 代替品に対する消費者嗜好の高まり | -0.5% | 北米とEU、都市部のアジア太平洋への拡大 | 中期(2〜4年) |
| 遺伝子組み換え大豆に関する厳格な政府規制 | -0.4% | EU中心、他の先進市場への拡大 | 長期(4年以上) |
| 大豆アレルギーに関連する健康上の懸念 | -0.3% | 先進市場での規制上の焦点を持つグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原料価格の変動
USDAのデータによると、2024/25年の米国の大豆の季節平均農場価格は1ブッシェルあたり11.20米ドルと予測されており、2023/24年の市場年の12.55米ドルから低下しています。大豆ミール価格は1ショートトンあたり330.00米ドルに低下し、大豆油価格は1ポンドあたり0.42米ドルに下落すると予測されています。これらの大幅な価格変動は誘導体バリューチェーン全体で相当なマージン圧力を生み出しており、加工業者は収益性を維持するためにより洗練された動的な価格戦略を実施することを余儀なくされています。パナマ運河での干ばつ関連の遅延と紅海ルートでのエスカレートする安全保障問題により輸送コストが大幅に増加し、商人は代替輸送ルートを模索せざるを得なくなり、運営費の増加と物流上の複雑さをもたらしました。ブラジルでは、投入コストの急激な上昇により運営費が実質的に2倍となり、生産者は農薬の使用量を大幅に削減しました。農業投入物のこの削減は、その後、作物収量の一貫性、全体的な生産品質、そして潜在的に長期的な土壌の健全性に影響を与え、将来の収穫結果と市場の安定性に関する懸念を高めています。
遺伝子組み換え大豆に関する厳格な政府規制
遺伝子組み換え(GM)大豆に関する政府規制は、コンプライアンスコストの増加、市場アクセスの制限、非GMO代替品への消費者シフトを通じて大豆誘導体市場を制約しています。これらの規制には、包括的な安全性評価、詳細な表示要件、栽培と輸入に関する特定の制限が含まれており、企業の生産・流通コストを増加させています。規制の枠組みは、運営効率に影響を与える広範な文書化、試験プロトコル、認証プロセスを必要とします。2024年6月に中国が新たなGMトウモロコシと大豆の品種登録リストを発表し、バイオテクノロジーの受け入れが拡大していることを示唆していますが、市場間で異なる規制がグローバルなサプライチェーンに影響を与え、追加の運営上の複雑さをもたらしています。FDAのバイオエンジニアリング食品開示基準は、GM感応市場での消費者の選択を可能にしながら、義務的な報告、文書化、検証プロセスを通じて追加のコンプライアンス要件を生み出しています。これらの基準は、コンプライアンスを維持するためのトラッキングシステム、ラベル変更、定期的な監査への投資を必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品種類別:
ミールの優位性がタンパク質革新に直面大豆ミールは2025年の大豆誘導体市場において62.55%を占め、飼料生産における不可欠な役割によって牽引されています。アジア太平洋地域および中東・アフリカ地域における養鶏業および水産養殖業の成長が、大豆ミール製品への需要を支えています。発酵技術の改善により大豆ミールの消化性が向上し、メーカーはブロイラー飼料配合における価格引き上げが可能となっています。消化性の向上により、大豆ミールは動物栄養における主要なタンパク質源として確立されており、特に飼料効率が重要な商業的養鶏事業においてその地位を占めています。
大豆タンパク質市場は2031年までに4.83%のCAGRで成長すると予測されており、フレキシタリアン消費者向けのテクスチャード植物性タンパク質、栄養バー、乳製品代替品の生産増加によって牽引されています。ナノカプセル化技術による利便性と生物学的利用能の向上が、強化された液体製剤に恩恵をもたらしています。大豆油市場はリニューアブルディーゼル需要の影響をますます受けており、USDAのデータによると、バイオ燃料に使用される米国産大豆油の割合は2001年/02年の1%未満から2022年/23年には46%に上昇しています。大豆ミルクはアジアで安定した需要を維持する一方、北米および欧州における新たな強化飲料の発売が市場成長に寄与しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


性質別:
供給制約の中での有機プレミアム従来型大豆は2025年に82.60%の市場シェアを保持し、有機品種はCAGR 7.66%で成長しています。従来型生産は、遺伝子工学的種子と精密農業を含む技術的進歩から恩恵を受けており、播種率の最適化により収量効率とコスト競争力が向上しています。これらの技術を導入した農家は、生産性の向上と1ヘクタールあたりの投入コストの削減を報告しています。有機セグメントは、除草剤の選択肢の制限と複雑な害虫管理要件という課題に直面しています。
有機生産者は、作物の健全性を維持するために輪作、生物的防除、機械的雑草管理戦略に依存しなければなりません。しかし、非GMO製品に対する消費者需要の増加は、供給制約にもかかわらずその成長を支えています。有機大豆のプレミアム価格設定は、低い収量と高い生産コストを相殺することが多いです。契約生産が有機セグメントを支配しており、生産者と購入者に価格安定性と品質保証を提供しています。これらの契約には通常、特定の生産プロトコルと納品スケジュールが含まれており、一貫したサプライチェーン管理を確保しています。
形態別:
液体用途がイノベーションを牽引固体誘導体は2025年に65.90%の市場シェアを維持し、飼料・加工食品産業へのバルクミールとタンパク質の出荷により牽引されています。これらの製品は強化された棚安定性を提供しており、アジア市場への長距離輸送に不可欠です。固体誘導体の優位性は、液体代替品と比較した取り扱いの容易さ、保管効率、低い輸送コストによってさらに強化されています。液体誘導体は2031年にかけて年率7.16%で成長すると予測されており、機能性飲料の導入と臨床栄養用途に支えられています。
研究によると、ビタミンE、カルシウム、大豆タンパク質ナノ粒子の組み合わせが飲料中のミネラル吸収を改善し、潜在的な治療用途を生み出すことが示されています。液体誘導体の多様性は飲料を超えて医薬品製剤や特化した栄養補助食品にまで及んでいます。非食品セグメントでは、液体大豆リン脂質がナチュラルコスメティクス製品の乳化剤として機能し、クリーンラベル要件に合致しています。パーソナルケア製品における採用の増加は、植物性原料と持続可能な製造プロセスに対する消費者の嗜好により牽引されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
バイオ燃料が従来のパターンを変革動物飼料は2025年の大豆収益の59.50%を占め、アジアの高タンパク質飼料への需要増加により牽引されています。この需要は地域の成長する畜産業と肉消費の増加から生じています。中東では、サウジアラビアとオマーンの配合飼料使用量の増加が、各国が家禽の自給自足を追求する中での大豆ミールのより広範な採用を示しています。これらの国々は国内家禽生産施設を開発し、肉の輸入依存を減らすために現代的な給餌慣行を実施しています。
バイオ燃料セグメントはCAGR 7.99%で成長しており、最も急成長している用途として台頭しています。米国では再生可能ディーゼル能力が2倍になり、ブラジルとカナダの新プロジェクトが需要の増加を示しています。持続可能な航空燃料セクターは、炭素強度要件を条件として大豆油に追加の機会を提供しています。食品・飲料メーカーは植物性代替肉、焼き菓子、強化スナックにおける大豆用途の拡大を続けており、パーソナルケア製品は天然原料要件を満たすために大豆レシチンとステロールを取り入れています。
地域分析
アジア太平洋大豆誘導体市場
アジア太平洋地域は、主に中国の広大な飼料産業により、2025年の市場収益の42.10%を占めた。同地域の優位性は、堅固な農業インフラと増加する家畜頭数によってさらに強化されている。ベトナム、タイ、インドネシアの地域加工業者は、サプライチェーンの最適化とクラッシュマージンの向上を目的として生産能力を拡大している。これらの拡張は、地域市場からの需要増加に対応し、輸入依存度を低減することを目的としている。インドを筆頭とする南アジアでは、家禽生産が二桁成長を遂げており、大豆ミールへの需要が高まっている。インドにおける成長は、タンパク質豊富な食事に対する消費者の嗜好の高まりと、農業開発を促進する政府の取り組みによって支えられている。
欧州・中東・アフリカおよび南米大豆誘導体市場
中東・アフリカ地域は、家禽部門への投資に支えられ、6.73%と最も高いCAGRを示している。サウジアラビアはブロイラーの体重増加を促進するため、配合飼料の使用量を増加させている。2025年2月、AlmunajemsのBalady Poultry Trading Co.はサウジアラビアにおける家禽事業の拡大に3億400万米ドルを投資する計画を発表した。欧州は2025年の森林破壊規制の施行に向けて準備を進めており、これにより調達パターンが森林破壊ゼロ認証サプライヤーへとシフトする見込みである。南米の生産者は栽培面積を拡大しているが、高金利と物流上の制約という課題に直面しており、市場における優位性が制限されている。
北米大豆誘導体市場
北米の農場から燃料に至る統合サプライチェーンは、国内の大豆流通を再編した。再生可能ディーゼルへの需要拡大により、トレーダーは国内の油脂需要と輸出向けミールのコミットメントのバランスを取ることを余儀なくされ、米国は2023年に大豆油の輸入国となった。この変化は、持続可能な燃料代替品と環境規制に対する同地域の関心の高まりを反映している。この転換は新たな市場ダイナミクスを生み出し、国内生産パターントと国際貿易関係の双方に影響を与えている。加工業者はサプライチェーンの効率を維持しながら、これらの変化に対応するよう事業を適応させている。

規制環境
大豆派生品に関する規制要件は、バイオテクノロジー認可、アレルゲン・原材料コンプライアンス、および市場アクセスのための森林破壊デューデリジェンスにますます焦点を当てるようになっている。欧州連合では、遺伝子組み換え大豆イベントが食品・飼料枠組みの下で個別審査に基づき認可され続けており、Commission Implementing Decision (EU) 2026/517(2026年3月施行)およびCommission Implementing Decision (EU) 2026/1185(2026年6月施行)が特定のGM大豆品種を食品、飼料、その他の非栽培用途向けに認可し、輸入依存の派生品サプライチェーン全体で文書化とモニタリングの要件を強化している。
食品用途では、大豆は米国のFD&C Act(第403(w)条)の下で規制対象の主要アレルゲンであり続けており、GRASの地位にかかわらず、大豆タンパク質、レシチン、および関連原材料の表示・製剤慣行を形作っている。東アフリカでは、EACが食用大豆油規格(EAS 297:2024)を更新し、添加物や香味剤に関するCodex参照に合わせることで、この地域内で取引される精製油に対する仕様およびコンプライアンス要件を厳格化した。これらの原材料・規格更新に加えて、欧州向けの認証・バイヤー要件はEUの森林破壊デューデリジェンス要件をますます反映するようになっており、2026年版のEurope Soya Guidelinesは、証明済み大豆の調達および派生品の分別に影響を与える複数年にわたる記録保持・トレーサビリティの規律を組み込んでいる。
バリューチェーン分析
大豆派生品のバリューチェーンは、栽培・原料調達からマーチャンダイジングと搾油を経て、精製原材料および用途チャネルへとつながる。大豆はエレベーターやトレーダーを通じて集荷され、搾油施設で処理される。これが大豆を原油・脱ガム油と大豆ミールに分離する主要な変換ノードである。レシチンは油の脱ガム処理の副産物として回収され、大豆タンパク質濃縮物・分離物は脱脂ミールからのさらなる精製工程を経て、食品、飲料、特殊栄養用途向けに製造される。ADM、Bunge、Cargillなどの統合加工業者が商業規模のスループットを支配し、食品・飼料原材料需要と再生可能ディーゼルに起因する大豆油の需要圧力とのバランスを取っており、派生品の供給可能性を最終用途需要だけでなく搾油経済性に結びつけている。
物流とコンプライアンスは依然として主要な制約要因とコストドライバーである。港湾・内陸輸送能力、鉄道の利用可能性、および工場のスループットは、タイムリーな供給を制約する可能性があり、油の配分がバイオ燃料へシフトすることで、需給が引き締まる時期には食品用油やレシチンの調達配分リスクが生じる可能性がある。米国では、American Soybean Associationが2023年以降に複数の新規または拡張された搾油工場が稼働し始めたことを報告しており、さらに追加のプロジェクトが計画中であることから、国内加工の耐性を確保するために能力増強がどのように活用されているかが浮き彫りになっている。同時に、欧州向けフローに関連するトレーサビリティおよびデューデリジェンス要件が、分別・監査・文書化の負担を高めており、南米および北米における識別保存型調達プログラムとモニタリングされたサプライヤーネットワークの重要性が増している。
競争環境
大豆誘導体産業は中程度の集中度を維持しており、Cargill、ADM、Bungeが相当な圧搾能力を保有しており、これが参入障壁と競争ダイナミクスに影響を与えています。加工業者は再生可能ディーゼルパートナーとの低炭素原料契約の確保に積極的に取り組んでいます。市場は加工能力の拡大を経験しており、South Dakota Soybean Processors, LLC(SDSP)が2025年2月にサウスダコタ州ミッチェル近郊にマルチシード加工工場を建設すると発表したことがその例です。この施設は年間3,500万ブッシェルの大豆を加工し、高油分種子作物100万トン相当を処理します。
トレーサビリティへの投資が市場における主要な差別化要因となっています。BungeはブラジルのEUおよび英国のデューデリジェンス要件を満たす優先地域における間接サプライヤーの完全なモニタリングカバレッジを達成しました。業界参加者は、森林破壊フリーコンプライアンスを検証し、リスク意識の高い市場でのプレミアム価格設定を確保するために、衛星画像、ブロックチェーン、マスバランス監査を実施しています。
製品の多様化が市場ダイナミクスを再形成しています。加工業者は、低下した圧搾マージンに対抗するために、プレミアム発酵ミール、有機・非GMOタンパク質、化粧品グレードのレシチンを開発しています。植物性代替肉生産向けの大豆タンパク質単離物と栄養補助食品向けのステロール豊富な画分への戦略的投資は、不利なコモディティサイクル時の収益性向上を提供しています。
大豆誘導体産業のリーダー企業
Archer Daniels Midland Company
Bunge Limited
CHS Inc.
Cargill Incorporated
Louis Dreyfus Company BV
- 注:主要企業の掲載順は順位を示すものではありません。
大豆誘導体市場
- Archer Daniels Midland Company
- Bunge Limited
- Cargill, Incorporated
- Ag Processing Inc.
- Louis Dreyfus Company B.V.
- CHS Inc.
- Wilmar International Limited
- Fuji Oil Holdings Inc.
- The Scoular Company
- The Nisshin Oillio Group Ltd.
- Xinrui Group
- Devansoy Inc.
- Burcon NutraScience Corporation
- SLC Agricola
- Vicentin SAIC
- Viterra Limited
- Marubeni Corporation
- Amaggi Group
- Caramuru Alimentos S.A.
- Shandong Saigao Group Corporation

市場機会と将来展望
プロセスイノベーションと高付加価値の分留により、コモディティの搾油出力を差別化された食品、飼料、産業用原材料へと変換する機会が生まれている。2026年1月に発表された学術研究では、パルス超音波処理と特定の酵素を組み合わせた統合型酵素大豆処理アプローチが説明されており、細胞壁の分解を加速し、ネイティブなタンパク質機能性を保持しながらストリームを分離し、熱変性や溶媒変性を伴わずに油体と炭水化物を回収するというものである。この種の経路は、飲料および臨床栄養における機能性大豆タンパク質の製品開発の余地を支え、溶媒処理を削減し同じ大豆原料からの収率を向上させるというメーカーの目標に合致している。
第二の機会分野は、大豆おから、大豆ホエー、大豆殻、ミールにわたる循環型副産物の高付加価値化であり、統合バイオリファイナリー構想が加工拠点をゼロウェイストシステム、そして加工豆1トン当たりのより高い収益へと導く。商業的な動きもこの特殊派生品における機会を強化している。Bungeは2026年3月にIFFの大豆タンパク質濃縮物、レシチン、搾油事業の買収を完了し、ブランド化された機能性原材料へのアクセスを拡大し、トレーサブルで仕様主導型の供給に依存する食品・飲料顧客向けの下流製剤能力を強化した。森林破壊デューデリジェンスおよび非GMOまたは分別調達に関連するトレーサビリティプログラムと合わせて、これらの動きは、原材料精製、文書化システム、食品グレードと燃料関連の油需要の両方に対応する多出力加工構成への投資を支えており、特殊派生品の供給可能性を損なうことなく実現している。
Recent Industry Developments in 大豆誘導体市場
- 2026年7月:Bungeは、再生可能燃料生産向けにAcelenへ大豆油を供給する契約を発表した。この取引は大豆油需要を燃料セクターの引き取りとより緊密に結びつけ、食品、飼料、エネルギー需要が競合する中で搾油業者にとって長期原料契約の重要性を再確認させるものである。
- 2026年3月:Bungeは、Response、Alpha、Procon、Solecブランドを含む、IFFの大豆タンパク質濃縮物、レシチン、搾油事業の買収を完了した。この取引はBungeの高付加価値大豆原材料における地位を拡大し、一貫した機能性、仕様、トレーサビリティを求める食品メーカーへの対応力を強化する。
- 2024年9月:ADMは、非GM能力を追加するため、ハンガリーにおける複数種子・コーン胚芽搾油施設の買収に合意した。この契約は識別保存型調達を支え、非GMO要件および進化するデューデリジェンス要件を管理する顧客向けに、欧州における追加的な加工拠点を提供する。


大豆誘導体市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、大豆誘導体市場は、大豆を圧搾およびさらなる加工によって製造された製品の価値として定義され、主要地域における食品、飼料、および産業用途向けに販売されるものを対象としています。
調査範囲の除外事項:農場における大豆栽培の価値、および大豆を原料としない非大豆代替投入物は除外しています。
セグメンテーション概要
- 製品種類別
- 大豆ミール
- 大豆油
- 大豆タンパク質
- 豆乳
- その他
- 性質別
- 従来型
- 有機
- 形態別
- 固体
- 液体
- 用途別
- 動物飼料
- 食品・飲料
- ベーカリー・菓子
- 飲料
- その他の食品・飲料
- バイオ燃料
- パーソナルケア・化粧品
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、大豆の供給、圧搾活動、および貿易フローに関する事実基盤の構築から始まります。これらのシグナルが、市場で現実的に利用可能な誘導体産出量を説明するためです。USDAデータセット、FAOSTAT、UN Comtrade、世界銀行の商品価格シリーズ、ならびに税関および港湾統計などの公開情報源を用いて、数量と価格の方向性を裏付けています。
その後、大規模な加工業者および原料サプライヤーの企業開示資料や投資家向けプレゼンテーション、業界団体のウェブサイト、および信頼性の高い報道を精査し、誘導体の構成、需要の誘因、および典型的な価格動向を把握します。必要に応じて、企業財務情報、ニュースおよび財務追跡、特許データベース、ならびに方向性に関する主張を相互確認するための輸出入貨物レベルデータベースに関する有料サブスクリプションも参照しています。このデスクソースリストは例示的なものであり、データ収集、検証、および明確化のために他にも多数の参考資料を使用しています。
一次インタビューおよびサーベイ
一次調査は、圧搾歩留まり、誘導体価格スプレッド、およびマージンが変化した際の食品・飼料・燃料間における需要シフトに関するデスク上の前提を検証するために活用されています。公開情報の空白を埋めるため、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる加工業者、流通業者、エンドユーザー、および業界アドバイザーと対話を行い、同一の論点を複数の角度から再確認しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | 最高経営幹部(CXO):16% | アジア太平洋地域:41% |
| 中位層:43% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ地域:32% |
| 中小規模プレイヤー:20% | マネージャー:53% | 南北アメリカ地域:27% |
市場規模算定と予測
規模算定は、大豆生産量、圧搾量、および貿易データを用いて主要誘導体の潜在的産出プールを再構築し、誘導体別の観測価格レンジを用いて価値に換算するトップダウンロジックで構築されています。合計値を現実的に保つため、サンプリングされたサプライヤーの収益構成、数量に関する地域チャネルのフィードバック、およびいくつかの主要国における推定費量に価格(トン当たり)を乗じた値などの選択的なボトムアップ検証によってモデルを裏付けています。
この市場において特に重要なインプットとしては、大豆圧搾設備の稼働率、油分対ミール歩留まり比率、ミールおよび油の輸出入バランス、リニューアブルディーゼル政策シグナルに連動したブレンド需要、ならびに食用油消費動向などの食品用途指標が挙げられます。公開情報が限られている国については、貿易代理指標、近隣市場スプレッド、およびインタビューに基づくシェア分割を用いてギャップを補い、グローバルのマスバランスを損なわないことを確認するために計算を再実行しています。
予測については、需要と価格が収穫結果や燃料義務化の変化によって変動し得るため、短期時系列平滑化による価格シナリオ分析に依拠しています。成長に関する前提は一次回答者と共に検討され、予測が単一の積極的なケースではなく、実現可能な圧搾拡大、現実的な需要代替、および期待される価格正常化に基づいたものとなるよう維持されています。
データ検証と更新サイクル
最終的な市場価値が単一のデータセットや一つのインタビューに左右されないよう、検証は複数の層で実施されています。アウトプットは、世界の大豆圧搾合計量、貿易パリティ価格、および主要消費地域の需要パターンなどの独立したシグナルと照合され、差異は数量要因または価格要因のいずれかに遡って追跡されます。
最終承認前に、別のアナリストが異常値を精査し、特に地域が供給または政策ニュースによって裏付けられない急激な変化を示す場合には、主要な前提が再検証されます。レポートは年次サイクルで更新され、重要なイベントが発生した際には中間更新が実施されます。その後、クライアントが最新の見解を受け取れるよう、最終的な納品前レビューが完了します。
Mordor Intelligenceの大豆誘導体市場規模と他の公表推計値との比較
大豆誘導体の公表市場価値が一貫性を欠いて見える場合があるのは、各機関が必ずしも同一の誘導体バスケットを集計しているわけではなく、基準年や価格設定の慣行も異なるためです。この差異は通常、圧搾産出物が収益にどのように換算されるか、どの最終用途が計上されるか、および価格前提がどの程度迅速に更新されるかによって説明されます。
一般的なギャップの要因として、モデルが市場をミールや油などの圧搾産出物の限定的なセットとして扱うか、より広範な大豆系原料や川下用途も加算するかという点が挙げられ、後者は数値を膨らませる可能性があります。また、単年のスポット価格と年間平均価格の使用、換算における通貨タイミングの違い、あるいはリニューアブルディーゼルの波及効果に対する保守的対積極的な予測の違いからも差異が生じます。Mordor Intelligenceによる本推計では、前提を観測可能な圧搾・貿易シグナルに近い形で維持しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 287.98 ビリオン 米ドル(2026年) | |
| グローバルコンサルタント会社A | 278.13 ビリオン 米ドル(2024年) | 基準年と予測期間が異なり、価格および数量の積み上げが地域をまたいだ圧搾産出量の確認に明確に結び付けられていません。 |
| 業界出版社B | 262.20 ビリオン 米ドル(2024年) | 大豆由来品目に対してより広範な包含表現を使用しているように見受けられる一方、食品・飼料・産業要プール間における二重計上の回避方法が明確にされていません。 |
3つの数値を比較すると、差異の大部分は年度の選択と誘導体バスケットに含まれる品目によって説明され、次いで価格の平均化と換算方法によるものです。数量を圧搾・貿易・歩留まりの実態に基づいて設定し、価格を同一の価値基準に合わせることで、最終的な数値はクライアントが監査・更新可能な再現性のある手順に追跡可能な形で維持されています。


レポートで回答される主要な質問
大豆誘導体市場の現在の規模はどのくらいですか?
大豆誘導体市場規模は2026年に2,879億8,000万米ドルであり、2031年までに3,570億4,000万米ドルに達すると予測されています。
大豆タンパク質の急速な成長を牽引しているものは何ですか?
植物性食品、強化飲料、および肉類代替品に対する需要が、完全なアミノ酸プロファイルとFDAによる乳製品グループ内での認定に支えられ、大豆タンパク質の販売を2031年までに4.83%のCAGRで押し上げています。
大豆誘導体市場で最も急成長している地域はどこですか?
中東・アフリカが家禽セクターの拡大と新たな地域大豆ミール工場により、CAGR 6.73%でリードしています。
大豆誘導体市場で最大のシェアを持つ地域はどこですか?
2025年において、アジア太平洋地域が大豆誘導体市場で最大の市場シェアを占めています。
最終更新日:



