
大豆ミール市場規模およびシェア
Mordor Intelligenceによる大豆ミール市場分析
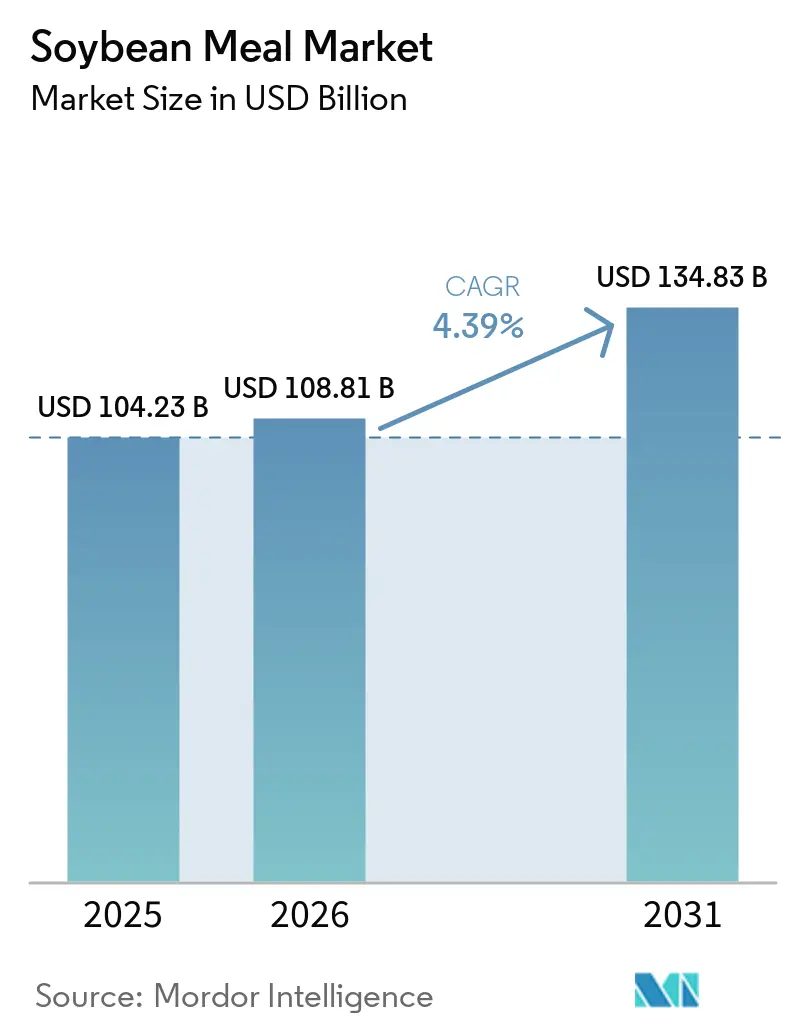
大豆ミール市場規模は2025年にUSD 1,042.3億と評価され、2026年のUSD 1,088.1億から2031年にはUSD 1,348.3億に達すると推定されており、予測期間(2026年~2031年)中のCAGRは4.39%です。この軌跡は、費用対効果の高いタンパク質原料に対する世界的な需要の底堅さと、追加的な大豆搾油能力を促進する再生可能ディーゼル政策の影響力の高まりを反映しています。EUの森林破壊防止規制が貿易業者に原産地トレーサビリティの認証を求める中、サプライチェーンは再編されており、アジア太平洋地域における水産養殖の成長は、商品価格の変動にもかかわらず相当規模の輸入フローを維持しています。2024年の米国大豆ミール輸出量が1,440万メートルトンという記録を達成したことは、拡大した油脂主導の搾油マージンによって生じた余剰ミールを市場が再配分する能力を示しています。同時に、マイコトキシン管理コストや気象関連の生産変動が引き続き営業マージンを圧迫しており、加工業者は品質保証と物流最適化への投資を促されています。
主要レポートのポイント
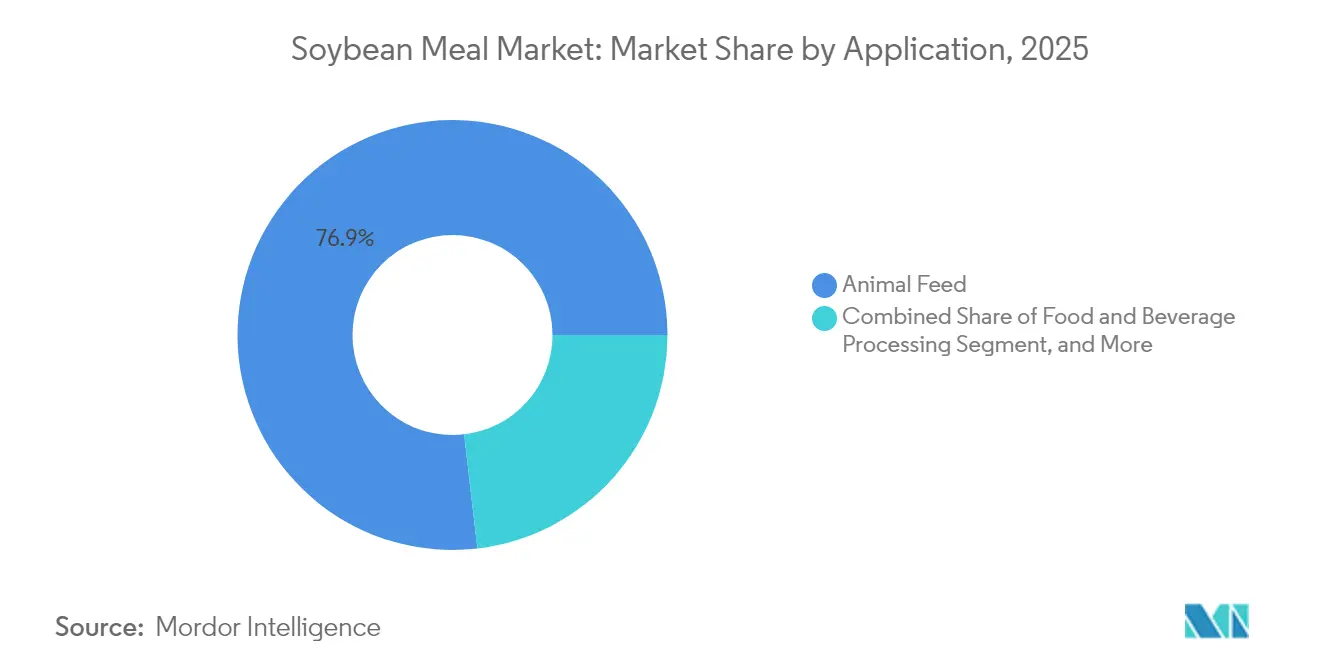
- 用途別では、飼料が2025年の大豆ミール市場シェアの76.85%をリードし、工業用およびバイオベース製品は2031年までに5.63%のCAGRで拡大すると予測されています。
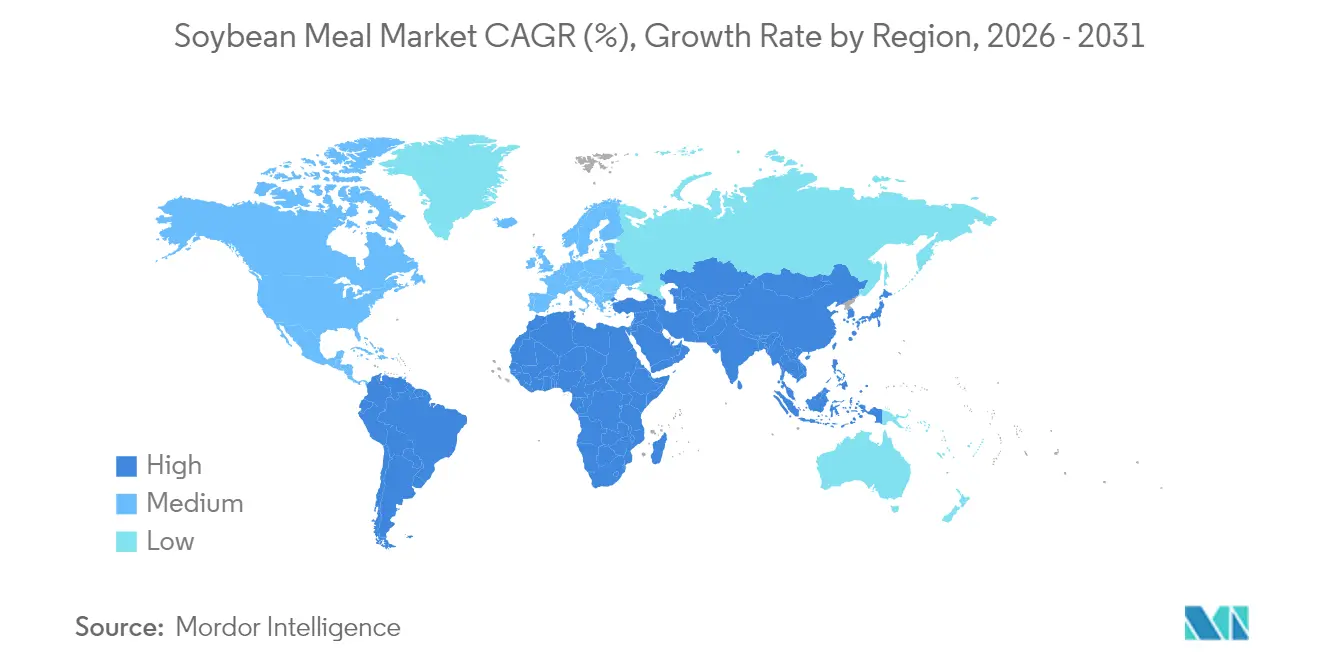
- 地域別では、アジア太平洋が2025年に38.02%の金額シェアで首位を占め、同地域は2031年までに5.96%のCAGRで最も速い成長が予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高タンパク飼料配合に対する需要の増加 | +1.2% | 世界規模;アジア太平洋および北米に集中 | 中期(2~4年) |
| 水産養殖飼料能力の拡大 | +0.8% | アジア太平洋が中核;南米への波及 | 長期(4年以上) |
| バイオ燃料の成長による大豆搾油量の追加増加 | +1.0% | 北米およびEU;ブラジルへの拡大 | 短期(2年以内) |
| 森林破壊防止調達義務が世界の貿易ルートを再編 | +0.4% | EUを中心に世界的な影響 | 中期(2~4年) |
| リアルタイムデジタル商品プラットフォームによる取引・物流コストの低減 | +0.3% | 世界規模;先進市場での早期導入 | 長期(4年以上) |
| 昆虫・大豆ミール混合飼料の採用による大豆ミール全体の利用促進 | +0.2% | 欧州および北米;アジアでの試験導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高タンパク飼料配合に対する需要の増加
飼料は畜産生産コストの60~70%を占めており、配合業者は単価当たりのアミノ酸供給量を最大化するタンパク質原料を求めています。大豆ミールは新品種において平均37.7%の粗タンパク質を提供し、バランスの取れたアミノ酸プロファイルを一貫して提供することで、精密な家禽・豚用飼料における優位性を強化しています。ブロイラー用飼料は、2017年から2022年の間に21.5%増加した後、家禽飼料に使用されるミールの66.2%を吸収しています。東南アジアにおける食肉消費の急速な増加がこの需要を増幅させており、大豆品種の遺伝的改良が変動する植物性代替品に対する消化率の優位性を高めています。
水産養殖飼料能力の拡大
水産養殖は最も急成長している動物性タンパク質セクターであり、エビ、ティラピア、ナマズ用の飼料は消化率とアミノ酸ニーズを満たすために通常30~35%の大豆ミールを含んでいます。メキシコのエビセグメントだけでも、飼料メーカーのVimifosが大豆豊富な配合で地元市場シェアの21%を獲得しており、相当量の米国産大豆ミールを消費しています。[1]アイオワ大豆協会、「大豆需要見通し2025」、iasoybeans.com 発酵ミールの変種は抗栄養因子を低減し飼料転換率を改善し、押出加工技術のアップグレードがさらに消化率を高め、昆虫タンパク質の実験にもかかわらず大豆ミールの役割を確固たるものにしています。
バイオ燃料の成長による大豆搾油量の追加増加
再生可能ディーゼルに関する政策により米国の大豆油需要が拡大し、圧搾マージンに占める油の割合が上昇するとともに、2023年以降30%超の設備能力拡張が進んでいる。再生可能ディーゼル1ガロンの生産により副産物として大豆ミールが約6.5ポンド生成され、輸出および国内飼料市場向けの供給量が増加している。ADMをはじめとする圧搾業者は、プレミアムクレジットインセンティブを活用すべく設備増強を加速させており、油が価格プレミアムを享受する局面においても豊富なミール生産量を確保している。[2]Reuters, "China Approves Bunge-Viterra Deal," reuters.com
森林破壊防止調達義務が世界の貿易ルートを再編
2025年12月に発効するEU規制により、輸入業者は森林破壊のない原産地を証明することが義務付けられ、認証済み貨物にはメートルトン当たりUSD 2~5のコストが加算され、ブロックチェーンを活用したバッチ追跡が奨励されています。Bungeは南米の16,000以上の農場の位置情報を取得し、早期採用者が価格プレミアムを獲得する中、18万5,000メートルトンの適合大豆ミールをタイに出荷しました。衛星で検証されたサプライチェーンを持つサプライヤーが優位性を獲得し、ブラジル、アルゼンチン、パラグアイからEUおよび英国への長年確立された貿易フローが再編される可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 気象およびバイオ燃料政策による大豆価格の変動 | -0.9% | 世界規模;南米および北米で深刻 | 短期(2年以内) |
| 品質規制を強化するマイコトキシン汚染事案 | -0.5% | 世界規模;アジア太平洋およびサハラ以南アフリカで最も高い | 中期(2~4年) |
| 代替高タンパクミールとの競合 | -0.4% | 世界規模;欧州および北米で顕著 | 長期(4年以上) |
| 土地利用変化に関連する大豆ミールを対象としたESG連動型金融 | -0.3% | EUおよびOECD金融市場、世界的な波及効果あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
気象およびバイオ燃料政策による大豆価格の変動
干ばつ、洪水、通貨変動が価格変動を激化させ、飼料配合業者の調達を複雑にしています。ブラジルの洪水により2024年のリオグランデドスル州の作物が271万メートルトン削減され、米国の2025年1月のWASDEレポートは収量の下方修正幅が予想より小さかったことで先物市場を驚かせ、世界在庫が記録的な高水準に近づく中でも強気の上昇を引き起こしました。再生可能ディーゼル需要は国内油脂供給を逼迫させることで変動を増幅させ、搾油業者はマージンのヘッジを積極的に行うことを余儀なくされ、川下のミール購入者のリスクが高まっています。
品質規制を強化するマイコトキシン汚染事案
世界的な調査では飼料サンプルの88%に少なくとも1種類のマイコトキシンが含まれており、中国の大豆ミールでは1キログラム当たり47マイクログラムのゼアラレノン汚染が70%の割合で検出され、コストのかかる監視プログラムが求められています。米国産ミールは一貫してより清潔な検査結果を示しており、安定した品質を求めるアジアのバイヤーに影響を与えていますが、輸入基準の普遍的な厳格化により、輸出業者はどこでも迅速検出キットと統合的な改善戦略への投資を余儀なくされており、これにより納品コストにメートルトン当たりUSD 1~3が加算される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
飼料が加速し、工業用およびバイオベース製品が成長ポテンシャルを示す飼料は大豆ミール市場の基盤であり続け、2025年の金額の76.85%を占めています。ブロイラーインテグレーターは、リジンベースのタンパク質代替品が頭打ちになる中で大豆ミールの配合量を増やし、基準年における大豆ミール市場規模へのUSD 801.1億の貢献を支えています。豚用飼料では、飼料グレードのアミノ酸採用の増加により数量が減少しましたが、精密栄養配合がバランスの取れたタンパク質コーティングに傾く中、全体的な飼料効率の向上が需要を維持しました。水産養殖飼料は、消化率を向上させる酵素強化ミールにより飼料ブロック内で最も速く成長し、アジアの輸入貨物への強い依存を強化しています。
工業用およびバイオベース用途は、メーカーが接着剤、潤滑剤、屋根用シーラントに大豆ミールの再生可能タンパク質および繊維成分を活用するにつれ、全用途の中で最も速い5.63%のCAGRで成長すると予測されています。アイオワ大豆協会と消費者ブランドとのパートナーシップはすでに大豆ベースのバー・チェーンオイルを商業化しており、Airable Research Labのパイロットプロジェクトは風力タービン複合材への用途拡大を目指しています。これらの取り組みが拡大するにつれ、2031年までに大豆ミール市場規模の9.72%のシェアを獲得し、搾油プラントの引き取り戦略に柔軟性を加え、飼料主導の需要サイクルを緩和する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


地域分析
アジア太平洋地域の大豆ミール市場
アジア太平洋地域は2025年の市場価値の38.02%を占め、2031年にかけて大豆ミール市場は5.96%のCAGRで拡大すると予測されている。中国は2024年に8,060万メトリックトンの大豆ミールを消費した一方、飼料効率の改善および病発生後の養豚頭数の正常化に伴い、家畜飼料生産量はわずかに縮小した。ベトナム、フィリピン、バングラデシュはいずれも輸入量を増加させており、インドの国内使用量770万メトリックトンは、酪農・家禽・水産養殖セグメントにおけるタンパク質摂取量の増加を示している。東南アジアの水産養殖施設が規模を拡大するにつれ、地域の搾油業者は需要に追いつくことが困難となっており、価格変動が激しい環境下においても輸入の持続的な増加が見込まれる。
北米の大豆ミール市場
北米は、高能力の搾油ネットワークと拡大するバイオ燃料政策を通じて、世界的な供給の中核を担っている。米国の大豆搾油量は2024年に6,560万メトリックトンに達し、前年比5.4%増となった。また、中西部の新規プラントにより、2026年までに1日当たりの処理能力がさらに14億ブッシェル増加する見込みである。バートレット社のカンザス州における3億7,500万米ドルの施設などの資本プロジェクトは、再生可能ディーゼルを目標とした官民連携の方向性を示しており、これはメキシコ、カナダ、およびアジアのバイヤ向けに利用可能な国内ミール余剰量の拡大に直結している。
南米および欧州の大豆ミール市場
南米は大規模な生産量と物流の多様化を兼ね備えている。ブラジルは2024年に4,240万メトリックトンの大豆ミールを生産し、2,120万メトリックトンを輸出した。これは通貨安および北部アーク港湾インフラの改善によって支えられた。アルゼンチンの搾油量は干ばつからの回復を経て37%増の4,240万メトリックトンに反発し、輸出税の引き下げとパイプラインの整備によって生産能力が回復したことで、最大輸出国の地位を取り戻した。パラグアイとウルグアイは、河川・鉄道投資を活用してアジアの需要を取り込みながら、規模は小さいながらも着実に拡大している。しかしながら、政策の安定性、輸送上のボトルネック、およびEUの持続可能性基準の変化が、世界の大豆ミール市場シェアに対する同地域の長期的な貢献を左右することになる。

規制環境
大豆ミールの取引および使用に影響を与える規制は、輸入規制、サステナビリティ・デューデリジェンス、飼料安全要件への焦点をますます強めている。欧州連合では、欧州委員会が大豆製品(HSコード2304を含む)に対してEU森林破壊防止規則(EUDR)を実施しており、2025年12月からEUに出入りする大豆関連の出荷についてデューデリジェンス声明と区画レベルのトレーサビリティを義務付けている。FEFACによる業界ガイダンスは、飼料事業者がコンプライアンスをどのように文書化し、原産地リスクの違いに対処するかを形作っている。
主要な需要市場全体で、ライセンス制度と国境措置は引き続き市場アクセスと文書要件を形作っている。インドネシアは2026年5月に大豆ミールの輸入ライセンスを拡大し、貿易省からの輸入承認(PI)に加えて農業省からの輸入推奨を要求するようになり、これにより指定輸入業者への輸入実行のシフトを促す手続きが追加された。中国では、大豆ミールの自動輸入ライセンス(AIL)カタログの更新が2025年1月に発効した一方、関税運用は米国原産の物流にとって引き続き注視点となっている。中国は2025年11月、米国産農産物に対する10%の基本相互関税を維持しつつ、追加の報復措置を停止した。
バリューチェーン分析
大豆ミールのバリューチェーンは、大豆栽培および調達から始まり、貯蔵と商取引を経て、油糧種子圧搾(溶剤法または機械圧搾法)へと進み、そこで大豆油の副産物としてミールが生産される。圧搾の採算性は、バイオ燃料主導の大豆油需要と密接に結びついており、これがスループットを高め、ミールの供給量を増加させている。米国では、USDAの2026年3月のWASDEが2025/26年度の圧搾推定量を25億7,500万ブッシェルに引き上げ、大豆ミール収率は2026年1月に1ブッシェルあたり47.57ポンドという記録を樹立し、加工効率と規模がいかにミール供給量の拡大につながるかを浮き彫りにした。
下流では、大豆ミールはバルクターミナル、トレーダー、飼料原料ブレンダーを通じて、養鶏、養豚、酪農、養殖業向けの配合飼料メーカーに流通するほか、バイオベース製品向けの小規模な工業用チャネルにも供給される。主要原産国での輸出物流と港湾パフォーマンスは依然として重要な要素である。ブラジルの2026年6月の大豆ミール輸出量は260万トンに達し(前年同月比36.8%増)、南米の港湾および貨物輸送状況が輸入市場への即納供給をいかに形作るかを反映している。買い手がトレーサビリティと汚染物質管理の厳格化を求める中、コンプライアンスと品質保証はサプライチェーン全体でより組み込まれるようになり、EUDRなどの要件を満たすためのデジタル追跡と文書化の活用が拡大している。
市場機会と将来展望
新規および拡張された圧搾投資は大豆ミールの供給可能量を増加させると同時に、信頼できる供給と一貫した仕様を求める飼料および工業用需要者に調達・引取機会を生み出している。米国では、Louis Dreyfus Companyがオハイオ州北西部に年間150万メトリックトンの圧搾能力を持つ新しい大豆加工プラント(5億4,100万米ドル、2026年夏開業予定)を発表し、Incobrasaは2026年6月にイリノイ州ギルマンで2億5,000万米ドルの拡張を開始し、能力を年間約1億ブッシェルへと倍増させた。2024/25会計年度における米国大豆ミール輸出量の1,630万メトリックトンという記録的水準とあわせ、これらのプロジェクトは、油脂主導の圧搾インセンティブによってミール量が増加する中で、原産地に紐づいた物流と契約がいかに重要であるかを裏付けている。
サステナビリティおよびトレーサビリティ要件はまた、区分管理された検証済み大豆ミールサプライチェーンおよびそれを支える関連サービスの拡大余地を生み出している。2025年12月からのEUDR実施スケジュールは、トレーダーおよび飼料事業者に区画レベルの文書化、地理位置情報、および管理連鎖データへの投資を促しており、これがEU向け需要に対応する準拠ミールプログラムとプラットフォーム対応のトレーサビリティを支えている。同時に、製品および能力の向上は従来の飼料用途を超えた最終用途経路を広げている。Bankomは2026年6月にセルビアでの拡張を完了し、抽出施設と組織状大豆タンパク質ライン(年間20,000トン)を追加し、加工構成がバルクミール市場を補完する高付加価値タンパク質および機能性成分用途をいかに支えうるかを示した。
Recent Industry Developments in 大豆ミール市場
- 2026年7月:Incobrasaはイリノイ州ギルマンでの大豆加工事業を拡張し、大規模な設備更新を経て能力を年間約1億ブッシェルとした。この規模拡大により、国内飼料業者および輸出チャネル向けの大豆ミール副産物の産出量が増加し、圧搾投資とミール供給拡大の結びつきが強まった。
- 2026年3月:Bungeは、IFFの大豆タンパク質濃縮物、レシチン、圧搾事業の買収を完了した。この取引はBungeの大豆原料ポートフォリオを拡大し、圧搾からより高付加価値なタンパク質・特殊原料への統合を強化し、ミールおよび副産物の最適化戦略を形作っている。
- 2024年12月:The Andersonsは、ヒューストンの輸出施設における拡張計画を推進し、大豆ミール輸出量の増加を支援した。ターミナル能力の向上は、圧搾主導の供給が増加した際に米国産ミールを国際飼料市場へ振り向けるスループットと選択肢を改善する。


大豆ミール市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主に動物飼料および一部の工業用途向けに、大豆圧搾から得られるタンパク質豊富な副産物として世界的に販売・使用される大豆ミールを対象としている。評価額は、取引価格および国内価格のパターンを用いて米ドルで表示される。
対象外の範囲:大豆タンパク質濃縮物、分離大豆タンパク質、発酵大豆粉などの特殊大豆原料は、コモディティミールと高付加価値製剤の混同を避けるため除外している。
セグメンテーション概要
-
用途別
- 飼料
- 食品・飲料加工
- 工業用およびバイオベース製品
-
地域別(生産分析(数量)、消費分析(金額および数量)、輸入分析(金額および数量)、輸出分析(金額および数量)、および価格動向分析)
-
北米
- 米国
- カナダ
- メキシコ
-
欧州
- スペイン
- クロアチア
- フランス
- ドイツ
- ロシア
-
アジア太平洋
- インド
- 中国
- バングラデシュ
-
南米
- ブラジル
- アルゼンチン
- ウルグアイ
-
中東
- アラブ首長国連邦
- サウジアラビア
-
アフリカ
- 南アフリカ
- エジプト
-
北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、地域別の需要プールと供給可能量をマッピングすることから始まり、その全体像を貿易および価格系列で確認できる情報と照合する。生産、圧搾動向、貿易フロー、飼料需要の方向性を把握するために、USDA油糧種子・畜産レポート、FAOSTAT、国連コムトレード、世界銀行コモディティ価格データ、OECD-FAO農業見通しなど公開資料を活用した。
また、圧搾業者および飼料生産者の会社年次報告書や投資家向けプレゼンテーション、港湾統計、税関資料、信頼性の高い農業専門メディアの報道を精査し、前年比の変動を検証した。必要に応じて、企業財務情報およびインテリジェンス、輸出入の積荷レベルのシグナル、ならびにミール収率や品質に影響を与える加工変更を追跡するための特許データベースについては有料サブスクリプションを利用した。このリストは例示であり、調査プロセスにおけるデータ収集、検証、および明確化のために他にも多数の資料を参照している。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、圧搾業者、トレーダー、飼料配合業者、ならびに家禽、豚、反芻動物、水産養殖の飼料チェーン全体にわたる大口バイヤーとともに、モデルの前提条件を検証するために活用した。グローバルな視点を維持するため、輸出拠点と輸入市場の双方でバランスよく議論を行った。このフィードバックにより、価格実現(FOBおよびランデッド調整)、他の油糧種子ミールとの代替行動、ならびに供給逼迫年における需要回復ペースの整合性を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:14% | アジア太平洋:50% |
| 中位層:51% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ:32% |
| 中小規模プレーヤー:17% | マネージャー:58% | 南北アメリカ:18% |
市場規模算定と予測
市場規模の算定は、生産、圧搾、貿易データを地域別の消費量および価格の全体像に再構築し、それを市場価値に換算するトップダウンアプローチを用いて構築した。大豆ミールは明確なトン数系列を持つ取引コモディティであるため、まずボリューム指標を用い、次に地域固有の価格実現ロジックを適用して米ドル合計値を算出した。
主要インプットには、大豆圧搾量、大豆ミール生産量および見かけ消費量、輸出入バランス、畜種別飼料需要指標、ならびに輸出地域と輸入地域間の観測価格スプレッド(運賃およびベーシス効果を含む)が含まれる。小規模市場でデータが断片的な場合は、飼料生産成長率、家畜頭動向、近隣国の貿易パターンなどの代理指標を用いてギャップを補完し、その後一次確認で再度精査した。
予測にあたっては、作物条件、圧搾設備稼働率、飼料需要サイクルの差異を反映するためにシナリオ分析を活用し、最終的な予測パスは業界参加者から聴取したコンセンサス見解に基づいて設定した。また、サンプリングした平均販売単価に推定地域ボリュームを乗じた値やトレーダーとのチャネルチェックなど、選択的なボトムアップ近似値との照合も行い、完全なボトムアップ構築を強いることなく外れ値を調整した。
データ検証と更新サイクル
検証は複数のクロスチェックを通じて実施され、最終値が大豆ミールと連動する実世界のシグナルを追跡するようにしている。アウトプットは、世界の圧搾合計、貿易強度、地域別価格動向、家畜飼料需要の方向性などの独立した指標と比較され、異常な変動は承認前に特定の前提条件まで遡って検証される。
単位、通貨換算、またはタイミングのエラーが見落とされないよう、複数ステップのアナリストレビューを実施している。レュー中に大きな乖離が生じた場合、または主要なイベントが貿易や価格に影響を与えた場合、チームは選定した回答者に再連絡し、影響を受けたインプットを再検証する。レポートは年次で更新され、重要な市場イベントが発生した際には中間更新を行い、クライアントが最新の更新済み見解を受け取れるよう最終納品前の確認作業を完了させる。
Mordor Intelligenceの大豆ミール市場規模と他の公表推計値との比較
大豆ミールの公表市場規模は、同じ年度を参照している場合でも、価格のタイミング、通貨の取り扱い、ミールとして計上される範囲が調査によって異なるため、必ずしも一致するわけではない。また、各モデルが貿易と国内使用をどのように扱うか、および地域間でボリュームと価値が一貫して保持されているかどうかによっても差異が生じる。
大豆ミールの価格は作物条件、運賃、貿易政策によって急速に変動する可能性があるため、この市場では更新タイミングに起因するギャップが一般的に見られる。これは、使用する月と通貨レートによって米ドル合計値が変わり得ることを味する。当社のアプローチは、価格実現を観測可能なFOBおよびランデッド調整に連動させ、Mordor Intelligenceで使用される年次更新サイクルと整合した一貫した換算タイミングおよび分散チェックを適用している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 1,081.81 億米ドル(2026年) | |
| グローバルコンサルタンシーA | 1,249.6 億米ドル(2024年) | より早い基準年と異なる価格ウィンドウを使用しており、貿易および圧搾シグナルを用いたボリュームから価値への照合を行わない、より収益主導の価値構築が見受けられる。 |
| 業界出版社B | 1,033.0 億米ドル(2025年) | 飼料外および特殊用途のユースケースを追加することで広い対象範囲が示唆されており、より長い予測期間には価格推移と需要成長に関する異なるシナリオ設定が組み込まれている可能性がある。 |
推計値の乖離は主にタイミングと対象範囲によって説明され、次いで輸出地域と輸入地域にわたる価格実現の適用方法によるものである。ボリューム、貿易バランス、価格系列を年度ごとに一貫して保持することで、結果として得られる市場価値は再現が容易となり監査もしやすくなる。これは通常、計画立案においてバイヤーが必要とするものである。


レポートで回答される主要な質問
大豆ミール市場の現在の規模はどのくらいですか?
大豆ミール市場規模は2026年にUSD 1,088.1億であり、4.39%のCAGRで2031年までにUSD 1,348.3億に達する見込みです。
大豆ミール市場で最大のシェアを持つ地域はどこですか?
アジア太平洋が2025年の世界収益の38.02%をリードしており、2031年まで最も速く成長する地域とも予測されています。
再生可能ディーゼルが大豆ミール需要にとって重要な理由は何ですか?
再生可能ディーゼル政策は大豆油の使用を促進し、搾油業者の能力拡大を奨励します。追加的な油糧種子加工により、飼料および工業ユーザーが吸収する副産物大豆ミールの量が増加します。
最も速く成長している用途セグメントはどれですか?
バイオ潤滑剤、接着剤、その他の再生可能製品が普及するにつれ、大豆ミールの工業用およびバイオベース用途は5.63%のCAGRで成長すると予測されています。
最終更新日:



