
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 1.73 十億米ドル |
| 市場規模 (2031) | 2.92 十億米ドル |
| 成長率 (2026 - 2031) | 11.04 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる小型UAV市場分析
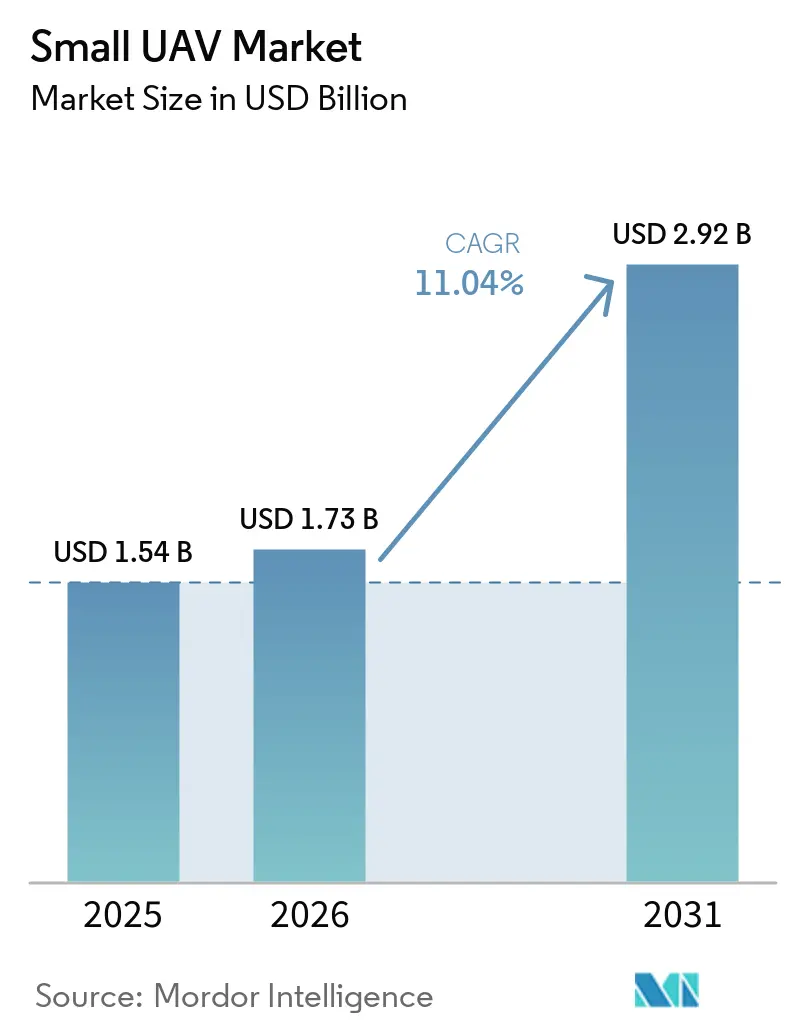
スモールUAV市場規模は2025年に15.4億米ドルと評価され、2026年の17.3億米ドルから2031年には29.2億米ドルに達すると予測されており、2026年から2031年にかけて11.04%のCAGRで成長します。成長の要因は、有人偵察機からコンパクトで消耗品的なプラットフォームへの急速な移行であり、はるかに低い運用コストでリアルタイムの情報を提供します。固定翼機体は現在最大の収益シェアを占めていますが、滑走路への依存を排除し発射サイクルを短縮するハイブリッド垂直離着陸設計への需要が着実にシフトしています。重量クラスの選好も変化しており、2キログラムから20キログラムの間のミニドローンが出荷量を支配する一方、2キログラム未満のナノおよびマイクロバリアントは歩兵分隊内でのポケット発射型偵察用途として普及しつつあります。任務の種類は引き続き多様化しており、情報・監視・偵察(ISR)が依然として数量でリードしていますが、東欧での戦場での実証を経て、徘徊型弾薬を使用した戦闘任務が他のすべての用途を上回るペースで拡大しています。北米は国防総省予算の増加を背景に需要の中心となっており、一方でアジア太平洋地域は中国、インド、韓国が国産生産を加速させる中、最も成長の速い地域として台頭しています。
主要レポートのポイント
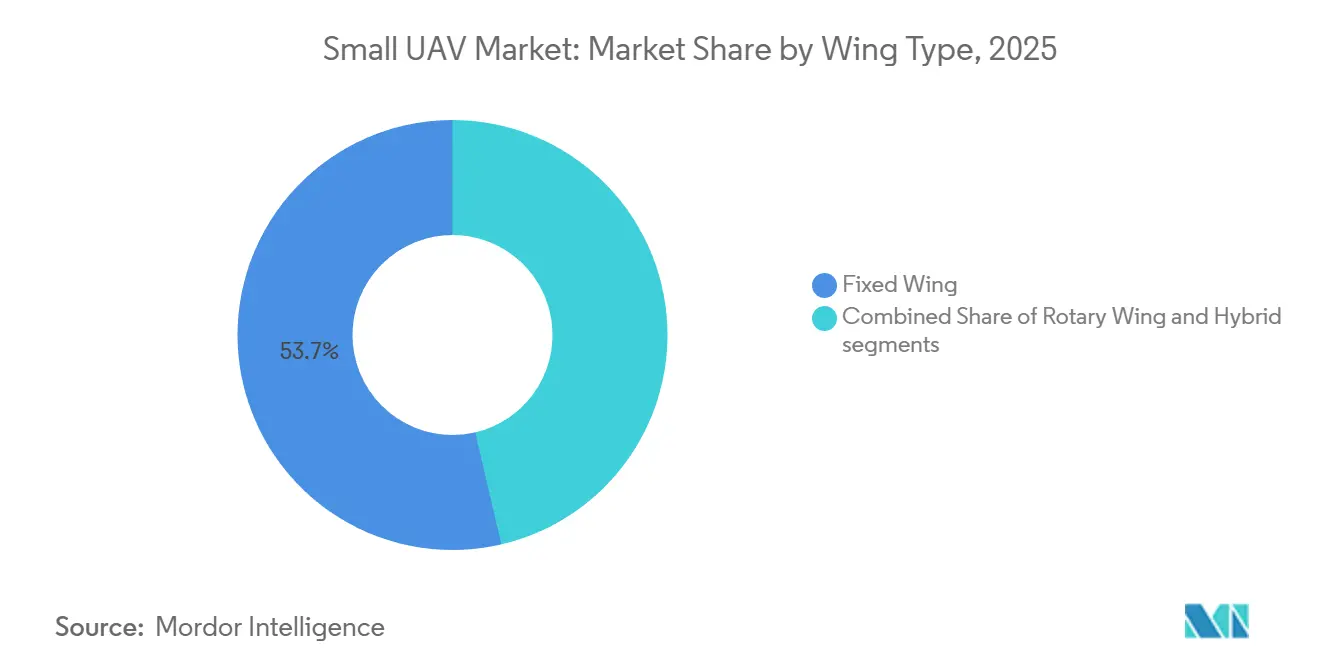
- 翼タイプ別では、固定翼プラットフォームが2025年のスモールUAV市場シェアの53.65%を占め、ハイブリッド垂直離着陸設計は2031年にかけて13.92%のCAGRで拡大すると予測されています。
- サイズクラス別では、ミニカテゴリーが2025年のスモールUAV市場の56.76%を占め、ナノおよびマイクロドローンは2031年にかけて12.45%のCAGRで成長すると予測されています。
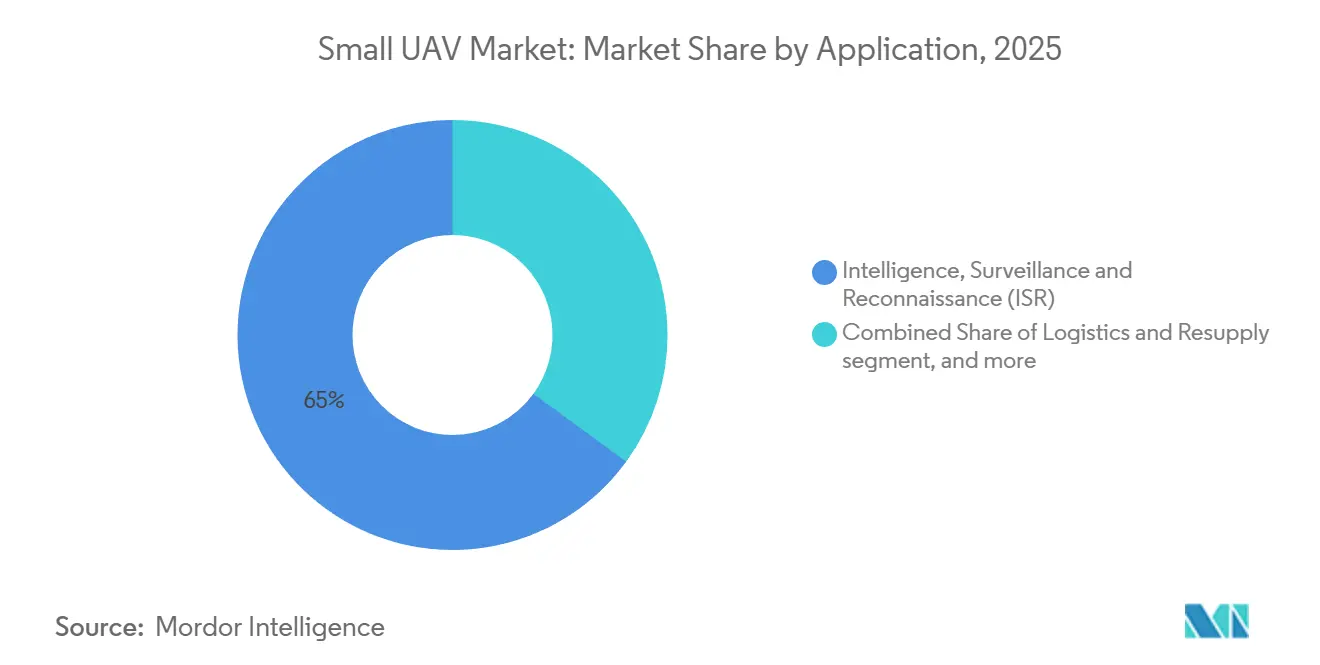
- 用途別では、ISRが2025年に64.98%の収益シェアで支配的でしたが、徘徊型弾薬を展開する戦闘任務は2031年にかけて12.85%のCAGRで成長すると予測されています。
- 推進方式別では、バッテリーシステムが2025年のスモールUAV市場規模の61.89%を占め、燃料電池プラットフォーは2031年にかけて13.83%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に46.91%の収益シェアでリードし、アジア太平洋地域は2031年にかけて12.45%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 競合環境におけるリアルタイムISRへの需要 | +3.2% | 世界規模、北米・欧州・アジア太平洋に集中 | 中期(2〜4年) |
| 有人航空機に対するフォースマルチプライヤーとしての価値 | +2.8% | 世界規模、特に北米および中東 | 長期(4年以上) |
| 国防総省が資金提供する兵士携行型および分隊レベルのドローンプログラム | +2.1% | 北米、NATOの同盟国への波及 | 短期(2年以内) |
| AI対応の自律型スウォーミング能力 | +1.9% | 北米、アジア太平洋 | 中期(2〜4年) |
| GPS拒否環境下でのナビゲーションに関するDARPAプロジェクト | +1.5% | 北米、同盟国への技術移転を含む | 長期(4年以上) |
| 消耗品型徘徊型弾薬の急速な実戦配備 | +2.3% | 世界規模、欧州および中東での早期普及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
競合環境におけるリアルタイムISRへの需要
同等の防空ネットワークは有人偵察機に対して許容できないリスクをもたらすため、旅団指揮官は有人機の飛行時間あたりコストの10分の1で済む小型UAV市場のプラットフォームに依存するようになっています。[1]米陸軍は2025会計年度の将来戦術型無人航空機システムプログラムに4億8,700万米ドルを充当し、レガシーのShadow機を代替するための6時間の持続飛行能力と自動目標認識能力を仕様として定めました。ウクライナからの作戦データによると、2024年に小型ドローンが砲兵目標指定任務の78%を実行しており、キルチェーン完結における中心的役割が確認されています。その結果、調達担当者は、5キロメートルから標的品質の映像を提供するPuma 3 AEのような1キログラム未満のマルチスペクトルペイロードを搭載した消耗品型システムを好む傾向にあります。精巧な有人プラットフォームから量産型ドローンへの予算再配分が、ISRのバリューチェーンを再構築しています。
有人航空機に対するフォースマルチプライヤーとしての価値
ライフサイクル分析によると、小型UAV市場の機体群はヘリコプターに対して10対1の運用コスト優位性を持ち、この比率が部隊設計を再構築しています。[2]RQ-11レイブン4機編成の分遣隊は年間約120万米ドルの運用コストであるのに対し、同等のカバレッジを持つ単一の偵察ヘリコプターは1,200万米ドルかかります。この計算を反映して、米海兵隊は2025年に軽攻撃ヘリコプター飛行隊の退役を開始し、歩兵有機型ドローン中隊への転換を進めています。日本は2027年までにパイロット養成学校を拡充することなく、全13個即応展開旅団にミニUAV小隊を装備する計画です。拡大されたセンサー範囲により、下級士官が数秒以内に精密射撃を要請できるようになり、戦闘効率がさらに向上しています。
国防総省が資金提供する兵士携行型および分隊レベルのドローンプログラム
2025会計年度の米国予算は、兵士携行型偵察および致死性小型空中ミサイルシステムに8億7,430万米ドルを配分し、9名編成の分隊レベルまで能力を押し上げています。AeroVironment社は2024年3月にSwitchbladeドローンを供給する5年間の不定期納入契約を獲得し、すべての分隊が2機の有機型徘徊型弾薬を携行することを確実にしました。DARPAの別途実施した野外試験では、オペレーターの認知負荷が40%低減され、1名の兵士が4機のドローンを同時に制御できることが実証されました。[3]2025年に発行されたNATOの相互運用性基準は、加盟国に対して分隊レベルのドローンデータリンクを戦場管理ソフトウェアと統合することを要求し、調達仕様を統一しています。これらの要件が、25分間の熱画像を提供する33グラムのBlack Hornet 4のようなナノクラス機体への需要を促進しています。
AI対応の自律型スウォーミング能力
米空軍の協調型戦闘航空機プログラムは2025年に、分散型妨害電波で脅威レーダーを無力化する20機の自律型ドローンスウォームを実証し、機上での意思決定を可能にするエッジAIプロセッサの有効性を検証しました。DARPAの2024年の攻撃型スウォーム対応戦術試験では、30機のクアッドコプターが18分で12棟の建物からなる複合施設を制圧し、密集した市街地での協調自律性が証明されました。Anduril社のGhost-XはLatticeソフトウェアを活用して1回のサルボで10機のドローンを7つの目標に割り当て、人間による制御と比較して交戦時間を60%短縮しました。[4]中国の人民解放軍は2024年の沿岸演習で同様の発射を公開し、技術の急速な普及を示しました。防衛機関はアルゴリズムの更新を受信できるソフトウェア定義型プラットフォームを重視するようになっており、競争優位がAI中心のベンダーへと傾いています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバー・電子戦の脆弱性と対無人航空機システムの普及 | -2.1% | 世界規模、欧州および中東で深刻 | 短期(2年以内) |
| 短い持続飛行時間と限られた致死性ペイロード | -1.4% | 世界規模、アジア太平洋の長距離任務に影響 | 中期(2〜4年) |
| 輸出規制(ITAR・MTCR)上のハードル | -0.9% | 北米・欧州の輸出国、中東・アフリカの輸入国 | 長期(4年以上) |
| 半導体およびリチウムイオン電池のサプライチェーンリスク | -1.2% | 世界規模、アジア太平洋の製造拠点に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サイバー・電子戦の脆弱性と対無人航空機システムの普及
敵対勢力は妨害装置、レーザー、サイバー攻撃を用いて小型UAV市場の有効性を損なわせており、メーカーは各ユニットに8,000〜12,000米ドルを追加する暗号化・周波数ホッピング無線への投資を余儀なくされています。ロシアのPole-21システムは2024年にウクライナ前線でGPSを50メートルCEPまで劣化させ、クアッドコプターのリンクを切断したため、NATOは耐妨害義務を発動しました。米海軍大学院は、機械学習(ML)妨害装置が試験においてドローン制御リンクの92%を自律的に遮断したことを実証し、AI駆動の対無人航空機システムネットワークの到来を予告しました。指向性エネルギー兵器も成熟しつつあり、イスラエルのDrone Domeレーザーは2025年に1ショットあたり限界コスト2米ドルで1,000回の迎撃を達成しました。高い損耗リスクにより、購入者は生存性向上のための費用を負担するか、ドローンを消耗品として扱うかの選択を迫られ、利益率が圧迫されています。
短い持続飛行時間と限られた致死性ペイロード
バッテリー駆動の機体は滞空時間が90分を超えることはほとんどなく、発射チームが目標から20キロメートル以内で運用しない限り、深部攻撃や持続的ISR任務は困難であり、敵の砲火にさらされるリスクがあります。陸軍の2024年RQ-11評価では、滞空時間不足を理由に出撃の40%が中止となり、6時間の持続飛行を目標とした燃料電池の研究開発が加速しました。Intelligent Energy社の800ワットモジュールは2025年の試験で5.2時間を達成しましたが、1.8キログラムの重量増加によりペイロードの余裕が減少しました。弾頭質量も致死性を制約しており、0.5キログラムのSwitchblade 300の炸薬は軟目標にのみ有効であるのに対し、18キログラムのSwitchblade 600は車両輸送が必要で歩兵の携行性が制限されます。市場は超軽量ナノ機体と重量のあるミニUAVに二極化しており、どちらも作戦要件を完全には満たさないため、普及が抑制されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
翼型別:
ハイブリッド設計が滑走路不要の任務を加速ハイブリッドVTOLプラットフォームは13.92%のCAGRで拡大しており、機体アーキテクチャの中で最も速いペースを示しています。陸軍と海軍は、カタパルトや回収ネットなしに発射できるドローンを求めており、これは簡易基地や艦船甲板において決定的な利点となります。固定翼機体は長時間持続ISRの強みにより2025年収益の53.65%を依然として生み出し、小型UAV市場でのセグメントリードを確固たるものにしています。しかし、Textron社のAerosonde HQのようなティルトローターは、海況にかかわらず小型艦艇に着艦できるという理由から海上契約を獲得しており、これは固定翼UAVには不可能な能力です。
ハイブリッド構成は垂直発射により瞬時に目標に対応できるため、次世代徘徊型弾薬でも支配的です。AndurilのRoadrunnerは垂直に離陸し、マッハ0.6で100分間飛行し、VTOL発射の柔軟性とジェットの持続飛行能力を組み合わせています。制御された回収を要求するNATO STANAG 4703耐空性規則への準拠も、狭い着陸帯に垂直降下できるプラットフォームを有利にしています。[5]その結果、アナリストはハイブリッドモデルが2028年までに新規調達支出の25%を占めるようになり、小型UAV市場における固定翼のリードを着実に侵食すると予測しています。


注記: 各セグメントの詳細シェアはレポート購入後にご確認いただけます
サイズクラス別:
ナノ・マイクロ機が分隊レベルで普及2キログラム未満のナノおよびマイクロドローンは2031年にかけて12.45%のCAGRで成長すると予測されており、すべての歩兵分隊に有機的な監視能力を組み込むという教義上の動きを反映しています。ミニセグメントは2025年に56.76%の収益シェアを維持しており、マルチセンサーペイロードおよび3時間の持続飛行において大型機体が持つわずかな市場規模上の優位性を示しています。
Teledyne FLIRは2025年9月に33グラムのブラックホーネット4の12,000機目を出荷し、ポケット発射型ISRに対する急激な戦場需要を反映した年間生産量40%増を記録しました。一方、インドのideaForgeはFY2025に60%の収益成長を達成し、Switch UAV受注の急増がその原動力となっており、興市場の軍隊が国産ナノソリューションへと一気に移行している様子を示しています。規制緩和も普及を加速させています。米国連邦航空局(FAA)の2024年規則は250グラム未満の機体をリモートIDの対象から除外しており、これによりコンプライアンスコストが削減され、配備までのタイムラインが短縮されています。これらのトレンドが相まって、ナノおよびマイクロドローンは今十年の終わりまでにスモールUAV市場収益のおよそ3分の1を占めるまでに成長すると見込まれています。
用途別:
徘徊型弾薬が戦闘任務を再定義ISRが2025年需要の64.98%を支配しましたが、防衛計画立案者がキルチェーン圧縮を重視する中、徘徊型弾薬を使用した戦闘用途は12.85%のCAGRで拡大しています。ウクライナの一方向攻撃ドローンへの依存は、装甲車両や要塞化された陣地に対する低コストの致死性を実証し、多くのNATO加盟国が打撃能力を持つ機体への予算再配分を促しました。
国防総省のReplicatorイニシアチブは2027年までに数千機の自律型徘徊型弾薬を実戦配備することを目指しており、戦闘任務に関連する小型UAV市場シェアが急速に上昇すると予測されることを裏付けています。AeroVironment社のSwitchblade 600は2024年に対戦車ミサイルの半額のコストで精密打撃能力を提供するとして7,500万米ドルの対外有償軍事援助を獲得しました。電子攻撃、物流補給、訓練標的は現在もニッチな位置づけですが、小型化された窒化ガリウム送信機とモジュール式ペイロードベイが新たな任務セットを解放するにつれ、研究開発投資が増加しています。

注記: 各セグメントの詳細シェアはレポート購入後にご確認いただけます
推進方式別:
燃料電池が複数時間の持続飛行を追求リチウムポリマー(LiPo)化学が250Wh/kgを低コストで実現し、部隊の兵站に適合することから、バッテリーパックが2025年収益の61.89%を占め、小型UAV市場でのリードを確固たるものにしています。しかし、水素燃料電池はバッテリーの成長率の3倍にあたる13.83%のCAGRで進展しており、特殊作戦部隊が拒否空域に侵入するために6時間の持続飛行を必要としているためです。
Intelligent Energy社の2.4kWスタックは2025年に25キログラムのプロトタイプで7.5時間の飛行時間を達成しましたが、18,000米ドルの価格プレミアムと複雑な水素カートリッジが課題となっています。米国特殊作戦軍は2024年にそのトレードオフを検証するためにProtonexモジュール200基を購入しており、燃料電池が高価値・長距離任務でシェアを獲得することを示唆しています。開発者は2027年までに1キロワットあたり1万米ドル未満および固体貯蔵の実現を目標としており、これらのマイルストーンが達成されれば小型UAV市場規模の一部が燃料電池にシフトする可能性があります。
地域分析
北米スモールUAV市場
北米は2025年の収益の46.91%を生み出し、将来型戦術UAS、短距離偵察、致死性小型空中ミサイルシステムの各ラインにわたる国防総省のスモールUASへの11億米ドルの予算配分に支えられた。米陸軍が2024年3月にAeroVironmentに対してSwitchbladeバリアントの不定期納入契約を授与したことは、地域的優位性を支える大量調達の典型例である。カナダは2024年に北極圏パトロール向けミニUAVに3億2,000万カナダドル(1億6,681万米ドル)を投じ、費用対効果の高い極地カバレッジのためにパトロール航空機の代わりにドローンを活用した。メキシコは2025年に対麻薬作戦向けクアッドコプターを4,500万米ドルで購入し、国土安全保障需要の高まりを示した。
アジア太平洋スモールUAV市場
アジア太平洋地域は2031年までに12.45%のCAGRで最高の成長率を記録すると予測されており、西側の輸出規制へのエクスポージャーを低減しながら戦略的自律性を目指す中国、インド、韓国の国産プログラムが牽引している。中国の中国航空工業集団は2024年に台湾海峡シナリオへの潜在的展開を想定したBlowfish A3徘徊型弾薬を発表した。韓国は2024年に国境監視の強化と海外依存の低減を目的として、Firstecとの間で850億韓国ウォン(約5,768万米ドル)のクアッドコプター契約を締結した。オーストラリアは2025年に艦上ISR向けにTextronのAerosonde HQ VTOL型ドローンを選定し、海洋重視の需要を示した。
欧州・中東・アフリカおよび南米スモールUAV市場
欧州は2025年の売上の28%を占めたが、これはウクライナの戦時需要による押し上げがある一方、米国の技術移転を複雑にするITAR規制による制約も受けている。英国国防省は2024年にQinetiQ製国産ドローンに7,500万英ポンドを拠出し、サプライチェーンにおける主権を重視した。中東では、Israel Aerospace Industries、トルコのBaykar、UAEのEDGE Groupが寛容な輸出規制を活用し、西側企業がITARの下では追求できない契約を獲得することで、スモールUAV市場における地域シェアを12%まで拡大している。南米とアフリカは6%と依然として黎明期にあるが、ブラジルの2024熱帯雨林監視プログラムは、より広範な国内安全保障への採用が間近であることを示している。
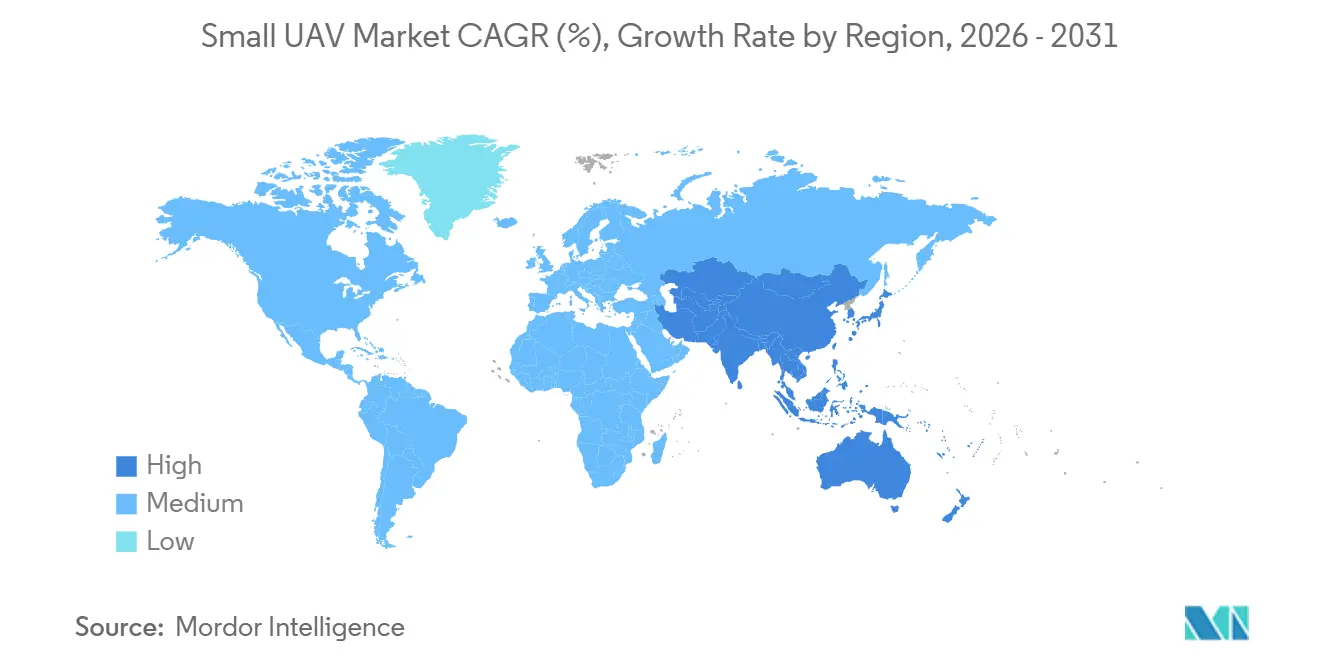
地域版
すべての地域
規制環境
規制は、民間空域統合と防衛特有の調達・サプライチェーン規則の間で分かれ続けている。米国では、14 CFR Part 89に基づくFAAのリモートID要件が、登録が必要なドローンに適用され、ブロードキャストリモートIDの搭載、またはFAA認定識別区域(FRIA)内での運用が求められており、多くの商用・デュアルユースの小型UAV機隊にとってコンプライアンスおよび機器面での検討事項が増加している。欧州では、UAS運用に関するEASA規則がリスクベースの承認経路を中心に成熟を続けており、2026年6月にEASAはUASに関するEasy Access Rulesを更新し、JARUS SORA 2.5パッケージを組み込んで、より複雑な運用に対する標準化された安全性評価を強化した。
防衛面では、政策は迅速な配備とコンプライアンス主導の調達に向けて一層傾いている。米国防省は2025年7月に「Unleashing U.S. Military Drone Dominance」メモランダムを発出し、グループ1およびグループ2のドローンを耐久資産ではなく消耗品として再定義し、調達および訓練の摩擦を軽減した。米海兵隊はこれに続き、MARADMIN 537/25により国防長官による小型UAS調達・訓練の政策変更を実施した。報告書で言及されているNATOの相互運用性・耐空性要件(STANAG 4703など)や、特定の中国製電子機器に関するNDAA関連の制約を含む米国のサプライチェーン規制は、ベンダー資格の要因として文書化、追跡可能性、および安全な通信の重要性を高めている。
バリューチェーン分析
小型UAVのバリューチェーンは、上流の電子部品・エネルギー蓄積入力(半導体、GNSS/IMUナビゲーション部品、無線機、カメラ、リチウムイオンセル、および新興ケースでは燃料電池スタック)から、機体・推進系統の統合、ミッションペイロード、そして自律性と強靭な指揮統制を実現するソフトウェアスタックにまで及ぶ。組立・試験は、機体が複数のペイロードタイプ(EO/IR、EW、通信リレー)を搭載できるようモジュール式オープンアーキテクチャを中心に組織化される傾向が強まっており、ソフトウェア更新やミッションアプリが差別化要因となっている。下流では、訓練、部品供給、修理・オーバーホール、暗号鍵管理、および分隊レベルのドローンを戦場管理システムに接続するデータ活用ワークフローにまで連鎖が広がる。
サプライチェーンリスクは、基本的な機体よりも部品、特にバッテリー、モーター、磁石・レアアース、専用コンピューティングおよびセキュアネットワーキングに集中しており、急速な規模拡大の際にはこれらがボトルネックとなり得る。報告書の文脈では、垂直統合と国内調達に向けた積極的な動き(例えば、Teledyneが2024年に実施したバッテリー事業の買収)が強調されており、これは追跡可能でコンプライアンスに準拠した電子機器や確実な補充を求める購買者の選好を反映している。業界の協調や政策への関与もチェーンを形作っている。AUVSIは2026年6月24日にワシントンD.C.で2026年版Hill Dayを開催し、100人以上の業界リーダーが自律性政策について協議したが、これは規格、セキュリティ要件、調達規則が各階層におけるサプライヤー選定と自製か購買かのバランスにますます影響を与えていることを浮き立たせている。
競合環境
市場集中度
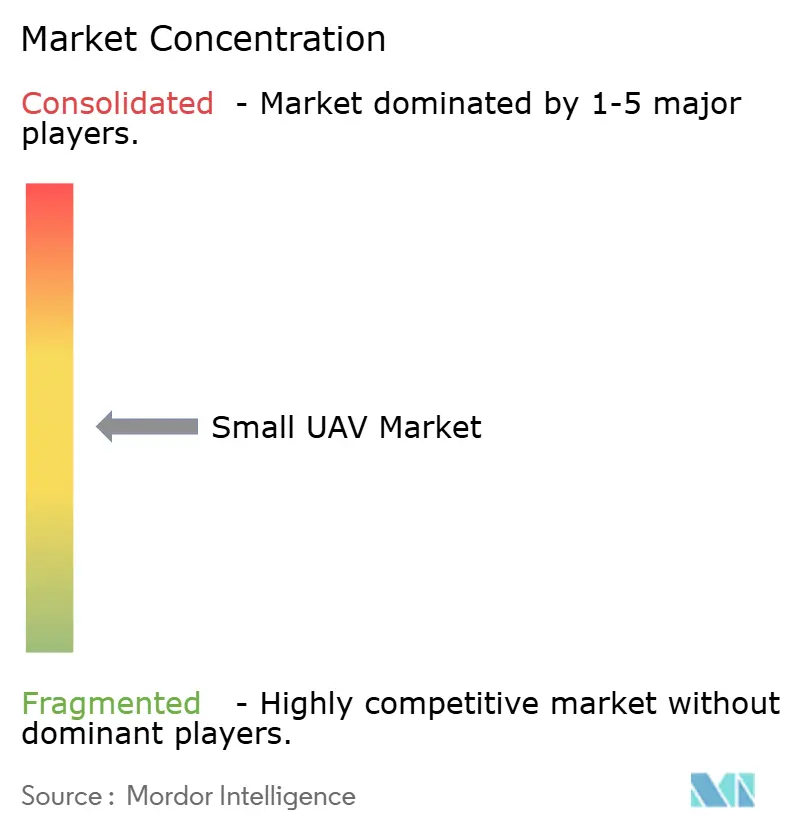
小型UAV市場は中程度の断片化を示しており、上位5社であるNorthrop Grumman Corporation、AeroVironment, Inc.、Teledyne Technologies Incorporated、Elbit Systems Ltd.、Lockheed Martin Corporationが2025年の防衛収益の相当なシェアを獲得しました。既存大手はインストール済み機体群と維持管理契約を活用していますが、購入者がオープンアーキテクチャシステムを要求して機体を汎用品化するにつれ、利益率の圧迫に直面しています。ベンチャー支援を受けたAndurilとSkydioは、GPS妨害を回避するエッジAIソフトウェアをバンドルすることでシェアを侵食しており、これはレガシーサプライヤーがより高いコストで後付けする差別化要因となっています。
戦略的動向は垂直統合とソフトウェアの合併・買収を中心に展開しています。Teledyne社の2024年の1億8,000万米ドルのバッテリー買収は、リチウムイオン電池の12ヶ月のリードタイムの中でセル供給を確保するものです。Northrop Grumman社は2025年までにミシシッピ州の生産スペースを3倍にするために2億米ドルを投資しており、自律型打撃プラットフォームへの需要増加を示しています。一方、BaykarとEDGE Groupは輸出政策の柔軟性を活用して、米国供給が制限されているアフリカおよび中東の購入者にサービスを提供し、地理的競争を再構築しています。
特許活動も自律性へのシフトを裏付けており、米国特許商標庁は2024年に小型UAV自律性に関する特許を340件付与し、前年比25%増となりました。そのうちAnduril、Shield AI、Skydioが受賞件数の40%を占めています。コンプライアンス障壁も高まっており、NATO STANAG 4703耐空性規則と米国国防授権法第848条の中国製電子機器禁止は、確立された防衛大手に有利な透明なサプライチェーンを要求しています。AIソフトウェアとコンプライアント・ハードウェアを組み合わせたスタートアップが小型UAV市場で段階的なシェアを獲得する立場にあります。
小型UAV産業のリーダー企業
-
Northrop Grumman Corporation
-
AeroVironment, Inc.
-
Teledyne Technologies Incorporated
-
Lockheed Martin Corporation
-
Elbit Systems Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
スモールUAV市場 このレポートでカバーされる企業
- AeroVironment, Inc.
- Teledyne Technologies Incorporated
- Elbit Systems Ltd.
- BAYKAR MAKİNA SANAYİ VE TİCARET A.Ş.
- Northrop Grumman Corporation
- Lockheed Martin Corporation
- Textron Inc.
- Parrot Drones SAS
- Skydio, Inc.
- Anduril Industries, Inc.
- EDGE Group PJSC
- Israel Aerospace Industries Ltd.
- Leonardo S.p.A.
- QinetiQ Group
- ideaForge Technology Ltd.
市場機会と将来展望
大規模配備と生存性向上の交差点には大きな実行可能な機会がある。購買者は消耗可能な機体を購入する一方で、妨害環境下でも有用性を保つ対電子戦(EW)機能(暗号化・周波数ホッピング無線機と搭載自律性)にも投資している。米国防省はすでに2025年7月の「Unleashing U.S. Military Drone Dominance」メモランダムでこの方向に政策を進め、2026年末までの分隊レベルドローン配備目標を明示しており、ベンダーに対し、より速い訓練・補充サイクルを備えた低コスト構成の製品化を促している。この調達姿勢は、コンプライアンスに準拠したハードウェアと頻繁なソフトウェアリリース(自律性、GPS劣化環境でのナビゲーション、標的支援)を組み合わせ、高い損耗率の下でも部隊レベルの機隊を任務対応状態に保つ維持支援パッケージを提供できるベンダーにとって、新たな余地を拡大している。
もう一つの機会は、基地・本土防衛の分野で生まれており、需要はドローン自体を超えて、統合された検知・追跡・識別・撃破システムおよびこれらを起動するセンサーへと移行している。2026年4月、JIATF-401はOperation Epic Furyおよび関連の取組みに向けて対無人航空機能力を拡大するため6億米ドル以上を投じることを表明し、2026年7月にはAeroVironmentがJIATF-401 Domestic Shield Programに関して5億米ドルのIDIQを受注し、米空軍グローバル・ストライク・コマンドの基地防衛向けにTitan-MS展開のための8,050万米ドルのタスク・オーダーを含んでいる。これらのプログラムは、相互運用可能な指揮統制、複数センサーペイロードの統合、強化された通信、および迅速な製造スループットに対する後続需要を生み出すとともに、小型UAVスタック全体でNDAA準拠かつ追跡可能な電子機器への需要を一層高めている。
最近の産業開発事情 スモールUAV市場
- 2026年7月:AeroVironmentは、対UAS能力に焦点を当てたJIATF-401 Domestic Shield Programに対し、5億米ドル、3年間のIDIQを受注した。この受注により、AeroVironmentの事業範囲は小型UAVプラットフォームを超え、施設保護および多層的なセンシング・撃破アーキテクチャへと広がり、拡大する本土・基地防衛調達との整合性が強まった。
- 2025年10月:米陸軍はSkydioに対し、Short-Range Reconnaissance(SRR)Tranche 2プログラムのもとで、国内製造のX10D小型UASの供給(サポートおよび訓練を含む)を対象とする790万米ドルの契約を発注した。この契約は、NDAAに準拠した米国製戦術ドローンへの需要を強化し、訓練と維持支援が部隊採用の迅速化のためにパッケージ化されつつあることを浮き立たせている。
- 2024年3月:AeroVironmentはSwitchbladeドローンを供給する5年間の不定期供給契約を獲得した。この受注は分隊レベルの滞空型弾薬の調達を制度化し、拡張可能な生産能力と信頼できるサプライチェーンを有するベンダーを優位にする補充主導型の需要パターンを強化した。
スモールUAV市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、スモールUAV市場は最大離陸重量25kg以下の遠隔操縦または自律型無人航空機の販売を対象とし、通常は高度400フィート以で運用され、飛行に必要な関連する機上電源および制御システムを含みます。
対象外の範囲:係留型ドローンおよび最大離陸重量(MTOW)25kgを超える無人航空機は除外します。
セグメンテーション概要
- 翼型別
- 固定翼
- 回転翼
- ハイブリッド
- サイズクラス別
- ナノ・マイクロ(2kg未満)
- ミニ(2kg〜20kg)
- スモール(20kg〜150kg)
- 用途別
- 情報収集・監視・偵察(ISR)
- 戦闘・徘徊型弾薬
- 物流・補給
- 電子戦(EW)
- 訓練・シミュレーション
- 推進方式別
- 内燃機関
- バッテリー
- 燃料電池
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチにより、市場の境界を設定し、後にインタビューで検証された初期の需要および価格の前提条件を構築しました。民間航空当局のガイダンスおよび安全勧告、防衛予算文書および調達通知、公式の輸出入貿易統計、ならびに無人航空機の運用に関する基準および耐空性参考資料などの公開情報を活用しました。
全体像を補完するため、UAV技術および性能限界に関する査読済み学術誌、自律性やバッテリーなどの重点分野を追跡するための特許データベース、ならびに空域規則と執行に関する政府・機関の刊行物も参照しました。企業の開示資料、投資家向けプレゼンテーション、業界団体のウェブサイト、および信頼性の高い報道機関は、プログラムのタイミング、製品ポジショニング、および地域活動の確認に使用しました。必要に応じ、企業財務情報およびニュースインテリジェンスの有料サブスクリプションを選択的に活用し、収益の内訳および主要な契約シグナルのクロスチェックを行いました。ここに記載されているソースは網羅的なものではなく、収集、検証、および明確化のために他の公開資料も使用しました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、防衛オペレーターならびに民間・商業ユーザーにわたる単位需要、価格帯、および採用上の制約を検証するために使用しました。アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカにわたるメーカー、サブシステムサプライヤー、インテグレーター、および運用ステークホルダーと幅広く対話し、デスクリサーチの前提条件を確認・修正した上でモデルに一貫して適用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | 最高経営幹部(CXO):15% | アジア太平洋(APAC):41% |
| 中位層:52% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ(EMEA:32% |
| 小規模プレーヤー:20% | マネージャー:47% | 南北アメリカ:27% |
市場規模算定と予測
規模算定は、調達シグナル、プラットフォームの重量閾値、および用途別の観察可能な採用率から防衛および民間UAV需要を再構築するトップダウン方式で開始します。その需要は、典型的なシステム価格帯を用いて金額に換算されます。結果を現実に即したものとするため、一般的なスモールUAVクラスのサンプリングされた平均販売価格と推定ユニット数量の積、および利用可能な情報が存在するサプライヤーとチャネルの確認など、選択的なボトムアップ検証が適用されます。
主要なモデル入力(例示)には、アクティブなUAVプログラムの数と計画中の調達、点検・マッピング用途における採用状況、プラットフォームミックスを変化させる典型的なペイロードおよび持続飛行ニーズ、クラス別の平均販売価格の動向、ならびにシステムの展開方法を形成する規制上の運用制約が含まれます。直接的なユニット情報が不完全な場合、ギャップは類似プログラムからのプロキシ比率を用いて処理され、専門のフィードバックを通じて再検証されます。
予測については、調達タイミングと民間採用がスムーズにではなく段階的に動く可能性があるため、主にシナリオ分析を使用します。シナリオは予算の方向性、規制の緩和または強化、商業的スケーリングのペースなどの変数に紐付けられ、最終的な成長経路が確定する前にインタビューのコンセンサスと整合されます。
データ検証と更新サイクル
アウトプットは、調達発表、貿易フローの方向性、報告された生産能力の変化などの独立したシグナルと比較され、承認前に大きな乖離が調査されます。第2のアナリストによるレビューが実施され、コアインプット、通貨換算、および年次整合が再確認された後、地域および用途にわたる内部整合性の最終確認が行われます。
レポートは年次で更新され、主要な規制変更や大規模な調達シフトなど重要なイベントが発生した場合には中間更新が実施されます。納品前に最終更新スイープを実施し、クライアントが可視データと専門家の確認によって裏付けられた最新の見解を受け取れるようにします。
Mordor IntelligenceのスモールUAV市場推計と他の公表推計との比較
スモールUAVの公表市場規模はしばしば異なります。これは、調査によって対象とする重量クラス、運用モード、および最終用途が必ずしも同一ではなく、基準年も異なるためです。また、一方の推計が出荷量ベースの前提に重点を置き、他方が支出プログラムや採用指標に重点を置く場合にも差異が生じます。
この市場における主要なギャップの要因は、通常、スモールUAVに使用される重量カットオフ、マイクロおよびナノドローンが計上されるかどうか、ならびに価値が機体のみの視点で扱われるか、より広いシステム視点で扱われるかです。通貨タイミングと更新頻度も、特に調達スケジュールが年をまたいで変動し、価格帯が異なる時点で更新される場合に、合計値を変動させる可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 17.3億米ドル(2026年) | |
| グローバルコンサルタンシーA | 58.1億米ドル(2024年) | 異なる基準年を使用しており、より広いスモールUAVの定義(例えば、くの民間用途における55ポンド未満のコンパクトドローン)を採用しているようであり、これにより計上されるユニットプールが25kgカットオフを超えて拡大する可能性があります。 |
| 産業調査グループB | 59.0億米ドル(2024年) | マイクロ、ミニ、ナノクラスを含むスモールドローンとして市場を位置付けており、これにより追加的な消費者向けおよび軽商業向けの数量が取り込まれ、より厳格な航空機重量定義と比較して価値合計が押し上げられる可能性があります。 |
この表は、最大の乖離が基準年の選択と計上されるドローンセットの広さによって生じていることを示しています。Mordor Intelligenceの対象範囲では、25kgまでのスモールUAV機体のみが計上され、係留型ドローンは除外されており、合計値はより狭い需要プールに紐付けられています。調達シグナル、採用指標、および現実的な価格帯に遡及可能なインプットにより、結果は毎年の更新時に繰り返し検証しやすいものとなっています。
レポートで回答される主要な質問
小型UAV市場の現在の価値はいくらですか?
小型UAV市場は2026年に17億3,000万米ドルと評価されており、11.04%のCAGRで2031年までに29億2,000万米ドルに達すると予測されています。
現在の調達をリードしているサイズクラスはどれですか?
2〜20キログラムのミニUAVは、持続飛行能力とペイロード容量のバランスにより、2025年収益の56.76%を占めました。
ハイブリッドVTOL設計が人気を集めている理由は何ですか?
滑走路や発射装置が不要なため、艦船や簡易基地からの偵察・打撃任務が可能になります。
最も破壊的な推進トレンドは何ですか?
水素燃料電池システムは年間13.83%の成長を遂げており、コストと兵站の複雑さが高いにもかかわらず、深部ISRのための6時間の持続飛行を約束しています。
最も成長の速い地域はどこですか?
アジア太平洋地域は中国、インド、韓国の国産プログラムに牽引され、2031年まで12.45%のCAGRで拡大しています。
GPS信号が妨害された場合に小型UAVが運用を継続するのに役立っている技術は何ですか?
防衛購入者はドローンにAES-256暗号化・周波数ホッピング無線と機上AIナビゲーションを搭載しており、これらのアップグレードはユニットあたり8,000〜12,000米ドルを追加しますが、電子戦環境においても制御リンクを維持します。