
小型火器市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 10.75 十億米ドル |
| 市場規模 (2031) | 13.41 十億米ドル |
| 成長率 (2026 - 2031) | 4.52 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる小型火器市場分析
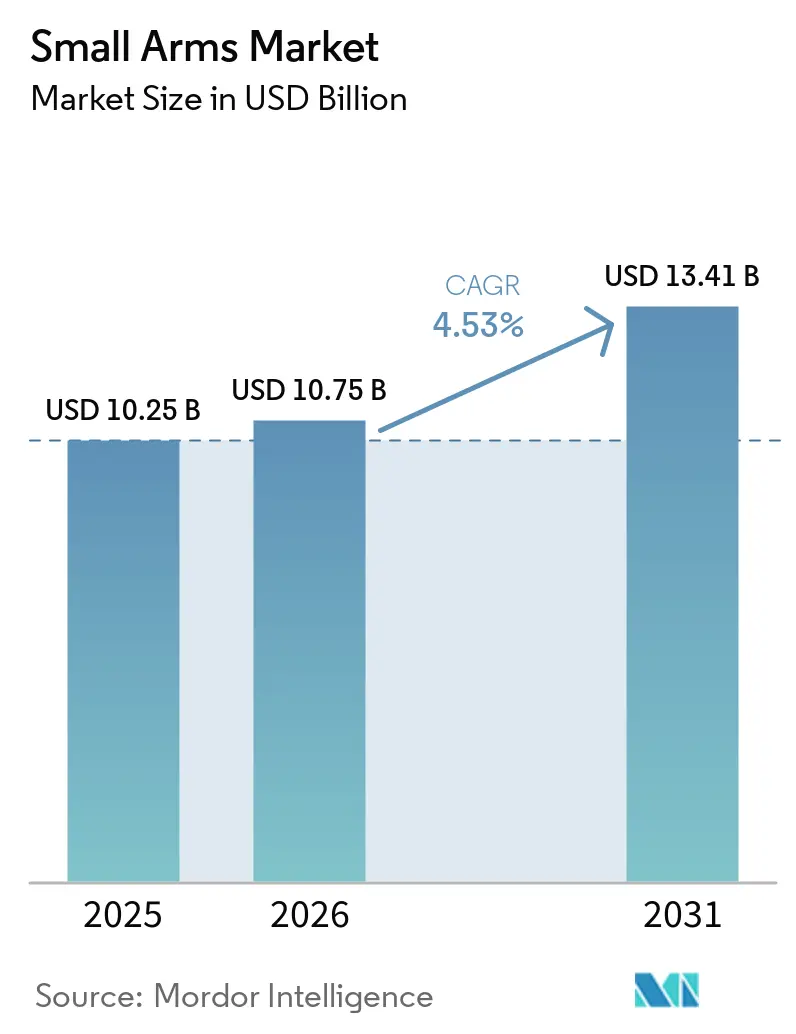
小火器市場規模は2025年に102.5 ビリオン 米ドルと評価され、2026年から2031年にかけて4.53%のCAGRで107.5 ビリオン 米ドルから134.1 ビリオン 米ドルへと成長すると予測されています。防衛近代化イニシアチブ、個人防衛用火器に対する安定した民間需要、およびモジュール式・スマート兵器プラットフォームの進歩がこの成長を牽引しています。米陸軍の最大47 ビリオン 米ドル相当の10年間にわたる次世代分隊火器(NGSW)イニシアチブなどの軍事プログラムは、現代の防弾装備に対抗するために設計された先進的な6.8 mmシステムへのレガシー5.56 mm兵器からの移行を加速させています。民間需要も依然として堅調であり、FBIは2025年8月時点で累計5億1,800万件のNICS審査を報告しています。さらに、2024年までに米国29州が憲法上の携帯権法を採用し、銃器所持の障壁を低下させました。アジア太平洋地域では、インドやフィリピンなどの国々の防衛産業回廊が、地域の資本投資および技術移転に支えられた国内製造とサプライチェーンの強靭化を重視しています。一方、ESGを背景とした投資撤退および厳格化する輸出規制がコンプライアンスコストを増大させており、既存メーカーは統合化および地域化戦略の採用を迫られています。
主要レポートの要点
- タイプ別では、ピストルが2025年の小火器市場シェアの32.89%を占め、アサルトライフルは2031年にかけて5.12%のCAGRで成長すると予測されています。
- 口径別では、9 mm弾が2025年の小火器市場規模の27.64%を占めました。一方、6.8 mm弾は2031年までに7.85%のCAGRで拡大すると予測されています。
- 作動方式別では、半自動システムが2025年の小火器市場において44.12%のシェアを保持し、全自動プラットフォームは2031年にかけて5.48%のCAGRで成長すると予測されています。
- エンドユーザー別では、民間および法執行機関の顧客が2025年の小火器市場の57.96%を占め、軍事セグメントは2031年にかけて5.98%のCAGRで成長すると予測されています。
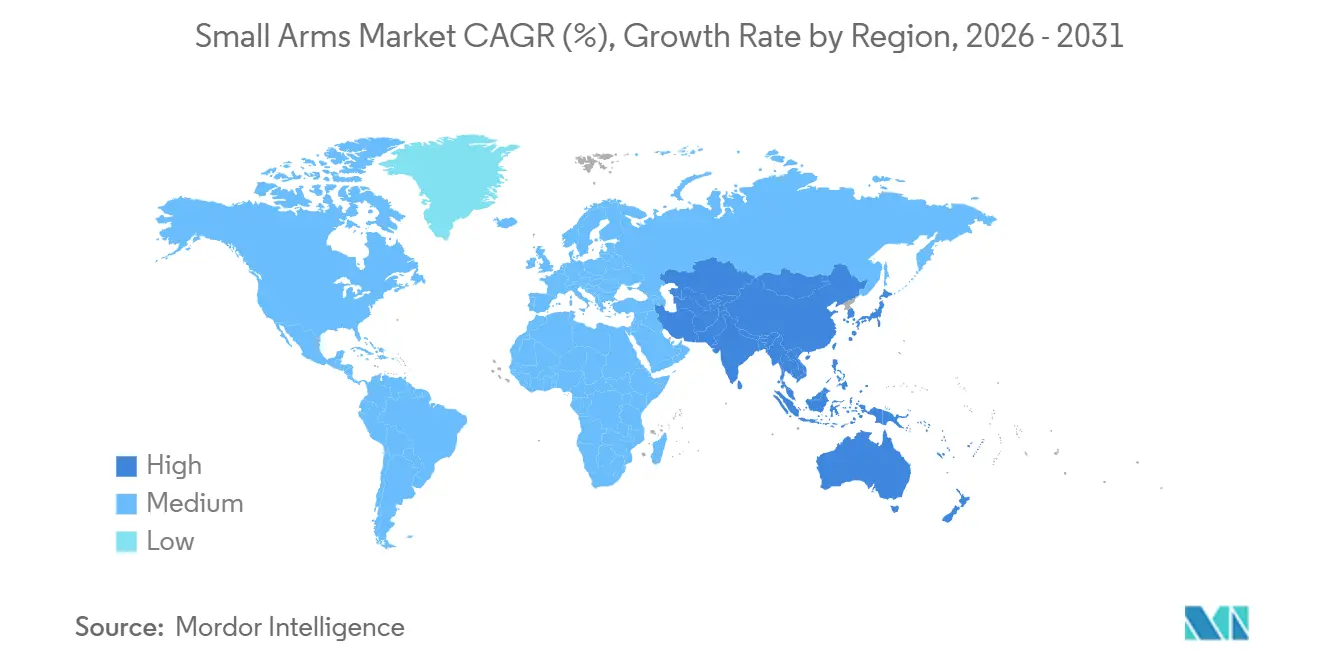
- 地域別では、北米が2025年の小火器市場において34.98%のシェアを維持し、アジア太平洋地域は2031年にかけて5.38%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 近代化プログラムによる防衛調達の増加 | +1.2% | 世界規模、NATOおよびアジア太平洋に集中 | 中期(2〜4年) |
| 個人防衛用火器に対する民間需要の増大 | +0.9% | 北米、欧州およびアジア太平洋へ拡大 | 長期(4年以上) |
| 国内製造とサプライチェーンの強靭化への注力の高まり | +0.8% | 米国、欧州、インド | 中期(2〜4年) |
| 軽量・モジュール式火器プラットフォームへのシフト | +0.7% | 世界規模、NATO諸国が主導 | 中期(2〜4年) |
| 競技射撃および狩猟スポーツ会員数の急増 | +0.5% | 北米および欧州、アジア太平洋で新興 | 長期(4年以上) |
| 法執行機関における生体認証・スマートロック式拳銃の採用の台頭 | +0.3% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
近代化プログラムによる防衛調達の増加
世界各国の軍隊は、600メートルを超える射程でレベルIV防弾装備を無力化できる次世代プラットフォームを配備しており、これはレガシー5.56 mm兵器の能力を超えるものです。カナダは近接制圧火器(Close Area Suppression Weapon)およびC7プログラムの下、65,401丁のライフルに最大10億カナダドル(約7億4,000万米ドル)を割り当てており、納入は2026年に開始される予定です。インドでは、2024〜25年度の防衛生産額がAK-203および7.62 mm UGRAMライフルの生産に牽引され、15兆4,000億インドルピー(約185億米ドル)に達しました。[1] これらの大規模契約は、6.8 mmおよび7.62 mm口径への移行を加速させており、需要の構造的変化を示しています。相互運用性および致死性要件が一致するにつれ、NATOの同盟国および中東の顧客による後続調達が見込まれます。この調達パイプラインは、主要請負業者およびその部品サプライヤーに対して複数年にわたる収益の可視性を確保します。
個人防衛用火器に対する民間需要の増大
2024年の隠し携帯許可証は2,146万件に達し、2023年には430万人の初めての銃器所持者が生まれました。より多くの州が憲法上の携帯権法を採用するにつれて許可証数は減少しましたが、ユニット販売数はパンデミック前の水準を上回り、持続的な需要を反映しています。消費者は、サブコンパクトフレームと10〜15発のマガジンを組み合わせたGlock 43XやSIG P365などのコンパクトでオプティクス対応のピストルを選ぶ傾向が強まっています。初めての銃器所持者は若く多様化しており、アクセサリーおよびトレーニングサービスの市場を拡大しています。このトレンドにより、ホルスター、レッドドットオプティクス、個人防衛用弾薬の販売が増加しています。民間セグメントは安定したキャッシュフローを提供し、軍事予算の循環的な性質を相殺しています。
競技射撃および狩猟スポーツ会員数の急増
銃器産業は2023年に米国内で384,437人の雇用を支え、総経済産出額として900.6 ビリオン 米ドルを生み出しました。ピットマン・ロバートソン法に基づく消費税は9億4,400万米ドルを自然保護資金に拠出し、新たな射撃場の整備や参加促進を支援しています。[2] プレシジョン・ライフル・シリーズ、USPSA、3ガンなどのエントリーレベルの競技イベントでは、参加費が50米ドルから150米ドルの範囲で、必要な装備一式は1,500米ドルを超えます。若い参加者はスキルの向上に伴いライフル、光学機器、トリガーをアップグレードすることが多く、長期的なブランドロイヤルティを形成する傾向があります。米国内務省による射撃場インフラへの投資は、キャパシティの制約緩和に貢献しています。これらの要因が相まって、平均取引額を引き上げ、メーカーおよび小売業者の収益を安定させています。
軽量・モジュール式火器プラットフォームへのシフト
モジュール式火器プラットフォームは、単一のシリアル番号付きレシーバー内での口径変更を可能にし、機関や愛好家のライフサイクルコストを削減します。例えば、2,650米ドルで販売されているPrimary Weapons Systems UXRは、ユーザーが5.56mm、.300 BLK、6.5グレンデルバレルを切り替えることを可能にします。同様に、SIG SauerのMCXは.300 BLK、5.56mm、7.62×39mm口径にわたる柔軟性を提供し、兵器庫の在庫を最小化します。BerettaのBRX1 Strataは、クイックチェンジバレルとサブMOA精度を組み合わせ、精密狩猟家のニーズに応えます。2019年に特許取得されたパワードピカティニーレールなどの革新は、オプティクスとレーザーのエネルギーを集中させ、重量とケーブルの煩雑さを軽減します。これらの設計特性は特殊作戦部隊から民間市場へと急速に移行しており、アップグレードサイクルを促進しアクセサリー販売を押し上げています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 雷管材料不足による弾薬サプライチェーンの混乱 | -1.1% | 世界規模、米国および欧州メーカーへの深刻な影響 | 短期(2年以内) |
| より厳格な最終用途監視および輸出規制 | -0.9% | 米国および欧州の輸出業者 | 短期(2年以内) |
| ESG整合型投資撤退トレンドによる資金調達の減少 | -0.6% | 北米および欧州 | 中期(2〜4年) |
| 銃声検知・監視システムによる技術的代替 | -0.4% | 北米および欧州、アジア太平洋の都市部で新興 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
より厳格な最終用途監視および輸出規制
米国国防貿易管理局(DDTC)はITARライセンスおよびブルー・ランタン出荷後確認を実施しており、輸出業者のコンプライアンスコストを増大させています。SIG Sauerの不正輸出に対する1,100万米ドルの制裁金は監視を強化させ、各社は法務・監査チームの拡充を迫られています。EUの改訂された共通立場は人権および転用リスクのアセスメントを義務付けており、行政上の負担を増加させています。中小メーカーにとって、これらの間接費は収益の数パーセントポイントに相当する場合があり、輸出機会を実質的に制限しています。コンプライアンスプロセスの遅延は納期を危うくし、購買者の信頼を損ない、競合入札を招く可能性があります。
ESG整合型投資撤退トレンドによる資金調達の減少
CalPERSやニューヨーク州共済退職基金などの機関投資家は銃器保有株を売却しており、ノルウェーの政府系ファンドも複数のメーカーを除外しています。大手銀行は、顧客が特定の「ベストプラクティス」を採用しない限り融資を制限するようになっており、借入コストの上昇と信用供与の縮小をもたらしています。Smith & Wessonは、ESGの圧力によって数千万ドル規模の契約を失ったと報告しており、製造の存続可能性を維持するためにマサチューセッツ州からテネシー州への移転を余儀なくされました。資本へのアクセス制限は研究開発を遅延させ、在庫水準を制約し、潜在的な買収を阻害することで、財務的に強固なプレーヤーへの統合を促進しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
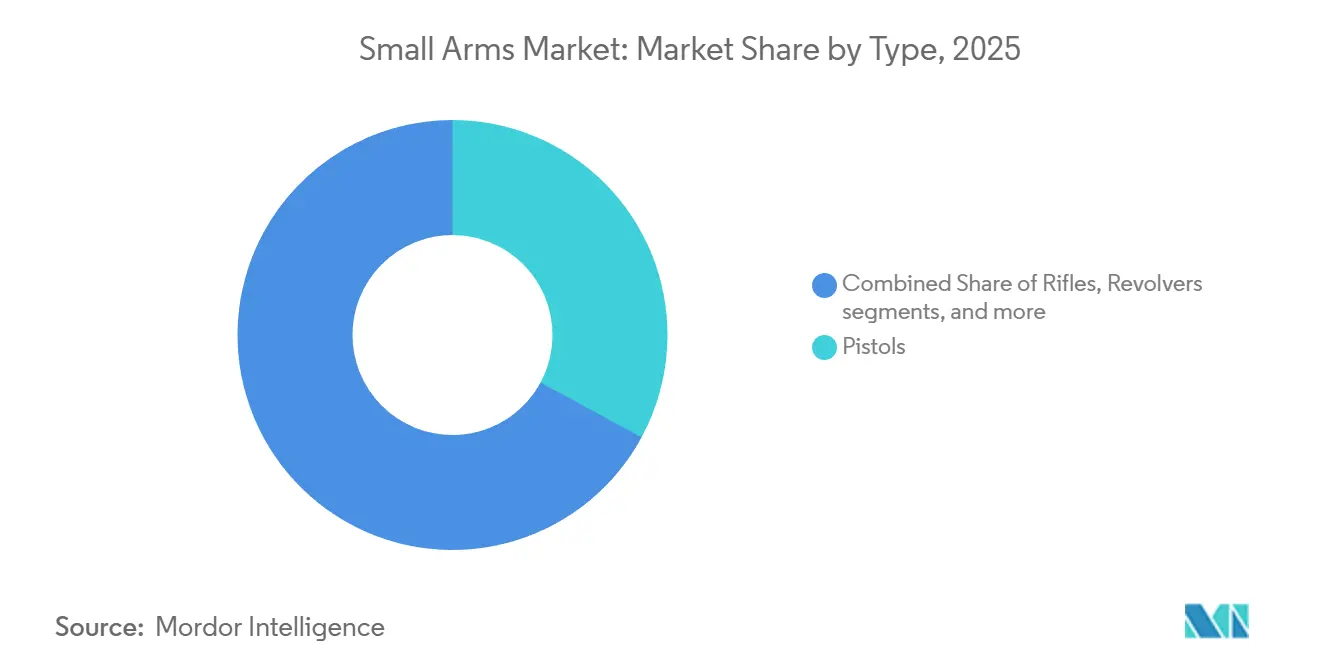
ピストルがリードを維持しアサルトライフルが成長を牽引ピストルは2025年の小火器市場シェアの32.89%を占め、隠匿携帯用途での採用増加および法執行機関における制式拳銃としての標準化が牽引しています。Glockは米国の法執行機関契約の65%以上を保有しており、SIG SauerのP320モジュラー拳銃システムは交換可能なグリップモジュールとスライド長によりアフターマーケット収益を押し上げています。リボルバーは市場シェアを失い続けており、ショットガンは突破口開設および非致死性用途に特化した位置付けを維持しています。アサルトライフルはインドのAK-203および米国の6.8 mm XM7展開などのプログラムに支えられ、小火器市場全体を上回る5.12%のCAGRで成長すると予測されています。高い単価と大量調達の可能性により、主要請負業者にとって重要な収益ドライバーとなっています。
アサルトライフルのアップグレードは光学機器、サプレッサー、訓練キットへの需要も喚起し、アクセサリーエコシステムを拡大させています。兵器固有のアクセサリーはライフサイクルコストの20〜30%を占めることが多く、プラットフォーム依存性を強化しています。法執行機関および軍の購買者は、選定モデルを中心にスペアパーツ在庫および整備士認定を標準化しており、乗り換えコストを高めています。レガシー装備の老朽化に伴い調達サイクルが一致し、2031年までの受注残の可視性が高まっています。マーケティング活動はモジュラーレールおよびアンビデクストラスコントロールを強調しており、訓練時間の短縮と幅広い採用促進に貢献しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
口径別:
9mmの優位性が6.8mmの台頭に直面9 mm口径は2025年の小火器市場の27.64%を占め、NATO標準化および大規模な既存装備基盤に支えられています。FBIの2014年における9 mm回帰は改善された終末弾道性能を実証し、追加機関の移行を促しました。しかし、6.8 mm弾はXM7およびXM250向けの6.8×51 mm弾薬の米陸軍採用に牽引され、7.85%のCAGRで成長すると予測されています。NATOが共通の6.8 mm標準を採用した場合、弾薬サプライヤーは設備転換コストを負担する一方、長期的な需要の可視性から恩恵を受ける可能性があります。
6.8 mmへの移行は、兵士の携行量を減少させ5.56 mmと比較してコストを30〜40%増加させる重い弾薬など、物流上の課題をもたらします。暫定的な二口径在庫は訓練および整備を複雑化させます。これらの課題にもかかわらず、先進的な防弾装備に対する性能上の優位性により、6.8 mm弾は最前線部隊にとって魅力的です。弾薬コストの高さから民間での採用は限定的ですが、精密ライフル愛好家が早期の関心を示しており、価格が安定するにつれてクロスオーバーの可能性が示唆されます。垂直統合された弾薬生産を持つメーカーは、口径移行が進むにつれて価値を取り込む有利な立場にあります。
操作方式別:
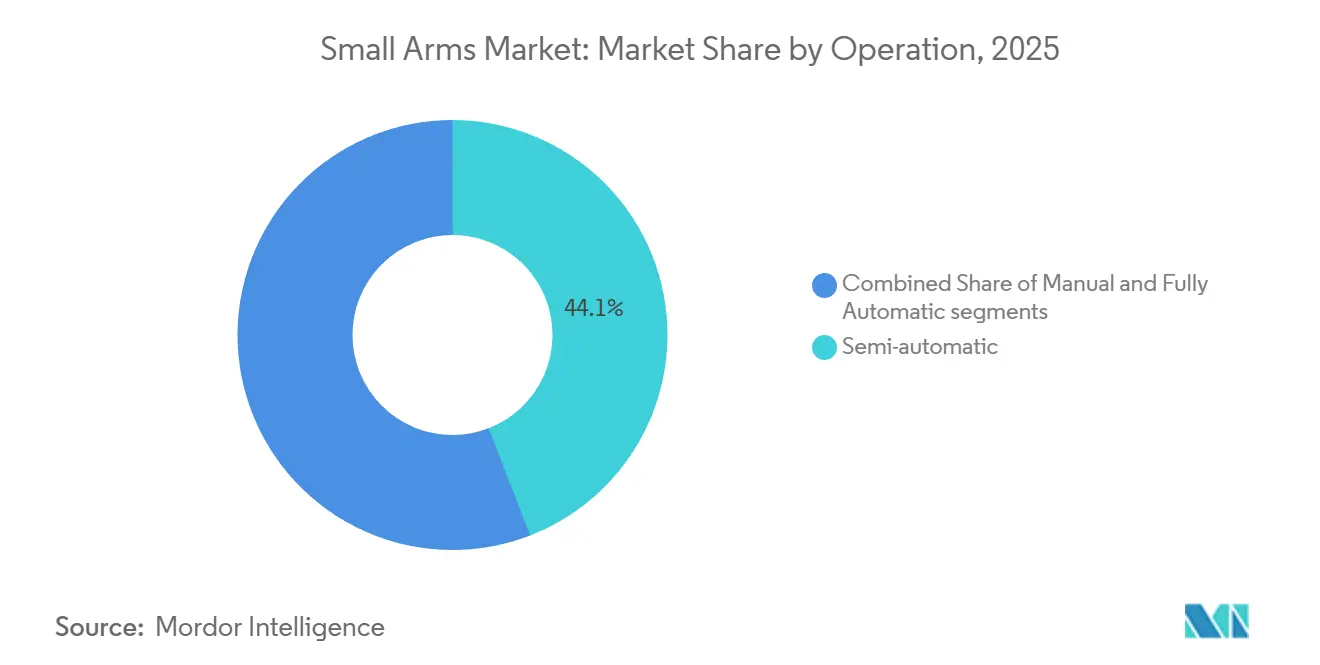
半自動の普及が全自動の上昇トレンドと交差半自動火器は2025年の小火器市場の44.12%を占め、AR-15パターンライフルおよびストライカー式ピストルが牽引しています。米国では2,400万丁以上のAR-15バリアントが民間に普及しており、スペアパーツおよびアクセサリーへの強い需要を維持しています。軍および一部の法執行機関に限定される全自動システムは、XM250プログラムおよびインドのASMIマシンピストル展開に支えられ、5.48%のCAGRで成長すると予測されています。
ボトアクション精密ライフルやポンプアクションショットガンなどの手動操作火器は、狩猟および狙撃手の役割において引き続き重要ですが、成長への寄与は最小限にとどまります。半自動プラットフォームはアフターマーケットカスタマイズの恩恵を受けており、光学機器対応レシーバーやドロップイントリガーなどの機能が単価収益を向上させています。全自動の調達サイクルは頻度が低いものの高額であり、先進的なサプレッサーおよびサーマル光学機器とセットで提供されることが多いです。包括的なソリューションを提供するOEMは、総システムコストを優先する入札において優位性を獲得します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
民間および法執行機関が過半数を保持、軍事支出が加速民間および法執行機関のユーザーは2025年の小火器市場の57.96%を占め、米国の消費者需要および機関の装備更新が牽引しています。全米射撃スポーツ財団は900.58 ビリオン 米ドルの経済産出額を報告しており、雇用および税収への同セクターの貢献を示しています。しかし、軍事支出はNATOのGDP比2%の防衛支出コミットメントおよびロシア・ウクライナ紛争を受けた緊急のプラットフォームアップグレードに牽引され、5.98%のCAGRでより速く成長すると予測されています。[3]
民間購入は、初めての購入者向けの手頃な価格帯と愛好家向けのプレミアム機能に二分されています。法執行機関の調達はライフサイクルコスト、保証条件、および訓練サービスを重視した競争入札に焦点を当てています。軍の近代化努力はしばしば小火器をサプレッサー、革新的な光学機器、およびデータ融合アクセサリーとセットにし、平均契約額を引き上げています。現地生産を行うか国営企業と提携するベンダーは、優遇オフセットおよび迅速な承認プロセスの恩恵を受けます。
地域分析
北米小型火器市場
北米は2025年の小火器市場において34.98%のシェアを維持しており、2024年の累計5億1,800万件のFBI身元調査および2,146万件の有効な隠匿携帯許可証に支えられています。カナダの10億カナダドル(7億3,000万米ドル)の近接制圧火器調達とメキシコの制限的な民間銃器法は、対照的な国家アプローチを示しています。米国では、憲法上の携帯権法が許可証収入を減少させた一方で単位販売数を増加させており、CalPERSなどのファンドからのESG投資撤退圧力にもかかわらずアフターマーケット需要を維持しています。
アジア太平洋地域の小火器市場
アジア太平洋地域は2031年にかけて5.38%のCAGRを達成すると予測されています。主要な牽引要因には、インドの15兆4,000億インドルピー(185億米ドル)の防衛生産マイルストーン、フィリピンの自立法制、および韓国の拡大するライフル輸出が含まれます。日本の豊和89式小銃(Howa Type 20)の導入およびオーストラリアのタレスEF88オーステアは、自国の能力強化に向けた取り組みを反映しています。一方、中国の95式小銃(Type 191)のアップグレードは国内自給を推進していますが、地政学的緊張により輸出機会は限定的です。
欧州、南米、中東・アフリカの小火器市場
欧州、南米、中東・アフリカが残りの市場シェアを占めています。欧州では、改訂された銃器指令が民間銃器規制を強化した一方、ウクライナへの支援で枯渇した在庫を補充するため各国の防衛支出が増加しています。南米では、ブラジルの民間銃器所持が2019から2022年の間に100%増加しましたが、最近の政治的変化が不確実性をもたらしています。中東市場はサウジアラビアのSAMIおよびUAEのEDGEがビジョン2030の指針の下で製造を統合するなど、現地生産への投資を積極的に行っています。イスラエル・ウェポン・インダストリーズ(IWI)は30カ国以上に輸出しており、地域における市場プレゼンスをさらに強化しています。アフリカでは市場が分散しており、南アフリカのデネルが財務上の課題に直面している一方、エジプトは国内使用向けにAKパターンの組立ラインを継続して運営しています。
規制環境
小火器の国境を越えた取引および国内商業化は、輸出・輸入・最終用途規制の重複によって引き続き形成されており、米国および欧州連合が主要なルール設定者として機能しています。米国では、ATFおよび国務省が製造業者および輸出業者に影響を与える2026年の更新において重要な役割を果たしており、2026年5月には輸出管理改革に基づく商務省管轄に適合するよう規制を更新するATFの直接最終規則、および2026年6月には開示を9月30日期限の年次報告書に統合することでITARパート130報告を近代化する国務省の提案が含まれています。
欧州では、欧州委員会が不正銃器の抑制を目的とした調和化努力を推進しており、2026年2月には銃器密売に対抗するための指令案(COM/2026/102)が提出されました。この指令案は銃器犯罪の共通定義を導入し、加盟国全体に国家銃器フォーカルポイントの設置を求めています。これらの動きは、規制市場で事業を行うまたは輸出する認可業界関係者に対するコンプライアンス要件を高め、調達主導の近代化プログラムと並行して文書化、報告、および転用リスクアセスメント要件を強化しています。
バリューチェーン分析
小火器のバリューチェーンは、上流の金属およびポリマーから始まり、精密機械加工・鍛造、銃身・レシーバーを経て、組立、検証・試験、シリアル番号刻印へと進みます。その後、流通は政府調達チャネルおよび規制された民間ディーラーネットワークを通じて行われます。弾薬関連の投入材は、弾薬販売が対象外であっても重要な連動効果をもたらします。ニトロセルロースおよびアンチモンの供給における制約がボトルネックとして指摘されており、中国の輸出規制を受けて2025年3月頃にアンチモン価格の変動が報告され、弾薬部品のコストおよび入手可能性に影響を与え、間接的に銃器需要および訓練サイクルのタイミングに影響しています。
中流の製造および下流の履行は、特にアジア太平洋地域において、現地化、技術移転、および国家主導の産業化を中心に組織化されつつあります。インドはこの変化を体現しており、2025年4月にカラカルがICOMM Tele(MEILグループ)とともにハイデラバードに製造施設を開設したこと、およびインド・ロシア・ライフルズ・プライベート・リミテッドが国内生産を支援するための追加モデルの完全な技術移転計画を持つことなど、外資から現地生産へのパートナーシップおよび施設整備が進んでいます。民間および法執行機関向けでは、OEMおよびディストリビューターがモジュール性、光学機器対応構成、およびコンプライアンス対応のシリアル番号付与・トレーサビリティプロセスを通じて差別化を図っています。同時に、輸出向け企業はITARおよび同等の規制を管理するために法務・監査・最終用途監視の体制を強化しています。
競合環境
小火器市場における競争の激しさは中程度であり、Glock、SIG Sauer、Smith & Wesson、Sturm, Ruger & Co.、Beretta、Heckler & Koch、FN Herstalなどの主要プレーヤーが大規模な既存装備基盤を維持しています。差別化は主にモジュール性とインテリジェント統合を中心に展開されています。例えば、SIG SauerのMCXライフルおよびBDX 2.0弾道データ交換システムはセンサーと光学機器を統合し、射手が自動的に照準を調整できるようにしています。同様に、プライマリー・ウェポンズ・システムズのUXRはXchangeシステムを通じて拡張された口径オプションを提供することでプラットフォームの有用性を高めています。新興のスマートガンニッチでは、Biofireが消費者向けスマートガンを出荷しカリフォルニア州の認証を取得することで先行者優位を確立しています。
国内製造パートナーシップが地域市場での牽引力を生み出しています。例として、インドでのインド・ロシア・ライフルズによるAK-203の生産、フィリピンと韓国のK2ライフルに関する協力、およびSAMIによるサウジアラビアの需要の統一フレームワーク下での統合が挙げられます。さらに、ESGに関連した資金調達の制約が市場ダイナミクスに影響を与え、民間所有構造または政府系支援を促進しています。この傾向はSmith & Wessonのテネシー州への移転および複数の競合他社に対するファンド除外リストの影響に例示されています。
パワード・ピカティニーレールなどの技術的進歩は光学機器およびレーザーへの電力供給を合理化し、特殊作戦予算にとって魅力的なものとなっています。Biofireのような特定分野の新興企業は、既存プレーヤーの年間研究開発予算1億米ドル超と比較して3,800万米ドルという比較的少ない資本で運営していますが、規制上の課題がスマートガン義務化の広範な採用を遅らせています。この遅延により、既存プレーヤーは同等の技術を開発するか革新的なスタートアップを買収する時間を得ています。
小型火器業界リーダー
-
SMITH & WESSON BRANDS, INC.
-
Sturm, Ruger & Co., Inc.
-
SIG SAUER, Inc.
-
FN Browning Group
-
GLOCK GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
小火器市場 このレポートでカバーされる企業
- Smith & Wesson Brands, Inc.
- Sturm, Ruger & Co., Inc.
- SIG SAUER, Inc.
- FN Browning Group
- Fabbrica d’Armi Pietro Beretta S.p.A.
- Heckler & Koch GmbH
- GLOCK GmbH
- Colt’s Manufacturing Company LLC
- Browning International S.A.
- Kalashnikov Concern JSC
- Barrett Firearms Manufacturing Inc.
- Benelli Armi S.p.A.
- Česká zbrojovka a.s.
- Taurus Holdings, Inc.
- Israel Weapon Industries (IWI) Ltd.
- STEYR ARMS GmbH
- Armscor International, Inc.
- Springfields, Inc.
市場機会と将来展望
調達の近代化およびサプライヤーの再編は、新口径への移行、生産スケーラビリティ、およびコンプライアンスに適合した国境を越えた納入に関するホワイトスペースを生み出しています。米国では、NGSWの経路がプラットフォームおよびサプライチェーンの変革に向けた具体的な基盤を提供しています。陸軍は2025年5月にSIG SauerのXM7およびXM250に型式分類を付与し、2026年には公式通信おび報告においてXM8カービンバリアントの承認と迅速な野戦配備、ならびにプログラム全体における生産ラインの重点移行が言及されました。この状況は、輸出・輸入・報告規制を各機関間で整合させながら、認定済みの銃身、サプレッサー対応構成、およびシリアル番号付きコンポーネントを増産できるベンダーに有利に働きます。
能力増強および現地化プログラムも、新たな製造拠点およびライセンス生産の機会を創出しています。例として、アダニ・ディフェンス・アンド・エアロスペースが2026年3月に初期納入後、プラハール軽機関銃(ライセンス生産のネゲブNG7)を含む年間最大10万丁の銃器製造を開始したと発表したこと、およびバレット・ファイアームズが2026年4月にテネシー州マーフリーズボロにおける9,000万米ドルの民間資金による製造・技術キャンパスの進捗を発表し、先進兵器システムおよび精密弾薬生産を目的として2027年2月の完成を目標としていることが挙げられます。これらの投資は、欧州委員会の2026年2月の銃器密売対策提案および2026年の米国規制更新などのコンプライアンス強化とともに、軍および規制された民間・法執行機関チャネルの双方を満足させることができる、トレーサビリティ、文書化、および国内に根ざしたサプライチェーンへのプレミアムを高めています。
最近の産業開発事情 小火器市場
- 2026年6月:アーカス・ハンティング合同会社は、ライセンスパートナーシップの下でSmith & Wessonブランドの個人防衛用ペッパースプレー製品ラインを発売しました。この動きはSmith & Wessonの個人防衛カテゴリーにおける銃器以外のプレゼンスを拡大し、隣接する規制の少ない追加販売品で小売業者を支援します。また、中核となるハンドガンおよびライフルプログラムが調達・規制上の影響を受け続ける中、ブランド主導の多角化レバーを追加します。
- 2026年5月:Sturm, Ruger & Company, Inc.はBeretta Holding S.A.と戦略的協力協定を締結し、規制当局の承認を条件としてBeretta HoldingがRugerの発行済み株式の最大25%まで投資を増加できるようにしました。この協定は、より深い戦略的連携への道筋を正式化するものであり、製品および製造領域にわたる長期的な資本支援、ガバナンス調整、および潜在的な業務協力に影響を与える可能性があります。
- 2025年7月:Sturm, Ruger & Company, Inc.はアンダーソン・マニュファクチャリングの施設および機械設備を含む資産買収を完了しました。この取引はRugerの製造拠点および設備基盤を拡大し、小火器ポートフォリオ全体の需要に応えるための生産能力および垂直統合能力を強化します。
小火器市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、小型火器市場は、軍、法執行機関、および民間用途向けに販売される、口径12.7 mm以下の新規生産された携帯型火器の工場出荷価格ベースの価値として定義される。
対象除外範囲:口径12.7 mm超の乗員操作型兵器、レプリカまたは無効化された火器、ならびに部品およびアクセサリーのアフターマーケットは除外する。
セグメンテーション概要
- タイプ別
- ピストル
- リボルバー
- ライフル
- アサルトライフル
- 狙撃ライフル
- その他
- 機関銃
- 軽機関銃
- 重機関銃
- 散弾銃
- その他のタイプ
- 口径別
- 5.56mm
- 6.8mm
- 7.62mm
- 9mm
- 12.7mm
- その他の口径
- 操作方式別
- 手動
- 半自動
- 全自動
- エンドユーザー別
- 民間および法執行機関
- 民間防衛
- 狩猟およびスポーツ
- その他のエンドユーザー
- 軍事
- 民間および法執行機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリングが確定される前に市場境界を設定し、合法的な貿易フローをマッピングし、現実的な需要シナリオを構築するために活用された。火器および関連カテゴリーに関連する貿易コードについてはUN Comtrade、防衛支出の文脈についてはSIPRI、法的調達サイクルに影響を与え得る法執行機関および非合法市場シグナルについてはUNODCの資料など、公開情報源を活用した。民間市場の動向および安全性の文脈については、米国ATFの刊行物、貿易・産業統計に関して適用可能な範囲でEurostat、ならびに調達および在庫更新について論じた査読済みの防衛・安全保障ジャーナルも参照した。
供給側については、生産拠点、プログラム受注、および工場出荷価格に影響を与え得る価格に関するコメンタリーを把握するため、年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道を精査した。必要に応じて、企業財務情報、製品更新活動を観察するための特許データベース、および国境を越えた移動の方向性を確認するための輸出入貨物レベルのデータセットについて、有料サブスクリプションを限定的に活用した。これらのデスクソースはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開文書およびデータセットも精査した。
一次インタビューおよびサーベイ
一次調査は、小口径兵器の需要を追跡するメーカー、ディストリビューター、調達関連ステークホルダーおよびドメインスペシャリストを組み合わせた専門家インタビューおよび構造化サーベイを通じて実施された。グローバル市場の規模を算定するにあたり、価格設定、調達タイミング、および民間需要パターンに関する前提を比較・調整できるよう、APAC、EMEA、およびアメリカ大陸全体でインプットのバランスを取った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:15% | APAC:43% |
| 中位層:41% | 機能・ユニットリーダー:29% | EMEA:36% |
| 中小プレイヤー:21% | マネージャー:56% | アメリカ大陸:21% |
市場規模算定および予測
コアとなる規模算定は、生産および貿易シグナルを口径12.7 mm以下の新規生産された携帯型火器のアドレサブルプールへと再構築し、小売価格ではなく工場出荷価格ベースの価値に整合させるトップダウンアプローチから始まる。合計値を現実に即したものとするため、サンプリングされたサプライヤー収益マッピング、典型的な契約ロットサイズに関するチャネルチェック、および主要カテゴリーの平均販売単×数量のスナップショットを含む選択的なボトムアップ検証によってモデルを裏付けている。
モデルを形成するいくつかの実務的なインプットがあり、それぞれが使用前に内部整合性を確認される。これらには、防衛および国内安全保障支出の方向性、小型火器の調達更新サイクル、注文タイミングに影響を与え得る輸出管理およびライセンスの厳格さ、ピストル・ライフル・軽機関銃にわたるミックスシフト、ならびに材料および製品更新活動に伴う単価の動向が含まれる。予測はシナリオ分析を用いて実施され、ベースケースは調達ペースおよび民間需要感応度に関する専門家の見通しに基づき、その後、より遅い注文サイクルおよびより速い注文サイクルでストレステストが行われる。国またはエンドユーザーについてボトムアップの要素が入手できない場合、そのギャップは貿易強度、支出シグナル、および検証済みの価格レンジを用いた比較可能市場からのプロキシによって対処され、最終的なグローバル合計値と照合される。
データ検証および更新サイクル
一つのデータセットが最終値を単独で左右しないよう、複数のクロスチェックを通じてアウトプットが検証される。報告された貿易価値の動向、公開で確認可能な調達発表、ならびに防衛および法執行機関の予算の方向性といった独立した指標とモデル結果を比較し、承認前に外れ値を精査・説明する。
単位の不一致、通貨タイミングの問題、および国内生産と輸入の間の二重計上リスクを検出するため、第二のアナリストによるレビューが実施される。重大な乖離が発見された場合、チームは関連する専門家に再連絡し、その要因が実際の需要変化を反映しているのか、それとも報告上のアーティファクトであるのかを確認する。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の更新済みビューを受け取れるよう最終的な納品前チェックが実施される。
Mordor Intelligenceの小型火器市場規模算定と他の公表推計との比較
小型火器の公表市場規模は、トピックのラベルが同じように見えても乖離することが一般的である。その差異は通常、各出版社が工場出荷価格と小価格の境界をどのように扱うか、どの兵器タイプがカウントされるか、および貿易価値が総需要のショートカットとして使用されているかどうかに起因する。
キャリバーのカットオフ、エンドユーザーの対象範囲、および年次通貨タイミングを追跡することにより、Mordor Intelligenceは2025年の価値を工場出荷時点での口径12.7 mm以下の新規生産小型火器に結び付けており、これは主に報告された輸出や小売重視の価格前提から構築された推計とは異なることが多い。もう一つの頻繁な乖離要因はスコープの混在であり、一部のソースが弾薬、アクセサリー、またはより広範な軽兵器プールを組み込んでいるため、基礎となる需要基盤が同一でないにもかかわらず、より高い数値が現れることがある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 102.9 億 ミリオン 米ドル(2025年) | |
| 業界団体A | 92.0 億 ミリオン 米ドル(2024年) | 報告された輸出価値を市場規模のプロキシとして使用しており、国内で販売された国内生産分を過小評価する可能性があり、工場出荷価格に貢献していにもかかわらず取引されていないボリュームを見逃す可能性がある。 |
| 業界誌B | 92.3 億 ミリオン 米ドル(2028年) | 異なる予測ウィンドウおよび成長フレーミングを適用しており、スコープはエンドユースと価格ポイントを混在させることで通常異なるため、2028年の数値は工場出荷価格・新規生産火器の境界と直接比較することはできない。 |
この表は、最大の差異が何を測定しているか、およびどの年が測定の基準点となっているかに起因することを示している。定義を口径12.7 mm以下の新規生産火器に限定し、価値を工場出荷価格で保持することで、最終的な数値は観察可能なインプットに遡及しやすく、次回の更新時に再現しやすくなる。
レポートで回答される主要な質問
小型火器セクターの現在の世界規模と2031年までの予測成長はどのくらいですか?
小火器市場規模は2025年に102.5 ビリオン 米ドルと評価され、2026年から2031年にかけて4.53%のCAGRで107.5 ビリオン 米ドルから134.1 ビリオン 米ドルへと成長すると予測されています。
現在、世界収益の最大シェアを生み出している火器タイプはどれですか?
ピストルは2025年の世界販売の32.89%を占めており、法執行機関の好みと持続的な隠し携帯需要を反映しています。
6.8mm弾薬が高まる調達関心を集めているのはなぜですか?
米陸軍による防弾装備貫通性能向上のための6.8×51 mm兵器の採用は同盟国の評価を促進し、この口径を2031年にかけて7.85%のCAGRへと押し上げています。
現在、米国における民間銃器所持の規模はどの程度ですか?
FBIは2025年8月時点で累計5億1,800万件のNICS身元調査を処理しており、民間保有の深さを裏付けています。
2031年までに最も速く拡大すると予想される地域はどこですか?
アジア太平洋地域はCAGR 5.38%で成長すると予測されており、インドの防衛産業回廊とフィリピンの自立生産政策に牽引されています。
ESG主導の投資撤退は銃器メーカーにどのような影響を与えていますか?
年金基金と銀行の撤退が借入コストを引き上げており、Smith & WessonはESGの圧力により数千万ドルのビジネスを失ったと報告しています。