
無人航空機市場規模とシェア
Mordor Intelligenceによる無人航空機市場分析
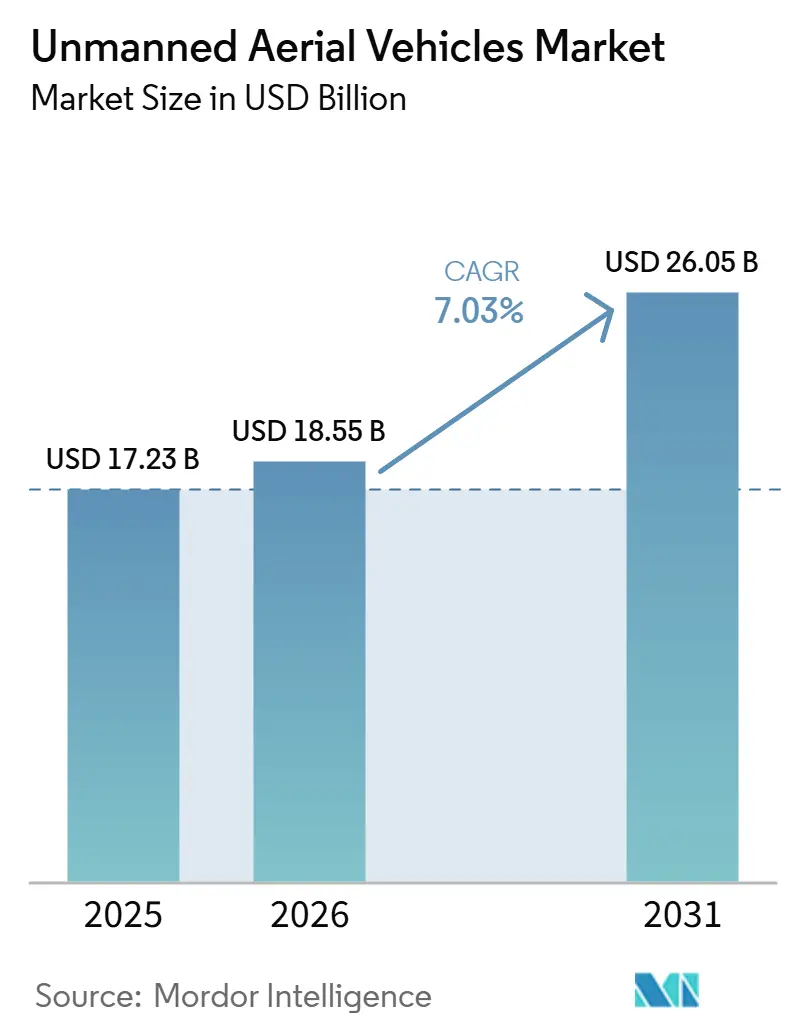
無人航空機市場規模は2026年に18.55 ビリオン 米ドルと評価され、2027年の19.85 ビリオン 米ドルから2032年には28.34 ビリオン 米ドルに達すると推定され、予測期間(2027年〜2032年)においてCAGR 7.38%で成長します。
防衛資金と継続的な監視ニーズが、日本および米国における装備需要を支えています。サプライヤーは、自律性ソフトウェア、再構成可能な航空機、および専門的なミッションを完全なUAVシステムへと転換する生産プログラムで対応していま。米国連邦資格規則により、一部のサプライヤーへの購入者アクセスが制限されており、2026年のイランとの紛争における低コストの防空システムは、厳重に防衛されたミッションにおける高価な航空機の代替リスクを高めています。したがって、商業的な利益は、航空機とミッション装備が制限された購入者チャネルの資格を満たし、定義された運用任務に適合するサプライヤーに有利に働きます。
主要レポートのポイント
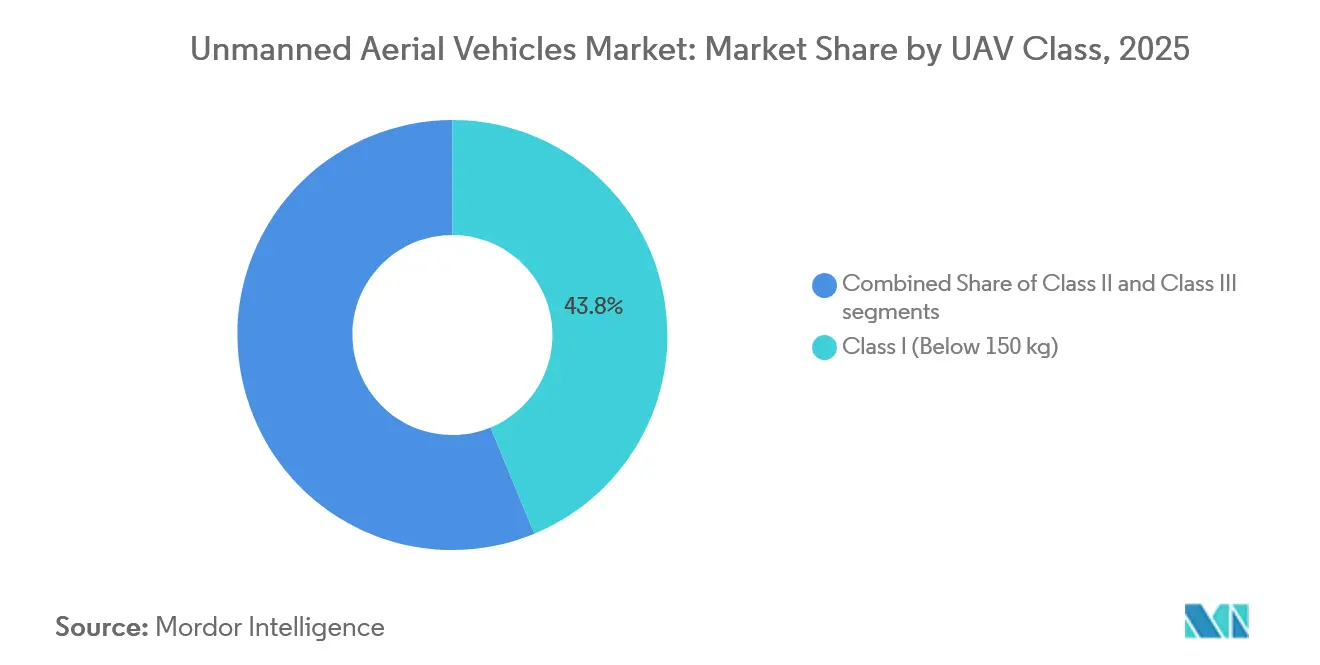
- UAVクラス別では、150キログラム未満のクラスI航空機が2026年の無人航空機市場シェアの43.57%を占め、150〜600キログラムのクラスII航空機は2027年〜2032年にCAGR 7.9%で最も速く成長すると予測されています。
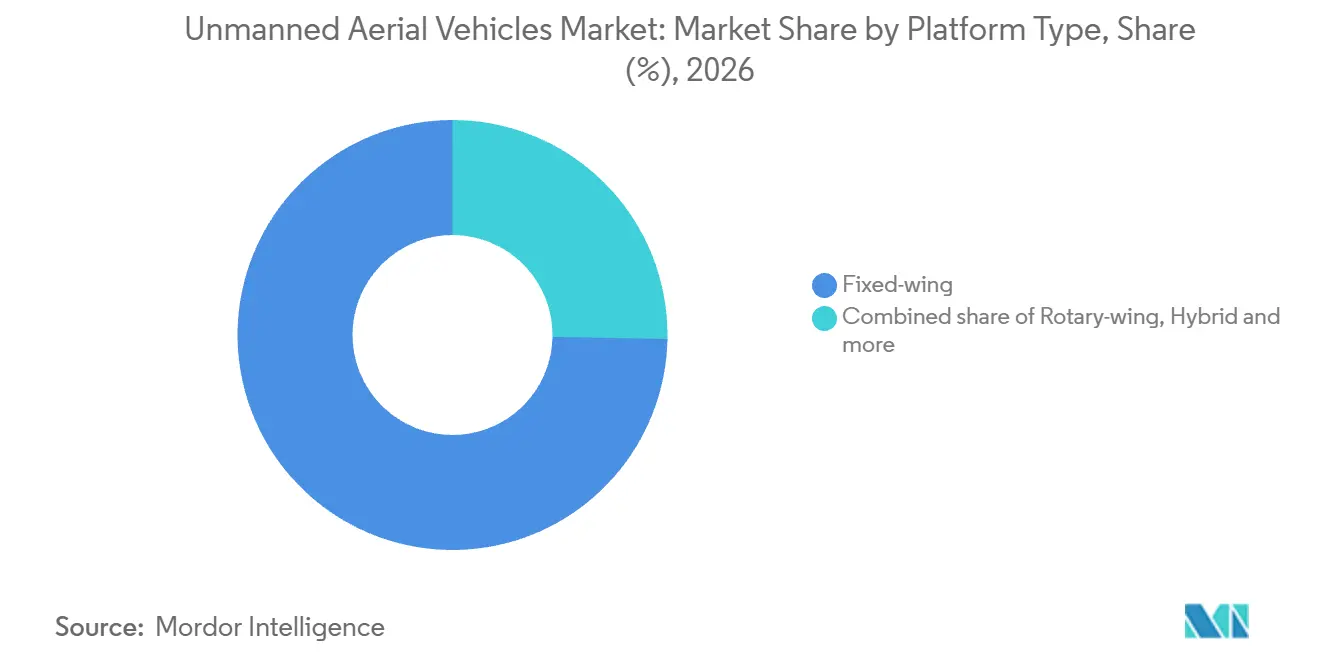
- プラットフォームタイプ別では、固定翼航空機が2026年の無人航空機市場規模の74.7%のシェアでリードし、ハイブリッドUAVは2027年〜2032年にCAGR 9.55%で最も速く成長すると予測されています。
- 運用モード別では、遠隔操縦UAVが2026年の市場の47.69%でリードし、完全自律型UAVは2027年〜2032年にCAGR 8.05%で最も速く成長すると予測されています。
- 用途別ではISRが2026年の市場の50.22%でリードし、戦闘は2027年〜2032年にCAGR 10.45%で最も速く成長すると予測されています。
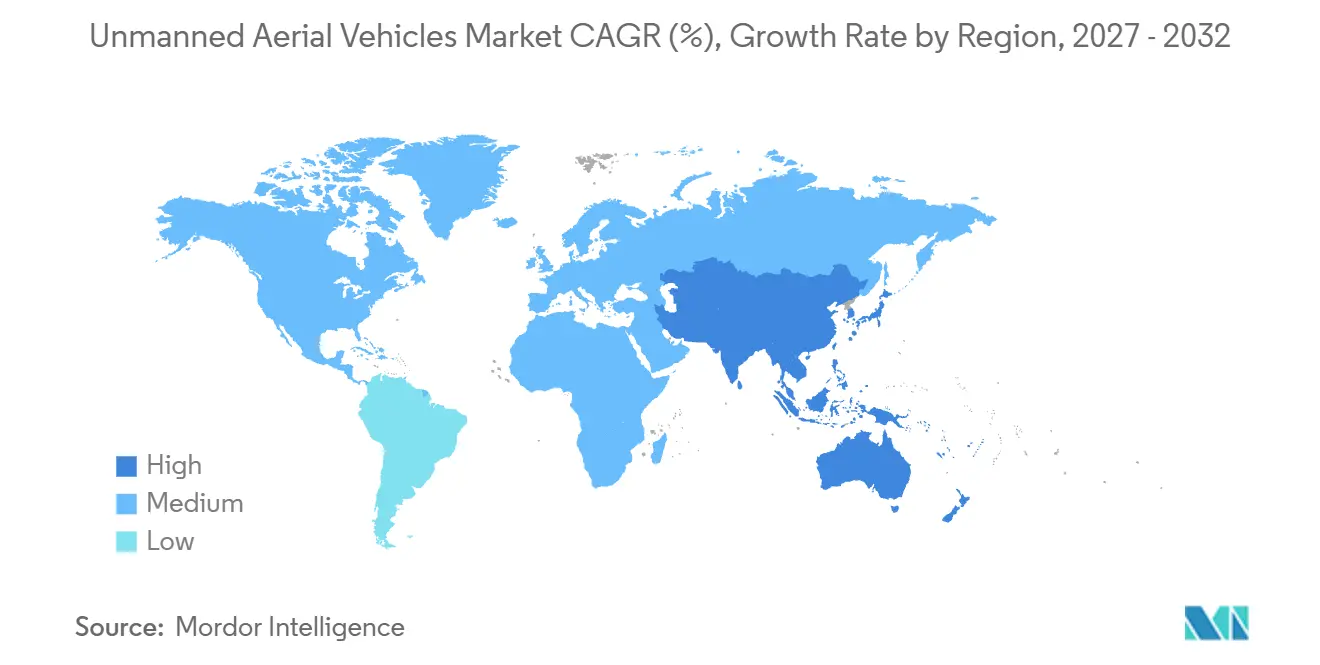
- 地域別では、北米が2026年に39.82%の最大シェアを保持し、アジア太平洋は2027年〜2032年にCAGR 8.6%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 防衛予算の増加によるUAVフリートの拡大 | +3.3% | 米国および日本 | 中期(2〜4年) |
| リアルタイムかつ全天候型ISRに対する運用需要 | +2.2% | 米国および海外軍事作戦地域 | 短期(2年以内) |
| 機上自律性とAI駆動ミッションシステムの急速な進歩 | +1.9% | 米国 | 中期(2〜4年) |
| 有人・無人チーミング(「ロイヤルウィングマン」)コンセプトの調達サイクルへの参入 | +1.7% | 米国 | 中期(2〜4) |
| 大量展開のコスト閾値を下げる消耗型ドローンドクトリン | +1.4% | 米国 | 短期(2年以内) |
| GPS妨害環境下でのBVLOS通信を可能にする衛星メッシュネットワーキング | +0.7% | ウクライナの戦闘作戦地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
防衛予算の増加によるUAVフリートの拡大
防衛予算の増加は、資金が具体的な航空機取得要件に転換される場合にUAV需要を支えます。世界の軍事支出は2025年に実質2.9%増加し、11年連続の年間増加を記録しました。[1] 日本の2026年度防衛予算には、長距離で水上戦闘艦を早期に探知するための広域UAV5機の取得計画が含まれていました。その目的は、情報収集と指揮官の意思決定および火力投射を結びつけるものでした。したがって、完全な偵察パッケージが関連するサプライヤーの提案であり、航空機のセンシング能力は資金提供された海軍ミッションに直結びついています。
リアルタイムかつ全天候型ISRに対する運用需要
長距離偵察要件は、陸軍偵察部隊の航空機システム購入へと監視ニーズを転換します。2026年7月20日、AeroVironment社は大隊偵察を支援するP550 eVTOL UASに関する1億1,730万 米ドルの米陸軍生産契約を発表し、これはシステムの初期フルレート調達となりました。2025年12月までに、海軍および海兵隊ISRサービスUASプログラムは、2005年の開始以来の累積飛行時間が100万時間を超えました。その期間中、プログラムは50機以上の艦上UASの設置を完了し、世界中の50か所以上の陸上拠点から運用されました。この継続的な運用実績は、偵察カバレッジが海軍および海兵隊の陸上・海上作戦における常設要件であることを示しています。一方、陸軍の受注は、初期フルレート調達における82機のP550システムとともに、要件がサプライヤーへの航空機購入として届いていることを示しています。
機上自律性とAI駆動ミッションシステムの急速な進歩
機上自律性は、航空機を製造する企業と並んで、専門的なソフトウェアサプライヤーに装備の機を生み出します。2026年6月17日、Shield AI社は米空軍の協調戦闘航空機プログラムにHivemindミッション自律性ソフトウェアを実装するための米空軍からの生産契約を発表しました。Shield AI社は、この受注が既存の空軍ミッション自律性開発コミットメントとは別のものであると説明しました。開発コミットメントから生産実装への移行は、ソフトウェアの商業的役割を定義された航空機プログラムに結びつけます。その結果生まれる機会は、ミッション自律性を納入システムに統合することにかかっており、ソフトウェア能力と航空機統合は共に進歩しなければなりません。専任の自律性サプライヤーは、機体全体の契約を獲得することなく、生産作業に競争参加できます。
有人・無人チーミング(「ロイヤルウィングマン」)コンセプトの調達サイクルへの参入
空軍がコンセプトのみへの資金提供ではなく生産にコミットする場合、協調型航空機は調達の機会を生み出します。2026年6月、米空軍はGeneral Atomics Aeronautical SystemsおよびAndurilに対し、10年末までにインクリメント1で少なくとも150機の協調戦闘航機を合わせた開発・生産契約を発表しました。航空機の数量は生産計画を固定し、10年末の目標は産業実行を機会の中心に置きます。ミッションシステムサプライヤーにとって、商業的な開口部は、その生産バッチ全体に統合できる装備へと協調を転換することにかかっています。空軍取得担当官のティモシー・ヘルフリッヒ大佐は、スケジュール、コスト、そして多くの場合パフォーマンスを改善するための継続的な競争を期待しており、納入実行を選定された航空機サプライヤーにとっての競争上の考慮事項としています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 厳格な輸出規制および安全保障禁止制度(例:MTCR、FAR 40.2) | -1.3% | 米国 | 短期(2年以内) |
| HALE/MALEプラットフォームの高い取得・ライフサイクルコスト | -1.1% | 米国 | 長期(4年以上) |
| 電子戦・対UAV脅威環境の激化 | -0.8% | ウクライナの戦場作戦地域 | 短期(2年以内) |
| コンポーネント不足とコスト上昇を引き起こすサプライチェーンセキュリティ制限 | -0.6% | 中国およびウクライナ | 期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な輸出規制および安全保障禁止制度(例:MTCR、FAR 40.2)
セキュリティ資格は、航空機の性能に関わらず、UAVサプライヤーが連邦購入者にアクセスすることを妨げる可能性があります。FAR 40.202-3は、免除、例外、または権利放棄が適用されない限り、連邦取得安全保障評議会リストに掲載された対象外国事業体によって製造または組み立てられた無人航空機システムを行政機関が調達することを禁止しています。その取得範囲には商業製品および少額購入閾値以下の購入が含まれるため、小規模な注文は自動的に制限を免れるわけではありません。ケースバイケースの権利放棄には、評議会との協議および議会への通知の後、行政管理予算局(OMB)長官の承認が必要です。したがって、権利放棄に依存した連邦販売は、OMB長官の承認と議会への通知を待つことになり、航空機への技術的改善によってこの手順を短縮することはできません。
HALE/MALEプラットフォームの高い取得・ライフサイクルコスト
高価値UAVの取得は、安価な防衛システムが高価な航空機を脅かす可能性がある合、軍の購入者に代替負担をもたらします。エア・アンド・スペース・フォーシズ・マガジンは、2026年のイランとの紛争で約30機の米空軍MQ-9リーパーが失われ、1機あたり1,600万 米ドル以上であったと報告しました。2026年7月の国防革新ユニットの募集では、有人・無人航空機への統合軍の依存が3,000万 米ドル以上のコストで、ますます低コスト化する対空能力に対して持続不可能であると説明されました。大型UAVフリートを検討している購入者にとって、これらの航空機コストは、厳重に防衛されたミッションに対して経済的に許容できる数を制限する可能性があります。レポートはまた、新型MQ-9はもはや生産されておらず、失われた航空機をそのモデルの新造機で代替することはできないと述べています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
UAVクラス別:
再構成と専門的ミッションが需要を形成150キログラム未満のクラスI UAVは2026年の無人航空機市場規模の43.57%のシェアを占め、最大のセグメントとなりました。2026年5月28日までに、ルーマニア国防省はQuantum Systems社と34機のクラスI ミニUAS(ベクター)システムの契約を締結し、すべての納入は2027年に予定されています。[2] 契約にはまた、システムを固定翼からマルチコプター構成に変換するための15機のスコーピオンキットが含まれていました。ルーマニア陸軍はこれらのシステムを監視ミッションに使用する予定でした。変換能力は、監視調達において複数の飛行構成に対応することで、完全なシステムの魅力を高める可能性があります。
150〜600キログラムのクラスII航空機は最も成長が速いセグメントであり、2027年〜2032年にCAGR 7.9%と予測されています。Primoco UAVの2026年10月5日のスケジュールでは、契約スケジュールの履行を条件として、同年に32機のOne 150の納入が見込まれていました。最大離陸重量150キログラムで、このモデルはこのクラスの下限に位置します。別途、Primocoは地上無線航法システムの飛行校正および検査を目的とした6機の航空機について説明しました。航法システム運用者にって、意図された無人校正ミッションは、有人校正航空機に頼ることなく空中検査を取得する方法を提供します。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
プラットフォームタイプ別:
生産規模とミッション要件の乖離固定翼航空機は2026年の無人航空機市場シェアの74.7%を占め、最大のセグメントでした。Primoco UAVは2025年に42機のOne 150固定翼航空機を販売しました。General Atomics Aeronautical Systemsは2025年4月22日に米海兵隊にMQ-9Aリーパーブロック5拡張航続距離システムを納入しました。マリン・コープス・エア・ステーション・ユマのVMX-1が運用試験・評価の指定オペレーターでした。Primocoの年間販売数と海兵隊の単一評価システムは異なる購入規模を測定しており、航空機の数量だけは固定翼購入者の機会を説明することはできません。
ハイブリッドUAVは最も成長が速いセグメントであり、2027年〜2032年にCAGR 9.55%と予測されています。2025年6月、Skyways社はV3貨物航空機をフルレート生産に移行するための3,700万 米ドルの米空軍AFWERXアワードを受賞しました。そのダブルハイブリッド構成は、電気と燃料エネルギーの両方を使用して垂直離陸と飛行機のような飛行を組み合わせています。回転翼の需要には、チェコ国防省の2025年11月のチェコ陸軍向け偵察マルチコプターUASキットの入札が含まれます。アワードはプロトタイプからフルレート生産への移行に資金を提供し、一方チェコのキットは完全なシステムとして入札されており、製造準備がSkyways社の次の商業的ハードルとなっています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
運用モード別:
フリート更新と自律性ライセンスが需要を創出遠隔操縦UAVは最大のセグメントであり、2026年の市場の47.69%を占めました。英国空軍のリーパーフリートは、2007年10月の就役から2025年の最終運用飛行まで17万3,000時間以上飛行しました。最初のプロテクターRG Mk1は、広範なテストと評価の後、2025年6月16日に英国空軍に就役しました。同年後半にリーパーからの移行前に、さらなるテストが計画されていました。リーパーの継続的な使用とプロテクターの採用の組み合わせは、古い遠隔操縦モデルが退役する中でも、フリート更新を装備需要の源泉としています。
完全自律型UAVは最も成長が速いセグメントであり、2027年〜2032年にCAGR 8.05%と予測されています。2026年1月、Shield AI社はインドがインド陸軍にV-BAT グループ3 VTOL UASとHivemindライセンスを供給するために同社を選定したと発表しました。V-BATへのHivemindの自律パイロットとしての統合がプログラムの下で計画されていました。Shield AI社はHivemindについて、人間の介入なしミッションを完了し、システムが感知、判断、行動できるようにするものと説明しています。2026年1月の選定にはライセンスと計画された統合が含まれていたため、インド陸軍が意図する自律性能力は、機体だけでなく統合されたソフトウェアの納入にも依存しています。
用途別:
偵察システムと戦闘生産が購買を定義情報収集・監視・偵察(ISR)は最大の用途セグメントであり、2026年の市場の50.22%を占めました。2026年3月、オランダ海軍はV-BATドローンを12機購入したと報告しました。そのレーダーとカメラは偵察と情報収集を支援します。2025年8月、MDA Spaceはカナダ王立海軍ハリファックス級艦艇に初期2機のUASと海上脅威探知およびISR用にさらに4機のオプションを装備する2件の契約を受注しました。オランダの注文はレーダーとカメラのペイロードを航空機と組み合わせており、オランダ海軍は広範なテストの後にのみ12機の航空機を偵察任務に充てることを決定しました。
戦闘は最も成長が速い用途セグメントであり、2027年〜2032年にCAGR 10.45%と予測されています。2026年9月までに、米空軍官によれば、General AtomicsとAndurilは両方の生産ラインから航空機が出てくる状態でインクリメント1の協調戦闘航空機を製造していました。この活動は戦闘の機会に製造基盤を与え、プログラム要件を航空機に転換することを直接的な競争課題としています。徘徊型弾薬は独自の調達役割を持ち、ポーランドの兵器庁は2026年5月にWARMATEシステムの400セット以上の契約を締結しました。ポーランドのセットベースの契約は、米国の戦闘航空機プログラムにおける別個の機体生産機会と並んで、徘徊型弾薬パッケージへの需要を生み出しています。
地域分析
北米の無人航空機市場
北米は2026年の無人航空機市場シェアの39.82%を占め、最大の地域セグメントとなりました。2026年9月、The Boeing Companyは3機のMQ-25A航空機に関する米海軍生産契約を発表し、海軍契約下の機数を14機に引き上げました。この受注は低率初期生産のロット1をカバーし、ロット2は2027年に計画されています。海軍のロット受注は、2026年に米国で発注された陸軍および空軍の生産受注と並んでおり、北米に複数の軍種と調達スケジュールにたがる政府購入者基盤を与えています。
アジア太平洋の無人航空機市場
アジア太平洋は最も成長が速い地域セグメントであり、2027年〜2032年にCAGR 8.6%と予測されています。日本の防衛省は海上自衛隊向けにGeneral Atomics MQ-9B航空機を合計23機配備する計画であり、2027年度から配備が開始される予定です。日本は海上監視を強化し、運用効率の向上と人員要件の削減を図りながら安全保障目標を支援することを目指しています。配備が2027年度から開始される予定であることから、日本の計画はフリートの最初の運用フェーズを2027年〜2032年の予測期間の開始時に位置づけています。
南米では、コロンビア海兵隊大隊が2025年11月にVeneplast Ltda.からセキュリティおよび監視用にMavic 3サーマル1機とDJI Matrice 4T 2機を注文しました。欧州では、フランスのDGAが2026年5月にフランスのサプライヤーHarmattan AIからフランス陸軍向けにDelco観測・偵察ドローン5,000機を発注し、2027年初頭までに納入予定です。中東では、イスラエル国防省が2025年8月にXTENDを選定し、IDF地上部隊に数千機のFPVドローンを供給することし、その後数か月以内に納入が見込まれていました。アフリカでは、フランスのサプライヤーMiltonが2025年11月までにモーリタニア軍に陸上・海上国境警備用のロングレンジオブザーバードローンを納入しました。Veneplastの大隊レベルの供給ルートはXTENDの省庁入札とは異なり、フランスのサプライヤーは自国の偵察注文とモーリタニアの国境警備需要の両方に対応しています。
規制の枠組みと展望
選定された法域は、商業オペレーターにサービスを提供する民間UAV装備サプライヤーの観点から比較されています。運用許可は購入者が使用できる航空機用途に影響し、製品規則は装備に組み込まれた機能を要求する場合があります。英国のクラス別リモートID、新規生産航空機に対する中国の登録・起動標準、および定義された例外を伴うブラジルのリスクベースの特定カテゴリー設計認可という3つの法域が製品レベルの義務を課しています。装備サプライヤーは、米国パート107の運用許可と条件付き権利放棄とともに、これらのコンプライアンス義務に直面しており、米国のBVLOSフレームワークは提案段階にとどまっています。
規制表
| 決定要因 | 米国 | 英国 | 中国 | ブラジル |
|---|---|---|---|---|
| 主要機関 | 連邦航空局 | 民間航空局 | 中国民用航空局 | 国家民間航空庁(ANAC) |
| 主要な法令または方向性 | 55ポンド未満のUAS向けパート107;BVLOSフレームワーク案 | 2026年1月1日からのリモートID要件;2028年1月1日からのさらなる適用範囲 | 2026年7月1日施行の民間航空法;登録・起動標準 | 2026年6月16日施行のRBAC 100および決議805 |
| 商業的効果 | 目視内飛行を基準とし、権利放棄には同等の安全性が必要 | UK1、UK2、UK3向けリモートID;特定カテゴリーのUK5およびUK6 | 免除されない限り耐空性許可;2026年5月1日からの新規生産登録インターフェース | リスクベースの特定カテゴリー設計認可;型式証明、第100.203条、標準シナリオ、またはANAC決定の例外 |
| 現在の政策の魅力 | 高 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 緩和 | 強化 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||||
米国の「高」評価は定義された小型UASルートと条件付き権利放棄を反映し、「緩和」の見通しは2025年8月に提案されたBVLOSの経路に従い、採用を条件としています。英国の「中」評価はクラス別リモートIDの義務を反映し、「強化」は免除されない限り少なくとも100グラムのレガシーカメラドローンへの2028年1月1日の拡張によって推進されます。中国の「中」評価は条件付き耐空性承認と生産者プラットフォーム統合を反映し、「強化」は登録・起動要件が2027年5月1日に以前に販売された使用中の航空機に拡張されることによります。ブラジルの「中」評価は定義された例外を伴うリスクベースの設計認可を反映し、「強化」の見通しは決議805に従い、2026年6月15日までにオープンカテゴリー基準外または標準シナリオなしの特定カテゴリーで認可された運用に対し、2026年6月16日から2年間で運用認可を取得することを求めます。
バリューチェーンの段階
UAVのバリューチェーンは、適格なコンポーネント供給、空機生産、および認可されたコンポーネントサポートをサプライヤー収益の異なる源泉として比較します。2025年2月、Amprius社はフィールドトライアルと資格認定の後、名前を明かさないメーカーの固定翼UAS向けに1,500万 米ドルのセル注文を発表しました。AeroVironment社は2026年4月に全電動VAPOR コンパクト長時間滞空偵察UASに関する1,460万 米ドルの米陸軍生産契約を発表しました。資格認定はAmprius社の注文が示すようにセル販売をプラットフォーム設計に結びつけ、AeroVironment社の生産契約はその収益機会を構成された航空機システムの供給に結びつけています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 適格なエネルギーコンポーネント供給 | Amprius社などのバッテリーセルサプライヤー | プラットフォーム供給注文に基づくセル販売 | プラットフォーム固有のセル資格認定 | 生産投入を変更する前に代替セルの資格認定を行う |
| 航空機生産 | General Atomics Aeronautical SystemsおよびAeroVironment社などのUAVメーカー | 航空機販売および生産契約 | 受注構成に対する生産準備 | 生産バッチサイズを拡大する前に構成を安定させる |
| コンポーネントメンテナンス | General Atomics Aeronautical Systemsなどの認定メンテナンスプロバイダー | コンポーネントサービス料 | メンテナンス承認の施設およびコンポーネント制限 | 関連するコンポーネント範囲に対して認定された施設に修理を振り向ける |
| 情報源: Mordor Intelligence | ||||
2025年3月20日までに、フランスの軍事耐空性当局はGeneral Atomics Aeronautical Systemsに対し、カリフォルニア州ポーウェイおよびアデランドでのCATCコンポーネントメンテナンスの承認を与えました。[3] この承認により、同社は航空機事業と並んで地理的に定義されたコンポーネントサポートルートを得ました。この組み合わせは、メンテナンス収益が認可された範囲と施設カバレッジに依存する可能性があるとを示しており、サポート承認を航空機生産能力の追加とは別の拡張決定としています。
競争環境
市場集中度
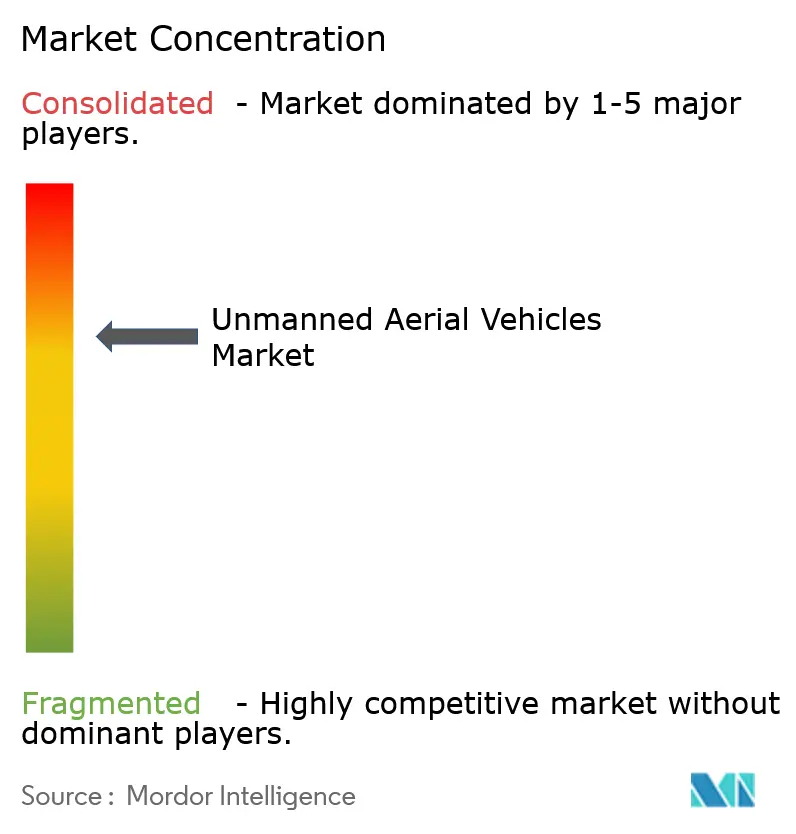
中程度に集中した競争環境には、BAYKAR A.S.、General Atomics、Northrop Grumman Corporation、Elbit Systems Ltd.、およびBAE Systems plcが含まれます。BAYKAR A.S.は2025年に2.2 ビリオン 米ドルの輸出収益を上げ、輸出は同社の総収益の88%を占めました。General Atomicsは、その関連会社General Atomics Aeronautical Systemsを通じて、MQ-9Aリーパー、MQ-1Cグレイイーグル、MQ-20アベンジャー、MQ-9Bスカイガーディアンおよびシーガーディアンラインを製造しています。Northrop Grumman Corporationは2025年6月、カリフォルニア州パームデールで米海軍およびオーストラリア王立空軍向けにMQ-4Cトライトン海上監視航空機を製造していると述べました。輸出依存はBAYKAR A.S.を外国の購買決定にさらし、一方トライトンの生産はNorthrop Grumman Corporationの海上監視事業を米海軍およびオーストラリア王立空軍に結びつけています。
2025年9月29日、Elbit Systems Ltd.は国際顧客への長距離海上監視用ヘルメス900 UASを供給するための約120 ミリオン 米ドルの契約を発表しまた。BAE Systems plcは2024年1月31日にMalloy Aeronautics Ltd.の株式資本の100%を取得し、Malloyは2025年までにT-150重量物輸送ロジスティクスUASを開発していました。2025年のインド太平洋展開中、英国海軍はBAE Systems plcの全電動Malloy T-150 UASを初めてキャリアストライクグループ艦艇間の物資輸送に選定しました。これらの選定は、長距離海上センシングまたは艦艇間補給を通じて防衛購入者への独自のルートを挑戦者に与え、ミッション能力を競争の中心としています。
2026年5月7日、BAYKAR A.S.とRepublikorp Groupはバイラクタル・クズルエルマ無人戦闘航空機の開発協定に署名しました。これは、バイラクタルTB3およびAKINCIシステムのインドネシアでの製造、組み立て、メンテナンスを計画した2025年2月12日の合弁事業を継続するものです。PT Republik Aero Dirgantaraとのクズルエルマ協力には技術移転と計画された現地生産・統合・メンテナンス施設が含まれ、2028年からのインドネシアの能力を目標としています。2026年10月14日、インドネシア国防省は政府調達を探索的なものと説明し、署名された購入契約やコミットメントはないしました。このパートナーシップは、航空機開発を政府調達に転換することに商業的価値が依存する、将来的な現地製造およびサポート業務を生み出しています。
無人航空機産業のリーダー
-
BAYKAR A.S.
-
General Atomics
-
Northrop Grumman Corporation
-
Elbit Systems Ltd.
-
BAE Systems plc
- 注:主要企業の掲載順は順位を示すものではありません。
無人航空機市場 このレポートでカバーされる企業
- AeroVironment
- Airbus SE
- BAE Systems plc
- BAYKAR A.S.
- The Boeing Company
- Elbit Systems Ltd.
- General Atomics
- Israel Aerospace Industries Ltd.
- Kratos Defense & Security Solutions, Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Saab AB
- Textron Systems Corporation
- Turkish Aerospace Industries (TAI)
- QinetiQ Group
- Hindustan Aeronautics Limited
- Korea Aerospace Industries (KAI)
- Griffon Aerospace, Inc.
- Teledyne Technologies Incorporated
市場参加者にとっての主要な機会
機会は、より広範なBVLOS運用モデルに対応できる配送航空機、低高度ISRプラットフォーム、および専用地上管制装備を比較しています。2025年8月、FAAとTSAは米国における低高度BVLOS UAS運用のためのパフォーマンスベースの規則とUASトラフィック管理を含むサードパーティサポートサービスを提案しました。この規則制定は2026年統一アジェンダの最終規則段階に掲載されました。提案された設計・運用の経路は、配送または監視ミッションによって航空機パッケージを区別するための基礎を提供します。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| BVLOS配送装備パケージ | 提案された低高度BVLOS運用フレームワーク | 配送オペレーター | 提案された運用モデル向けに設計された専用管制装備と配送航空機を組み合わせる | 最終規則と意図された運用の資格認定 | Skyways社などの貨物航空機メーカーおよびシステムインテグレーター |
| ミッション対応低高度ISR航空機 | パフォーマンスベースの提案が航空機設計と運用をカバー | 商業ISRオペレーター | 定義されたミッションを中心に航空機と監視システムの組み合わせを開発する | ミッションペイロードのニーズと最終運用設計の調整 | ISR航空機および専用ミッションシステムサプライヤー |
| トラフィック管理サービスとインターフェースする地上管制システム | 提案されたフレームワークにはサードパーティサービスのサポートが含まれる | UAVフリートオペレーター | 専用UAV管制装備にトラフィック管理インターフェースを組み込む | 航空機、管制システム、およびサポートサービスの統合 | 専用UAV地上管制サプライヤー |
| 情報源: Mordor Intelligence | |||||
サポートサービスの規定は、航空機、専用管制装備、およびトラフィック管サービス間のインターフェースを独自の購買上の考慮事項としています。これにより、配送および監視機体メーカーと並んで、管制システムサプライヤーに装備の開口部が生まれます。再開されたコメント期間は2026年2月11日に終了したため、サプライヤーは提案に合わせて仕様を調整できますが、配送およびISR販売の拡大は最終運用規則に依存します。
最近の産業開発事情 無人航空機市場
- 2026年9月:The Boeing Companyは3機のMQ-25Aスティングレイ航空機に関する米海軍低率初期生産契約を発表し、海軍契約下の総数を14機に引き上げました。
- 2026年7月:AeroVironment社は偵察用82機のP550電動垂直離着陸無人航空機システムに関する1億1,730万 米ドルの米陸軍生産契約を発表しました。
- 2026年6月:米空軍はGeneral Atomics Aeronautical SystemsおよびAndurilに対し、10年末までにインクリメント1で少なくとも150機の協調戦闘航空機を合わせた開発・生産契約を授与しました。
無人航空機市場 レポートの範囲と調査方法論
市場の定義と範囲
無人航空機市場は、世界中の軍事および商業用途向けのUAV航空機および関連ミッションシステムと地上管制インフラの販売に対する年間支出を測定します。報告された価値は、航空機重量クラス、プラットフォーム構成、管制モード、ミッション用途、および地域によってそれらの販売を分類します。
範囲の除外:モーター、バッテリー、半導体などの個別に販売されるUAVコンポーネント、対UAVおよびUAVを探知・妨害・無力化するために設計されたその他のシステム、有人航空機、および独立したUAV飛行運用または配送サービス料は除外されます。
セグメンテーション概要
- UAVクラス別
- クラスI(150kg未満)
- クラスII(150〜600kg)
- クラスIII(600kg超)
- プラットフォームタイプ別
- 固定翼
- 回転翼
- ハイブリッド
- 運用モード別
- 遠隔操縦
- オプショナルパイロット
- 完全自律
- 用途別
- 戦闘
- 情報収集・監視・偵察(ISR)
- 配送
- 徘徊型弾薬
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- 南米その他
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
公式の市場シグナルは、航空機および活動トレンドに関するFAA航空宇宙予測とそのUASオペレーター調査、欧州の運用状況に関するEASAのドローン経済ダッシュボード、SIPRIの軍事支出シリーズ、および同盟国の防衛支出に関するNATOの年次報告書などのソースから収集されます。これらのソースは需要と地域指標を組み立てるのに役立ち、調達予算、フリート指標、よび運用統計はUAV販売そのものとしてではなく、装備購入のコンテキストとして扱われます。
企業の年次報告書、投資家向け提出書類、公開調達予算および受注通知、企業製品開示、および信頼できる航空宇宙・防衛プレスは、納入、プログラムのタイミング、システムの内容、開示された価格、および地域調達のクロスチェックに役立ちます。これらの名前付きソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に情報を提供します。
一次インタビューおよびサーベイ
インタビューは、APAC、EMEA、および南北アメリカ全域のUAVメーカー、ミッションシステムインテグレーター、防衛および商業購入者、販売業者、ならびに航空またはプログラムの専門家に求められます。構造化されたガイドは、調達のタイミング、パッケージの内容、エンドユーザー価格、ならびにプラットフォームおよび用途の分類を、提出書類、契約通知、および公開運用指標と照合します。記録が矛盾する場合や入力が欠落している場合、フォローアップの質問または独立したソースがギャップを解消するまで、推定値は範囲として保持されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | APAC:38% |
| 中位層:40% | 機能・ユニットリーダー:32% | EMEA:32% |
| 小規模プレーヤー:25% | マネージャー:48% | 南北アメリカ:30% |
市場規模算定と予測
トップダウン推定は、地域の防衛支出と商業オペレーターおよびフリート活動から始まり、調達計画、公開された契約価値、ユニット納入、および販売者の開示を使用してUAV航空機と専用システムの購入を分離します。防衛予算とプログラム数量が軍事需要を固定し、オペレーターのフリートと登録トレンドが商業採用と更新を示し、受注と開示されたバックログがタイミングを示し、クラスおよびプラットフォーム別の観察された調達価格がシステムを装備価値に変換します。セグメントおよび地域シェアは、ソース報告の受注、納入ミックス、開示された価格、プログラムの説明、および購入者チェックから構築され、バンドルされたUAVシステムは一度カウントされ、個別に販売され専用ミッションまたは地上管制装備は一度カウントされます。2027年〜2032年については、多変量回帰が過去の装備支出を防衛調達、フリート成長、受注および納入活動、ならびに商業用途に関連付け、シナリオ分析がプログラムの開始と生産遅延を調整します。インタビューは受注日、プラットフォームミックス、価格などの変数レベルの前提を確認し、選択的なサプライヤーのロールアップ、チャネルチェック、またはサンプリングされた公開販売価格×開示された数量がトップダウン合計をテストします。欠落した入力は最も近い比較可能な公開価格または納入シリーズを使用し、範囲として保持され、根拠のないカウントで埋めるのではなく市場合計に対して調整されます。
データ検証と更新サイクル
市場合計は、独立した予算、入札および受注、報告された納入、ならびにフリートまたは登録シグナルに対して三角測量され、各入力は証拠の記録に保持されます。アナリストは、前年比の断絶、外れ値の価格、パッケージの二重カウント、および一次・二次証拠間の差異にフラグを立てます。ースの定義または期間が一致しない場合、アナリストは原因を文書化し、承認前に影響を受けるテーブルを調整します。タイミング、パッケージの内容、価格、納入量、または範囲の矛盾が重要なままである場合、ソースの連絡先または回答者に再連絡します。モデルは毎年更新され、重要な予算、規制、紛争、生産、またはプログラムイベントについてはサイクル間に、そして新鮮な納入前レビューで更新されます。
Mordor IntelligenceのUAV市場規模算定と他の公開推定値との比較
公開された推定値は、カウントするトランザクションと製品、および需要をモデル化するために使用される入力が異なる場合があります。無人航空機市場は、世界中の軍事および商業用途向けのUAV航空機および関連ミッションシステムと地上管制インフラの販売に対する年間支出を測定します。
主要なギャップドライバーには、研究の定義された範囲と市場固有のモデリングの選択が含まれます。インタビューは受注日、プラットフォームミックス、価格などの変数レベルの前提を確認し、選択的なサプライヤーのローアップ、チャネルチェック、またはサンプリングされた公開販売価格×開示された数量がトップダウン合計をテストします。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 19.85 ビリオン 米ドル(2027年) | |
| グローバル市場調査会社A | 42.72 ビリオン 米ドル(2026年) | 2026年のベースでは、この推定値は本レポートの1年後の2027年値19.85 ビリオン 米ドルを115.2%上回っています。その公開されたエコシステムには消費者向けおよび教育用のナノ・マイクロドローンと実現ソフトウェアが含まれており、本研究の軍事および商業UAV装備販売の境界を超えています。 |
| グローバル市場調査会社B | 18.2 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2年後の2027年値19.85 ビリオン 米ドルを8.3%下回っています。その軍事調達の境界はここに含まれる商業UAV購入を省略しており、その2025年の早期測定は本レポートの2027年より前です。契約後のアフターマーケットサポートがこれらの下方効果を部分的に相殺しています。 |
Mordor Intelligenceの市場合計は、独立した予算、入札および受注、報告された納入、ならびにフリートまたは登録シグナルに対して三角測量され、各入力は証拠の記録に保持されます。
レポートで回答される主要な質問
無人航空機市場の規模と成長見通しは?
市場は2026年に18.55 ビリオン 米ドルと評価され、2027年には19.85 ビリオン 米ドルと推定されています。2027年〜2032年のCAGR 7.38%で、2032年までに28.34 ビリオン 米ドルに達すると予測されています。
UAV装備需要を牽引する要因は何ですか?
防衛資金と監視ニーズが需要を支えており、日本の2026年度に広域UAV5機を取得する計画によって示されています。ミッション自律性の調達もShield AI社などのサプライヤーにソフトウェアの機会を生み出しています。
どのUAV用途が支出をリードしていますか?
ISRが2026年の市場の50.22%でリードしました。戦闘は2027年〜2032年にCAGR 10.45%で最も速く成長すると予測されています。
主要なUAVサプライヤーはどの企業ですか?
BAYKAR A.S.、General Atomics、Northrop Grumman Corporation、Elbit Systems Ltd.、およびBAE Systems plcが主要なサプライヤーです。
UAV装備の見通しを制約する可能性があるものは何ですか?
航空機の代替コストと連邦調達制限が見通しを制約しています。米国の行政機関は、免除、例外、または権利放棄が適用されない限り、FAR 40.202-3の下で対象外国事業体が製造したUASを購入することができません。
どの地域がUAV装備の需要と成長をリードしていますか?
北米が2026年に39.82%のシェアでリードしました。アジア太平洋は2027年〜2032年にCAGR 8.6%で最も速く成長すると予測されています。