
カタールICT市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
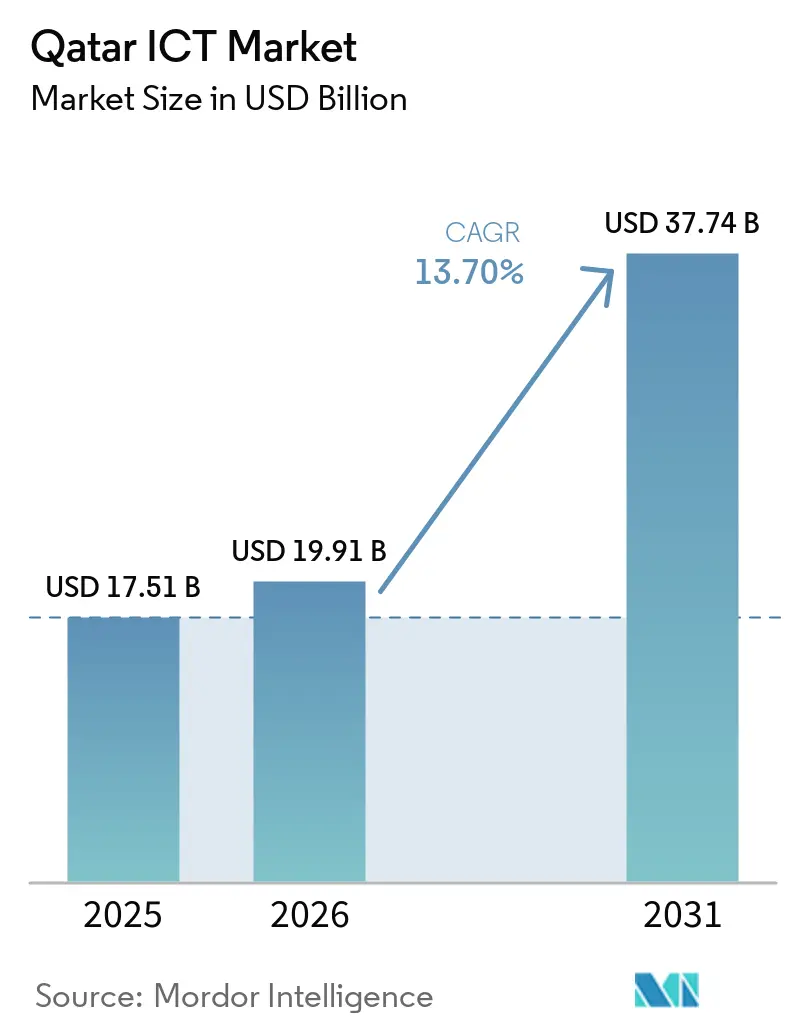
| 基準年の市場規模 (2025) | 17.51 十億米ドル |
| 市場規模 (2026) | 19.91 十億米ドル |
| 市場規模 (2031) | 37.74 十億米ドル |
| 成長率 (2026 - 2031) | 13.70 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるカタールICT市場分析
カタールICT市場規模は、2025年の175.1億米ドルから2026年には199.1億米ドルに増加し、2031年までに377.4億米ドルに達する見込みで、2026年から2031年にかけてCAGR 13.70%で成します。
急速な5Gの展開、ソブリンクラウドへの投資、およびアラビア語大規模言語モデル(LLM)開発の義務化が企業のデジタル化を加速させており、国家デジタルアジェンダ2030は次世代インフラに24.7億米ドルを超える公的資金を投入しています [1]。通信サービスは、通信事業者が2030年アジア競技大会に向けてネットワークを高密度化する中で引き続き収益の中核を担っており、一方でクラウドサービスはMicrosoftおよび地域の通信事業者によるデータ主権準拠のハイパースケール展開により最も急峻な成長を記録しています。Ooredoo、Vodafone Qatar、およびグローバルハイパースケーラー間の競争激化は、マネージドセキュリティ、エッジ、およびGPUホスティングにおける価格革新を促進し、アラビア語アプリケーションをローカライズする国内ソフトウェア企業に新たな機会をもたらしています。需要面では、銀行、エネルギー、および行政プロジェクトが契約金額を支配していますが、eスポーツ会場やスマートマニュファクチャリングのパイロット事業は高マージン支出の新興領域を示しています。
主要レポート概要
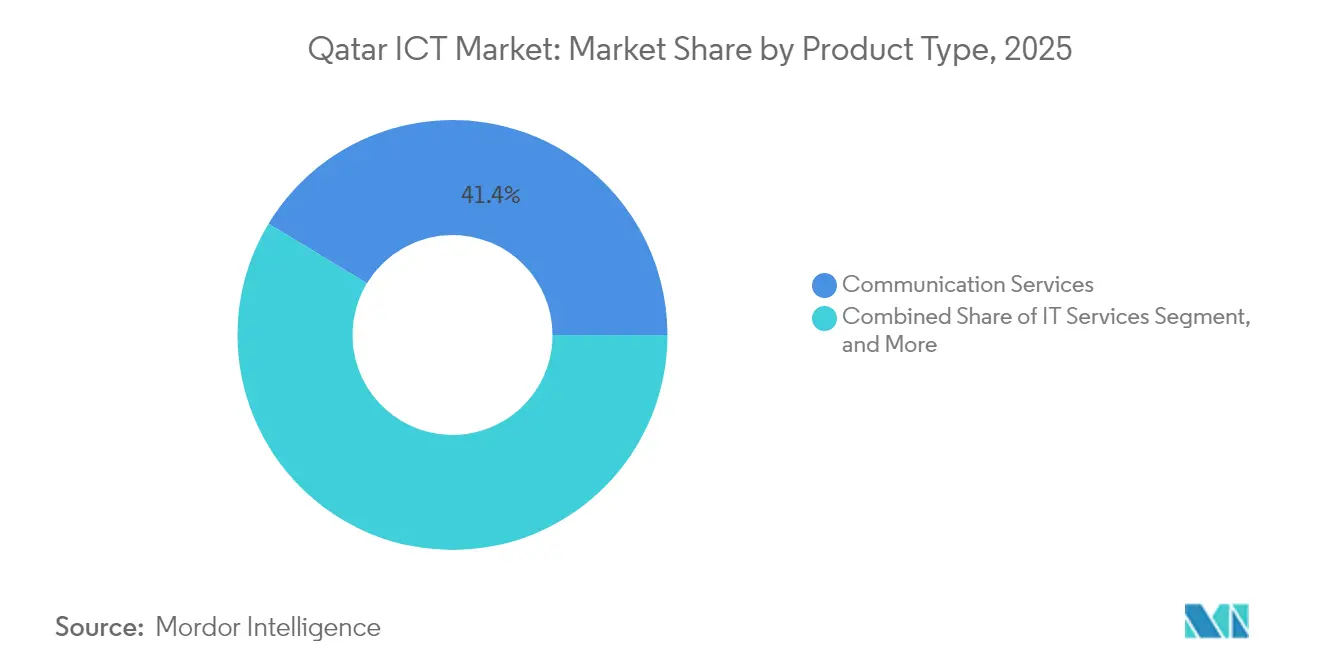
- 製品タイプ別では、通信サービスが2025年に41.35%の収益シェアでトップとなり、クラウドサービスは2031年にかけてCAGR 21.7%で拡大する見込みです。
- 企業規模別では、大企業が2025年のカタールICT市場シェアの71.30%を占め、中小企業は2031年にかけて最も速いCAGR 15.3%を記録しています。
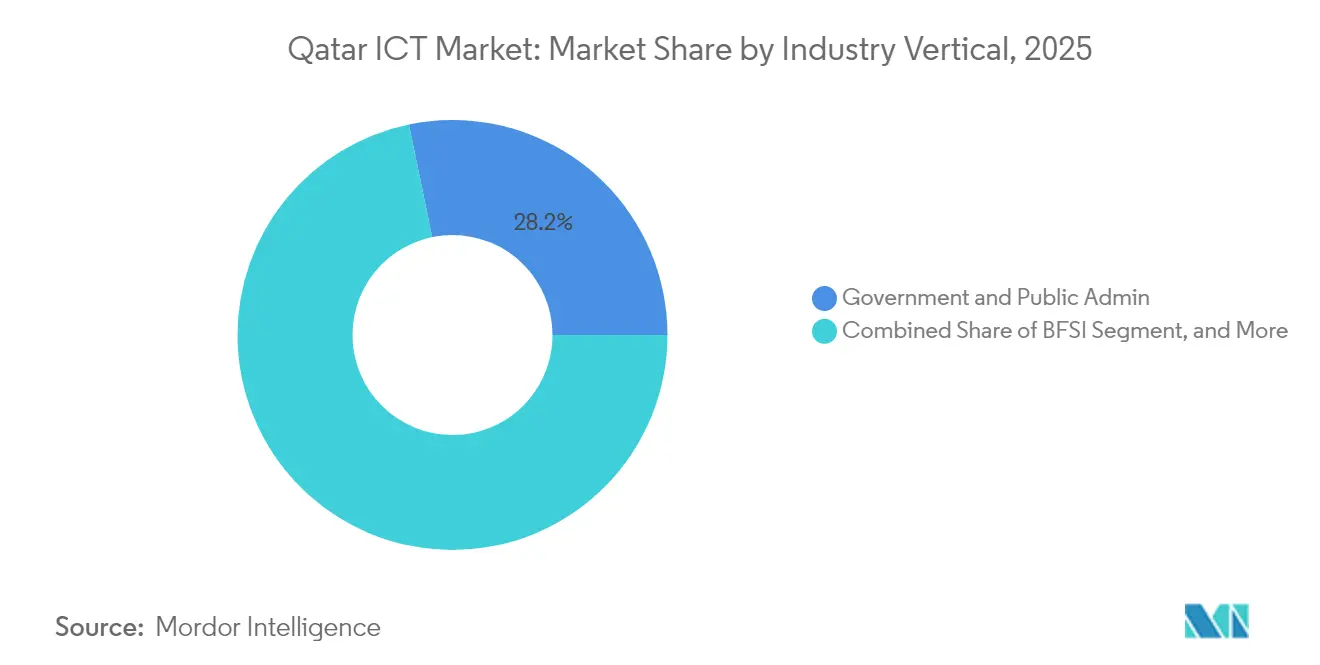
- 産業垂直別では、政府・行政が2025年収益の28.25%を占め、ゲーミングおよびeスポーツは2031年にかけてCAGR 17.3%で進展しています。
- 展開モード別では、オンプレミスソリューションが2025年支出の63.55%を占め、クラウド専用展開は2031年にかけてCAGR 21.4%の見通しを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
カタールICT市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 5Gの急速な展開とネットワーク高密度化 | +2.8% | ドーハ、アル・ライヤン、ルサイル | 中期(2〜4年) |
| 政府デジタルアジェンダ2030の資本支出 | +3.2% | 国家スマートシティ回廊 | 長期(4年以上) |
| BFSI部門における急速なクラウド普及 | +2.1% | ドーハ金融地区 | 短期(2年以内) |
| 大型イベントパイプライン(アジア競技大会2030、万博2033) | +1.9% | ドーハ都市圏 | 中期(2〜4年) |
| アラビア語LLMの義務的構築 | +1.6% | ドーハテクノロジーパーク | 中期(2〜4年) |
| 重要インフラへの強制的なサイバー監査 | +1.4% | エネルギーおよび金融ハブ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
5Gの急速な展開とネットワーク高密度化
Vodafone Qatarの2025年のNokiaとの契約は、産業用IoTおよび8Kストリーミング向けの低遅延5Gスライシングをサポートするため、全国規模の無線・コアレイヤーを近代化しており、規制当局の2025年12月の3Gサンセット計画と整合して拡張モバイルブロードバンド向けのスペクトラムを解放しています。OoredooによるWi-Fi 7オーバーファイバーの並行試験では4倍のスループット向上が実現されており、カタールの10 Gbps住宅アクセス提供および企業向けエッジコンピューティング強化の目標を強化しています。これらのアップグレードはアジア競技大会2030に向けたスマートスタジアム分析や自律シャトルのパイロットを可能にし、カタールICT市場の成長見通しを強化しています。
政府デジタルアジェンダ2030の資本支出
第三次国家開発戦略は、2030年までにデジタル公共サービスが市民取引の少なくとも90%を占めるよう、複数年にわたる資金を配分しています。主要プログラムには、50以上のAIユースケースを対象とするScale AIとの5年間のパートナーシップ、および国内人材育成のための国家サイバーセキュリティアカデミーの設立が含まれています[2]。支出コミットメントは量子対応研究および新たなソブリンクラウドリージョンにまで及び、カタールICT市場内におけるコンサルティング、インテグレーション、およびセキュアホスティング能力への長期的な需要を固定化しています。
BFSIセクターにおける急速なクラウド普及
Commercial BankとMeezaのセキュアクラウドプラットフォームは即時決済と分析をサポートしており、カタール中央銀行のコンプライアンス規制を満たすハイブリッドアーキテクチャへのセクターの転換を示しています。現地データプライバシー法13-2016のもとで運用されるMicrosoftのハイパースケールリージョンは、現在、主要貸し手のコアバンキングワークロードをホストしており、ディザスタリカバリのRPOを数時間から数分へと短縮しています。金融機関がリアルタイムのリスク管理を追求する中、BFSIワークロードに紐づくカタールICT市場規模は予測期間を通じて着実に拡大する見通しです。
ICT需要を高める大型イベントパイプライン
ワールドカップのインフラを基盤として、アジア競技大会2030および万博2033の主催者は、8K放送、群衆分析、チケットレス入場システムの入札を行っています。これらのプロジェクトはエッジコンピュート、プライベート5GおよびIoTセンサーを組み合わせ、カタールICT市場に複数年にわたる設備投資をもたらしながら、電子政府や観光アプリを支えるポストイベントのスマートシティ遺産を残しています。
制約要因の影響分析*
| 制約要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 深刻なサイバースキル不足による人件費の高騰 | -1.8% | 全国 | 長期(4年以上) |
| 外国OEMへの過度な依存によるライフサイクルTCOの上昇 | -1.2% | 全国 | 中期(2〜4年) |
| クロスボーダーSaaS普及を制限する新たなデータローカライゼーション法令 | -0.9% | 多国籍企業 | 短期(2年以内) |
| データセンターの損益を圧迫する水道・電力料金の上昇 | -0.7% | データセンタークラスター | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
深刻なサイバースキル不足による人件費の高騰
国家サイバーセキュリティ機関の研修アカデミーにもかかわらず、資格を持つアナリストへの需要が国内供給を上回り、企業は地域標準を超える賃金プレミアムで人材を輸入せざるを得ない状況となっています。この状況は、重要インフラの監査期限が時間的に切迫した採用急増を生み出すエネルギーおよび銀行分野において特に深刻です。上昇した人件費はマネージドセキュリティプロバイダーの利益率を侵食し、対策が講じられなければカタールICT市場の拡大を抑制する可能性があります。
外国OEMへの過度な依存によるライフサイクルTCOの上昇
コアルーター、GPUクラスター、およびストレージアレイはほぼ全て米国、欧州、東アジアのベンダーから調達されています。通貨変動および部品調達のリードタイム長期化により、特に独自アーキテクチャに縛られたデータセンター事業者の総所有コスト(TCO)が増大しています。政府支援によるローカライゼーション規則は現在、カタール国内で完成したアセンブリに対して関税還付を提供していますが、サプライヤーの多様化はカタールICT市場のコスト効率の良い成長のために中期的に必要不可欠なままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:通信サービスが規模を維持し、クラウドが加速
通信サービスは2025年のカタールICT市場収益の最大シェアである41.35%を生み出しており、持続的なモバイルデータ需要、ファイバー展開、および卸売トランジット料金を反映しています。このセグメントは、ネットワーク事業者に安定したキャッシュフローをもたらす義務的なVoLTE移行および5G企業向けスライシングの恩恵を受けています。一方、クラウドサービスはハイパースケールリージョンおよび国内ソブリンクラウドゾーンにより銀行や省庁がデータ居住法13-2016に準拠できることから、最も速い21.7%の年平均成長率(CAGR)を示しています。アラビア語LLMおよびAI主導の顧客対話向けの堅調なGPU需要がクラウド普及をさらに押し上げています。ITハードウェア販売はモバイルおよびデータセンターフットプリント全体の高密度化サイクルを追跡し、ソフトウェアの成長は地域企業がアラビア語インターフェース向けにカスタマイズするローコードプラットフォームにより牽引されています。
過去の支出は通信サービスがバンドルイノベーションを通じてマージン圧縮を乗り越えてきたことを示していますが、現在の勢いはクラウドの弾力性を明確に支持しています。市場参加者はシェア防衛のためにマネージドセキュリティとユニファイドコミュニケーションを組み合わせることが増えています。国内システムインテグレーターはソブリンクラウド推進に整合し、分析およびワークフローソフトウェアへのクロスセル機会を生み出しています。このセクターの転換は、クラウドで提供される公共サービスを優先する国家デジタルアジェンダの目標と整合しており、従来のハードウェアよりもXaaS(サービスとしてのX)提供向けのカタールICT市場規模をより急速に引き上げています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
企業規模別:大企業が優位、SMEのデジタル化が追い上げ
大企業は2025年支出の71.30%を支配しており、政府、エネルギー、航空分野における大型プロジェクト予算がその原動力となっています。これらのロードマップには、ERPクラウド移行、ゼロトラストセキュリティ、および1契約あたり数千万米ドル規模のAI強化ワークフローが含まれています。しかし、カタール開発銀行の補助金に支えられた中小企業デジタルプログラムがCAGR 15.3%を牽引しており、カタールICT市場の漸進的な再均衡を示しています。SaaSの参入コスト低下、電子インボイス義務の簡素化、およびマーケットプレイスへのアクセスが、マイクロ企業による会計およびCRMクラウドの採用を促進しています。
既存事業者にとって、ハイブリッドクラウドガバナンスとローカライズされたデータレイクアーキテクチャが主要な調達基準となっています。一方、中小企業はサイバーセキュリティのベースラインとバンドルされた従量課金型プラットフォームを優先しており、デジタルデバイドを縮小しています。ターンキー型eコマースおよび決済APIを提供するチャネルパートナーはこの波を活用しています。長期的には、中小企業のデジタル成熟度が国内アプリ開発人材の発掘につながり、2万6,000件のICT雇用創出という政府の目標を強化し、カタールICT市場のアドレサブルベースを拡大することが期待されています。
業種別:公共セクターが牽引、eスポーツが急伸
政府・公共行政は、大規模な電子サービスのリプラットフォーミングおよび市民の接点を削減するAIチャットボットにより、2025年売上高の28.25%を貢献しています。義務的なLLM学習データセットがコンピュートの需要を増幅させ、公共部門の支出を維持しています。並行して、ゲーミング・eスポーツは専用アリーナ、ストリーミングスタジオ、および地域大会がスポンサーシップとメディア権利を呼び込む中で17.3%の年平均成長率(CAGR)を示しています。公共部門バイヤーが占めるカタールICT市場シェアは依然として高いですが、クラウドゲーミング、VR、およびインフルエンサー分析のeスポーツマネタイゼーションがサービスプロバイダーに新たな収益経路をもたらしています。
銀行はソブリンクラウドとISO 27001の整合を活用して即時決済と不正防止AIを展開し、エネルギー公益事業者はLNGターミナルの予知保全のためにIoTセンサーを導入しています。Factory Oneのもとでの製造パイロットは5G接続ロボティクスを披露し、将来の多様化を示しています。医療分野はローカルにホストされたAI画像解析ツールを活用しています。この業種別構成は、非炭化水素GDPを年間4%多様化するという政策目標を裏付けており、カタールICT市場内でセキュアかつ低遅延のデジタルインフラへの幅広い需要へと転換されています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
展開モード別:オンプレミスが依然として多数、クラウド専用が急速に拡大
オンプレミスソリューションは2025年支出の63.55%を占めており、防衛、金融、エネルギー全体でのリスク回避姿勢とデータ主権義務を反映しています。とはいえ、クラウド専用環境はハイパースケールおよびソブリンリージョンがISO 27001と現地プライバシーコンプライアンスを達成し、以前の規制上のハードルを緩和する中で21.4%の年平均成長率(CAGR)を達成しています。ハイブリッド展開は、低遅延クラウド分析とディザスタリカバリレプリカとオンプレミスワークロードを組み合わせた中間的な選択肢として台頭しています。
初期移行は顧客向けポータルと開発・テストワークロードに焦点を当て、後続の波はコアERPおよびデータレイクを包含しています。ベンダーは透明性の高い居住制御と国内サポートで差別化しています。より多くの省庁が機密ワークロードホスティングの許可を受けるにつれて、オフプレミス消費に起因するカタールICT市場規模は着実に上昇し、10年末までにオンプレミスシェアを縮小させる見通しです。
地理的分析
カタールのコンパクトな国土は、ほぼ全域にわたるファイバーカバレッジを可能にしており、国家ブロードバンドは主要自治体および工業地帯に到達しています。国際海底ケーブルがドーハに直接上陸し、欧州およびインドへの一桁ミリ秒のラウンドトリップ遅延を生み出しており、これはクラウドおよびトレーディングワークロードにとって決定的な要因です。LNG発電による電力供給はティアIII+データセンターに対して安定した電力を確保していますが、計画された料金改定が事業者の利益率に重圧をかける可能性があります。
ドーハは省庁、銀行、および本社の集中によりカタールICT市場の中枢であり続けています。ムシェイレブのようなスマートディストリクトは統合されたIoTプラットフォーム、オープンアクセスファイバー、および自律シャトルを展開しており、国内テックスタートアップの生きた実験室として機能しています。ルサイルのスタジアムおよびエクスポサイトはデジタルインフラを北方に拡大し、アル・ライヤンは都市トラフィックをオフロードするエッジノードをホストしています。このクラスタリング効果は、テレコム、ハイパースケーラー、および学術界が共存する生態系を下支えし、イノベーションサイクルを加速させています。
地域的には、カタールはGCC協力を活用してコンテンツデリバリーとクロスボーダークラウドリカバリを集約しています。Ooredooとstcグループとの覚書は市場全体でネットワークAPIを同期し、多国籍企業に一貫したSLAを提供しています。同国のビザ取得が容易な政策と100%外資所有区域は米国およびアジアのソフトウェア企業の地域本社を誘致し、スキルプールを深め、カタールICT市場で利用可能なソリューションポートフォリオを拡大しています。
規制環境
カタールのICT規制は、2014年首長令第42号によって設立された通信規制庁(CRA)を基盤としている。CRAは、2006年通信法第34号およびその関連付則を含む諸手段を通じて、通信および関連するICT市場行動を監督している。これに加え、通信情報技術省(MCIT)はデジタルアジェンダ2030などのプログラムを通じてより広範な政策方向性を定めており、カタール中央銀行によるBFSIの技術利用に関する要件を含む分野固有のコンプライアンス体制が、規制対象事業者によるクラウドおよびアウトソーシングの導入方法を形づくっている。
競争および市場構造に関するルールもCRAを通じて進められている。ICT競争フレームワークの見直しは2024年に始まり、2025年にはパブリックコンサルテーションへと進展した。並行して、MCITが主導する国家デジタル認証・信頼サービス戦略2024-2026といった政府のデジタルプラットフォーム標準化の取り組みが、公共部門および重要インフラの購入者向けのID、信頼サービス、セキュリティ管理の調達パターンに影響を与えている。
バリューチェーン分析
カタールのICTバリューチェーンは、コア・コンピュート、ネットワーキング、プラットフォームを供給するグローバルな技術OEMおよびハイパースケーラーから始まり、データセンター事業者や通信ネットワーク所有者による国内現地化へと移行する。接続性とアクセス層は、全国的なファイバーおよび5G資産を通じてOoredoo QatarとVodafone Qatarが中心となっている。キャリアニュートラルなデータセンター容量は、Q Data QFZ LLCの資産取得後、カタールフリーゾーン内の施設を含め、Syntys(Ooredoo Group)によって代表される割合が高まっている。これらのインフラ層は、さらにBFSI、エネルギー、政府デジタルサービス向けのクラウドホスティング、マネージドセキュリティ、業界特化型ソリューションといった高マージンのサービスを支えている。
さらに上位層では、政府クラウド・データプラットフォーム、国家認証サービス、電子決済基盤を含むMCIT主導の政府プラットフォームが、標準化された統合ポイントを提供し、システムインテグレーター、ソフトウェアベンダー、マネージドサービスプロバイダーが市民向けおよび企業向けアプリケーションを提供する際に活用されている。提供は通常、コンプライアンスマッピング、アラビア語ローカライゼーション、運用サポートを担うグローバルSIと現地パートナーの間で分担される。企業は、SD-WANやプライベート5Gなどの接続性とクラウド、ID、サイバーセキュリティサービスを組み合わせたバンドル提供を購入する傾向が強まっている。
競争環境
市場のリーダーシップはOoredoo、Vodafone Qatar、およびサービスバンドルと価格設定を共同で形成するグローバルハイパースケーラーによって共有されています。Ooredooの2024年第3四半期における正規化純利益の15%増は、5G対応マネージドサービスおよびアラビア語LLMトレーニング向けGPUレンタルのアップセルを反映しています [3]。VodafoneのNokiaとのネットワーク近代化協定は、2025年第1四半期の純利益8.1%増を活用してデジタルサービスイノベーションに資金を供給しながら、企業向け5Gスライシングへの展開を可能にしています。Microsoftの国内リージョンは機密コンピューティングとマルチゾーン耐障害性を提供し、国家プライバシー法のもとでクラウド認証を求める銀行、航空会社、および省庁を惹きつけています。
戦略的アライアンスが市場投入モデルを支配しています。Ooredoo-NVIDIA GPUクラスター、Microsoft-MCIT(情報通信技術省)AIサンドボックス、およびSAPのRISEパートナーシップは、変革プロジェクトのリスクを低減するターンキースタックを提供しています。国内独立系ソフトウェアベンダー(ISV)はアラビア語UXおよびコンプライアンスラッパーに注力し、カタールICT市場におけるベンダーの粘着性を高めています。ホワイトスペースの機会は中小企業向けサイバーセキュリティプラットフォームおよびインダストリー4.0エッジアプライアンスにあり、グローバルプレーヤーがローカライズされたオファリングを欠くセグメントです[4]。
新興の挑戦者としては、5年間のウェブサミットコラボレーションを活用してロジスティクスソフトウェアを拡大するSnoonuや、ソブリンクラウドサービスが機密性の高い政府およびBFSIワークロードを支えるMeezaが挙げられます。国家サイバーセキュリティ機関がコンプライアンス監査を厳格化するにつれて参入障壁が高まり、成熟したガバナンスフレームワークを持つ既存事業者に防御可能な優位性を与えています。
カタールICT業界リーダー
-
Ooredoo Q.P.S.C.
-
Vodafone Qatar P.Q.S.C.
-
Microsoft Corporation
-
Amazon Web Services
-
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
デジタル公共サービスの近代化と信頼インフラは、政府および規制対象産業全体でID、署名、安全なオンボーディングのためのコンプライアンス対応済みのビルディングブロックを製品化できるベンダーに機会を創出している。MCITの国家デジタル認証・信頼サービス戦略2024-2026は、PKI、認証、不正対策、そして各省庁や商業セクター間で再利用可能な統合ツールキットにまたがるソリューションの具体的な基盤を提供している。デジタルアジェンダ2030がGDPへのICTセクターの貢献や雇用創出に関する目標を設定していることから、現地のISVおよびSIは、単発のプロジェクト提供に依存するのではなく、アラビア語優先のワークフロー、セクター別テンプレート、マネージド・コンプライアンス・サービスに向けて、より明確な道筋を得ている。
ソブリンおよび国内クラウド容量の拡大も、クラウド移行、セキュリティ、そしてアラビア語AIに関連するGPU負荷の高いワークロードにおける機会を支えている。基礎となるコンテキストで引用されている根拠には、Microsoftのカタールクラウドリージョンを含む継続的なハイパースケール事業者の存在、およびOoredoo GroupとSyntysによる現地データセンターの拡張計画が含まれる。これらの事業者は、2026年初頭時点でカタールにおいて120MWのデータセンター目標と26MWの稼働中ITキャパシティを挙げている。企業が初期の移行を超えて進む中で、重点はハイブリッドガバナンス、データレジデンシー管理、そして重要インフラ向けのマネージド検知・対応へと移行している。通信事業者およびMSSPは、これらのセグメントにおいて接続性とセキュリティ、コンプライアンス対応ホスティングをバンドル提供できる。
最近の業界動向
- 2026年6月:Vodafone Qatar P.Q.S.C.が中小企業向けマネージドWiFiソリューション「Business WiFi Pro」を発表。この発表により、Vodafone Qatarはカタールにおける中小企業向け企業向け接続性提供を拡大した。また、中小企業セグメントにおけるデジタル化とスマートワークプレイスを支える企業向けIT サービスも拡大した。
- 2026年5月:Ooredoo Q.P.S.C.がHBKUおよび国防省と協力し、カタール初の量子安全通信リンクを確立。同社は国家ICT基幹網内で安全な通信インフラを前進させた。これにより、カタールは量子安全ネットワーキングにおける地域のリーダーとしての位置付けを強め、政府および企業ネットワークの国家安全保障を支えている。
- 2026年5月:Ooredoo Q.P.S.C.がMicrosoftと提携し、戦略的デジタル・AI変革プログラムを開始。同プログラムは企業向けのAI対応クラウドおよびエッジサービスの導入を支援する。国家デジタルアジェンダに沿い、公共・民間両セクターにおけるAIおよびクラウド主導の近代化を加速する。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、カタールICT市場は、コンピューティング、接続性、および関連する企業・公共部門のデジタル業務を可能にする情報技術および通信技術の製品・サービスに対するカタール国内の支出を対象としています。
スコープ除外事項:個人使用目的で購入されたスマートフォン、テレビ、パソコンなどの消費者向け電子機器デバイスの販売は、この市場価値から除外されています。
セグメンテーション概要
- 製品タイプ別
- ITハードウェア
- コンピュータハードウェア
- ネットワーク機器
- 周辺機器
- ITソフトウェア
- ITサービス
- マネージドサービス
- ビジネスプロセスサービス
- ビジネスコンサルティングサービス
- クラウドサービス
- ITインフラ
- 通信サービス
- ITハードウェア
- 企業規模別
- 中小企業(SME)
- 大企業
- 業種別
- 政府・公共行政
- BFSI
- エネルギー・ユーティリティ
- 小売・eコマース・物流
- 製造・インダストリー4.0
- 医療・ライフサイエンス
- 石油・ガス(上流・中流・下流)
- ゲーミング・eスポーツ
- その他の業種
- 展開モード別
- オンプレミス
- クラウド専用
- ハイブリッド
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、国の背景を設定し、マクロ支出能力や通信収益プールなど、インタビューのみでは検証が困難な主要インプットを固定するために使用されました。カタール通信規制局の市場レポート、計画統計局の国民経済計算、国際電気通信連合の指標、世界銀行のマクロシリーズ、およびWTOの貿易統計(ICTハードウェアフローに関連する場合)などの公開データセットおよび規制当局の刊行物を参照しました。
これらの参照ポイントを市場規模算定インプットに変換するため、企業の年次報告書および投資家向け更新情報、監査済み財務諸表、および主要なICT展開に関連する信頼性の高いプレスリリースも精査しました。並行して、企業財務・インテリジェンス、ニュース・財務モニタリング、特許データベース、およびハードウェア関連の前提を検証するための輸出入チェックに対して、有料サブスクリプションを選択的に使用しました。ここに示すソースリストは例示的なものであり、作業中の検証および明確化のために他の多くの公開文書およびデータセットが参照されました。
一次インタビューおよびサーベイ
一次調査は、国内で実際に購入されているもの、IT・通信関連の予算配分方法、およびマネージドサービスとクラウド連携接続の価格・更新パターンの確認に重点を置きました。インタビューには、ICTサービスプロバイダー、システム・ネットワークインテグレーター、ディストリビューター、および政府・主要商業セクターの大口購買者が含まれ、デスクソースが広範すぎる箇所のギャップを埋めるためにフォローアップを実施しました。
カタールのような国市場では、グローバルな地域別ではなく、国内の購買グループ間でカバレッジのバランスを取りました。また、一方の視点が最終な前提を支配しないよう、供給側と需要側の回答を相互確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:32% | CXO:13% |
| 中位層:46% | 部門・ユニットリーダー:40% |
| 中小規模プレイヤー:22% | マネージャー:47% |
市場規模算定と予測
コア規模算定は、トップダウンの需要プールから始まり、国内ICT支出シグナル、企業デジタル化の強度、および規制された通信収益トレンドを用いてカタールのICTアドレサブル市場を再構築します。これらの合計は、サンプリングされたサプライヤー収益の分割、ハードウェアおよびソフトウェアのパススルーに関するチャネルチェック、および一般的な契約タイプの推定ボリュームに乗じた平均販売価格(ASP)を含む選択的なボトムアップ近似によって裏付けられます。これにより、再販業者とサービスプロバイダー間の二重計上を修正します。
モデルで使用されるインプットには、通信サービス収益と設備投資の強度、公共部門デジタル化プログラムのペース、企業クラウド採用と移行タイミング、エネルギーや輸送などのセクターにおける大型プロジェクトの展開サイクル、および定期的なマネージドサービスと接続バンドルの価格変動が含まれます。予測については、プロジェクトのタイミングと調達フェーズの不確実性を反映するためにシナリオ分析を使用し、最終的なパスを一次回答者が予測期間中の予算成長と更新行動について期待するものと整合させました。ニッチなサブエリアでボトムアップシグナルが欠如していた場合は、保守的な普及率の前提を使用し、フォローアップコールで再検証しました。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションによって検証され、チェックは繰り返し実施できるよう実用的に保たれています。推定ICT支出をマクロ指標および通信収益プールと比較し、サブ市場レベルの外れ値を精査し、数値が購買者と供給者の説明と一致しない場合は前提を修正します。
承認前に、モデルと主要前提は複数ステップのアナリストレビューを経て、大きな差異が残る場合は回答者への再コンタクトを実施します。レポートは年次で更新され、主要な規制変更、大型契約発表、または価格の段階的変化などの重要なイベントによって中間更新が行われます。納品直前に最新のアナリストパスを完了し、クライアントが最新の更新されたビューを受け取れるようにします。
Mordor Intelligenceのカタールict市場推定値と他の公表推定値との比較
カタールICTの公表推定値は、各出版社が異なる支出範囲を計上し、ICT予算を市場価値に変換する方法が異なるため、しばしば差異が生じます。実際には、最大の変動は、通信サービスが完全なスコープ内の柱として扱われるかどうか、クラウドおよびマネージドサービスが時間の経過とともにどのように価格設定されるか、およびハードウェアがエンドユーザー価値と流通価値のどちらで計上されるかによって生じます。
消費者向け電子機器デバイスの購入はMordor Intelligenceのスコープ外に置かれています。これにより、カタールのICTサービス需要に結びついていない小売ハンドセットおよび個人用デバイスサイクルによるインフレが抑制されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 175.1億米ドル(2025年) | |
| 業界誌A | 62.0億米ド(2026年) | 企業IT予算配分に近いICT支出の構成を使用しているようであり、通信サービス収益およびインフラ連携サービスの大部分を除外している可能性があり、完全なICT市場ビューと比較して合計が圧縮されています。 |
| 業界出版社B | 133.0億米ドル(2023年) | 幅広いソリューションリストをカバーしていますが、基準年が異なり、複数年プロジェクト支出から年間市場価値への変換は、特にハードウェアとサービスがチェーン内の異なる価値ポイントで計上される場合に合計を変動させる可能性があります。 |
総合すると、この差異は主に特定の年にICTとして何が計上されるか、および通信関連の項目が純粋なIT支出に対してどのように扱われるかによって説明されます。スコープルールを明示的に保持し、通信収益シグナルおよび購買者の予算パターンに対して合計を再確認することで、当社の推定値は単発のプロジェクトの見出しではなく、繰り返し可能なインプットに対して追跡可能な状態を維持しています。
レポートで回答される主要設問
2026年のカタールICT市場規模はいくらで、2031年までにどのような成長が見込まれますか?
市場は2026年にUSD 199億1,000万と評価されており、2031年までにUSD 377億4,000万に達すると予測され、年平均成長率(CAGR)13.7%を反映しています。
カタールの技術支出において最も急速な成長を示すセグメントはどれですか?
クラウドサービスはソブリンおよびハイパースケールリージョンがデータ居住規則を満たす中で最も急峻な年平均成長率(CAGR)21.7%を示しています。
なぜオンプレミス展開が依然として支出を支配しているのですか?
重要なデータ主権の義務とセクター固有のコンプライアンスにより、2025年予算の63.55%がオンプレミスに維持されていますが、ハイブリッドモデルが普及しつつあります。
カタールのゲーミング・eスポーツセクターの急増を促進しているものは何ですか?
専用会場、政府スポンサーシップ、および地域大会がゲーミング・eスポーツのICT支出を年平均成長率(CAGR)17.3%で引き上げています。