
電力市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
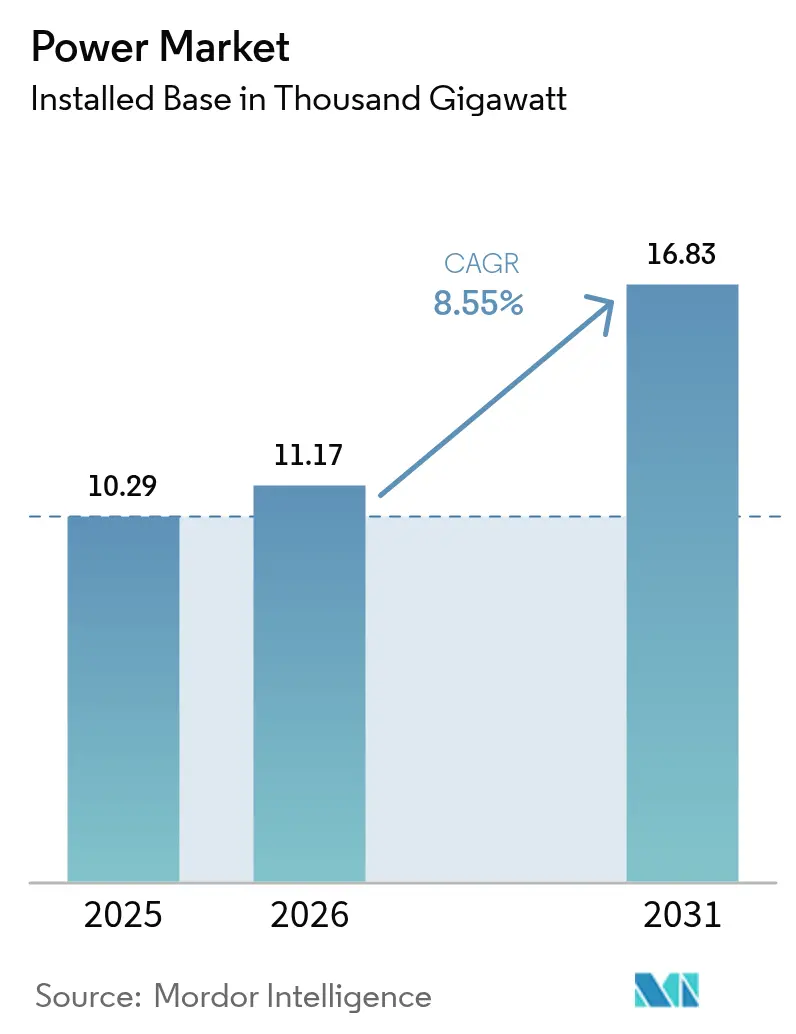
| 市場取引高 (2026) | 11.17 千ギガワット |
| 市場取引高 (2031) | 16.83 千ギガワット |
| 成長率 (2026 - 2031) | 8.55 % |
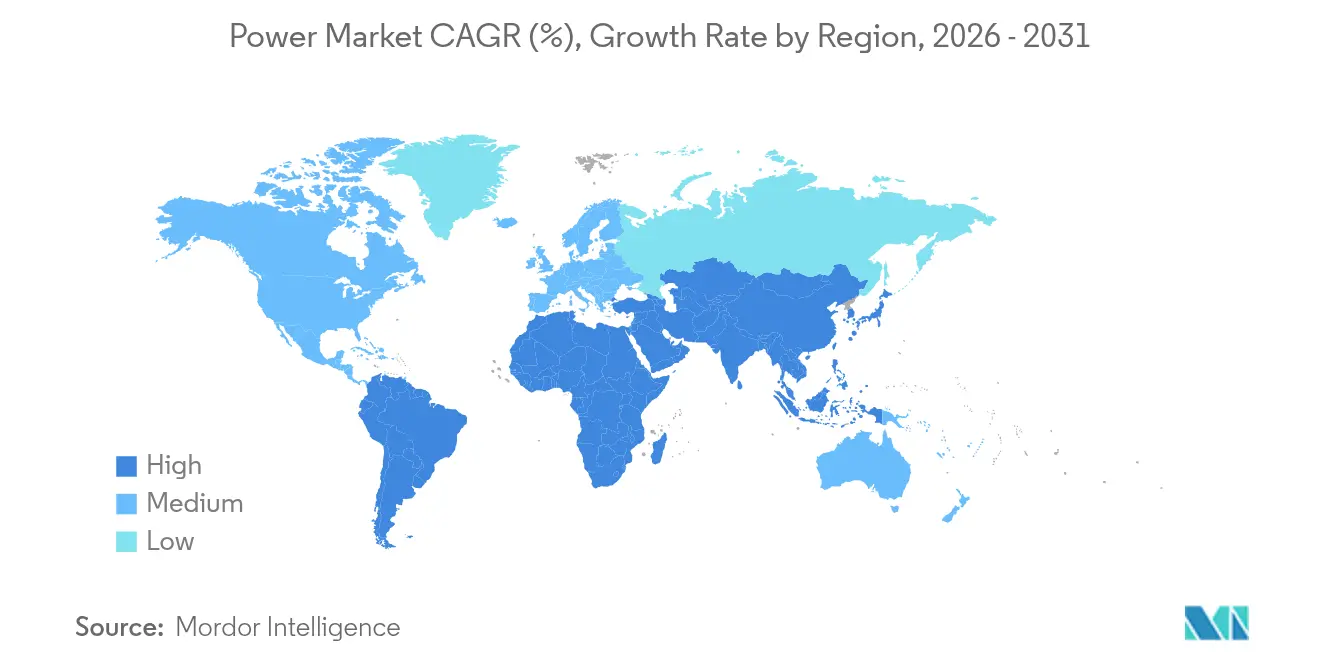
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電力市場分析
電力市場は2025年に1万290ギガワットと評価され、2026年の1万1,170ギガワットから2031年には1万6,830ギガワットに達すると推定されており、予測期間(2026年〜2031年)における年平均成長率(CAGR)は8.55%です。
設備容量の増加は、データセンターの新設、産業の電化、グリーン水素の初期導入によって生じる急激な電力需要を背景に進んでいます。再生可能エネルギーは新規設備容量の約半分を占め、複数時間にわたる系統柔軟性を解放する電池貯蔵コストの急激な低下から恩恵を受けています。ソブリン・ウェルス・ファンドおよび年金基金は、引き続き年間1,800億米ドルを高電圧系統のアップグレードに投じており、送電セグメントにおける競争を激化させています。一方で、系統ボトルネックと許認可手続きの遅延が承認済みクリーンエネルギープロジェクトの23%を停滞させる恐れがあり、発電目標とインフラ整備の準備状況との間のミスマッチが露呈しています。
レポートの主要ポイント
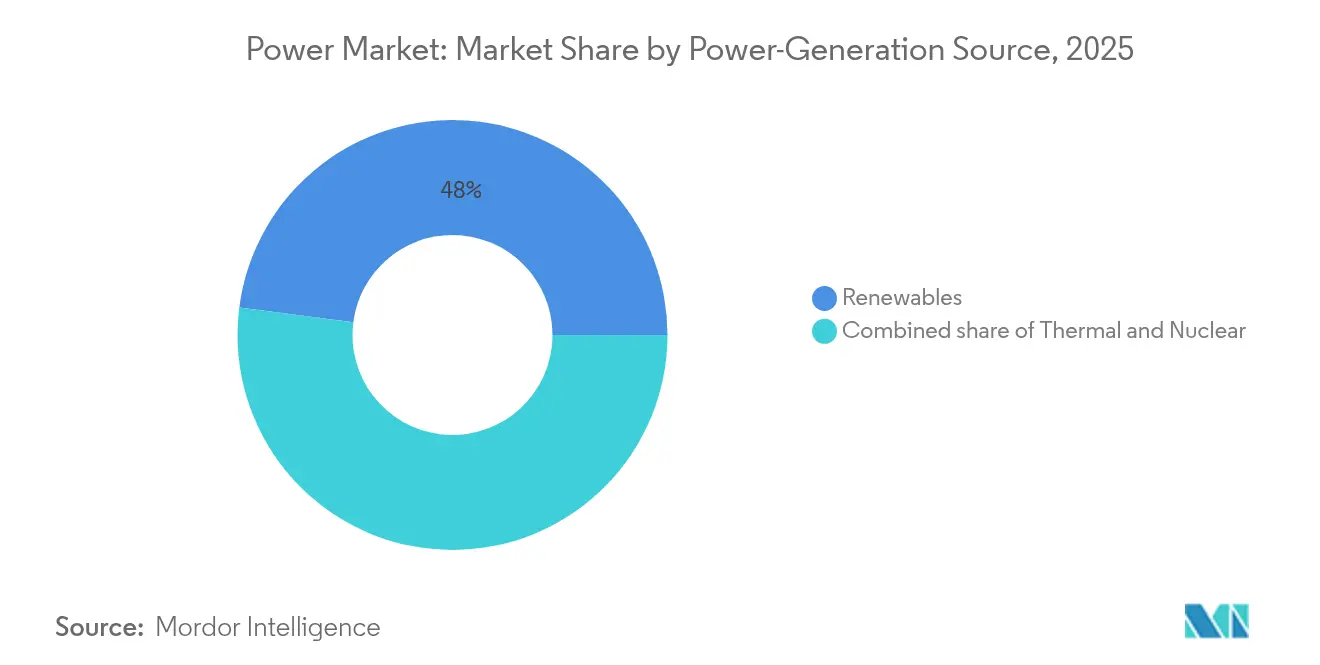
- 発電電源別では、再生可能エネルギーが2025年に売上シェアの47.95%を占め、洋上風力は2031年まで23.10%のCAGRで拡大すると予測されています。
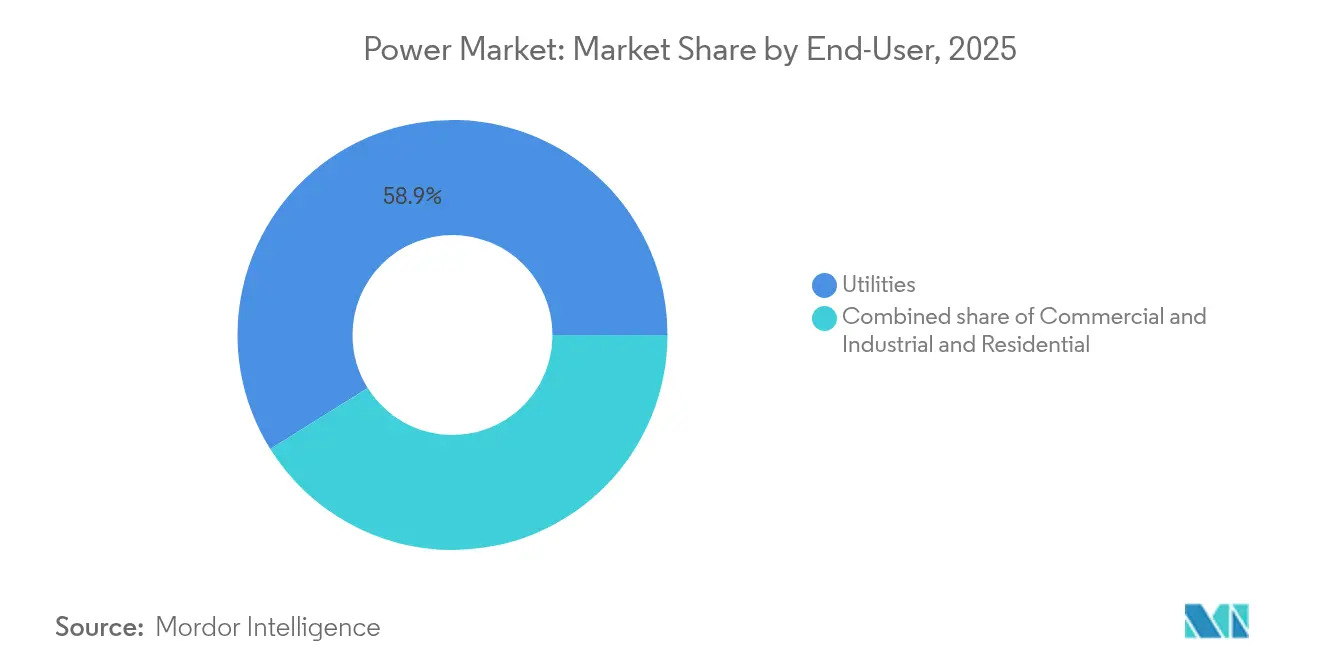
- エンドユーザー別では、電力会社が2025年にグローバル電力市場シェアの58.90%を保持し、住宅需要は2031年まで12.35%のCAGRで成長する見込みです。
- 地域別では、アジア太平洋が2025年にグローバル電力市場規模の44.20%のシェアを占め、南米は2031年まで15.10%のCAGRで前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響率(%) | 地域的な関連性 | 影響期間 |
|---|---|---|---|
| 爆発的なデータセンター電力需要 | +2.1% | グローバル、北米およびアジア太平洋に集中 | 短期(2年以内) |
| 産業熱・輸送の電化 | +1.8% | 欧州および北米が先行し、アジア太平洋が追随 | 中期(2〜4年) |
| 政府によるクリーンエネルギー補助金の波 | +1.5% | 北米、欧州、中国 | 中期(2〜4年) |
| ユーティリティ規模の蓄電池コストの急速な低下 | +1.2% | グローバル、アジア太平洋およびオーストラリアで最速採用 | 短期(2年以内) |
| 越境HVDCスーパーグリッドの整備 | +0.9% | 欧州、北米、一部のアジア太平洋回廊 | 長期(4年以上) |
| グリーン水素電解槽の整備 | +0.7% | 欧州、中東、オーストラリア、チリ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
爆発的なデータセンター電力需要の急増
データセンターは2024年に460TWhを消費し、これはアルゼンチンの年間総負荷に相当し、世界の電力消費量の2%を占めます。[1]国際エネルギー機関、「データセンターにおける電力使用量」、iea.org平均的なハイパースケールキャンパスは現在100〜200MWの連続電力を消費しており、電力会社に系統連系規則の再交渉と変電所アップグレードの迅速化を迫っています。コーポレートバイヤーは2024年に23.7GWのクリーンエネルギーを契約し、技術大手企業が24時間365日の再生可能エネルギーを確保するため従来の電力会社の供給モデルを迂回しました。バージニア州の「データセンター集積地帯」はすでに州全体の発電量の25%を吸収しており、規制当局は容量市場への参加規則の改定を促されています(PJM.com)。これらの集中した負荷は電圧安定性リスクを高め、小売電気料金に転嫁されるプレミアム容量契約価格を引き上げています。したがって、グローバル電力市場は、10年前には稀であった局所的なベースロードの急増を中心に再調整を進めています。
産業熱・輸送の電化
電気アーク炉は2024年の新規鉄鋼設備容量の73%を占め、ヒートポンプは欧州の産業用暖房改修の40%において天然ガスを代替しました。モビリティ面では、1,410万台のEVが85TWhの純需要を追加しつつも、夕方のピーク削減に貢献する280GWhの車両系統間双方向充放電(V2G)貯蔵を供給しました。北欧の系統はこの収束を体現しており、EVの同期充電と産業用ヒートポンプサイクルが時間帯にまとまった消費スパイクを生み出し、きめ細かな料金シグナルとAIベースのディスパッチによって平準化されています。アルミニウム製錬所や化学コンプレックスはすでに風力資源豊富な地域へ移転し、安価で安定した再生可能エネルギーの獲得を目指して、地域の送電拡大を支える15〜20年の長期売電契約を締結しています。同様のパターンが世界中に広がる中、グローバル電力市場は産業消費が年間450億米ドルの配電強化を必要とする15〜20%の持続的な増加を見込んでいます。
政府によるクリーンエネルギー補助金の波
米国はインフレ削減法の下でクリーンエネルギーインセンティブに3,690億米ドルを充当し、2024年に272GWの新規プロジェクト発表を触媒しました。欧州のREPowerEUは加速する再生可能エネルギーと系統強化に3,000億ユーロを注ぎ込み、中国は4,400億米ドルの優遇融資によって2030年までに1,200GWの新規グリーン設備容量を目標としました。補助金主導の需要急増により、米国の太陽光発電設置量は2024年に75%増加しましたが、欧州の翌日渡し取引の67%でマイナス価格時間帯が支配し、市場設計の欠陥が露呈しました。インセンティブの地理的集中により製造業の地図も塗り替えられ、太陽光発電モジュールの世界生産量の85%が地元工場を助成する国々に集中しています。このような政策の非対称性は、資本を補助金の豊富な技術と地域に誘導することで、グローバル電力市場の次の成長局面を形成しています。
ユーティリティ規模の電池貯蔵コストの急速な低下
電池パックのコストは2010年以来89%低下し、2024年には132米ドル/kWhに達し、米国23州において4時間システムがガスピーカーより安価となっています。年間設置量は42GWに急増し、中国の22GWと米国の9.4GWが牽引しており、トレーダーは太陽光発電の正午過剰供給と夕方のランプアップの間に180米ドル/MWhのスプレッドを獲得できるようになりました。しかし商品リスクも高まっており、リチウム価格が年間340%変動し、プロジェクトの内部収益率(IRR)のバンドを拡大させ、ナトリウムイオンおよびアイアン・エア電池化学への関心を高めました。一方、持続時間要件は長期化しており、カリフォルニア州だけで長期再生可能エネルギーの停滞に備えるため2026年までに11.5GWの複数日貯蔵を要求しています。これらのコストと政策のベクトルが相まって、グローバル電力市場における貯蔵の影響力を増幅させ、新規建設の経済性をクリーン技術へと決定的に傾けています。
制約要因影響分析*
| 制約要因 | (〜)CAGRへの影響率(%) | 地域的な関連性 | 影響期間 |
|---|---|---|---|
| 系統ボトルネックと許認可の遅延 | -1.40% | グローバル、欧州および北米で深刻 | 短期(2年以内) |
| 重要鉱物のサプライチェーンの不安定性 | -1.10% | グローバル、供給が少数国に集中 | 中期(2〜4年) |
| 飽和系統における再生可能エネルギー出力制御の増加 | -0.80% | 欧州、カリフォルニア州、一部のアジア太平洋市場 | 短期(2年以内) |
| 気候変動による水力発電の変動性 | -0.60% | グローバル、干ばつ多発地域で深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統ボトルネックと許認可の遅延
送電制約により2024年に着工準備済みの再生可能エネルギー127GWが棚上げされ、3,400億米ドルの投資積み残しとなりました。米国の系統連系申請待ちは2,600GWに膨らみ、現在の系統容量の5倍に達し、平均審査サイクルは5.2年に延長しています。[2]連邦エネルギー規制委員会、「系統連系申請待ち評価2025年」、ferc.gov欧州の越境送電線は強風時に95%の利用率で稼働し、特にスペインとドイツで47TWhの出力制御を強いられました。政策立案者はEU净ゼロ産業法の下で事前ゾーニングされたプロジェクトの審査期間を12ヶ月に上限設定することで対応しましたが、地域社会の反対がHVDC建設の4件に1件を依然として遅延させています。未解決のまま放置された場合、これらのボトルネックは資本の先送りと投資家信頼の低下により、グローバル電力市場の脱炭素化経路を阻害する恐れがあります。
重要鉱物のサプライチェーンの不安定性
炭酸リチウム価格は2024年に1トン当たり1万7,000〜5万8,000米ドルの間で変動し、電池の入札経済性を不安定にさせ、プロジェクトのヘッジ戦略を促進しました。中国はレアアース精製の87%を支配しており、風力タービンOEMは地政学的リスクにさらされています。銅不足は、平均採掘リードタイムが16年であることを踏まえると、2030年までに年間650万トンに達する可能性があります。オーストラリアやカナダを含む資源豊富な民主主義国は精製能力の拡大に280億米ドルを誓約しましたが、環境許認可がすでに提案されているリチウム鉱山の34%を2年以上停滞させています。したがってサプライチェーンの脆弱性は、電池、風力、および系統導体にわたるコスト不確実性を高め、グローバル電力市場の勢いを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
発電電源別:
再生可能エネルギーが設備容量の拡大を牽引再生可能エネルギーは2025年の設置容量の47.95%を占め、年間の記録的な346GWの太陽光発電と116GWの風力発電の完成に支えられ、2031年まで13.70%のCAGRで拡大しています。太陽光発電(PV)はほとんどの地域でガスの限界コストより安価であり、昼間の供給を支配してピーク価格スプレッドを圧縮しています。風力発電は夕方の時間帯に補完的な役割を果たしていますが、変動出力が15カ国において国内の電源構成の30%を超えるにつれて統合課題が増大しています。23.10%のCAGRで成長する洋上風力は、浮体式基礎を通じた深海サイトの活用により、日本、韓国、カリフォルニア州での導入を加速させています。同時に、原子力の再稼働と小型モジュール炉のパイロット事業が、産業用熱供給契約を支えることができる確固とした低炭素発電の新興かつ戦略的な手段を加えています。石炭および石油発電所は廃止または改修が続いており、2024年には47GWの石炭設備容量が水素混焼転換を発表しましたが、商業的実現可能性は1トン当たり80米ドルを上回る炭素価格に依存しています。
高い再生可能エネルギー普及率は、計画を柔軟性資産へと傾けています。世界中の系統運用者は、2026年〜2031年にかけて電池、揚水水力、デマンドレスポンス、および拡張された系統連系線のために累計2兆8,000億米ドルの投資を必要とするでしょう。電池貯蔵の統合は太陽光発電の正午過剰供給を緩和し、越境HVDC送電線は余剰風力を負荷センターへ輸送します。これらのレバーが拡大するにつれて、グローバル電力市場は単一燃料の支配ではなく多様な電源構成によってレジリエンスを組み込んでいます。したがって再生可能エネルギーブームは、グローバル電力システム全体における資本配分、規制の枠組み、およびマーチャント価格形成を再定義しています。
注記: 全個別セグメントのシェアはレポート購入時にご確認いただけます


エンドユーザー別:
電力会社の優位性と住宅需要の成長電力会社は2025年の需要の58.90%を維持し、送電と卸売取引の門番として機能しています。しかし住宅セグメントは、先進国においてヒートポンプ、EV充電器、屋根設置型太陽光発電が普及するにつれて12.35%のCAGRで成長しています。メーター背後の発電は2024年に180GWに達し、バーチャル発電所のアグリゲーターはこれらの資源をリアルタイム市場に入札できるディスパッチ可能なクラスターへと結び付けています。コーポレートバイヤー、主にデータセンターおよび重工業の事業者は、電力会社を迂回して発電所への直接アクセスを確保するため、年間23.7GWの再生可能エネルギーPPA(電力購入契約)を締結しました。この変化は従来の量的販売からの電力会社収益を圧迫しますが、系統サービス、蓄電オーケストレーション、ダイナミック料金における新たな収益源を開きます。
規制当局はこれに対応して進化し、配電維持費を反映するためネットメタリングクレジットを削減し、系統アクセス料金を追加しています。電力会社はデマンドレスポンスプログラムと分散型エネルギー資源管理システムで応じ、プロシューマーの柔軟性を収益化しています。一方、電解槽や電気アーク炉などの産業用メガ負荷は再生可能エネルギーハブの近くに集積し、カスタム系統連系と長期容量予約を求めています。その結果、グローバル電力市場はすべての顧客が同時に電力を消費、貯蔵、生産できる双方向フローへと一方向のサプライチェーンから転換しつつあります。この流動的な状況は、既存事業者に価格設定の洗練、デジタル能力の拡大、およびプラットフォームビジネスモデルの採用を迫っています。
注記: 全個別セグメントのシェアはレポート購入時にご確認いただけます
地域分析
アジア太平洋電力市場
アジア太平洋地域は2025年に世界の電力市場において44.20%の設備容量シェアを占め、首位に立った。その中核を担うのは中国の1,411 GWの発電設備と、インドの425 GWである。中国は同年216 GWの新規再生可能エネルギーを導入したが、これはドイツの総設備容量を上回る規模であり一方でグリッドの慣性を確保するために47 GWの石炭火力も追加した。対照的にインドは、太陽光発電の拡大という野心と、2026年までに50 GWhの蓄電池導入を目標とする地域別バッテリー入札とのバランスを図っている。日本と韓国は輸入燃料への依存を抑制するため、洋上風力と先進的な原子力に注力しており、日本は2040年までに洋上風力タービンを45 GWに拡大する方針を掲げ、韓国は12 GWのフローティングソーラーの実証実験を進めている。送電容量の制約から中国北西部では再生可能エネルギーの出力抑制率が8.2%を超えており、地域間HVDC送電線の整備が急務となっている。
南米電力市場
南米は15.10%のCAGRで世界の電力市場において最も急速に拡大するセグメントとして台頭した。その原動力となっているのは、チリのグリーン水素ハブと、アルゼンチンおよびブラジルにおけるリチウムを活用したグリッド蓄電需要である。ブラジルは195 GWの設備容量を誇り、低コストの風力・水力発電を活用して鉱業・農業部門の脱炭素化を推進している。チリのアタカマ砂漠における太陽光発電ブームは、鉱山向電力と水素輸出ターミナルの双方に供給を行い、均等化発電原価(LCOE)でUSD 30/MWh未満を達成している。再生可能エネルギー以外では、アルゼンチンのバカ・ムエルタ・シェールガスが安定的な設備容量の追加を支え、変動性が増す発電構成を安定化させている。アンデス・パシフィックHVDCを含む国境間連系線は、乾季と雨季の間で水力発電を最適化する地域間電力取引を可能にしている。
欧州・中東・アフリカおよび北米電力市場
欧州は2025年に世界の設備容量の22.80%を維持し、2022年のガス危機を受けて柔軟性とエネルギー安全保障の強化に注力している。ドイツは17 GWの再生可能エネルギーを導入しつつ、周波数調整のために北欧の水力発電とフランスの原子力からの輸入に依存している。英国は3.2 GWの洋上風力を追加し、フローティング基礎技術における先導的地位を確固たるものとした。しかし成熟したグリッドはマイナス価格時間帯の増加という課題に直面しており、蓄電池の経済性が改善する中、卸電力市場は決済期間を5分単位に再編する動きを急いでいる。北米および中東・アフリカは場シェアでは後れを取るものの、有望な成長市場を代表している。米国は2024年に32 GWの再生可能エネルギーを導入したが、これはインフレ抑制法(IRA)の税額控除に後押しされたものであり、UAEは5.6 GWの太陽光発電を2071年カーボンニュートラル・ロードマップに組み込んだ。こうした地域的な多様化は、特定の地域における政策リスクや資源ショックに対して世界の電力市場を守るバッファーとして機能している。

規制環境
需要の伸びが一部の系統計画を上回るペースで進む中、系統の信頼性、系統接続、大規模負荷の統合に関する規制が強化されている。米国では、連邦エネルギー規制委員会(FERC)が2026年6月、すべての6つのRTO/ISOに対してセクション206の理由開示命令を発出し、大規模負荷の系統接続手続きおよび関連する料率フレームワークの正当性を示すか、または改革するよう指示した。これにより、データセンターなどの大規模顧客がバルクパワーシステムに接続する方法への監視が強まっている。
計算負荷に対する信頼性要件も、正式かつ義務的な基準へと移行しつつある。2026年7月、FERCは北米電力信頼度協議会(NERC)に対し、2026年12月31日までに計算負荷(AIデータセンターおよび暗号資産マイニングを含む)に関する信頼性基準を策定・提出するよう命じた。州レベルでは、ニュージャージー州が2026年に立法パッケージを制定し、データセンター向けの新たな料率構造を導入するとともに、一部の補完的送電プロジェクトについて公益上の便宜性・必要性証明の取得をユーティリティに義務付けた。これは、新たな需要と再生可能エネルギーの統合に向けて系統が強化される中で、より明確なコスト配分と監視の仕組みへの流れを強めるものである。
競争環境
発電所の所有は分散したままですが、送電は統合が進んでいます。国有企業が系統インフラの65%を支配する一方、民間開発会社が再生可能エネルギーパイプラインの大部分を保有しています。上位10社の太陽光発電EPCは2024年の導入量の23%しか管理しておらず、発電における低集中度を示しています。逆に、HVDC設備は寡占的であり、上位3社のベンダーが昨年の変換器ステーションの67%を出荷しました。EnelやNextEraなどの電力会社は、石炭・ガス設備の売却を続け、再生可能エネルギー、蓄電、デジタル系統プラットフォームを強調しており、重資産志向からサービス志向への戦略的転換を示しています。
技術の収束が競争を激化させています。電池を補強した再生可能エネルギー開発者は今や容量市場において火力発電事業者と真正面から競争しています。バーチャル発電所の事業者は屋根設置型太陽光発電(PV)、EV充電器、スマート家電を集約し、中規模電力会社に匹敵する複数GWのポートフォリオを運営しています。系統規模の貯蔵における特許出願は2024年に340%急増し、中国企業が新化学材料を支配し、欧州企業がパワーエレクトロニクスで優位に立っています。[3]世界知的所有権機関、「エネルギー貯蔵に関するグローバル特許2025年」、wipo.int戦略的提携も増加しており、Googleはネバダ州の電力会社とAI最適化デマンドレスポンスでペアを組み、ピーク負荷を15%削減しています。利益プールが純粋なエネルギー販売からバンドルソリューションへ移行するにつれて、グローバル電力市場は発電、柔軟性、ソフトウェアを単一の顧客インターフェースに統合する企業を優遇します。
資本構成も変化しています。ソブリン・ファンドと年金投資家は送電において規制資産ベースのリターンを好み、オーストラリアから英国にかけての基幹送電線の株式を取得しています。一方、プロジェクトファイナンスの貸し手は、電池と風力の経済性を複雑にする商品価格変動に悩まされ、債務コベナンツを厳しくし、利息カバー率の基準を引き上げています。企業の脱炭素化目標は、従来の電力会社のレートベース外の並行的な資金調達手段を促進し、オフバランスシートのPPAを促しています。全体として、競争構造は政策、技術、資金調達という動的な力によって形成され、それぞれがセグメントごとに異なる速度で動いています。
電力業界リーダー
State Grid Corporation of China
Electricité de France (EDF)
Enel SpA
Engie SA
Iberdrola SA
- 注:主要企業の掲載順は順位を示すものではありません。
電力市場
- State Grid Corporation of China
- Engie SA
- Enel SpA
- Tokyo Electric Power Co. Holdings
- NTPC Ltd
- Dominion Energy
- China Huaneng Group
- Duke Energy
- E.ON SE
- Siemens Energy
- Hitachi Energy
- Electricité de France (EDF)
- Iberdrola SA
- Korea Electric Power Corp. (KEPCO)
- NextEra Energy
- Southern Company
- Exelon Corporation
- China Three Gorges Corp.
- Ørsted A/S
- RWE AG
- General Electric Vernova
- Mitsubishi Electric

市場機会と将来展望
最も明確なホワイトスペースは、系統接続と混雑緩和の分野にあり、世界的に相当な量の再生可能エネルギー、蓄電、大規模負荷プロジェクトが系統接続待ち行列に滞留している。その結果、短期的な投資は、動的線路定格や高度な電力フロー制御などの系統強化技術、さらには非配電網代替策や既存網の利用率向上を目指すソフトウェアに向かう傾向にある。IEAの分析も、送配電の拡大が必要であることを示しており、2030年までに年間の系統投資を約4,000億米ドルから50%増加させる必要があるとしている。これは、機器サプライヤー、EPC事業者、系統デジタル化事業者にとって複数年にわたる調達・供給の道筋を支えるものである。
電化と計算負荷の増加は、確実なクリーン電力とフレキシビリティに関するユーティリティの計画・契約のあり方も変えている。この変化は、大規模施設の転換や新規のデジタルインフラプログラムに現れており、例えばEDFは2026年5月、フランスのブーシャン旧火力発電所跡地における400MWデータセンターの優先交渉先としてソフトバンクグループを選定した。米国の卸売市場では大規模負荷統合への政策的関心も高まっている。これらの動きは、再生可能エネルギーと蓄電、系統サービス、より迅速な系統接続経路を組み合わせられる開発事業者やユーティリティにとって余地を生み出すとともに、より不安定なネット負荷プロファイルを管理するために、長時間蓄電やフレキシブルな需要対応プログラムの利用拡大を促している。
Recent Industry Developments in 電力市場
- 2026年7月:エネル社は、ユーレル・エルメス、シティ、HSBCとの間で10億ユーロの複数借入人・複数通貨による融資契約を締結した。この仕組みは、系統およびクリーン発電への投資に対する資金調達力を支え、大規模電力インフラプログラムの加速において輸出信用や多様な資金調達手段が果たす役割を浮き立たせている。
- 2026年6月:中国国家電網公司は、陝北-安徽間の±800kV超高圧直流(UHVDC)送電プロジェクトの運転を開始した。定格容量800万kWで設計され、約205億人民元の投資に支えられている。この運転開始は、クリーン電力基地の長距離送電能力を強化し、送配電制約や地域間の需給不均衡を緩和する手段としてのUHVDCの位置付けを一層強めるものである。
- 2026年5月:EDFは、フランス北部にあるブーシャン発電所跡地(旧火力発電所)における400MWデータセンター開発の優先交渉先としてソフトバンクグループを選定した。これは、ユーティリティ所有の土地と系統接続をハイパースケール需要の成長に結び付けるものであり、電力市場とデジタルインフラの立地戦略の融合を加速させている。


電力市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、電力市場は、国内または系統内で使用のために接続されている総設置発電容量として定義され、すべての発電技術を対象に集計され、ギガワット単位で表される。
対象外事項:送配電網資産、電力小売料金、または短期取引電力量は、別個の市場加算要素として計上しない。
セグメンテーション概要
- 発電電源別
- 火力(石炭、天然ガス、石油・ディーゼル)
- 原子力
- 再生可能エネルギー(太陽光、風力、水力、地熱、バイオマス・廃棄物、潮力)
- エンドユーザー別
- 電力会社
- 商工業
- 住宅
- 送電・配電電圧レベル別(定性分析のみ)
- 高電圧送電(230kV超)
- 準送電(69〜161kV)
- 中電圧配電(13.2〜34.5kV)
- 低電圧配電(1kV以下)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、将来の増加分を構築する前に、公的な容量・発電に関するシグナルにモデルを固定するために使用された。通常は、国際エネルギー機関、米国エネルギー情報局、世界銀行などの出典による公式の容量・発電シリーズから開始し、その後、主要国の数値を各国のエネルギー省や規制当局の発表と照合している。
技術別の導入計画を実務的に把握するため、IRENAの統計や、入手可能な場合は系統運用者・システムプランナーの発表などの資料も参照している。企業の年次報告書、プロジェクト発表、投資家向け資料は、大規模発電所の増設・廃止をマッピングするために使用され、その後公式の合計値と整合させている。一部の地域では、有料の企業財務・インテリジェンスデータベースおよび特許データベースを主に、所有権、稼働開始時期、技術方向性の確認に使用した。ここに記載されている出典は例示であり、データ収集、検証、確認のために他の公開文書も検討している。
一次インタビューおよび調査
一次調査は、容量パイプラインが実際の稼働容量へどのように転換するか、また何が典型的に遅延やキャンセルを引き起こすかを検証することに重点を置いた。主要地域のユーティリティ、独立系発電事業者、EPC・O&M関連企業、業界アドバイザーと意見交換を行い、最終確定前に廃止、利用率、稼働開始日に関する前提を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:31% | CXO:15% | アジア太平洋:47% |
| ミッドティア:53% | 機能・事業部門リーダー:30% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:16% | マネージャー:55% | 南北アメリカ:23% |
市場規模算定と予測
規模算定モデルは、まず需要プールの評価から始まり、国別の電力需要成長率と発電構成目標を用いて技術別に必要な設置容量を再構築し、その結果を既知の発電所レベルでの増設・廃止と整合させる。整合性確認のため、サンプル抽出したプロジェクトパイプライン、技術別の標準的なユニット規模、集計された大規模ユーティリティスケールの稼働開始事例を用いて選択的なボトムアップ近似も構築し、これらを用いて外れ値を調整している。
最も重要な入力要素には、発表済みおよび建設中の容量増加、老朽化した石炭・石油発電所の廃止スケジュール、再生可能エネルギーオークションの落札量、系統接続の準備状況、排出量上限やクリーン電力義務化などの政策指標が含まれる。構成比の変化が速い場合、需要が変わらなくても容量は増加する必要がある。これは太陽光と風力の利用パターンが異なるためである。予測は、需要成長、政策実施のペース、プロジェクト実行リスクに関するシナリオ分析を用いて構築され、その後、インタビュー対象者が今後5年間で最も可能性が高いと述べる内容を用いてシナリオの重み付けを精緻化する。国別パイプラインデータが薄い場合は、地域の建設率ベンチマークで補い、過大計上を避けるために国全体の容量合計と再確認している。
データ検証と更新サイクル
検証は、設置容量の合計を発電出力の傾向、ユニット稼働開始リスト、公表されている国家目標などの独立したシグナルと三角測量方式で照合し、その上で暗示される建設率が現実的であるかを確認することによって行われる。ある国で異常な急増が見られる場合、その要因は特定の発電所、技術カテゴリー、または分類変更まで遡って追跡され、承認前に前提が再検討される。
レポートは毎年更新され、大規模な政策転換、主要プロジェクトの中止、または異常に大きな容量増加などの重大事象が発生した場合には、中間更新が実施される。提供前には、最新の公開資料が再確認され、最終レビューが完了し、クライアントには現行のデータサイクルに整合した最新の見解が提供される。
Mordor Intelligenceの電力市場規模と他の公表推定値との比較
電力市場の公表推定値は、計測単位が異なることや、発行元ごとに更新のタイミングが一致しないことから、しばしば整合しない。一部の数値は収益または支出として報告される一方、容量ベースの調査を含む他の数値は設置ギガワットとして報告されており、見出しの数値が示す内容が異なる。
主要な差異の要因は、新規稼働開始・廃止情報がどれだけ速やかにモデルに取り込まれるかであり、年末の発電所増設は大規模国の合計値を変動させる可能性がある。もう一つの要因は、物理的な電力指標を金額換算する際に、通貨換算のタイミング、平均価格の論理、または構成比の前提を使用するかどうかであり、これは選択した基準年や更新月によって値を膨張または圧縮させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 10.29兆米ドル(2025年) | |
| 業界誌A | 2.07兆米ドル(2025年) | 電力販売の収益として報告されているため、設置容量ではなく料率・課金構造を反映しており、価格や通貨換算の選択によって変動する可能性がある。 |
| 業界データポータルB | 2.80兆米ドル(2024年) | 発電出力に関連する年間収益として提示されており、基準年が異なるため、年末の容量変化や修正が同じサイクルで反映されていない可能性がある。 |
この差異は主に、数値が物理的な設置容量を示すものか、金額ベースの市場収益を示すものかによって説明され、また合計値を確定するために用いられる年および更新頻度によっても説明される。前四分期の発電所稼働開始リストと廃止修正が更新され、基準年について通貨換算のタイミングが一貫して保たれる場合、その更新の徹底性こそが推定値の追跡可能性を維持するものであり、これはMordor Intelligenceが採用しているモデリング上の選択である。


レポートで回答される主要な質問
グローバル電力市場の2031年までの予測設備容量は?
グローバル電力市場は2031年までに1万6,829.74GWに達すると予測されており、2026年水準から8.55%のCAGRを反映しています。
新規電力設備容量において最も成長している地域はどこですか?
南米は15.10%のCAGRで2031年まで進展し、リチウム採掘とグリーン水素輸出の拡大に伴い最高の成長を示しています。
再生可能エネルギーは新規設備容量の追加においてどの程度支配的ですか?
再生可能エネルギーは2024年の設備容量追加の73%を供給し、設置容量の47.95%をすでに保有しており、13.70%のCAGR見通しを示しています。
データセンターが電力需要パターンを再形成している理由は何ですか?
ハイパースケール施設は現在それぞれ最大200MWを消費し、2024年に合計で460TWhを消費し、局所的なベースロードの急増と系統アップグレードを引き起こしています。
電池貯蔵は系統柔軟性においてどのような役割を果たしていますか?
ユーティリティ規模の電池コストは132米ドル/kWhまで低下し、2024年に世界で42GWの設置を可能にし、再生可能エネルギーの過剰供給を夕方の需要ピークに裁定しています。
最終更新日:


