
ブロワー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 9.09 十億米ドル |
| 市場規模 (2031) | 11.39 十億米ドル |
| Growth Rate (2026 - 2031) | 4.62 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
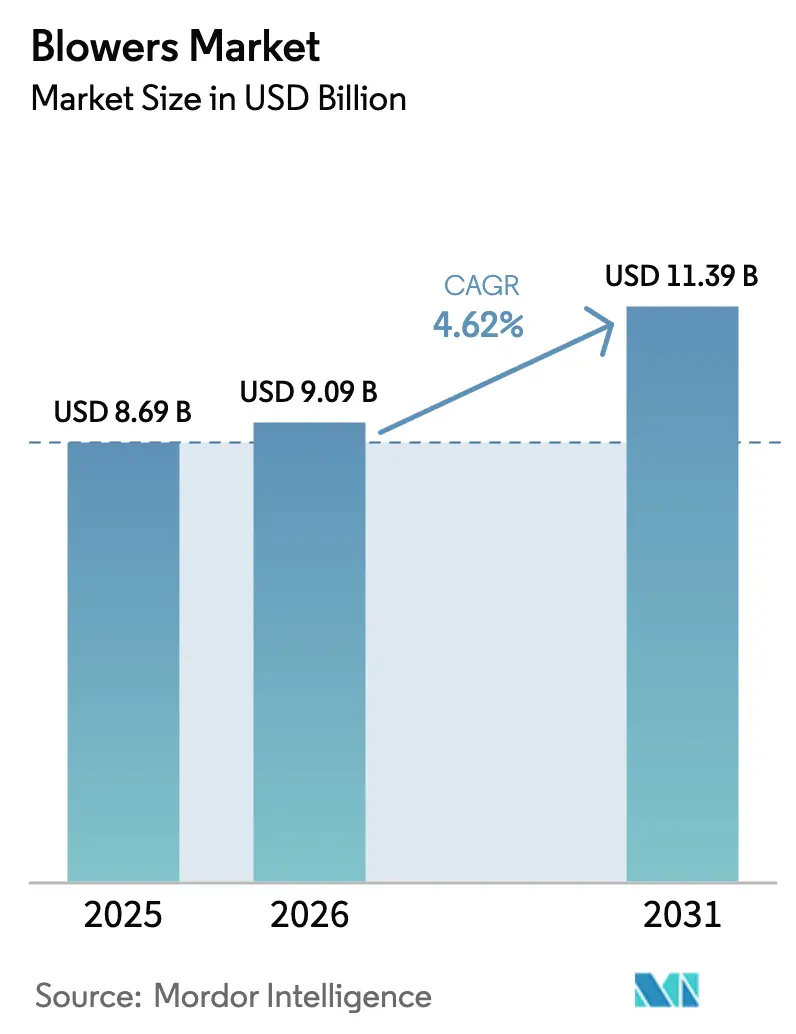
Mordor Intelligenceによるブロワー市場分析
ブロワー市場規模は2025年の86億9,000万米ドルから2026年には90億9,000万米ドルに成長し、2026年から2031年にかけて年平均成長率4.62%で2031年までに113億9,000万米ドルに達すると予測されています。
廃水処理能力の急速な拡大、厳格化する産業排出基準、そしてエネルギー使用量を30%削減する磁気軸受設計への油潤滑機械からの移行が、成長の主要な推進要因となっています。最終ユーザーは廃水処理プラントの総運営コストの40%以上をエネルギーが占めると認識しており、効率化改修は財務的に魅力的です。アジア太平洋地域は公共インフラ支出に牽引されて需要をリードしており、プロセス産業における中圧用途が最も速い増分量の成長を記録しています。上位サプライヤー間の統合が競争環境を再編しており、企業はテクノロジー専門企業を買収してポートフォリオを拡大し、空気処理システムのライフサイクルコストを削減しています。
主要レポートのポイント
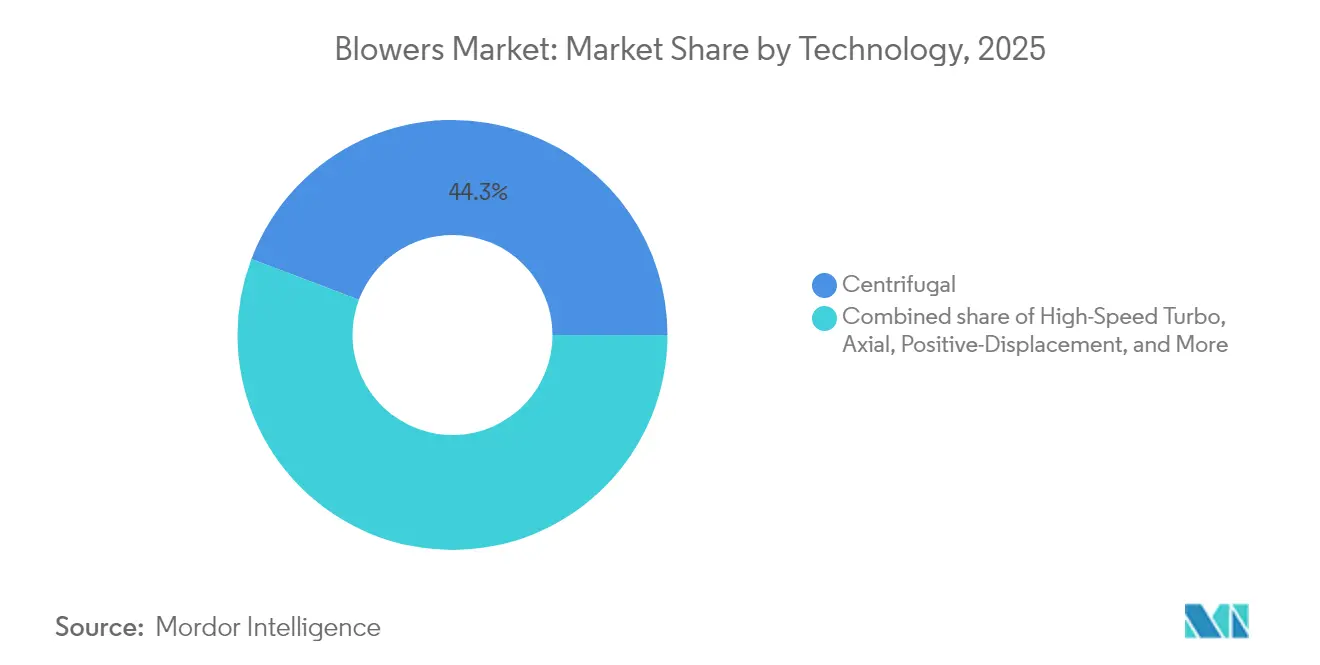
- 技術別では、遠心式ブロワーが2025年のブロワー市場シェアの44.25%を占め、高速ターボブロワーは2031年までに年平均成長率5.86%で拡大する見込みです。
- 圧力範囲別では、低圧ユニットが2025年のブロワー市場規模の41.85%を占め、中圧セグメントは予測期間中に年平均成長率5.46%で成長する見込みです。
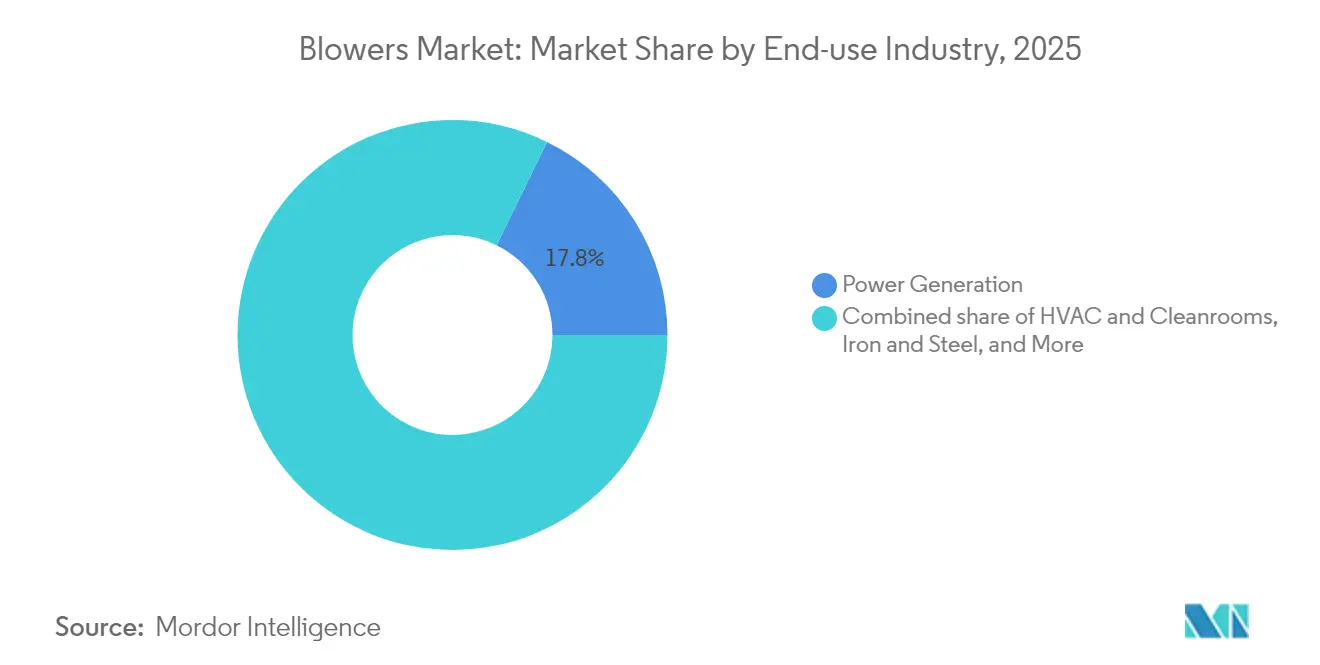
- 最終用途産業別では、発電が2025年のブロワー市場規模の収益シェアの17.75%を占め、HVACおよびクリーンルームは2031年までに年平均成長率6.44%で拡大する見込みです。
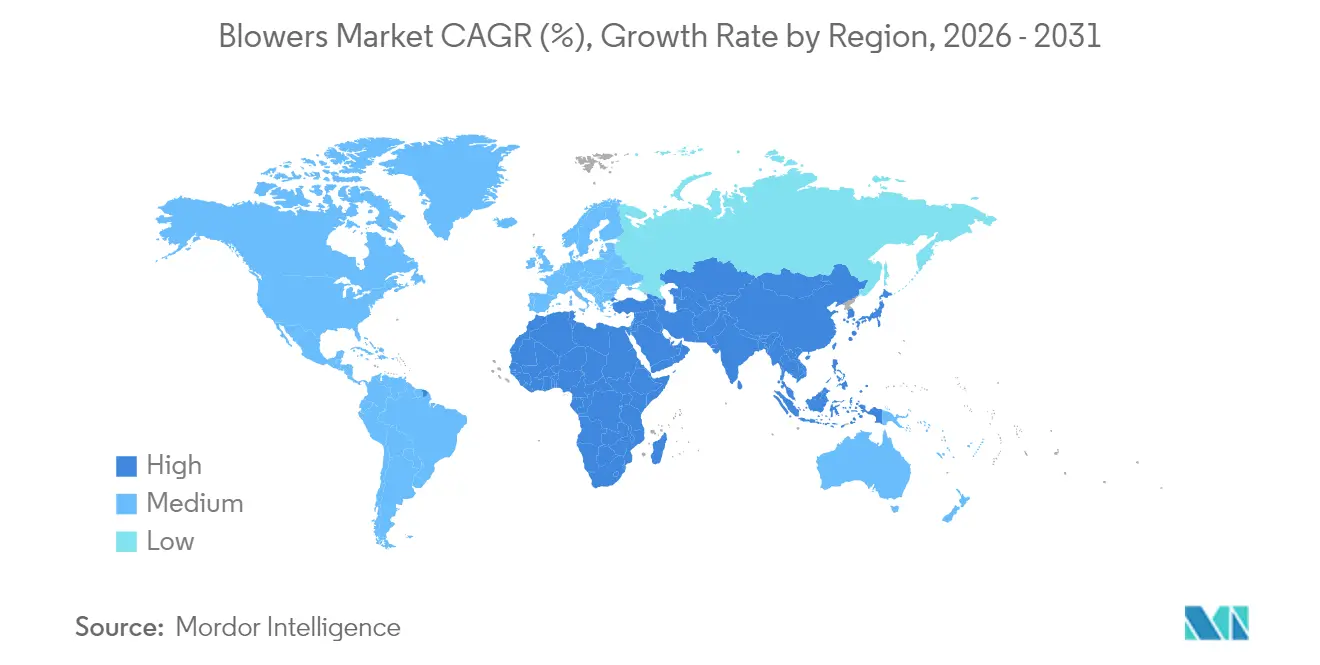
- 地域別では、アジア太平洋地域が2025年の売上の43.10%を占め、2031年までの年平均成長率5.02%で最も成長の速い地域市場でもあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 廃水処理インフラの急速な拡大 | +1.20% | アジア太平洋および中東・アフリカが先導するグローバル | 中期(2~4年) |
| 厳格化する産業大気排出規制 | +0.80% | 北米・EU、アジア太平洋へ拡大中 | 長期(4年以上) |
| 新興経済国における発電能力の追加 | +0.90% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2~4年) |
| 産業エネルギー効率改修 | +0.70% | EUおよび北米が先行採用するグローバル | 短期(2年以内) |
| 高圧ブロワーに対するデータセンターの液体冷却需要 | +0.60% | 北米、アジア太平洋、EUへ拡大中 | 短期(2年以内) |
| 再生式ブロワーを促進する農場規模のバイオガス消化槽 | +0.40% | EU、北米、アジア太平洋で新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
廃水処理インフラの急速な拡大
自治体および産業廃水施設は曝気能力を増強しており、これは通常プラントの電力予算の40~60%を占め、ブロワーへの持続的な需要をもたらしています。(1)Mark Hinckley、「磁気軸受:エネルギー効率のための魅力的な力」、blowervacuumbestpractices.comカンザス水資源回収施設での改修では、高速一体型歯車ブロワーへの切り替え後、年間エネルギーコストが35,000米ドル削減されました。アジア太平洋地域の政府は水不足への懸念と厳格な排水規制を組み合わせ、精密な溶存酸素制御を提供する遠心式および磁気軸受ターボモデルの普及を促進しています。モジュール式処理パッケージは小規模自治体が調達を標準化するのに役立ち、実績ある信頼性を持つブランドを優遇することでブロワー市場を間接的に後押ししています。デジタル監視および予知保全ソフトウェアを供給できるベンダーは、公益事業者がライフサイクル全体の運営コスト削減を目指す中でさらなる優位性を獲得しています。
厳格化する産業大気排出規制
化学、発電、食品加工プラントにおける粒子状物質およびガスの規制強化により、事業者は変動条件下でも一定の流量を維持するブロワーの取得を迫られています。(2)Britt Burt & Brock Ramey、「米国電力産業見通し2025年」、turbomachinerymag.com米国は2025年から2029年の間に875GWの新規発電能力を計画しており、各プロジェクトには高効率ブロワーに依存する排煙処理システムが組み込まれています。欧州の改訂産業排出指令は継続的排出監視を組み込んでおり、この仕様は油不使用の信頼性から磁気軸受ターボ設計を優遇しています。製薬メーカーおよびクリーンルームはクラス100以上の気流を必要とするようになり、ブロワー市場への規制上の牽引力が広がっています。全体として、コンプライアンスコストは検証可能なエネルギーおよび稼働率指標を持つプレミアム機械への調達を誘導し、価格敏感なセクターにもかかわらずサプライヤーがより高いマージンを確保できるようにしています。
新興経済国における発電能力の追加
アジア太平洋および中東・アフリカ地域における電力需要の増大は、天然ガスプラントにおける燃焼効率を維持する強制通風、誘引通風、および排煙脱硫ブロワーへの発注を支えています。ユーティリティ規模の太陽光・風力発電の並行展開はバランシング要件を追加し、サービス停止なしに頻繁にサイクル運転できる高信頼性機械への需要を促進しています。データセンターの急増は、70kPa以上の安定した出力を生成できる高圧液体冷却ブロワーへのニッチながら急成長する需要を生み出しています。産業用ガスタービンパッケージも精密な空気処理を必要とし、ブロワーベンダーに長期的な部品収益を確保するOEMメンテナンス契約とセットで提供されることが多いです。新興市場では、公益事業者は総所有コストの低さを優先しており、資本予算が制約されている場合でも磁気軸受システムの販売を強化しています。
産業エネルギー効率改修
世界中のメーカーがスコープ1およびスコープ2排出量の積極的な削減を目標とし、ブロワーシステムの体系的なアップグレードに転換しています。ビクターバレー廃水回収局は、老朽化したユニットをVFD搭載の代替品に交換した後、年間928,000kWhの節約と98,000米ドルのコスト削減を報告しました。エネルギーサービス会社は現在、性能保証契約に基づいて改修プロジェクトを組み立て、プラント事業者の初期資本支出の障壁を取り除いています。可変周波数ドライブをスマート制御アルゴリズムと組み合わせることで、施設はプロセスの安定性を損なうことなく低負荷時に気流を削減でき、デジタル対応ブロワーシステムへの需要を強化しています。EUにおける高い電力料金と炭素価格は回収期間を短縮し、運営支出を二桁のパーセンテージで削減する磁気浮上ソリューションへの関心を高めています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼・銅の価格変動 | -0.50% | 製造業が集中する地域が最も影響を受けるグローバル | 短期(2年以内) |
| 代替技術と比較した高エネルギー消費と騒音 | -0.30% | EUおよび北米で規制が厳しいグローバル | 中期(2~4年) |
| 既存ユニットを侵食する磁気浮上ターボブロワー | -0.40% | 北米・EUが先行採用、グローバルに拡大中 | 中期(2~4年) |
| 希土類磁石のサプライチェーンリスク | -0.20% | 中国依存のサプライチェーンが最も脆弱なグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄鋼・銅の価格変動
コモディティの変動は最終ユーザーの予算の不確実性とメーカーのマージン圧力を生み出しており、特に遠心式ブロワーハウジングにおける鉄鋼の重量とモーター巻線における銅の役割を考慮すると顕著です。生産者は金属の複数調達と在庫の積み増しで対応しており、これが運転資本の必要性を高めています。コスト敏感なセクターのプロジェクトは、価格シグナルが安定するまで発注を延期することが多く、一時的にブロワー市場の需要を抑制します。EPCコントラクターは現在、価格上昇条項を契約に盛り込み、原材料リスクの一部をクライアントに転嫁しています。ヘッジ手段が部分的な救済を提供するものの、持続的な変動は2026年から2027年に予定されている大規模廃水プラントの入札を遅延させる可能性があります。
既存ユニットを侵食する磁気浮上ターボブロワー
磁気軸受はエネルギー使用量を30%、メンテナンスコストを95%削減し、2~3年での回収を可能にすることで、既存システムの急速な交換を促進しています。この代替効果は、従来技術サプライヤーの既設設備からのアフターマーケット収益を侵食しています。磁気技術を持たないメーカーは、適切なプラットフォームをライセンス供与または買収しない限り、加速する陳腐化に直面します。アップグレードのトレンドは、稼働率が重要な廃水処理および高負荷産業プロセスで最も顕著です。中期的には、この移行はブロワー市場全体の収益が上昇する中でも、従来の容積式セグメントにおけるユニット出荷量の成長を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
遠心式の優位性がターボの台頭に直面遠心式技術のブロワー市場規模は2025年に44.25%のシェアを占めており、自治体廃水処理および一般産業用途における数十年にわたる実績ある信頼性を反映しています。しかし、高速ターボ設計は購買者がライフタイムエネルギー節約を優先するにつれ、2031年までに年平均成長率5.86%を記録すると予測されています。遠心式モデルは、特に技術的スキルの利用可能性が限られた発展途上地域において、低い初期コストとシンプルなメンテナンスが効率上の利点を上回る場合に依然として魅力的です。サプライヤーは自社の遠心式ラインと買収した磁気軸受製品を組み合わせたハイブリッドポートフォリオを展開し、市場シェアを守っています。ターボ機械はますます状態監視センサーを統合し、オペレーターにリアルタイムデータを提供することで知覚価値をさらに高めています。容積式ルーツブロワーは、バルク固体の空気輸送などの流量一定用途での関連性を維持していますが、そのシェアは低下しています。軸流機械は大容量・低圧冷却塔のニッチを占め、再生式ユニットは水分耐性気流が重要な農場規模のバイオガス消化槽で成長しています。
第二世代ターボブロワーは40,000rpmを超える回転速度で動作し、粉塵環境での軸受寿命を向上させる高度なマイクロメッシュフィルターによって支えられています。複数のメーカーが変動負荷全体で効率を維持するためにインペラーピッチを自動調整するソフトウェアをバンドルするようになっており、これは可変トルク廃水曝気における主要な差別化要因です。磁石供給リスクが続く中、一部のオペレーターはハイブリッドセラミック軸受技術への関心を示していますが、これらのプロトタイプは産業規模での実証がまだ行われていません。全体として、遠心式機器は数量的なリーダーシップを維持すると予想されますが、高付加価値セグメントではターボユニットに増分収益の利益を譲ることになります。
注記: 全個別セグメントのシェアはレポート購入時に入手可能


圧力範囲別:
中圧用途が成長を牽引15kPa未満で動作する低圧機械は、主に自治体の曝気槽とHVAC配送に牽引され、2025年のブロワー市場シェアの41.85%を確保しました。中圧機器(15~70kPa)は、化学プラント、セメントキルン、マテリアルハンドリングラインがより厳格なプロセス制御で近代化するにつれ、年平均成長率5.46%で拡大しています。特殊化学品における精密圧力調整への需要増大が空気輸送システムの必要性を促進しており、遠心式およびターボモデルがこれを効果的に提供しています。70kPaを超える高圧バリアントは、ニッチな燃焼空気およびガス圧縮用途に対応しており、受注は石油精製所のターンアラウンドおよびガスタービン設置に連動しています。高スループット反応器などのプロセス強化トレンドは、エネルギーを無駄にすることなく急速な圧力調整を可能にする可変速ドライブを必要とします。ソリューションプロバイダーは、10:1の速度範囲全体で安定した出力を確保するSINAMICS PERFECT HARMONY GH180などの統合中電圧ドライブを通じて差別化を図っています。
新興市場は標準化された中圧スキッドパッケージを好み、スキルの不足を軽減しながらグリーンフィールドプラントの立ち上げを迅速化しています。このニーズに応えるため、複数のOEMが最終組立をアジア太平洋地域に近接移転し、物流コストと輸入関税を削減しています。アフターマーケットサービス収益も中圧用途を優遇する傾向があり、産業ユーザーは計装校正とインペラー再バランスをカバーする複数年の性能契約を締結することが多いためです。
最終用途産業別:
HVACおよびクリーンルームが成長リーダーとして台頭発電は2025年の世界ブロワー市場規模の17.75%を占めました。ベースロード化石燃料プラント、コンバインドサイクルガスユニット、バイオマスボイラーは、燃焼を調整し排出を制御するために誘引通風および排煙脱硫ブロワーに依存しています。しかし、HVACおよびクリーンルーム設置は、半導体およびバイオロジクス産業が数十の超クリーンファブを建設するにつれ、2031年までに年平均成長率6.44%で成長すると予測されています。これらの施設はISO 14644クラス1~5の粒子状物質閾値を維持する層流気流を必要とし、油汚染を防ぐために冗長性と磁気軸受設計が必要とされることが多いです。食品・飲料加工業者は厳格な衛生基準に準拠するために衛生的なステンレス鋼ブロワーを採用し、建設・セメントセグメントは材料混合と粉塵軽減に中圧機械を使用しています。
石油・ガス用途は複雑な状況に直面しています。上流のガス集積ステーションは依然として蒸気回収に再生式ブロワーを指定していますが、下流の精製所はエネルギー転換の不確実性の中で非重要な設備投資を延期しています。一方、鉱業・金属は電気自動車バッテリー向けのベースメタル需要とともに慎重に拡大しており、着実ではあるが目立たないブロワー量を生み出しています。産業全体で、振動分析を統合するデジタルメンテナンスダッシュボードへの移行は一様であり、補助ソフトウェアが機械設計と同様に購買選択に影響を与えていることを示しています。
注記: 全個別セグメントのシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域ブロワー市場
アジア太平洋地域は2025年にブロワー販売額として3.75 ビリオン 米ドルを支え、世界全体の43.10%を占めた。中国の「ゼロ排出」義務化は都市廃水処理のアップグレードを加速させ、インドのジャル・ジーヴァン・ミッションは新たな処理施設の建設に資金を提供しており、これらが総じて遠心式ブロワーおよびターボブロワーの採用を後押ししている。ベトナムやマレーシアのASEAN電子機器ハブでは、急速に拡大するチップ組立輸出を支えるため、クリーンルーム対応のHVACブロワーが導入されている。同地域の5.02%のCAGR見通しは、グリーンフィールドインフラの整備とエネルギー強度低減を目的とした改修工事の両方を反映している。
北米ブロワー市場
北米は成熟しているものの収益性の高い交換需要が続いている。電力会社は州のエネルギー効率インセンティブに対応するため、老朽化した曝気設備をVFD連動型ターボブロワーに改修している。米国全土でのデータセンターの建設拡大により、高圧液冷システムの受注が増加し、サプライヤーに高マージンのプロジェクト機会をもたらしている。連邦政府の排出削減目標は、ガルフコースト沿いの石油化学クラスターにおける磁気軸受技術の早期採用を加速させている。カナダの拡大するバイオガスプログラムは、嫌気性消化槽向けの耐湿性再生式ユニットの販売を促進している。
EMEA地域および南米ブロワー市場
欧州は産業排出指令を背景にプレミアム価格を維持しており、施設がクラスゼロの空気純度を保証するオイルフリー機器を購入するよう促している。ドイツの化学・製薬複合施設は、炭素課金の上昇に伴うエネルギーコスト削減のため、可変速遠心式ブロワーへの投資を進めている。同地域の高度なアフターマーケット環境は、サブスクリプション型メンテナンスサービスを後押しし、継続的な収益源を拡大している。南米および中東・アフリカは2025年の販売量の合計で10%未満にとどまっているが、海水淡水化プラントや鉱業プロジェクトに関連した上昇余地を示している。通貨リスクおよび政治リスクが短期的な採用を抑制しているものの、MEA地域における水の安全保障への国際的な金融機関の注目がブロワー市場の長期的な成長を支えている。

規制環境
ブロワーの設計と調達は、労働安全および工場コンプライアンス要件によって形作られており、産業施設における騒音および労働者安全の期待は、OSHAに準拠した実践と結びついている。設備レベルでは、OEMの文書や操作マニュアルが現行の安全規制への準拠を参照しており、これが排水処理およびプロセス産業における受入試験や現場運用手順に影響を与えている。
国境を越えた販売もまた、市場参入時の適合性および品質規制の遵守に依存しており、これによりメーカーは広く認知された認証を維持することを求められている。例えば、DongKun Industrial Co. Ltdは、グローバルな産業市場にアクセスするためにISO 9001、CE、CCC、CSA、SASOを掲げており、一方でEUおよびその他の地域基準、例えば産業排出指令などは、より厳しい排出制約下での連続運転に適したオイルフリー磁気軸受設計を優位に位置づけている。インドのメーカーはさらに、SEBI上場要件やインド会計基準に基づく財務報告への対応を求められており、これが調達に関する開示やガバナンス慣行に影響を与えている。
競争環境
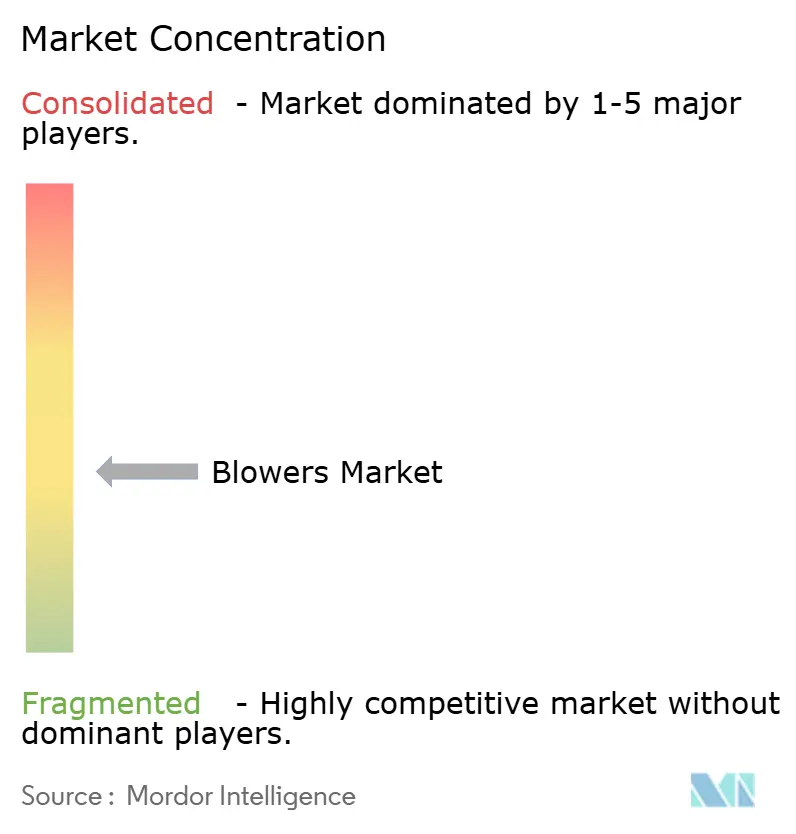
ブロワー市場は中程度の分散を示しており、上位5社が世界収益の推定35~40%を支配し、地域専門企業に相当な余地を残しています。Ingersoll Randは2024年から2025年の間に3億米ドル以上を買収に費やし、産業ポートフォリオに廃水処理および空気処理の専門知識を追加しました。Atlas Copcoの2025年における韓国のコンプレッサーメーカーKyungwon Machineryの買収は、アジア太平洋地域の製造拠点を拡大し、地域バイヤーのリードタイムを短縮します。このような非有機的な動きは、エネルギー効率の高い磁気軸受セグメントでのシェア防衛に規模と技術的深度が不可欠であることを示しています。
技術統合が競争の最前線として際立っています。市場リーダーは振動、温度、軸受データをクラウドダッシュボードにストリーミングするIoTノードをバンドルし、予知保全とリモートトラブルシューティングを可能にしています。ブロワー産業をターゲットとするスタートアップは、独自の軸受材料または高度な空気力学を活用して0.1kW/m³/min未満の効率指標を達成し、既存企業に研究開発の加速を迫っています。低圧自治体入札では価格競争が激しいですが、ライフサイクルコストモデリングによる差別化により、プレミアムブランドは高い初期価格にもかかわらず供給契約を確保できます。
地域のダイナミクスが複雑さを加えています。中国の国内サプライヤーは中間層の自治体プロジェクトで急速に成長していますが、ISO認証の油不使用空気を必要とする輸出規制された半導体クリーンルームへの参入に苦労しています。欧州企業は厳格な環境規制を活用して高級磁気浮上ユニットを販売し、北米のOEMは部品・サービス収益を確保するアフターマーケット契約に注力しています。原材料コストの変動は購買力のない小規模生産者を圧迫し、予測期間にわたってさらなる統合を触媒しています。
ブロワー産業リーダー
Continental Blower LLC
CG Power and Industrial Solutions Limited
DongKun Industrial Co. Ltd
Howden Group Ltd
Loren Cook Company
- *免責事項:主要選手の並び順不同
ブロワー市場
- Acme Engineering & Manufacturing Corp.
- Airmaster Fan Company Inc.
- Atlas Copco AB
- Continental Blower LLC
- CG Power & Industrial Solutions Ltd.
- DongKun Industrial Co. Ltd.
- Flakt Woods Group SA
- Gardner Denver Holdings Inc.
- Greenheck Fan Corp.
- Howden Group Ltd.
- Loren Cook Company
- Pollrich GmbH
- Ingersoll Rand Inc.
- Chicago Blower Corporation
- Twin City Fan & Blower
- Spencer Turbine Company
- New York Blower Company
- AirPro Fan & Blower Co.
- Atlantic Blowers
- Shandong Zhangqiu Blower Co. Ltd.
- Zhejiang Shangfeng Industrial Holdings
- Hitachi Industrial Equipment Systems Co. Ltd.

市場機会と将来展望
省エネルギー改修およびパッケージ型アップグレード提供は、ブロワー市場における顕著な成長テーマである。エンドユーザーは、エネルギーを排水処理施設の運用予算の重要な部分と捉えており、磁気軸受および高効率ブロワーに関する投資回収の論理が、資本投資の意思決定における優先順位に影響を与える傾向がある。VFD、デジタル監視、性能保証を組み合わせたバンドル提供は、エネルギーサービス会社の調達モデルおよび公共事業主導の改修プログラムに適合している。
データセンターの拡大、ハイパースケール展開、半導体の現地生産化も、産業用空気処理需要を形作っている。CG Powerに対する9,920万米ドル規模の電力変圧器契約に結びついた米国のハイパースケールデータセンタープロジェクトは、データセンター資本投資の継続を示しており、一方でAPAC市場は、中国のゼロ排出規制やインドのジャル・ジーヴァン・ミッションに基づく自治体アップグレードから利益を得ている。これらの動向は総じて、オイルフリーかつデジタル監視型ブロワーの普及拡大を後押しし、磁気軸受システムに関するサプライヤーの差別化を強化している。
Recent Industry Developments in ブロワー市場
- 2026年6月:Everllenceは、米国における新しい超高級ティッシュ生産機向けに2台のRC真空ブロワーを供給する契約を発表し、稼働開始は2028年に予定されている。この高級ティッシュ製造向け真空ブロワーの受注は、高級下流市場への参入を示し、米国製造関連事業の拡大につながる。この取引は、Everllenceの高級包装分野における専門的なブロワー事業基盤を強化し、長期サイクルのOEMサービス機会を生み出す。
- 2025年4月:Geiger Pump & Equipment(Continental Blower LLCの代理)は、Continental Blowerの高性能ブロワーシステムの全製品ラインをミッドアトランティック地域で代理販売するパートナーシップを結んだ。この提携により北米での販売網が拡大し、戦略的市場における先進的なブロワー技術への顧客アクセスが改善する。また、Continental Blowerの地域的なサービス対応力と到達範囲も加速する。
- 2025年3月:Atlas Copcoは、アジア太平洋地域における産業用エア部門を拡大するため、Kyungwon Machinery Industry Co. Ltdの買収を発表した(未完了)。この買収により、主要なAPACのブロワーおよび空気処理市場での存在感が拡大し、磁気軸受および省エネルギー型ソリューションへのアクセスが向上する。また、規模を拡大し、高級製品分野における地域基盤を強化する。


ブロワー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、ブロワー市場は、産業用、商業用、インフラ用途向けに定められた流量および圧力で空気またはガスを移送する機械設備を対象とする。収益はブロワー販売および関連供給として測定される。
対象範囲外:ハンディタイプの家庭用空気機器、およびブロワー設備を持たない純粋な圧縮空気システムなどの非機械的代替手段は含まれない。
セグメンテーション概要
- 技術別
- 遠心式
- 軸流式
- 容積式(ルーツ式)
- 高速ターボ式
- 再生式
- 圧力範囲別
- 低圧(15kPa未満)
- 中圧(15~70kPa)
- 高圧(70kPa超)
- 最終用途産業別
- 発電
- 石油・ガス
- 鉄鋼
- 化学・石油化学
- 鉱業・金属
- 建設・セメント
- 食品・飲料
- 廃水処理
- HVACおよびクリーンルーム
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ブロワーを購入する業界における需要要因や設備使用パターンを説明する公開情報源から開始した。産業エネルギーの背景については米国エネルギー情報局(EIA)、排水および排出関連の参照情報については米国環境保護庁(EPA)、産業活動やインフラ整備に関連するマクロ指標については世界銀行および国連のデータを活用した。
これらの需要シグナルを市場インプットに変換するため、関連機械カテゴリーの貿易フローについては国連コムトレード、エンジニアリングおよび流体処理関連団体の刊行物、効率クラスや典型的な運転範囲を明確にする技術論文なども確認した。企業の年次報告書、投資家向け説明資料、プレスリリースは製品構成や地域展開の把握に役立ち、企業財務および特許検索については承認済みの有料サブスクリプションを利用し、製品の重点分野や投資方向を確認した。これらのデスクリサーチの情報源は例示にとどまり、他の公開文書やデータ表も相互確認および明確化のために使用した。
一次インタビューおよびアンケート調査
一次調査は、排水処理、電力、化学、セメント、一般製造業といった主要な購買業界のメーカー、流通業者、EPC関係者、エンドユーザーへのインタビューおよび短時間のアンケート調査を中心に実施した。回答者からの意見により、典型的な注文規模、更新サイクル、流通マージン、標準機と特注機の実際の比率が明確になり、それが公開データセットの空白を埋め、地域全体で仮定を現実的なものに保つのに役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:38% | 最高幹部(CXO):18% | APAC:48% |
| ミッドティア:43% | 機能/部門リーダー:27% | EMEA:30% |
| 中小プレイヤー:19% | マネージャー:55% | 南北アメリカ:22% |
市場規模算定と予測
市場規模は、最終用途の活動や設備稠密度からブロワー需要を再構築するトップダウン方式を用いて算定し、その後、サンプリングされたサプライヤーの収益構成や流通チャネルからのフィードバックによる選択的なボトムアップ集計で結果を検証した。公開データが広範すぎる場合には、インタビューから得た実務的な比率をモデルに用い、合計値は購買者および販売者が説明するプロジェクトパイプラインの実態と論理が一致した後にのみ調整した。
主要なインプットには、産業生産の成長、排水処理容量の増設および更新サイクル、可変速ドライブの搭載率を含む省エネルギー技術の採用状況、負荷サイクルごとの典型的な更新時期、圧力クラス別の平均販売価格帯が含まれる。予測結果は単一の入力値を過度に押し上げると偏る可能性があるため、回答者が共有する最も一般的な計画見通しに基づくベースケースを軸としたシナリオ分析を実施し、その後、より速いおよびより遅い産業資本投資経路でストレステストを行った。ボトムアップ検証が小規模な国々や分散した流通チャネルを完全に網羅できない場合には、輸出入シグナルおよび正規化された拠点当たり設備数を用いてギャップを補完し、その後、地域インタビューのフィードバックを用いてこれらの仮定を再確認した。
データ検証および更新サイクル
検証は、貿易動向の方向性、業界の資本投資動向、示唆される設置済み設備の更新支出といった独立したシグナルと結果を比較する複数回のパスを通じて実施した。特定の国または最終用途の結果が異常に見える場合には、その変動を引き起こした特定の変数まで遡り、社内承認前に入力値を修正するか、差異の理由を記録した。
レポートは年次サイクルで更新され、価格設定、供給可能性、または需要見通しに実質的な変化をもたらす主要な事象が発生した場合には、中間更新が実施される。提供前には最終レビューを行い、表、仮定、および記述内容が最新の入手可能情報および最新の専門家フィードバックを反映していることを確認する。
Mordor Intelligenceのブロワー市場規模と他の公開推定値との比較
公開されているブロワー市場の数値は、対象範囲の設定方法が必ずしも一致していないことや、価格および数量の仮定が異なるデータシグナルに基づいていることから、異なる場合がある。また、企業が異なる基準年を選択したり、異なる通貨換算タイミングを適用したり、異なるスケジュールでモデルを更新したりすることによっても差異が生じる。
一部の推定値は、送風機、コンプレッサー、または完全な空気処理システムなどの近接設備を一括して含めており、購買者の課題が類似していても合計値が大きく見える場合がある。Mordor Intelligenceのモデルでは、価値はブロワー設備の収益のみに限定されている。その後、最終的な合計を確定する前に、圧力クラスの構成、更新サイクル、およびインタビューに基づく平均販売価格帯を用いて検証している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論の課題 |
|---|---|---|
| Mordor Intelligence | 8.69億米ドル(2025年) | |
| グローバルコンサルティング会社A | 10.20億米ドル(2025年) | 送風機やパッケージ型換気モジュールを含むより広範な設備区分を用いており、圧力クラスや負荷サイクルの違いを区別せずに混合価格を適用している。 |
| 業界団体B | 7.90億米ドル(2025年) | 会員企業による報告出荷実績に大きく依存しており、非会員の販売やアフターマーケット関連収益を過小評価する可能性があり、地域間の価格水準を完全には正規化していない可能性がある。 |
この比較から、差異は主にどの設備が計上対象とされるか、および特定年の価格が収益にどのように換算されるかによって説明されることがわかる。当社のアプローチは、各ステップが明確な需要要因、現実的な価格帯、そして結果を確定する前に過大評価または網羅不足を検出するチェックに結びついているため、追跡可能性を保っている。


レポートで回答される主要な質問
2026年の世界ブロワー市場規模はいくらでしたか?
ブロワー市場規模は2026年に90億9,000万米ドルに達しました。
ブロワー市場はどのくらいの速さで成長すると予想されますか?
2026年から2031年の間に、ブロワー市場は年平均成長率4.62%を記録すると予測されています。
どの地域がブロワー市場をリードしていますか?
アジア太平洋地域は2025年の世界収益の43.10%を占め、2031年までの年平均成長率5.02%で最も成長の速い地域でもあります。
どの技術セグメントが最も速く成長していますか?
高速ターボブロワーは年平均成長率5.86%で拡大すると予測されており、全技術セグメントの中で最速です。
磁気軸受ブロワーはなぜ人気を集めているのですか?
磁気軸受ユニットはエネルギー消費を30%削減し、メンテナンスコストを95%削減し、3年未満での回収を実現します。
どの最終用途産業が最も急速に成長しますか?
HVACおよびクリーンルーム用途は2031年までに年平均成長率6.44%で拡大すると予想されており、他のすべての産業を上回ります。
最終更新日:



