
仮設電力市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 7.02 十億米ドル |
| 市場規模 (2031) | 10.86 十億米ドル |
| 成長率 (2026 - 2031) | 9.14 % |
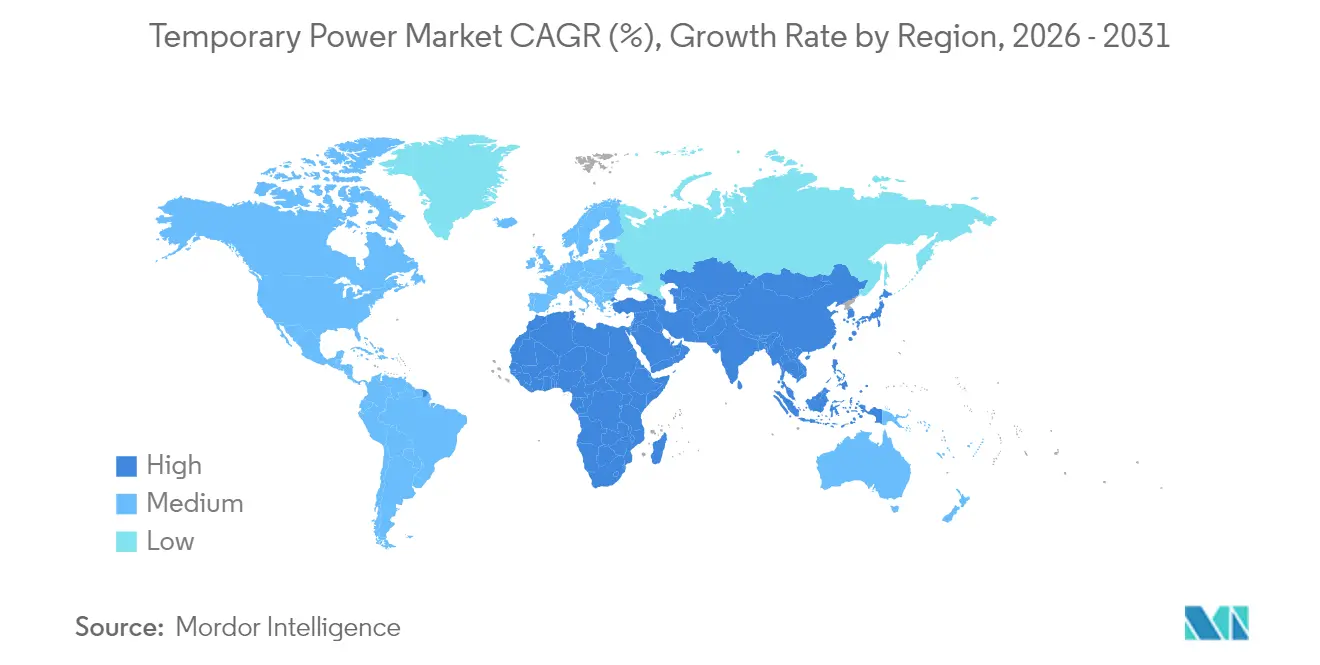
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
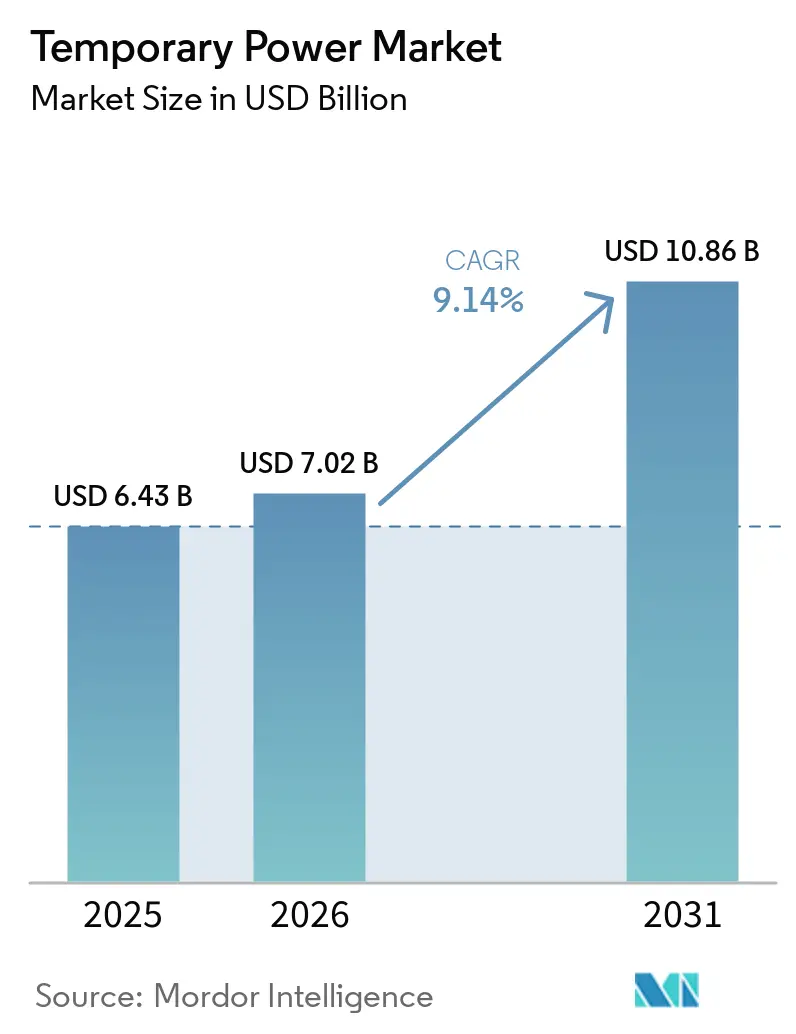
Mordor Intelligenceによる仮設電力市場分析
2026年の仮設電力市場規模は70億2,000万米ドルと推定され、2025年の64億3,000万米ドルから成長しており、2031年には108億6,000万米ドルに達する見通しで、2026〜2031年の年平均成長率(CAGR)は9.14%です。
成長は、系統近代化プログラム、異常気象による混乱、およびデータセンター建設の加速によって牽引されており、これらすべてが信頼性の高いブリッジング電力への需要を高めています。ディーゼルユニットは依然として相当規模の設置ベースを維持していますが、規制圧力とESG目標がハイブリッドフリートへの投資を促進しています。データセンター開発業者、公益事業者、および大手建設会社が需要を支える一方、迅速な展開への期待が設備所有よりもサービス能力における競争を激化させています。北米は地域別の売上リーダーであり続けていますが、産業拡大とインフラ支出の強化に伴い、アジア太平洋が絶対的な数量成長において最大の寄与をしています。
主要レポートの要点
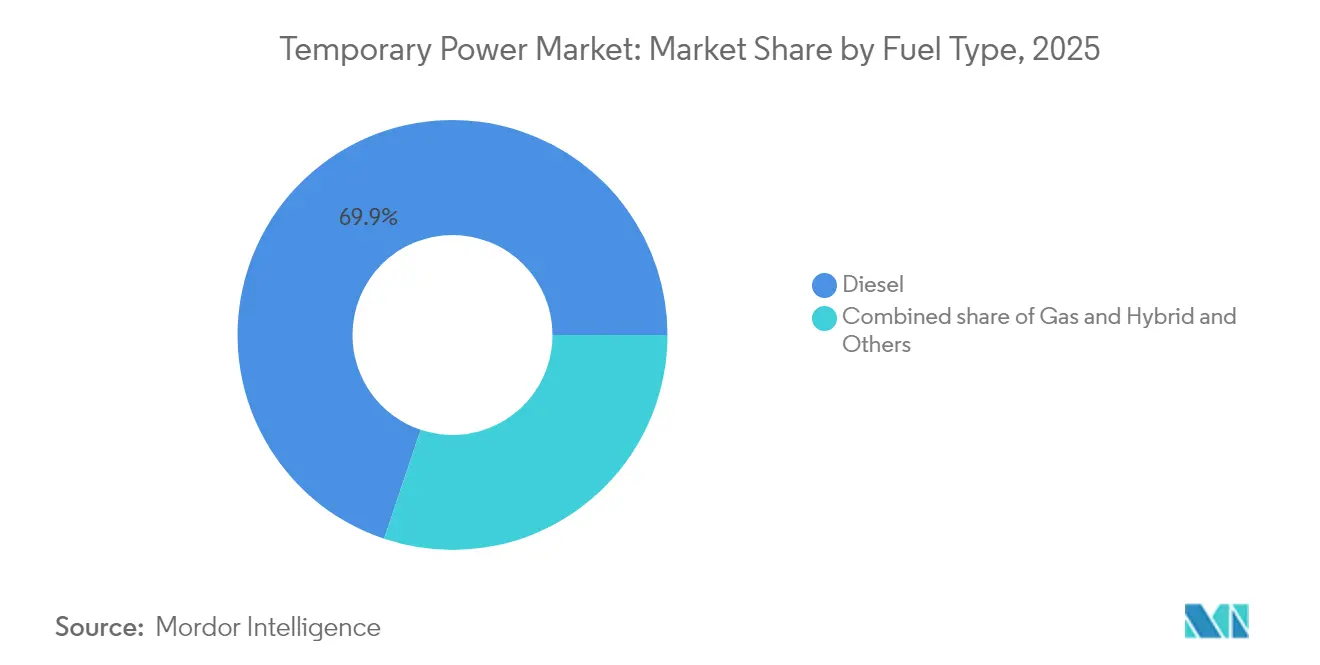
- 燃料タイプ別では、ディーゼル発電機が2025年の収益の69.85%を占め、ハイブリッドおよび再生可能エネルギーソリューションは2031年までに15.05%のCAGRで拡大すると予測されている。
- 出力定格別では、501〜2,000 kWクラスが2025年の仮設電力市場シェアの32.35%をリードし、2,000 kWを超えるユニットは2031年までに11.02%のCAGRで成長すると予測されている。
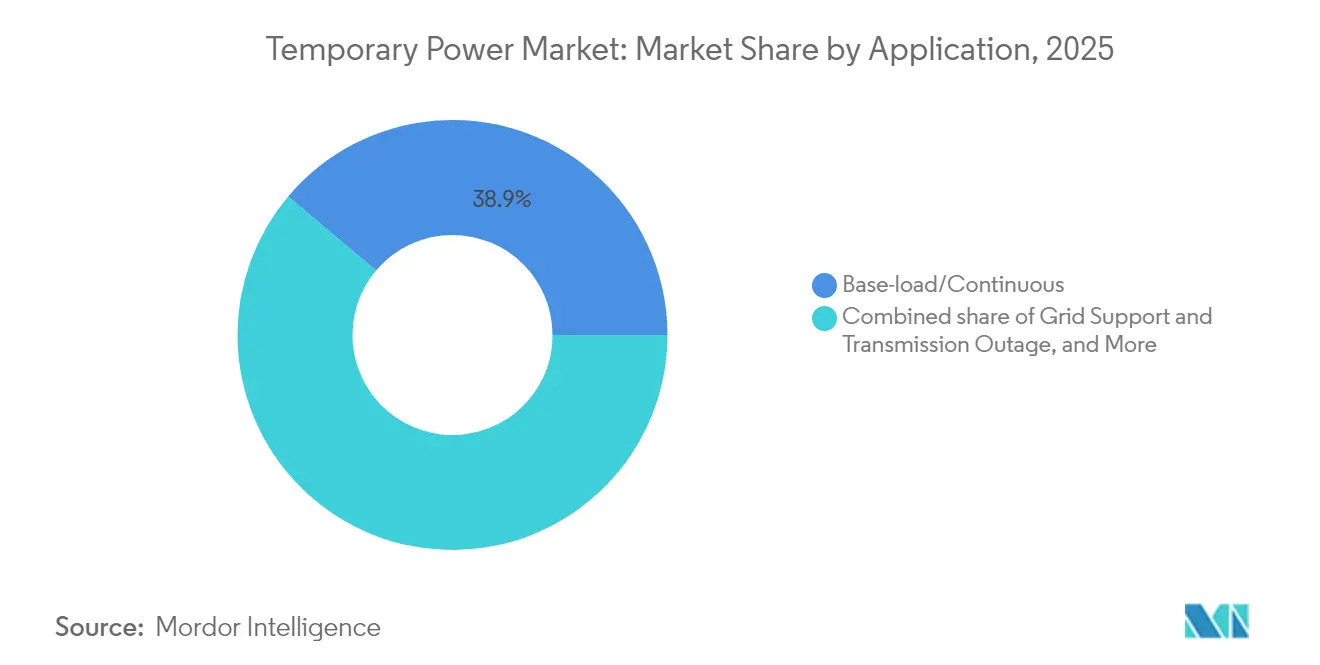
- 用途別では、ベースロードサービスが2025年の収益の38.85%を占め、グリッドサポート向け導入は同期間に10.55%のCAGRで成長すると見込まれている。
- エンドユーザー産業別では、電力会社が2025年の仮設電力市場収益の31.70%を獲得し、データセンターおよびICTユーザーは2031年までに12.26%のCAGRを記録する見通しである。
- 地域別では、北米が2025年の収益の35.05%を占め、アジア太平洋地域は2031年までに11.94%のCAGRを達成すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 異常気象による停電の頻度増加 | +2.1% | 北米と欧州に深刻な影響を与えるグローバル | 短期(2年以内) |
| 新興市場における工業化と建設ブーム | +1.8% | アジア太平洋がコア、中東・アフリカへの波及 | 中期(2〜4年) |
| 老朽化した系統インフラと計画的なメンテナンス停止 | +1.5% | 北米とEU、先進的なアジア太平洋に拡大 | 長期(4年以上) |
| 数ギガワット規模のデータセンターによる「系統接続ギャップ」需要 | +2.3% | 主要データセンターハブに集中するグローバル | 短期(2年以内) |
| フレキシブルなピーキング容量を必要とする再生可能エネルギーの統合 | +1.2% | 欧州、北米、先進的なアジア太平洋市場 | 中期(2〜4年) |
| 低排出・ハイブリッドレンタルフリートへのESG主導の移行 | +0.9% | 欧州と北米が主導するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
異常気象による停電頻度の増加
ハリケーン、熱波、山火事、およびモンスーン洪水が、より長期かつ高頻度の系統障害を引き起こし、各事象の直後に緊急発電機レンタルが急増しています。公益事業者および地方自治体は、暴風雨シーズンに先立ってレンタルフリートを事前配置し、サプライヤーが資産を再配置して価格を最適化できるようにしています。損害保険会社は、病院、通信ノード、コールドチェーン倉庫に対するオンサイトバックアップをますます強く求めるようになっています。こうした契約上の安全策により、かつては散発的な災害対応型の収益であったものが、予測可能な季節需要へと転換されています。気候変動が激化するにつれ、緊急電力サービスは北米と欧州のレジリエンス予算に組み込まれた固定項目となっています。
新興市場における工業化と建設ブーム
インド、インドネシア、および湾岸協力会議(GCC)加盟国における大規模プロジェクトのパイプラインでは、グリッド供が不在または不安定な場合に、クレーン、コンクリートプラント、および排水ポンプを稼働させるための大容量発電機が必要とされている。地域のレンタル事業者は通常500 kW以下のユニットを供給しているが、多国籍ゼネコンは現在、キロワット当たりの物流コストを削減するために1 MW以上のバンドルパッケージを好む傾向にある。建設現場の発電機:建設現場で使用される発電機の種類と特徴、 The Economic Times, economictimes.indiatimes.com">[1] この規模の変化により、グローバルフリートは加速されたスケジュールでコンテナ化されたプラントを納入できるようになり、仮設電力市場における需要が強化されている。道路、港湾、および産業回廊に向けた政府の景気刺激策は、ユーザー基盤をさらに拡大し、単発のレンタルではなく安定した複数年契約を支えている。
老朽化した系統インフラと計画的なメンテナンス停止
米国の電力変圧器の平均稼働年数は38年に達しており、大型ユニットの交換リードタイムは現在2年を超えています。公益事業者は、計画されたタイライン変電所のアップグレード中に数メガワット規模の移動式発電機をリースすることで、長期停電のリスクを軽減しています。レンタル契約は数ヶ月にわたることが多く、サプライヤーに高い稼働率と安定したキャッシュフローをもたらしています。欧州でも、「フィット・フォー55」パッケージの下での同様の近代化推進により、開閉装置の改修中に仮設電力が必要とされ、このサービスモデルがさらに制度化されています。
数ギガワット規模のデータセンターによる「系統接続ギャップ」需要
新たなハイパースールキャンパスは、恒久的なグリッド系統連系に数年単位の待機期間を要することが多い。開発業者は、1.5 MWのディーゼルまたはガス発電機セットのクラスターをリースすることでこのギャップを埋めており、単一サイトで合計100 MWを超える場合もある。[2] バージニア州およびダブリンの規制当局は、グリッド緊急時に仮設発電機の稼働を認める免除を付与しており、供給制約に対する公式な認識が示されている。電力密度が5〜6倍高い人工知能ワークロードの急速な普及は、仮設電力市場においてオーダーメイドのソリューションを設計する意欲のあるレンタル事業者にとっての機会をさらに拡大している。
制約要因影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ディーゼル価格の変動と燃料物流の混乱 | -1.4% | 遠隔地および島嶼市場で深刻なグローバル | 短期(2年以内) |
| 発電機に対するより厳格なグローバル・地域排出基準 | -0.8% | 欧州、北米、アジア太平洋に拡大 | 中期(2〜4年) |
| 蓄電池とマイクログリッドによる発電機需要の侵食 | -0.6% | 都市部および系統接続地域に集中するグローバル | 長期(4年以上) |
| 発電機コンポーネントのサプライチェーンのボトルネック | -0.9% | 北米と欧州に深刻な影響を与えるグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
発電機に対するより厳格なグローバル・地域排出基準
EUステージV規制は19〜560kWエンジンに粒子状物質フィルターを義務付けており、インドの今後のCPCB IV+は800kWセットまで適用範囲を拡大し、カリフォルニア州は欧州の規制を上回る可能性が高いティア5案を策定中です。[3] 規制強化のサイクルごとに資本コストが上昇し、既存フリートの残存価値が圧縮されるため、レンタル事業者の投下資本利益率が低下します。また、都市当局は低排出ゾーンを設けて稼働時間を制限し、都市中心部のプロジェクトにおける従来のディーゼル稼働を制約しています。クリーン技術は失われた数量を補える可能性がありますが、移行には資金調達と技術的な再訓練が必要です。
ディーゼル価格の変動と燃料物流の混乱
世界の留出油価格は2022年から2024年の間に3回にわたって二桁台の価格変動を経験し、6〜12ヶ月の固定レートを維持することが多いレンタル入札の見積もり作成を困難にしています。サプライチェーンのボトルネックにより、発電機パッケージのリードタイムが90週を超え、ガスタービンのバックログが5年を超えるケースがあり、フリートマネージャーに配分上のジレンマをもたらしています。[4] 遠隔地の鉱山や島嶼グリッドは海上輸送リスクという追加課題を抱えており、より高い資本集約度にもかかわらず、プロパン、再生可能エネルギー、または蓄電池ハイブリッド代替案の魅力を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
燃料タイプ別:
ディーゼルの優位性がハイブリッドの挑戦に直面ディーゼルセットは2025年売上の69.85%を生み出しており、普遍的なサービスインフラ、高いエネルギー密度、および迅速な応答能力が、災害現場とオフグリッドプロジェクトにおいて依然として不可欠であることを反映しています。それにもかかわらず、仮設電力市場はソーラーアレイ、蓄電池パック、またはプロパンエンジンを組み合わせたハイブリッド形式へと移行しており、このカテゴリは2031年まで年間15.05%で成長すると予測されています。Aggrekoのマーティン郡マイクログリッドは、5基の1.3MWガス発電機を基盤として構築されており、油田操業におけるクリーン燃料のスケーリングポテンシャルを示しています。電動ショベルを採用する建設会社もまた低騒音のソーラー蓄電池発電機を要求しており、機器の電動化が仮設電力産業全体に波及していることを示しています。コストカーブが低下するにつれ、ハイブリッドパッケージはパイロット展開からコアレンタル製品へと移行し、欧州と北米における調達仕様を再設計しています。


注記: 各個別セグメントのセグメントシェアはレポート購入時に入手可能
出力定格別:
データセンターが牽引する大規模設備の優位性501〜2,000 kWの帯域のユニットは2025年の収益の32.35%を占め、輸送性と容量の両方を重視する産業プロセスや大規模建設工事に対応している。2,000 kW超の機器は11.02%のCAGRで最も高い予測成長率を示しており、現在100 MW以上のブリッジングソリューションを必要とするハイパースケールデータセンターの試運転スケジュールがその背景にある。マレーシアのデータセンター複合施設向けに8台の1.5 MVA発電機セットを展開したAggrekoの事例は、モジュラー設計によって長時間のダウンタイムなしに増大する負荷プロファイルに対応できることを示しており、仮設電力市場における需要を支えている。一方、50 kW以下のニッチ市場は住宅および小規模商業用バックアップとして引き続き一定の需要を保つが、通信タワーや診療所が太陽光・蓄電池キットへ移行するにつれてそのシェアは縮小している。
用途別:
ベース負荷のリーダーシップが系統支援の成長に直面ベース負荷および連続使用のユースケースは2025年売上の38.85%を占めており、遠隔地の鉱山、瓶詰め工場、および島嶼観光施設向けの長期電力供給が含まれます。しかし、系統支援展開は計画された送電アップグレードとピークシェービングプログラムによって増幅され、CAGR 10.55%で他のすべてを上回る成長を示す見込みです。CenterPoint Energyが2025年夏の系統安定性のために合計450MWの15台の移動式発電ユニットを設置する計画は、公益事業者が移動式資産を信頼性戦略に組み込んでいることの典型例です。緊急対応、メンテナンス、およびピーキングサービスの融合が従来の用途別サイロを侵食し、ターンキーエンジニアリングとリモートモニタリングを提供するサプライヤーの機会を広げています。

注記: 各個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
公益事業がリードしデータセンターが急成長公益事業者は2025年レンタル売上の31.70%を占め、変電所での計画メンテナンス、変圧器の交換、およびハリケーンシーズンの緊急対応によって牽引されています。しかし、データセンターセグメントはAIトレーニングクラスターが電力密度を系統接続タイムラインを超えるレベルまで押し上げるにつれ、2031年までにCAGR 12.26%を記録する見込みです。Cummins Inc.は2024年第3四半期の電力発電売上が24%増加したと報告し、その成長を主にこの顧客クラスに帰属させています。石油・ガスクライアントは洋上掘削、ガスリフト圧縮、および廃止措置において安定した需要を維持し、イベント主催者は都市フェスティバルに低騒音のステージV準拠ユニットを選好しています。
地域分析
北米臨時電力市場
北米が臨時電力市場においてリーダーシップを発揮できる背景には、高度に発達したレンタルエコシステム、OEMとディーラーの緊密なパートナーシップ、そして規律ある資産管理慣行がある。United Rentals単独で1,591拠点を運営し、214 ビリオン 米ドル規模の機器フリートを管理しており、メキシコ湾岸の製油所を嵐が脅かす際や中西部の電力会社が変圧器交換を発表する際に迅速な動員を可能にしている。米国が地域需要の大部分を占める一方、カナダはLNGプラントの建設や水力ダムの改修工事で需要を補完している。メキシコはニアショリング主導の工場拡張によって需要量を増加させている。
アジア太平洋臨時電力市場
アジア太平洋地域は、各国政府が道路・空港・都市交通への多年度資金を投入するなか、最も高い成長軌道を描いている。中国は全体の需要量を牽引しているが、第一線都市におけるディーゼル稼働時間への政策的上限規制に直面しており、ガスおよびハイブリッド発電機への移行が加速している。インドはCPCB IV+規制のもとで同様の基準を採用しつつも、農村電化および建設分野においてはディーゼルが依然として主流である。ベトナム、インドネシア、フィリピンといったASEAN諸国は多様な系統安定性の課題を抱えており、中規模コンテナ型ソリューションが支持されている。日本および韓国のゼネコンはStage V相当のエンジンを仕様として指定しており、地域におけるプレミアム需要を下支えしている。
欧州臨時電力市場
欧州市場は排出規制への適合と再生可能エネルギーグリッドの統合を中心に展開している。ドイツ、フランス、英国は、低騒音の都市用途向けにバッテリーポッドと組み合わせたStage V発電機の大規模フリートを導入している。また同地域は、北海における洋上風力の間欠性を調整するための水素対応型モバイルタービンの先駆的導入においても主導的役割を果たしている。南欧および東欧諸国の成長は比較的緩やかであるが、水力ダムの改修やガスパイプラインの拡張に伴う断続的な需要急増が見られる。欧州全域において、都市当局は低排出ゾーンへのアクセスを付与することでハイブリッドレンタルパッケージの導入を促進しており、これによりフリート更新サイクルが形成されている。
規制環境
一時電力の導入は、電気設備の安全要件、非道路移動機械の排出規制、そしてグリッド緊急事態指令にまたがっている。2026年1月、IECはIEC 60364-7-717:2026を公表し、移動式または可搬式ユニットの電気設備に関する要件を更新した。2026年3月には、ISOがISO 8528-13:2026を公表し、最大36kVまでの内燃機関駆動発電設備の安全要件を定め、レンタル事業者や複数拠点を運営するEPC企業向けに、準拠設計・設置・検査の実務基準を高めた。
排出規制と緊急運用については、地域ごとの対応が依然として分かれている(EUのStage Vが多くの非道路移動機械に適用される一方、米国ではEPAのTier 4 Final要件が多くの非緊急用エンジンに適用される)。米国では、連邦電力法第202(c)条に基づくDOEの措置により、メーターの後ろ側(behind-the-meter)にある予備発電設備がグリッド安定化運用に組み込まれ得ることが明らかになった。DOE命令第202-26-33号(2026年6月30日発効)は、PJM Interconnectionに対し、エネルギー緊急時に大規模拠点の予備発電資源を指示する権限を認め、DOE命令第202-26-35号(2026年7月14日発効)はその権限を2026年7月21日まで延長した。これらの動きにより、スタンバイからグリッド支援の役割へ転換可能な資産に対する運転許可、テレメトリー、配電準備、排出性能の文書化の重要性が高まっている。
競争環境
市場集中度
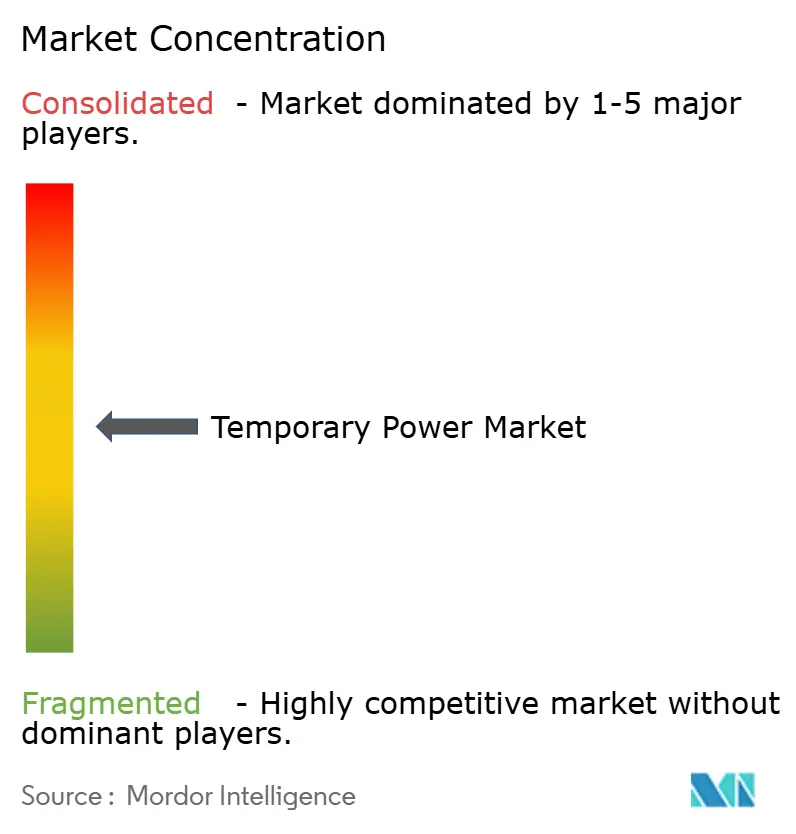
上位5社が世界のレンタル売上の約60%を占めているため競争の激しさは中程度にとどまっており、地域専門業者には十分なスペースが残されています。Aggrekoはグローバルなフットプリントとアプリケーションエンジニアリングを活用し、データセンター、公益事業、および鉱業における複数拠点・複数メガワットの契約を獲得しています。Caterpillar Inc.とCummins Inc.はエンジン、オルタネーター、制御システムという深い垂直統合を収益化し、需要が変動しやすい市場でより迅速なリードタイムを提供しています。Atlas Copco ABはニュージーランドと南アフリカでのボルトオン買収を通じてスペシャルティレンタル部門を拡大しており、集中型メガフリートではなくローカライズされたハブを構築する戦略を示しています。
北米では統合が加速しています。Herc Holdingsは55億米ドルのH&E Equipment Servicesとの合併を提案し、年間3億米ドルのシナジーと産業顧客へのアクセス強化を目指しています。DeutzによるBlue Star Power Systemsの買収は、エンジン事業をパッケージ型発電機に多様化するものであり、年間1億〜1億5,000万米ドルの収益増加が期待されています。テクノロジー志向の取引も増加しており、Generac Holdings Inc.によるPowerPlay蓄電池エネルギー貯蔵システムズの買収により、最大7MWhの商業用蓄電池エネルギー貯蔵システム(BESS)能力を獲得し、ハイブリッド提案のための発電機ラインアップを補完しています。
差別化はますます設備台数だけでなく、排出性能、デジタルモニタリング、およびターンキーサービス能力に依存するようになっています。United Rentals Inc.は都市建設現場向けにソーラー蓄電池発電機セットを販売し、Caterpillar Inc.はディーゼル、ソーラー、および蓄電池入力を遠隔鉱山で自動的にバランスさせるダイナミック・エネルギー・トランスファープラットフォームのパイロットを行っています。小規模な地域プレーヤーは、グローバル企業がローカライズされたエンジニアリングを欠く可能性がある極寒の油田、熱帯の鉱山キャンプ、または高高度建設などの極端な気候に合わせたフリートを調整することでニッチを開拓しています。テレメトリと分析に投資するサプライヤーは、顧客が稼働率のパーセンテージや燃料節約保証で測定されるアウトカムベースの契約を求めるにつれ、価格設定上の優位性を獲得しています。
仮設電力産業のリーダー企業
-
Aggreko plc
-
Cummins Inc.
-
APR Energy Ltd
-
Caterpillar Inc.
-
United Rentals Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
仮設電力市場 このレポートでカバーされる企業
- Aggreko PLC
- Caterpillar Inc.
- Cummins Inc.
- APR Energy Ltd
- Atlas Copco AB
- Kohler Co.
- United Rentals Inc.
- Ashtead Group plc (Sunbelt Rentals)
- Speedy Hire plc
- Generac Holdings Inc.
- Wärtsilä Corp.
- HIMOINSA S.L. (Yanmar)
- Rolls-Royce plc (mtu Solutions)
- Multiquip Inc.
- Doosan Portable Power
- JCB Power Products
- Energyst Rental Solutions
- Altaaqa Global Energy Services
市場機会と将来展望
一時的資産に関する規制の明確化により、より高性能で規制準拠のフリートや、エンジニアリングされた即応対応可能なソリューションに対する明確な空白市場が生まれている。2026年1月、米国EPAは定置式燃焼タービンに関するNSPS更新を最終化し、定置式一時燃焼タービン(単一拠点で最長24カ月、最大850 MMBtu/hr)の独立したサブカテゴリーを新設し、燃焼制御によるNOx基準25ppmを設定した。これにより、短期タービンベースプロジェクトの許認可手続きの標準化が進んでいる。その後、テキサス州はSB 231(PUC規則、2026年2月6日採用)に基づき、一時的緊急発電に関する新たな要件を導入した。これには移動性および対応時間の制約(移動式ユニットは3時間以内に発電開始可能であること)や、1件のリースあたり5MWの容量上限が含まれ、電力会社およびベンダーはモジュール式で迅速に展開可能なパッケージへの移行を進めている。
グリッド制約のある地域や孤立系統は、大規模な一時電力ソリューションを商用運転までの橋渡しとして引き続き利用しており、需要は従来の建設およびイベント分野を超えて広がっている。プエルトリコ・エネルギー局が、報告された700~850MWの不足に対応するために、緊急発電容量プログラム(移動式ユニットや発電バージを含む)を推進している動きは、調達が規制当局から可視化され、一時的容量向けに体系化される可能性を示している。メキシコでは、ユカタン半島の季節的な負荷ストレスに対応するためのパワーシップ型資産の利用が、燃料ロジスティクス(LNG)およびグリッド統合サービスと組み合わされた高容量・迅速供給への需要を示している。これらの用途全体で、サプライヤーの差別化は、コンプライアンス文書、遠隔監視、燃料柔軟性のある設計(特に天然ガスおよびハイブリッド化)と結び付く傾向が強まっており、一時電力がグリッド支援およびレジリエンスプログラムにおいてより大きな役割を担うようになっている。
最近の産業開発事情 仮設電力市場
- 2026年6月:Cummins Power Generationは、QSK78プラットフォームを基盤とした、50Hz市場向けの拡張型高馬力Centum Seriesジェネレーターポートフォリオを発表した。この更新により、コンテナ型50Hz電源が標準となっている地域での対応需要が拡大する。また、ユーティリティ、産業用途、データセンターのブリッジング負荷向けの大型かつ迅速展開可能な一時電力パッケージにおけるCumminsの位置付けを強化する。
- 2025年4月:APR Energyは、メキシコのバハ・カリフォルニア州のグリッドを支える150MW規模の即応電力プロジェクトの供給を発表した。この契約は、グリッド支援および緊急容量向けに迅速展開型フリートへの依存が続いていることを示している。また、機器のみのレンタルではなく、ターンキー型のエンジニアリング、動員、燃料ロジスティクス実行への需要を強化するものである。
- 2024年7月:Aggreko Energy Transition Solutionsは、米国の商業・産業向け太陽光企業であるInfiniti Energyを買収し、Aggrekoの分散型太陽光対応力を拡大した。この買収により、Aggrekoは発電と再生可能エネルギー、制御技術を組み合わせたハイブリッド型一時電力提供への道筋を強化する。これにより、フリートの更新が、より厳しい排出規制や顧客のESG主導の調達方針と整合する。
仮設電力市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、仮設電力市場は、商業・産業サイトにおける計画的または非計画的な電力需要を補うために使用される短期間・移動式電力供給から生じる収益として定義され、提供物にバンドルされている場合の関連機器レンタルおよびサービスサポートを含む。
対象外:恒久的な予備発電機の設置、および固定インフラとして建設されたオンサイト発電は除外される。
セグメンテーション概要
- 燃料タイプ別
- ディーゼル
- ガス
- ハイブリッドおよびその他
- 出力定格別
- 50kW以下
- 51〜280kW
- 281〜500kW
- 501〜2,000kW
- 2,000kW超
- 用途別
- ベース負荷/連続運転
- 系統支援および送電停止
- 災害救援および緊急対応
- 遠隔地電化
- エンドユーザー産業別
- 公益事業および電力
- 石油・ガス
- 建設・鉱業
- 製造・産業
- イベントおよびエンターテインメント
- データセンターおよびICT
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、仮設電力需要が公開データのどこに現れるかをマッピングし、それらのシグナルを使用可能なモデル入力に変換することから始めた。電力システムの文脈については米国エネルギー情報局を、世界の電力およびグリッド指標については国際エネルギー機関を使用した。マクロおよびインフラの指標については世界銀行を、発電機機器に関連する貿易フローについては国連コムトレードを使用した。
前提条件を確かなものにするため、政府の災害対応および強靭性に関する刊行物、入手可能なグリッド信頼性および停電報告書、ならびにバックアップおよびレンタル発電の使用事例を論じた査読済みエネルギーシステム論文も精査した。企業の年次報告書、投資家向けプレゼンテーション、業界団体のウェブサイト、および信頼性の高い報道機関は、価格動向とフリート稼働率のテーマを確認するために使用し、企業財務および特許カバレッジを提供する有料サブスクリプションは、収益エクスポージャーと技術採用の相互確認に選択的に使用した。ここに記載されているソースはあくまで例示であり、データ収集、数値の検証、および未解決の疑問点の明確化のために他の多くの公開資料にも依拠した。
一次インタビューおよびサーベイ
フィールドワークは、デスクソースでは十分に説明できなかった点、特にフリートの展開方法、契約の価格設定方法、および燃料選択が用途によってどのように変化するかを検証するために使用した。レンタル事業者、機器メーカー、サービス請負業者、およびエンドユーザーにわたる参加者と対話し、季節性、停電パターン、およびプロジェクトサイクルが特定の地域に過剰適合しないよう、主要地域全体でフィードバックのバランスを取った。回答が分かれた場合は、価格設定と稼働率のロジックが実際の取引構造と一致するまで、追加質問を用いて前提条件を再検討した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:21% | アジア太平洋:38% |
| 中位層:50% | 部門・ユニットリーダー:24% | 欧州・中東・アフリカ:35% |
| 中小規模プレイヤー:22% | マネージャー:55% | 南北アメリカ:27% |
市場規模算定と予測
規模算定は、電力信頼性と停電リスク、レンタル電力を通常必要とする新規プジェクト活動、および迅速な電力ブリッジングに依存するエンドユーザー産業の構成を用いて対象需要プールを再構築するトップダウン構築から始まる。これらの合計は、代表的なフリート容量に適用されたサンプリングされたレンタル料金表と稼働率範囲、および仮設展開に紐づく収益の割合に関するチャネルチェックなど、選択的なボトムアップ検証によって裏付けられる。
モデルで使用される主要インプットには、出力定格ミックス(例:小型セット対マルチメガワットパッケージ)、燃料タイプミックス(ディーゼル、ガス、ハイブリッド)、用途別分割(ベースロード使用対グリッドサポートおよび停電対応)、ならびに電力会社、石油・ガス、およびデータセンターからのエンドユーザー需要が含まれる。国またはニッチな用途についてボトムアップのシグナルが薄い場合は、停電強度とプロジェクトペースが類似した地域のアナログを用いてギャップを補完し、専門家のフィードバックで調整した。予測は、マクロ活動、グリッド信頼性向上施策、および予想される価格変動を変化させたシナオ分析を用いて形成された。最終的な曲線は、インタビュー対象者からの最も一貫したコンセンサスに基づいて選択された。
データ検証と更新サイクル
アウトプットの検証は、発電機機器の貿易動向、報告されたフリート拡張、および停電リスクと建設強度の公開指標など、独立したシグナルと照らし合わせて推定収益が妥当かどうかを確認することで行う。外れ値は第2パスで精査され、大きな乖離があればそれを引き起こす前提条件の再確認が行われる。必要に応じて、残存するギャップを解消するためにソースへの追加コンタクトも実施する。
レポートは年次で更新され、価格、燃料供給、または需要パターンに影響を与える重大なイベントが発生した場合は中間更新が行われる。納品前に、アナリストが最終レビューを実施し、モデルとナラティブが最新の公開データおよび確認済みのフィールドインプットを反映していることを確認する。
Mordor Intelligenceの仮設電力市場規模と他の公表推計との比較
仮設電力の公表市場規模はしばしば異なるが、これは機器レンタル、フルサビス電力パッケージ、および隣接する発電機販売の境界が統一されていないこと、またベースイヤーが推定ランレートに影響を与えることによる。差異はまた、事業者が現地収益を米ドルに換算する方法、燃料パススルーとサービス収益の扱い方、および価格と稼働率の前提条件の見直し頻度からも生じる。
実際には、最大のギャップは通常、契約リセット、地域通貨のタイミング、および平均販売価格ロジックを変化させるハイブリッド展開のシェアを確認せずにレンタル日額料金を将来に向けて予測する場合に現れる。モデルレビュー時に為替レートのタイミングとレンタル価格インプットを更新し、フィールドフィードバックで稼働率範囲を再確認することで、本調査における2026年の合計7.02 ビリオン 米ドルは、Mordor Intelligenceが適用する再現可能なチェックに基づいて確固たるものとなっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.02 ビリオン 米ドル(2026年) | |
| 業界専門誌A | 6.62 ビリオン 米ドル(2024年) | より早いベースイヤーを使用しており、市場を機器のみのレンタルに近い形で扱っているようで、フルサービスの仮設電力パッケージや複数週にわたるプロジェクト展開を過小評価する可能性がある。 |
| 地域コンサルタントB | 8.23 ビリオン 米ドル(2024年) | より高いブレンド価格と、隣接する発電機販売や長期電力契約を取り込む可能性のある広い対象範囲を適用しており、米ドル換算のタイミングが明確に記載されていない。 |
表中のばらつきは主にタイミングと対象範囲の境界によって説明され、次いで価格と通貨の扱い方が要因となっている。含まれる収益ストリームを一貫して保ち、稼働率や料金推移などの主要前提条件を更新・再検証することで、市場規模は年度ごとに追跡・比較しやすくなる。
レポートで回答される主要な質問
仮設電力市場の現在の規模はどれくらいですか?
仮設電力市場規模は2026年に70億2,000万米ドルに達し、2031年までに108億6,000万米ドルに達すると予測されています。
仮設電力市場内で最も急速に成長しているセグメントはどれですか?
ハイブリッドおよび再生可能燃料発電機は、従来のディーゼルセットを上回り、2031年までにCAGR 15.05%で拡大する見込みです。
なぜデータセンターは仮設電力需要にとって重要なのですか?
ハイパースケールキャンパスは複数年の系統接続遅延に直面することが多く、「系統接続ギャップ」を埋めるために100MW超の仮設電力設備が必要です。
排出規制はレンタルフリートにどのような影響を与えますか?
EUステージVおよび今後の米国ティア5規制は高度な粒子状物質制御を義務付けており、資本コストを引き上げ、ハイブリッドフリートの採用を加速させています。
どの地域が最も多くの新しい仮設電力容量を追加しますか?
アジア太平洋は中国、インド、東南アジアへのインフラ投資によって牽引され、2031年までにCAGR 11.94%を記録する見込みです。
ディーゼル発電機と並んでどのような技術が台頭していますか?
水素混合燃料を燃焼可能な移動式ガスタービン、蓄電池統合型ソーラーシステム、およびプロパンハイブリッド発電機が、低排出展開において牽引力を獲得しています。