
パワーバンク市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 21.72 十億米ドル |
| 市場規模 (2031) | 31.97 十億米ドル |
| 成長率 (2026 - 2031) | 8.04 % |
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパワーバンク市場分析
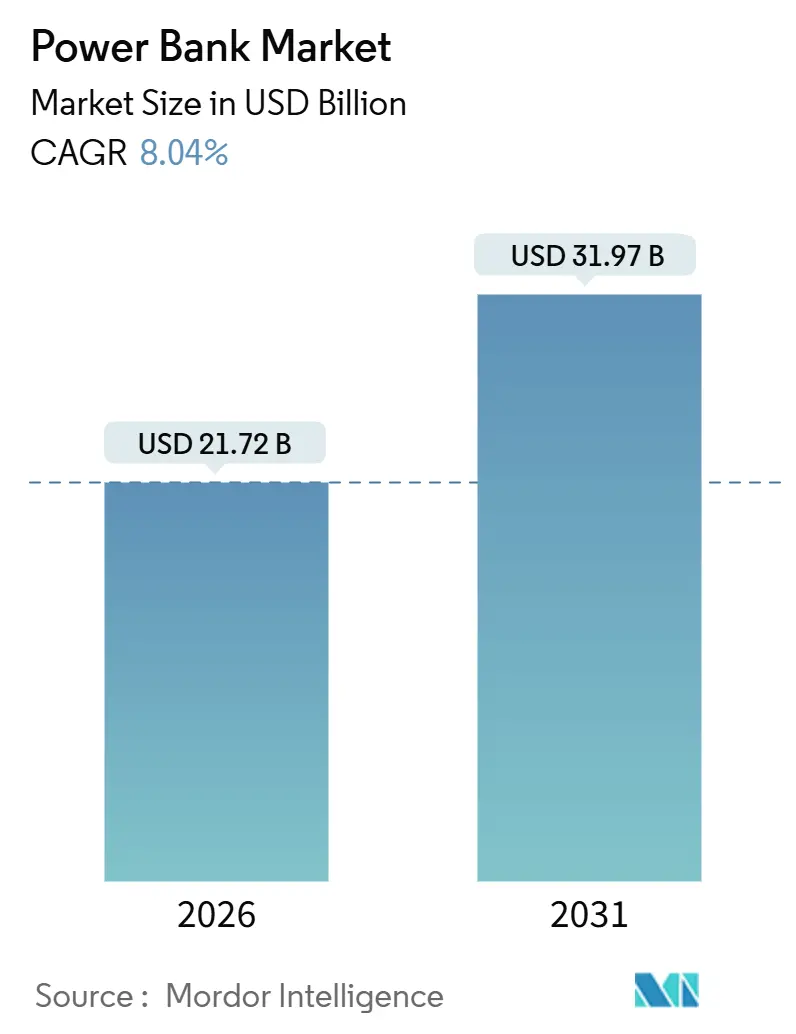
パワーバンク市場規模は2026年に217億2,000万USDに達し、2031年までに319億7,000万USDに達すると予測されており、同期間において8.04%のCAGRで成長します。この持続的な成長は、4Gデバイスと比較して20%多くの電力を消費する5G対応スマートフォンの普及拡大、100 Wを超えるUSB-C電力供給出力を必要とするノートパソコン出荷台数の増加、および空港や鉄道駅内での移動中の充電ニーズを収益化するレンタルキオスクネットワークの世界的な拡大を反映しています。Qi2規格の認証を受けたプレミアム無線ユニットは、iPhone 16シリーズに対して15 Wの磁気充電を提供し、従来のQi1の速度を2倍にし、有線専用モデルと比較して30%〜40%のプレミアム小売価格を実現しています。フラッグシップモデルに搭載された窒化ガリウム(GaN)チップセットにより、20,000 mAhのパックが65 W USB-C入力を通じて90分以内に充電を完了でき、ポケットサイズのデバイスがノートパソコンと携帯電話の両方に電力を供給できるという消費者の期待に応えています。
レポートの主要なポイント
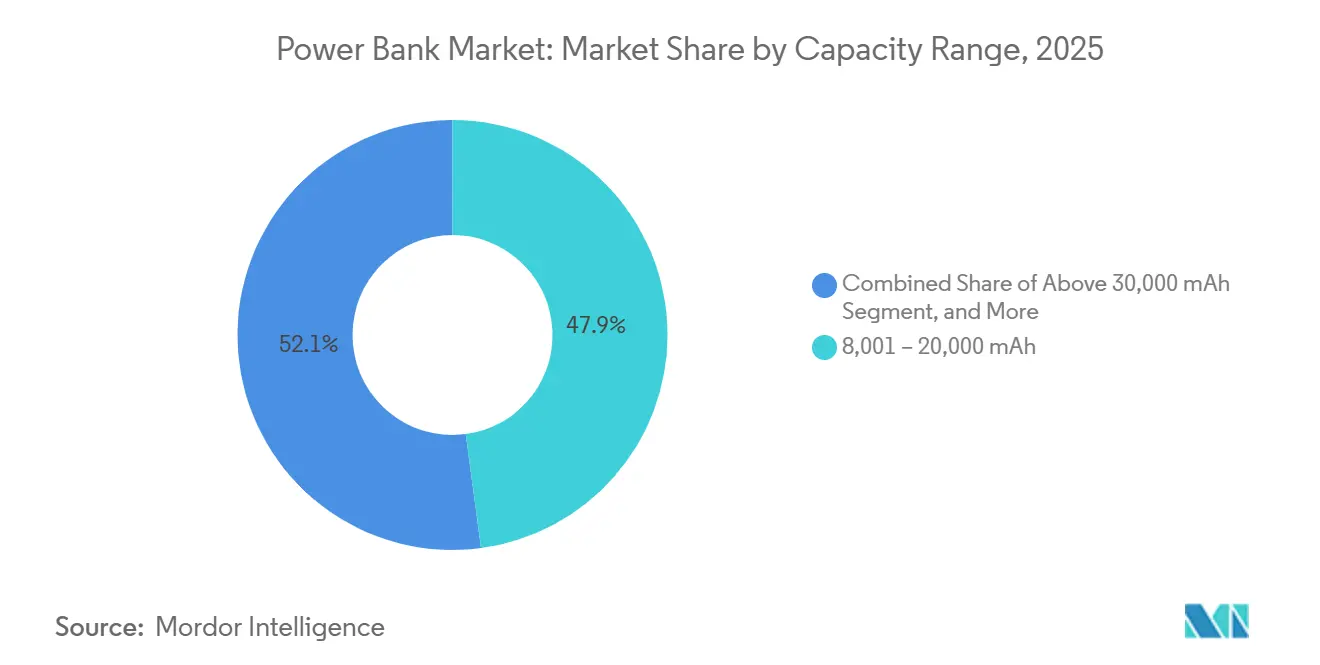
- 容量範囲別では、8,001〜20,000 mAhのティアが2025年のパワーバンク市場シェアの47.89%を占め、30,000 mAh超のユニットは2031年にかけて9.21%のCAGRで拡大すると予測されています。
- 充電技術別では、有線モデルが2025年の収益シェアの82.17%を維持し、無線の代替品は2031年にかけて8.47%のCAGRで成長すると予測されています。
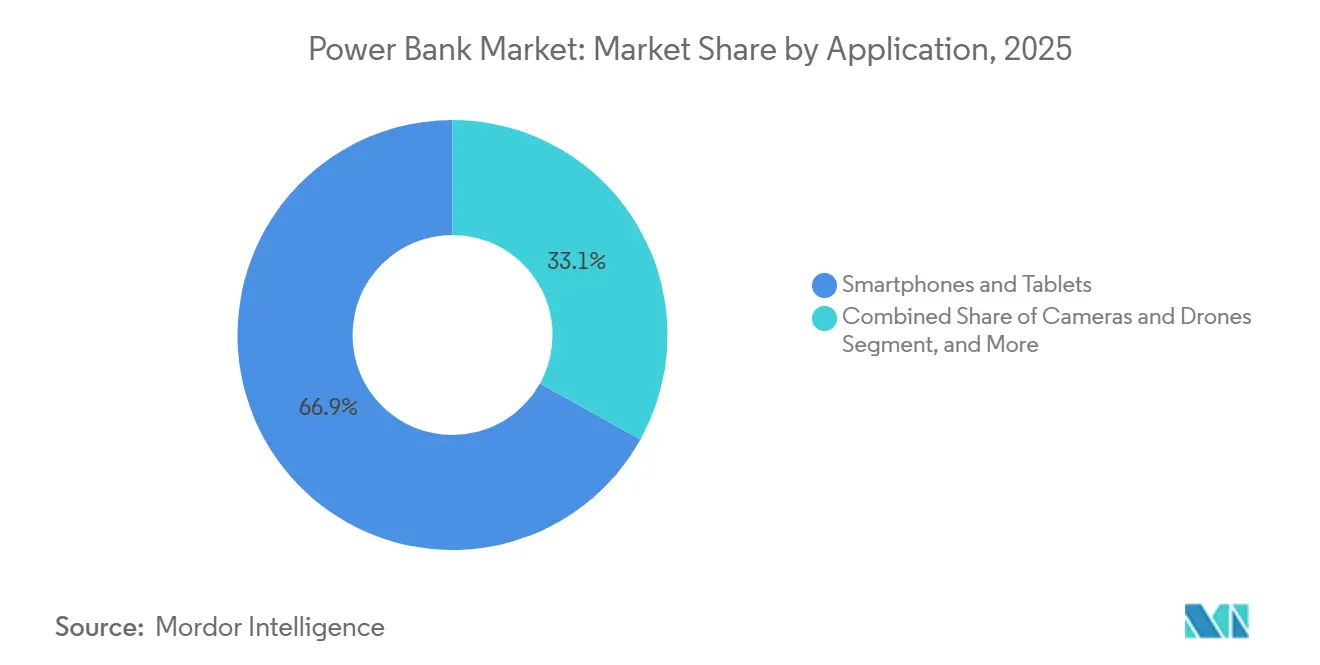
- 用途別では、スマートフォンおよびタブレットが2025年の需要の66.92%を占め、カメラおよびドローンが最速の9.16%のCAGRを記録する見込みです。
- 流通チャネル別では、オンラインプラットフォームが2025年の市場の62.19%を占め、8.43%のCAGRで成長し、オフライン店舗を上回ると予測されています。
- 地域別では、アジア太平洋が2025年の収益の56.12%を占め、アフリカが2031年にかけて最高のCAGR 9.11%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
パワーバンク市場のドライバー影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5G対応スマートフォンの普及拡大 | +1.8% | グローバル、北米、中国、韓国、日本での普及がピーク | 中期(2〜4年) |
| 消費者向け電子機器のeコマースの拡大 | +1.4% | グローバル、アジア太平洋および北米で最も強い | 短期(2年以内) |
| 電力網が不安定な発展途上国でのより高い普及 | +1.6% | アフリカ、南アジア、ラテンアメリカ | 長期(4年以上) |
| 高容量ノートパソコンおよびゲームコンソールの急速な普及 | +1.2% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 交通ハブにおけるパワーバンクレンタルキオスクの普及 | +0.9% | アジア太平洋、欧州、北米の一部都市 | 短期(2年以内) |
| プレミアムモデルへのGaN高速充電チップセットの統合 | +1.1% | グローバル、北米および欧州が主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
5G対応スマートフォンの普及拡大
第5世代ネットワークは、ビームフォーミングと継続的なネットワークスキャンにより、4Gと比較して20%〜30%多くのエネルギーを消費し、ヘビーユーザーの1日のバッテリー持続時間を18時間から12時間に短縮します。[1] 6,000 mAhセルを搭載したVivoのX200 Proでも、持続的な5Gビデオストリーミング下で9.5時間で電池が切れ、大容量バッテリーでさえパワーユーザーの1日をカバーできないことが確認されています。フラッグシップのシリコンカーボンアノードは800 USD以上のデバイスに限定されており、外部バッテリーのミッドティアへの付帯率を60%近くに維持しています。Xiaomiは2025年第3四半期に2,160万台のIoT周辺機器を出荷し、それぞれが定期的な充電を必要とし、ポータブル電源のニーズを複合的に高めています。Qi2磁気充電が主にiPhoneに限定されているため、ほとんどのAndroidユーザーは依然として有線パックに依存しており、ハンドセット容量が徐々に増加する中でも市場の幅を強化しています。
消費者向け電子機器のeコマースの拡大
中国のオンライン小売売上高は2025年の最初の9ヶ月間で前年比9.8%増加し、デジタル製品は8.3%増加しました。これはアルゴリズムによる推薦が、スマートフォンやノートパソコンの最近の購入者にパワーバンクのリストを表示することによって推進されています。[2] AlibabaのポータブルパワーカテゴリーはGMVが2025年に2,304億USDを記録し、15.7%増加し、Ankerの737モデルが10,000〜20,000 mAhティアの31%を占めました。Flipkartは、キャッシュバックと無利子分割払いのバンドルにより、2025年のインドの祭りシーズン中にパワーバンクを最も売れているアクセサリーの5つの中にランク付けしました。AmazonのプライムデーはAmazon 2025年に10,000 mAhユニットを平均28 USDに値引きし、マージンを圧縮しながらも販売量を増加させました。直販サイトにより、ブランドは25%〜35%の販売代理店マークアップを回避でき、20,000 mAh、65 W USB-CモデルをかつてはUSD 10,000 mAhパック向けに予約されていた50〜60 USDで提供でき、マスマーケットへのアクセスを拡大しています。
電力網が不安定な発展途上国でのより高い普及
サハラ以南のアフリカでは6億人が依然として信頼できる電力を欠いており、南アフリカは2024年に180日間にわたってステージ6の計画停電を実施し、2025年にヨハネスブルグでのパワーバンク販売が35%増加しました。ケニアのM-Pesaは2025年に800億USDを処理しましたが、農村部のユーザーの40%が支払い中に携帯電話のシャットダウンを報告し、15 USD以下の5,000〜10,000 mAhパックへの需要を喚起しました。ラテンアメリカの通信事業者は2030年までに860〜900億USDのネットワークアップグレードを計画していますが、農村部の稼働時間は依然として不安定であり、バックアップバッテリーの使用が必要です。インドのBISは新しいIS 302 Part 1:2024ホールマークを2026年2月23日まで延長しました。この規則により、未認証輸入品の30%〜40%が排除され、国内認証保有者間での販売が統合される可能性があります。これらのデバイス使用と電力網の信頼性の間のギャップは、新興地域全体での長期的な普及を支えています。
プレミアムモデルへのGaN高速充電チップセットの統合
GaNトランジスタは1 MHzを超える周波数でスイッチングし、シリコンMOSFETの10倍の速さで、熱損失を30%削減し、500 g未満の筐体で65 W〜140 Wの出力を実現します。[3] Ankerの737 PowerCore 24Kは単一のUSB-Cポートから140 Wを供給し、16インチのMacBook Proを28分で50%まで充電します。この仕様はモバイルワークステーションに対するユーザーの期待を再定義しています。AUKEYのSpark Mega PB-Y63は27,600 mAhと140 W出力を備え、ノートパソコンとミラーレスカメラを同時に電源供給するフィールドフォトグラファーをターゲットにしています。Baseusの20,000 mAh Bladeシリーズは、80 USDの価格で100 Wの供給を維持しながら15 mmのプロファイルを実現し、競合他社を20%下回っています。ZendureのSuperTank Proはリアルタイムのワット数表示を追加し、現場でスマートフォン、タブレット、ドローンを使いこなすテクノフィルを引き付けています。
パワーバンク市場の抑制要因影響分析*
| 制約 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 信頼を損なう偽造品および粗悪品の氾濫 | -1.3% | アジア太平洋、中東、アフリカ | 短期(2年以内) |
| スマートフォンのネイティブバッテリー寿命の段階的な向上 | -0.9% | グローバル | 中期(2〜4年) |
| リチウムイオン航空貨物に対するより厳格なUN 38.3制限 | -0.6% | グローバル、越境eコマースへの影響が顕著 | 短期(2年以内) |
| 外部パックの必要性を低減する固体マイクロバッテリーの初期普及 | -0.7% | 北米、欧州、日本、韓国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
信頼を損なう偽造品および粗悪品の氾濫
Samsungは18件の過熱事故を受けて韓国で10,000ユニットをリコールし、10 USD未満のノーブランドパワーバンクのオンライン販売が15%減少しました。インドネシア税関は、20,000 mAhと表示されながら実際には半分の容量しかなく、熱遮断機能も欠如していた偽造Ankerパック50,000個を押収しました。インドの改訂されたIS 302規格は2026年2月以降に未認証輸入品を禁止し、グレーマーケット出荷の3分の1を排除する可能性があります。UL 2056認証はSKUあたり最大15,000 USDのコストがかかり、小規模メーカーを阻害し、大規模なポートフォリオにわたってコンプライアンスを償却できるブランドにシェアを集中させます。マーケットプレイスが監査を強化するにつれて、消費者の信頼はトレーサブルで認証されたモデルへとシフトしています。
スマートフォンのネイティブバッテリー寿命の段階的な向上
シリコンカーボンアノードにより、VivoのX200 Proは6,000 mAh、OnePlus 13は5,400 mAhに達し、ケースを厚くすることなく実現しました。Samsung SDIは2027年に900 Wh/Lの固体電池のパイロット試験を目指しており、ハンドセット容量を12,000 mAhに倍増させる可能性があります。Toyotaは電気自動車向けの同様の技術に15億USDを投資しており、2029年以降にハンドセットへの下流的な可能性があります。QuantumScapeのQSE-5セルは最小限の劣化で800サイクルを維持しましたが、スマートフォン向けフォーマットは量産まであと3年かかります。コストがkWhあたり100 USD以下に下がるまで、段階的な向上は外部バッテリーの需要を遅らせますが、特に高消費ユーザーの間では需要を消滅させることはありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
パワーバンク市場セグメント分析
容量範囲別:
主流のミッドサイズが支配、超高容量パックが加速8,001〜20,000 mAhのセグメントは2025年の収益の47.89%を占め、スマートフォンを2〜3回フル充電できる利便性と携帯性のバランスが高く評価されていることを示している。リチウムポリマー調達における規模の経済により、ブランド各社は10,000 mAhデュアルポートモデルを25〜35 米ドルで販売しながらも利益率を確保できる。消費者がこの価格帯を選ぶ理由は、バックパックやジャケットに収まるサイズでありながら、数日間の旅行でも安心して使用できる点にある。このセグメントはTmall、JD、Amazonでの割引プロモーションの中核を担い、「パワーバンク市場」というキーワードが消費者検索で頻繁に登場し続けている。30,000 mAh超のモデルは、航空会社の100 Wh制限に近い容量を必要とするカメラマン、ドローンパイロット、フィールドエンジニアに支持され、9.21%のCAGRで拡大している。AUKEYの27,600 mAh Spark MegaはMacBook Proを2回充電でき、現場で作業するクリエイターのダウンタイムを削減する。一方、3,000 mAh未満のモルはウェアラブル機器向けに機能するが収益への貢献は軽微であり、末端セグメントがより広いパワーバンク市場の中で共存している様子を示している。
20,001〜30,000 mAh製品への需要は、ノートパソコンを3回充電できる容量を持ちながら機内持ち込み規則に準拠し、頻繁に飛行機を利用するユーザーの携帯性を損なわないため、引き続き安定している。ZendureのSuperTank Pro(26,800 mAh)はデジタル残量表示を搭載しており、混雑した中間帯においてポータブルバッテリーパックとしての差別化を図っている。AnkerのGaNベース737は単一のUSB-Cポートから140 Wを供給し、容量だけでなくワット数が購買決定を左右することを示している。3,000 mAh以下のモデルはコンビニエンスストアでイヤバッドやスマートウォッチの緊急充電用として存続している。販売量は控えめながら、その普及度が消費者の認知を維持し、より大容量製品へのアップセルの入口となることで、パワーバンク市場の成長軌道を支えている。
注記: 個別セグメントのシェアはレポート購入時に入手可能
充電技術別:
有線の優位性が持続し、無線がプレステージを獲得有線モデルはUSB-Cのほぼ普遍的な採用と85%〜90%のエネルギー変換効率により、2025年の収益の82.17%を占めました。USB-C PD 3.1は現在240 Wをサポートし、単一のケーブルでノートパソコン、タブレット、スマートフォンに電力を供給でき、企業のITキットで重宝される汎用性を持っています。低い部品表コストにより、有線ユニットはパワーバンク市場で積極的な価格帯を維持できます。無線パックは2025年に17.83%に過ぎませんが、iPhone 12以降の誘導充電を15 Wに倍増させるQi2認証を背景に、8.47%のCAGRで成長すると予測されています。MophieのPowerstation Wireless 10K Slimは79.95 USDで価格設定され、MagSafeの利便性を重視するアーリーアダプターをターゲットにしています。
AUKEYのMagFusion 10Kが39.99 USDで小売され、Qi2速度を提供しながら競合他社を50%下回るため、価格差は縮小しています。AnkerのMagGo 10Kは折りたたみスタンドとスマートディスプレイを組み込み、機能の積み重ねが30%〜40%のプレミアムを正当化できることを示しています。それでも、誘導結合の固有のエネルギー損失により、特に電気代が非効率を抑制する地域では、ヘビーユーザーは有線オプションに忠実であり続けます。そのため、ブランドは無線モデルをライフスタイルアクセサリーとして、より広いパワーバンク市場規模の物語の中で代替品ではなく補完品として位置付けています。
用途別:
コアフォン需要が安定、イメージングワークフローが急増スマートフォンおよびタブレットは2025年の収益の66.92%を占め、50億台のデバイスのインストールベースとAndroidおよびiPhone 15ラインの両方にわたる統一されたUSB-Cポートを反映しています。低い参入価格、豊富なSKU、および継続的なモバイル使用がこのアンカーセグメントを確保しています。カメラおよびドローンは規模は小さいものの、プロのコンテンツクリエイターがオフグリッド環境で高消費機器を操作するため、9.16%のCAGRで進歩しています。DJIのPower 1000(1,024 Whおよび140 W USB-C出力)は、ポータブル電源ステーションと高容量バンクの間のクロスオーバーを示し、カテゴリーの境界線を曖昧にしています。
ノートパソコンおよびゲームコンソールは需要の約15%〜20%を占め、ValveのSteam DeckとASUS ROG Allyが65 W〜100 W USB-C出力を主流のアクセサリーの話題に押し上げています。ウェアラブルおよびIoTデバイスはニッチなままで、5%未満のシェアですが、20 USD未満の衝動買いユニットでボリュームの機会を生み出しています。ポータブル心電図モニターなどの医療機器はIEC 60601-1への準拠が必要であり、競争を制限し、より高いマージンを支えています。これらのユースケースの層は、パワーバンク市場の幅を集合的に推進し、単一の用途が成長を独占しないことを保証しています。
注記: 個別セグメントのシェアはレポート購入時に入手可能
流通チャネル別:
オンラインアルゴリズムが店舗の通路を上回るオンラインプラットフォームは2025年の収益の62.19%を確保し、2031年にかけて8.43%のCAGRでリードを拡大する見込みです。Tmall、JD、Amazon、Flipkartのアルゴリズムエンジンは、スマートフォンを購入したユーザーに補完的な充電アクセサリーを提示し、付帯率を高めています。レビュー、フラッシュセール、インフルエンサー動画が信頼を構築し、購買サイクルを加速させます。37.81%のオフラインチャネルは、衝動的な旅行購入と保証保証のために依然として重要です。Best Buyはパワーバンクに最大15フィートの棚スペースを割り当て、プレミアムSKUを目線の高さに、バリューブランドを低い位置に配置し、棚の構造が依然として消費者の選択を形成できることを示しています。
ハイブリッドモデルが台頭しています。7-Elevenタイランドは2,500店舗にChargeSPOTのレンタルキオスクを設置するためにパートナーシップを結び、時間貸しレンタルと恒久ユニットの販売の両方を提供しています。直販ストアフロントにより、Baseusのようなブランドはオフラインの価格を最大30%下回ることができ、オンラインのロイヤルティループを強化しています。堅調なeコマースにもかかわらず、空港のキオスクとコンビニエンスストアは依然として重要な直前チャネルであり、オムニチャネル戦略がパワーバンク市場全体の成長の中心であり続けることを確認しています。
地域分析
アジア太平洋パワーバンク市場
アジア太平洋地域は2025年の売上高の56.12%を占め、世界のリチウムポリマーセルの70%を供給する深圳メーカーが牽引しており、そのコストベースは西側諸国の同業他社より30%低い。中国の優位性により、ローカライズされたサプライチェーンと迅速なSKUリフレッシュサイクルが確保されている。インドのBIS認証の2026年2月の期限により、非準拠の輸入品が排除され、認証済み国内ブランドのシェアが拡大し、小売ASPが安定化する見込みである。日本ではQi2の迅速な普及により、MagSafe対応モデルが2025年に8,000〜12,000円(55〜82米ドル)で小売販売され、利便性に対する支払い意欲の高さが示された。韓国はSamsungの2024年のリコールを受けて監査を強化し、大型量販店への掲載要件としてUL 2056ラベルを必須とした。ーストラリアはUN 38.3の航空規制を施行し、機内持ち込み容量を100 Whに制限することで、SKU展開戦略を再編させた。
北米および欧州パワーバンク市場
北米と欧州は合わせて収益の30%強を占め、ハイブリッドワークの普及とEUの共通充電器義務化によって消費者が新たなUSB-Cモデルへと移行したことが追い風となった。MophieのPowerstation Ultra 25K(140 W)はMacBookユーザー向けに99.95米ドルで発売され、高消費支出の消費者セグメントを反映している。ドイツでは夏の旅行計画を背景に、2025年第1四半期の売上高が前年同期比18%増を記録した。フランスのFNACとDartyはパワーバンクの棚スペースを25%拡大し、Qi2ユニット専用のエンドキャップを設置した。制裁措置に伴うロシア市場の縮小により、Xiaomiなどの低価格中国ブランドに参入余地が生まれた。
中東・アフリカおよびラテンアメリカパワーバンク市場
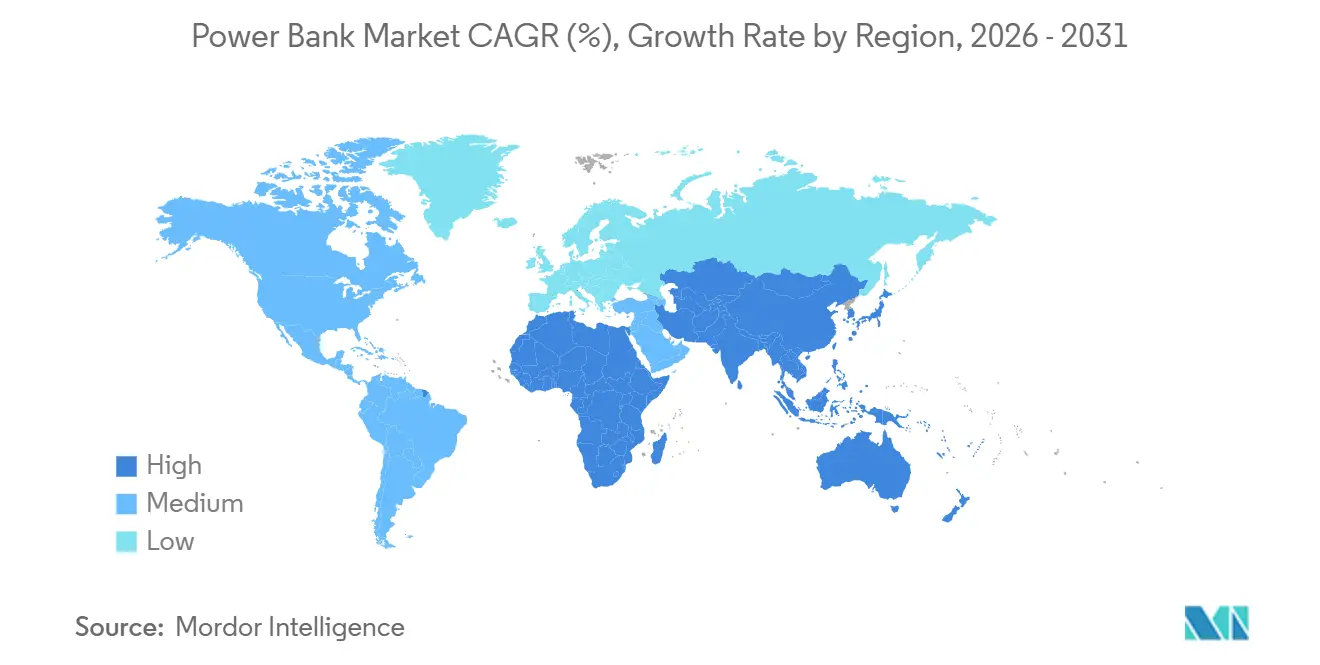
アフリカは9.11%のCAGRで最も成長の速い地域であり、不安定な電力網を補うためにポータブル電源への依存度が高い。南アフリカでは2024年の計画停電により、主要都市圏での売上高が35%増加した。ケニアの農村部のM-Pesaユーザーは、取引の中断を避けるために15米ドルのパックを採用している。エジプトでは2025年にスマートフォン普及率が65%に達したが、夏季の停電は1日平均4時間に及び、カイロでのアタッチメント率は70%を超えている。中東では観光客や駐在員が高消費電力デバイスを複数携帯する暑い気候の中、需要が7〜8%成長している。ラテンアメリカは年率6〜7%で拡大しており、900億米ドルのネットワーク投資計画にもかかわらず、ラストマイルの電力不足が外部バッテリーへの長期的な依存を持続させている。こうした多様な地域の動向が、世界のパワーバンク市場を拡大させている。
規制環境
安全性、輸送、製品コンプライアンスに関する規則は、モバイルバッテリーの製品化において中心的な位置を占める。これは、高エネルギーのリチウムイオンセルと消費者向け筐体を組み合わせた製品であるためである。世界的には、物流面のコンプライアンスは国連危険物輸送に関する勧告「試験及び基準に関するマニュアル」第38.3項(UN 38.3)を基盤としており、これはリチウムバッテリーの航空・海上・鉄道輸送において一般的に要求され、モバイルバッテリーの包装、ラベリング、および国境を越えた電子商取引のフルフィルメントを規定している。北米では、任意の認証が実質的な取扱要件となっており、ANSI/CAN/UL 2056(モバイルバッテリー安全規格)は2025年2月に米国・カナダ両国規格としての改訂指定を受け、小売業者やマーケットプレイスはUL 2056またはIEC 62368-1の証明書の有無を確認する動きを強め、安全性事故や模倣品リスクの低減を図っている。
欧州では、規則(EU)2023/1542がEU市場に流通するバッテリーに関する要件を強化しており、持続可能性や廃棄段階に関する規定を含み、ポータブル電子機器と併用される外付けバッテリーパックについても文書化やコンプライアンス設計に影響を及ぼしている。2026年7月、欧州委員会は規則(EU)2023/1542を改正する委任規則を公表し、特定のポータブルバッテリー用途におけるエンドユーザーによる取り外し可能性・交換可能性に関連する適用除外を導入し、該当する場合の修理可能性およびユーザーによる保守性への政策的重点を強調した。執行措置も安全基準の強化を後押ししている。2026年4月、米国消費者製品安全委員会(CPSC)はCaselyのワイヤレスモバイルバッテリーについて、火災および熱傷の危険性(死亡事例の報告を含む)を理由としたリコールを再告知し、熱保護対策および追跡可能性の不備が商業リスクとなることを改めて示した。
バリューチェーン分析
モバイルバッテリーのバリューチェーンは、上流のバッテリー材料およびセル製造(通常はリチウムイオン18650型またはパウチ型セル)から始まり、バッテリー管理システム部品、電力変換・充電IC(USB-C Power Deliveryコントローラーを含む)、筐体、最終組立を経て進み、品質保証はUN 38.3などの安全・輸送試験要件によって規定される。コスト構造の観点では、リチウムイオンセルがコストの大部分を占める一方、その他の工程は急速充電機能(USB-C PD)、安全機能(温度監視および保護機能)、携行性を重視した工業デザインを通じて差別化を推進する。
コンプライアンス試験および認証のスループットは生産上のボトルネックとなり得る。特に、主要なオンライン・オフライン販路にアクセスするためにUN 38.3の文書作成と安全認証の調整が必要な輸出業者にとってはその傾向が強い。世界的な製造の多くはアジアに集中しており、ブランド各社はデザイン、ファームウェア、安全性設計を通じて競争し、電子商取引、大型量販店、交通拠点のレンタルキオスクを通じて販売している。サプライチェーンの多様化はブランドレベルでより顕著になっている。2025年1月、Anker InnovationsはMunoth Industries Limitedとの供給契約を締結し、インドからリチウムイオンセルを調達することで中国サプライヤーへの依存を減らし、主要部材の調達・認定プロセスを変化させた。下流では、オンラインマーケットプレイスが需要集約の要として重要性を保っているが、監査要件や認証審査の厳格化が販路の統合を促し、強固な追跡可能性、安定したセル調達、迅速な認証サイクルを持つメーカーの優位性を高めている。
競合環境
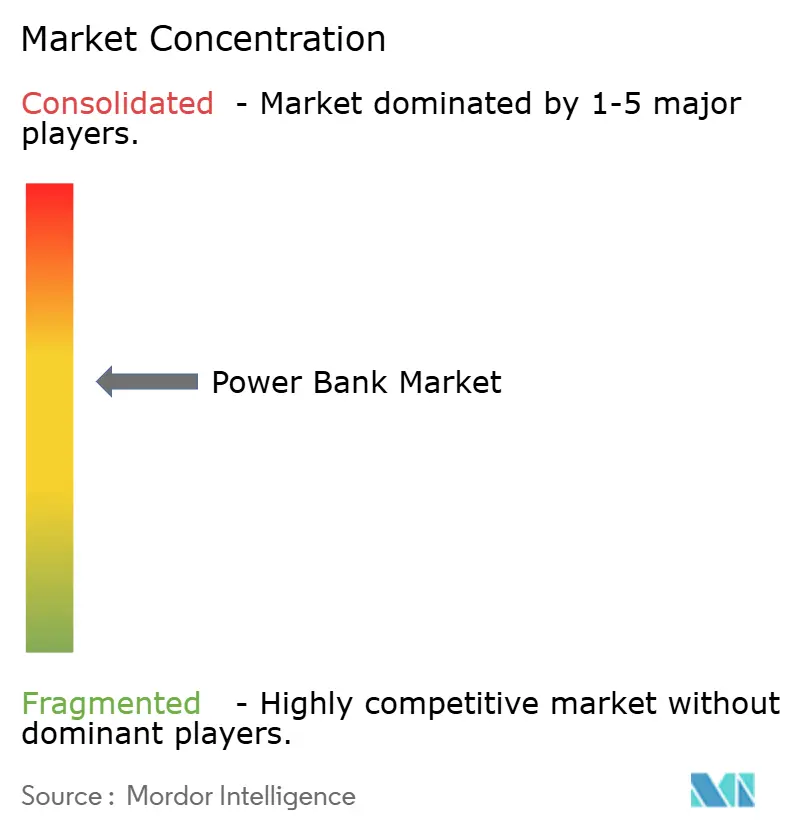
上位5ブランドは2025年の収益の推定40%〜45%を占め、パワーバンク市場における中程度の集中度を示しています。Ankerはリチウムセルの調達からGaNチップセット設計まで垂直統合を活用し、契約組立業者と比較して部品表コストを最大20%削減し、かつては90 USDかかっていた20,000 mAh〜65 Wパックを60 USD未満で提供しています。Xiaomiはスマートフォンのローンチとパワーバンクのバンドルを連携させ、IoTおよびライフスタイル部門が2025年第3四半期に276億人民元(38億USD)を生み出す中でエコシステムのロックインを獲得しています。BaseusとUGREENは価格で競争し、100 W〜20,000 mAhユニットを40〜50 USDで提供し、東南アジアとラテンアメリカのコスト意識の高いプロシューマーの間でシェアを獲得しています。
技術的差別化はGaN高速充電、Qi2認証、およびリアルタイムのワット数表示に集中しています。AnkerのActiveShield 2.0は熱暴走を防ぐために1日300万回温度を監視し、安全性の堀を追加しています。ZendureとEcoFlowはパワーバンクとポータブルステーションの境界を曖昧にし、屋外クリエイター向けに2,400 Wインバーターとソーラー入力を備えた堅牢な1,000 Whユニットをリリースしています。偽造リスクは依然として差し迫った問題であり、AmazonとFlipkartによる厳格な監査は現在、リスト掲載前にIEC 62368-1またはUL 2056証明書を要求し、グレーマーケットプレイヤーをオフラインに追いやっています。インドのBISホールマーク、中国のCCC、米国のULテストなどのコンプライアンス体制はSKUあたり15,000 USD以上のコストがかかり、これらの費用を複数のSKUポートフォリオにわたって償却できる既存企業に有利です。その結果、競争環境は消費者の信頼を維持するために革新と規制遵守のバランスを取っています。
パワーバンク業界リーダー
-
Anker Innovations Ltd.
-
Xiaomi Corporation
-
Sony Group Corporation
-
Koninklijke Philips N.V.
-
Huawei Technologies Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
パワーバンク市場 このレポートでカバーされる企業
- Anker Innovations Ltd.
- Xiaomi Corporation
- Samsung Electronics Co., Ltd.
- Shenzhen Haopai Electronics (RAVPower)
- Lenovo Group Ltd.
- Sony Group Corporation
- Koninklijke Philips N.V.
- ADATA Technology Co., Ltd.
- Panasonic Energy Co., Ltd.
- Huawei Technologies Co., Ltd.
- ZAGG Inc. (mophie)
- Belkin International
- UGREEN Group Ltd.
- Baseus Technology Co., Ltd.
- Syska Mobile Accessories
- Ambrane India Pvt. Ltd.
- Intex Technologies (India) Ltd.
- Aukey Technology Co., Ltd.
- Zendure USA Inc.
- EcoFlow Inc.
市場機会と将来展望
標準化とコネクタ政策は、準拠した高付加価値SKUを優位にする製品更新サイクルを生み出している。欧州委員会は無線機器指令の下でのEU共通充電器要件をノートPCにも拡大し、2026年4月28日より適用開始とすることで、USB-Cを携帯電話、タブレット、PC全体の標準インターフェースとして強化し、複数デバイス充電に対応するUSB-C PDモバイルバッテリーのバンドル販売を後押ししている。これは、コンパクトな形状でノートPC対応の出力(USB-C PD 3.1)を求める消費者需要と合致し、一般的な航空会社のエネルギー制限に近い範囲を維持しつつ、モバイルワーク環境向けに高いワット数を提供する20,000mAhから25,000mAhの設計に新たな余地を生み出している。
規制当局と販路が未認証製品を排除する圧力を強める中、安全性を軸とした差別化も機会となりつつある。中国では、業界報道で強調される新たな国家安全基準が、ブランド各社に強化された保護機能とデータ・テレメトリー型の追跡可能性への移行を促し、計測可能な安全性と真贋性を軸としたプレミアムポジショニングの余地を生み出している。北米では、ANSI/CAN/UL 2743の改訂(2027年9月24日に実施日が明記)を含むモバイルバッテリー向け規格の適用範囲の進化が、より広い認証範囲(追加の化学系や機能セットなど)を示唆し、プラットフォームや小売業者に対して早期にコンプライアンスを文書化できるベンダーを優先する動機を与えている。市場全体を通じて、これらの変化は統合型パワーマネジメントアーキテクチャと堅牢な品質システムの重要性を高め、価格を維持しつつ、大量取引を行うオンライン販路におけるリコールおよび取扱停止リスクを低減する手段として機能している。
パワーバンク市場における最近の業界動向
- 2026年7月:小米(Xiaomi)は、業界報道で強調された中国の改訂国家安全基準に準拠する新型モバイルバッテリーを発表し、強化された保護機能を強調した。この発表は、中国における安全基準の変化が製品差別化とSKU更新サイクルの加速化にどのように利用されているかを反映している。
- 2026年5月:Anker Innovationsは「Anker Day 2026」を開催し、プラットフォームレベルの充電ソリューションおよびブランド横断的な技術戦略を発表した。このイベントは、個別SKUを超えたエコシステム型製品と拡張可能なアーキテクチャへの戦略的転換を示すものであった。
- 2025年6月:AnkerはQi2対応、折りたたみ式スタンド、ActiveShield 2.0安全機能を備えた「MagGo Power Bank 10K」を発売した。この製品は、モバイル充電市場の高価格帯におけるQi2対応製品を強化し、マグネット式ワイヤレス充電の利便性を訴求しつつ、ブランド独自の安全性による差別化を維持しながら高いASPを実現した。
パワーバンク市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、コンセントが利用できない状況でポータブル電子機器を充電するために電力を蓄えるパワーバンクから生じる収益を対象としている。オンラインおよびオフラインチャネルを通じて販売され、一般的な消費者の充電ニーズに使用されるスタンドアロン型充電式ユニットを含む。
対象外の範囲:100 Whを超えるポータブル電源ステーション、バッテリー内蔵型スマートフォンケース、および自動車用ジャンプスターターは本市場規模の算定から除外される。
セグメンテーション概要
- 容量範囲別
- 3,000 mAh以下
- 3,001〜8,000 mAh
- 8,001〜20,000 mAh
- 20,001〜30,000 mAh
- 30,000 mAh超
- 充電技術別
- 有線
- 無線
- 用途別
- スマートフォンおよびタブレット
- ノートパソコンおよびゲームコンソール
- ウェアラブルおよびIoTデバイス
- カメラおよびドローン
- その他の用途
- 流通チャネル別
- オンライン
- オフライン
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 中東
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ポータブル充電の需要背景を構築することから始まり、本調査ではパワーバンクカテゴリーに絞り込んでいる。貿易フローについては国連Comtrade、関税分類については米国国際貿易委員会(USITC)のデータ、使用状況に影響を与えるデバイスおよび接続性のトレンドについては国際電気通信連合(ITU)の指標など、公開情報源を活用した。
また、製品コンプライアンスシグナルとして米国消費者製品安全委員会(CPSC)のリコール通知、充電規格の文脈についてはIECおよびUSB-IFの公開文書、一般的な仕様と制約を把握するための査読済みバッテリー・安全性文献を用いてクロスチェックを実施した。技術的変化(高ワット充電やワイヤレス対応など)のタイミングを検証するために、企業の開示資料、製品発表、小売品揃えシグナル、および信頼性の高い報道を活用した。公開情報が限られている部分を補完するため、企業財務情報、ニュースインテリジェンス、特許データベース、および出荷レベルの貿易分析に関する一部の有料サブスクリプョンも使用した。ここに記載したソースは例示であり、データ収集、検証、および明確化のために追加の公開・有料情報源も参照している。
一次インタビューおよびサーベイ
一次調査は、主要な購買グループにおける単位経済性と採用パターンを検証し、地域ごとに価格設定とチャネルミックスがどのように変化しているかを確認するために実施した。製造、ブランド、チャネルの各役割を担う業界関係者、および情報に精通した購買担当者や流通側の関係者と対話し、APAC、EMEA、アメリカ大陸における容量の好み、急速充電の普及、および買い替えサイクルに関する前提を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:13% | APAC:50% |
| 中位層:45% | 部門・ユニットリーダー:42% | EMEA:30% |
| 中小プレイヤー:19% | マネージャー:45% | アメリカ大陸:20% |
市場規模算定と予測
市場規模の算定は主にトップダウンの需要プールを通じて構築される。デバイスのインストールベースと使用行動を充電アクセサリーへの支出可能額に換算し、カテゴリーシェアとチャネルシグナルを用いてパワーバンクに絞り込む。合計値を現実的に保つため、容量帯別のサンプル平均販売価格(ASP)に推定販売台数を乗じた値や主要国における流通レベルの妥当性確認など、選択的なボトムアップ推計によって結果を裏付けている。
主なモデル入力値には、スマートフォンおよびタブレットの普及率トレンド、パワーバンクの買い替えおよび再購入サイクル、容量ミックス(例:5,000〜10,000 mAh対20,000 mAh以上)、急速充電ワット数の採用状況、技術的特徴(有線、ワイヤレス、高ワット数)別のASP動向、ならびに供給シフトを示す輸出入トレンドが含まれる。中小・非公開プレイヤーに関してボトムアップの視点が不完全な場合は、チャネルシェアロジックとインタビューで検証した保守的な販売量の前提を用いてギャップを補完する。予測はデバイス成長の見通し、旅行・モビリティの正常化、技術主導のASPシフトを基準としたシナリオ分析を用い、規格採用のペースと価格圧力に関する専門家の見解に基づいて調整する。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終値が単一の前提に左右されないようにしている。モデル化した収益トレンドを、貿易動向、カテゴリー価格帯、主要仕様変更のタイミングなどの独立したシグナルと比較し、地域別・年別の外れ値を確認してから最終承認を行う。
乖離が重大な場合、アナリストは入力系列を再確認し、必要に応じて選定した回答者に再連絡して、その変化が実際のシフトを反映しているのかデータのタイミング問題なのかを確認する。レポートは年次で更新され、需要または供給状況に大きな変化をもたらすイベントが発生した場合は中間更新が行われる。納品前に最終レビューを実施し、クライアントが最新の公開情報に基づいた最新の見解を受け取れるようにしている。
Mordor Intelligenceのパワーバンク市場推計と他の公表推計との比較
パワーバンクの公表市場数値は、カテゴリーラベルが一致していても大きく異なる場合がある。これは、各社が異なる製品グループを計上したり、異なる基準年を使用したり、異なる価格ロジックを適用したりするためである。以下に比較を示し、スコープと前提の選択が最終値に与える影響を読者が握できるようにする。
100 Whを超えるポータブル電源ステーションはMordor Intelligenceのパワーバンクのスコープ外であり、この除外は大容量ポータブルエネルギー製品が標準的なスマートフォン充電パックよりも速く成長する年において合計値を大きく変える可能性がある。また、急速充電やワイヤレス機能によるASP上昇の前提の積極性、通貨換算タイミングの処理方法、貿易・チャネルシグナルが変化した際のモデル更新頻度によっても差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 21.72 ビリオン 米ドル(2026年) | |
| 業界出版社A | 15.70 ビリオン 米ドル(2024年) | より早い基準年と長い予測期間を使用しており、スコープの説明がセグメントレベルで広範であるため、容量帯やエネルギー源のバリアントが混在し、非標準のポータブルエネルギーデバイスと一般的なスマートフォン充電パックが明確に分離されていない可能性がある。 |
| グローバルコンサルタントB | 12.50 ビリオン 米ドル(2024年) | より短い期間と低い初期値にモデルを固定しており、急速充電ワット数の採用やフィーチャーセット別のASP推移といったカテゴリーミックスの変化を調整するよりも、高レベルの成長適用に依存しているように見受けられる。 |
3つの数値の乖離の多くは、パワーバンクとして何を計上するか、使用する基準年、および機能主導の価格設定をどのように繰り越すかに起因している。前提を観察可能なデバイス需要シグナルと反復可能なチェックに結びつけることで、規格とチャネルミックスが進化するにつれて、ユーザーが規模算定を解釈・更新しやすくなる。
レポートで回答される主要な質問
パワーバンク市場の2031年までの成長率予測は?
市場は8.04%のCAGRで拡大し、2026年の217億2,000万USDから2031年までに319億7,000万USDに達すると予測されています。
グローバル販売をリードする容量セグメントはどれですか?
8,001 mAh〜20,000 mAhのパックは、ポータビリティと稼働時間のバランスにより、2025年に47.89%の収益シェアでリードしました。
なぜ無線パワーバンクが注目を集めているのですか?
Qi2認証によりiPhoneユーザー向けの誘導充電速度が15 Wに倍増し、エネルギー損失が高いにもかかわらず8.47%のCAGRで成長するプレミアムティアが生まれました。
最も速い成長を示す地域はどこですか?
アフリカは不安定な電力網と高いモバイル普及率が充電需要を喚起するため、9.11%のCAGRで成長すると予測されています。
GaNチップセットは製品設計をどのように変えていますか?
GaNトランジスタにより500 g未満の筐体で65 W〜140 Wの出力が可能となり、充電時間を最大半分に短縮し、ポケットサイズのパックからノートパソコングレードの充電が可能になります。
市場参入において最も重要な認証は何ですか?
UL 2056、IEC 62368-1、およびインドのBISや中国のCCCなどの地域マークは、棚またはリスト掲載へのアクセスを確保するために小売業者と規制当局によってますます要求されています。