
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 市場取引高 (2026) | 7 ギガワット |
| 市場取引高 (2031) | 10.75 ギガワット |
| 成長率 (2026 - 2031) | 8.96 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポルトガル風力エネルギー市場分析
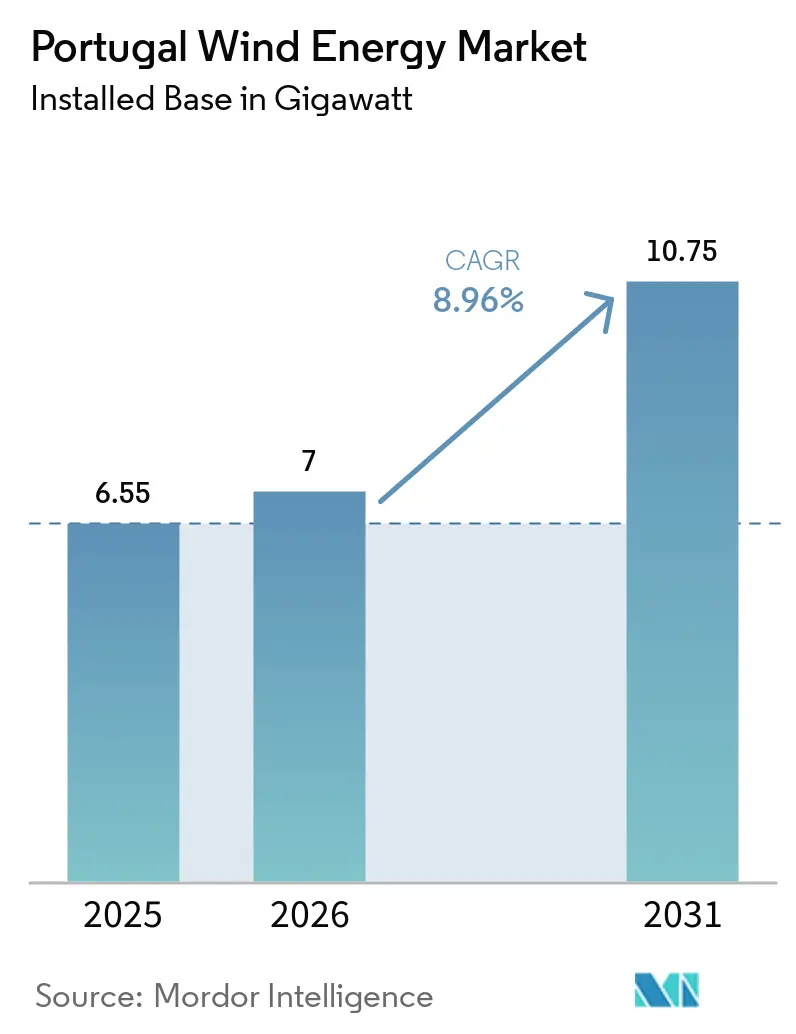
ポルトガル風力エネルギー市場の設置容量ベースの規模は、2025年に6.55ギガワットと評価され、2026年の7ギガワットから2031年には10.75ギガワットに達すると推定されており、予測期間(2026年~2031年)においてCAGR 8.96%で成長する見込みです。
政策改革、許認可手続きの簡素化、および浮体式洋上プラットフォームへの戦略的転換が、この成長モメンタムを支えています。データセンターおよびテクノロジー企業が主導する企業調達は、電力事業者を超えて購入者層を拡大しており、2026年に予定される系統規模のハイブリッド入札は、蓄電設備を組み合わせたプロジェクトへの構造的な転換を示しています。老朽化した陸上風力設備の加速的なリパワリング、2025年2月に承認された9.4GWの洋上ゾーンの利用可能性、および金利正常化による資金調達スプレッドの50~100ベーシスポイント縮小が、プロジェクト経済性を総合的に向上させています。主要なリスクとしては、セントロおよびノルテの系統混雑、希土類供給の集中、および2025年末に予定されているポルトガル初の浮体式風力入札をめぐる不確実性が挙げられます。
主要レポートの要点
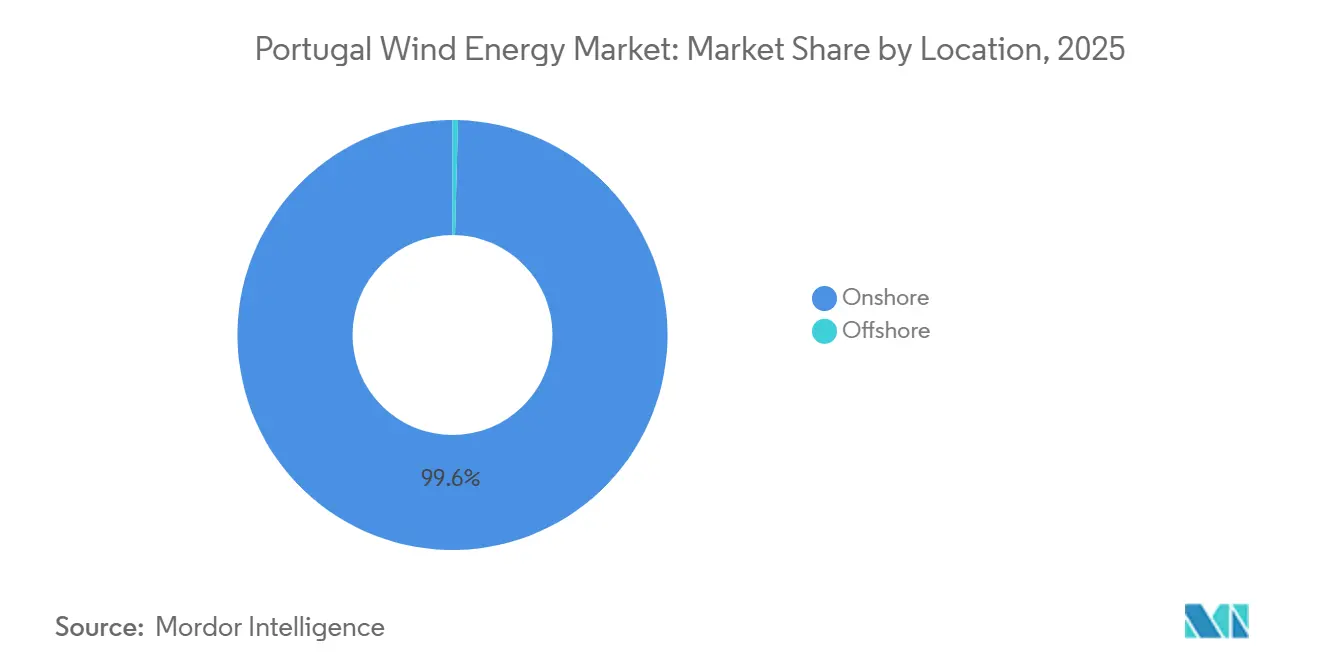
- 設置場所別では、陸上風力が2025年のポルトガル風力エネルギー市場シェアの99.6%を占め、2031年に向けてCAGR 9.9%で拡大しています。
- タービン容量別では、6MW超のタービンが2025年のポルトガル風力エネルギー市場規模の27.9%を占め、2031年までのCAGR 27.9%で最も急成長している容量区分を代表しています。
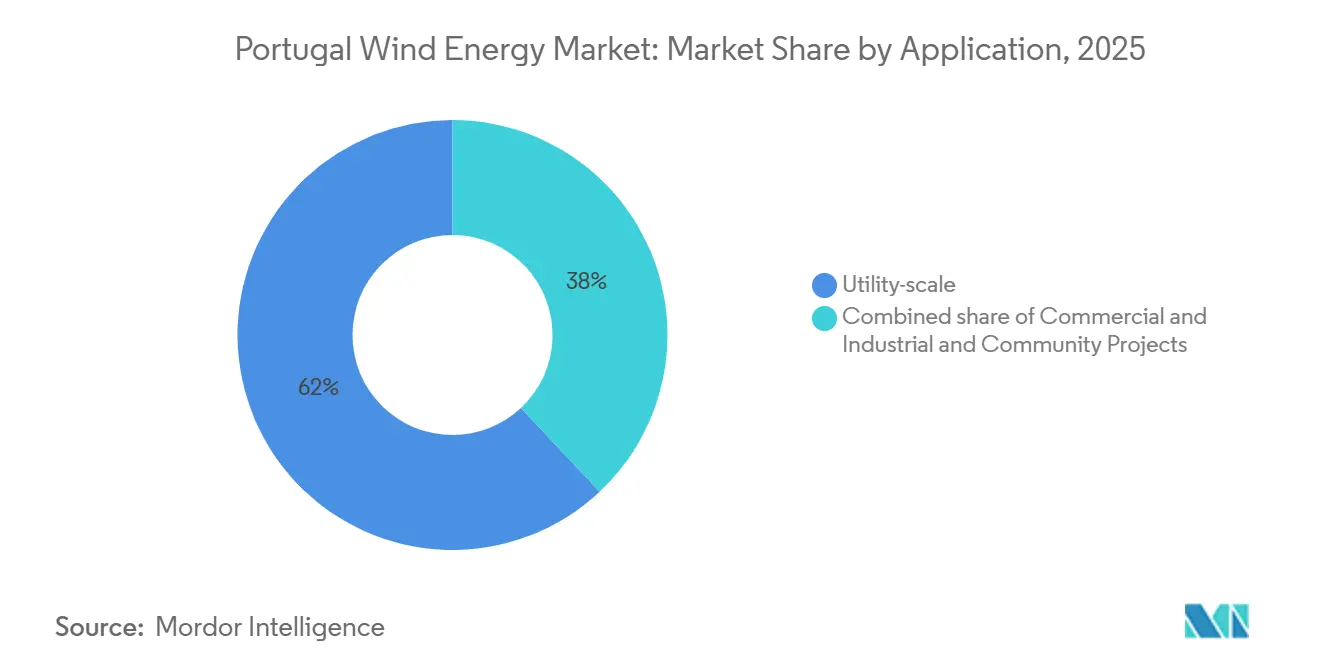
- 用途別では、ユーティリティ規模の資産が2025年に61.8%の収益シェアを保持し、商業・産業セグメントは2026年から2031年にかけてCAGR 15.3%で拡大すると予測されています。
ポルトガル風力エネルギー市場のトレンドおよびインサイト
ドライバー影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 陸上・洋上プロジェクトの均等化発電コスト(LCOE)の低下 | +2.1% | 国内全域、洋上ゾーンはヴィアナ・ド・カステロ、レイソンエス、フィゲイラ・ダ・フォス、シネス | 中期(2~4年) |
| EUリパワーEU風力容量目標2025年~2030年 | +1.8% | EU全体の指令に沿った国内全域 | 長期(4年以上) |
| 蓄電設備を含む系統規模ハイブリッド入札 | +1.3% | セントロおよびノルテ優先地域 | 中期(2~4年) |
| 洋上サプライチェーン地域化インセンティブ | +0.9% | 沿岸地帯、シネス港産業クラスター | 長期(4年以上) |
| テクノロジー企業からの企業間電力購入契約(PPA)の急増 | +1.5% | リスボンおよびポルト都市圏周辺 | 短期(2年以内) |
| シネス港グリーン水素回廊 | +0.7% | シネス産業地域、北欧への輸出 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
陸上・洋上プロジェクトの均等化発電コスト(LCOE)の低下
2024年の陸上風力の入札落札価格はMWhあたり40~50ユーロまで縮小し、炭素コストを考慮する前でも新規建設がコンバインドサイクルガスよりも安価となっています。[1] 浮体式風力の均等化発電コストはMWhあたり80~120ユーロの範囲にとどまっていますが、最初の1GW分が落札されれば、セミサブマーシブルハルの量産によってコストを30%削減できる可能性があります。リパワリングは追加的な節約をもたらします。既存パッドにある2MWの機械を6MWモデルに置き換えることで、付帯系統設備の支出を40%削減し、エネルギー出力を倍増できます。2024年末以降の金利正常化により、負債コストが50~100ベーシスポイント低下し、プロジェクトの内部収益率が向上しました。しかし、材料インフレは依然として続いており、酸化ネオジムはkg当たり約55.4米ドルで推移し、中国が希土類加工の90%を支配しています。[2]
EUリパワーEU風力容量目標2025年~2030年
ポルトガルの2024年12月の国家エネルギー・気候計画は、2030年までに再生可能エネルギー比率51%、2026年までに再生可能電力80%を公約しており、これは年間約800MWの新規風力容量、すなわち歴史的な建設ペースの2倍を意味します。[3] 改革には、ワンストップショップ型許認可ポータルの導入と環境影響評価の廃止が含まれ、承認期間を5~7年から約2~3年に短縮しています。デジタルライセンス発行は2026年第2四半期に予定されており、復興・強靭化計画資金によって支えられています。系統容量は遅れており、RENは現在のインフラでは待機中の再生可能エネルギーの24%しか接続できないと確認しています。延期された2025年末の洋上入札は、浮体式風力のリスクプレミアムの中で投資家の意欲を試すことになります。
データセンターおよびテクノロジー企業からの企業間電力購入契約(PPA)の急増
アマゾンは2025年2月にIberdrolaとの219MW電力購入契約を締結し、ポルトガルにおけるハイパースケール調達を開幕し、クラウド業務に長期的な価格確実性をもたらしました。EDPの2026年~2028年計画は、データセンターの電化を成長のテコとして引用し、イベリア半島の再生可能エネルギーに75億ユーロを配分しています。商業・産業用需要は、企業が追加性を求め、2024年のダンケルフラウテ(Dunkelflaute)事象で露呈したボラティリティに対してヘッジするため、年平均成長率16.5%で拡大しています(IEA.ORG)。バーチャル電力購入契約のルールはスペインの成熟度水準に遅れをとっており、バランシングコストリスクをもたらしていますが、政令法99/2024号はエネルギー共有半径を2倍に拡大し、中規模企業が系統料金なしに近隣の風力発電所を活用できるようにしました。
シネス港グリーン水素輸出回廊
EUイノベーションファンドから3,000万ユーロの支援を受けたGreenH2Atlanticの100MWエレクトロライザーは、年間450GWhの再生可能発電量を吸収し、再利用されたパイプラインを経由して北欧へ水素を輸出します。専用線接続により、風力発電所は系統整備を待たずに出力制御された電力を収益化でき、系統混雑が深刻なセントロおよびノルテでは有利な条件となっています。欧州水素バックボーン(European Hydrogen Backbone)は2040年までにポルトガルに1,200kmのラインを想定していますが、関税調和は依然として保留中です。2027年までにシネスの信頼性が証明されれば、500~1,000MWのエレクトロライザーの追加が実現し、風力連動の電力引取量が事実上2倍になる可能性があります。
抑制要因影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 陸上土地の制限および許認可遅延 | -1.2% | 国内全域、セントロおよびノルテで深刻 | 短期(2年以内) |
| 漁業者および観光業者の洋上反対 | -0.8% | ヴィアナ・ド・カステロ、レイソンエス、フィゲイラ・ダ・フォス、シネス | 中期(2~4年) |
| 原材料コストの上昇 | -1.0% | グローバルサプライ、中国中心の希土類加工 | 短期(2年以内) |
| 系統混雑 | -1.5% | セントロおよびノルテ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
陸上土地の利用可能性の制限および許認可ボトルネック
競合する土地利用と社会的反発が新規サイトを制約していますが、2025年1月の法律により再生可能エネルギーの環境影響評価が廃止され、承認期間が半減しました。ENSPRESO 2によると、離隔距離を最適化すれば陸上ポテンシャルは2倍になる可能性がありますが、緩やかな緩衝地帯は地元の反発リスクをはらんでいます。既存パッドのリパワリングは新規土地取得を回避しますが、更新された騒音基準を満たす必要があります。2026年第2四半期に設置予定の500名体制のワンストップショップは承認を一元化することを目指していますが、市区町村との調整は依然として重要です。
セントロおよびノルテ地域の系統混雑
RENは、待機中の再生可能エネルギーの24%しか現在接続できないと述べており、再生可能エネルギー接続加速(ARC)の4.15倍の拡大が必要です。2028年までの36億ユーロの送電網整備計画は、新たな変電所および400kVラインを対象としていますが、建設期間は平均4~6年かかります。2024年には出力制御により潜在的な風力発電量の3~5%が失われ、スペイン側相互接続線は年間15%の期間で容量限界に達し、イベリア半島で負の価格を引き起こしました。2026年入札で優先されるハイブリッド風力・太陽光・蓄電池プロジェクトはノードストレスを軽減しますが、送電は2030年まで依然として制約要因であり続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
立地別:洋上の野望と陸上の現実主義
陸上資産は2025年のポルトガル風力エネルギー市場シェアの99.6%を占め、リパワリングおよび6MW超の大型タービンを基盤として2031年まで8.9%の複利成長率で拡大する見通しです。陸上のみに対するポルトガル風力エネルギー市場規模の追加分は、2025年から2031年にかけて3.75GWと予測されています。洋上容量は2024年には軽微でしたが、2025年2月のPAERにより9.4GWの浮体式風力ゾーンが設定され、面積が15%削減された後でも2030年の2GW目標を達成するのに十分な規模となっています。
浮体式プロジェクトはLCOEが高く、差額決済契約への依存度も高いものの、土地制約のある国における成長を解放します。Ocean WindsおよびPrinciple Powerは、2025年後半の入札においてWindFloat Atlanticの経験を活用する意向であり、シネス港は深水組立と地域コンテンツ優遇措置を提供する製造ハブとしての地位を確立しています。[4]


注記: すべての個別セグメントのシェアはレポート購入時に入手可能
タービン容量別:6MWという変曲点
3MW未満のタービンは依然として設置ユニットの52.5%を占めていますが、6MW超の機種は2025年にCAGR 27.9%を記録し、2031年までに新規建設を主導し、ポルトル風力エネルギー市場規模拡大の最大シェアを獲得する見込みです。直接駆動式の10~15MWモデルは浮体式基礎に適していますが、希土類集約度が30~40%高くなります。3~6MW区分は、物流や航空規制によりブレード先端高さが制限される場所でのリパワリングの隙間を埋めますが、ブレード輸送回廊の改善とモジュール式タワーコンセプトの普及に伴い、2028年以降は縮小していきます。
ブレードの長大化は道路インフラに負荷をかけるため、港湾でのタワー基部組立と分割ブレード設計が検討されています。希土類依存は電気励磁式発電機の研究開発を促進していますが、商業化は2030年以前には見込まれていません。
用途別:企業調達が電力引取モデルを再形成
ユーティリティ規模の発電所は2025年に62%のシェアを保持していましたが、ハイパースケーラーやメーカーがPPAを締結するにつれ、商業・産業需要はCAGR 15.3%でユーティリティ成長の3倍に達する見込みです。企業PPAに紐づくポルトガル風力エネルギー市場規模は、長期的な価格確実性を重視するリスボンおよびポルト近郊のデータセンタークラスターに牽引され、2030年までに1GWを超え可能性があります。
コミュニティプロジェクトは規模が小さいものの、過疎地域におけるエネルギー共有半径を40kmに拡大した政令99/2024号のもとで支持を集めています。太陽光発電および蓄電池とのハイブリッド化により、小規模自治体もバリューチェーンに組み込まれていますが、協同組合向けの資金調達モデルはEU復興補助金に依然として依存しています。

注記: すべての個別セグメントのシェアはレポート購入時に入手可能
地理分析
セントロおよびノルテは大半の既存容量を有しているものの、系統混雑が最も深刻であり、現在の再生可能エネルギー接続加速(ARC)のもとでは待機資産の4分の1しか接続できません。2028年までの36億ユーロの送電網整備は新たな400kVバックボーンを対象としていますが、稼働日は風力建設スケジュールより数年遅れています。ポルトガル南部はシネス港の深水バースとGreenH2Atlanticエレクトロライザーを活用しており、専用線を介して年間450GWhを消費することでボトルネックを回避し、ドイツおよびオランダへの輸出経路を創出しています。
2,000km²に及ぶ洋上ゾーン(ヴィアナ・ド・カステロ、レイソンエス、フィゲイラ・ダ・フォス、シネス)は、水深75~500mでの浮体式基礎を可能にし、陸上土地が乏しい地域での開発見通しを広げています。ヴィアナ・ド・カステロとレイソンエスはポルトの産業基盤に近く、サプライチェーンの地域化に有利であり、シネスは水素製造と製造設備のシナジーを統合しています。スペイン側相互接続線は2024年の15%の期間で技術的限界に達しており、イベリア半島の価格ボラティリティを増幅させ、2029年までに提案されている1GWのポルトガル・フランス連系線の必要性を浮き彫りにしています。
競争環境
市場集中度
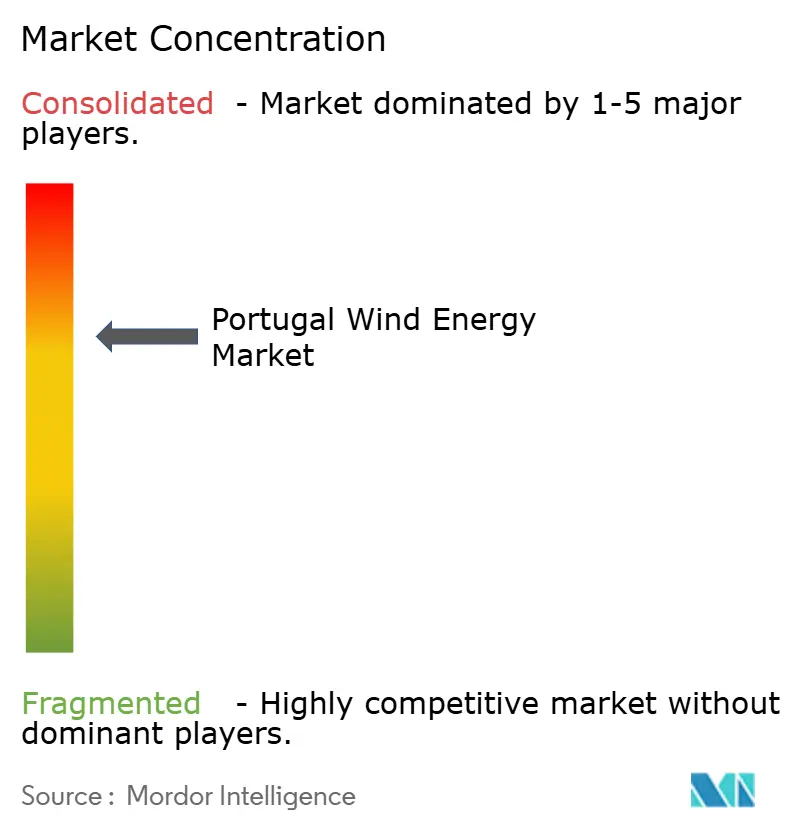
ポルトガル風力エネルギー市場は中程度の集中度を示しています。Vestas、Siemens Gamesa、Nordexが陸上タービンを支配しており、GE Vernovaは洋上参入を視野に入れています。Iberdrolaによる3億5,000万ユーロのタメガ(Tâmega)コンプレックスへの38基のVestasエンヴェンタス(Enventus)発注は、6~8MW機械におけるVestasのリードを裏付けています。Ocean WindsとPrinciple PowerはWind Float資格を活用して浮体式プロジェクトを標的とし、Greenvoltなどの地元独立系発電事業者(IPP)は資本を再利用するために成熟資産を売却しており、統合の進行を示しています。
技術競争はドライブトレインの選択をめぐって展開しています。直接駆動型永久磁石モデルは洋上で優れていますが、希土類への依存度を高めます。電気励磁型の代替品は商業化前の段階にあります。資産ローテーション戦略(例:マスダルによる2024年のSaeta Yield買収)は、安定したイベリア半島の電力購入契約に裏付けられた運用ポートフォリオへの外国資本の意欲を示しています。規制上のノウハウが優位性をもたらします。2025年1月の環境影響評価(EIA)免除は既に工事着工可能なサイトを持つ開発者に有利であり、2026年第2四半期のワンストップショップは承認の標準化を目指しています。
ポルトガル風力エネルギー産業リーダー
-
EDP Renováveis S.A.
-
Iberdrola Renovables Portugal
-
Finerge
-
Greenvolt
-
Voltalia Portugal
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年3月:Etermar Energiaは、Ørsted及びPGE Polska Grupa Energetyczna(PGE)からポーランドの1.5GW洋上風力発電所Baltica 2の二次基礎構造物の納入に関する契約を受注しました。
- 2025年2月:Quadranteは、再利用されたペゴ(Pego)火力発電所跡地における244MWの陸上開発計画を発表しました。これは2万4,000世帯に供給するのに十分な規模であり、国内電力需要の1%を代替します。
- 2025年1月:東京ガスは浮体式洋上プロジェクトWind Float Atlanticの21.2%を取得し、商業入札に先立ち経験を積むべく、海外初の浮体式風力への直接出資を行いました。
- 2024年12月:Iberdrolaはポルトガル最大の風力発電所となる予定の274MWプロジェクト(ヴィラ・レアルおよびブラガ地区)の生産ライセンスを取得しました。タメガ発電システムと統合するこのプロジェクトは、大規模な再生可能エネルギープロジェクトの開発に対する電力事業者の継続的な関心を浮き彫りにしています。
ポルトガル風力エネルギー市場レポート範囲
風力エネルギーとは、風の力を活用して電力を生成するプロセスを指します。これは、移動する気塊に含まれる運動エネルギーを利用して電力を生産する再生可能エネルギーの一形態です。風力エネルギーは一般的に風力タービンを使用して採取され、風力タービンは高い塔の上に取り付けられた大型の回転ブレードで構成されています。
ポルトガル風力エネルギー市場は、立地、タービン容量、および用途によってセグメント化されています。立地別では、市場は陸上と洋上にセグメント化されています。タービン容量別では、市場は3MW未満、3MW~6MW、6MW超にセグメント化されています。用途別では、市場は電力系統規模、商業・産業用、地域プロジェクトにセグメント化されています。レポートはすべての上記セグメントについて設置容量(GW)で市場規模と予測を提供しています。
立地別
| 陸上 |
| 洋上 |
タービン容量別
| 3MW未満 |
| 3MW~6MW |
| 6MW超 |
用途別
| 電力系統規模 |
| 商業・産業用 |
| 地域プロジェクト |
コンポーネント別(定性分析)
| ナセル・タービン |
| ブレード |
| タワー |
| 発電機およびギアボックス |
| 付帯系統設備 |
| 立地別 | 陸上 |
| 洋上 | |
| タービン容量別 | 3MW未満 |
| 3MW~6MW | |
| 6MW超 | |
| 用途別 | 電力系統規模 |
| 商業・産業用 | |
| 地域プロジェクト | |
| コンポーネント別(定性分析) | ナセル・タービン |
| ブレード | |
| タワー | |
| 発電機およびギアボックス | |
| 付帯系統設備 |
レポートで回答される主要質問
ポルトガル風力エネルギー市場の現在の規模はどのくらいですか?
設置容量は2025年に6.55GWに達し、CAGR 8.96%で成長し、2031年には10.75GWに達する軌道にあります。
陸上と洋上の容量シェアはどのくらいですか?
陸上資産は2025年に99.6%を占めており、洋上は現在軽微ですが、2030年までに2GWを目指しています。
最も急速に拡大しているタービンクラスはどれですか?
6MW超のユニットは、リパワリングおよび洋上プロジェクトが大型機械を選好することから、年平均成長率27.9%で増加しています。
ポルトガルにおいて企業間電力購入契約(PPA)が重要な理由は何ですか?
データセンターおよびテクノロジー企業が商業・産業用需要において年平均成長率16.5%を牽引しており、安定した価格を確保しながら新規建設を支援しています。
主な系統ボトルネックはどこにありますか?
セントロおよびノルテ地域では、現在の系統容量では待機中の再生可能エネルギーの24%しか接続できず、大規模な送電網整備が必要とされています。
水素が風力開発に与える影響はどのようなものですか?
シネスに設置された100MWのGreenH2Atlanticエレクトロライザーは、出力制御された風力エネルギーを吸収し、2030年までに500~1,000MWの追加容量を触媒する可能性があります。