
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 25.12 百万米ドル |
| 市場規模 (2026) | 28.57 百万米ドル |
| 市場規模 (2031) | 54.36 百万米ドル |
| 成長率 (2026 - 2031) | 13.74 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドエネルギーバー市場分析
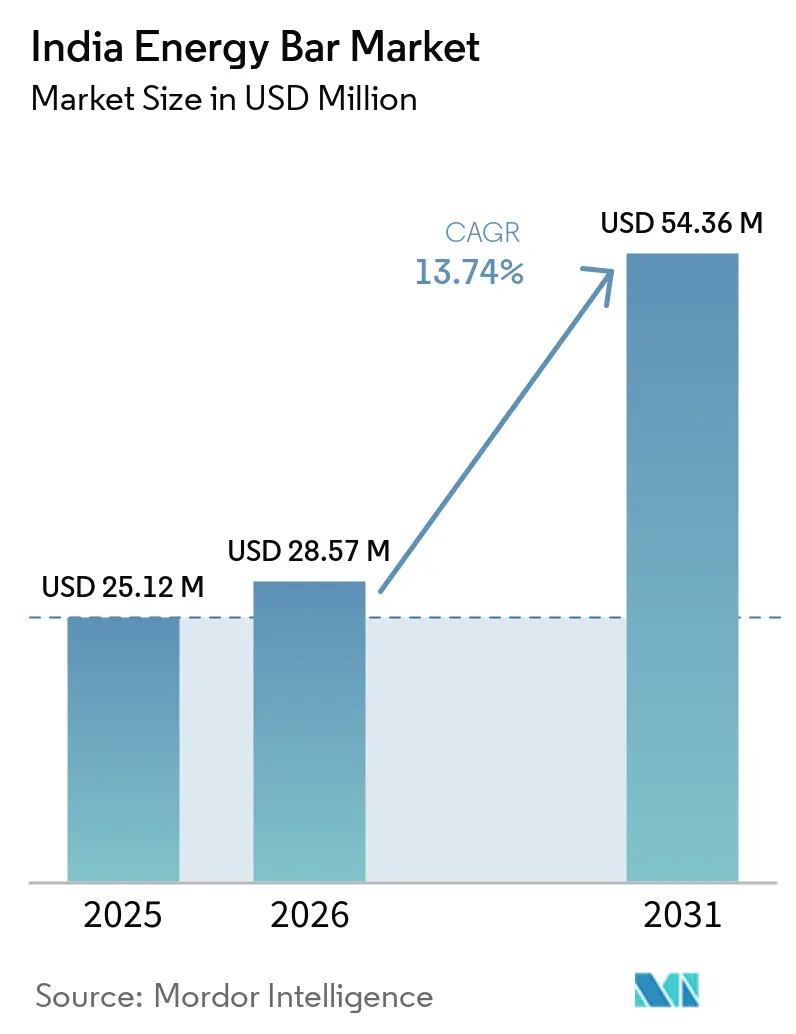
インドのエネルギーバー市場規模は、2025年の25.12 ミリオン 米ドルから2026年には28.57 ミリオン 米ドルへと成長し、2026年〜2031年にかけてCAGR 13.74%で2031年までに54.36 ミリオン 米ドルに達すると予測されています。現在のインドエネルギーバー市場規模は、健康意識の高まり、フィットネス志向のライフスタイル、そして近代的な小売アクセスの拡大を反映しています。プロテインリッチな製品が市場を牽引しているのは、消費者がインドで慢性的に不足しているタンパク質を補う便利な手段として捉えているためです。さらに、成長を加速させる要因として、ジムの普及、政府のスポーツ振興策、そしてポータブルな栄養ソリューションを好むオムニチャネルの購買習慣が挙げられます。製品開発者は、購入前にラベルをオンラインで調べるミレニアル世代を取り込むため、フレーバーの革新とクリーンラベルの訴求を強化しています。一方、大手FMCG企業による戦略的買収は、このカテゴリーの長期的な可能性を裏付け、ニッチからメインストリームへのポジショニングシフトを示しています。ただし、インドにおけるエネルギーバーは通常のスナックバーと比較して高価格と認識されています。これにより、Patanjaliなどのインド企業が低価格のエネルギーバーを投入する機会が生まれています。
レポートの主要ポイント
- 製品タイプ別では、プロテインリッチバーが2025年のインドエネルギーバー市場シェアの43.47%を占め、2031年にかけてCAGR 14.98%で成長すると予測されています。
- 消費者層別では、成人が2025年のインドエネルギーバー市場シェアの54.66%を占め、スポーツ・フィットネス愛好者が2031年にかけて最も速いCAGR 15.06%を記録すると予測されています。
- フレーバープロファイル別では、チョコレートバリアントが2025年のインドエネルギーバー市場シェアの38.98%を占め、ナッツ・シードバーが2031年にかけて最も速いCAGR 14.61%を記録すると予測されています。
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2025年のインドエネルギーバー市場シェアの62.56%を占め、オンライン小売は予測期間中にCAGR 15.32%で拡大すると見込まれています。
- 地域別では、西部が2025年のインドエネルギーバー市場シェアの34.57%でトップとなり、南部が2031年にかけてCAGR 14.31%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 地理的関連性 |
|---|---|---|---|
| 健康意識の高い消費者層の拡大とオンザゴー栄養需要の増加 | +3.2% | 全国的、特に西部・南部地域での早期成長 | 中期(2〜4年) |
| フィットネスセンター・ジムの成長 | +2.8% | 西部・北部・南部の都市部 | 中期(2〜4年) |
| スポーツ・レクリエーション参加の増加 | +2.1% | 全国的、政府施策からの波及効果 | 長期(4年以上) |
| フレーバーと栄養成分の革新 | +1.9% | 全国的、主要都市のプレミアムセグメントに注力 | 短期(2年以内) |
| 植物性・クリーンラベルトレンドへの需要 | +2.4% | 都市部市場、特に南部・西部地域 | 中期(2〜4年) |
| インフルエンサーとフィットネス専門家による推薦 | +1.8% | ティア1・ティア2都市のデジタルネイティブ消費者 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
健康意識の高い消費者層の拡大とオンザゴー栄養需要の増加
都市部消費者の健康意識の高まりが、エネルギーバー市場の大幅な成長を牽引しています。都市部の成人は1日平均1,943 Kcalを摂取しており、タンパク質や微量栄養素の摂取不足が顕著であることから、エネルギーバーは実用的なサプリメントとして位置づけられています。この栄養意識の高まりは、Sodexoの調査結果によっても裏付けられており、インド人、特に25〜44歳のミレニアル世代の60%が健康的な食習慣の採用をリードし、2024年には持続可能な食の選択への強いコミットメントを示しています [1]。このトレンドは大都市圏に限らず、インドのオンライン購買者の約半数を占めるティア2都市においても、健康意識行動の地理的な広がりが見られます。パンデミック後の環境では、消費者は体重管理やストレス解消を目的とした健康志向製品に対してプレミアムを支払う意欲が高まっています。多忙なライフスタイルと高まる健康意識が相まって、エネルギーバーのような便利で栄養価の高いスナックへの需要は堅調に推移しています。YogaBarなどのブランドはこのモメンタムを活かし、都市部のフィットネス愛好者向けにプロテインリッチなクリーンラベルバーを提供しています。消費者ライフスタイルの変化と深まる健康意識の一致が、インドのエネルギーバー市場を推進しており、その成長が一時的なトレンドではないことを示唆しています。包装の革新とオンライン販売の急増が、市場の拡大を従来の都市部の枠を超えてさらに広げています。
フィットネスセンター・ジムの成長
フィットネスインフラの拡大は、直接的な流通チャネルとフィットネス愛好者の間での採用増加を通じて、エネルギーバー消費の主要ドライバーとして機能しています。インドスポーツ局(SAI)は24の国立卓越センターと69のトレーニングセンターを管理し、2022〜23年には3,240名以上のアスリートに専門的な栄養プログラムを提供しており、パフォーマンス栄養の採用基盤を確立しています [2]。また、Gold's Gym、Cure.fit、Talwalkarsなどの民間フィットネスチェーンが都市部全体で拡大を続け、エネルギーバーの消費者基盤を拡大しています。企業のウェルネスプログラムもエネルギーバーを取り入れており、市場リーチを働く専門職層にまで広げています。新型コロナウイルス感染症のパンデミックはフィットネス分野のデジタルトランスフォーメーションを加速させ、物理的施設とオンラインサービスを組み合わせたハイブリッドモデルをもたらしました。この進化により、栄養製品へのアクセスが従来のジム会員を超えて拡大しました。The Whole Truthなどの企業は、アスリートとレクリエーション系フィットネス愛好者の双方にアピールするプロテイン・エネルギーバーを提供することで、これらの拡大した消費者接点を活用しています。政府のスポーツ施設、商業ジム、企業ウェルネスプログラム、ハイブリッドデリバリーモデルから構成されるこのフィットネスエコシステムの発展は、持続的な市場成長のための構造的支援を提供しています。フィットネスインフラと栄養製品のこの統合は、都市部および準都市部における消費者ライフスタイルの変化と一致しています。
スポーツ・レクリエーション参加の増加
ケロ・インディア運動および各種政府施策は、インドのアスリート基盤を大幅に拡大するとともに、すべての年齢層とスキルレベルにわたってパフォーマンス栄養を重要な要素として定着させました。また、インドスポーツ局(SAI)は、陸上競技、ボクシング、重量挙げなどの競技のアスリートを対象に、専門の栄養士が設計した専門トレーニングセンターと個別食事プランを開発し、パフォーマンス向上における栄養の重要性を強調しています。この制度的枠組みは消費パターンに影響を与えており、レクリエーション系アスリートやフィットネス愛好者がプロのトレーニングと栄養実践を採用するケースが増えています。また、スポーツ当局と栄養ブランドとの戦略的パートナーシップが信頼性を強化し、流通ネットワークを拡大することで、エネルギーバーをニッチなアスリート層からメインストリームの消費者市場へと広げています。さらに、有利な規制環境と政府の推薦が、サプリメントに対する消費者の懐疑心を払拭し、エネルギー・栄養バーを贅沢品ではなくパフォーマンスに不可欠なツールとして位置づけています。YogaBarなどのブランドは、この信頼できる環境を活用して、科学的な栄養原則に沿ったプロテイン・エネルギーバーをマーケティングしています。政府主導のスポーツインフラ、栄養教育、企業コラボレーションの統合が、エネルギーバー市場の成長を支える強固なエコシステムを育んでいます。スポーツとレクリエーション参加が全国的に増加し続ける中、この包括的なアプローチが持続的な市場拡大を確保しています。
フレーバーと栄養成分の革新
インドのエネルギーバー市場は、多様な食文化の伝統と先進的な栄養科学の融合によって大きな変革を遂げています。メーカーはクリーンラベルトレンドを活用して、プレミアム価格を実現しブランドロイヤルティを育む独自製品を開発しています。注目すべき例として、インフルエンサーのRevant Himatsingkaが2025年7月に「Only What's Needed」を発売し、透明なラベリングと最小限の原材料を強調し、消費者の期待に応えるべく公開意見を通じてキュレーションされています。また、フレーバーの革新は従来のチョコレートやバニラを超え、地域の味覚やミレット(雑穀)ベースの製品を取り入れています。これらの展開は政府の栄養施策や伝統的なインドの食習慣と一致しています。栄養成分は現在、機能的なベネフィットに焦点を当てており、ブランドはプレバイオティクス、プロバイオティクス、特定の健康上の懸念に対応するターゲット型微量栄養素を配合し、基本的なタンパク質以上の価値を提供しています。さらに、規制の枠組みがこうした進歩を支援しており、FSSAIの2022年4月の機能性食品ガイドラインは許可される植物性成分と機能性食品カテゴリーを規定し、コンプライアンスに準拠した製品開発を可能にしています。Sirimiriなどのブランドは、伝統的な原材料と現代の栄養科学を組み合わせることでこれらのトレンドを活用しています。このダイナミックなイノベーションサイクルは、消費者の信頼とロイヤルティを強化しながら市場成長を牽引しています。地域の味覚と健康ニーズに対応することで、これらの製品は競争の激しい市場において差別化を図り、進化する規制基準を遵守しています。文化的な関連性と科学的進歩の組み合わせが、インドの拡大するエネルギーバー市場における主要な差別化要因として機能しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来のスナックと比較した高価格 | -2.1% | 全国的、特にティア2・ティア3都市への影響 | 中期(2〜4年) |
| 健康意識の高い消費者における高糖質バーへの否定的認識 | -1.4% | 健康意識の高い都市部市場 | 短期(2年以内) |
| 非都市部における消費者認知の低さ | -1.8% | 農村部・準都市部、特に東部・北部 | 長期(4年以上) |
| 他の健康スナックとの競合 | -1.6% | 全国的、流通チャネルによって競争強度が異なる | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
従来のスナックと比較した高価格
価格感度はエネルギーバー市場において重大な課題となっています。INR 5〜20の価格帯の従来のスナックは、INR 45〜INR 540の価格帯のエネルギーバーと比較して大幅に安価です。この5〜10倍の価格差は、特に価格感度の高いティア2・ティア3都市において、試用と継続購入の両方に対する大きな障壁となっています。エネルギーバーは優れた栄養価を提供しますが、これらの地域の消費者は即時の満腹感を提供する安価な地元スナックを選ぶことが多いです。その結果、小売業者は回転の速い低価格商品を優先し、高マージンのエネルギーバーの棚スペースと視認性が低下しています。バリューエンジニアリングによるコスト削減の取り組みは、栄養の完全性を維持する必要性によって制約されており、製品品質を妥協すると消費者の信頼とブランド価値が損なわれるリスクがあります。HealthkartやSproutlife Foodsなどのブランドは、その人気にもかかわらず、都市部のフィットネス愛好者と成長する準都市部の消費者基盤にアピールするために、プレミアム価格と真の栄養ベネフィットの提供のバランスを慎重に取る必要があります。市場が大都市圏を超えて拡大するにつれ、価格の経済的格差は依然として重大な障壁であり、コアとなる健康属性を希薄化させることなく手頃な価格を確保するためのターゲット戦略が求められています。プレミアム価格と従来のスナックの手頃な価格との間のこの継続的な緊張が、急成長するエネルギーバーセグメントの流通・マーケティング戦略を形成し続けています。
健康意識の高い消費者における高糖質バーへの否定的認識
インドのエネルギーバー市場において成長とプレミアム価格を牽引する健康意識の高い消費者は、高い糖質含有量に対する懸念を抱いています。Revant Himatsingkaの「Label Padhega India(ラベルを読もうインド)」などのキャンペーンは、これらの消費者を教育することを目的としています。これらのキャンペーンは、多くのエネルギーバーが菓子類に匹敵する糖質レベルを含んでいることを明らかにし、健康食品としてのポジショニングに疑問を呈し、懐疑心を育んでいます。この懸念は添加糖を超えて、天然甘味料や糖アルコールにまで及んでおり、これらは独自の栄養プロファイルを持つにもかかわらず、加工食品と関連付けられることが多いです。FSSAIは厳格なラベリング規制を施行しており、糖質含有量の明確な開示と健康強調表示の実証を義務付けています [3]。これにより透明性は高まりますが、ブランドが高糖質の製品処方を隠す能力は制限されます。その結果、メーカーは多くの場合糖質に依存する味の最適化と、強力な健康志向イメージの維持との間でトレードオフに直面しています。YogaBarなどのブランドは、消費者の期待により沿うために、低糖質のクリーンラベル原材料を強調することで対応しています。消費者からの厳しい監視と制上の圧力が相まって、インドのエネルギーバー市場に課題をもたらしています。企業は今や、消費者の信頼維持し市場成長を促進するために、フレーバーと健康ベネフィットのバランスを取った製品処方の革新を迫られています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
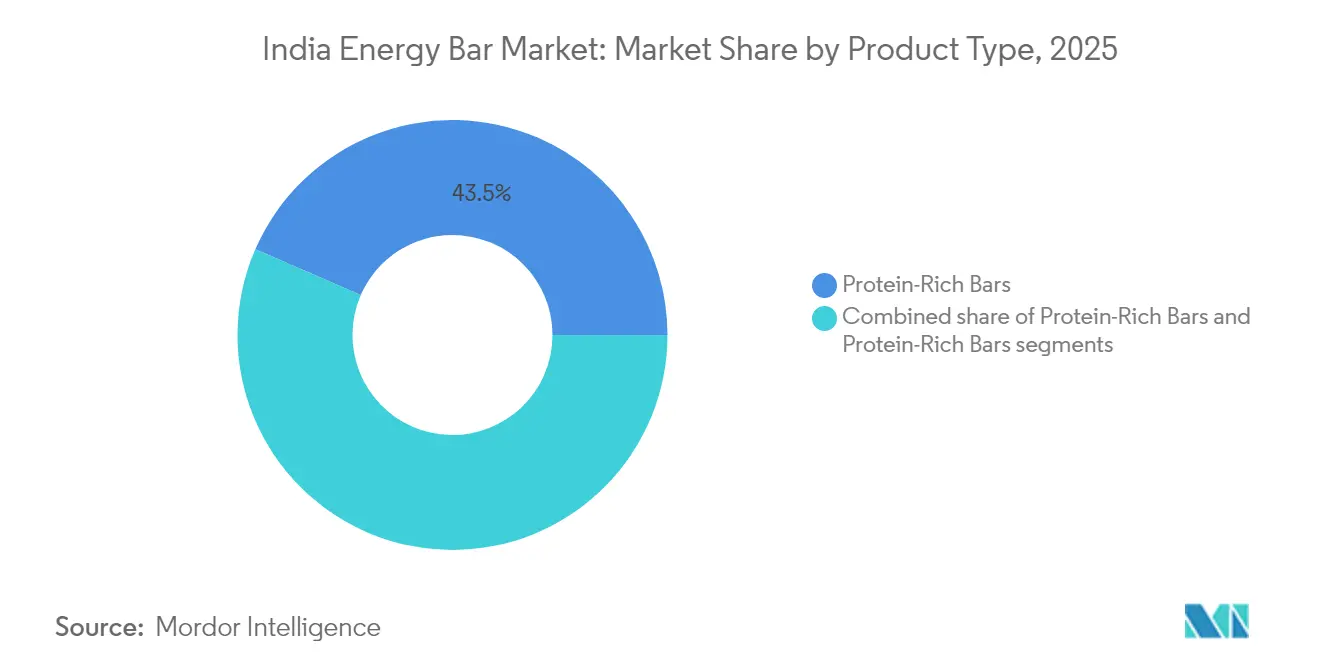
プロテインリッチバーが市場をリードプロテインリッチバーは2025年に43.47%という支配的な市場シェアを占め、2031年にかけてCAGR 14.98%という堅調な成長が予測されています。このトレンドは、消費者の関心が嗜好的なスナッキングから機能的な栄養へとシフトしていることを示しています。インドの食事において十分なタンパク質が不足していることが多いという広範なタンパク質不足が、便利なタンパク質補給への持続的な需要を牽引しています。フィットネス専門家やスポーツ選手による推薦が、プロテインバーカテゴリーの魅力をさらに高めています。例えば、Axar Patelはより広い層のフィットネス愛好者にプロテインリッチスナックを普及させるブランドFitFeastに投資し、ブランドアンバサダーにもなっています。
また、スナッキングセグメントで従来主流であったシリアル・グラノーラバーは、消費者の嗜好が機能的な栄養へとシフトするにつれて課題に直面しています。一方、フルーツ・ナッツバーは天然原材料と親しみやすいフレーバーを求める消費者を引き付けています。製品カテゴリー内の競争ダイナミクスはプレミアム化のトレンドを示しており、タンパク質20〜30gのバーは10gのバリアントよりも高い価格を実現しており、機能性の向上に対して消費者が対価を支払う意欲を反映しています。メーカーは植物性タンパク質、クリーンラベル原材料、食事代替や運動後の回復などの特定のニーズをターゲットとした専門的な製品処方を取り入れることで、イノベーションサイクルを加速させています。この成長軌跡は、拡大するフィットネス文化と体重管理、筋肉増強、全体的な健康維持におけるタンパク質の役割への認識の高まりと一致しています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
消費者層別:
成人がリードし、スポーツ愛好者が加速成人は2025年の市場において54.66%という支配的なシェアを占めています。確立された消費パターンにより、エネルギーバーは食事代替、オフィスのスナック、オンザゴー栄養として日常のルーティンにシームレスに組み込まれています。この優位性は、可処分所得の増加と高まる健康意識によって支えられており、消費者が機能性食品製品のプレミアム価格を受け入れることを可能にしています。利便性と機能性の組み合わせへの嗜好が、成人をコアな顧客基盤として位置づけ、安定した需要を確保しています。
スポーツ・フィットネス愛好者は最も成長の速いセグメントを代表しており、2031年にかけてCAGR 15.06%という堅調な成長が予測されています。この成長は、フィットネスインフラの拡大とアクティブなライフスタイルへの文化的シフトによって牽引されています。また、政府の施策や著名人の推薦がパフォーマンス栄養を一般化させており、特エネルギーバーをパフォーマンス向上と回復のために優先する人々の間で顕著です。さらに、子供は新興の機会を示しており、親が従来の菓子類や加工スナックに代わる健康的なスナッキングの選択肢をますます求めています。Mama Nourishなどのブランドは、FSSAIの健康強調表示と原材料安全性に関する厳格なガイドラインに準拠しながら、栄養ニーズに対応するDryfruit Instant Energy LadduBarなどの子供向け製品でこの需要に応えています。これらの人口統計学的インサイトは、多様な消費パターンと製品嗜好を浮き彫りにし、市場における多様な成長軌跡を牽引しています。
フレーバープロファイル別:
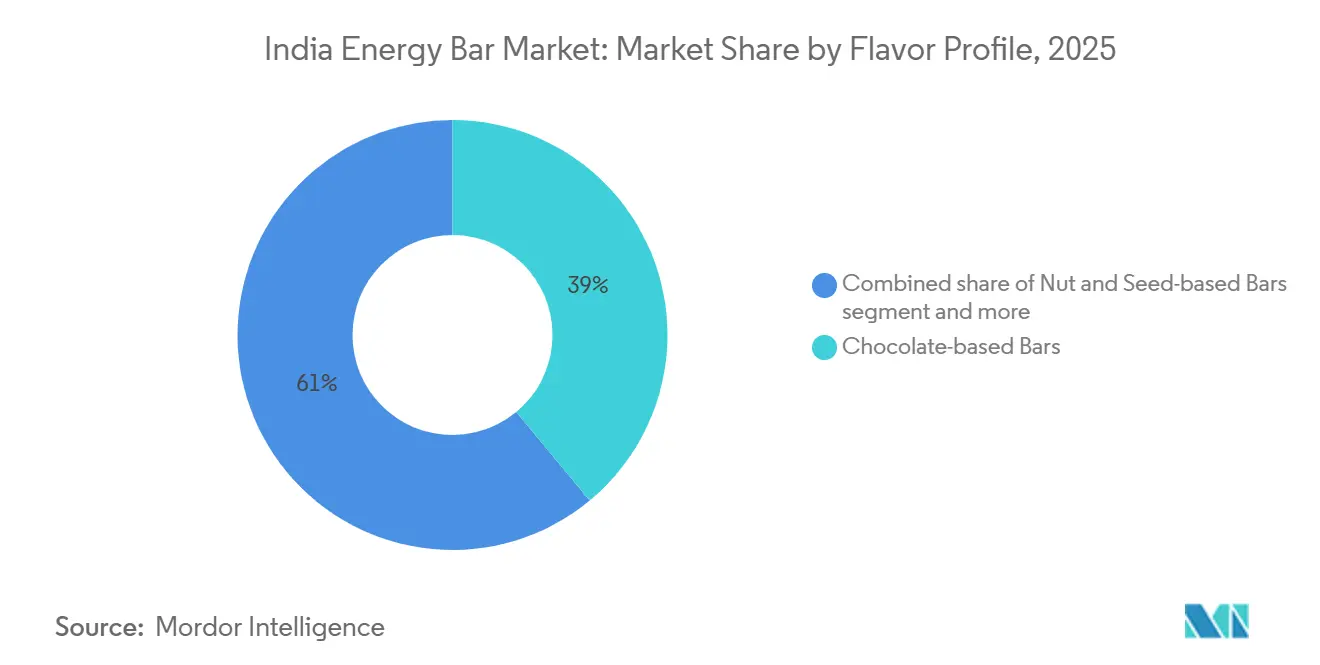
チョコレートベースバーがリードし、ナッツ・シードバリアントが勢いを増すチョコレートベースバーは2025年のインドエネルギーバー市場において38.98%という支配的なシェアを占め、ナッツ・シードベースのバリアントは2031年にかけてCAGR 14.61%という最も速い成長を記録すると予測されています。チョコレートベースバーのリーダーシップは、チョコレートフレーバーに対する消費者の強い親しみと、嗜好的な味と機能的な栄養を組み合わせたスナックへの嗜好の高まりを反映しています。チョコレートベースの製品処方は、フィットネス愛好者、働く専門職層、従来の菓子類からより健康的なスナッキングの選択肢へと移行する消費者を含む、より広い消費者基盤にアピールするのに役立ちます。メーカーは、味を損なうことなく栄養価を高めるために、ダークチョコレート、カカオ、ナッツ、プロテインリッチ原材料をますます取り入れています。例えば、RiteBite Max Proteinは、異なるタンパク質含有量の範囲にわたってChoco Almond、Choco Fudge、Choco Classicなどのチョコレートベースのバリアントを提供しており、親しみやすいフレーバーが多様な栄養要件と消費機会に対応するためにどのように活用されているかを示しています。
一方、ナッツ・シードベースのバーは、消費者が天然原材料、植物性栄養、認識可能な食品成分をますます優先するにつれて支持を集めています。このセグメントは、インドの食事におけるアーモンド、カシューナッツ、ピーナッツ、シードの確立された消費から恩恵を受けており、便利で栄養密度の高いスナックを求める健康意識の高い消費者にこれらの製品処方を魅力的なものにしています。メーカーは、差別化されたテクスチャーと栄養ベネフィットを提供するナッツ、シード、ドライフルーツ、全粒穀物の組み合わせを導入することで対応しています。フルーツベースのバリアントも、自然な甘みのフレーバープロファイルを求める消費者を引き付けており、ミレット(雑穀)、伝統的なインドの原材料、低糖質の製品処方を特徴とする革新的な組み合わせが製品の多様性を拡大しています。クリーンラベル製品への需要の高まりと、原材料の品質と栄養成分への認識の向上が、フレーバーカテゴリー全体でのイノベーションを加速させると予想されています。その結果、チョコレートベースバーは広範な味の受容によってリーダーシップを維持すると予想される一方、ナッツ・シードベースのバリアントは消費者の嗜好が自然で機能的なスナッキングオプションへとシフトするにつれて市場シェアを拡大する位置にあります。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:
スーパーマーケットがリードし、Eコマースが加速スーパーマーケット/ハイパーマーケットは2025年の小売市場において62.56%という圧倒的な市場シェアを持ち、支配的な地位を占めています。これらの従来型チャネルは製品の視認性を高めるだけでなく、消費者に製品を試す機会も提供しています。一方、オンライン小売店は最も成長の速いチャネルとして台頭しており、2031年にかけてCAGR 15.32%という堅調な成長が予測されています。スーパーマーケットは、根付いた消費者の購買習慣、製品のデモンストレーション能力、衝動買いの機会を提供することで先頭に立っており、これらはすべてエネルギーバーの採用に不可欠です。よく知られた食品小売業者と提携することで、これらのチャネルは信頼性を高め、消費者が製品を比較し、ラベルを精査し、情報に基づいた選択をすることを可能にしています。しかし、これらのチャネルはマージン圧力と限られた棚スペースという課題に直面しており、SKUの増殖とプロモーションの柔軟性を制限しています。
Eコマースの急速な成長は、特にオンライン食料品セクターにおける継続的なデジタルトランスフォーメーションを反映しています。これらのオンラインプラットフォームは消費者との直接的なつながりを育み、サブスクリプションモデルを採用し、特定の栄養プロファイルや原材料を求める健康意識の高い購買者に響くターゲットマーケティング戦略を採用しています。薬局・ドラッグストアは治療的または医療的栄養に焦点を当てたニッチなセグメントに対応し、コンビニエンスストアや食料品店はアクセシビリティと衝動買いを活用しています。変化する流通の状況は、進化する消費者習慣を反映しています。特に、ティア2・ティア3都市がオンライン購買者全体の約半数を占めており、エネルギーバーブランドにとって有望な成長機会を提供しています。ブランドが顧客獲得コストと市場浸透のデリケートなバランスを取る中、オムニチャネル戦略への顕著なシフトが見られます。これらのアプローチは、オンラインでの発見と教育と、オフラインでの試用と利便性の具体的なベネフィットを調和させています。
地域分析
2025年、西部地域はマハラシュトラ州とグジャラート州の強固なフィットネスエコシステムを背景に、34.57%という支配的な市場シェアを誇っています。フィットネスの首都とも称されるムンバイには、多数のジム、ウェルネスセンター、企業の健康施策があり、エネルギーバーの自然な消費チャネルを形成しています。この地域は高い可処分所得とコスモポリタンなライフスタイルの恩恵を受けており、グローバルな健康トレンドの早期採用を促進しています。その結果、エネルギーバーはニッチなサプリメントではなくライフスタイルの必需品として位置づけられています。西部の流通強みには、確立されたFMCGネットワーク、広範な近代的小売の浸透、効率的な市場カバレッジと製品供給を確保する発達した物流インフラが含まれます。しかし、市場は確立されたプレイヤーとの激しい競争とプレミアムポジショニングの必要性という課題に直面しており、この成熟したセグメントへの新規参入者に対する参入障壁を生み出しています。
南部地域は主要な成長ドライバーとして台頭しており、2031年にかけてCAGR 14.31%が予測されています。この地域の成長は、カルナータカ州のテクノロジー主導の雇用基盤、タミル・ナードゥ州の高度な食品加工能力、アーンドラ・プラデーシュ州の拡大する都市部が集合的に裕福で健康意識の高い消費者グループを育んでいることによって支えられています。タミル・ナードゥ州の加工食品輸出におけるリーダーシップは、サプライチェーンの優位性と製造の専門知識を提供し、エネルギーバー企業の地域生産とコスト効率を可能にしています。食の実験への開放性と、強力な教育機関および栄養科学への認識の高まりが相まって、製品革新と市場拡大に適した環境を生み出しています。さらに、南部の州は食品への月間一人当たり支出が高く、プレミアム栄養製品に対する消費者の強い購買力を示しています。
北部と東部の地域は未開拓の機会を代表しており、それぞれが独自の市場ダイナミクスを持ち、カスタマイズされた戦略と長期的な投資を必要としています。北部では、デリーNCRの企業集積とパンジャブ州のスポーツ志向の文化が成長の可能性を提供していますが、伝統的な食の嗜好と価格感度がプレミアム製品の採用を妨げています。対照的に、東部は全国で最も低い月間一人当たり支出による手頃な価格の課題に直面しています。これにより、プレミアム化よりもアクセシビリティに焦点を当てたバリューエンジニアリング製品と代替流通戦略の開発が必要となります。これらの新興市場で成功するためには、企業は教育的マーケティングを優先し、地域の味覚に製品を適応させ、より確立された西部・南部市場とは大きく異なる文化的ニュアンスと消費者行動に深い洞察を持つ地域流通業者と協力する必要があります。
規制の状況
インドのエネルギーバーは、食品・機能性食品の広範な枠組みの下でインド食品安全基準局(FSSAI)によって規制されており、多くのSKUが食品安全基準(健康補助食品、機能性食品、特別食事用途食品、特別医療目的食品、プレバイオティクス・プロバイオティクス食品)規則2022の範囲内で製品処方・販売されており、バーは認められた提供形態です。食事代替スタイルのバーなど、特別食事用途食品として位置づけられた製品は、これらの規則の成分規定(部分代替の場合の食事当たりの定義されたエネルギー範囲を含む)に準拠する必要があり、すべての主流小売パックは必須の栄養・強調表示開示のために食品安全基準(ラベリングおよび表示)規則2020に準拠する必要があります。
2026年、FSSAIの活動は包装食品ブランドに追加のコンプライアンス作業を示しました。2026年2月、FSSAIは食品製品基準・食品添加物規則2011の改正草案を発行し、食品カテゴリー全体にわたって2018年包装規則および2020年ラベリング・表示規則への相互参照を更新し、隣接する包装スナックセグメントで事業を展開する企業のラベルとアートワークのレビューを促しました。原材料面では、定期的な税関評価の変更が食用油などの原材料の輸入コストに影響を与える可能性があり、中央直接税・関税委員会(CBIC)が2026年5月29日付の通知No. 49/2026-CUSTOMS(N.T.)を通じて関税評価額を改定し、輸入業者が製品処方と調達における関税連動の価格変動を監視する必要性を強化しました。
バリューチェーン分析
バリューチェーンは原材料調達から始まり、主要な投入物には穀物・ミレット(多くの場合国内調達)、甘味料・結合剤(デーツベースの原材料やその他の天然結合剤を含む)、脂肪・油脂、そして頻繁に輸入される乳清タンパク質分離物などの機能性添加物が含まれます。製造には、押出成形やコールドプレスなどのプロセスを使用した製品処方、混合、成形が含まれ、コーティング、カット、包装などの二次工程が続きます。コンプライアンスと品質システムは製品処方とラベリングの決定の両方を形成します。なぜなら、このカテゴリーはしばしば独自食品または機能性食品・機能性食品のポジショニングの下に位置し、特に栄養・強調表示開示のためのFSSAIの規則、特にラベリングおよび表示規則2020への準拠が必要だからです。
下流では、ブランドは近代的な流通(スーパーマーケット/ハイパーマーケット)、パフォーマンスと機能的ポジショニングのための薬局・ドラッグストア、そして発見、サブスクリプション、ターゲットアソートメントをサポートする急成長するEコマース・クイックコマースプラットフォームを通じて流通しています。2024年4月のFSSAIによるEコマース事業者への健康・エネルギー製品の誤解を招くカテゴリー分類を避けるよう求める勧告は、デジタル棚のガバナンスを強化し、正確なオンライン分類とコンプライアンスに準拠した製品説明をオフライン小売実行と並んで商業化ワークフローの一部にしました。この構造は、入力コストの変動性と鮮度、携帯性、強調表示主導のマーケティングをサポートする包装の選択を管理しながら、近代的な流通の棚の視認性とプレミアムD2Cエコノミクスのバランスを取ることができるプレイヤーに有利です。
競争環境
市場集中度
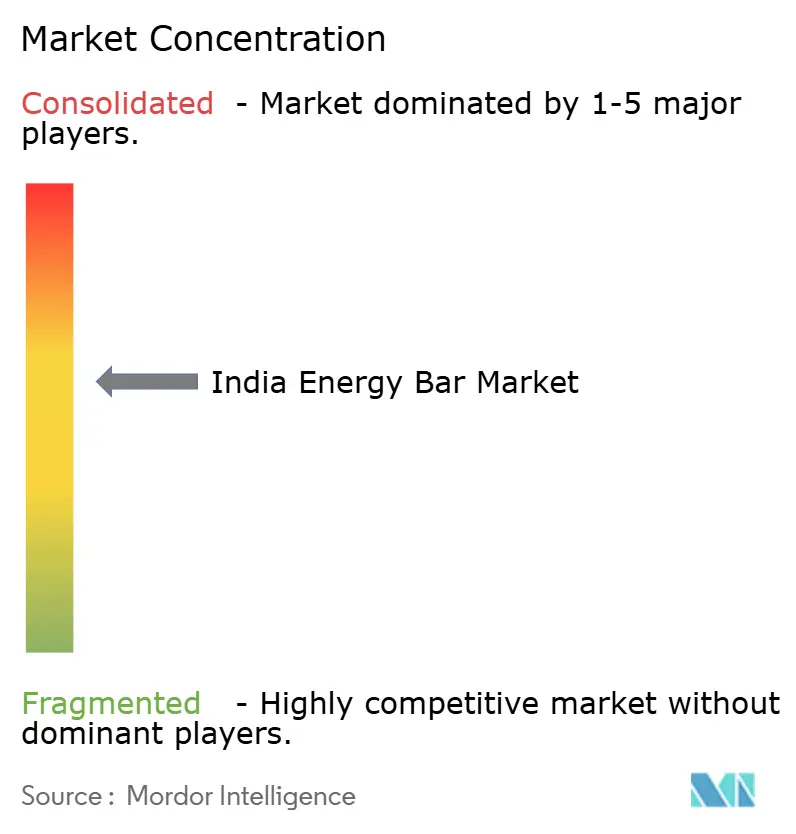
インドのエネルギーバー市場の競争環境は、中程度に集約されているものの非常にダイナミックであり、確立されたプレイヤーと新興ブランドの両方が存在しています。伝統的なFMCG企業、専門栄養ブランド、D2Cスタートアップが製品革新、流通戦略、独自のブランドポジショニングを優先することで競争しています。この断片化されながらも競争的な環境は、クリーンラベルの提供、原材料調達の透明性、真正性を求める若い懐疑的な消費者との関与を通じた差別化を促進しています。例えば、YogaBarなどのブランドは健康意識の高い購買者を引き付けるためにクリーンラベルと原材料の透明性に注力しています。
買収などの戦略的行動が市場統合のトレンドに影響を与えています。注目すべき例として、Zydus Wellnessが2024年10月にNaturellをINR 390クローレで買収したことが挙げられ、強力な流通能力と財務リソースを持つ企業が市場プレゼンスを強化している様子を示しています。テクノロジーの採用がさらに競合他社を差別化しており、プレイヤーはEコマース消費者直販モデル、デジタルマーケティングを活用して、購入前に製品の有効性と安全性を精査する調査志向の消費者基盤と関与しています。これらのデジタルツールはオムニチャネル流通とインフルエンサーパートナーシップを可能にし、ブランドの信頼性と信用を高めており、これはパフォーマンスと健康強調表示が重要なカテゴリーにおいて重要な要素です。
さらに、地域のフレーバー嗜好、専門的な栄養製品処方、未開拓の人口統計セグメントへの対応においてホワイトスペースの機会が残っています。新興の破壊的プレイヤーは、従来の強調表示に懐疑的な若い消費者に響くコミュニティエンゲージメントと透明なマーケティングを強調しています。FSSAIの進化するガイドラインによって主導される規制環境は、革新に対する課題と機会の両方を提示しています。堅固な品質管理システムを持つ企業は、特に機能性原材料の強調表示を行う際に恩恵を受ける位置にあります。この規制の枠組みは、インドのエネルギーバー市場における進化する消費者需要に合わせた創造的な製品開発とコンプライアンスのバランスを取ることで市場成長を支援しています。
インドエネルギーバー産業のリーダー企業
-
Naturell India Pvt Ltd
-
SproutLife Foods Private Limited (Yogabars)
-
Fitshit Health Solutions Pvt. Ltd (The Whole Truth)
-
General Mills Inc.
-
Mars Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
インドエネルギーバー市場 このレポートでカバーされる企業
- Mondelēz International, Inc.
- General Mills Inc.
- Mars, Incorporated
- Wholesome Habits Private Limited
- UNIBIC Foods India Pvt Ltd
- SproutLife Foods Private Limited
- Fitshit Health Solutions Pvt. Ltd (The Whole Truth)
- Zydus Wellness Limited (RiteBite Max Protein)
- Pure Snacks Private Limited (Mojo Bar)
- Wingreens Farms (Wingreens Harvest)
- Mensa Brands (MyFitness)
- Bright Lifecare Pvt. Ltd (MuscleBlaze)
- Swasthum Wellness Pvt. Ltd. (Getmymettle)
- Simpl Innovative Brands Pvt. Ltd. (Phab)
- Monkey Bar
- Adishtu
- Proathlix
- Beyond Food
- Britannia Industries
- Betterfoodfactory
市場機会と将来の見通し
機会はコンプライアンスに準拠したイノベーション、手頃な価格、新たな消費機会への流通チャネル拡大に集中しています。プロテインリッチとクリーンラベルのポジショニングがブランドの戦略を再形成し続けていますが、最も実行可能なホワイトスペースは、透明なラベリングと原材料の選択(例えば、デーツやジャガリーベースの甘さ)を通じて糖質への懸念に対応しながら、味とテクスチャーを維持する製品処方にあります。発見と補充のオンライン・クイックコマースへの継続的なシフトは、成人とスポーツ・フィットネス愛好者向けのトライアルパック、サブスクリプション、ターゲットアソートメントの余地を生み出しており、機能的な属性を表面化させ迅速なリピート購入を可能にするチャネルの能力によって支えられています。
製造とエコシステムプログラムは、ブランドが地域生産を拡大し流通リーチを広げるための追加的な余地を提供しています。食品加工産業省のPLIスキーム(INR 10,900クローレの支出)は、イノベーションとミレット(雑穀)ベースの製品を明示的に優先しており、在来穀物と機能性原材料を取り入れたエネルギーバーと一致しています。より広範な包装食品の生産能力投資も、エネルギーバーブランドが規模と調達レバレッジのために活用するサプライヤーと共同製造のエコシステムを強化しており、Nestle IndiaによるグジャラートのSanand工場での新生産ラインの2026年3月の発表とPepsiCo Indiaの2026年5月に発表された複数年にわたる食品製造拡大計画によって示されています。これらの動きは、FSSAIのラベリング執行の焦点と相まって、クリーンラベルの強調表示を工業化し、品質を標準化し、コアとなる大都市圏市場を超えた価格感度の高い消費者にとってユニットエコノミクスを実行可能に保ちながらオムニチャネル流通を実行できる企業に有利に働きます。
最近の産業開発事情 インドエネルギーバー市場
- 2026年4月:ITC Limitedは、SproutLife Foods Private Limited(YogaBar)の支配権取得を完了し、取締役会の過半数の取締役を指名する権利を確保した後、2026年4月1日付で子会社化しました。この動きにより、デジタルファーストのエネルギー・プロテインバーブランドの背後に、規模の大きいFMCG流通・調達プラットフォームが加わります。また、近代的な流通リーチとブランド構築予算が全国規模で展開しやすくなるため、独立系ブランドへの競争圧力が高まります。
- 2026年2月:Fitshit Health Solutions Pvt. Ltd傘下のThe Whole Truthブランドに対して、Sofina VenturesとSauce.vcが主導する51 ミリオン 米ドルのシリーズD資金調達ラウンドが完了しました。この資金は、バーを含むクリーンラベルスナッキング全体での製品開発と業務拡大への深い投資を支援します。新たな資金調達により、拡大した流通と強化されたマーケティングを通じてブランドの市場リーチが強化され、クリーンラベルスナッキング分野での競争が激化します。
- 2024年10月:Zydus WellnessはRiteBite Max ProteinバーのメーカーであるNaturell(India)Private Limitedの100%を取得する確定契約を発表し、取得額はINR 390クローレです。この買収により、確立されたバーポートフォリオがZydus Wellnessの流通・消費者健康プラットフォームと結びつきます。パフォーマンス志向のスナック形態における統合を加速させ、棚スペース交渉における大規模ポートフォリオプレイヤーの存在感を高めます。
インドエネルギーバー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、便利なスナッキングと素早いエネルギー補給を目的として、オフラインおよびオンラインチャネルを通じてインドで販売される包装エネルギーバーを対象としています。収益は、ブランド製品が市場に販売される時点で計上され、一貫性のために米ドルに換算されます。
スコープの除外:自家製または未包装のバー、およびエネルギーバーとして販売されていない場合の広範なスナックバーカテゴリーは除外されます。
セグメンテーションの概要
- 製品タイプ別
- シリアル/グラノーラバー
- プロテインリッチバー
- フルーツ・ナッツバー
- 消費者層別
- 子供/キッズ
- 成人
- スポーツ・フィットネス愛好者
- フレーバープロファイル別
- チョコレートベースバー
- フルーツベースバー
- ナッツ・シードベースバー
- その他のユニークなフレーバー
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 薬局・ドラッグストア
- コンビニエンスストア/食料品店
- オンライン小売店
- その他の流通チャネル
- 地域別
- 東部
- 西部
- 北部
- 南部
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を設定し、公開データで確認できる前提条件を固定するために使用されます。商務産業省の貿易統計、FSSAIの更新と通知、国家標本調査(消費者支出の文脈)、インフレと通貨トレンドのインド準備銀行のマクロシリーズなどのソースをレビューします。入手可能な場合は、FICCIやASSOCHAMなどの業界団体からのスナックと包装食品の更新、および原材料とラベリングの変化を理解するための査読済みの栄養・食品科学ジャーナルも参照します。
これらのシグナルを企業業績に結びつけるために、関連する包装食品企業の年次報告書、提出書類、投資家向けプレゼンテーション、および発売と価格動向に関する信頼できるプレスカバレッジを追加します。有料サブスクリプションは、企業財務・インテリジェンスおよびトレンドビューを支持する製品処方活動に関する特許調査に限定的に使用されます。ここに記載されているデスクソースは例示的なものであり、データポイントの収集、検証、明確化のために他の多くの公開文書も使用されました。
一次インタビューと調査
一次調査は、デスクシグナルを実用的なインプットに変換するために使用されます。特に価格帯、チャネルミックス、フィットネス、旅行、または日常のスナッキングのためにバーが購入される頻度について使用されます。インドの主要地域にわたるブランド側のマネージャー、流通・小売のステークホルダー、カテゴリー専門家と話し合い、最終的な数値が確定される前に入手可能性とディスカウントパターンのギャップを修正します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | CXO:13% |
| 中位層:46% | 機能・ユニットリーダー:37% |
| 小規模プレイヤー:21% | マネージャー:50% |
市場規模算定と予測
規模算定には、包装スナックと栄養バーの需要プールがチャネルプレゼンスと消費頻度を通じて再構築され、小売業者とブランドが使用するカテゴリー定義を使用してエネルギーバーに絞り込まれるトップダウンアプローチを使用します。合計は選択的なボトムアップ近似によって裏付けられており、サンプリングされた価格ポイントが主要チャネル全体の推定ボリュームに乗算され、インタビューチェックを使用して調整されます。
モデルを形成するいくつかの実用的なインプットには、パックサイズ別の平均販売価格、オンライン小売対近代的な流通と薬局のシェア、新製品発売と製品処方変更の割合(例えば、全粒穀物、ナッツ、シードのポジショニング)、および実現価格を一時的に変化させるプロモーションの強度が含まれます。また、方向性のある需要シグナルとしてジムとフィットネス参加を追跡し、消費者のトレードダウンに影響するインフレトレンドも追跡します。チャネルの視認性が薄い場合は、類似の包装スナックカテゴリーからのプロキシ分割を使用してギャップを埋め、一次回答者との分割を再確認します。
予測はシンプルな需要ドライバーセットを使用したシナリオ分析で構築され、前提条件は専門家がチャネル拡大と価格進行について期待することと一致しています。成長率は、最終シリーズが公開される前に入手可能性と手頃な価格の歴史な変化に対してストレステストされます。
データ検証と更新サイクル
アウトプットは、デスク指標、一次フィードバック、年間にわたる内部整合性チェックの3つのレイヤーにわたる三角測量によって検証されます。成長が急激に跳ね上がったりチャネルシェアが急激に変動したりする場合、インプットが再レビューされ、変化が実際のものか一時的なディスカウントや一回限りの供給イベントによるものかを確認するために回答者に再連絡します。
承認前に、モデルは別のアナリストによってレビューされ、通貨換算、インフレ処理、およびステップ変化の背後にある論理が確認されます。レポートは年次で更新され、主要な規制更新、急激な入力コストの変動、またはチャネル構造の目に見えるシフトなどの重要なイベントがある場合には中間更新が行われます。納品直前に最終チェックを行い、クライアントが利用可能な最新の見解を受け取れるようにします。
Mordor Intelligenceのインドエネルギーバー市場推計と他の公表推計との比較
インドのエネルギーバーの公表市場規模は、各出版社が異なる製品境界、年度定義、価格基準を使用しているため、大きく異なって見える場合があります。差異はまた、オンラインディスカウントの扱い方、地域カバレッジが明示されているかどうか、チャネルミックスを確認するために一次検証がどの程度使用されているかによっても生じます。
プロテイン、食物繊維、食事代替バーなどの機能性スナックバーはMordor Intelligenceのここでのスコープ外であり、これがこの調査の値が一部の出版物で見られる広範なスナックバー合計を追跡しない理由の一つです。その他のギャップは通常、小売価格とメーカー収益の混在、フィットネス主導の需要に対する積極的な採用前提の使用、またはパックサイズの変化とプロモーション強度を確認せずに単一のASPトレンドを適用することから生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 25.12 ミリオン 米ドル(2025年) | |
| 小売アグリゲーターA | 3.91 ミリオン 米ドル(2024年) | より早い基準年を使用しており、近代的な流通と薬局の販売が完全に捕捉されていない場合にオフラインの貢献を過小評価する傾向があり、インドの合計を引き下げています。 |
| 産業出版社B | 13.00 ミリオン 米ドル(2025年) | 機能性スナックバーを複合カテゴリーとしてカバーし、エネルギーバーのみを部分的に分離しているため、数値は異なる製品プールと遅い成長プロファイルを反映しています。 |
表全体を見ると、差異は主にエネルギーバーとして含まれるものと、チャネルカバレッジと実現価格が計算にどのように組み込まれているかによって説明されます。インプットを明確なチャネル分割、パックレベルの価格設定、繰り返し可能な検証ステップに結びつけることで、最終的な値は年々追跡・更新しやすくなります。
レポートで回答される主要な質問
インドのエネルギーバー市場は2026年にどのくらいの規模ですか?
インドのエネルギーバー市場規模は2026年に28.57 ミリオン 米ドルです。
どの製品タイプが販売をリードしていますか?
プロテインリッチバーは2025年のインドエネルギーバー市場シェアの43.47%を占め、2031年まで支配的な地位を維持する見込みです。
どの地域が最も速い拡大を示していますか?
南部の州が集合的に2026年〜2031年にかけて最も速いCAGR 14.31%を記録しています。
Eコマースは販売にどのような影響を与えていますか?
オンライン小売はCAGR 15.32%で最も成長の速いチャネルであり、サブスクリプションモデルとクイックコマース配送によって支えられています。