
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
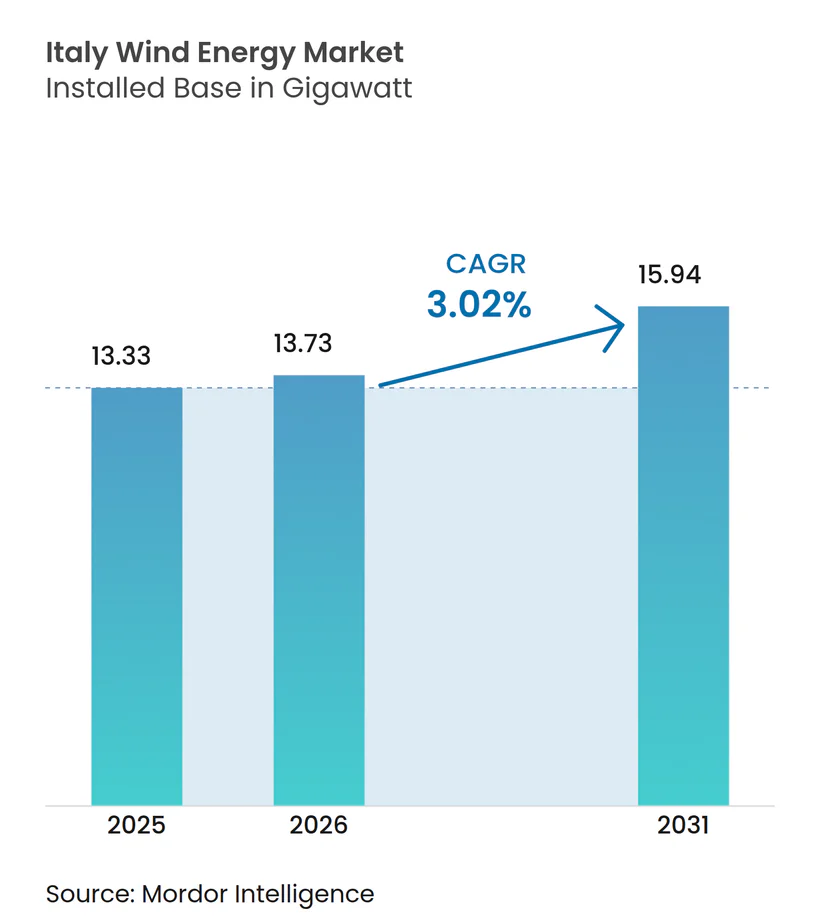
| 基準年の市場規模 (2025) | 13.33 ギガワット |
| 市場取引高 (2026) | 13.73 ギガワット |
| 市場取引高 (2031) | 15.94 ギガワット |
| 成長率 (2026 - 2031) | 3.02 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイタリア風力エネルギー市場分析
イタリア風力エネルギー市場の設備容量ベースの市場規模は、2025年の13.33ギガワットから2026年には13.73ギガワットに成長し、2026年から2031年にかけての年平均成長率3.02%で2031年には15.94ギガワットに達する見通しである。
この拡大は、国内の深海地中海資源を解放する浮体式洋上技術、100GWを超える系統連系申請の豊富なパイプライン、双方向差額決済契約(CfD)を通じて収益リスクを低減する支援型オークション枠組みによって形作られている。Terna(テルナ)による系統デジタル化投資および欧州委員会の数十億ユーロ規模の復興基金は、統合見通しと資金調達の透明性をさらに向上させている。同時に、地域の許認可制度改革により承認サイクルが短縮され、鉄鋼・化学・自動車セクターの企業による電力購入契約(PPA)が予測可能な引き取り需要を加えている。原材料価格の上昇とサプライチェーンのインフレは近期的な設備容量増加に対してコスト上の逆風をもたらしているが、老朽化したタービンをより大容量のユニットに置き換えるリパワリングプログラムによってこれらの課題は部分的に相殺されている。
主要レポートのポイント
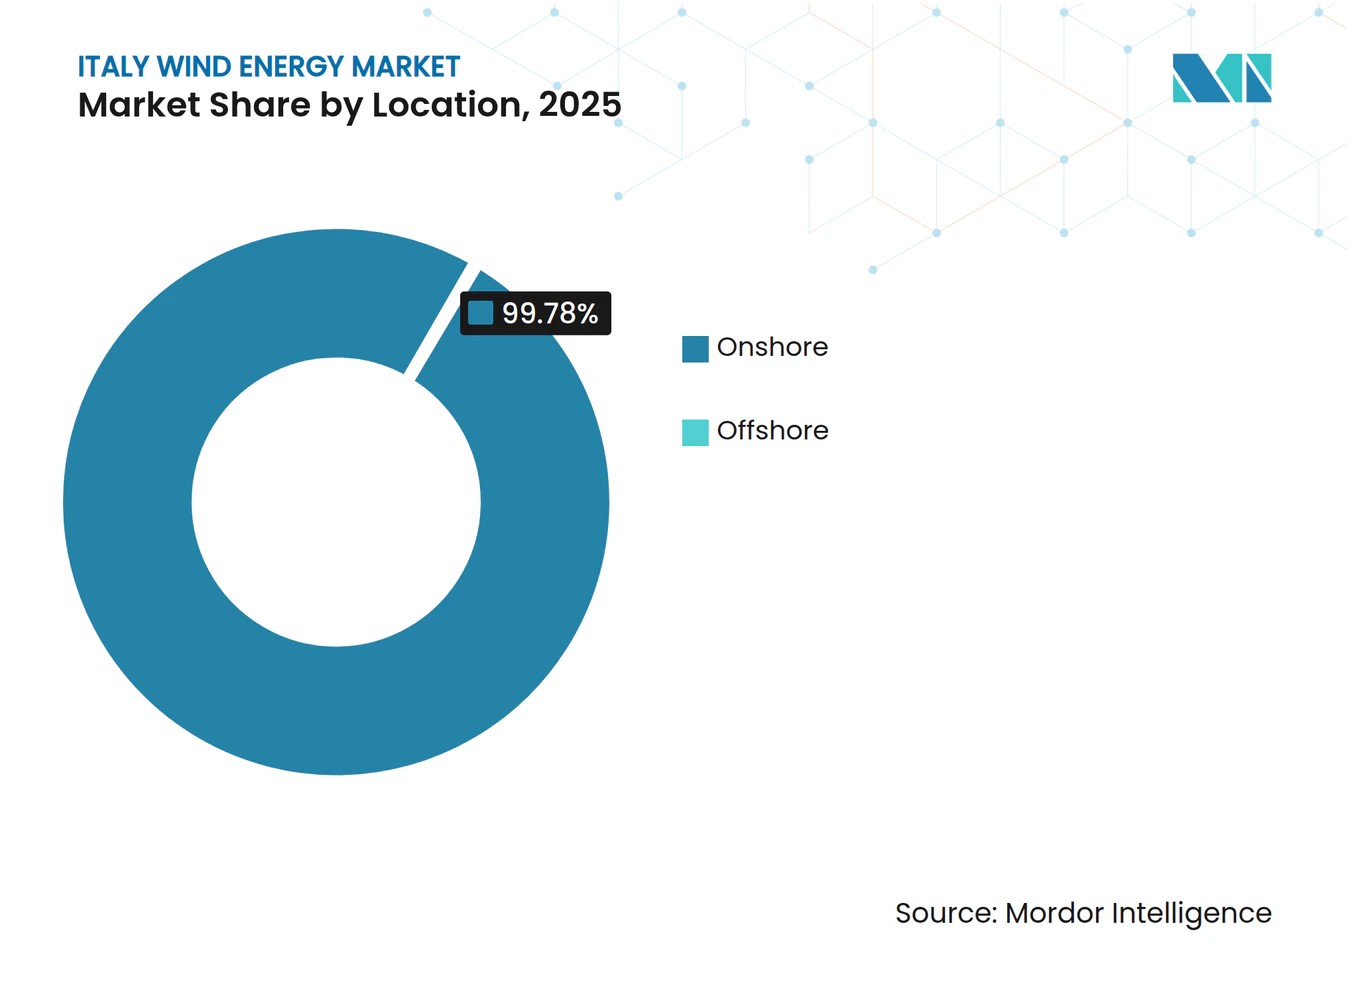
- 立地別では、陸上設備が2025年のイタリア風力エネルギー市場シェアの99.78%を占めた。洋上容量は2031年にかけて年平均成長率71.6%で拡大する見通しである。
- タービン容量別では、6MW超の容量を持つプラットフォームが2025年から2031年にかけてのイタリア風力エネルギー市場規模の成長において18.60%を占め、最も急成長しているカテゴリーとなっている。
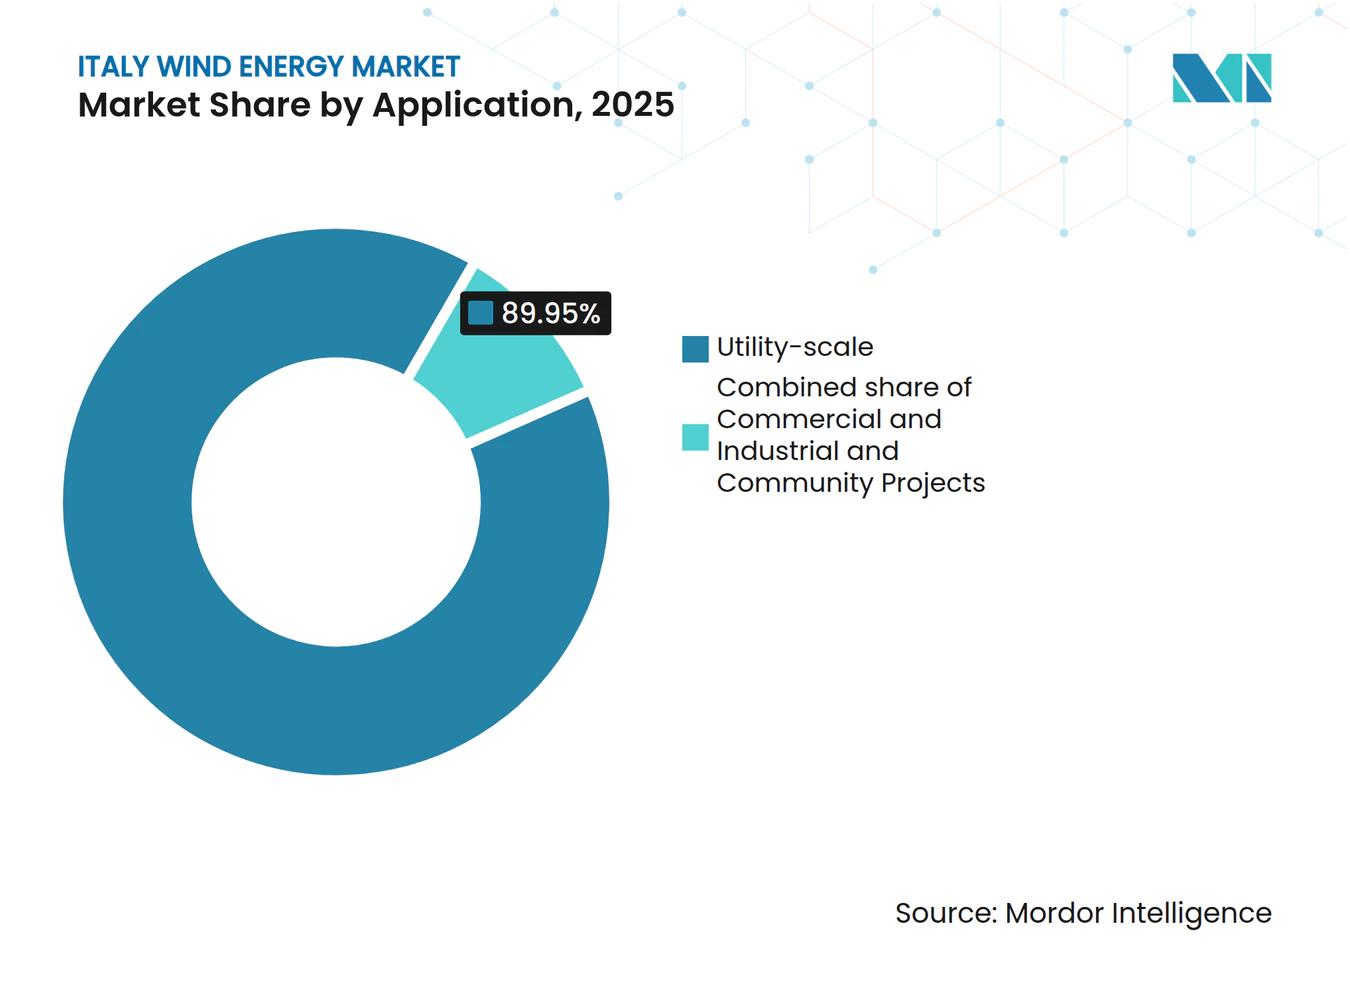
- 用途別では、ユーティリティ規模プロジェクトが2025年のイタリア風力エネルギー市場シェアの89.95%を占め、商業・産業システムは2031年にかけて年平均成長率12.2%で拡大する見通しである。
- 企業別では、Enel Green Power、ERG、Edisonが2025年のイタリア風力エネルギー市場における設備容量の合計約44.6%を占めた。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への(~)%の影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギーオークションパイプラインの拡大 | +0.8% | 国全体、特に南部イタリアおよびシチリア島に集中 | 中期(2~4年) |
| 国家エネルギー気候計画(NECP)に整合した許認可制度改革の推進 | +0.6% | 国全体、エミリア=ロマーニャ州およびプーリア州での早期成果 | 短期(2年以下) |
| 難削減産業からの企業PPAの需要牽引 | +0.4% | 北部イタリアの産業回廊、ロンバルディア州、ヴェネト州 | 中期(2~4年) |
| 浮体式洋上風力資源の解放 | +0.9% | 地中海沿岸地域、サルデーニャ島、シチリア島、プーリア州 | 長期(4年以上) |
| 系統デジタル化と蓄電との相乗効果 | +0.5% | 国全体 | 中期(2~4年) |
| EU規制支援および資金調達メカニズム | +0.7% | 国全体 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーオークションパイプラインの拡大
イタリアのFER2政令は、洋上風力向けに1MWh当たり185ユーロ(同199.8米ドル)の行使価格を設定した双方向CfDを確立し、マーチャント収益の不確実性を排除してプロジェクトのデット・ファイナンスを容易にしている。欧州委員会は2028年を対象期間とする355億ユーロ(同383億米ドル)規模のスキームを承認しており、アドリア海およびイオニア海におけるギガワット規模の浮体式プロジェクトを含む4.59GWの新規再生可能エネルギー設備容量を包含している。[1] Agnes-1-2(700MW)およびEnergia Wind 2020(330MW)の環境承認は、ファネルが計画段階から着工準備完了段階へと転換しつつあることを示しており、2024年末のオークションによりプロジェクトは2025年から2026年の建設開始へと前進している。
国家エネルギー気候計画(NECP)に整合した許認可制度改革の推進
立法令第190/2024号およびTesto Unico Rinnovabili(再生可能エネルギー統合規制)は、ワンストップ窓口制度および標準化された環境アセスメントを導入し、平均承認サイクルを14年から5年未満に短縮している。[2] エネルギーリリース2.0措置は系統連系手続きを加速し、公共の優越的利益の推定が法的異議申立てを制限している。2024年10月の海洋空間計画の採択により、洋上ゾーンの画定に関してようやく確実性がもたらされた。
難削減産業からの企業PPAの需要牽引
イタリアの鉄鋼メーカー、化学精製業者、自動車部品サプライヤーは、卸売価格変動をヘッジしてスコープ2目標を達成するために、10年から15年の再生可能エネルギーPPAを締結するケースが増加している。最近の契約事例としては、IberdrolaとAcciaierie Veneteの間の契約、およびEni PlenitudeとAutostrade per l'Italiaの間の契約が挙げられ、これらはバジリカータ州およびヴェネト州における中規模陸上プロジェクトの銀行融資適格性を支えている。ETS炭素価格の上昇とCSRD報告規制は、系統平均電力とゼロカーボン電力の価値差を拡大させ、産業部門の再生可能エネルギー調達を加速させている。
浮体式洋上風力資源の解放
イタリアは技術的な浮体式洋上風力ポテンシャルとして207.3GWを有しており、世界第3位であり、サルデーニャ島とシチリア島が最も豊富な資源を提供している。[3] RenexiaによるMed Wind(2.8GW)および1.11GWのBarium Bay洋上アレイといった主要プロジェクトは、セミサブマーシブル基礎に15MWから18MWのタービンを配置し、サイトあたり年間最大9TWhの発電量をもたらす計画である。1MWh当たり約200ユーロ(同216米ドル)の均等化発電原価(LCOE)は依然として陸上水準を上回っているが、ブレード長が115メートルを超えサプライチェーンの現地化が進むにつれて低下することが見込まれている。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への(~)%の影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地域の許認可の長期化とNIMBY(地域住民の反対運動) | -0.7% | 地域によって差異あり、再生可能エネルギーモラトリアムが実施されているサルデーニャ島で最も強い | 短期(2年以下) |
| 太陽光発電(PV)のコスト競争力の圧力 | -0.3% | 国全体、特に日照量の高い南部イタリア | 中期(2~4年) |
| 欧州風力タービンのサプライチェーンインフレ | -0.4% | 国全体 | 短期(2年以下) |
| 系統統合と出力抑制の課題 | -0.6% | 南部本土および離島 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
地域の許認可の長期化とNIMBY(地域住民の反対運動)
国家レベルの手続き簡素化の取り組みにもかかわらず、景観と観光への懸念から複数の地域がプロジェクトを遅延または停止させている。サルデーニャ島の一時的なモラトリアムにより、承認済みながら未建設の2.5GW分の設備容量が滞留し、開発業者の維持コストを増大させ、入札落札から実際の運転開始までの期間を拡大させている。
太陽光発電(PV)のコスト競争力の圧力
ユーティリティ規模の太陽光発電のLCOEは2010年から2022年にかけて85%下落し、日照量の豊富なプーリア州およびシチリア島における陸上風力を下回っている。太陽光発電の工期の短さは入札者を入札価格決定型オークションに引き寄せ、風力事業者は混合技術入札においてハイブリッド構成の提案を余儀なくされるか、低い入札量を受け入れざるを得ない状況となっている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
立地別:
洋上の台頭が市場ダイナミクスを変革陸上資産がイタリア風力エネルギー市場を支配しており、2025年時点で13.3GWを占め、これは設備容量全体の99.78%に相当する。しかし洋上の追加設備容量は、年平均成長率71.6%により2031年までに同セクターの約4.9%のシェアに達することが見込まれており、業界の主要な成長エンジンとなっている。イタリア風力エネルギー市場は明確な転換点を追っており、浮体式基礎が半島の急峻な大陸棚を克服することで、水深60メートルから200メートルの海域にマルチメガワット規模のタービンをもたらしている。
Med Wind、Krimisa、Messapiaといった初期洋上プロジェクトは15MWから18MWの機種を活用し、基礎数を削減してバランス・オブ・プラント(BoP)コストを抑え、建設スケジュールを短縮している。海洋空間計画およびFER2オークション価格設定による規制の確実性はEU復興基金と連動し、デット・ファイナンスの実現を可能にしている。陸上の成長はプーリア州およびカラブリア州でのリパワリングを通じて継続しているが、追加サイトは減少しており、イタリア風力エネルギー市場における洋上風力の重要性の高まりが強調されている。


注記: 全セグメントのシェアはレポート購入後に入手可能
タービン容量別:
高効率プラットフォームへの技術シフト3MW未満のタービンが2025年の設備容量の71.95%を依然として占めており、第一世代の陸上風力建設の遺産である。このコホートがリパワリングの波を牽引し、老朽化した機器を4MWから6MWのユニットに置き換えることで、より少ない基礎で出力を倍増させ、運転・保守(O&M)コストを削減している。6MW超の機器は年平均成長率18.44%を記録しており、イタリア風力エネルギー市場において最も急成長するカテゴリーであり、2031年までに累積設備容量の約5分の1を占める見通しである。
より高出力のタービンは年間エネルギー生産量を増加させ、プロジェクトの設置面積を削減するが、これは許認可当局が小さな視覚的影響を優先する市場において非常に重要である。VestasによるFerrandina向け5基のV162-6.4MW機種の受注は、陸上における大型ローターへのシフトを示している。洋上アレイは2020年代末までにほぼ完全に15MW超の機種に依存することになり、ブレード、ナセル、浮体式下部構造のサプライチェーンの現地化を加速させるだろう。
用途別:
ユーティリティ規模の優位性と商業・産業(C&I)セクターの加速ユーティリティ規模プロジェクトは2025年のイタリア風力エネルギー市場シェアの89.95%を占め、50MWから500MWのクラスターを優遇するオークション設計および系統連系基準によって牽引されている。集約された入札力により低い資金調達スプレッドを実現し、EU補助金へのアクセスも容易となっている。ユーティリティ規模向けのイタリア風力エネルギー市場規模は市場全体の成長が緩やかになる中でも、2031年までに14.37GWに達する見通しである。
商業・産業(C&I)需要は年平均成長率12.2%で成長しており、三桁のETS価格と義務的な企業開示が触媒となっている。多くのC&I需要家は合成PPAを締結するか、専用再生可能エネルギープロジェクトへの出資持分を取得し、再生可能エネルギー属性の追跡可能性を確保している。コミュニティスキームは小規模ながら安定的であり、地域の貯蓄をマイクロ風力クラスターに誘導する協同組合型資金調達メカニズムによって支援されている。

注記: 全セグメントのシェアはレポート購入後に入手可能
地理的分析
南部地域が既存の風力資産の約89.60%を集積しており、平坦な地形、堅調なアドリア海・イオニア海の風況、タラント重工業の電力需要への近接性を有するプーリア州がトップである。シチリア島がこれに続くが、系統輸出制限が一部プロジェクトを遅延させている。サルデーニャ島は世界クラスの資源を有するものの、2026年まで新規承認を停止する政治的モラトリアムに直面している。
イタリア風力エネルギー市場は徐々に北部へと多様化している。エミリア=ロマーニャ州およびヴェネト州は、Agnes-1-2およびリミニプロジェクトが示すように、地中海アドリア海の浅水域にある固定底式洋上サイトを確保し、クリーンエネルギーを供給している。改善された南北送電網はバランシングコストを削減し、南部の余剰発電がロンバルディア州の産業地帯に届くことを可能にしている。
ティレニア・リンクおよびシチリア島・カラブリア州間のアップグレードといった離島連系設備は、孤立した設備容量を解放し出力抑制を削減している。バルカン半島方向への高圧直流(HVDC)拡張とともに、これらのプロジェクトは変動する風力発電フローを統合し、イタリアがクリーンエネルギーの地中海ハブとして機能することを可能にしている。
規制環境
イタリアは、環境・エネルギー安全保障省(MASE)が主導する2024年から2026年の改革を通じて、再生可能エネルギーの認可および支援メカニズムの強化・標準化を進めており、実施とインセンティブ管理はGSEが支援し、ARERAなどの分野別規制当局が監督を行っている。立法命令190/2024号は、標準化された評価とワンストップ方式の認可を含む、統一された簡素化アプローチのもとで再生可能エネルギーの許認可制度を再構築した。立法命令178/2025号は修正措置を導入し、エネルギー貯蔵システムと電解装置を明示的に簡素化された行政制度の対象とし、系統統合を支援している。
収益支援面では、過渡的FER Xスキーム(2024年12月30日付省令)が、適格な陸上風力に対する操業価格帯を設定し、基準操業価格を85ユーロ/MWh、上限を95ユーロ/MWh、下限を70ユーロ/MWhとした。2025年12月、GSEは過渡的FER Xの競争的手続きに関する結果を公表し、29件の陸上風力プロジェクトに約940MWを割り当て、加重平均落札価格は72.851ユーロ/MWhとなり、更新された競争入札枠組みのもとで活発な価格競争が行われていることを示している。2026年1月15日付法律第4号(命令法175/2025号の転換)も、Transition 5.0計画および再生可能電力生産に関連する緊急措置を導入し、プロジェクト実行と系統準備を支える政策枠組みを強化した。
競合状況
市場集中度
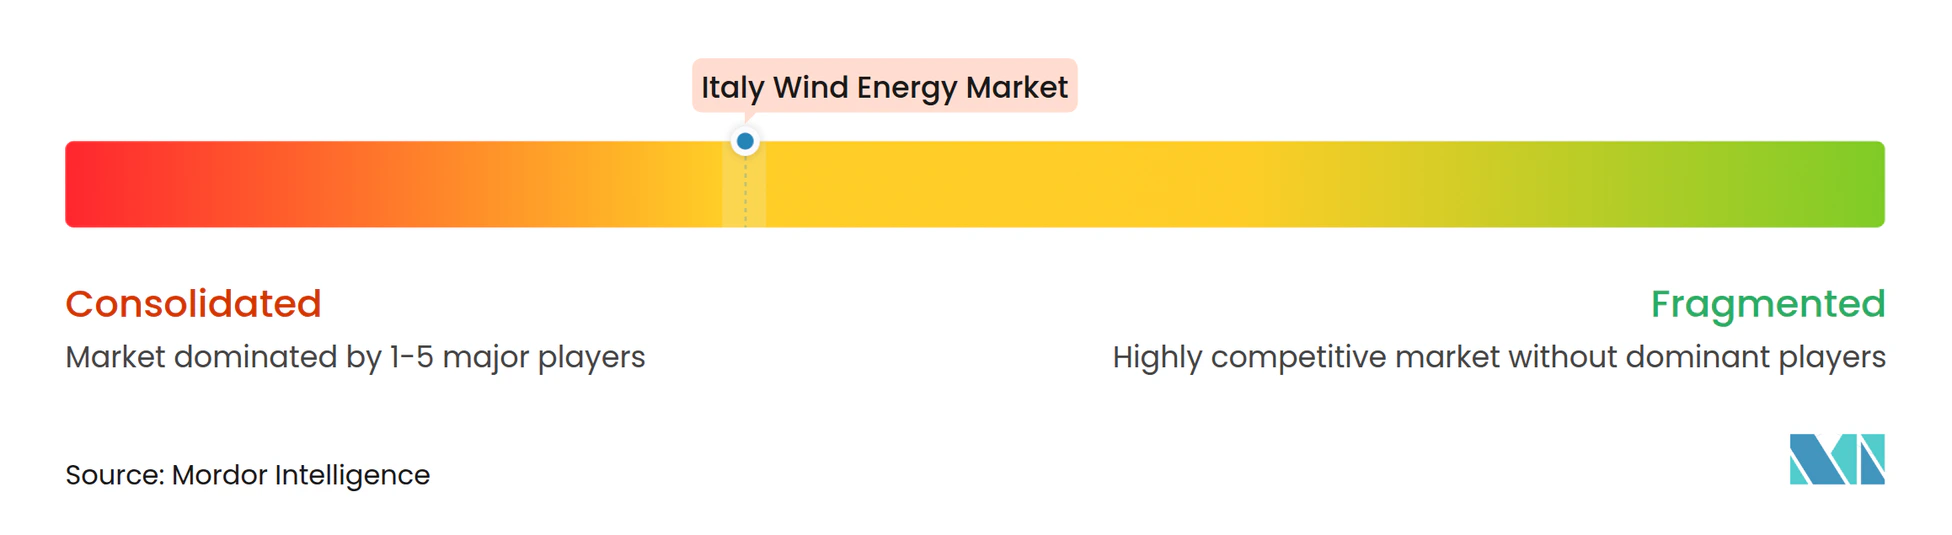
市場集中度は中程度であり、上位5社の開発業者であるEnel Green Power、ERG、Edison、Renexia、RWEが陸上設備容量の約60%を掌握している。Enelは2.2GWの国内フリートと、2000年代初頭の発電所のリパワリングを含む4GWのプロジェクトパイプラインを活用している。ERGは洋上ジョイントベンチャーへの転換を図り、Edisonは2026年までに15億米ドルを風力向けに充当している。[4]
BlueFloat EnergyやスペインのユーティリティであるIberdrolaといった新規参入者は、FER2洋上ボリュームを獲得するために浮体式基礎専門業者と提携している。中国のOEM(相手先ブランド製造業者)であるMingYang Smart EnergyはRenexiaと提携し2.8GWのMed Windプロジェクトに参画しており、欧州の主要メーカーであるVestasおよびSiemens Gamesaに対してより低コストの18MWタービンで挑んでいる。
サプライチェーンの現地化が進展しており、Vestasはタラントのブレード工場の人員を倍増してV236-15MWプラットフォーム向け115メートルブレードを供給し、Prysmian GroupはEU復興基金で資金調達されたHVDCリンク向けの海底ケーブルの準備を進めている。しかし、タービン価格のインフレ、原材料の変動性、および継続的な業界再編は、開発業者とサプライヤーの収益性を試している。
イタリア風力エネルギー産業リーダー
-
ERG S.p.A
-
Enel Green Power
-
Edison SpA
-
EDP Renováveis
-
Alerion Clean Power SpA
- 注:主要企業の掲載順は順位を示すものではありません。
イタリア風力エネルギー市場 このレポートでカバーされる企業
- Enel Green Power
- ERG SpA
- Edison SpA
- EDP Renováveis
- Alerion Clean Power SpA
- PLT Energia Srl
- Renvico Holding
- Italian Vento Power Corp. Srl
- GreenIT (Plenitude/CDP Equity)
- Falck Renewables–BlueFloat
- Renexia SpA
- Terna Rete Elettrica Nazionale
- General Electric Co.
- Siemens Gamesa Renewable Energy SA
- Vestas Wind Systems AS
- Nordex SE
- MingYang Smart Energy
- Hitachi Energy Ltd.
- Prysmian Group
- Senvion GmbH
市場機会と将来展望
中心的な機会は、イタリアの更新版PNIEC 2030年風力目標である28.1GW(オフショア2.1GWを含む)とのギャップを埋めることであり、これにより、制約のある陸上サイトでのリパワリングの継続に加え、オフショアゾーンの開放と信用力のあるオフテイク構造の実現に注目が移っている。政策の道具箱は、断片的な措置から体系化・競争的な仕組みへと移行しており、その一つがFER 2(2024年6月19日付省令)であり、浮体式オフショア風力などの革新的な再生可能エネルギーを支援し、2025年以降年3%減少する料率表を提供している(小規模設備には特別規定がある)。別途、立法命令190/2024号に基づく統一再生可能エネルギー法典の道筋は、施行後180日以内に地域・地方レベルの調整義務を定めており、標準化された許認可環境を活用できる開発事業者やサプライチェーン参加者にとって余地を生み出している。
実行の兆候は、短期的な商業化がどこで形成されているかも示している。2026年2月、Renexiaはシチリア海峡の2.8GW Med Windサイトで12か月間の測定キャンペーンのために浮体式LiDARを展開し、浮体式オフショアアレイのための資源検証および資金調達手続きを支援した。2026年6月、文化省の特別PNRR監督局はサルデーニャ島沖の504MW Ichnusa Wind Power浮体式オフショアプロジェクトを承認し、地域的な制約がこれまで主要な障害要因であったオフショア開発に勢いを加えた。これらの動きにより、浮体式基礎構造物のための港湾・製造能力、高電圧・海底ケーブルの整備、そして2025年の修正命令によって拡大された行政範囲のもとで風力と貯蔵を組み合わせる統合ソリューションの機会が生まれている。
最近の産業開発事情 イタリア風力エネルギー市場
- 2026年6月:Edisonはアブルッツォ州の風力発電ポートフォリオの包括的なリパワリングを完了し、47台の最新世代タービンの設置により、地域の容量を114MWから186MWに増加させた。このアップグレードは、既存サイトの敷地面積内で許認可や系統制約に対応しながら出力を増加させるリパワリングの効果を示している。また、旧インセンティブ期間の終了に伴い、マーチャント販売や契約に基づく販売の運用基盤を強化するものである。
- 2025年3月:Edisonは、南イタリアに主に位置する約100MWの風力を含む400MW超の新規再生可能エネルギー容量の建設工事開始を発表した。これは、リパワリングを超えた継続的な拡張を示しており、複数プロジェクトによるアプローチにより調達を拡大し、建設順序を精緻化できる可能性がある。このパイプラインは、既にイタリアの風力発電の中心である地域における系統接続需要も支えている。
- 2024年12月:ERGは欧州投資銀行から2億4,300万ユーロのグリーンローンを確保し、イタリア国内の既存風力発電所2件のリパワリングを含む再生可能エネルギープロジェクトの資金調達に充てた。この融資は、風力の寿命延長および性能向上に対する大口かつ機関支援型の資金調達が利用可能であることを示している。また、開発事業者がオフショアへの野心と陸上最適化のバランスを取る中で、資本の循環戦略も支えている。
イタリア風力エネルギー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、イタリア風力エネルギー市場は、系統に接続された同国の運転中の風力発電設備容量として定義され、ギガワット単位で計測され、陸上および洋上設備全体にわたって追跡される。
対象除外範囲:風力外の再生可能エネルギー、独立した送電網整備、および風力発電所の設備容量増強またはリパワリングに直接関連しない一般的なEPC業務は除外する。
セグメンテーション概要
- 立地別
- 陸上
- 洋上
- タービン容量別
- 3MW以下
- 3MWから6MW
- 6MW超
- 用途別
- ユーティリティ規模
- 商業・産業
- 地域プロジェクト
- コンポーネント別(定性分析)
- ナセル・タービン
- ブレード
- タワー
- 発電機およびギアボックス
- バランス・オブ・システム(BoS)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、イタリアにおける設備容量、発電量、および政策的背景に関する事実基盤を構築するために活用された。国家エネルギー機関および系統運用機関による公式発表および統計、ユーロスタットのエネルギーデータセット、IEAおよびIRENAの設備容量・発電量テーブル、ならびに利用可能な場合には洋上風力ワーキンググループおよびプロジェクト登録簿の文書を参照した。
モデルを単一のデータ系列に依存させないよう、年間設置設備容量、発表済みリパワリング量、許認可およびオークションスケジュール、経時的な典型的タービン定格の変化など、同一指標について複数のソースをクロスチェックした。また、プロジェクトのタイミング、サイトの状況、および竣工の遅延を確認するため、企業の年次報告書、投資家向け資料、および信頼性の高い業界ニュースも精した。さらに、企業財務情報、タービンおよび基礎構造のイノベーションに関する特許調査、ならびに大型部品の輸入・出荷シグナルについては、有料データベースサブスクリプションを選択的に活用した。これらのデスクソースは例示的なものであり、データ収集、明確化、および検証の過程では他にも多数の公開資料を参照した。
一次インタビューおよびサーベイ
一次調査は、イタリアのパイプラインを詳細に追跡している開発事業者、電力会社、プロジェクトオーナー、タービンおよびコンポーネントサプライヤー、建設請負業者、ならびに系統・アドバイザリー関係者へのインタビューおよび構造化サーベイを中心に実施した。これは国別市場であるため、風力開発が活発な地域を軸に対話を整理し、リパワリングペース、許認可タイムライン、系統接続のボトルネック、および現実的な年間追加容量に関する前提条件の検証に活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:15% |
| 中位層:51% | 部門・ユニットリーダー:25% |
| 中小規模プレイヤー:15% | マネージャー:60% |
市場規模算定と予測
中核となる規模算定にはトップダウンアプローチを採用しており、イタリアの風力設置ベースを公表設備容量系列から再構築し、インタビューで検証した竣工タイムライン、廃止、およびリパワリング転換を用いて調整している。また、地域別のサンプルプロジェクト積み上げ、タービン納入に関するチャネルチェック、および合計値の妥当性を確認するための定格別簡易ボリュームチェックなど、選択的なボトムアップ推計によって結果を検証している。
主要なモデル入力値には、年間設備容量追加量(GW)、グリーンフィールド建設に対するリパワリングの比率、平均タービンサイズの推移、系統接続のリードタイム、ならびにプロジェクトがパイプラインから運転段階へ移行する時期に影響するオークションおよび許認可カレンダーが含まれる。プロジェクトレベルの詳細が不完全な場合、観測された許認可期間および典型的な建設期間に基づく保守的なタイミングルールによってギャップを処理し、その後地元の専門家と再確認した。
予測にあたっては、シナリオ分析を活用することで、同一の需要シグナルを用いて想定追加量、許認可加速ケース、および系統接続遅延ケースを検証できるようにした。前提条件は一次回答者が計画していると述べた内容に整合させ、最終的な見通しが文書化された政策目標および建設ペースの制約と一致するようシナリオの幅を絞り込んだ。
データ検証と更新サイクル
検証は、独立した設備容量系列、プロジェクトパイプラインの妥当性チェック、ならびに発電パターンおよび既知の竣工波に対する差異レビューを通じた段階的なトライアンギュレーションによって実施した。数値に異常が見られた場合は、一度に一つの前提条件まで原因を遡り、そのギャップがタイミング、リパワリングの取り扱い、または系統接続の遅延に起因するものかどうかを確認するためのフォローアップコールを実施した。
承認前に、モデルアウトプットは計算ロジック、単位、および年次マッピングの一貫性を維持するため、複数ステップのアナリストレビューを経る。レポートは年次で更新され、重要なオークション、政策変更、または主要プロジェクトの意思決定が予想される建設計画を変化させた場合には中間更新が追加される。納品直前には、最新の公開情報および専門家から新たに受領した検証内容を反映するための最終確認を実施する。
Mordor Intelligenceのイタリア風力エネルギー市場規模と他の公表推計値との比較
イタリアの風力市場に関する公表推計値は、同一の国を対象としていても、基礎となる計測方法やタイミングの選択が必ずしも一致していないため、依然として差異が生じることがある。最大の乖離は通常、数値が設置設備容量、発電量、または価値代理指標のいずれを表しているかという点、ならびにリパワリングと廃止が各年においてどのように取り扱われているかという点から生じる。
運転中の系統接続設備容量を追跡し、インタビューチェックによってリパワリング転換を更新することで、Mordor Intelligenceはモデルをイタリアで実際に稼働しているものに結びつけ、初期段階のパイプラインを混入させたり、タービン交換サイクル中の銘板変更を二重計上したりることを回避している。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 13.33 GW(2025年) | |
| 業界データプロバイダーA | 13.33 ビリオン 米ドル(2023年) | より古いベースイヤーと高成長の建設ペースを使用しており、実際には必ずしも達成されない楽観的な許認可および系統接続タイミングが組み込まれる可能性がある。 |
| エネルギーデータパブリッシャーB | 11.87 ビリオン 米ドル(2022年) | 過去の累積設備容量および発電量テーブルを重視することが多いため、ヘッドライン数値が現在の竣工状況より遅れる可能性があり、運転中資産とパイプラインの区分が必ずしも明確に示されていない。 |
3つの参照値にわたる乖離は、主に年次の整合性と、リパワリングが純増として取り扱われているか、旧設備容量も除去するリプレースメント活動として取り扱われているかによって説明される。これらの境界条件の選択を明示し、プロジェクトのタイミングおよび系統制約に照らして確認することで、得られた規模はクライアントとの対話においても再現・説明が容易になる。
レポートで回答される主要設問
2026年のイタリアにおける風力設備容量はどれほどか?
イタリア風力エネルギー市場規模は2025年時点で13.33GWであり、年平均成長率3.02%の軌道に基づき2026年には13.73GWを超える見通しである。
2026年から2031年にかけてのイタリアの風力設備容量増加の年平均成長率予測はどれほどか?
設備容量は年平均成長率3.02%で拡大し、2031年までに総設備容量は15.94GWに達する見通しである。
最も成長が速い立地セグメントはどれか?
洋上設備が年平均成長率71.6%(2031年まで)で首位であり、浮体式基礎が深海の地中海資源を解放している。
企業PPAがイタリアの風力にとって重要な理由は何か?
PPAは長期的な収益の確実性を提供し、資金調達コストを引き下げ、ETS価格の上昇に伴い産業界の脱炭素化目標達成を支援する。
将来の風力成長に対する主な抑制要因は何か?
地域の許認可の遅延、系統混雑による出力抑制、タービンコストのインフレ、低コスト太陽光発電との激しい価格競争。
イタリアの風力セクターを支配する企業はどこか?
Enel Green Power、ERG、Edison、Renexia、RWEが設備容量の約59.30%を占めており、BlueFloat EnergyおよびMingYang Smart Energyは新興の洋上機会を狙っている。