
血小板リッチプラズマ市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.76 十億米ドル |
| 市場規模 (2031) | 1.39 十億米ドル |
| 成長率 (2026 - 2031) | 12.82 % |
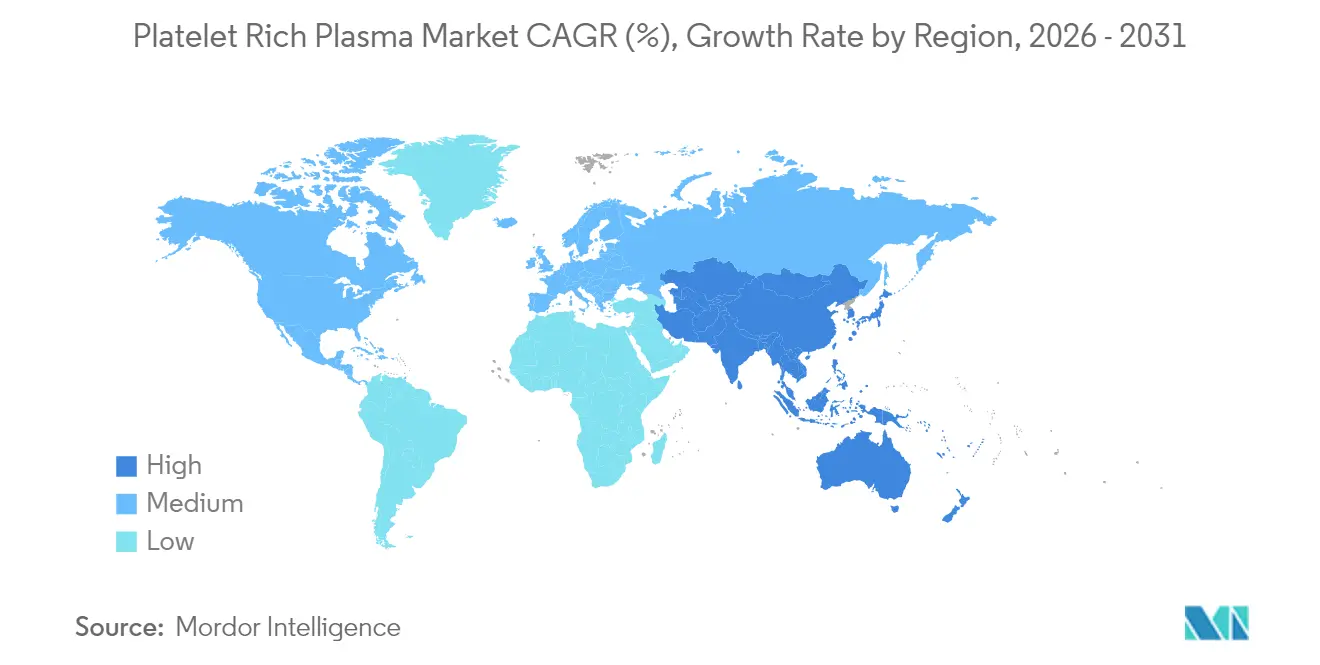
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
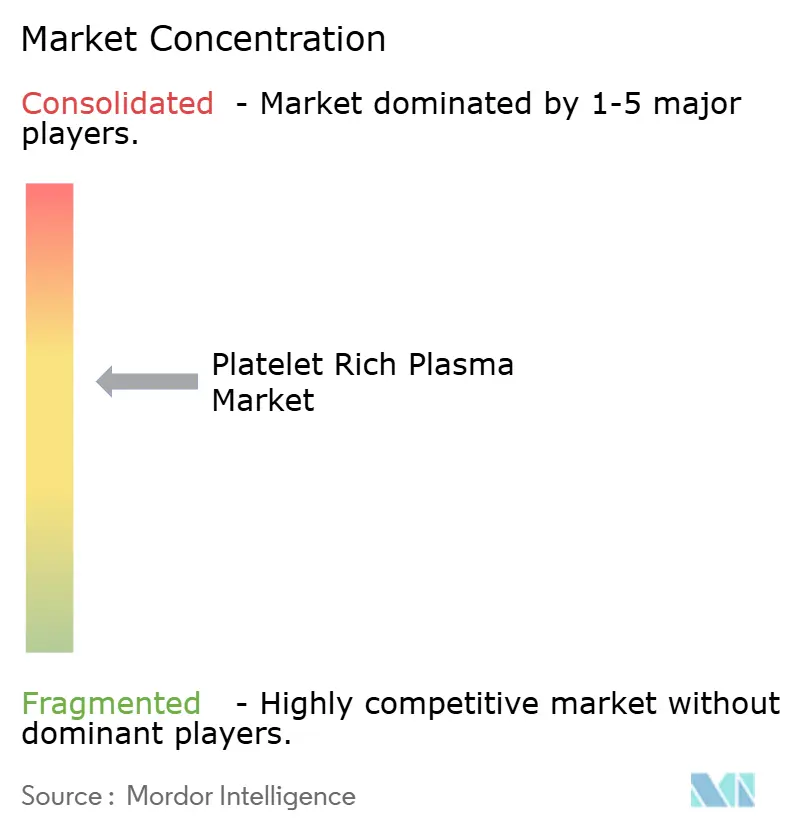
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる血小板リッチプラズマ市場分析
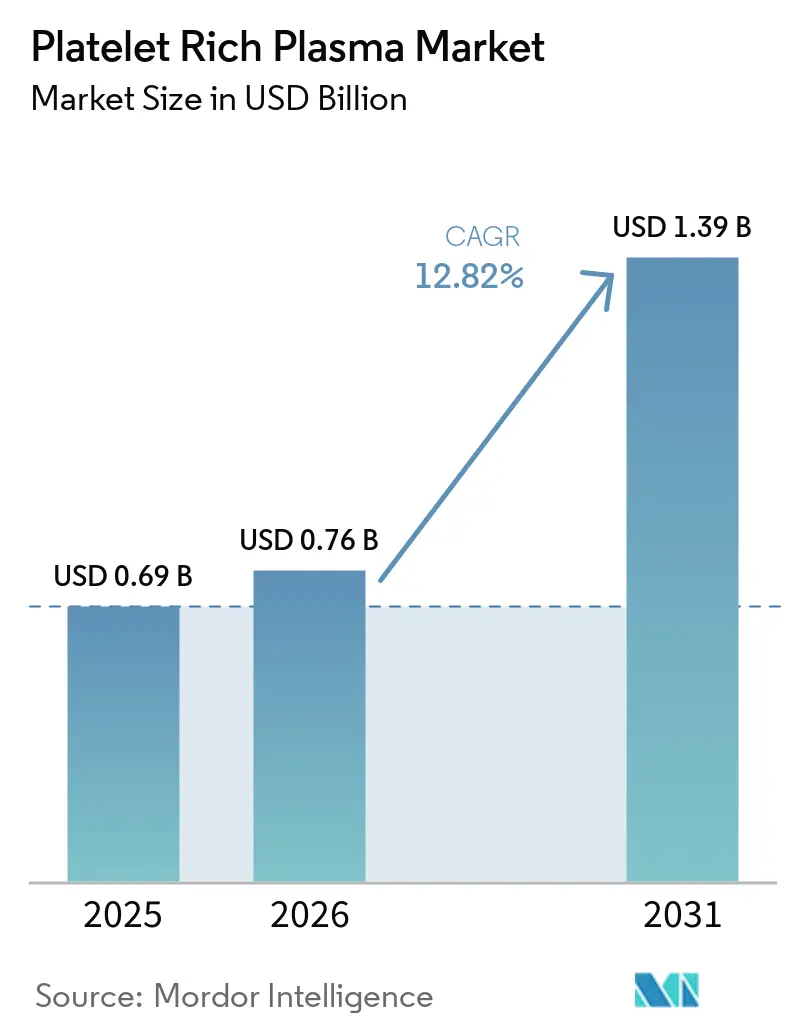
血小板リッチプラズマ市場規模は2025年に6.9億米ドルと評価され、2026年の7.6億米ドルから2031年には13.9億米ドルに達すると推定されており、予測期間(2026〜2031年)中のCAGRは12.82%です。病院が再生療法を外来設定へ移行し、自動化された調製システムがオペレーターのばらつきを排除し、整形外科・美容・歯科領域にわたって臨床エビデンスが拡大するにつれ、需要は加速しています。整形外科スポーツ医学が最も広い臨床的フットプリントを維持している一方、顔面若返り、毛、その他の美容用途が現在の成長ペースを牽引しています。企業はマイクロ流体遠心分離機とAIガイド分離アルゴリズムを組み合わせることで差別化を図り、自家プロトコルに関する規制の明確化がプロバイダーの信頼を維持しています。アジア太平洋地域の医療観光ブームと可処分所得の増加がグローバルな勢いを増幅させている一方、標準化のギャップと償還の制限がコスト敏感な市場での普及を抑制しています。
主要レポートのポイント
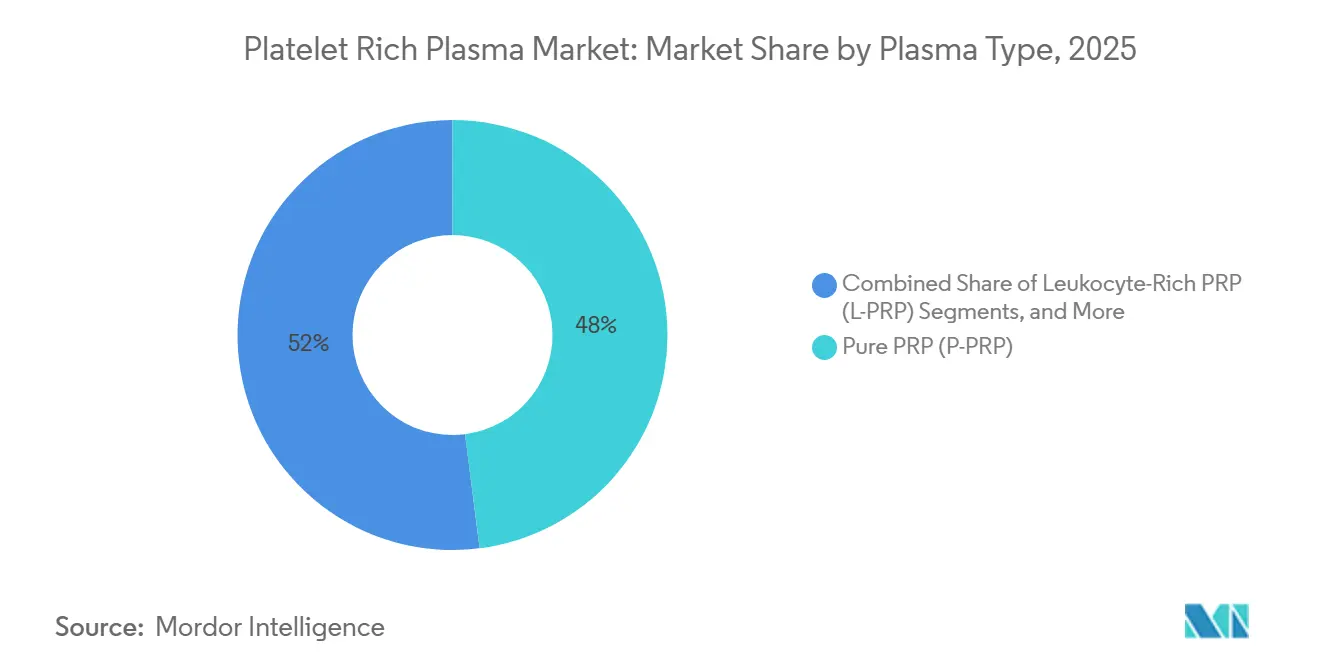
- 血漿タイプ別では、ピュアPRPが2025年に47.99%の収益シェアをリードし、一方で白血球リッチフィブリンは2031年にかけて14.11%のCAGRで最も急速な拡大が見込まれています。
- 用途別では、整形外科およびスポーツ医学が2025年の血小板リッチプラズマ市場シェアの36.76%を占めてトップとなり、美容・皮膚科的処置は2031年にかけて14.72%のCAGRで拡大すると予測されています。
- エンドユーザー別では、専門クリニックおよび外来クリニックが2025年の血小板リッチプラズマ市場規模の47.44%を占め、13.38%のCAGRで最も急速に成長しています。
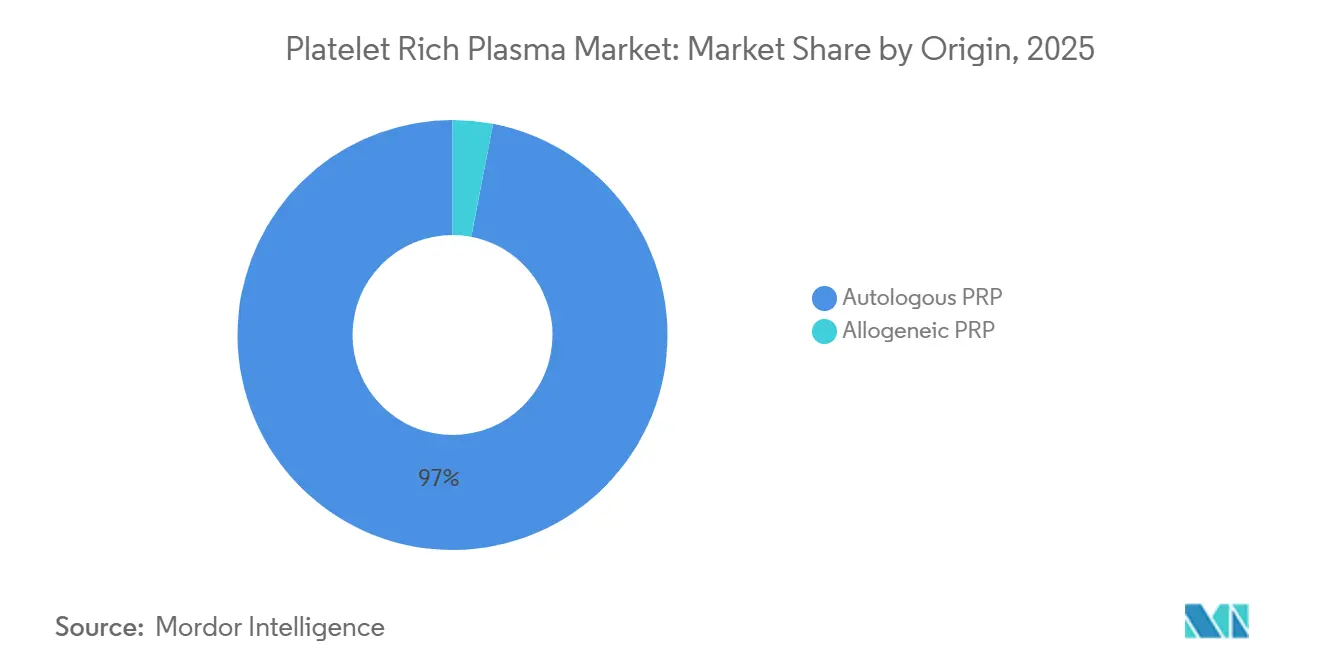
- 起源別では、自家製品が2025年収益の96.98%を占めていますが、標準化されたドナープロトコルの成熟に伴い、同種製品は16.42%という印象的なCAGRを記録しています。
- 地域別では、北米が2025年に40.25%のシェアを保持していますが、アジア太平洋地域は2031年にかけて最高の15.10%のCAGRを生み出すと予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スポーツ傷害・整形外科疾患の発生率の増加 | +2.8% | 北米、欧州、世界的な拡大 | 中期(2〜4年) |
| 美容・審美的処置件数の増加 | +3.2% | アジア太平洋地域、北米 | 短期(2年以内) |
| PRP調製システムにおける技術的進歩 | +2.1% | 先進市場での早期採用 | 長期(4年以上) |
| 高齢化人口による慢性筋骨格疾患の増加 | +2.5% | 世界の先進国経済 | 長期(4年以上) |
| PRP+補助的コンボプロトコルの急増 | +1.4% | 北米、欧州、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 病院から外来での自己血再生ケアへのシフト | +1.8% | 北米が先導 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スポーツ傷害・整形外科疾患の発生率の増加
エリートおよびアマチュアアスリートは腱・靭帯外傷に対する第一選択介入としてPRPを選ぶケースが増加しており、全米フットボールリーグのデータによると、2024年に従来の手術と比較して再生療法の使用が15%増加しています[1]。標準的なプロトコルは6週間にわたる3回の注射を含み、長期的な物理療法と比較して早期競技復帰と再受傷リスクの低減をもたらします。スポーツ統括団体は合成成長因子を禁止しながらPRPを引き続き承認しており、競技の公正性を保持しつつ自己血オプションへの需要を誘導しています。週末アスリートもこのシフトを反映し、慢性的な過使用傷害に対する最小侵襲の治療を追求しています。こうしたトレンドが合わさって、生物学的製剤を従来のケアへのコスト効果の高い補助として捉える整形外科クリニックに幅広い患者層を流入させることで、血小板リッチプラズマ市場を拡大しています。
美容・審美的処置件数の増加
審美医療はPRPをマイクロニードリング、レーザーリサーフェシング、および「ヴァンパイアフェイシャル」プロトコルに組み込んでおり、米国形成外科学会は2024年にPRPベースの美容セッションが47%急増したと報告しています[2]。若い消費者は予防的な皮膚若返りを選択し、発毛回復を求める層は合成インプラントよりも自己血オプションを支持しています。ソーシャルメディアや著名人の推薦が消費者の認知を広め、医療スパが大都市圏以外にも拡大できるようになっています。PRPは異物フィラーを使用せず「自然な」結果をもたらすという訴求により、プレミアム価格設定が受け入れられています。ただし、規制監督は市場によって異なり、治療の一貫性と施術者の認定資格を保護するための将来的な調和の必要性を示しています。
PRP調製システムにおける技術的進歩
自動化されたマイクロ流体遠心分離機は15分以内に標準化された血小板濃度を実現し、チェアタイムを短縮して患者スループットを向上させます。Terumo BCTのAI対応プラットフォームは各患者のヘマトクリット値に合わせてスピンパラメータを調整し、再現可能な投与量とより良い治療成果を確保します。統合された白血球フィルターにより、臨床医は適応症ごとに炎症プロファイルを調整できます。例えば、腱の治癒には白血球除去PRPを、創傷ケアには白血球リッチPRFを選択するといった使い分けが可能です。こうした進歩は生物学的製剤のばらつきに関する従来の懐疑論に対応し、保険者の信頼向上を支えています。機器ベンダーは現在、消耗品、ソフトウェア、およびトレーニングをサブスクリプションモデルにバンドルし、初期費用を低減することで、血小板リッチプラズマ市場を小規模クリニックへさらに拡大しています。
高齢化人口による慢性筋骨格疾患の増加
日本、米国、および西欧の人口は高齢化が進んでおり、変性関節疾患の有病率がそれと並行して上昇しています。高齢者は関節置換手術を延期または回避するために生物学的注射を好み、繰り返しの治療収益を生み出し、コスト相殺に関する支払者の議論を広げています。長寿トレンドはまた、抗老化スキンセラピーなどの選択的処置を後押しし、整形外科領域以外へのPRP需要を拡大しています。医療システムはPRPを、高齢者の高い外科的コストとリハビリ入院を軽減するための経路として位置づけ、機能改善と入院減少を評価するバリューベースケアイニシアチブの中にこの療法を位置づけています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 標準化された調製プロトコルの欠如 | -1.8% | 新興市場でより顕著 | 中期(2〜4年) |
| 高額自己負担コストと脆弱な償還 | -2.4% | 世界全体、開発途上国で深刻 | 短期(2年以内) |
| PRPクリニックに対するエビデンスに基づく精査の強化 | -1.2% | 北米・欧州 | 中期(2〜4年) |
| 無細胞生物学的製剤による競合的需要の侵食 | -0.9% | 先進市場が先行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
標準化された調製プロトコルの欠如
システマティックレビューでは40以上の調製方法が記録されており、それぞれ異なる血小板数と成長因子プロファイルを生み出し、再現性と支払者の受け入れを損なっています。機器の格差、スタッフのトレーニング不足、および一貫性のない白血球ろ過は、特に小規模またはリソース制約のあるクリニックにおいてばらつきを複合させています。FDAおよび国際学会は調和のとれたガイドラインを推進していますが、世界的な実施は規制の意図に遅れをとっています。プロトコルが収束するまで、保険者は多くのPRP用途を試験的なものと位置づけ、査読済み研究は比較可能な転帰データの集約に苦慮しています。この曖昧さが紹介の信頼性を低下させ、広範な臨床採用を遅らせ、複数の地域で血小板リッチプラズマ市場を抑制しています。
高額自己負担コストと脆弱な償還
典型的なPRP注射の費用は1セッションあたり500〜2,000米ドルであり、ほとんどの保険者はごく一部の整形外科適応症以外の治療を選択的なものとして分類し、患者への支払い責任を転嫁しています[3]。複数回のセッションが経済的負担を増幅させ、中間所得層における繰り返しの利用を制限しています。欧州の一部の医療制度は部分的に償還していますが、複数のアジア市場は完全に自己負担モデルに依存しています。プロバイダーはファイナンスプランやバンドル価格設定を試みていますが、新興国市場では負担可能性が依然として障壁となっています。エビデンスが政策変更を促さない限り、実証された臨床的優位性にもかかわらず、償還のギャップが市場浸透を制限するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
血漿タイプ別:
先進的なバリアントがイノベーションを牽引2025年、ピュアPRPは血小板リッチプラズマ市場の47.99%を占め、3.3億米ドルに相当しました。しかし、白血球リッチフィブリンの血小板リッチプラズマ市場規模は、臨床医が持続的な成長因子放出のために密なフィブリンマトリックスを活用することで、2026年から2031年にかけて14.11%のCAGRで拡大すると予測されています。整形外科専門医は炎症を最小限に抑えるために白血球貧乏製剤を好む一方、口腔外科医は骨移植の安定性を高めるためにL-PRFを採用しています。機器メーカーは、白血球含有量をオンデマンドで切り替えられるプログラム可能な遠心分離機で対応し、精密医療プロトコルを促進しています。先進PRFや注射可能PRFなどの新興代替品はニッチな用途に適合し、セグメントの深みを高め、システムサプイヤーの漸進的な収益を促進しています。
病院や歯科医院全体において、国際口腔顎顔面外科学会の比較研究は、従来の移植材料よりもL-PRFを使用した場合の骨とインプラントの接触率が高いことを記録しています。このデータにより、一部の欧州市場の保険会社が部分的な償還のパイロットを実施するよう促し、主流としての受け入れを示しています。一方、自家血小板溶解物と血漿ゲル誘導体は皮膚科および創傷ケアのニッチ市場に到達し、臨床医のツールキットを多様化しています。総じて、血漿タイプのスペクトルは治療の柔軟性を広げ、イノベーションパイプラインを活発に保ち、血小板リッチプラズマ市場の持続的な成長を支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


用途別:
美容が従来の階層を崩す整形外科およびスポーツ医学は2025年の血小板リッチプラズマ市場シェアの36.76%を占め、2.9億米ドルに相当しました。しかし、美容・皮膚科的処置は、メディカルスパの普及と低侵襲アンチエイジングオプションへの消費者需要に支えられ、2031年にかけて14.72%のCAGRで加速しています。美容処置向けの血小板リッチプラズマ市場規模は、若い世代が予防的な肌質改善や育毛ソリューションを求めるにつれ、2031年までに倍増すると予想されています。歯科および口腔顎顔面の適応症は、インプラントの骨結合および歯周再生におけるPRPの役割に牽引され、続いています。
眼科では、自家PRP点眼薬が重度のドライアイ症候群および角膜表面修復に対して注目を集め、米国眼科学会から臨床実践の支持を受けています。創傷ケアチームは術後治癒の促進と慢性潰瘍の閉鎖加速のためにPRPドレッシングを使用し、病院のコスト回避に関する支払者との議論を拡大しています。神経学および脊椎専門分野は探索的ながらも有望であり、椎間板性疼痛に対するPRP注射を評価する初期試験が進行中です。用途の多様性が収益源を安定させ、血小板リッチプラズマ市場を専門分野固有の減速から守っています。
エンドユーザー別:
専門クリニックが病院の優位性に挑む専門クリニックおよび外来クリニックは2025年の血小板リッチプラズマ市場規模の47.44%を占め、患者が短い待ち時間と透明な価格設定を選択するにつれ、13.38%のCAGRを追跡しています。ポータブルシステムにより、プロバイダーは集中型ラボから解放され、処置室で当日治療を提供できるようになっています。退役軍人保健局は2024年に外来再生療法において前年比40%の成長を記録し、機関としての信頼を強調しています。クリニックはソーシャルメディアマーケティングと複数回の注射をまとめたサブスクリプションモデルを活用し、リピートビジネスとコミュニティ紹介ループを育成しています。
学術研究センターは収益規模では小さいものの、エビデンスの生成とプロトコルの改良を推進しています。病院ネットワークは整形外科およびスポーツ医学ユニットをクリニックスタイルのスイートに再設計することで対応し、紹介トラフィックを維持し自費収益を獲得しています。機器ベンダーは変動する外来患者数に対応したリースプログラムを提供することでこのシフトを促進し、血小板リッチプラズマ市場への継続的な資本形成を確保しています。
起源別:
同種異系ソリューションが勢いを増す自家PRPは2025年に96.98%の収益シェアを占め、確立された安全性と規制上の優位性を反映しています。それにもかかわらず、同種PRPセグメントは、2024年のFDAの明確なガイダンスがドナースクリーニングおよび病原体検査への投資を触媒することで、16.42%のCAGRで成長すると予測されています。既製品ソリューションは調製時間を短縮し、即時介入が不可欠な救急部門やトラウマユニットにおいて重要な優位性をもたらします。品質保証されたドナーバッチはまた、現在の変動性への批判に対応する再現性を約束します。
米国の学術病院のパイロットプログラムは急性骨折ケアに対する同種PRPを評価しており、欧州のバイオテク企業は臨床グレードの量への製造スケールアップを進めています。集中生産によるコスト削減は、標準化された生物製剤の償還に対する支払者の意欲を解放し、競争力学を再定義する可能性があります。同種自家複合体は規制上のハードルにより依然としてニッチですが、血小板リッチプラズマ市場内のイノベーションを持続させる起源ベースの差別化における継続的な探索を例示しています。
地域分析
北米多血小板血漿市場
北米は2025年に多血小板血漿市場において2,700万米ドルの収益を創出し、強固な臨床研究ネットワーク、バイオロジクスに精通した保険支払者、および早期のFDA指針を活用することで40.25%のリードを維持した。米国のプロバイダーはPRPを関節鏡手術と組み合わせることで保険会社の受け入れを促進し、カナダの単一支払者制度は膝関節症注射を選択的にカバーしている。メキシコの国境を越えたクリニックは、スーツ傷害治療と美容施術を組み合わせた低コストパッケージを求める世界中の患者を引き付けており、医療ツーリズムが地域需要に与える影響を示している。
アジア太平洋多血小板血漿市場
アジア太平洋の多血小板血漿市場は15.10%のCAGRで成長し、世界最速となる見込みである。中国の2024年から2030年にかけての再生医療ロードマップはPRP研究センターへの資金を確保し、技術移転と国内デバイス製造を加速させている。日本の超高齢社会は股関節および膝関節置換術を遅らせるためにPRPを積極的に取り入れており、高齢者ケア費用を抑制する政府の取り組みと一致している。韓国の美容分野はPRPをKビューティーの人気レジメンに統合し、インドの総合病院は訪日医療観光客向けに整形外科PRPパッケージを提供することで外貨収入を強化し、国内普及を促進している。
欧州・中東・アフリカ多血小板血漿市場
欧州はEMAの統一ガイドラインおよびドイツと英国の研究センターが主導する複数の大規模無作為化比較試験の恩恵を受け、安定した勢いを維持している。ドイツとイタリアにおける特定の整形外科および歯科適応症への部分的な償還は、患者の経済的負担を軽減している。フランスとスペインでは美容目的の需要が高まっており、厳格な施術者研修義務が消費者の信頼を高めることで支えられている。中東・アフリカは依然として初期段階にあるものの魅力的な市場であり、湾岸協力会議加盟国の病院は高まるウェルネスツーリズムを活用するためにプレミアム遠心分離機を輸入し、南アフリカの民間クリニックはスポーツ傷害リハビリテーションにおけるPRPプロトコルの試験導入を進めている。

規制環境
米国では、PRP調製システムはFDAにより医療機器として規制され、一般的にクラスII規制の対象となり、市場参入は通常510(k)クリアランス経路を通じて行われる。機器のクリアランスは骨移植片の取り扱いなど特定の用途を明記することが多い一方、整形外科、スポーツ医学、美容、その他の専門分野における多くの下流の注射用途は臨床医の裁量のもとで実施され、製品表示、施設方針、支払者要件によって異なる。
欧州では、PRP関連機器・製品は医療機器規則(EU)2017/745のもとで運用されており、血液由来物質を組み込んだ機器構成は、補助医薬物質評価のために欧州医薬品庁(EMA)との通知機関協議を要する場合がある。これとは別に、ヒト由来物質としてのPRPは進化する品質・安全性要件によって形作られており、製造業者や提供者は、臨床間・研究間の比較可能性を支えるため、認知された特性評価の枠組み(例えば、自家PRPおよび関連ゲルの記述に関するASTMガイド)に文書を合わせる動きを強めている。
競争環境
市場集中度は中程度であり、整形外科大手のStrykerとZimmer Biometは既存顧客へのクロスセルを目的にPRPシステムをインプラントと組み合わせてバンドルしています。Terumo BCTとArthrexはAIベースの血小板最適化機能を搭載した自動遠心分離機によりポジションを強化し、再現可能な結果を求める病院をターゲットにしています。Harvest TechnologiesやEmCyteなどの専門企業はクローズドループカートリッジや審美クリニックに最適なマイクロボリュームキットを中心にイノベーションを進め、知的財産に基づく参入障壁を形成しています。
ホワイトスペースの機会は、標準化された同種異系製品、PRPとヒアルロン酸または幹細胞エクソソームを組み合わせたコンビネーションレジメン、および眼科などの専門ニッチ市場にあります。マイクロ流体チャネルおよび光学的血小板数センサーに関する特許出願は2024年に前年比18%急増しており、精密デバイスへの投資を反映しています。戦略的コラボレーションが生まれており、デバイスメーカーは高品質な試験データを生み出すために学術病院とパートナーシップを結び、製薬企業は創傷治癒薬ポートフォリオを補完する局所用PRPゲルを模索しています。競争上の成功は、規制コンプライアンス、エビデンス生成、および資本機器・消耗品・臨床トレーニングを組み合わせたサービスモデルを中心に展開しています。
血小板リッチプラズマ業界のリーダー企業
-
EmCyte Corporation
-
Johnson & Johnson(DePuy Synthes)
-
Arthrex Inc.
-
Zimmer Biomet
-
Globus Medical, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
多血小板血漿市場
- APEX Biologix
- Arthrex
- Celling Biosciences, Inc.
- Crown (Crown Aesthetics)
- Dr. PRP USA
- EmCyte
- ESTAR Medical Ltd
- Factor Medical, Inc.
- Fidia Farmaceutici
- Globus Medical
- Integrity PRP
- ISTO Biologics
- Johnson & Johnson
- Juventix Regenerative Medical, LLC
- Nuo Therapeutics, Inc.
- Regen Lab SA
- Royal Biologics (Vertical Spine LLC)
- Smith+Nephew plc
- T-Biotechnology
- Zimmer Biomet

市場機会と将来展望
主要なホワイトスペースは、広範な臨床採用と狭い機器表示との間に存在する。米国では、PRPシステムに対するいくつかのFDAクリアランスが骨移植片の取り扱いを重視する一方、腱、関節、皮膚科の注射などより高頻度の使用事例は、診療パターン、エビデンス創出、地域の払い戻しに依存する。このギャップは、文献で言及される40種類を超える調製方法間のばらつきを減らす標準化されたプロトコル、トレーニング、臨床データセットを通じて、企業が適応症サポートを拡大する余地を生み出し、支払者や専門学会にとっての比較可能性を向上させる。
自動化システムが15分未満で一貫した出力を提供し、ベンダーがソフトウェア、消耗品、トレーニングをクリニック向けモデルにまとめる中、標準化と再現性も商業的なてことなりつつある。自家PRP、血小板ゲル、全血ゲルの記述に関するASTMガイダンスを含む、特性評価と報告の調和に向けた取り組みは、測定可能な属性(血小板濃度、白血球プロファイル、投与量)を軸とした差別化を支え、歯科や創傷ケアのワークフロー向けの白血球リッチフィブリンなどの標的化した製剤を可能にする。需要面では、美容分野や外来クリニックにおける自己負担の設定が拡大しており、大規模医療システムにおける外来再生療法件数の増加を含む施設側の採用シグナルは、払い戻しが限定的な状況でも、プロトコル主導のより広範な普及への実務的な道筋を提供する。
Recent Industry Developments in 多血小板血漿市場
- 2026年7月:EmCyte Corporationが、PurePRP AspiraDome 120 mL 血小板濃縮システムを発表した。この発売により、より高容量の処理と吸引に特化した設計がPRPポートフォリオに加わり、再生医療や美容ワークフロー向けにより一貫した調製を求めるクリニックを支援する。
- 2025年1月:Smith+Nephewが、湿潤創傷環境を維持するための生体力学的ヘマトゲルとして位置付けられるCENTRIO血小板濃縮血漿システムを発表した。この動きは、調製・適用形式を特定の臨床現場に結び付けることで、PRPに隣接する創傷ケア分野における競争の激しさを広げた。
- 2024年12月:Illuminate PRPが、臨床使用向けに自家PRPを調製するポイントオブケア機器についてFDAクリアランスを取得した。このクリアランスは、外来診療における採用経路としての510(k)クリアランス済み調製システムの役割を強化し、米国における機器主導の標準化をさらに支援する。


多血小板血漿市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、臨床および研究環境における血小板リッチプラズマ(PRP)の調製と使用から生み出される収益を計上しています。実際には、患者自身の血液を処理して血小板を濃縮し、治癒または組織修復をサポートするものであり、これは医療および美容の両用途に反映されています。
対象外の範囲:血小板輸血製品および一般的な血液バンキングサービスは、PRP調製またはPRPベースの治療ではないため除外しています。
セグメンテーション概要
- 血漿タイプ別
- ピュアPRP(P-PRP)
- 白血球リッチPRP(L-PRP)
- ピュア血小板リッチフィブリン(P-PRF)
- 白血球リッチフィブリン(L-PRF)
- その他・先進バリアント(A-PRF、i-PRF)
- 用途別
- 整形外科・スポーツ医学
- 美容外科・皮膚科
- 歯科・口腔顎顔面外科
- 神経学・脊椎
- 心臓病学
- 眼科
- 創傷ケア・その他
- エンドユーザー別
- 病院
- 専門・外来クリニック
- 研究機関
- 起源別
- 自己血PRP
- 同種異系PRP
- 同種PRP(ホモロガスPRP)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋地域
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋地域
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、市場の計算を行う前に、PRPがどのように使用されているか、そして現実的な方法でどこに量を追跡できるかを理解することから始まります。デバイスクリアランスに関する米国FDAデータベース、臨床試験活動に関する米国国立医学図書館、医療システム指標に関するWHOおよ世界銀行、手術・支出の文脈に関するOECD医療統計などの公開ソースを参照しています。
また、一般的なPRPワークフローと典型的な臨床設定をマッピングするために、年次報告書、投資家向けプレゼンテーション、製品パンフレット、科学的出版物、および信頼できる医学会のページなどの資料もレビューしています。必要に応じて、企業財務・インテリジェンスおよび特許データベースへの有料サブスクリプションを使用し、活動レベルと製品ローンチをクロスチェックしています。このリストは網羅的ではなく、データ収集、検証、および明確化のために他の公開および有料ソースも使用しています。
一次インタビューおよびサーベイ
一次調査は、デスクソースでは明確に示せないこと、特に実際の普及状況、典型的な価格帯、および設定を超えてPRPがどのように購入・提供されるかを検証するために使用されます。アジア太平洋、欧州・中東・アフリカ、および南北アメリカ全域の臨床医、病院・クリニックの調達担当者、流通業者、および製品スペシャリストと対話し、最終的な合計値を定する前に前提条件を修正できるようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:13% | アジア太平洋:45% |
| 中位層:44% | 機能・ユニットリーダー:31% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:21% | マネージャー:56% | 南北アメリカ:25% |
市場規模算定と予測
モデルは、まず手術・治療の普及シグナルを使用して需要プールを再構築し、次にPRP調製および治療使用の典型的な価格ポイントを使用してその需要を価値に変換することで構築されています。整形外科およびスポーツ医学、美容・皮膚科用途、およびその他の臨床領域における対応可能な手術をマッピングし、続いて現実的なPRP普及率とリピート使用に対する調整を行うトップダウンアプローチを適用しています。
理論的なアウトプットのみにならないよう、主要なケア設定における推定量に乗じた治療あたりのサンプル価格など、選択的なボトムアップ近似値で裏付けています。インタビューのフィードバックが強い場合は、キットおよびシステムの動向に関するチャネルチェックも実施しています。モデルで使用される入力には、実際に使用されるPRPタイプの組み合わせ、関連専門分野における手術成長トレンド、患者あたりの平均治療回数、病院対クリニックで実施される手術の割合、および地域別の観察された価格変動が含まれます。
予測については、臨床エビデンス、償還の親和性、およびトレーニングの利用可能性が普及を加速または減速させる可能性を反映できるよう、シナリオ分析を使用しています。国レベルのデータが薄い場合は、専門家密度や医療支出などのプロキシ指標を使用してギャップを処理し、地域の専門家との再確認を通じてそれらの前提条件を検証しています。
データ検証と更新サイクル
検証は複数のパスで行われ、市場合計が実際に観察できるものと一致し続けるようにしています。手術トレンド、臨床試験の勢い、および価格・利用の報告された方向性などの独立したシグナルに対してモデルアウトプットを比較し、支持する指標と一致しない大きな跳躍を調査しています。
第二のアナリストが主要な前提条件と計算をレビューします。インタビューのフィードバックがデスクシグナルと矛盾する場合、または地域の外れ値が現れた場合に再接触が行われます。レポートは年次更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが可能な限り最新の見解を受け取れるよう最終的な納品前チェックが完了します。
Mordor Intelligenceの血小板リッチプラズマ市場推定値と他の公表推定値との比較
公表されているPRP市場規模がしばしば一致しないのは、トピック名が同一に見えても、基礎となる計算ルールが同じではないためです。違いは通常、PRP収益として何が含まれるか、どの年がベースとして扱われるか、および普及と価格設定がどのように将来に向けて予測されるかから生じます。
手術に連動した需要シグナルを追跡し、インタビューで普及と価格設定の入力を更新することで、Mordor IntelligenceはPRPの合計を、隣接する生物製剤やより広い再生ケア収益を混在させるのではなく、PRPが実際に使用されている場所に結びつけています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.3億米ドル(2025年) | |
| 業界出版社A | 8.5億米ドル(2024年) | より早いベース年を使用しており、より広いPRPソースとケア設定のセット含む可能性があり、より厳格なPRPのみの収益境界と比較した場合に開始値を引き上げる可能性があります。 |
| 産業調査グループB | 7.3億米ドル(2024年) | 異なる年にモデルを固定し、積極的な普及前提に基づく高い成長経路を適用しており、価格侵食と設定ミックスがどのように扱われるかについての可視性が限られています。 |
上記に示されたばらつきは、主に対象範囲の境界、ベース年の選択、および普及と平均価格設定がどの程度速く変化することが許容されるかによって説明されます。市場が明確な需要ドライバーから構築され、現実的な価格と利用範囲に照らして確認される場合、最終的な数値は計画の議論において繰り返し、擁護しやすい状態を維持します。


レポートで回答される主要な質問
血小板リッチプラズマ市場の現在の世界的な価値はいくらですか?
市場は2026年に7.6億米ドルに達しており、2031年までに13.9億米ドルに成長すると予測されています。
最も急速に拡大しているセグメントはどれですか?
美容・皮膚科的用途は2031年にかけて14.72%のCAGRで拡大しています。
自己血製品の優位性はどの程度ですか?
自家製剤は2025年の収益の96.98%を占めていましたが、同種オプションが勢いを増してます。
最も高い成長潜在性を持つ地域はどこですか?
アジア太平洋地域は2026年から2031年にかけて最速の15.10%のCAGRを記録すると予測されています。
調製技術はどのように進化していますか?
AIガイドマイクロ流体遠心分離機が現在15分以内に標準化された血小板濃度を実現し、臨床的信頼性を高めています。
現在の広範な普及を制限している要因は何ですか?
高額な自己負担コストと一貫性のない調製プロトコルが、より広い普及に対する主要な障壁として残っています。


 お客様のデータは安全であり、販売や共有は一切行われません。

