
Mordor Intelligenceによるマレーシアプラスチック市場分析
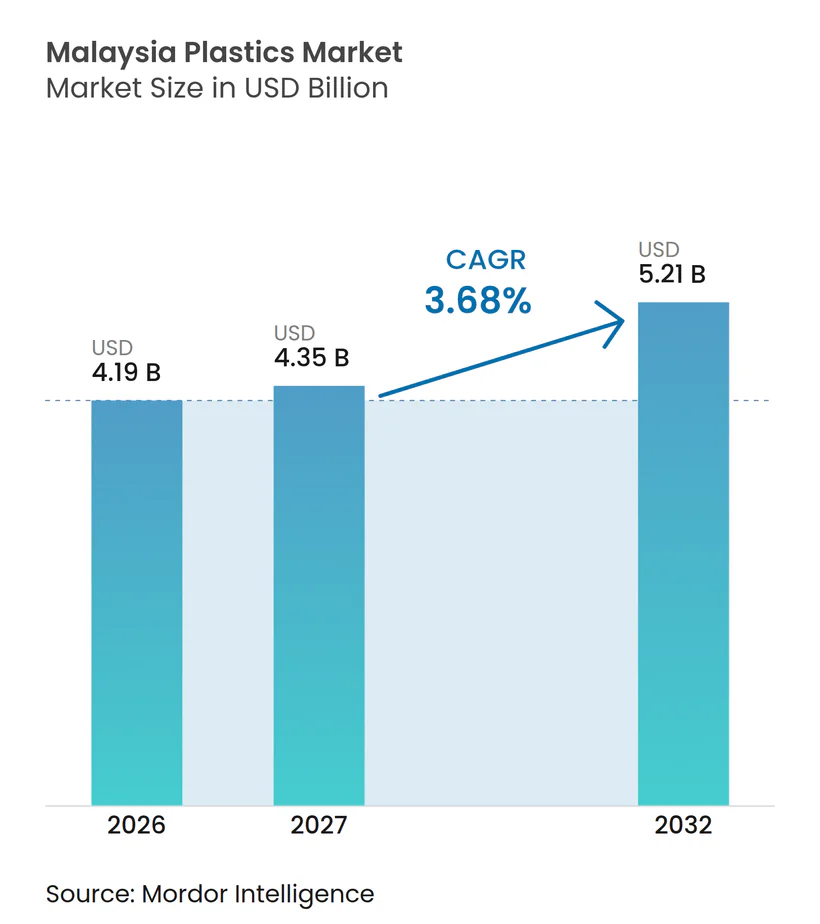
マレーシアプラスチック市場規模は、2026年の41.9億米ドル、2027年の43.5億米ドルから2032年には52.1億米ドルへと拡大し、2027年から2032年にかけてCAGR 3.68%を記録すると予測されています。
マレーシアでは食品生産と電子機器製造が素材需要を支えており、ブランドの循環経済プログラムがリサイクル含有量包装を後押ししています。2026年3月以降、西アジア争によりホルムズ海峡を経由する原料フローが混乱し、コンバーターのコスト負担が増大しました。税制優遇措置は適格な樹脂投資を支援できますが、特定の使い捨て形態に対する規制により、用途の選択が商業的に重要となっています。硬質・軟質包装の幅広い能力は、コンバーターが多様な形態の需要に対応する手段を提供します。食品・飲料包装向けにリサイクル含有量グレードの認定を取得できるサプライヤーは、規制の影響を受けるキャリーバッグ販路への依存を低減しながら、ブランド需要を取り込むことができます。
主要レポートのポイント
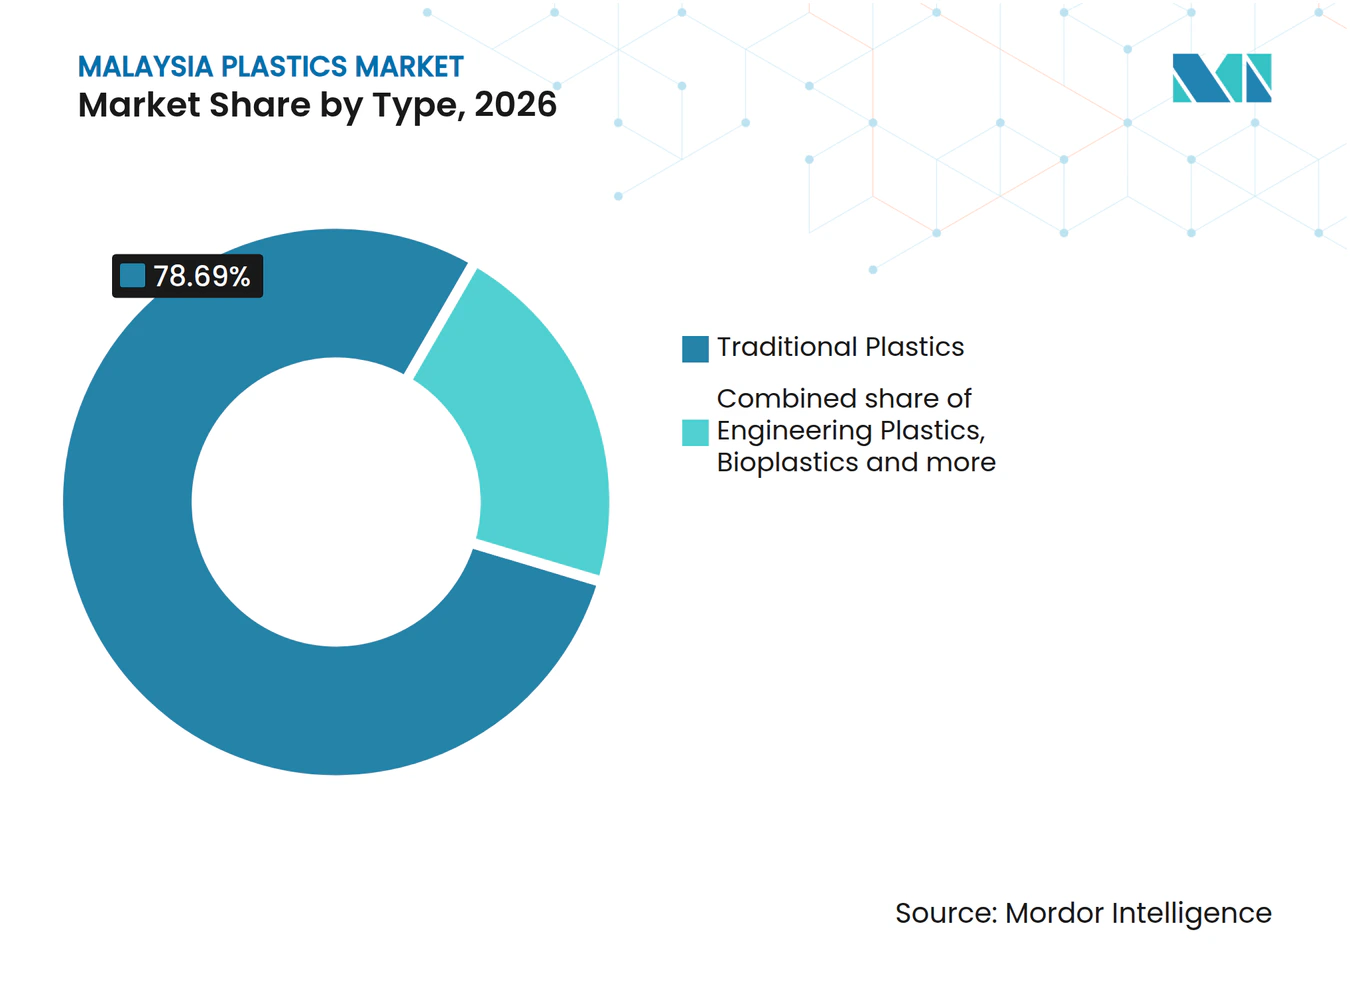
- タイプ別では、従来型プラスチックが2026年のマレーシアプラスチック市場シェアの78.69%を占め、バイオプラスチックは2027年から2032年にかけてCAGR 4.66%で最も速く成長すると予測されています。
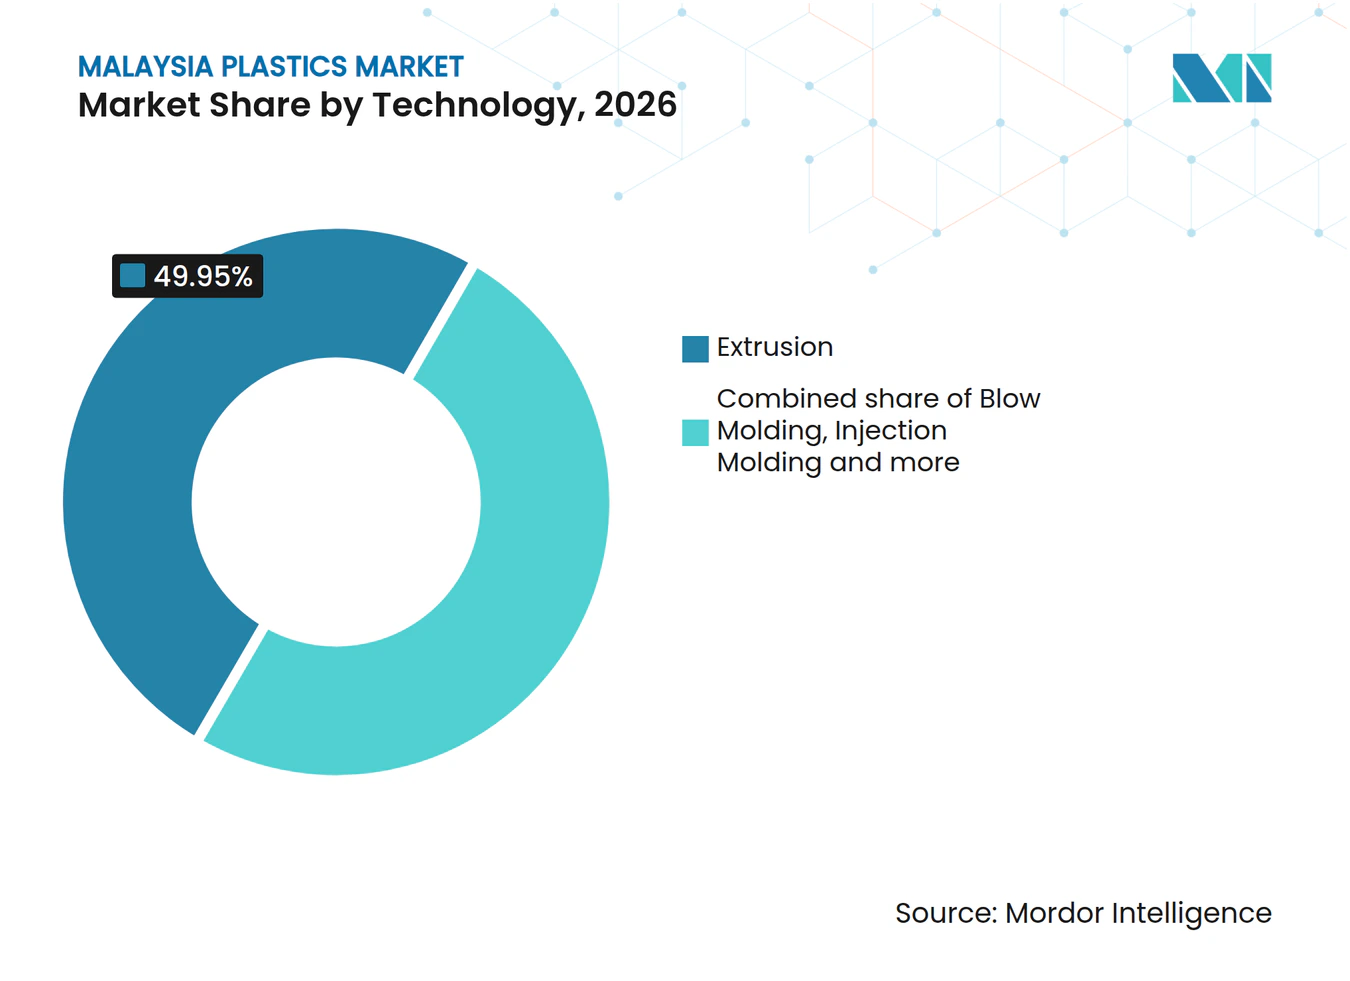
- 加工技術別では、押出成形が2026年のマレーシアプラスチック市場規模の49.95%を占め、ブロー成形が2027年から2032年にかけてCAGR 3.8%で最も速く成長すると予測されています。
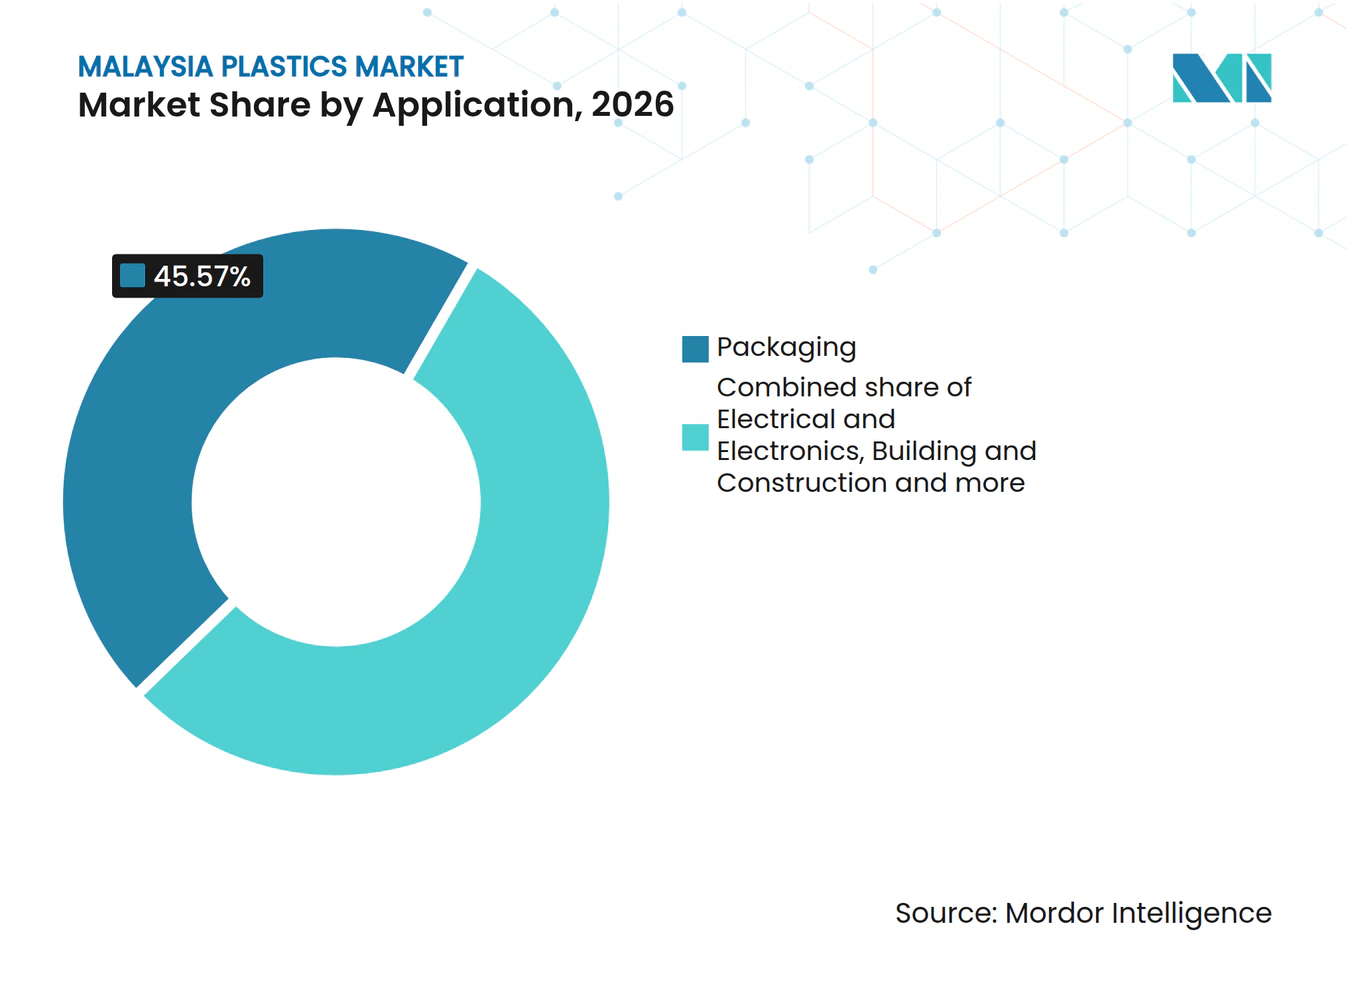
- 用途別では、包装が2026年の国内プラスチック材料支出の45.57%を占めてトップとなり、電気・電子セグメントが2027年から2032年にかけてCAGR 3.9%で最も速く成長すると予測されています。
- 地理的には、セランゴール州が最も広いコンバーター基盤を通じてトップに立っています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品・飲料包装からの需要増加 | +2% | 全国 | 短期(2年以内) |
| 電子機器製造エコシステムの成長 | +1.2% | 全国(ジョホールバルを含む) | 中期(2〜4年) |
| 石油化学川下部門に対する政府のインセンティブ | +1% | 全国 | 中期(2〜4年) |
| グローバルブランドによる循環経済へのコミットメント | +0.8% | 全国 | 中期(2〜4年) |
| 医療機器クラスターの拡大 | +0.4% | ペナン州の医療機器製造クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食品・飲料包装かの需要増加
パックサイズの変更は、食品生産者の売上成長以外にも素材サプライヤーに機会をもたらします。マレーシアの国内向け食品加工産業は、2026年8月に前年同月比6.9%の暫定売上高成長を記録し、7月の9.6%に続く結果となりました。[1] Fraser & Neave Holdings Bhdは、大容量・バリュー重視のオプションへの需要増加に対応するため、FY2025にF&N SEASONSの一部飲料向けに新たな380ミリリットルパックを発売しました。大容量バリュー重視の形態は、購買者の商業的課題を、許容できる包装コストでより多くの飲料を1パックに収めることへとシフトさせます。8月の数値が7月から低下したため、コンバーターにとってより持続的な機会は、食品生産者の売上成長だけでなく、大容量バリューパックなど食品生産者が選択する形態と価格にあります。
電子機器製造エコシステムの成長
マレーシアは2025年に電気・電子製造プロジェクトを245件承認し、2024年の153件から増加しました。[2] マレーシアのプラスチック産業は、グローバルな電子機器・電気自動車サプライチェーンに精密部品を供給しており、電子機器は同産業の主要な輸出貢献分野となっています。2025年9月、Scanfilはジョホールバルの電子機器・複合ボックスビルド施設の拡張を開業し、生産面積を約50%増加させました。同施設はSRXGlobalの一部であり、Scanfilは2024年10月に同社を買収しました。承認パイプラインと完成した拡張は、産業投資の異なる段階にわたる需要ポテンシャルを示しており、追加製造活動がいつ発展するかは実施状況によって決まります。精密部品メーカーにサービスを提供する樹脂サプライヤーは、電子機器を通じて需要エクスポージャーを多様化し、消費者包装のみへの依存から脱却して産業生産に素材供給を結びつけることができます。
石油化学川下部門に対する政府のインセンティブ
税制優遇措置は、追加素材がコンバーターに届く前に、適格な石油化学投資の経済性を改善できます。マレーシアの新インセンティブ枠組みは、2026年3月1日から石油製品および石油化学を含む製造申請を受け付けています。[3] 適格申請者は特別税率または投資税額控除のいずれかを選択しますが、この相互排他的な選択は基準と成果評価の対象となります。適格な樹脂プロジェクトにとって、潜在的な恩恵は支出を正当化するために素材価格を引き上げることなく投資をより魅力的にする可能性があります。実行された樹脂プロジェクトは、税制上の恩恵をコンバーター向けの追素材供給に転換し、生産と販売を通じてインセンティブを商業的に意義あるものにします。
グローバルブランドによる循環経済へのコミットメント
ブランドの循環経済プログラムは、総ポリマー消費量を単純に増加させるのではなく、素材需要をリサイクル樹脂へと転換させる可能性があります。ネスレマレーシアは2025年に、自主的な拡大生産者責任イニシアチブを通じて15,000メトリックトン以上の素材を回収し、そのうちプラスチックは11,000メトリックトン以上に上ったと報告しました。コカ・コーラマレーシアは、キャップとラベルを除き100%リサイクルプラスチックで作られた500ミリリットルボトルの飲料バリアントを3種類提供しています。回収活動と定義されたリサイクル含有量包装用途を合わせることで、素材サプライヤーは回収原料から代替樹脂まで、別々の商業的参入ポイントを得ることができます。この機会は、回収物を意図したパッケージに適した素材に転換することにかかっており、回収トン数だけでなく使用可能な樹脂産出量が商業的により重要となります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 環境への懸念と使い捨て禁止 | -0.6% | ペラ州の影響を受ける常設施設 | 中期(2〜4年) |
| 原料価格の変動 | -0.9% | 全国 | 短期(2年以内) |
| 高度なポリマー加工における技能格差 | -0.3% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
環境への懸念と使い捨て禁止
小売キャリーバッグへの規制は、他の包装用途が拡大している中でも特定の素材販路を失わせる可能性があります。ペラ州は2026年9月1日から、スーパーマーケットや薬局を含む影響を受ける常設施設に対し、使い捨てキャリーバッグの提供・使用を禁止しました。2026年10月17日時点では、地方当局はより厳格な執行の前に教育と啓発活動に注力していました。これらの施設にサービスを提供するサプライヤーにとって、禁止措置は実施当初が啓発重視であっても、キャリーバッグ能力の長期的な有用性を変えます。したがって、調整はコンバーターの規制対象形態へのエクスポージャーに依存し、多様な製品ポートフォリオはそれらのバッグに集中したものよりも脆弱性が低くなります教育主導の実施は即時の調整を和らげる可能性がありますが、影響を受けるサプライヤーは規制された販路を代替する商業的コストに直面します。
原料価格の変動
西アジア紛争は2026年3月からホルムズ海峡を経由する原油および石油化学原料フローを混乱させました。2026年4月17日までに、マレーシアプラスチック製造業者協会(MPMA)会長のCheah Chee Chon氏は、マレーシアのメーカーが以前の約800〜900米ドルと比較して1メトリックトンあたり1,500米ドルを超える樹脂価格に直面していると報告しました。同氏はまた、1メトリックトンあたり最大250米ドルのサプライヤー追加料金も報告しました。このような値上がりは、変わらない素材量に必要な現金を増加させ、支出増加が消費強化の指標として不適切となります。コンバーターにとって、商業的なエクスポージャーは引用された樹脂価格を超えて供給への追加料金にまで及びます。これらのコストを回収できるまで、生産量を維持するには収益の対応する改善なしにより多くの運転資本が必要となる場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
従来型の規模と特殊素材の成長従来型プラスチックは2026年のマレーシアプラスチック市場規模の78.69%を占めました。LOTTE Chemical Titanのマレーシアポリエチレン工場は、PE1で年間22万メトリックトン、PE2で23万メトリックトン、PE3で11万5,000メトリックトンの名目年間能力を有しています。PE1とPE3は高密度ポリエチレンを、PE2は低密度ポリエチレンを生産しています。これらの施設は確立されたポリエチレン供給の規模を示しており、より小さな素材カテゴリーを実質的な既存設備と並置しています。
バイオプラスチックは最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 4.66%を記録すると予測されています。Zantat Holdings Berhadは2026年上半期のバイオプラスチックセグメントの収益が2025年上半期より増加したと報告しました。Zantatの子会社Zanecoは2025年8月にマレーシアでEarthyaコンポスタブルバッグを発売し、Shopeeと全国のHealth Lane Family Pharmaciesを通じて提供し、その製品に消費者小売ルートを与えました。エンジニアリングプラスチックは別の産業ルートを担っており、マレーシアの自動車セクターは国内車両生産において軽量グレードの使用を増やしています。これらの特殊素材全体の成長は、従来型樹脂を支える生産規模を置き換えるずっと前に、サプライヤーの製品ミックスを変える可能性があります。


注記: 全セグメントのシェアはレポート購入後に入手可能
技術別:
フィルム変換の規模とコンテナの拡大押出成形は2026年のマレーシアプラスチック市場シェアの49.95%を占めました。BP Plasticsは、ジョホール州Sri Gading工業団地の2施設で月間合計8,500メトリックトンの能力を有し、キャストストレッチフィルムとブローフィルム共押出成形の能力を備えています。このフットプリントは、フィルムコンバーターが単一の狭い用途に依存するのではなく、関連する加工ルート全体で実質的な素材スループットを支援できることを示しています。最大セグメントの商業的な重みは、したがって確立されたコンバーター事業内での素材使用に依存しており、ライン能力とフィルム要件のミックスがその産業基盤にサービスを提供するサプライヤーの機会を形成します。
ブロー成形は最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 3.8%の予測を持ちます。2025年、Ansoon Superiorはペラ州プシンに移転し、床面積を38,781平方フィートから91,864平方フィートに拡大し、押出ブロー成形能力を2倍以上に増やしました。この完成した拡張は、成長ポテンシャルを追加のボトル・ジャー製造能力に結びつけます。射出成形は産業、医療技術および消費財部品において別の役割を担っており、2025年11月21日のGe-Shen Corporation Berhad子会社PolyplasのPenang工場開設によって示されています。素材サプライヤーは結果として、中空容器の拡大と精密部品生産において異なる商業的課題に直面し、均一な技術戦略よりもプロセス固有の用途がより有用となります。

注記: 全セメントのシェアはレポート購入後に入手可能
用途別:
包装の幅広さと電子機器の勢い包装は用途別で最大のセグメントであり、2026年の国内プラスチック材料支出の45.57%を占めました。食品・飲料、日用消費財、電子商取引がマレーシアの川下プラスチック包装産業の需要を支えています。マレーシア投資開発庁(MIDA)もまた、包装をマレーシアのプラスチック産業からの輸出を牽引するセクターの一つとして特定しています。包装コンバーターにサービスを提供する樹脂サプライヤーは、結果として複数の購買チャネルにリーチし、海外需要への間接的なエクスポージャーを得ることができ、国内消費者支出はそれらの顧客ニーズへの影響の一つに過ぎません。
電気・電子は用途別で最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 3.9%の予測を持ちます。マレーシアの電気・電子機器サブセクターは2026年8月に前年同月比22.6%の暫定売上高成長を記録し、7月の17.8%と比較されました。マレーシア統計局(DOSM)もまた、2026年8月のマレーシア製造業産出増加に貢献したサブセクターの中で電気・電子製品を17.0%として挙げ、生産側の数値を加えました。建設・建築はPVC配管とケーブル絶縁材を通じて別のルートを提供しており、MIDAはマレーシアでの安定した需要を特定しています。サプライヤーは電子機器グレードとPVC配管・ケーブル絶縁材グレードを組み合わせ、8月の強い電子機器売上成長と安定した建設需要を組み合わせることで、一つの購買サイクルへの依存を低減できます。
注記: 全セグメントのシェアはレポート購入後に入手可能
地理的分析
セランゴール州プラスチック市場
セランゴール州はコンバーター基盤の幅広さを通じて地理的市場をリードしていま。2026年7月、Ekonusaは倉庫を含むシャーアラムの既存施設が完全に稼働していると述べました。同社は肥料やシャンプー包装を含む産業用・消費財向けのプラスチックボトルとバケツを生産しています。このミックスは素材サプライヤーに、異なる包装用途にサービスを提供するコンバーターを通じて産業用・家庭用製品需要へのエクスポージャーを与えます。完全稼働はまた、その操業基盤からの追加素材需要が能力増強または製品ミックスの変更に依存することを意味し、確立された顧客基盤を即時の数量余裕から切り離します。
主要州の外では、樹脂サプライヤーがリーチできるコンバーター顧客のタイプから地域差が生じます。Formula Lab (M) Sdn Bhdは、製薬、潤滑油、化学品、化粧品、食品・飲料産業向けにジョホールバルでボトル、キャップ、クロージャーを製造しています。サラワク州では、Hwa Khoon Plastic Industries Sdn Bhdがクチン施設でストレッチフィルム、シュリンクフィルム、重量物袋を含む産業用包装を生産しています。ジョホールの例は消費者用・産業用容器にまたがり、サラワクの例は産業用フィルムを中心としており、同じ広い包装用途の中で異なる素材供給機会を生み出しています。
テレンガヌ州は産業部品製造を加えており、DD Plastic Sdn Bhdがクママンで石油・ガス、電気、医療、自動車用途向けにポリエチレン重量物フィルムと射出成形部品を製造しています。マラッカ州では、Packermannが押出成形と熱成形を使用してカップ、蓋、容器、トレーを生産しています。クアラルンプールは、Sumikeng (M) Sdn Bhdを通じてポリマー流通機能を担っており、同社はそこに営業所を持ち、地域生産者の代理店・販売店として機能しています。これらの役割は製造拠点をコンバーターがグレードを入手する商業チャネルから切り離します。樹脂サプライヤーは、したがって流通関係を通じて地域的なリーチを開発しながら、その素材を消費する特定の部品・包装事業の周辺に技術サポートを配置することができます。
規制の枠組みと見通し
この表は、使い捨てキャリーバッグコンバーターにサービスを提供する樹脂サプライヤーの観点から選択された管轄区域を比較しています。2026年2月、天然資源・環境持続可能性省(NRES)は州によって異なるキャリーバッグ規制を報告し、商業的影響において地域の実施が中心的な役割を果たすことを示しました。セランゴール州の2025年3月の行政指示は政府施設に関するものであり、ペナン州の比較はスベラン・プライでの発表された規制に焦点を当てています。この観点は、一般的な製造魅力よりも特定のキャリーバッグ販路への継続的なアクセスに最大の重みを置いています。
規制表
| 決定要因 | マレーシア | セランゴール州 | ペナン州 |
|---|---|---|---|
| 主要機関 | NRESおよび州政府 | 州長官室および地方当局 | スベラン・プライ市議会 |
| 主要な手段または方向性 | 2026年1月開始の州採択を条件としたキャリーバッグ協定 | 2025年3月の政府施設指示;2026年9月の小売課金条例草案 | 2026年9月からのキャリーバッグ禁止発表;2026年10月からの執行予定 |
| 商業的影響 | キャリーバッグ最終用途への地域的に決定されたアクセス | 州機関が政府施設での使い捨てプラスチック回避を指示;小売課金執行の提案 | スベラン・プライの指定施設での無料・有料バグ供給への発表された規制 |
| 現在の政策魅力度 | 中 | 中 | 低 |
| 政策魅力度の将来の方向性 | 強化 | 強化 | 強化 |
| 情報源: Mordor Intelligence | |||
国家の「中」評価と「強化」方向性は、2026年1月1日から州採択と方法を条件としてキャリーバッグ禁止を開始する2025年4月の協議会合意を反映しています。セランゴール州の「中」評価は政府施設の範囲を反映しており、2026年9月の小売執行条例草案は承認されれば「強化」を支持します。ペナン州の「低」評価は、2026年10月1日からの執行を予定した通知のあったスベラン・プライ禁止を反映しています。2026年6月9日と7月21日のペナン州の枠組み協議は、その地域執行ステップに広範な政策設計プロセスを加え、「強化」の判断を強化しています。
バリューチェーンの段階
バリューチェーンはマレーシアにおけるバージン樹脂生産、フィルム変換、リサイクル素材再生を比較しています。LOTTE Chemical Titanは高密度、低密度、線状低密度ポリエチレンを生産し、これらの樹脂ファミリーにわたる国内生産基盤を確立しています。樹脂サプライヤーは素材販売から収益を得る一方、コンバーターは素材を用途固有の製品に変換することで別の製造リターンを得ます。リサイクルは廃棄物ベースの素材を供給段階に戻し、加工能力が素材販売リターンを得られる別のポイントを生み出します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| バージン樹脂生産 | LOTTE Chemical Titanなどのポリエチレン生産者 | 樹脂販売 | 変換要件への樹脂グレードの適合 | 意図したプロセスに適したグレードの認定 |
| フィルム変換 | BP Plastics Holding Bhdなどのポリエチレンフィルムコンバーター | カスタマイズされたフィルム販売 | 用途固有のフィルム要件への対応 | 生産拡大前に仕様を合意 |
| リサイクル素材再生 | MJ MATERIALなどのリサイクル樹脂メーカー | リサイクル素材販売 | 回収素材品質の一貫性 | 選別とポリマー加工管理の適用 |
| 情報源: Mordor Intelligence | ||||
BP PlasticsのブローPEフィルム部門は産業用包装向けにカスタマイズされたフィルムを生産しており、変換が用途適合を通じて価値を得る方法を示しています。MJ MATERIALは廃棄プラスチックを使用しマレーシアでリサイクルプラスチック素材を開発・製造し、回収された投入物に素材供給への還流ルートを与えています。コニカミノルタは2026年2月に、リサイクルプラスチック需要の増加が廃棄プラスチック調達を不安定化させ価格を引き上げたと報告し、原料確保がリサイクル素材販売拡大の制約となっていることを示しました。
競合環境
市場集中度
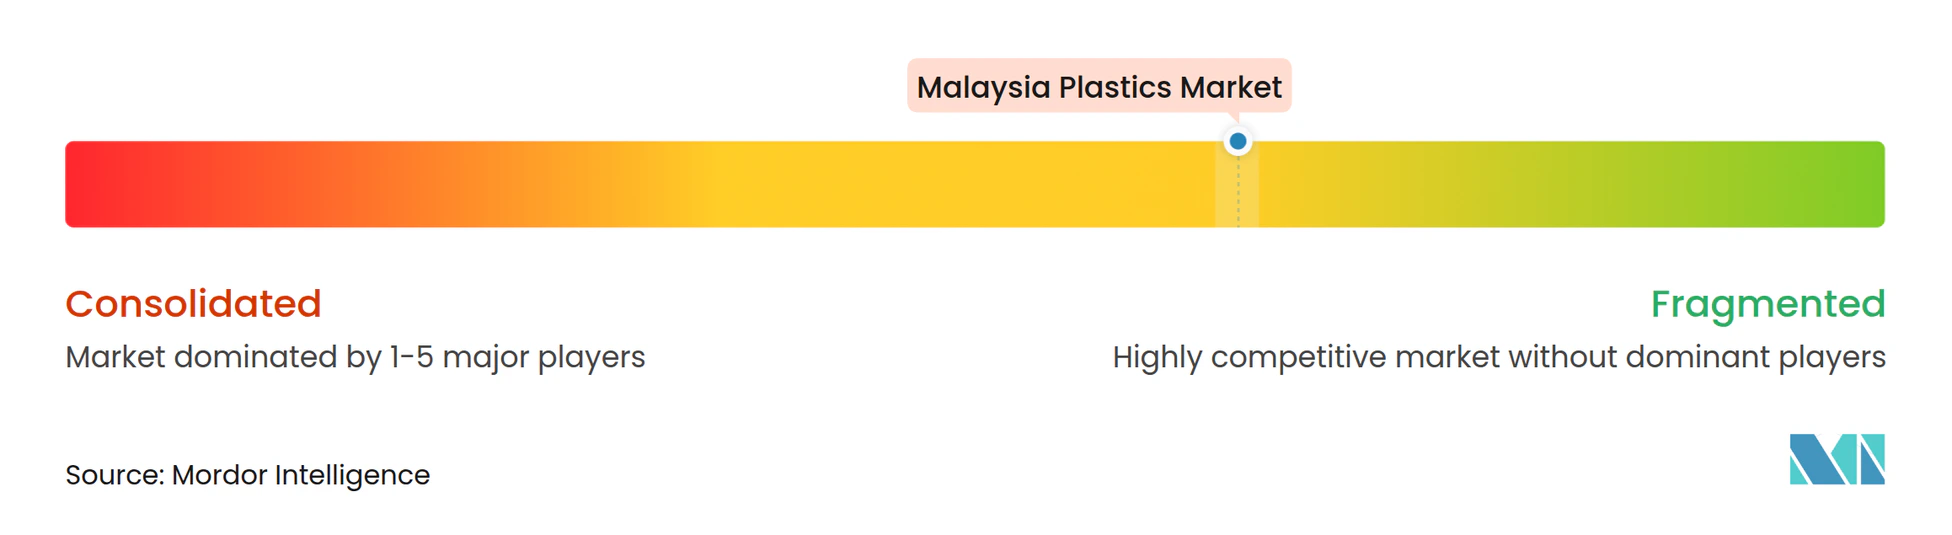
競争は素材生産と特殊包装変換にわたって中程度に分散しており、異なるビジネスモデルが企業のプラスチック産業へのサービス提供方法を形成しています。主要参加者には、BP Plastics Holding Bhd、LOTTE CHEMICAL TITAN HOLDING BERHAD、Polyplastics Co., Ltd.の事業移管後のDaicel Corporation、Scientex Berhad、SLP RESOURCES BERHADが含まれます。この移管は2026年4月1日に発効し、DaicelのグループにはマレーシアのPolyplastics Asia Pacific Sdn Bhdが含まれます。BP Plasticsの事業は軟質包装を製造する一方、LOTTE Chemical Titanはオレフィンとポリオレフィンを生産しており、これらの企業を素材消費の異なる側に置き、その競争的影響に異なる商業的基盤を与えています。
FY2025に、Scientex PackagingはHiro Food Packages Manufacturingへの出資比率を30%から70%に引き上げ、軟質包装と並んでScientex Berhadの補完的な硬質包装能力を強化しました。両形態を使用する顧客にとって、その組み合わせは一つの企業グループが対応する包装要件を広げ、ポートフォリオカバレッジを差別化の源泉とします。SLP RESOURCES BERHADは、グループ事業が押出成形を使用してカスタマイズされたプラスチックバッグ、シーティング、フィルムを生産する持株会社です。より広い形態カバレッジと用途固有の変換を合わせると、これらの企業がそれらにサービスを提供する素材生産事業の規模と並んで、顧客ソリューションの範囲を通じて競争できることが示されます。
SLP Resources Berhadのグループは2025年にISCC認証を取得しました。この認証はカスタマイズされた包装活動と並置され、保証と変換能力を同じサプライヤー比較に持ち込みます。2026年10月9日に報告された国会への書面回答において、マレーシアの住宅・地方政府省は包装廃棄物の拡大生産者責任(EPR)が2026年の自主的実施に向けて開発中であると述べました。義務的実施は関連法制を条件として2030年を目標とし、生産者責任は回収、リカバリー、リサイクルを包含します。この方向性はコンバーターに回収重視の包装提案を開発する理由を与え、カスタマイズされた生産能力を生産者の将来の廃棄物管理責任に結びつけます。
マレーシアプラスチック産業リーダー
-
BP Plastics Holding Bhd
-
LOTTE CHEMICAL TITAN HOLDING BERHAD
-
Polyplastics Co., Ltd.
-
Scientex Berhad
-
SLP RESOURCES BERHAD
- 注:主要企業の掲載順は順位を示すものではありません。
マレーシアプラスチック市場 このレポートでカバーされる企業
- Behn Meyer
- BP Plastics Holding Bhd
- Commercial Plastic Industries Sdn Bhd
- CYL Corporation
- Ee-Lian Enterprise (M) Sdn. Bhd.
- Fu Fong Plastic Industries Sdn Bhd
- Guppy Group
- HICOM-Teck See
- Lam Seng Plastics Industries Sdn Bhd
- LOTTE CHEMICAL TITAN HOLDING BERHAD
- Malayan Electro-Chemical Industry Co. Sdn Bhd
- Meditop International
- Megafoam Containers Enterprise Sdn Bhd (MEGAFOAM)
- Metro Plastic Manufacturer Sdn. Bhd.
- Polyplastics Co., Ltd.
- Sanko Plastics (M) Sdn Bhd
- Scientex Berhad
- SLP RESOURCES BERHAD
- Teck See Plastic Sdn Bhd (TSP)
- TORAY INDUSTRIES, INC.
市場参加者にとっての主要な機会
この機会は、マレーシアの包装・産業コンバーター向けの素材供給戦略を比較しています。MIDAは2025年に115件のプラスチック製品プロジェクトを承認し、樹脂・プラスチック素材の潜在的な川下購買基盤を特定しました。製造インセンティブ枠組みの国内サプライチェーン連携と持続可能性への重点は、地域素材能力を開発する2026年の政策的理由を加えます。これらの前提は用途主導の提案を支持しており、商業化はプロジェクトと素材供給が発展するにつれて実際のコンバーター要件に依存します。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 食品グレードリサイクルPET素材 | 2026年5月20日に年間能力5万メトリックトンと発表されたマラッカ施設が開発中と報告 | 食品・飲料包装コンバーター | 選択された包装用途向けに樹脂を認定 | パッケージ固有の素材要件への対応 | FE Green PET (M) Sdn Bhd(Far Eastern New Centuryの一部) |
| 国内コンパウンドエンジニアリング素材 | 2026年の国内連携インセンティブと輸入高性能エンジニアリングプラスチックへの依存 | 電子機器、自動車、電気コンバーター | 定義された最終用途要件に適合したコンパウンドを開発 | 高性能素材の認定 | Colour Image Plastic Compound Sdn Bhd |
| プロセス適合ポリエチレン供給 | 2025年のプラスチック製品承認と2026年の国内サプライチェーンインセンティブ | ポリエチレンコンバーター | 国内樹脂グレードを変換プロセスに適合 | プロジェクト実施とグレード適合 | LOTTE Chemical Titan |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、MIDAが輸入高性能エンジニアリングプラスチックに依存していると説明する産業における用途固有の素材ローカライゼーションです。Colour Image Plastic Compoundは電子機器、自動車、電気、建設産業向けにエンジニアリングプラスチックコンパウンドを製造し、地域のコンパウンド能力を提供しています。コンパウンディングは、同一企業がベースポリマー製造のすべての段階を再現することを要求せずに、用途固有の素材価値を獲得できます。
最近の産業開発事情 マレーシアプラスチック市場
- 2026年9月:スーパーマーケットや薬局を含む影響を受ける常設施設での使い捨てキャリーバッグの提供・使用を禁止するペラ州の規制が9月1日に発効しました。10月17日時点では、地方当局はより厳格な執行の前に教育に注力していました。
- 2026年7月:マレーシア国家経済行動評議会が投資・貿易・産業省と経済省に対し、競合国との原材料コスト差を含む川下メーカーの構造的コストと競争力に関するマレーシアプラスチック製造業者協会の提案を検討するよう指示しました。この検討は、より広い産業チェーン、財政バランス、長期的な国家経済競争力を考慮することとされていました。
- 20265月:Invest Melakaは、Far Eastern New Century Groupの子会社であるFE Green PET (M) Sdn. Bhd.が、年間能力5万メトリックトンと発表されたマラッカの食品グレードリサイクルPET施設を開発中であると報告しました。
マレーシアプラスチック市場 レポートの範囲と調査方法論
市場定義と対象範囲
マレーシアプラスチック市場は、マレーシアで消費されるプラスチックポリマー樹脂およびプラスチック素材への年間支出を測定します。コンバーターおよび直接エンドユーザーに供給された素材を評価し、輸入を加算し輸出を控除します。
スコープの除外:独立したリサイクルプラスチックスクラップ取引、上流の石油化学原料、完成品の変換プラスチック製品、プラスチックが軽微な構成要素に過ぎない完成非プラスチック製品、およびマレーシアから輸出またはマレーシア国外での消費向けに販売される樹脂またはプラスチック素材は除外されます。
セグメンテーション概要
- タイプ別
- 従来型プラスチック
- エンジニアリングプラスチック
- バイオプラスチック
- 技術別
- ブロー成形
- 押出成形
- 射出成形
- その他の技術
- 用途別
- 包装
- 電気・電子
- 建設・建築
- 自動車・輸送
- 家庭用品
- 家具・寝具
- その他の用途
データソース、市場規模算定、および検証
デスクリサーチ
マレーシア統計局の製造業リリースなどの例示的な公開ソースは産業活動の追跡に役立ち、米国商務省のマレーシアプラスチック産業プロファイルは川下用途の情報を提供し、マレーシア石油化学協会のマレーシア石油化学国別レポートは樹脂供給、貿易、生産の分析を支援します。世界銀行のマレーシアプラスチック循環経済研究はリサイクル素材とバリューチェーン状況に関する証拠を加え、税関・貿易統計は国内供給と輸出の照合に役立ちます。
企業の年次報告書、規制通知、投資家向け資料、信頼性の高いマレーシアのビジネス報道は、能力、製品ミックス、投資、需要状況に関する補足的な証拠を提供します。これらのソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューと調査
マレーシアの樹脂生産者、コンパウンダー、販売業者、コンバーター、素材購買者との構造化インタビューは、取引価格、素材フロー、最終用途需要、リサイクル含有量グレードの取り扱いを明確にします。商業、調達、業務リーダーとのインタビューは二次的な調査結果を検証し、供給、貿易、用途データのギャップを特定し、矛盾または欠落した入力は独立したソースと照合し、関連する回答者にフォローアップします。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | 最高経営幹部:20% | |
| 中位層:48% | 部門・ユニットリーダー:35% | |
| 中小規模プレイヤー:20% | マネージャー:45% |
市場規模算定と測
マレーシアの年間素材支出は、国内樹脂・プラスチック素材供給から輸入を加算し輸出を控除して推定され、コンバーターおよび直接ユーザーが購入した素材の価値と照合されます。主要指標は国内樹脂・素材産出、輸出入フロー、ポリマー価格、包装・電気電子・建設・自動車製造における生産トレンドです。これらは利用可能な素材、国内純供給、単価、最終用途需要を示します。素材支出は、報告された製品ミックス、コンバーター活動、最終用途証拠を使用してタイプ、加工技術、用途に配分され、シェアは合計と照合されます。過去の観測が十分な場合、多変量回帰がこれらの供給、価格、需要指標に支出を関連付けます。データギャップや政策・原料変化が単一トレンドを信頼できないものにする場合はシナリオ分析が使用されます。サプライヤーのロールアップや平均販売価格を乗じたサンプル素材量を含む選択的なボトムアップチェックがトップダウン推定を検証し、欠落したサプライヤーまたはチャネル入力は貿易データと同等の地域事業証拠で境界付けられます。マレーシアの産業専門家は各予測ドライバーの方向性と関連性をレビューでき、アナリストレビューが予測を市場合計に組み込む前に差異を解決します。
データ検証と更新サイクル
アナリストは生産、貿易、価格、川下需要シグナルを三角測量し、サインオフ前に独立した推定間の異常な変化と重大な差異を調査します。第二のアナリストがソース適合性、計算、セグメント照合をレビューします。報告された価格、数量、タイミングが文書証拠または重大な予測前提の変化と矛盾する場合、回答者に再連絡します。このシリーズは年次更新され、重大な市場または政策イベント後にサイクル間でレビューされ、新鮮な納品前パスで再確認されます。
Mordor Intelligenceのマレーシアプラスチック市場規模算定と他の公表推定値との比較
公表された推定値は、カウントする取引・製品および需要モデル化に使用する入力が異なる場合があります。マレーシアプラスチック市場は、マレーシアで消費されるプラスチックポリマー樹脂およびプラスチック素材への年間支出を測定します。
主要なギャップドライバーは、研究の定義された対象範囲と市場固有のモデリング選択が含まれます。主要指標は国内樹脂・素材産出、輸出入フロー、ポリマー価格、包装・電気電子・建設・自動車製造における生産トレンドです。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 43.5億米ドル(2027年) | |
| グローバルコンサルタンシーA | 37.3億米ドル(2024年) | 2024年ベースでは、この推定値は3年後の本レポートの2027年値43.5億米ドルを14.3%下回っています。古いベース年と記載された2.43%の予測ペースにより、公表された推定値は後の比較値を下回っています。 |
| 地域コンサルタンシーB | 39億米ドル(2024年) | 2024年ベースでは、この推定値は3年後の本レポートの2027年値43.5億米ドルを10.3%下回っています。5年間の過去推定値は比較年より前のものであり、そのページは包装、自動車、建設における需要増加を引用しています。 |
Mordor Intelligenceのアナリストは生産、貿易、価格、川下需要シグナルを三角測量し、サインオフ前に独立した推定間の異常な変化と重大な差異を調査します。
レポートで回答される主要な質問
マレーシアプラスチック市場の規模と成長見通しは?
2027年の43.5億米ドルから2032年には52.1億米ドルへと拡大し、2027年から2032年にかけてCAGR 3.68%を記録すると予測されています。
マレーシアにおけるプラスチック素材の需要を牽引するものは何ですか?
食品生産と電子機器製造が需要を支えています。マレーシアは2025年に電気・電子製造プロジェクトを245件承認しました。
マレーシアで最大のシェアを持つプラスチックタイプはどれですか?
従来型プラスチックが2026年の国内プラスチック材料支出の78.69%を占めました。
マレーシアのプラスチック産業を形成している企業はどこですか?
主要参加者にはBP Plastics Holding Bhd、LOTTE CHEMICAL TITAN HOLDING BERHAD、Daicel Corporation、Scientex Berhad、SLP RESOURCES BERHADが含まれます。
マレーシアのプラスチック加工業者にとっての主要なコスト課題は何ですか?
2026年4月17日までに、マレーシアプラスチック製造業者協会会長のCheah Chee Chon氏は、マレーシアのメーカーが1メトリックトンあたり1,500米ドルを超える樹脂価格に加え、1メトリックトンあたり最大250米ドルの追加料金に直面していると報告しました。
マレーシアのプラスチックコンバーター基盤をリードしている地域はどこですか?
セランゴール州が最も広いコンバーター基盤を通じてトップに立っています。Ekonusaは2026年7月にシャーアラムの施設が完全に稼働していると報告しました。