
中電圧変圧器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 22.58 十億米ドル |
| 市場規模 (2031) | 31.63 十億米ドル |
| Growth Rate (2026 - 2031) | 6.97 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中電圧変圧器市場分析
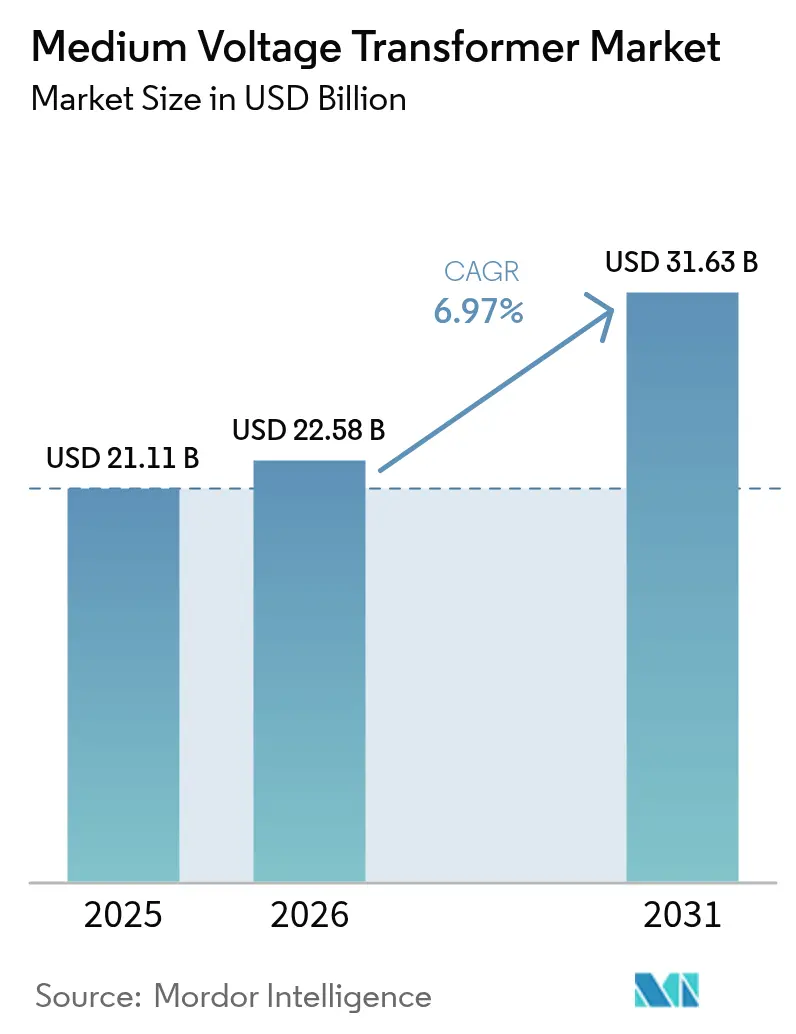
2026年の中電圧変圧器市場規模は228億米ドルと推定され、2025年の211億1,000万米ドルから成長しており、2031年の予測は316億3,000万米ドル、2026〜2031年のCAGRは6.97%です。
この拡大は、電力網の近代化義務、大規模な再生可能エネルギーの統合、および産業負荷の電化が同時進行していることを反映しており、これらすべてが堅固な中電圧インフラを必要としています。電力会社は老朽化した設備を更新しており、米国に設置された変圧器の約70%は築25年以上ですが、一方でアジア太平洋および中東では前例のないペースで新規設備が稼働しています。供給制約により納期は2年以上に延長されており、購入者は早期調達フレームワークおよびマルチベンダー戦略を採用するよう促されています。一方、ハイパースケールデータセンターなどの商業ユーザーは、プレミアム価格を要求する防火対応・サイバー耐性・環境配慮型ユニットへ設計仕様をシフトさせています。
主要レポートポイント
- 冷却方式別では、2025年において油冷ユニットが中電圧変圧器市場シェアの61.70%を占め、空冷モデルは2031年までCAGR 7.75%で最も速い成長を遂げています。
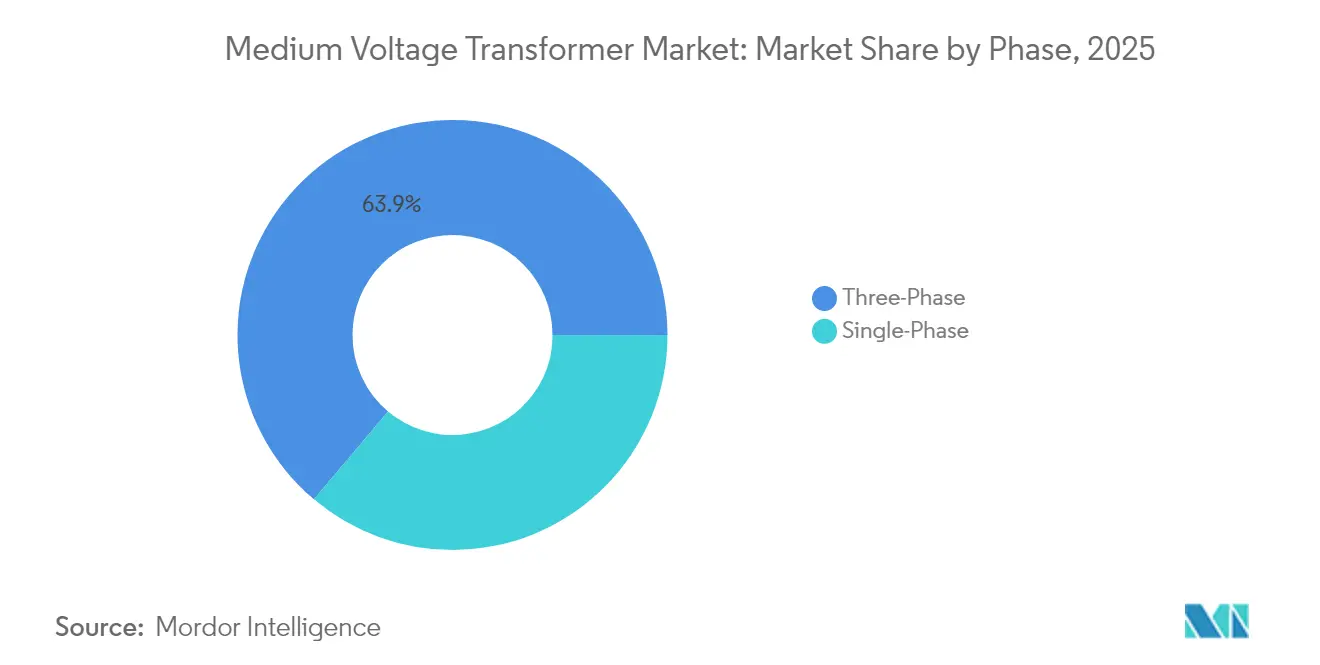
- 相別では、2025年において三相製品が売上高シェア63.85%でリードしており、単相の代替製品は2031年までCAGR 7.21%で成長する見込みです。
- 変圧器タイプ別では、配電用ユニットが2025年の中電圧変圧器市場規模の60.20%を占め、電力用ユニットは2026〜2031年においてCAGR 7.78%で成長する見込みです。
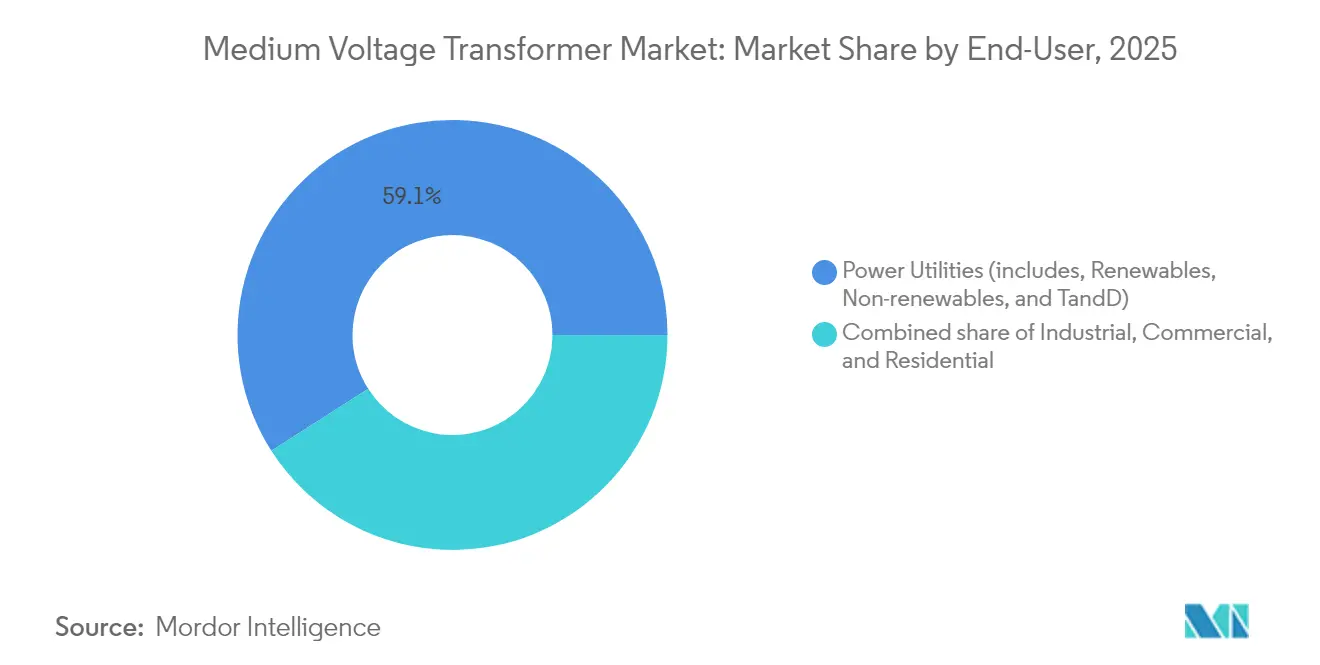
- エンドユーザー別では、電力会社が2025年に59.05%のシェアを占め、商業セグメントは2031年までCAGR 8.12%で最も高い成長を記録する見込みです。
- 地域別では、アジア太平洋地域が2025年の売上高の48.90%を占め、2031年までCAGR 7.63%で拡大する予測です。
- Hitachi Energy、Siemens Energy、およびSchneider Electricは合計で2024年の世界出荷量の35%弱を掌握しました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 対象地域 | 影響の時間軸 |
|---|---|---|---|
| 電力網近代化および老朽設備の更新 | +2.1% | 北米、欧州、世界へのスピルオーバー | 中期(2〜4年) |
| 再生可能エネルギー統合の推進(電力会社・企業・産業用) | +1.8% | アジア太平洋中心、中東・アフリカへのスピルオーバー | 長期(4年以上) |
| 都市・産業用電力需要の増大 | +1.4% | アジア太平洋、中東、北米 | 中期(2〜4年) |
| データセンターマイクログリッドの構築 | +0.9% | 北米、欧州、先進アジア太平洋市場 | 短期(2年以内) |
| 電解槽グレードの水素プロジェクト | +0.6% | 中東、欧州、一部アジア太平洋 | 長期(4年以上) |
| サイバー耐性強化型中電圧ユニット | +0.2% | 北米、欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電力網近代化および老朽設備の更新
米国の中電圧変圧器の3分の2以上が2000年以前に設置されており、西欧においても同様のパターンが見られます。電力会社が設備陳腐化の崖に直面する中、デジタルモニタリング、エコデザイン適合、およびサイバー耐性機能を組み合わせた更新注文をまとめており、部品表コストを引き上げています。欧州連合の規則548/2014はすでに許容公差ゼロで公表損失パラメータを強制しており、購入者を高効率コアおよび天然エステル絶縁材に誘導しています。この更新スーパーサイクルにより世界的な供給が逼迫し、メーカーはほぼフル稼働で工場を操業し、複数年の受注残を確保できるようになっています。(1)Bruno Melles、「Hitachi Energyが画期的な765 kV変圧器のテストに成功」、Hitachi Energy、hitachienergy.com
再生可能エネルギー統合の推進(電力会社・企業・産業用)
電力会社規模の太陽光発電所および風力発電所は、アジアおよび中東の複数市場において1サイトあたり2GWを超えており、それぞれ多数の昇圧変圧器および集電変電所を必要としています。双方向の電力フロー、可変電圧サポート、および急速なアイランド化は、ハイブリッドプラントが蓄電池とオフグリッド発電を組み合わせるにあたっての標準仕様となっています。企業間の電力購入協定(PPA)は、分散型屋上アレイまたはオンサイトタービンが独自の中電圧ネットワークに接続される電力メーターの内側においても同様のニーズを生み出しています。結果として、デジタルタップチェンジャーおよびエッジアナリティクスを装備したインテリジェント変圧器への持続的な需要が生まれています。
都市・産業用電力需要の増大
製鉄用アーク炉からグリーン水素電解槽に至る産業の電化により、数メガワット規模の負荷が単一のキャンパス内に集中しています。電気自動車充電スタンドや鉄道交通システムが同じ電力フィーダーを利用することで、都市部の負荷がさらに増大しています。このため、中電圧変電所はスペースが制限されたフットプリントに収まりながら、より高い短絡電流に対応しなければなりません。オペレーターは、火災リスクを低減し許認可手続きを簡素化する乾式または天然エステル型ユニットをますます指定するようになっています。中期的には、これらの高密度な負荷拠点が配電用および電力用変圧器の両方の需要曲線に対して圧力をかけ続けることになります。
データセンターマイクログリッドの構築
米国および北欧のハイパースケールサイトは現在、ラックあたり130 kWの予算を組み、効率性のために800 V HVDCバックボーンを採用しています。オーナーはマイクログリッドレイアウトにオンサイトガスタービンまたは燃料電池を導入しており、双方向・低損失の中電圧変換を必要としています。変圧器メーカーは、密閉型巻線、強制空冷、およびリアルタイムでホットスポット温度を監視する光ファイバーセンサー内蔵により対応しています。可用性契約では年間ダウンタイムが1時間を超えるとペナルティが科されることが多いため、購入者は実証済みの信頼性実績を持つサプライヤーを好みます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 対象地域 | 影響の時間軸 |
|---|---|---|---|
| 銅および鉄鋼価格の変動 | -1.2% | 世界全体、新興市場で最も顕著 | 短期(2年以内) |
| 高い設備投資および供給チェーンの遅延 | -0.8% | 北米、欧州 | 中期(2〜4年) |
| 山火事リスクの保険料 | -0.3% | 北米、オーストラリア、南欧 | 中期(2〜4年) |
| 改修における PCB 遺産負債 | -0.2% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅および鉄鋼価格の変動
銅は中電圧変圧器のコストスタックの約4分の1を占めるため、関税の発表や採掘の混乱は入札価格を急速に押し上げます。特に方向性電磁鋼板については、高透磁率材料を生産できる世界のミル数が限られているため、電磁鋼のグレードも同様の課題に直面しています。価格変動により、サプライヤーは見積有効期間を90日から30日に短縮せざるを得なくなり、フォーミュラベースの調整条項の採用が促されますが、これにより購入者の予算策定が複雑になります。
高い設備投資および供給チェーンの遅延
現在の受注残は、標準ユニットで最大130週間、超大容量モデルでは200週間を超えています。メーカーが2023年以降に北米で18億米ドルの新規設備投資を発表しているにもかかわらず、工具、人材育成、および認証サイクルにより工場のリードタイムは依然として高い水準にあります。プロジェクトが複数年の在庫バッファへの資金調達を余儀なくされると資金調達コストが上昇し、長期的な需要の堅調さにもかかわらず近期の施工スケジュールが抑制されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
冷却方式別:
環境安全性が空冷式の採用を促進油浸設計は2025年の中電圧変圧器市場の61.70%を占めましたが、空冷セグメントは2031年までCAGR 7.75%で先行しています。山火事が発生しやすい地域の電力会社は、火災および流出リスクを軽減する乾式または天然エステル型ユニットを好みます。Hitachi Energyが765 kVエステル充填プロトタイプのテストに成功したことは、防火流体が熱的なペナルティなしに超高電圧用途にも対応できることを示しています。空冷製品は油水収容ピットが不要でメンテナンスを削減でき、床面積が高価であるデータセンターや都市鉄道プロジェクトに魅力的です。真空鋳造コイル、アモルファス金属コア、アクティブファンモジュールなどの効率化の進歩により、油浸対応品との歴史的な損失の差が縮小しています。保険会社が鉱物油設備に対してより高いプレミアムを課すようになるにつれ、乾式ユニットへのトレンドは続くと予想されます。
空冷変圧器は長時間の環境許可手続きを回避するため、商業デベロッパーのサイトスケジュールが加速されます。油冷モデルが大容量変電所建設で引き続き優位を占めているにもかかわらず、この累積的な効果によりセグメントは着実に増加するシェアを獲得する位置にあります。レガシーサイトの近代化を目指す電力会社は、多くの場合、両方の冷却方式を組み合わせ、都市中心部では乾式または天然エステル技術を使用し、送電境界では従来の油冷ユニットを採用します。このハイブリッドアプローチにより、中電圧変圧器市場において多様な製品ポートフォリオを維持するサプライヤーへの安定した継続的な需要が生まれます。
相別:
三相の優位性は電力網アーキテクチャを反映三相設備は2025年に売上高の63.85%を占め、世界的な三線配電網の普及を反映してCAGR 7.18%で成長する見込みです。バランス負荷により導体質量と中性線電流が低減され、高密度フィーダーに対して三相設計は自然なコストおよび効率の優位性を持ちます。データセンター、電解槽、鉄道牽引システムなどの用途では、安定した電力品質のために三相電源が必要です。単相ユニットは農村部の降圧または単線大地帰路方式に不可欠ですが、その成長は需要の急増よりも広範な電力網延伸のペースを追うにとどまります。
デジタルモニタリングにより、センサーデータを相不平衡分析および動的容量予測に活用できるため、三相設計への傾向がさらに強まります。ベンダーは高まるインバーターベース発電に対応するため高調波フィルタリング機能をバンドル提供し、三相の優位性を強化しています。これにより、ネットワーク計画者は三相シェアが2031年まで中電圧変圧器市場規模の60%以上を維持すると予測しています。
注記: 各セグメントのシェアはレポート購入後に入手可能です


変圧器タイプ別:
電力用ユニットが再生可能エネルギーとともに加速配電用変圧器は2025年の設置数の60.20%を占めましたが、電力用ユニットはより速いペースで拡大しており、CAGR 7.78%を記録しています。サウジアラビア、インド、オーストラリアにおける大規模太陽光・風力発電施設では、発電を送電バックボーンに接続するために複数の大容量昇圧変圧器が必要です。電力系統連系コードも低損失コアおよびオンライン油中ガス分析を推進し、各購入に付加価値を加えています。
電力用ユニットの成長が速いにもかかわらず、郊外フィーダーの更新サイクルにより配電量は高水準を維持しています。スマートグリッドの義務化にはセンサー、LTEモデム、およびアーク故障遮断が含まれており、平均販売価格を引き上げ、商品化された農村部セグメントにおいてもサプライヤーが利益率を維持できるようにしています。これらのトレンドが合わさって、中電圧変圧器市場において両方の変圧器クラスにわたってバランスの取れた成長が持続しています。
エンドユーザー別:
データおよびEVインフラによる商業需要の急増電力会社は2025年に59.05%のシェアを維持しましたが、データセンター、キャンパス、ショッピング施設などの商業カテゴリーがCAGR 8.12%の見通しでリードしています。AIトレーニングクラスターは1棟あたり通常80 MWを超え、変電所レベルでN-1冗長性を必要とし、結果として各サイトにツインまたはトリプルの50/70 MVA中電圧変圧器が設置されます。同様に、都市部のEV充電デポには専用の13.2 kVフィーダーを必要とするメガワット級充電器が組み込まれています。
金属および化学セクターを中心とする産業ユーザーは、脱炭素化改修により安定したベースラインを維持しています。住宅需要の増大は主にアジアおよびアフリカにおける農村電化を通じて発生していますが、屋根設置型太陽光発電および省エネ機器により家庭あたりの需要が緩和されています。全体として、非電力会社セグメントが中電圧変圧器市場において最も速い増分収益を生み出しています。
注記: 各セグメントのシェアはレポート購入後に入手可能です
地域分析
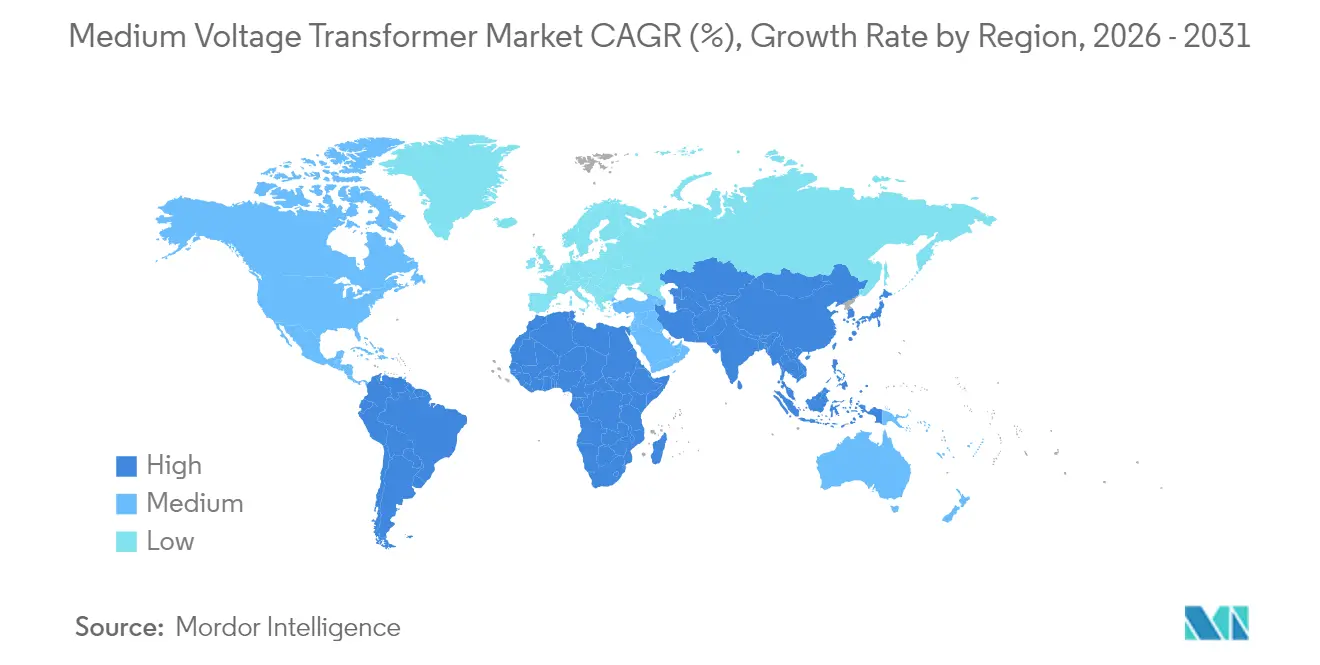
アジア太平洋地域の中圧変圧器市場
アジア太平洋地域は2025年の世界収益の48.90%を占め、2031年にかけて7.63%のCAGRを記録すると予測されている。中国は耐用年数を迎えた110 kV資産を更新しながら、内陸省からの再生可能エネルギーを送電するための新たな220 kV回廊を整備している。インドの生産連動型インセンティブ制度は国内製造を加速させ、地方の州営電力会社向けのリードタイムを短縮している。東南アジア諸国は電化事業および都市鉄道プログラムを展開し、地域需要をさらに押し上げている。日本と韓国は、特に固体プロトタイプおよびエステル充填ユニットにおいて、技術集約型の受注に貢献している。
北米の中圧変圧器市場
北米は収益において第2位に位置し、老朽化した設備群および電力網の強靭化に向けた連邦政府の景気刺激策が需要を牽引している。米国は2025年までに電力クラスユニットで30%の供給不足に直面しており、配電クラス需要の約半分は依然として輸入によって賄われている。テキサス州、アラバマ州、およびオンタリオ州の新工場はリードタイムの短縮を目指しているが、大半は2026年以降にようやく本格稼働に達する見込みである。サイバーセキュリティ指令および山火事リスクにより、購買者は乾式またはエステル充填設計を志向しており、中圧変圧器市場全体の平均販売価格を押し上げている。
欧州の中圧変圧器市場
欧州は再生可能エネルギーの整備拡大および国境を越えた連系線の構築を通じて、安定した需要を維持している。欧州大陸は2025年7月よりエコデザイン第2段階の効率基準を施行し、電力会社に超低損失コアの採用を義務付けている。北海およびバルト海の洋上風力ハブは66 kV集電ネットワークを必要としており、中圧昇圧ユニットに新たな機会をもたらしている。東欧はEUの結束基金の支援を受けた電力網の信頼性向上に注力し、南欧は山火事対策への投資を集中させ、乾式製品を優先している。
南米および中東・アフリカの中圧変圧器市場
南米および中東・アフリカは合わせて急成長しているものの、市場規模は依然として小さい。ブラジルの分散型発電ブームおよびチリの銅鉱山電化は、パッドマウント型配電ユニットへの需要を引き続き牽引している。中東は太陽光発電・蓄電複合施設およびグリーン水素プロジェクトに95億米ドルを投じており、それぞれがカスタム仕様の中圧昇圧ユニットを採用している。アフリカでは、ドナー資金による農村電化が需要量を支えているが、支払い条件が長期にわたるため、ベンダーの動性に課題をもたらしている。

規制環境
規制および標準は、配電網で使用される中電圧変圧器設計に対する基本的な効率要件および相互互換性要件を引き続き高めている。米国では、エネルギー省(DOE)が2024年4月に配電変圧器に関する改正エネルギー節約基準(10 CFR Part 431, Subpart K)を最終化し、2029年4月23日から義務的な準拠が開始される。このスケジュールは中電圧配電クラスの調達仕様に影響を与え、コア材料の選定を左右する。2026年6月、DOEは国家安全保障および国内製造能力の制約を踏まえて2024年4月の規則を再検討するための情報提供要請(Docket EERE-2026-BT-STD-0133)を発出し、供給可能性と効率目標の両方に対する監視が続いていることを示している。
国際的には、技術仕様がコンポーネントの標準化と受け入れ試験規範を厳格化しており、これは世界のOEM製品プラットフォームが入札要件にどのように適合するかに影響を与えている。IECは2025年12月にIEC TS 63493-1:2025を発行し、中電圧変圧器ブッシング(12 kVから52 kV)の寸法を標準化することで、市場間の相互互換性を支援し、複数ベンダーによる保守戦略をより実現しやすくしている。2025年6月には、国際石油ガス生産者協会(IOGP)がS-720の補遺1(バージョン1.01)を公開し、液体絶縁式および乾式変圧器の両方に適用される補足的な設計、製造、試験仕様を追加し、産業・エネルギープロジェクト調達における文書化および検証要件を強化している。
競争環境
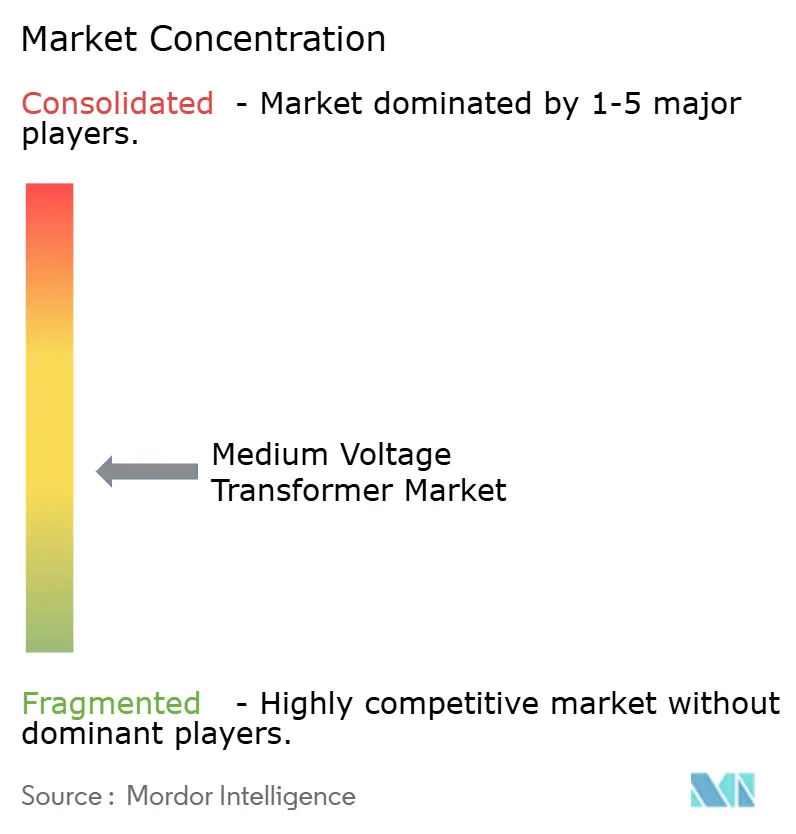
中電圧変圧器市場は緩やかに集約が進んでおり、2024年において上位5社が世界出荷量の約55%を掌握しています。Hitachi Energyは天然エステルおよびデジタル対応ユニットに注力した2億5,000万米ドルの複数拠点拡張によりリードを強化しています。Siemens Energyはバージニア州の工場でコイル巻きとコア製造を同一拠点に集約し物流時間を短縮し、Schneider Electricは顧客を定期的なアナリティクス契約に結びつける予知保全ソフトウェアを展開しています。
新規参入者は炭化ケイ素ベースのソリッドステート変圧器やデータセンター向けモジュール式スキッドソリューションなどのニッチ分野を標的にしています。しかし、購入者が実証済みの長期信頼性およびIEEE/IEC認証を要求するため、参入障壁は高まっています。既存プレーヤーはこのため競争優位を維持するために売上高の4〜5%を研究開発に割り当てており、歴史的平均を大きく上回っています。サプライチェーンの地域化も競争の戦場であり、銅および鉄鋼の在庫を最終組立サイトの近くに配置しているベンダーは、原材料価格変動の中で入札面での優位性を得ています。
戦略的提携も表面化しています。Samsung C&TはHitachi Energyと提携して海底HVDCリンクを追求し、Mitsubishi Electricはレガシー変圧器事業を集中型子会社に移管することで高速鉄道牽引コンバーターへの投資を強化しています。これらの動きは、規模のみでは不十分であり、技術の専門化と地域的な近接性が中電圧変圧器市場における競争優位をますます定義していることを示しています。(4)Sang Hoon SungおよびJin-Won Kim、「HD Hyundai Electricが変圧器生産増強に2億7,400万米ドルを投資」、KED Global、kedglobal.com
中電圧変圧器業界のリーダー企業
Schneider Electric SE
General Electric Company
Eaton Corporation PLC
Siemens AG
Hitachi Energy
- *免責事項:主要選手の並び順不同
中圧変圧器市場
- Hitachi Energy
- Siemens Energy
- Schneider Electric
- Eaton
- General Electric
- Mitsubishi Electric
- CG Power & Industrial Solutions
- Hyosung Heavy Industries
- TBEA Co. Ltd
- Toshiba Energy Systems & Solutions
- WEG SA
- Hammond Power Solutions
- SPX Transformer Solutions
- Jinpan International
- Hyundai Electric
- Bharat Heavy Electricals Ltd.
- Fuji Electric
- Olsun Electrics
- Pioneer Power Solutions
- Ermco
- Central Moloney
- Pearl Electric

市場機会と将来展望
主要なホワイトスペースは、リードタイムの緩和と、配送期間が短縮された中電圧配電機器を指定する急速サイクルの商業・産業電化プロジェクトを支援できる現地化された生産能力である。対象となる複数のメーカーは地域生産に資本を投入している。ABBは2026年5月に、イタリアのダルミネにおける新設施設を含む欧州全域での中電圧機器生産拡大に向けて2億米ドルの投資を発表し、複数国での設備更新を行った。一方、シュナイダーエレクトリックは2026年7月、コルカタ施設での中電圧コンポーネントの年間生産能力を250,000ユニットに増強するための資本支出増加を確認した。北米では、Virginia Transformerが2026年4月にジョージア州リンコンでのGeorgia Transformer拡張の起工式を行い、生産能力を50%増加させることを目指すとともに、2026年5月にはアラバマ州マッスルショールズに新たな600,000平方フィートの電力変圧器工場を発表し、購入者側の短いサプライチェーンおよび複数拠点調達への需要を反映している。
第二の機会は仕様主導のアップグレード需要である。より高い効率要件、防火性への選好、そしてデジタル診断は、ユニット当たりの構成要素を増加させ、標準化され試験可能な設計を持つサプライヤーを優位に導く。IEEEの変圧器委員会での標準化作業、例えば乾式標準(IEEE C57.12.50、IEEE C57.96)や液体絶縁式電力変圧器の診断現場試験(IEEE C57.152)に関連する活動は、状態評価およびコミッショニング手法の広範な採用を支援し、これはセンサー対応かつ試験に適した設計へと転換されている。系統近代化や再生可能エネルギー系統連系に対する従来型の中電圧変圧器需要に加え、中電圧ソリッドステート変圧器(多くの場合炭化ケイ素パワーデバイスを使用)は、コンパクト性、制御性、モニタリングが調達上の優先事項であるデータセンターおよび産業用電力品質アプリケーションにおいて、ベンダーやインテグレーターに差別化の道を提供する。
Recent Industry Developments in 中圧変圧器市場
- 2026年7月:ABBはイタリアを拠点とするSpecialtrasfo S.p.A.の買収を完了し、産業用途向けの専門変圧器をポートフォリオに追加した。この取引により、ABBは産業電化プロジェクトで使用される特殊な中電圧変圧器設計へのアクセスを拡大し、カスタムエンジニアリングと短い配送サイクルがサプライヤー選定に影響を与える分野での存在感を強めた。
- 2025年7月:Hitachi Energyは、ドイツのE.ONと最大7億米ドル規模の重要な系統インフラに関する契約を締結した。この契約により、欧州の電力会社がエネルギー安全保障および再生可能エネルギー統合に関連した更新・強化プログラムを加速する中、変圧器および系統設備サプライヤーに複数年にわたる調達の見通しが提供される。
- 2024年9月:Hitachi Ltd.は、エネルギー事業のポートフォリオ再編の一環として、変圧器関連事業を含む電力系統事業に関わる取引を発表した。この取引は、系統設備を中心とした大手OEMの事業モデルの継続的な再構築を浮き立たせ、投資の焦点、製品ロードマップ、地域製造拠点への影響を示している。


中圧変圧器市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、中電圧配電網内で電圧を昇圧または降圧するために使用される中電圧変圧器の供給から得られる収益を対象とし、電力会社、産業、商業、住宅の各分野における販売を含む。
対象範囲の除外事項:スイッチギア、ケーブル、保護リレー、または設置のみのサービスなど、より広範な電気バランス・オブ・プラント項目は、変圧器供給の一部として価格設定されていない限り含まれない。
セグメンテーション概要
- 冷却方式別
- 空冷
- 油冷
- 相別
- 単相
- 三相
- 変圧器タイプ別
- 電力用
- 配電用
- エンドユーザー別
- 電力会社(再生可能エネルギー、非再生可能エネルギー、送配電を含む)
- 産業
- 商業
- 住宅
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、変圧器需要と更新サイクルを反映する公開されている再現可能な指標から始まった。送配電投資の方向性については国家エネルギー機関や系統規制機関を、変圧器関連の輸出入動向については国際貿易統計を、隣接する機器カテゴリーの混同を避けるために関税分類の注記を確認した。
これらに加えて、出荷タイミング、受注残の動向、価格動向を把握するために、電力会社の計画文書、企業の年次報告書や投資家向け資料、信頼できる報道機関の記事を利用した。特許データベースも軽く確認し、部材コストに影響を与える可能性のある設計の変化、例えば効率や絶縁関連の出願を追跡した。必要に応じて、企業財務データの有料サブスクリプションおよびニュース・財務プラットフォームを利用し、収益構成や拡張発表に関する事実確認を迅速化した。これらのデスクソースは例示であり、データ収集、検証、明確化のために他の多くの公開資料も利用された。
一次インタビューおよび調査
一次的な議論は、特に中電圧変圧器のASP(平均販売価格)の動き、受注リードタイム、そして電力会社や大規模拠点が更新プログラムをどのように段階的に進めるかについて、公開データで見られた内容を検証するために用いられた。最終的な規模算定の前に、構成比、利用率、調達サイクルに関する前提を補正できるよう、主要地域のメーカー、流通業者、EPC関連の関係者、最終利用者と幅広く意見交換を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:29% | 経営幹部(CXO):17% | アジア太平洋(APAC):44% |
| 中堅層:53% | 機能・部門リーダー:41% | 欧州・中東・アフリカ(EMEA):36% |
| 小規模プレイヤー:18% | マネージャー:42% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、電力網の拡張・改修活動から需要プールを再構築し、それを構成比と価格設定の前提を通じて中電圧変圧器の支出に変換するトップダウン方式を用いて構築された。総額を実態に即したものとするため、サンプリングされたサプライヤーの収益構成、チャネル関係者との対話、および主要用途に対する妥当な出荷台数を乗じたASPを用いた選択的なボトムアップ検証も行った。
入力項目は、入手困難なデータに依存せずに年次で追跡できるという理由で選定された。この市場では、モデルは電力会社の送配電資本支出の方向性、電化および産業接続の追加件数、再生可能エネルギー統合と変電所更新のペース、油入式と乾式の構成比の変化、そして収益タイミングを変化させるリードタイム主導の出荷延期などの指標に依拠している。ボトムアップの視点が小規模な地域供給について不完全な場合は、インタビューで検証された地域別のカバレッジ係数を適用してギャップを処理し、その後、貿易動向および電力会社の調達パターンと再照合した。
予測については、シナリオ分析を用いることで、系統近代化予算、更新の強度、予想されるASPの進展といった数少ない実践的な要因を用いて基本シナリオを柔軟に調整できるようにした。これらのシナリオは、業界関係者が予測期間中の受注、プロジェクトの遅延、価格正常化について現実的と説明した範囲に合わせて調整された。
データ検証と更新サイクル
検証は、モデル化された総額を独立した指標と比較し、異常値を後続確認のために識別する複数のチェックを通じて行われた。ある地域の結果が高すぎる、または低すぎるように見える場合、前提が見直され、構成比、価格設定、またはタイミングに関する確認の連絡が行われ、同じ問題が予測に持ち込まれないようにした。
承認前に、モデルおよび記述内容は、年次間の変動確認や既知の系統投資動向との整合性確認を含む複数段階のアナリストレビューを経る。レポートは毎年更新され、価格設定、供給可能性、またはプロジェクトスケジュールを変化させる重要な出来事が発生した場合には中間更新が行われる。提供の直前には最終確認が実施され、クライアントは入手可能な最新の見解を受け取ることができる。
他の公表推定値と比較したMordor Intelligenceの中電圧変圧器市場規模
中電圧変圧器の公表された市場規模は、トピックが同一に聞こえても、根底にある算定ルールが常に同じではないため、大きく異なって見えることがある。差異は通常、各調査が電圧境界をどのように扱うか、どの変圧器ファミリーが含まれるか、また出荷時点、受注時点、または設置プロジェクト支出時点のいずれで価値を認識するかから生じる。
レポートページにある2025年から2026年への増加、および最終利用者の購買サイクルと地域の系統投資動向に関する相互確認といった証拠は、Mordor Intelligenceの推定値を、隣接する電気機器の総額ではなく実際の中電圧変圧器収益に結び付けておくための確認事項である。もう一つの一般的な要因はASPの取り扱いであり、一部の推定値は直線的な価格上昇を仮定しているが、インタビューのフィードバックは、油入式と乾式ユニット間の構成比主導の変動や、長いリードタイムによるタイミング効果を示していることが多い。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論の乖離点 |
|---|---|---|
| Mordor Intelligence | 22.58億米ドル(2026年) | |
| グローバルコンサルタントA | 14.18億米ドル(2025年) | 異なる基準年およびセグメンテーションの観点を用いており、これにより中電圧としてカウントされる範囲が狭まる可能性があり、取付方法や用途区分の解釈方法に応じて、価値の捕捉がより小さな需要プールに偏る可能性がある。 |
| 業界出版社B | 21.23億米ドル(2025年) | 基準年の選定および価格進展の前提は、暗示される2026年の水準を変動させる可能性があり、変圧器供給価値とより広範なプロジェクト支出との境界は常に明確に区別されているわけではない。 |
実務的に見ると、公表された値の差異は主に、年の選定、中電圧変圧器として何がカウントされるかの範囲境界、そしてリードタイムが長い場合の価格設定とタイミングの取り扱い方に起因する。モデルを観測可能な需要指標に根ざしたものとし続け、その上でインタビューを通じて構成比とASPの論理を確認することで、最終的な推定値は各更新時に再現可能な明確な手順に対して追跡可能な状態を保っている。


レポートで回答される主要な質問
2031年の中電圧変圧器市場の予測値はいくらですか?
市場は2031年までに316億3,000万米ドルに達し、CAGR 6.97%で成長する見込みです。
現在、中電圧変圧器の需要をリードしている地域はどこですか?
アジア太平洋地域が2025年に48.90%の売上高シェアで首位を占め、最も速いCAGR 7.63%の見通しを持っています。
空冷変圧器がなぜ普及しているのですか?
火災リスクを低減し、許認可手続きを簡素化し、より厳格な環境基準に適合するため、2031年までCAGR 7.75%で成長しています。
商業セグメントの成長を牽引しているのは何ですか?
ハイパースケールデータセンターおよびEV充電デポが高密度負荷拠点を形成し、商業需要をCAGR 8.12%で押し上げています。
現在の変圧器の納期はどのくらいですか?
標準的な中電圧ユニットは115〜130週間の納期を要する場合があり、大型定格のものは200週間を超えることもあります。
北米で生産能力を拡大している企業はどこですか?
Hitachi Energy、HD Hyundai Electric、およびSiemens Energyはいずれも地域のリードタイム短縮に向けた大規模な投資を発表しています。
最終更新日:



