
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
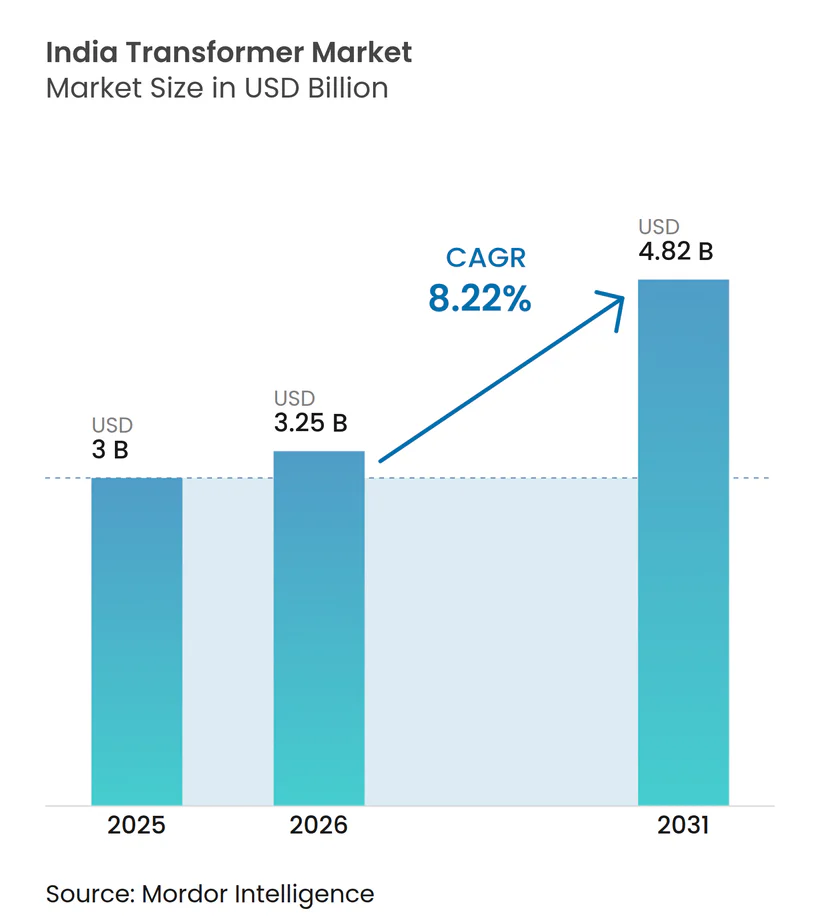
| 基準年の市場規模 (2025) | 3 十億米ドル |
| 市場規模 (2026) | 3.25 十億米ドル |
| 市場規模 (2031) | 4.82 十億米ドル |
| 成長率 (2026 - 2031) | 8.22 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるインドトランスフォーマーのTodos market analysis
インドトランスフォーマー市場規模は、2025年の30億米ドルから2026年には32億5,000万米ドルに成長し、2026年から2031年にかけて8.22%の年平均成長率で2031年までに48億2,000万米ドルに達する見込みです。
急速な送配電網の近代化、ピーク需要の増大、政府の資金援助が一体となって、この成長軌道を牽引しています。2016年から2024年にかけて17兆ルピー相当の投資が行われ、同規模の建設プロジェクトが進行中であり、送電回廊の拡充が進んでいます。一方、ピーク需要は2014年の1,300億ワット(130 GW)から2024年には2,430億ワット(243 GW)に跳ね上がり、2030年までに4,000億ワット(400 GW)を超える見込みです。[1] RDSSの下での配電側アップグレード、再生可能エネルギーの急速な系統連系、およびHVDC回廊の整備が、電力公益事業者と商業顧客の双方に記録的なトランスフォーマー発注を促しています。CRGO鋼および銅の価格変動は利益率を圧迫していますが、材料効率化義務および国内製造インセンティブによって部分的に相殺されています。
主要レポートのポイント
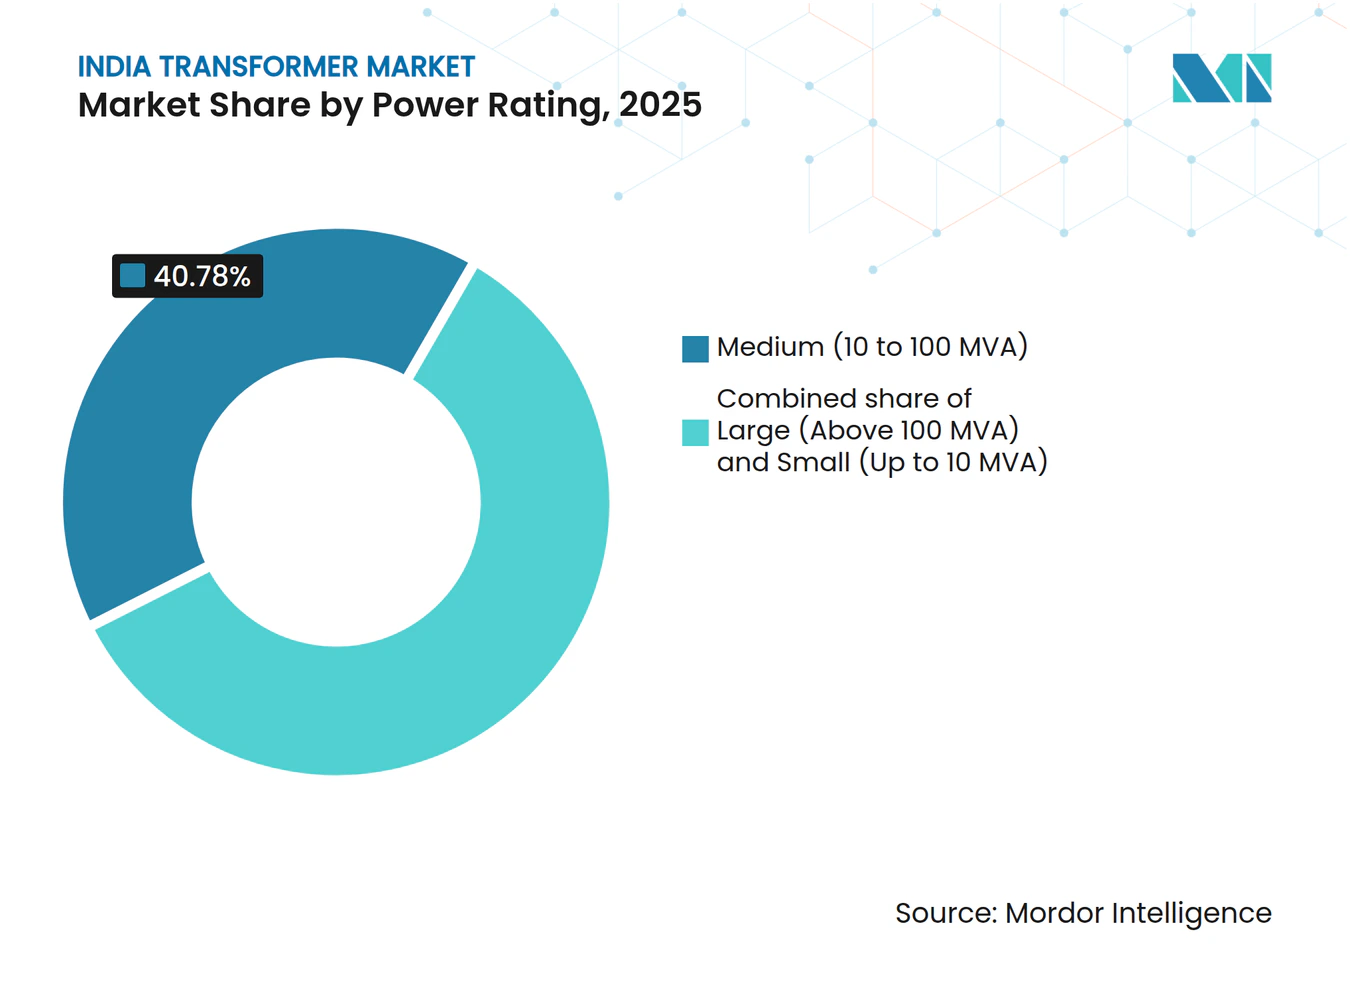
- 電力定格別では、中容量ユニットが2025年のインドトランスフォーマー市場シェアの40.78%を占め、一方で大型トランスフォーマー(100 MVA超)は2031年までに最も速い9.75%の年平均成長率を記録すると予測されます。
- 冷却方式別では、油冷モデルが2025年に61.95%のシェアを占め、空冷モデルは2031年までに8.86%の年平均成長率で拡大する見込みです。
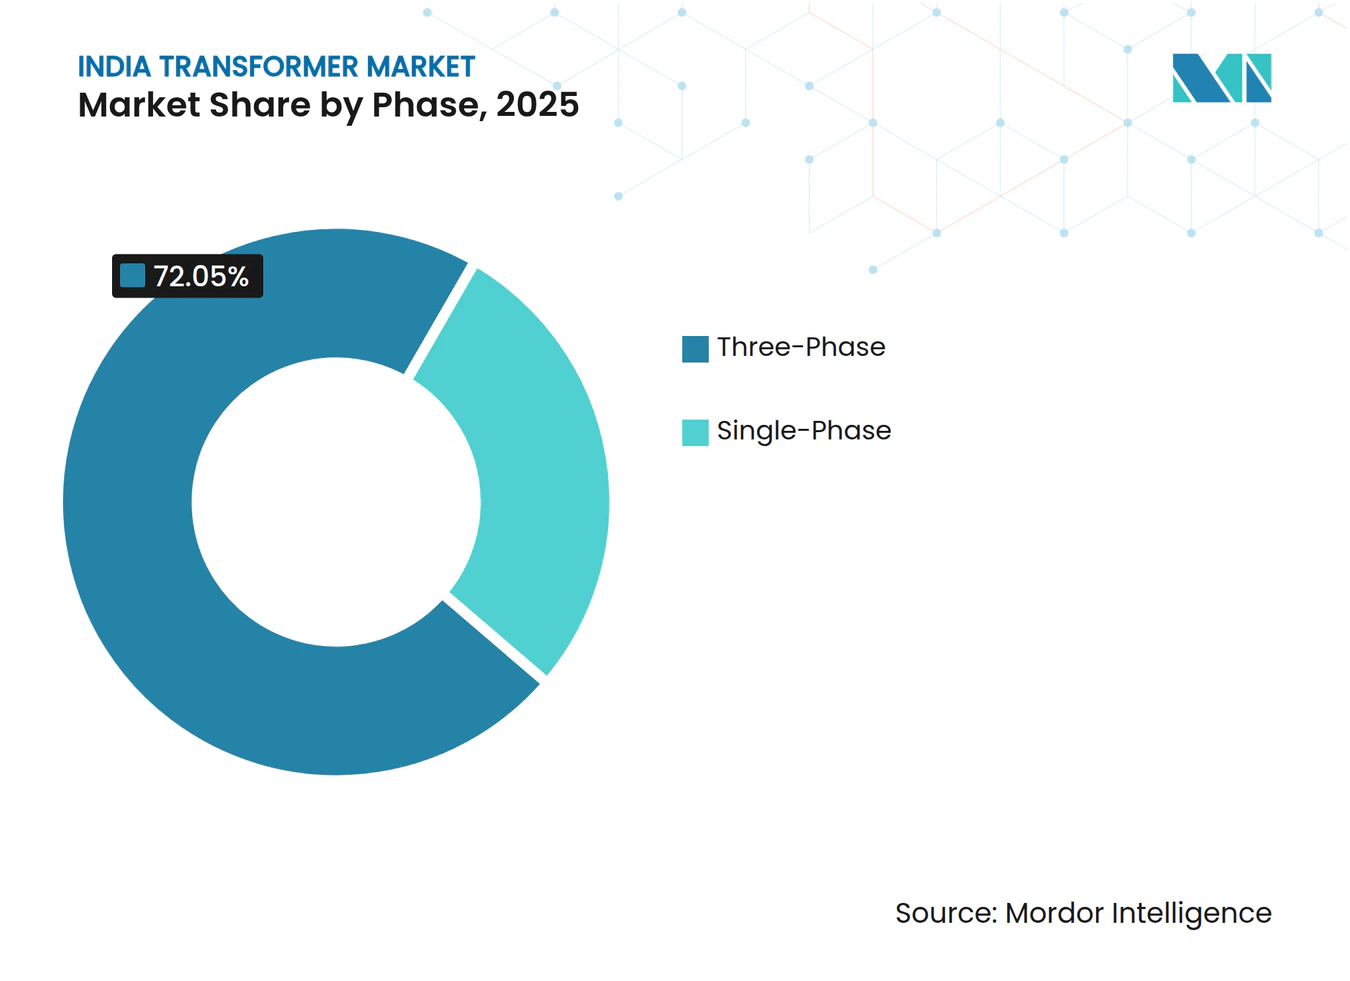
- 相数別では、三相トランスフォーマーが2025年に72.05%のシェアで市場を支配しており、2026年から2031年にかけて最高となる8.64%の年平均成長率を記録すると予想されます。
- トランスフォーマー種別では、配電ユニットが2025年のインドトランスフォーマー市場規模の58.92%を占め、見通し期間中に8.84%の年平均成長率で成長する見込みです。
- エンドユーザー別では、電力公益事業者が2025年に46.85%の収益シェアを占め、商業セグメントが2031年までに最強の10.98%の年平均成長率を記録する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 送配電インフラの近代化と拡充 | +2.80% | 全国規模、グジャラート州、マハーラーシュトラ州、タミル・ナードゥ州に集中 | 中期(2〜4年) |
| 再生可能エネルギーの系統連系の急増 | +2.10% | ラジャスタン州、グジャラート州、カルナータカ州、アーンドラ・プラデーシュ州 | 長期(4年以上) |
| RDSS、IPDS、Saubhagyaの下での政府資金援助 | +1.90% | 全国規模、農村部および未開発地域を優先 | 短期(2年以内) |
| 産業・商業の電力需要の増大 | +1.20% | 産業回廊:デリー〜ムンバイ、チェンナイ〜バンガロール | 中期(2〜4年) |
| デジタル変電所とIoT対応スマートトランスフォーマー | +0.80% | 都市部および重要な送電ノード | 長期(4年以上) |
| 環境に配慮したエステル充填型トランスフォーマーの普及 | +0.50% | 環境配慮区域、都市部設備 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
送配電インフラの近代化と拡充
インドのトランスフォーマー産業は、国家電力計画(National Electricity Plan)基づく大規模な送電網整備から最も大きな恩恵を受けており、同計画では2022年から2027年にかけて123,577回線キロメートルの新規送電線が計画されている。2014年から2024年の間にすでに193,000回線キロメートル以上が完成し、3,000か所の新規変電所が稼働を開始したことで、220 kVから800 kVクラスにわたる電力用・自動変圧器への安定した需要が生まれている。Power Grid Corporationが推進するラーイガル–プガルール連系などの全国HVDC回廊は、特殊な変換用変圧器を必要とし、国内の能力向上を後押ししている。33 GWの再生可能エネルギーを系統に送り出すグリーンエネルギー回廊フェーズIIは、765 kV機器への仕様シフトをさらに促進し、超大型ユニットに対する高収益受注を刺激している。800 kV超の試験設備を保有するメーカーは、電力会社の入札において有利な立場に置かれている。
再生可能エネルギーの系統連系の急増
インドトランスフォーマー産業における再生可能エネルギーの設置容量は、2014年の76.37 GWから2025年6月までに226.79 GWへと増加し、さらに176.70 GWが建設中である。[2] 太陽光発電の追加容量だけで110.9 GWに急増しており、太陽光発電所における昇圧トランスフォーマーの需要が生じている。一方、合計51.3 GWの風力発電所では、可変無効負荷を管理できるユニットが必要とされている。中央電力庁はまた、236.22 GWhの蓄電池ストレージを求めており、これは双方向電力フローに対応したコンバータートランスフォーマーの今後の需要を示唆している。2024年に単独太陽光札を上回ったハイブリッド風力・太陽光発電所では、パワーエレクトロニクスを統合したトランスフォーマーが必要とされ、新たな製品ニッチが生まれている。高い再生可能エネルギー目標を掲げる州は、系統連系トランスフォーマーの調達を急速に推進している。
RDSS、IPDS、Saubhagyaの下での政府資金援助
2024〜25年度のRDSSへの記録的な1兆2,585億ルピーの配分は電力省予算の61%に相当し、配電トランスフォーマーのアップグレードに直接充当されています。このプログラムはAT&Cロスを12〜15%に削減することを目標とし、フィーダー全体にわたって低損失アモルファスコアまたはCRGOグレードの代替品の使用を義務付けています。2025年時点で、認可された527万台の配電トランスフォーマーメーターのうち、設置済みはわずか8,300台であり、新型スマートDTへの潜在的な需要が浮き彫りになっています。ジャル・ジーヴァン・ミッション(Jal Jeevan Mission)の下での農村部給水拡張と、PMスーリヤ・ガル(PM Surya Ghar)の下での1千万件の屋上発電設備設置は、いずれも低圧トランスフォーマーの需要を高めています。したがって、調達サイクルは今後2会計年度に前倒しされています。
産業・商業の電力需要の増大
貨物取扱能力は2024年に1,630 Mtpaへとほぼ倍増し、総額4万6,000クローレインドルルピー相当の35か所のマルチモーダル物流パークが建設中であり、それぞれに専用の変電所設備が必要とされている。地下鉄ネットワークの総延長は23都市にわたり993 kmへと4倍に拡大し、牽引用トランスフォーマーおよび25 kV饋電システムへの継続的な受注を促進している。鉄道電化は広軌ネットワークの93.83%に達しているが、アッサム州および北東部諸州の路線では依然としてオートトランスフォーマーが必要とされており、入札パイプラインは活発な状態を維持している。[3] データセンター、空港、および商業用不動産への投資はデリー・ムンバイおよびチェンナイ・バンガロール産業回廊に集中しており、インドトランスフォーマー産業における中型電力トランスフォーマーへの需要を強化している。これらの資本プロジェクトは、中期的に予測可能な需要を生み出している。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| CRGO鋼および銅の価格変動 | -1.80% | 全国の製造拠点 | 短期(2年以内) |
| 公益事業の設備投資遅延および入札価格圧力 | -1.20% | DISCOM財政が脆弱な州 | 中期(2〜4年) |
| 設計・試験分野における熟練労働力不足 | -0.70% | 技術系教育機関が不足する製造拠点 | 中期(2〜4年) |
| 使用済み絶縁油処理にかかるコンプライアンスコストの増大 | -0.40% | 都市部および産業地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
CRGO鋼および銅の価格変動
CRGO鋼と銅は製造コストの最大70%を占め、メーカーを国際市場における年間25〜30%の価格変動にさらしています。CRGO鋼の供給元が世界的に限られているため、貿易摩擦時の輸入リスクが高まり、メーカーはヘッジや長期契約の締結を余儀なくされています。鉄鋼省のPLI(生産連動型インセンティブ)制度が国内CRGO生産を促進していますが、能力増強には少なくとも2年を要します。その間、OEMは入札に価格変動条項を設けていますが、州の公益事業者は転嫁分を上限設定することが多く、利益率を圧迫しています。一部のベンダーはアモルファス合金で代替していますが、初期コストが高いため、一部の配電トランスフォーマーへの使用にとどまっています。
公益事業の設備投資遅延および入札価格圧力
DISCOMの債務が発注サイクルを制約し、入札の延期や積極的なL1(最低価格)価格規範につながっています。2020年から2024年にかけて38.3 GWの再生可能エネルギー入札がキャンセルされ、トランスフォーマー納期スケジュールの変更が生じました。グジャラート州など財政状態の良好な州は安定した調達を維持していますが、それ以外の州は突発的に契約を締結し、工場の生産能力計画を複雑にしています。ベンダーは商業・輸出市場への多角化で対応していますが、ベースメタルコストが上昇すると薄い利益率が続きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電力定格別:
大型ユニットが送電網近代化を加速2025年には、中容量変圧器(10〜100 MVA)が市場の最大シェアである40.78%を占めた。これらは急速に成長する工業地帯や大都市圏に電力を供給するサブ送電網を支えている。電力会社は、発電クラスターと都市負荷を結ぶ220 kV変電所にこのサイズを好んで採用している。インドトランスフォーマー市場における100 MVA超の大型ユニットの市場規模は、HVDCコリドーの展開と再生可能エネルギー送電義務化を背景に、9.75%のCAGRで拡大する見込みである。800 kV定格の連系線1本が複数の400 kV回路を代替することで、契約件数は減少するが1件当たりの価値が高まり、平均販売価格の上昇につながる。600トン試験設備を保有するベンダーは、このプレミアム層において競争上の優位性を享受すると見込まれており、市場のシフトが継続することが期待されている。
10 MVA未満の小型ユニットへの需要は、農村フィーダーや屋上太陽光発電の系統連系向けに引き続き安定している。PM KUSUMなどのプログラムは農業用ポンプの電化を補助することで成長の機会を生み出しているが、薄い利益率が数量増加の恩恵を相殺している。全体として、電圧レベルの上昇と回廊延長の拡大により、インドのトランスフォーマー産業は予測期間を通じて高容量製品へのシフトを続けている。


注記: 全個別セグメントのセグメントシェアはレポート購入時にご覧いただけます
冷却方式別:
環境規制が普及を形成油冷トランスフォーマーは2025年に支配的な61.95%のシェアを占め、高電力レベルでのコスト効率を反映しています。220 kV以上では熱負荷が大きいため、油冷は不可欠のままです。しかし、都市部の防火安全規制と低いメンテナンス頻度に支えられ、空冷ユニットは8.86%の年平均成長率で拡大しています。都市メトロやデータセンターでは、絶縁油漏れのリスクを低減するために乾式またはモールドレジン型設計をますます採用しています。エステル系流体はさらに需要を多様化させており、特に生分解性冷媒を義務付ける環境許認可が適用される場所で需要が高まっています。政策的重点の高まりを受け、ベンダーはタンクの形状と絶縁システムを再設計し、同一の生産ラインで複数の冷却媒体に対応できるようにして、インドトランスフォーマー産業における柔軟性を最大化しています。
相数別:
三相システムが基幹を維持2025年の出荷量において三相製品が72.05%を占め、単相ユニットを上回る8.64%のCAGRで成長すると予測されている。その効率性と負荷平衡能力はインドの三相交流送電網と整合しており、インドトランスフォーマー産業の成長を支えている。単相機器は農村部のラストマイル接続向けに引き続き使用されるが、家庭電化の普及が進むにつれて増分需要は限定的となる。スマートグリッドの試験運用では高調波解析のために三相モニタリングが求められるケースが増えており、今後の入札において三相製品が有利になる傾向がある。

注記: 全個別セグメントのセグメントシェアはレポート購入時にご覧いただけます
トランスフォーマー種別:
配電ユニットが引き続き中核配電トランスフォーマーは市場価値の58.92%を占め、RDSSがAT&Cロスの削減を目標とする中で最も速い8.84%の年平均成長率で成長することも期待されています。認可されたDTメーターの設置済み割合はわずか2%であり、既存設備全体への更新が保証されています。電力用トランスフォーマーの受注は123,577回路キロメートル計画などの送電プロジェクトに並行していますが、その成長ペースはDTに牽引されるものを下回ります。デジタルモニタリングとアモルファスコアが標準的な入札仕様となり、インドトランスフォーマー市場の平均販売価格を押し上げています。
エンドユーザー別:
商業需要が成長を牽引2025年においても電力会社が収益の46.85%を占め、中央政府の資金調達メカニズムに支えられている。一方、商業セグメントの収益はデータセンター、物流ハブ、大都市圏、空港を追い風に10.98%のCAGRを記録し、インドトランスフォーマー産業に新たな成長機会をもたらすと見込まれている。貨物港の拡張やマルチモーダルパークは、プレミアム価格が見込まれるコンパクトな高容量変電所を必要としている。自動車・鉄鋼プラントの拡張に伴い産業向け需要は安定を維持し、住宅向けはSaubhagyaによる普及が一巡した後に安定化している。
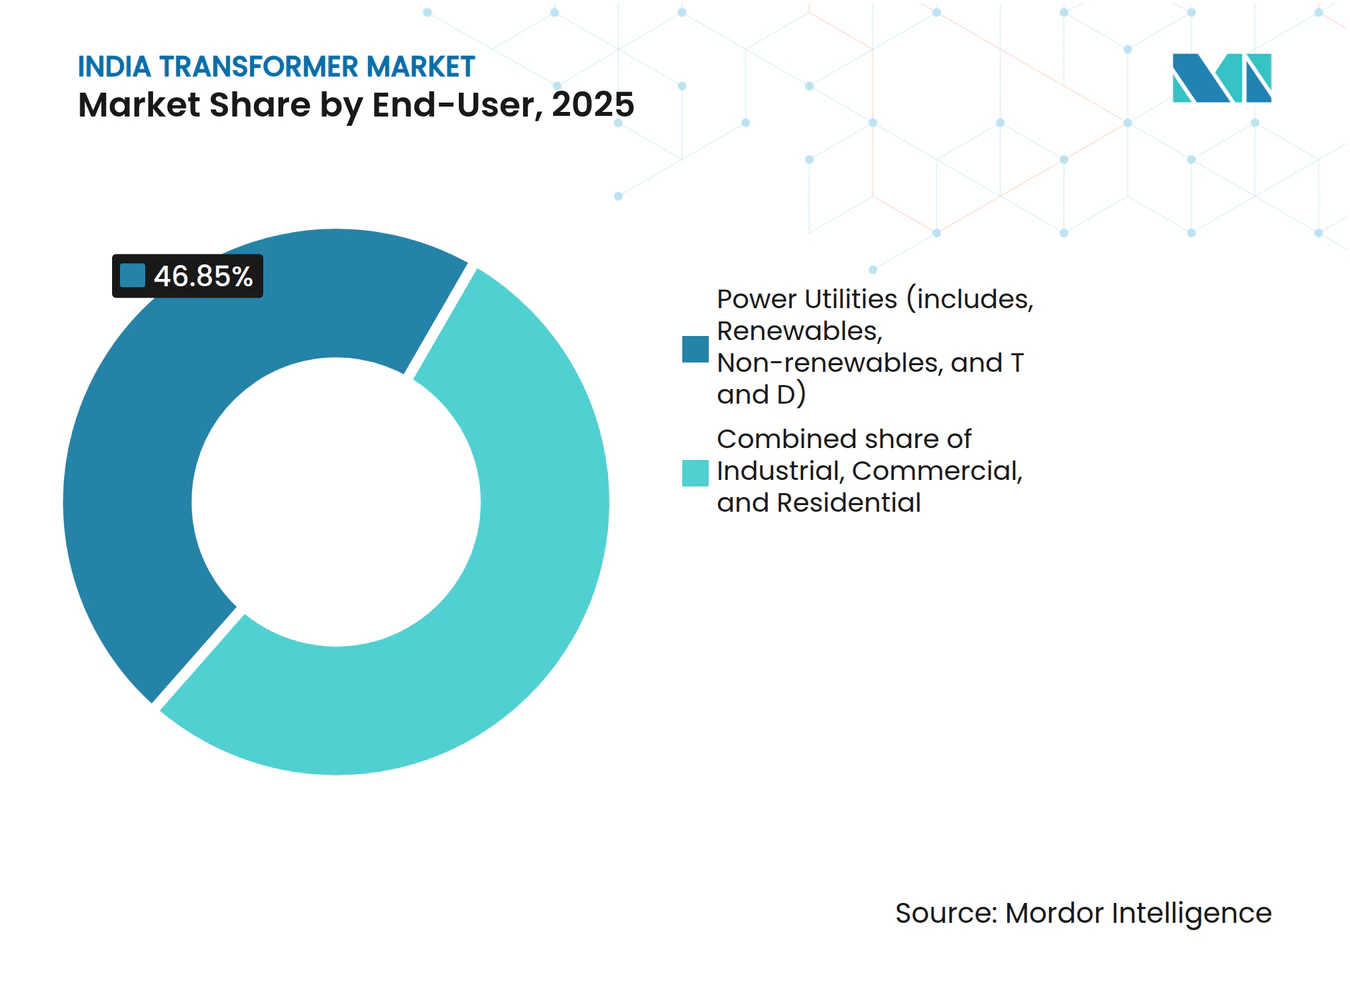
注記: 全個別セグメントのセグメントシェアはレポート購入時にご覧いただけます
地理的分析
高度に工業化された西部・南部の州—マハーラーシュトラ、グジャラート、タミル・ナードゥ、カルナータカ—がインドのトランスフォーマー市場の年間需要の約60%を生み出している。マハーラーシュトラの自動車産業ベルトと地下鉄拡張は中容量・配電クラスの受注を支え、グジャラートの太陽光発電所と石油化学コンプレックスは昇圧用・特殊用変圧器への需要を傾けている。タミル・ナードゥは風力発電の系統送電と港湾電化プロジェクを統合し、冷却方式のバランスの取れた組み合わせを生み出している。
ウッタル・プラデーシュやハリヤーナーなどの北部州は、農業用フィーダーと産業回廊変電所を通じて相当量の需要を生み出している。ラジャスタンの18 GWの太陽光発電基盤は、集電所変圧器と765 kVの州間連系線を必要とし、負荷中心地への電力輸送を担っている。東部のハブ—西ベンガル、オディシャ、ジャールカンド—は鉱業の電化と鉄鋼生産能力の増強を活用しているが、DISCOMが主導する設備投資の遅延が調達の妨げとなっている。
北東部の州はインドトランスフォーマー産業にとって普及が遅れているものの戦略的に重要な地域である。水力発電のポテンシャルと未完成の鉄道電化は、険しい地形に対応した堅牢な設計の将来的な入札機会を生み出している。輸出活動は、生産連動型インセンティブ(PLI)制度が電力機器の輸出を奨励するタミル・ナードゥ、グジャラート、カルナータカの製造拠点に集中しており、インドをトランスフォーマー輸出の新興ハブとして位置づけている。
規制環境
インドの変圧器仕様と調達は、中央電力庁(CEA)、電力省(MoP)、インド標準局(BIS)、省エネルギー庁(BEE)が主導する標準化された技術・効率要件によって、ますます形作られている。2026年1月、CEAは電力事業者に対し、66kV以上の機器について標準化された変圧器・リアクトル仕様への準拠を指示し、CEAガイドラインに整合させ、CEA規制2022の下で強制力を持たせた。これにより、公共入札における非標準設計の余地が狭まっている。
配電用変圧器については、MoPが2025年12月に省エネルギー基準を改正し、IS 2026(第1部):2011の性能要件(短絡やインピーダンスなどのパラメータを含む)への準拠を紐付け、損失限度に関する入札受入基準を厳格化した。各セグメントにおいて、BIS認証とBEEラベリングが市場参入の中核要件として機能しており、事業者は多くの調達プログラムでIS 1180(第I部)の損失限度をゼロプラス許容差で用いている。2026年5月、CEAはAll India Discoms Association(AIDA)と協力し、CRGOコア配電用変圧器の標準技術仕様を発表し、全国的にDISCOMの調達および品質基準を統一した。
競争環境
市場集中度
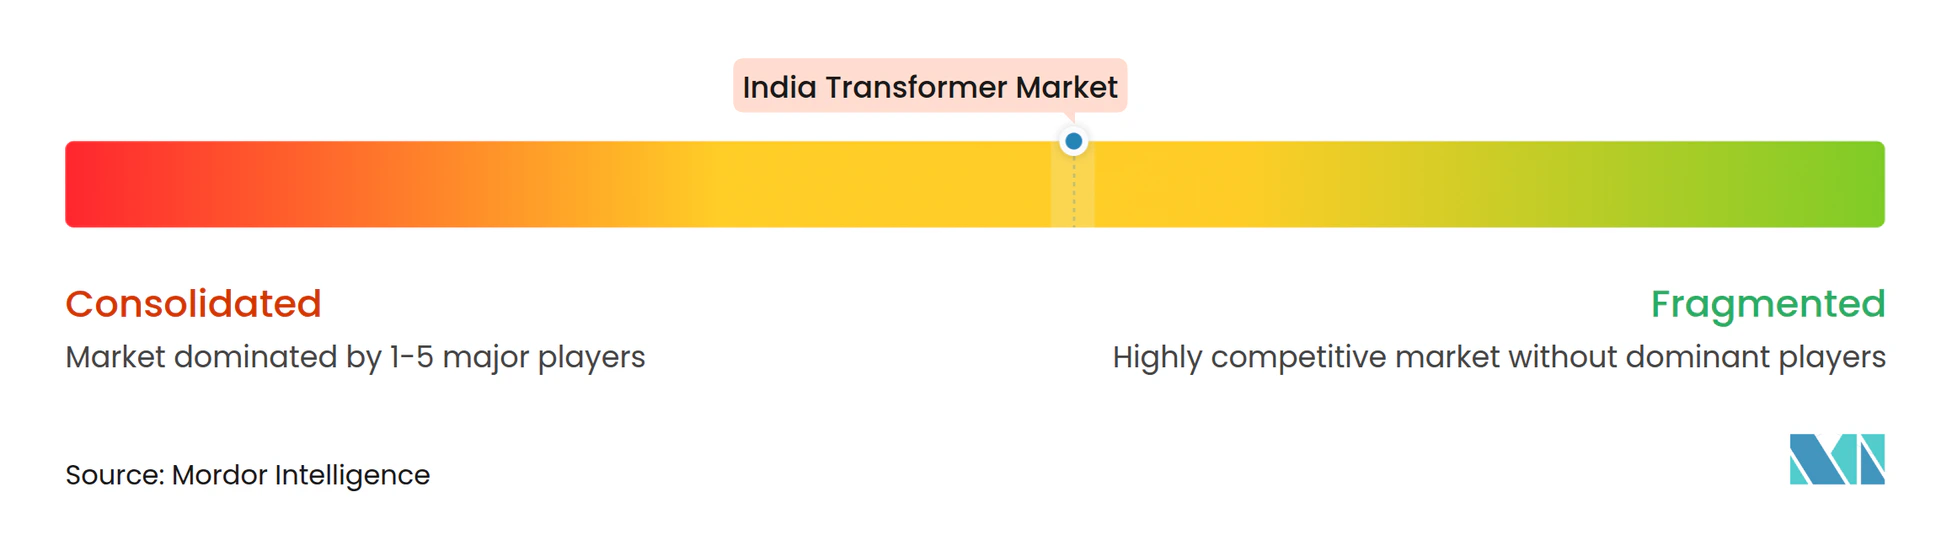
インドトランスフォーマー市場は競争面で中程度の集中度を示しています。BHEL、Hitachi Energy India、Siemens、ABB、CG Powerは、自社製造、政府との関係、および広範な電圧ポートフォリオを通じてかなりのシェアを共同で占めています。BHELは中央公益事業受注でリードし、Hitachi Energyは高圧直流(HVDC)コンバーターユニットに注力しています。Siemensは2024年に出資比率を69%に引き上げ、現地統合を深め、デジタルオファリングを強化しました。ABBは、トランスフォーマーをSCADAおよびドライブとバンドルするオートメーションエッジシナジーに後押しされて記録的な収益を達成しました。[4]
戦略的には、既存プレーヤーは800 kVクラスの入札要件を満たすために工場設備と試験設備を拡充しています。また、IoTセンサーとデジタルツインプラットフォームを組み込み、サービス指向型の収益源を立ち上げています。VoltampやIndo Techなどの新興プレーヤーは、配電および中型電力セグメントでコスト競争力を発揮し、公益事業者への地域的な近接性を活かしています。洋上風力および蓄電池ストレージインターフェースには、国内製品ラインがほとんど存在しないホワイトスペースの機会が残っています。
原材料コストの変動とBIS認証のタイムラインが参入障壁として機能し、資金力のある既存プレーヤーに有利です。それでも、CRGO製造および電気機器輸出向けのPLIインセンティブが新たな合弁企業を引き付け、長期的な集中度をわずかに低下させる可能性があります。
インドトランスフォーマー産業のリーダー企業
-
Bharat Heavy Electricals Ltd (BHEL)
-
Hitachi Energy India Ltd
-
Siemens Ltd (India)
-
CG Power & Industrial Solutions Ltd
-
GE T&D India Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
インドトランスフォーマー市場 このレポートでカバーされる企業
- Bharat Heavy Electricals Ltd (BHEL)
- Hitachi Energy India Ltd
- Siemens Ltd (India)
- CG Power & Industrial Solutions Ltd
- GE T&D India Ltd
- Kirloskar Electric Co Ltd
- Voltamp Transformers Ltd
- Transformers & Rectifiers (India) Ltd
- Toshiba Transmission & Distribution Systems (India)
- Schneider Electric SE (India operations)
- Mitsubishi Electric India Pvt Ltd
- ABB India Ltd (Traction & LV Dry Units)
- KRYFS Power Components Ltd
- Diamond Power Transformers Ltd
- Bharat Bijlee Ltd
- Marsons Electrical Industries Ltd
- Macroplast Transformers Ltd
- Panasonic Life Solutions India Pvt Ltd
- Electrotherm (India) Ltd
- Raychem RPG Pvt Ltd
市場機会と将来展望
グリッドの標準化とプログラム主導の調達は、配電・EHVクラス全体で準拠した標準化ポートフォリオを拡大できるメーカーにとって、より明確な余地を生み出している。CEAによる66kV以上の定格に対する標準化義務、IS 2026に紐付けられたMoPの省エネルギー更新、およびIS 1180(第I部)の下でのより厳格な損失受入慣行は、強力なBIS/BEE準拠能力、内製試験、そして案件ごとのカスタマイズよりも全国的なテンプレートに整合する再現性のある設計を有する供給者を優位にしている。
供給側では、主要OEMによる能力増強が、大型電力変圧器およびEHV対応への注力の再燃を示しており、これは現地化、部品供給、高電圧試験インフラにおける機会を支えている。2026年6月、Hitachi Energy Indiaは、ヴァドーダラのカルジャンに新しい大型電力変圧器工場を建設するため、約2,000クロールインドルピーの投資を発表し、完成は2028年度を予定している。Siemens Energyは、約30,000MVAの容量を追加する新しい電力変圧器工場のために約2,060クロールインドルピーの投資を承認した(2026年2月)。また、CG Powerは(2026年7月)110,000MVAへの容量拡張計画を示し、2026年9月から段階的に追加していく方針を発表した。需要のけん引力は、国家電力計画に基づく送電網構築計画によっても強化されており、同計画は2031-32年までに1,274GVAの変電容量追加(220kV以上)と33.2GVAのHVDC変電容量を見込んでおり、EHV、HVDC関連変圧器パッケージ、デジタル監視対応設計の入札パイプラインを持続させている。
最近の産業開発事情 インドトランスフォーマー市場
- 2026年6月:Hitachi Energy Indiaは、グジャラート州ヴァドーダラのカルジャンに新しい大型電力変圧器工場を建設するため、約2,000クロールインドルピーの投資を発表し、完成は2028年度を予定している。この拡張により、送電拡張および再生可能エネルギーの送出に使用されるEHVクラス変圧器の国内供給が増加する。また、現地の生産能力と供給保証の向上に伴い、高額な事業者向け入札での競争圧力も高まる。
- 2026年2月:Siemens Energy Indiaは、約30,000MVAの製造能力を追加する新しい電力変圧器工場の設立に2,060クロールインドルピーの投資を承認した。計画されているグリーンフィールドの生産能力は、国家送電計画と事業者調達テンプレートに整合した、より大規模で標準化された変圧器プログラムを支える。また、EHV/HVDC関連需要に対する長期的な供給者の位置付けと、より高い試験・品質基準への対応も示している。
- 2025年12月:BHELは、765/400kV、500MVAの単相変圧器17台に関して、Power Grid Corporation of India Limited(PGCIL)から36億1,800万インドルピー相当の契約を受注した。この受注は、EHV変電容量に対する事業者の継続的な支出を強調し、高マージン・高複雑性の製造ラインを支えている。また、資格審査、試験能力、供給実績が主要な選定要因となる大型定格入札において、既存ベンダーの地位を強化している。
インドトランスフォーマー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、電力会社およびエンドユーザーに供給される新規変圧器からインドで得られる収益を対象としており、一般的な冷却方式、相数、MVA定格にわたって販売される電力用・配電用ユニットを含む。
対象外の範囲:独立したサービス項目としての設置作業、定期修理業務、および中古・再生変圧器の再販価値は除外する。
セグメンテーション概要
- 電力定格別
- 大型(100 MVA超)
- 中型(10〜100 MVA)
- 小型(10 MVA以下)
- 冷却方式別
- 空冷
- 油冷
- 相数別
- 単相
- 三相
- トランスフォーマー種別
- 電力用
- 配電用
- エンドユーザー別
- 電力公益事業者(再生可能エネルギー、非再生可能エネルギー、および送配電を含む)
- 産業
- 商業
- 住宅
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチはモデルの基本構造を設定し、インドの需要を文脈の中で位置けるために活用した。中央電力局(CEA)レポート、電力省の更新情報、設備増強と系統強化の必要性を示す政策文書など、公開されているエネルギー・送電網計画統計を参照した。
これらのシグナルを実用的な収益モデルに変換するため、BISおよびIECの刊行物など、時間の経過に伴う典型的な変圧器設計の変化を示す規格・技術参考資料も参照した。これを商業情報統計局(DGCI&S)の貿易データおよび税関連の公表データと組み合わせ、輸出入動向のクロスチェックを行った。製品ミックスと大型受注のタイミングを把握するために企業の年次報告書、投資家向けプレゼンテーション、監査済み財務諸表を活用し、入札受注と工場拡張の追跡には特許データベースおよびニュース・財務情報サブスクリプションを補完的に使用した。これらの例は例示的なものであり網羅的ではなく、最終的な前提条件の収集・検証・明確化のために他にも多くのソースを確認した。
一次インタビューおよびサーベイ
一次調査は、インドにおける変圧器購買サイクルの需要ドライバーを検証し、定格およびエンドーザーグループ別の価格・ミックスの前提条件を精緻化することに重点を置いた。メーカー、部品サプライヤー、電力会社、EPCリンクのバイヤー、大規模産業ユーザーにわたる関係者と対話した。単一の州やプログラムへの偏りを避けるためにインド各地域でバランスよく意見を収集し、どの電力会社の調達プログラムが新規変圧器受注につながるか、また時系列の出荷データに現れない可能性がある更新サイクルの部分を特定するために意見を活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:35% | CXO:17% |
| 中位層:46% | 部門・ユニットリーダー:27% |
| 中小プレーヤー:19% | マネージャー:56% |
市場規模算定と予測
規模算定はトップダウン方式から始め、インドの送電網拡張と更新活動から年間変圧器需要を再構築し、定格ミックスと価格帯を用いてその需要を収益に換算した。需要プールが確定した後、サンプリングしたメーカーの販売開示、入札落札額、および主要定格バケット向けの平均販売単価(ASP)に数量を乗じたサニティチェックをいたボトムアップ検証と照合した。
計画中の送電・配電増強、電力会社からの調達強度、小・中・大MVA範囲間の需要シフト、油冷式と空冷式ユニットの分割、配電重視プログラムにおける三相機器のシェア変化など、市場を目に見える形で動かすいくつかの実用的な指標を追跡した。詳細な数量が直接観察できない場合は、インタビューで検討した保守的なミックス前提条件によってギャップを処理し、公共支出シグナルと合計値を整合させるための調整を行った。
予測にあたっては、発表済みの送電網プロジェクトと予想される更新サイクルに基づくシナリオ分析を活用し、リードタイム、入札執行、価格動向に関する専門家のコンセンサスを用いて年次パスを調整した。鉄鋼・銅のコストが変動すると予想される期間では、ASPの推移を直線トレンドではなく慎重な段階的上昇パターンでモデル化した。
データ検証と更新サイクル
アウトプットは、電力会社の設備投資の方向性、入札活動のパターン、MVA範囲にわたる変圧器価格の含意の一貫性など、独立した指標と照合して確認した。あセグメントに予期しない急増が見られた場合は、基礎となる入力値を再確認し、そのシフトが実際のものか、タイミングや通貨換算によるものかを確認するためのフォローアップ通話を実施した。
承認前に、前提条件、計算、および年度間の動きが裏付けシグナルと一致するよう、モデルは複数のアナリストによるレビューを経る。レポートは年次で更新され、主要な政策改定や商品価格の急激な変動など、需要の視認性を変える重大なイベントが発生した場合には中間更新を実施する。納品直前には、最新の公開情報が反映されていることを確認するための最終確認を行う。
Mordor Intelligenceのインドトランスフォーマー市場規模と他の公表推計値との比較
インドのトランスフォーマーに関する公表市場数値は、各出版社が独自のタイミング、通貨換算方法、価格・ミックス前提条件の検証レベルを使用するため、差異が生じることがある。また、集計が出荷量、受注量、または電力会社調達のみを基準としているかによっても差異が生じ、入札が集中する年には合計値が変動する可能性がある。
この差異は多くの場合、価格の更新頻度と、ASPの変化を定格ミックス、銅・鉄鋼のトレンド、実現した入札価格に慎重に結びつけているかどうか、あるいは全ユニットに一律の平均価格を使用しているかどうかによって説明できる。本レポートの2025年の数値は同年の為替レートウィンドウに合わせて維持されており、確定前に入札シグナルとミックスシフトに照らして再確認されている。これが、Mordor Intelligenceが一時的な換算や更新頻度の低い価格設定と異なる点である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 3.00 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 5.10 ビリオン 米ドル(2024年) | より古い年を使用しており、変圧器に加えてより広い機器バスケットを反映していると見られ、定格ミックスと米ドル換算タイミングの明確性が限定的である。 |
| 業界誌B | 3.00 ビリオン 米ドル(2025年) | 基準年の数値は一致しているが、定格バケット別にASPをどのように段階的に進めるかを説明していないため、商品コストの転嫁と入札執行タイミングが変化した場合に予測合値が乖離する可能性がある。 |
この比較は、最大の差異が通常、変圧器の周辺で何を計上するか、および特定の年の米ドルへの価格換算方法から生じることを示している。対象範囲をインドにおける変圧器販売に限定し、現在の調達シグナルに照らして価格・ミックスのロジックを更新することで、年度をまたいで追跡・再現しやすい結果が得られる。
レポートで回答された主要な質問
2026年のインドトランスフォーマー市場の規模は?
市場は2026年に32億5,000万米ドルと評価されており、2031年までに48億2,000万米ドルに向けて推移しており、健全な中期成長を示しています。
100 MVA超のトランスフォーマーに期待される年平均成長率は?
大型トランスフォーマーは2026年から2031年にかけて9.75%の年平均成長率で拡大し、中型および小型カテゴリーを上回ると予測されています。
都市部で普及が進んでいる冷却技術は?
防火安全および環境上の利点から、空冷およびエステル充填型トランスフォーマーが都市部で急速に普及しています。
なぜ配電トランスフォーマーの更新が進んでいるのか?
RDSSがロス削減を義務付けているため、公益事業者は旧型モデルを低損失アモルファスコアユニットに交換し、スマートメーターを追加しています。
トランスフォーマー需要に最も貢献している州はどこか?
マハーラーシュトラ州、グジャラート州、タミル・ナードゥ州、カルナータカ州が合わせて全国需要の約60%を占め、工業化と再生可能エネルギーの整備が背景にあります。