
変圧器オイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
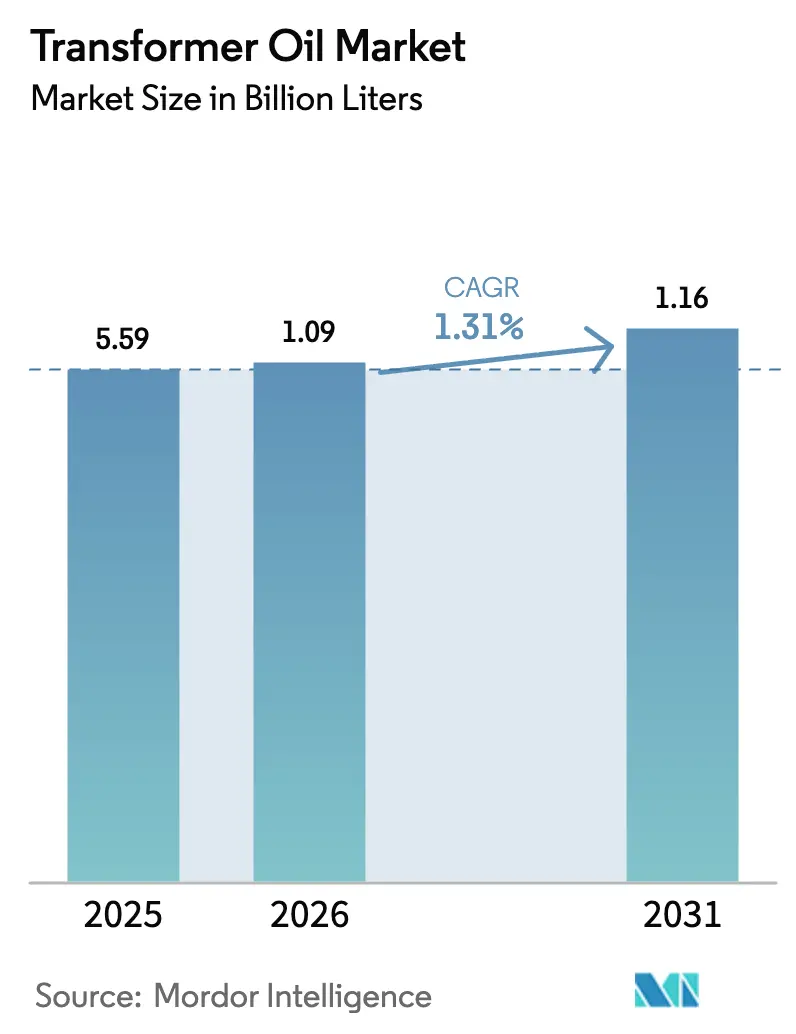
| 市場取引高 (2026) | 1.09 十億リットル |
| 市場取引高 (2031) | 1.16 十億リットル |
| Growth Rate (2026 - 2031) | 1.31 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる変圧器オイル市場分析
変圧器オイル市場規模は、2025年の55億9,000万リットルから2026年には10億9,000万リットルに成長し、2026年から2031年にかけてCAGR 1.31%で2031年までに11億6,000万リットルに達すると予測されています。アジア太平洋地域における電力網強化プログラム、米国および欧州における老朽化設備の義務的更新、そして洋上風力コンバータープラットフォームの台頭が、安定した数量主導の成長を支えています。鉱物系製剤は依然として世界需要を支配していますが、グループI基油の供給が逼迫し廃棄コストが増大するにつれ、そのコスト優位性は縮小しつつあります。防火安全基準および生分解性規制に支えられたバイオ系エステルは、都市部の変電所、データセンター、環境配慮ゾーンで普及が進んでいます。競争力学は、サプライチェーンの強靭性、製品ポートフォリオの幅広さ、そしてコモディティ価格設定ではなくライフサイクルコストモデルを提供する能力にかかっています。
主要レポートのポイント
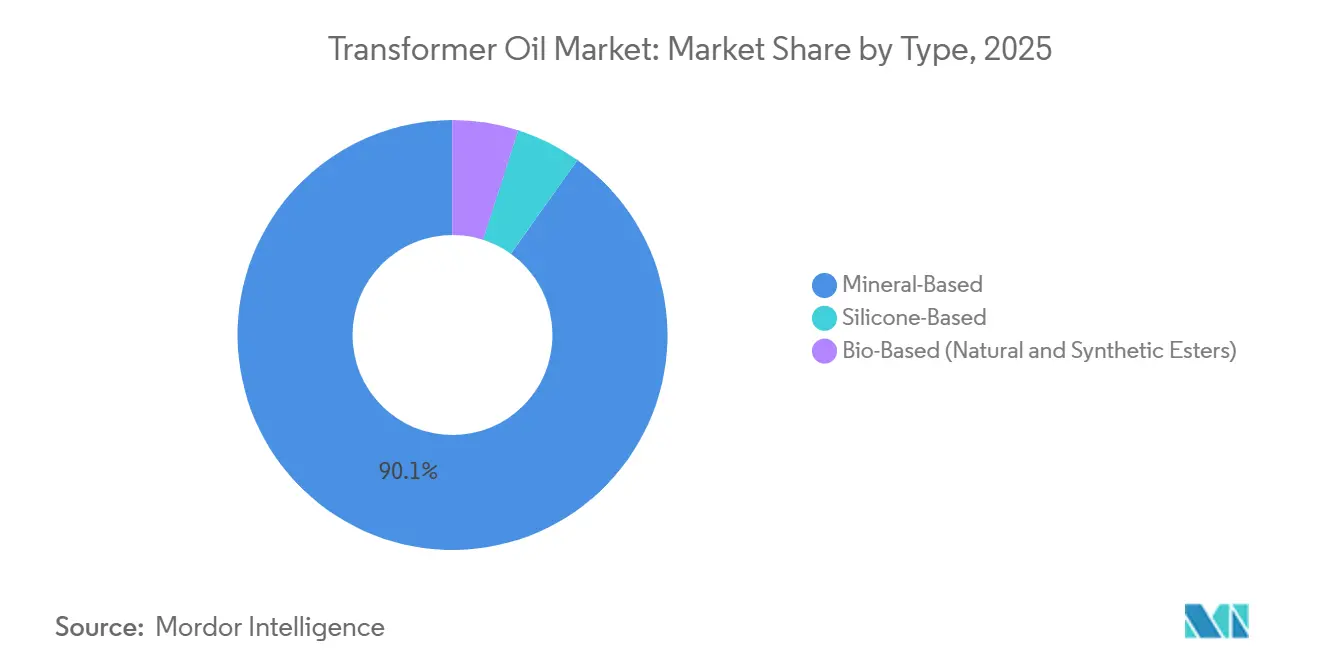
- タイプ別では、鉱物系が2025年に90.12%の最大シェアを占め、一方でバイオ系エステルは予測期間(2026年~2031年)中にCAGR 7.92%で成長する見込みです。
- 用途別では、変圧器が2025年に73.83%の最大市場シェアを占め、予測期間(2026年~2031年)中にCAGR 1.86%で成長する見込みです。
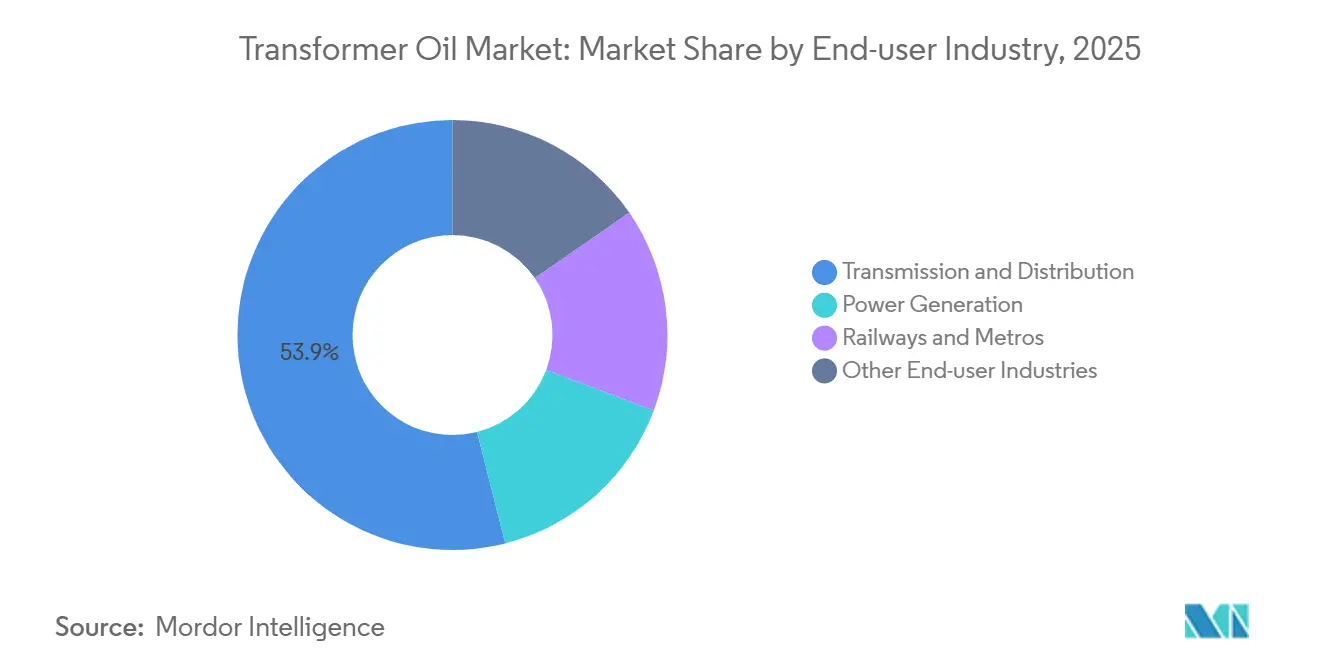
- エンドユーザー産業別では、送配電が2025年に53.94%の市場シェアを占め、予測期間(2026年~2031年)中にCAGR 1.75%で成長する見込みです。
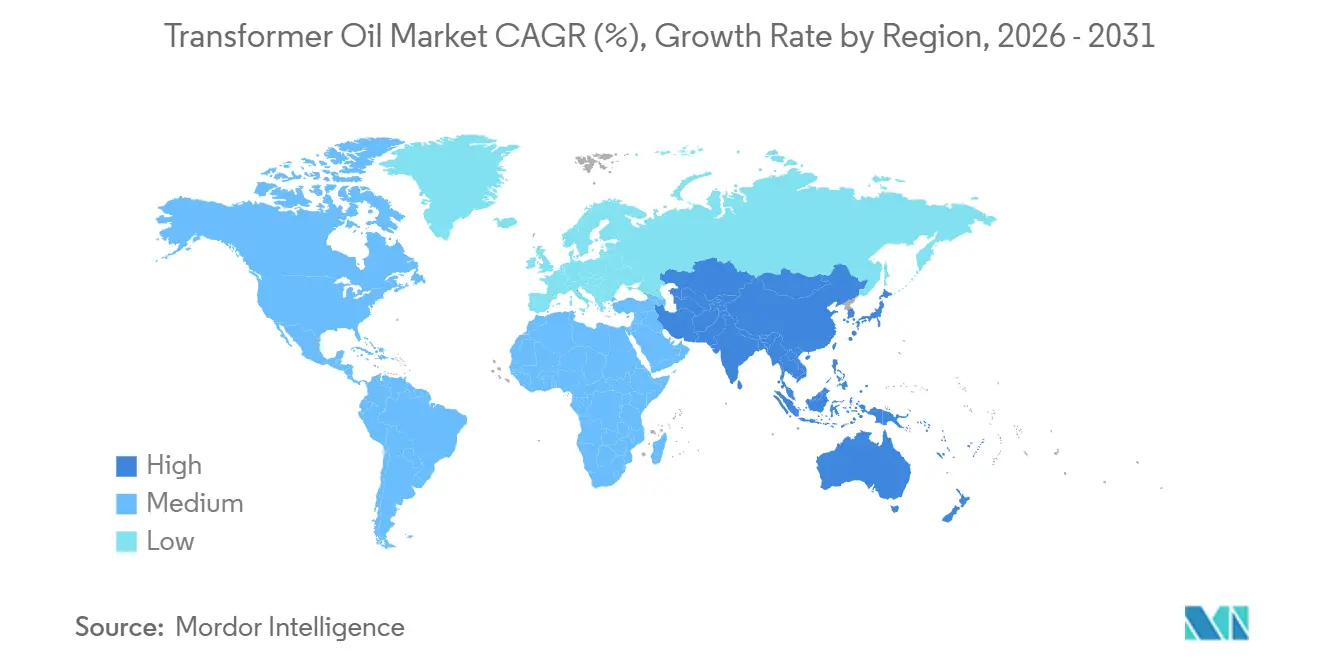
- 地域別では、アジア太平洋地域が2025年に47.77%の最大シェアを占め、予測期間(2026年~2031年)中に最も速いCAGR 1.82%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アジア太平洋地域における電力網の拡大 | +0.6% | アジア太平洋地域が中心、中東・アフリカへの波及 | 中期(2~4年) |
| OECD市場における老朽化変圧器の更新 | +0.4% | 北米・欧州 | 長期(4年以上) |
| 配電用変圧器に関するDOE義務的効率基準 | +0.3% | 米国、カナダおよびメキシコへの影響あり | 短期(2年以内) |
| 高引火点オイルを必要とする洋上風力コンバータープラットフォーム | +0.2% | 欧州(北海)、米国(東海岸)、アジア(台湾海峡) | 中期(2~4年) |
| ユーティリティ規模の蓄電池ストレージの整備 | +0.2% | 世界規模、カリフォルニア州、テキサス州、オーストラリアで先行集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
アジア太平洋地域における電力網の拡大
アジア太平洋地域の電力会社はネットワークの冗長性を構築しており、変圧器オイル需要の段階的な増加を牽引しています。中国の国家電網は2025年に890億米ドルを投資して超高圧回廊を延伸しており、1,000 kVの設備1基あたり1万~2万リットルのオイルが必要です[1]中国国家電網公司、「2025年年次投資計画」、sgcc.com.cn。インドは2032年までに1,274 GVAの新規変換容量に対して9兆1,600億ルピー(1,090億米ドル)を拠出しています。ASEANのプロジェクトは、熱帯の湿気に耐性のある合成エステルまたはシリコーン流体に依存する最大13,780 MWの国境を越えた連系線を追加する予定です。投資は電化よりもネットワークの信頼性によって推進されており、変圧器オイル市場に安定した基盤をもたらしています。
OECD市場における老朽化変圧器の更新
北米および欧州の電力会社は、1970年代から1980年代に設置された耐用年数末期の設備に直面しています。米国では電気鋼の不足もあり、交換ユニットのリードタイムが24ヶ月に延長されています。欧州では、400/100 kV変電所が洋上風力を統合するために近代化されるにつれ、2030年までに年間3万4,000トンのオイル需要が見込まれています。オーストラリアは保険会社の要請により、農村部の設備に耐火性エステルを後付けしています。更新スケジュールは依然として不均一であり、日本と韓国は予算上の理由から更新を遅らせており、長期的な鉱物系需要を維持しています。
配電用変圧器に関するDOE義務的効率基準
2024年の米国規則は、メーカーに対してアモルファス金属コアの採用を義務付けており、これにより1基あたりのオイル量が最大15%増加します。変圧器1基あたり300~500米ドルのコンプライアンスコストは、小規模な協同組合に最も重くのしかかります。カナダとメキシコは、国境を越えたサプライチェーンの摩擦を避けるために設計を統一しています。OEMおよびオイルメーカーは、スラッジ形成なしに高いコア温度に耐えられる酸化防止剤パッケージを共同開発しています。したがって、米国の近期調達は変圧器オイル市場の需要加速要因となっています。
高引火点オイルを必要とする洋上風力コンバータープラットフォーム
欧州の洋上風力設備は2025年に30 GWに達し、コンバーターステーション全体でギガワットあたり最大300トンのオイルが必要です[2]WindEurope、「洋上風力統計2025年」、windeurope.org。米国大西洋岸のリース総量は8 GWで、最初のプロジェクトは2027年に予定されています。合成エステルはKクラスの防火等級と海洋環境基準を満たすため主流となっています。台湾は2035年までに15 GWを目指しており、高引火点流体の現地ブレンドを促進しています。IEC 61039に準拠した製剤を認証できるサプライヤーはプレミアム価格と長期契約を獲得できます。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 欧州製油所閉鎖後のグループI基油の供給逼迫 | -0.2% | 欧州、北米およびアジア太平洋への波及あり | 短期(2年以内) |
| 鉱物油の環境負債と廃棄コスト | -0.1% | 北米・欧州、アジア太平洋でも圧力が高まりつつある | 長期(4年以上) |
| コスト重視のアジア太平洋電力会社におけるエステル流体の価格プレミアム | -0.1% | アジア太平洋地域、特にインド、インドネシア、ベトナム | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
欧州製油所閉鎖後のグループI基油の供給逼迫
欧州の製油所閉鎖により、2024年以降グループI能力が200万トン削減され、ブレンダーは高価格の原料を輸入せざるを得なくなっています。15~20%の運賃プレミアムと6ヶ月の納期遅延が価格の見通しを損なっています。北米の製剤メーカーはグループII基油への移行を進めており、誘電性能を維持するための再製剤化が必要となっています。韓国とシンガポールのアジアサプライヤーは輸出を拡大していますが、そのロジスティクスチェーンはコストと品質のばらつきを増大させています。供給逼迫は、変圧器オイル市場のCAGRから約0.2パーセントポイントを差し引く要因となっています。
鉱物油の環境負債と廃棄コスト
米国環境保護庁(EPA)はPCBを50 ppm超含むオイルを有害廃棄物に分類しており、廃棄コストは1トンあたり1,500~3,000米ドルに上昇しています。欧州の保険会社は鉱物油充填の都市部変電所に対する保険料を引き上げています。これらの負債を内部化した電力会社は、20~30%の価格プレミアムにもかかわらず生分解性エステルを優先するライフサイクルコストモデルを適用するようになっています。中国とインドは西側基準を反映した土壌汚染規制の草案を作成しており、バイオ系流体のより広範な採用を示唆しています。長期的なコンプライアンス圧力は成熟した電力網における鉱物油需要を侵食し、将来の変圧器オイル市場のダイナミクスを形成しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
バイオ系エステルが防火安全性で存在感を高める鉱物系製品は2025年の数量の90.12%を占め、定着した調達慣行と低い単位コストを反映しています。バイオ系エステルは2031年に向けてCAGR 7.92%で進展しており、Kクラスの防火安全性能と迅速な生分解性に支えられています。天然エステルは、火災リスクと環境負債が最も高いデータセンターや病院で支持されています。ポリオール基材から製造された合成エステルは、高い熱サイクル下でも優れた性能を発揮し、洋上風力プラットフォームや鉄道牽引変圧器に最適な選択肢となっています。したがって、バイオ系エステルの変圧器オイル市場規模は、従来の鉱物系セグメントよりも速いペースで拡大しています。
欧州では新規設置の約3分の1で天然エステルが指定されており、保険会社のインセンティブとカーボン開示義務によって促進されています。北米での採用は、電力会社が長期性能を検証する中で15~20%にとどまっています。アジア太平洋地域は依然として価格主導ですが、水域近くで生分解性流体を義務付ける中国の法律草案は、2030年までに設置済み設備の10~15%をエステルに移行させる可能性があります。シリコーン油は200℃以上の温度に対応するニッチ用途、特に炉用変圧器で存在感を示していますが、コスト面での課題があります。これらのトレンドが総合的に変圧器オイル市場内の製品ミックスを再形成しています。


用途別:
電力網近代化の中で変圧器が市場を支配変圧器は2025年の世界数量の73.83%を消費し、米国の効率基準とアジアの超高圧プロジェクトに支えられてCAGR 1.86%で拡大すると予測されています。11~33 kVで稼働する配電ユニットは、OECDの電力網における交換需要の基盤となっています。132 kV超の電力変圧器は、1基あたり最大2万リットルの流体を必要とする中国とインドのグリーンフィールド数量を牽引しています。これらの高定格資産の変圧器オイル市場規模は、再生可能エネルギー統合目標と連動して上昇しています。
開閉装置は需要の12~15%を占め、変電所の自動化とともに成長しています。遮断器とコンデンサーを合わせると10%未満ですが、サービス寿命延長のために合成エステルへのシフトが増加しています。リアクターや電圧調整器などのニッチ用途が残りを占めています。すべての電力は少なくとも1台の変圧器を通過するため、この用途は変圧器オイル市場の永続的な柱となっています。
エンドユーザー産業別:
送配電が投資をリード送配電電力会社は2025年の数量の53.94%を吸収し、中国、インド、米国の数十億ドル規模の電力網プログラムを背景に2031年にかけてCAGR 5.75%で成長すると予測されています。発電サイトは、インドの石炭改修と世界規模の再生可能エネルギープラントの昇圧が主導しています。電化された回廊がアジアと欧州全体で拡大するにつれ、鉄道・地下鉄も成長しています。鉄道プロジェクトに関連する変圧器オイル市場規模は、車両電化と連動して上昇しています。
鉱業やデータセンターを含むその他の産業エンドユーザーが残余シェアを占め、プロジェクト固有の仕様が流体の選択を決定しています。送電網における途切れない供給の戦略的重要性により、変圧器オイルの調達は非裁量的な費用であり続け、市場を短期的な経済サイクルから緩衝しています。
地域分析
アジア太平洋地域トランスフォーマーオイル市場
アジア太平洋地域は2025年の世界総量の47.77%を占め、2031年まで年率1.82%で成長する見込みである。中国の890億米ドルの送電網プログラムおよびインドの1,090億米ドルの送電計画が、同地域のリーダーシップを支えている。ASEANの相互接続プロジェクトでは、高温多湿・塩害環境下での運用に対応できる高性能エステルが求められている。日本や韓国などの成熟市場では、高効率ユニットへの定常的な更新需要が生じている。
北米トランスフォーマーオイル市場
北米は2025年の総量の一部をわずかに上回る割合を占めた。米国エネルギー省の規制、洋上風力投資、および12ギガワットの新規蓄電池ストレージが成長を支えている。カナダの輸出志向型送電アップグレードおよびメキシコの変電所近代化が、段階的な需要を追加している。
欧州トランスフォーマーオイル市場
欧州の市場シェアは、耐火性流体を指定する30ギガワットの洋上風力および都市型変電所の改修によって牽引されている。400/100キロボルト変圧器の更新により、2030年までに年間3万4,000トンのオイル需要が追加される。
中東・アフリカおよび南米トランスフォーマーオイル市場
南米および中東・アフリカは合わせて、市場シェアの中で著しく低い割合を占めている。ブラジルは水力資産を統合するためにアマゾンへの送電線を延伸しており、サウジアラビアのビジョン2030では送電網整備に500億米ドルが割り当てられている。南アフリカとナイジェリアはそれぞれ都市部の信頼性向上と農村部の電化に注力しており、低コストの鉱物油を優先しつつも、ドナー資金によるプロジェクトでエステルの試験導入を段階的に進めている。

規制環境
変圧器油は、流体選定、保守、廃棄時の取り扱いに影響を及ぼす性能基準や環境規制の下で形作られている。主要な技術的基準としては、鉱物絶縁油に関するIEC 60296:2020、未使用天然エステルに関するIEC 62770:2024、電気機器で使用される鉱物絶縁液に関するASTM D3487(最新の2025年改訂版)があり、これらに加えてOEMおよび電力会社の認定要件も存在する。
中国は2026年に、国家市場監督管理総局(SAMR)によるGB/T 46134-2025(2026年3月1日施行)の実施を通じて基準体系を強化した。これは電気機器における天然エステルの保守・使用に関する指針を対象とするもので、また変圧器・開閉装置向け未使用鉱物絶縁油に関するGB 2536-2025(2026年7月1日施行)は2011年版に代わるものである。欧州では、欧州連合理事会が2026年2月に改正水枠組み指令を採択し、PFAS関連の環境品質基準が追加された。これにより、変電所の排水管理や電気設備近傍の汚染モニタリングへの実務的な関心が高まり、環境に敏感な地域における生分解性・耐火性流体の運用上の価値が高まっている。
バリューチェーン分析
バリューチェーンは、原料調達(ナフテン系原油および精製ベースオイル)から、絶縁油の配合・調合・品質保証、流通、そして下流の認定・ライフサイクルサービスに至る。変圧器OEMおよび電力会社は、絶縁液を承認済みベンダーリストに追加する前に、通常12~24カ月に及ぶ広範な試験・承認プロセスを求める。この期間の長さがスイッチングコストを高め、確立された試験データ、実績、ラボサポートを持つサプライヤーが優位に立つ傾向がある。
最近のサプライチェーンの動きは、地域化された生産能力とポートフォリオ拡大への移行を示している。2026年3月、Cargillはオランダのゴーダに新たなFR3天然エステル製造工場を開設し、バイオベース絶縁液の地域供給を拡大した。2026年6月、Apar IndustriesはSaudi Aramco Base Oil Company(Luberef)とヤンブー・ルーブハブ・バリューパークにおける戦略的供給契約を締結し、ベースオイルの確保とサウジアラビアにおける特殊油製造の現地化を図った。より広範な統合の流れの一環として、Eastman ChemicalはArkema Franceの誘電流体事業Jarylecを2026年6月に取得しており、これは特殊絶縁油ブランドと技術文書の所有権をより一元化する動きを支えている。
競合環境
変圧器オイル市場は中程度に集約されています。残りはニッチまたは地理的に孤立した市場にサービスを提供する小規模ブレンダーに分散しています。イノベーションはバイオ系製剤に集中しており、CargillのFR3天然エステルはKクラス承認を取得した後、一部の市場でコスト面での競争力を持つようになっています。戦略的な動きとしては、TotalEnergiesがSiemens Energyと洋上コンバーター向け合成エステルで提携し、ExxonMobilが鉄道牽引向けMobil Transformer Oil 500Eを発売しています。
変圧器オイル産業リーダー
Shell plc
NYNAS AB
China Petrochemical Corporation
CNPC
Ergon, Inc.
- *免責事項:主要選手の並び順不同

トランスフォーマーオイル市場
- APAR Industries Ltd.
- Calumet, Inc.
- Cargill, Incorporated
- Chevron Corporation
- China Petrochemical Corporation
- Ergon, Inc.
- Exxon Mobil Corporation
- Gulf Oil International Ltd
- Lukoil
- NYNAS AB
- Petro‐Canada Lubricants Inc.
- Phillips 66 Company
- Raj Petro
- Repsol
- San Joaquin Refining Co. Inc.
- Saudi Arabian Oil Co.
- SAVITA OIL TECHNOLOGIES LIMITED
- Shell plc
- TotalEnergies

市場機会と将来展望
バイオベースエステルの普及は、防火安全性や環境制約が特に厳しい領域、すなわち都市部の変電所、沿岸・オフショア設備、水質・土壌に敏感な地域において新たな成長余地を生み出し続けている。基準や各国の指針がエステル導入への運用上の信頼性を高めており、天然エステルに関するIEC 62770:2024や、電気機器における天然エステルの保守・使用実務を制度化する中国SAMRのGB/T 46134-2025(2026年3月施行)がその後押しとなっている。
生産能力の拡張と現地化の動きは、サプライヤーがこの成長余地を地域的な販売量に転換するための具体的な道筋を提供している。Cargillは2026年3月にゴーダで新たな製造工場を開設し、欧州向けFR3供給を拡大した。一方、Savita Oil Technologiesは2026年3月にマハラシュトラ州マハドの合成エステル製造工場の第2フェーズを稼働させ、コストに敏感な購入者向けの現地供給を支えた。電力会社による試験導入も、規格を現場の需要へと転換させている。例としてKarnataka Power Transmission Corporation Limited(KPTCL)は2026年6月、45台の高圧変圧器において鉱油を天然エステル油に置き換える試験を開始した。OEMの生産能力投資も、認定済み絶縁流体と充填後サービス支援を必要とする既設ベースの拡大を後押ししている。Hitachi Energyは2026年6月、米国バージニア州サウスボストンで4億5,700万米ドル規模の拡張工事に着工し、あわせてインドのバドーダラにおける約2,000クローレインドルピー規模の大型電力変圧器工場への投資も発表した(2026年6月発表)。
Recent Industry Developments in トランスフォーマーオイル市場
- 2026年6月:Shell plcは、M&I Materialsから取得したMIDELおよびMIVOLTの資産を統合し、変圧器液体ポートフォリオの一部として世界的にShell MIDELブランドを立ち上げた。この立ち上げにより、防火安全性と環境性能が仕様に影響を与えるエステルベースの変圧器流体分野でのShellの展開が拡大した。
- 2025年11月:ザグレブに設置されたKONCARの630 kVA配電用変圧器に、Nynas ABのバイオベース変圧器流体「NYTRO BIO 300X」が充填され、この完全再生可能な絶縁液の初めての使用となった。KONCAR - D&STおよびHEP ODSと共に実施されたこのプロジェクトは、配電設備におけるバイオベース流体の電力会社レベルの参照事例を提供している。
- 2024年1月:Shell plcは、英国のM&I Materials Ltdから MIDELおよびMIVOLTの取得を完了し、潤滑油ポートフォリオにエステルベースの変圧器流体を追加した。この取得により、Shellの製品幅は鉱物油ベース製品を超えて強化され、防火安全性・持続可能性要件に関連する高仕様の変圧器液体案件に対応できる体制が整った。


トランスフォーマーオイル市場 レポートの範囲と調査方法論
市場定義と対象範囲
変圧器油市場は、油入電気機器内、主に電力用・配電用変圧器、および絶縁流体を必要とする一部の油入開閉装置に使用される絶縁・冷却用液体の年間需要額として定義される。
対象範囲外:絶縁油の代わりに固体、空気、またはガス絶縁を使用する乾式変圧器およびその他の機器は除外する。
セグメンテーション概要
- タイプ別
- 鉱物系
- シリコーン系
- バイオ系(天然および合成エステル)
- 用途別
- 変圧器
- 開閉装置
- 遮断器
- コンデンサー
- その他の用途(リアクターなど)
- エンドユーザー産業別
- 発電
- 送配電
- 鉄道・地下鉄
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- マレーシア
- タイ
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- トルコ
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、系統拡張、更新サイクル、より安全な流体への移行を通じて変圧器油需要がどのように形成されるかをマッピングするために用いられた。公開されているエネルギー・系統統計、貿易フロー、技術基準を確認し、企業の見解のみに依存せず、測定可能な指標に基づいたモデルを構築した。
参照した一般的な公開情報源としては、例えば国際エネルギー機関(IEA)、米国エネルギー情報局(EIA)、Eurostat、UN Comtrade、および絶縁液に関する定義についてはIECやIEEEなどの規格団体が挙げられる。また、生産能力の増強、工場稼働率の兆候、製品構成の方向性については、年次報告書、投資家向け説明資料、信頼性の高い報道も活用し、企業財務・インテリジェンスに関する有料サブスクリプションや、出荷単位の輸出入データを用いて特定の項目を相互検証した。これらの情報源は網羅的なものではなく、データ収集、検証、および調査内容の明確化のために他の公開資料も使用された。
一次インタビューおよび調査
一次調査では、生産量だけでなく、実際にサービス中に消費されている量を検証することに重点を置いた。これは、地域や変圧器設備の経年によって更新・補充量が異なる動きを示すためである。主要需要地域全体の油生産者、流通業者、電力会社、変圧器サービス企業、および設備関連エンジニアと対話し、価格形成の論理、エステル導入の進捗、そして新設と保守の間で調達がどのように分かれているかを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):13% | アジア太平洋:46% |
| ミドルティア:46% | 機能・事業部門リーダー:31% | 欧州・中東・アフリカ:33% |
| 中小プレイヤー:17% | マネージャー:56% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、変圧器設備の追加・更新を、機器分類別の標準充填量、排油・再充填の実務、平均保守間隔を用いて油需要に変換するトップダウン方式から始まる。地域別に需要プールを構築した後、油種構成と地域差を反映した簡潔かつ説得力のある価格階層を用いて価値に変換する。
総計を現実的なものに保つため、サプライヤーの収益動向、チャネル関係者との対話、油種別の平均販売単価×販売量サンプル検証など、選択的なボトムアップ確認によって結果を裏付けた。モデルで使用される主要な入力データには、新規変圧器の建設・稼働開始活動、系統の改修・更新のタイミング、エステルおよびシリコン系流体の普及(特に防火が求められる場所)、変圧器分類ごとの平均充填量、ベースオイル・添加剤コストに関連する価格変動が含まれる。直接的な観測データが乏しい場合には、保守的な範囲を用いてギャップを補い、インタビューや地域間比較によってその範囲を絞り込んだ。
予測に関しては、需要が系統資本支出のサイクル、改修のタイミング、政策主導による天然エステル流体の導入によって形成され、これらが線形的には変化しないため、シナリオ分析を用いた。シナリオは、更新率、再生可能エネルギー統合の進度、サービス能力やリードタイムといった実務上の制約に関する回答者のコンセンサスに基づいて設定され、その後平均化して中心シナリオとした。
データ検証と更新サイクル
最終数値の確定前には、一連の相互検証を通じて検証が行われる。モデル化した需要を、貿易フロー、発表済みの系統プロジェクト、地域別変圧器活動指標といった独立した指標と比較し、それらの指標と整合しない外れ値を調査する。
大きな差異が見られる場合には前提を見直し、最も関連性の高い回答者への再ヒアリングを実施する。例えば、補充サイクルに不整合が見られる場合はサービス業者に、価格階層が市場実態と一致しない場合は流通業者に再確認する。レポートは年次で更新され、原料価格の急変や政策変更などエステル導入に影響を与える重大な事象が発生した場合には中間更新も行われる。提出前には、アナリストが最終確認を行い、クライアントが最新の見解を得られるようにする。
Mordor Intelligenceの変圧器油市場規模と他の公開推定値との比較
公開されている変圧器油市場の値がしばしば異なるのは、一部の調査がリットル単位で物理的な消費量を測定する一方、他の調査が収益のみを報告しているためであり、また鉱物油からエステルベース流体への移行が時間の経過とともにリットル当たりの平均価格を変化させることも一因である。差異は、稼働中の保守需要が計上されているかどうかによっても生じる。これは、変圧器設備が古い地域では補充・再充填が大きな意味を持つためである。
主な差異の要因は通常、対象範囲や換算手順、例えば開閉装置やコンデンサ絶縁流体が含まれているか、エステルの価格が鉱油に対してどのようにエスカレートされているか、通貨のタイミングが年間平均か特定時点かといった点にある。市場をまずリットル単位で追跡し、その後チャネル確認によって更新される地域別価格階層を用いてドルに変換すると、差異は縮小する。これは本レポートで採用されている手法であり、Mordor Intelligenceによって適用されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.03 B (2024) | |
| 業界誌A | USD 2.52 B (2025) | 幅広い平均価格を用い、バイオベース油を小規模な付加要素として扱っているため、安全性が重視される設備でエステル導入が進む場合に価値を過小評価する可能性がある。 |
| 業界概況B | USD 2.25 B (2025) | 新規変圧器の生産需要に焦点を当てており、保守に伴う排油・再充填・補充量を十分に反映していないため、成熟した系統では合計値が変動する可能性がある。 |
これらを総合すると、差異の大部分は価格換算の選択と、継続的なサービス消費が含まれているかどうかに起因する。規模を明確な需要プールに結び付け、インタビューに基づく価格確認によって価値換算を検証することで、最終的な数値は市場環境の変化に応じて再検証可能な入力データに追跡可能な形で保たれる。


レポートで回答される主要な質問
2026年の変圧器オイル市場規模はどのくらいですか?
変圧器オイル市場規模は2026年に10億9,000万リットルに達し、2031年にかけてCAGR 1.31%で成長する見込みです。
最も速く成長している製品タイプはどれですか?
バイオ系エステルは、防火安全性と生分解性の義務化に牽引され、CAGR 7.92%で成長しています。
なぜ電力会社はエステル系流体へのシフトを進めているのですか?
電力会社は鉱物油に対する環境負債と保険料の上昇に直面しており、初期コストは高いもののライフサイクル全体ではエステルがより魅力的となっています。
最も多くの数量を占める地域はどこですか?
アジア太平洋地域は2025年の世界数量の47.77%を占め、中国、インド、ASEAN諸国における大規模な電力網投資によって牽引されています。
米国の効率基準は需要にどのような影響を与えますか?
2024年のエネルギー省(DOE)基準により、配電用変圧器1基あたりのオイル量が最大15%増加し、北米における近期需要を押し上げています。
最終更新日:



