
デジタルトランスフォーメーション(DX)市場規模およびシェア
Mordor Intelligenceによるデジタルトランスフォーメーション(DX)市場分析
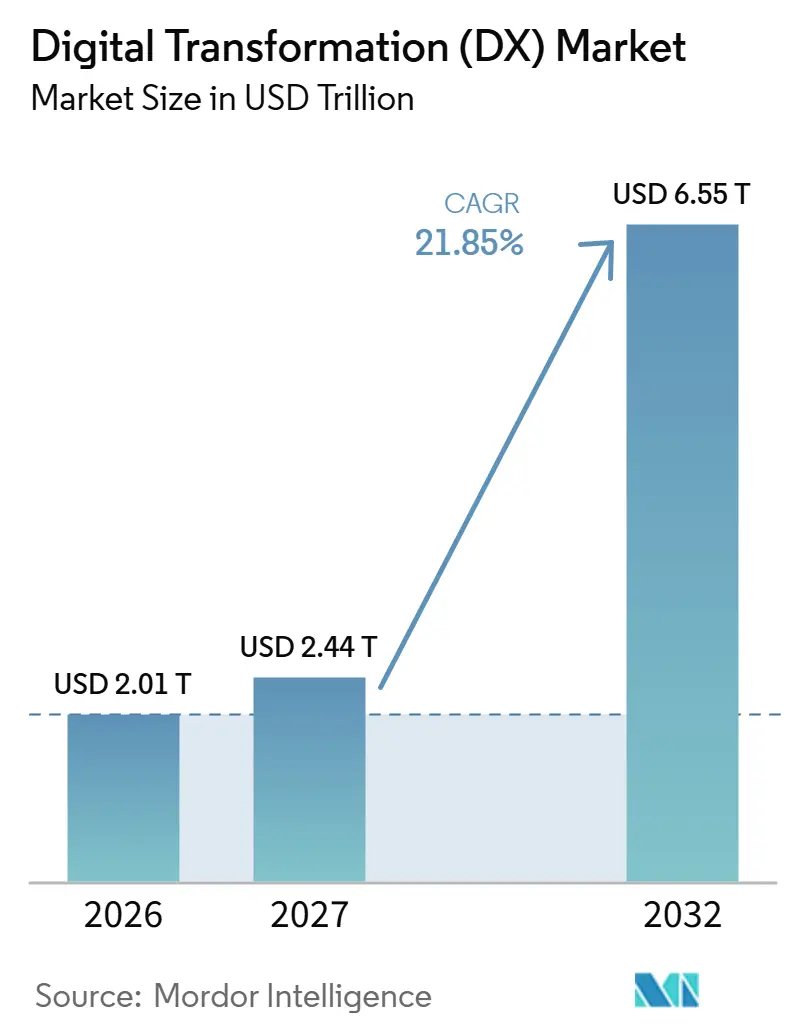
デジタルトランスフォーメーション(DX)市場規模は、2026年に2.01 トリリオン 米ドルと推定され、2027年には2.44 トリリオン 米ドルに達し、2032年までに6.55 トリリオン 米ドルに成長すると予測されており、2027年から2032年にかけてCAGR 21.85%で成長します。
企業のクラウド導入とAI活用の拡大により、デジタル機能をビジネスワークフローに接続するサービスへの需要が高まっています。ドイツの公共部門におけるソブリンクラウドへの需要は、アプリケーション機能と並んでデプロイメント管理を商業的な検討事項としています。競合各社の対応は、実装パートナーシップと産業統合およびインフラ自動化の組み合わせによって、テクノロジー購入に付随するサービスを拡大させています。レガシーアプリケーションとセキュリティ人材不足はデプロイメントを遅らせる可能性があり、移行と保護がテクノロジーを運用能力に転換するための継続的なコストとなっています。
主要レポートのポイント
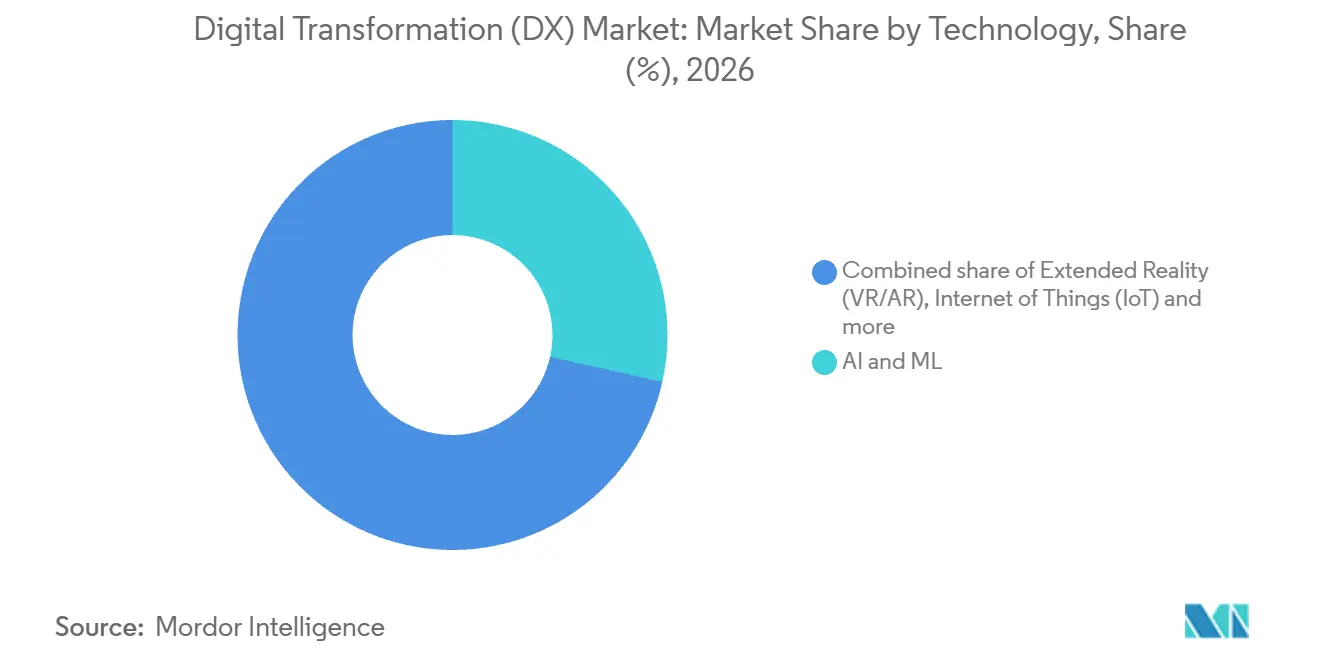
- テクノロジー別では、AIおよびMLが2026年のデジタルトランスフォーメーション(DX)市場シェアの28.5%をリードしており、2027年から2032年にかけての予測CAGRも24.3%と最も高い成長率を示しています。
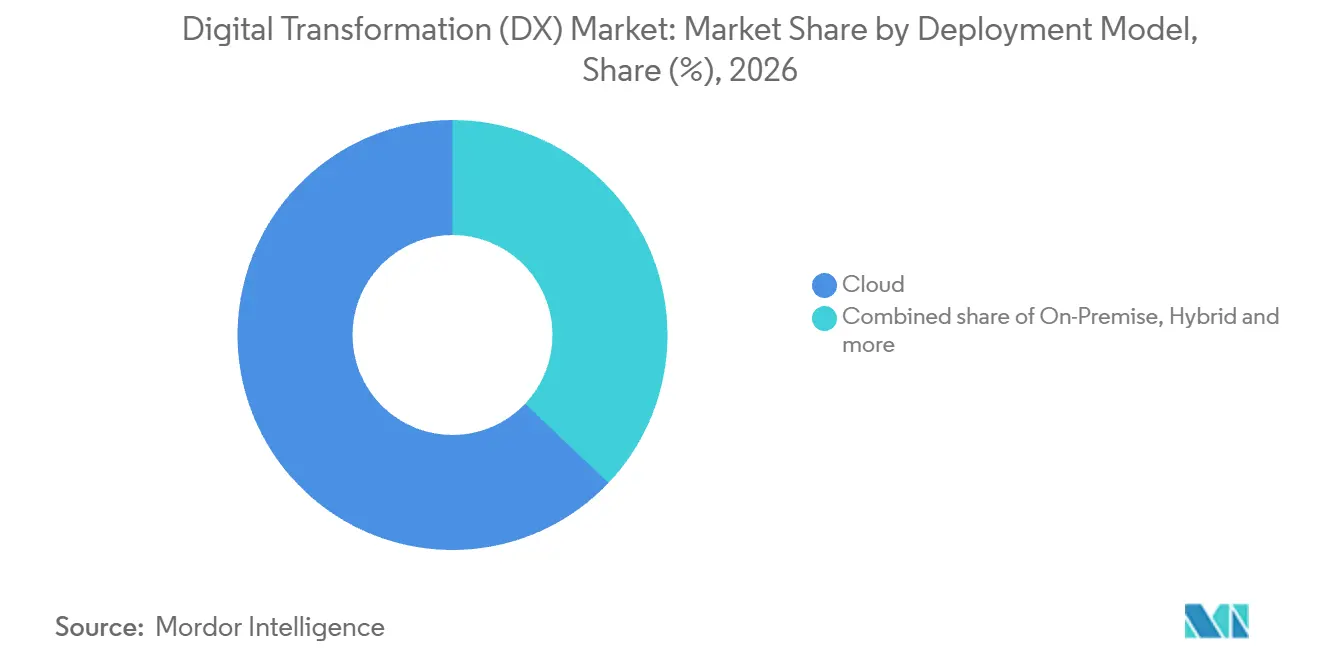
- デプロイメントモデル別では、クラウドが2026年のデジタルトランスフォーメーション(DX)市場規模の62.93%シェアを占めており、ハイブリッドは2027年から2032年にかけてCAGR 23%と最も速く成長すると予測されています。
- 組織規模別では、大企業が2026年に72.29%のシェアでリードしており、2027年から2032年にかけてCAGR 22.9%と最も速く成長すると予測されています。
- 業種別では、BFSIが2026年に23.42%のシェアでリードしており、医療・ライフサイエンスが2027年から2032年にかけてCAGR 22.2%と最も速く成長すると予測されています。
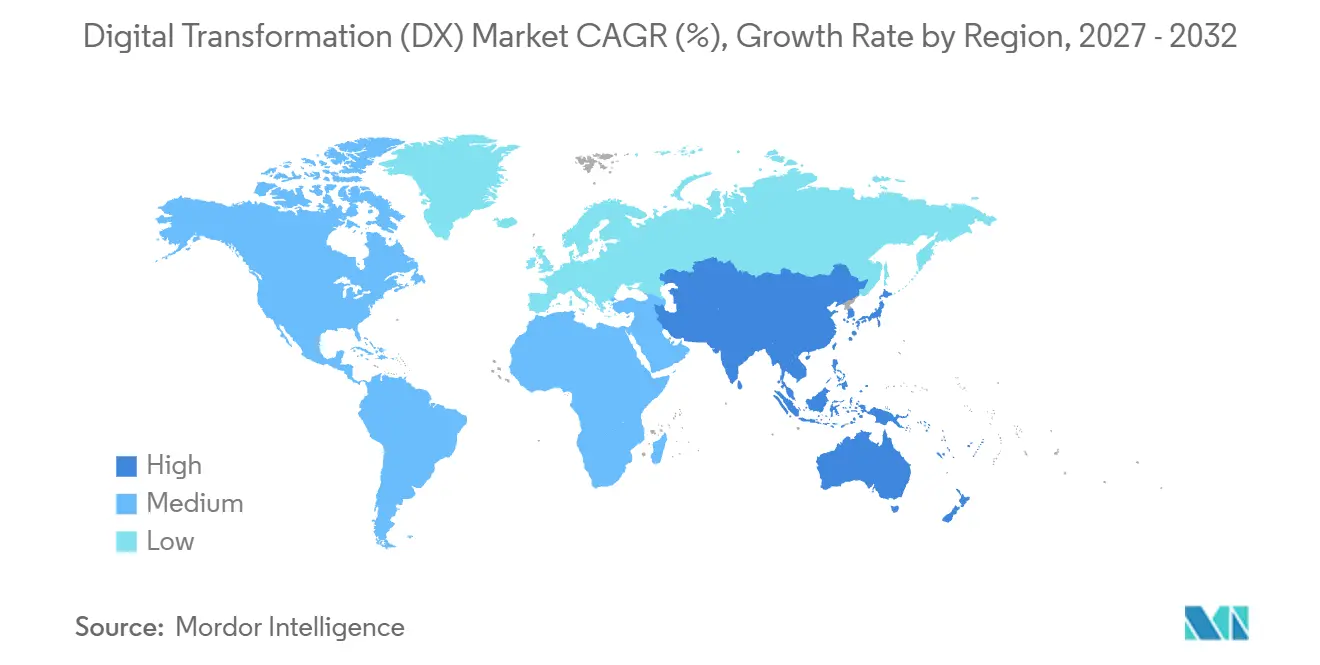
- 地域別では、北米が2026年に31.95%の最大シェアを占めており、アジア太平洋地域は2027年から2032年にかけてCAGR 22.5%と最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (約)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| クラウドファーストによる企業IT支出の急増 | +10% | 欧州連合加盟国 | 短期(2年以内) |
| ビジネス機能全般にわたるAI・ML統合の拡大 | +11% | インドネシア、マレーシア、フィリピン、シンガポール、タイおよびベトナム | 短期(2年以内) |
| 5Gを活用したリアルタイムデータユースケース | +4% | 米国およびタイ | 中期(2〜4年) |
| ESGレポーティングのデジタル化義務化 | +2.5% | 欧州連合加盟国 | 中期(2〜4年) |
| 「デジタル主権」公共部門資金調達の波 | +1.8% | 欧州連合、特にドイツ | 中期(2〜4年) |
| ローコード・ノーコードプラットフォームによるDX民主化 | +1.2% | アルゼンチンおよび英国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クラウドファースト企業ITの支出ブーム
クラウドサービスの拡大により、成長するプラットフォームビジネスに支えられたアプリケーション周辺でのトランスフォーメーション業務が生まれています。Microsoftは2026年度にAzureの売上高が100 ビリオン 米ドルを超え、前年比41%増加したと報告しました。[1] 企業の購入者にとて、拡大するクラウドサービスの関係は、追加のデジタルプロセスのデリバリー経路を提供できます。これに伴う実装の機会は、これらのプロセスを既存の業務に接続し、継続的な運用に対する責任を確立することにあります。これにより、特に購入者がコンピューティング能力だけでなく機能するビジネスプロセスを必要とする場合、プラットフォームプロバイダーとともに統合サプライヤーが役割を担います。この継続的な責任により、サプライヤーの収益が継続的な運用費用へとシフトし、移行プロジェクト獲得の経済性が変化します。
ビジネス機能全体におけるAI/ML統合の拡大
複数の機能にわたるAI導入により、トランスフォーメーションの機会は個別ツールからビジネスプロセス間の接続へと拡大しています。McKinseyの2026年調査によると、44%の組織が企業全体でAIをスケール展開しており、2025年の38%から増加しています。3つ以上のビジネス領域でAIを活用している企業の割合は51%から56%に上昇しました。機能的なカバレッジが広がるにつれ、サプライヤーは個別のAIアプリケーションが共有情報に依存する場合に必要な調整に対応できるうになります。これにより、孤立した部門的なインストールよりも大きな商業的範囲を持つ、モデル自体とともに統合とガバナンスへの需要が生まれます。企業の購入者にとって、複数の部門が同時にAIを拡張する際のデータ再利用の管理者を誰にするかが課題となります。
5G対応のリアルタイムデータユースケース
2025年9月までに、CelanesはテキサスにあるNTT DATAのフルマネージドプライベート5Gネットワークを2つの製造施設に導入しました。NTT DATAは、このネットワークが産業トランスフォーメーションのためのセキュアで信頼性の高い接続とリアルタイムのビジネスロジスティクスインサイトを提供したと報告しました。化学メーカーにとって、タイムリーなロジスティクス情報は、材料の動きと製造プロセスへの供給を維持するために必要な意思決定を結びつけることができます。これにより、有用な接続性がビジネス上の意思決定を支援する運用ワークフローに供給されなければならないため、ネットワーク周辺にアプリケーションの機会が生まれます。マネージドサービスの取り決めは、ネットワークのデリバリーとその運用に対する責任も結びつけています。その接続上に構築されたロジスティクスアプリケーションは、化学メーカーがプライベートネットワーク運用を追加の内部機能として担うことなく、拡張できます。
ESGレポーティングのデジタル化義務化
持続可能性報告義務の新設により、環境情報と企業報告を繰り返し接続できる仕組みへの需要が生まれています。EU企業サステナビリティ報告指令(CSRD)は、対象企業に対して段階的な適用を通じて持続可能性報告書の公表を義務付けています。XHTMLの作成とデジタルタグ付けは、デジタル分類法の採用に依存しています。第2波および第3波の報告は延期され、2026年7月に採用された改訂版ESRSは発効前に審議待ちとなっています。対象企業にとって、この組み合わせは、必要な出力の変更に対応しながら報告義務を果たせるデータ準備を優先させます。分類法の条件により、収集と統合が優先事項となり、対象企業は最終的な機械可読ファイリング設計を確定する前に報告データを準備できます。
阻害要因の影響分析*
| 阻害要因 | (約)CAGR予測への影響(%) | 地理的連性 | 影響タイムライン |
|---|---|---|---|
| レガシー技術負債によるロックイン | -4% | 北米、英国、フランス、ドイツおよびオーストラリア | 長期(4年以上) |
| サイバー人材不足と賃金インフレ | -2.7% | 北米、欧州、アジア太平洋、ラテンアメリカ、中東およびアフリカ | 中期(2〜4年) |
| デジタルアイデンティティ規制の断片化 | -1% | ドイツ、スペイン、イタリアおよびオランダ | 中期(2〜4年) |
| ESG監査におけるスコープ3データ品質のギャップ | -1% | 欧州、中東、アフリカ、アジア太平洋およびアメリカ大陸 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レガシー技術負債によるロックイン
レガシーアプリケーションは、新しいプラットフォームの価値をプラットフォーム自体以外の作業に依存させる可能性があります。Pegaの2025年調査では、北米、英国、フランス、オーストラリア、ドイツの企業ITの意思決定者の68%が、レガシーシステムとアプリケーションが組織による最新技術の完全な採用を妨げていると回答しました。これらの購入者にとって、代替品を購入するだけでは、既存のアプリケーションを日常業務に結びつける依存関係を取りくことはできません。したがって、トランスフォーメーションの提案は、旧環境とその後継環境間の移行を考慮する必要があります。この要件は、単一のデプロイメントよりも段階的な作業を優先させる傾向があり、商業的機会を移行のマイルストーン全体に分散させます。残る制約は、依存する各プロセスを安全に解放するために必要なコストと時間です。
サイバー人材不足と賃金インフレ
セキュリティ人員の確保コストは、組織が新しいデジタルツールへの資金調達ができる場合でもトランスフォーメーションを制約する可能性があります。ISC2の2025年グローバル調査では、回答者の29%が、組織がセキュリティ確保に必要なスキルを持つサイバーセキュリティ人材を採用する余裕がないと回答しました。[2] セキュリティチームに少なくとも1つのスキルニーズがあると回答したのうち、36%がクラウドコンピューティングセキュリティを挙げました。同調査では、サイバーセキュリティ専門家の24%が、スキル不足により新興サイバーセキュリティ技術を活用できないスタッフが生じていると回答しました。報告されたコスト負担の障壁に直面する購入者にとって、拡大するクラウド資産の保護は、熟練したスタッフ確保のコストが展開の制約となる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
テクノロジー別:
AI導入が実装需要を拡大AIおよびMLは2026年のデジタルトランスフォーメーション(DX)市場規模の28.5%のシェアを占めており、2027年から2032年にかけてCAGR 24.3%と最も速く成長するセグメントとなる見込みです。McKinseyの2026年調査では、89%の組織が少なくとも1つのビジネス機能でAIを活用していると報告しました。少なくとも1つの機能での活用は、組織全体での導入とビジネス上の意思決定全般へのAI組み込みとの間にギャップを残しています。したがって最大セグメントは、採用組織内でより広範な機能カバレッジを通じて拡大でき、新たな初回利用販売よりも対象タスク数の増加がより重要となます。
産業用ロボティクスは物理的な生産に対応しており、2025年には世界の工場で60万台以上のロボットが導入され、2024年から11%増加しました。[3] この設備により、ソフトウェアの意思決定と生産資産の関係に焦点を当てた実装作業が生まれます。モノのインターネット(IoT)のSolvayへの導入には、2026年4月の報告によると、11カ国25サイトで5,000以上の接続センサーが含まれており、IMIが優先サプライヤーとなっています。これらのデバイスは重要な設備の振動と温度を測定し、資産追跡とメンテナンス計画を支援します。Solvayのメンテナンスチームにとって、追加のセンサー読み取りが重要となるのは、どの設備にいつ対応するかが変化する場合です。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
クラウド規模がハイブリッド拡大を支援クラウドは2026年のデジタルトランスフォーメーション(DX)市場シェアの62.93%を占め、最大のセグメントとなっています。2025年には、少なくとも10人の従業員または自営業者を持つEU企業の52.74%が有料クラウドコンピューティングサービスを利用しました。この大規模な購入者層は、企業ユーザーに追加のデジタル機能を提供するための確立された経路としてクラウドを支えています。同数値は、2025年に少なくとも10人の従業員または自営業者を持つEU企業の半数近くが有料クラウドを利用していないことも示しており、最大セグメント内での新規購入者の開拓余地があります。
ハイブリッドは2027年から2032年にかけてCAGR 23%と最も速く成長するセグメントとなる見込みです。Flexeraの2025年冬季調査では、世界の753名の技術専門家および経営幹部を対象に実施し、調査対象組織の73%がハイブリッドクラウドモデルを採用しており、前年比3ポイント上昇しています。オンプレミスのデプロイメントは明確な役割を持ち、Uptime Instituteの2026年調査では企業データセンターが企業のハイブリッドITストラテジーの中核であると説明されています。これらの調査結果は合わせて、複数の運用環境にまたがる実装機会を支持しています。企業インフラを維持することで、購入者はクラウドサービスを追加した後もその環境を運用し続けることになり、クラウド拡張が内部運用作業をどれだけ削減できるかが制限されます。

注記: すべての個別セグメントのシェアはレポート購入後に入手可能
組織規模別:
大企業の導入が拡大能力を生む大企業は2026年に72.29%のシェアで最大のセグメントであり、2027年から2032年にかけてCAGR 22.9%と最も速く成長するセグメントとなる見込みです。大規模EU企業のち、2025年に有料クラウドコンピューティングサービスを購入したと報告したのは84.67%で、2023年から6.9ポイント上昇しています。2025年には、少なくとも250人の従業員または自営業者を持つ大規模EU企業の89%が企業資源計画アプリケーションを使用し、69%がビジネスインテリジェンスソフトウェアを使用していました。ビジネスインテリジェンスへの参加率が低いことで、計画アプリケーションよりも分析に関して明確な初回利用の開拓余地があり、サプライヤーが追加の企業ユーザーを求める場所を明確にしています。
Eurostatの2025年EU企業調査では、10〜249人を雇用する中小企業(SME)のクラウド購入率は52%でした。同調査では、SMEの71%が、12の選択技術のうち少なくとも4つを使用するという基本的なデジタル強度に達しました。これらの指標は、デジタルの基盤が確立されており、特定のサービスの導入が不完全なグループを示しています。パッケージ実装は、購入者がすでに使用しているツールとの明確な接続とともに、一度に1つの明確なビジネスプロセスを拡張することでこの開拓余地に対応できますSMEプロバイダーは、初めてクラウドを購入する企業と既存サービスを拡張する企業を区別し、それぞれのグループにパッケージオファリングへの異なる入口を提供できます。
業種別:
銀行規模が医療の相互運用性と交わるBFSIは2026年に23.42%のシェアで最大の業種セグメントでした。Bank of Americaのコンシューマーバンキングプラットフォームは、2026年第1四半期に43億回のデジタルログインを記録しました。この指標はコンシューマープラットフォームのデスクトップおよびモバイルバンキングセッションを計測しており、最大の業種セグメント内の繰り返されるサービス量を示しています。同プラットフォームのログインは2025年第1四半期の40億回から2026年第1四半期の43億回に増加し、銀行のコンシューマーチャネルにおけるセッション量の成長を示しています。
医療・ライフサイエンスは2027年から2032年にかけてCAGR 22.2%と最も速く成長するセグメントとなる見込みです。2025年には、米国の非連邦急性期医療病院の76%が測定された4つすべての医療情報交換ドメインに関与しており、2023年の70%から増加しています。これらのドメインは、医療情報の送信、受信、検索、および統合をカバーしています。送信、受信、検索の割合は2023年から2025年にかけて増加しましたが、統合は横ばいでした。この不均等な進展は、受信したサマリーオブケアレコードを病院システムに統合することを、別の転送経路を追加するよりも具体的な拡大目標としています。
地域分析
北米デジタルトランスフォーメーション(DX)市場
北米は2026年のデジタルトランスフォーメーション(DX)市場シェアの31.95%を占め、最大の地域となっています。KPMGの2026年調査によると、米国の組織はデジタルテクノロジーに年間平均1.9億 ミリオン 米ドルを投資していると報告しています。このような年間投資は、テクノロジー購入、実装、および購入者の運用環境全体における協調的なデリバリーを組み合わせた大規模なプログラムを支えることができ、明確なデリバリー責任を引き受けられるプロバイダーに商業的な役割を生み出します。同調査では、世界の年間平均を1.74億 ミリオン 米ドルとしており、調査対象の米国組織が1組織あたりの投資額で世界の対応企業を上回っています。
アジア太平洋地域のデジタルトランスフォーメーション(DX)市場
アジア太平洋地域は2027年から2032年にかけてCAGR 22.5%と最も速く成長する地域となる見込みです。シンガポールビジネス連盟の553社を対象とした2025年調査では、回答者の5人に4人が何らかの形のデジタルトランスフォーメーションに取り組んでいました。このサンプルは主要産業をカバーし、概ね連盟の会員構成を反映しており、中小企業に重み付けされていました。回答者は、今後12ヶ月の主な懸念事項としてAI、自動化、サイバーセキュリティを挙げました。このように関与度の高いシンガポールのビジネス基盤からのさらなる需要は、既存のデジタル活動をこれらの優先事項に拡張することから生まれ、追加のプロジェクトを特定の運用ニーズに結びつけることができます。
南米では、ブラジルのピアウイ州政府が2026年6月に、577件のGov.pi Cidadãoデジタル市民サービスと313件のGov.pi Empresas産業部門サービスを掲載したポータルを運営しており、サプライヤーに公共部門の購入者を提供しています。欧州では、ABRO 2026がTBB 4・省庁機密レベで国家安全保障リスクを伴うオランダ中央政府および警察のクラウド契約に対する保証要件を定めています。クラウドサプライヤーは、すべての信頼サービス基準をカバーするNBIVフルスコープSOC 2 Type 2レポートまたはNBIV承認の同等の保証レポートを契約期間中維持する必要があります。中東およびアフリカでは、アブダビが2026年1月に380万人のTAMMユーザーと会話AIを通じて完了した累計190万件以上のケースを報告しました。TAMMは会話ではなく会話AIを通じて完了したケースをカウントするため、この結果はテクノロジーを完了したサービスリクエストに結び付け、各リクエストを完了するバックオフィスプロセスにサプライヤーの作業を位置付けています。
規制の枠組みと展望
この比較は、個人データを取り扱う企業向けクラウドおよびAIサービスサプライヤーを対象とした選択された法域を比較しています。米国の比較は、対象企業に対するカリフォルニア州の要件に焦点を当てています。主な商業的な違いは、どの業者が義務を負うか、コンプライアンスがいつ開始されるか、および国境を越えた処理がどのように承認されるかです。これらの違いは、サプライヤーが技術的な管理策と顧客自身のコンプライアンス責任を結びつける方法を形成します。
規制テーブル
| 決定要因 | 米国 | ドイツ | インド | ブラジル |
|---|---|---|---|---|
| 主要当局 | カリフォルニア州プライバシー保護機関 | 連邦および州プライバシー当局;連邦ネットワーク庁および他の管轄AI当局 | インドデータ保護委員会、2025年11月13日設立 | 国家データ保護局(ANPD) |
| 主要規制または方向性 | 2026年1月1日から有効なカリフォルニア州消費者プライバシー法規制、段階的なコンプライアンス | 2026年7月29日から有効な国家AI法施行法;連邦・州プライバシー監督 | デジタル個人データ保護法(2023年)および規則(2025年)、段階的施行 | 国際個人データ移転に関する決議第19/2024号およびEU十分性決議第32/2026号 |
| 商業的影響 | 2026年1月からの対象リスクアセスメント;重要な意思決定に関する自動意思決定技術要件は2027年1月から | 2026年8月からの適用明性義務;附属書III高リスク規則は2027年12月2日から、規制製品高リスク規則は2028年8月2日から | データ受託者(およびその代理として行動するデータ処理者の業務を含む)が保有または管理する個人データに関するRule 6保護措置、2027年5月13日予定 | 公共安全、国防、国家安全保障および刑事司法移転を除くEU十分性認定;その他の場合は適用可能な契約上または法人内の保証 |
| 現在の政策魅力 | 中 | 中 | 中 | 高 |
| 政策魅力の将来的方向性 | 強化 | 強化 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | ||||
カリフォルニア州のアセスメント作業と2027年1月の重要意思決定規則は、サプライヤーが対象企業にサービスを提供する際に必要なコンプライアンス支援を増加させます。ドイツは、分散したプライバシー監督と段階的なAI施行を組み合わせており、後の高リスク義務が適用される前に監督機関の特定とシステム分類が重要となります。インドは、設立済みの委員会と2027年5月予定の受託者保護措置により、それらの管理策が受託者の代理として処理される個人データに適用される前の準備期間を提供しています。ブラジル高い魅力は、対象EUデータ移転に対する2026年1月の十分性認定経路を反映しており、その施行中のメカニズム、継続的なモニタリング、および4年以内の再評価がそれらの移転条件の継続性を支持しています。
バリューチェーンの段階
バリューチェーンは、インフラプロビジョニングからソフトウェア、実装、および継続的な運用を通じてサプライヤーがどのように収益を得るかを比較しています。AWS(Amazon)はオンデマンドのコンピューティングリソースを従量課金制で提供し、インフラ収益をサービス使用に結びつけています。実装は、プラットフォームの可用性を機能するビジネスプロセスに変換する必要があるため、独自の商業的なタスクを生み出します。結果として生じるチェーンは、完成した環境の運用に責任を持つサプライヤーに初期デリバリー収益と継続的な役割の両方を提供します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| クラウドリソースプロビジョニング | AWS(Amazon)などのクラウドインフラプロバイダー | 使用量ベースのクラウドサービス料金 | ワークロード需要に対するキャパシティ割り当ての不一致 | 使用率を測定し、割り当てリソースを調整 |
| 産業用ソフトウェアおよびオートメーション供給 | Siemensなどの産業用ソフトウェアおよびオートメーションサプライヤー | ソフトウェアおよびオートメーション販売 | ソフトウェアモデルとプラント工程の適合 | 設定前に運用要件を検証 |
| 実装およびシステムインテグレーション | Accentureなどのシステムインテグレーター;AWS(Amazon)とDXCなどのクラウド移行パートナーシップ | 実装および統合フィー | プラットフォームとビジネスワークフロー間の依存関係 | インターフェースをテストし、依存する移行を順序付け |
| マネージドインフラおよびアプリケーション | Accentureなどのマネージドサービスプロバイダー | インフラおよびアプリケーション管理フィー | プロジェクト引き継ぎ時の運用知識の喪失 | サービスの所有権と文書化を運用に引き継ぎ |
| 情報源: Mordor Intelligence | ||||
実装後も価値獲得を継続できるのは、環境の運用が独自のサービス責任であるめです。Accentureは、パブリック、プライベート、およびハイブリッドクラウド環境にわたる継続的なモニタリング、最適化、および問題解決を通じてインフラとアプリケーションを管理しています。引き継ぎ全体にわたって知識を保持することで、問題が発生した際にアプリケーションの依存関係を再構築する必要性を減らすことができます。これにより、引き継ぎ自体がサービス提案の一部となり、依存関係を文書化することで顧客がオペレーターに管理を支払う内容が保存されます。
競争環境
市場集中度
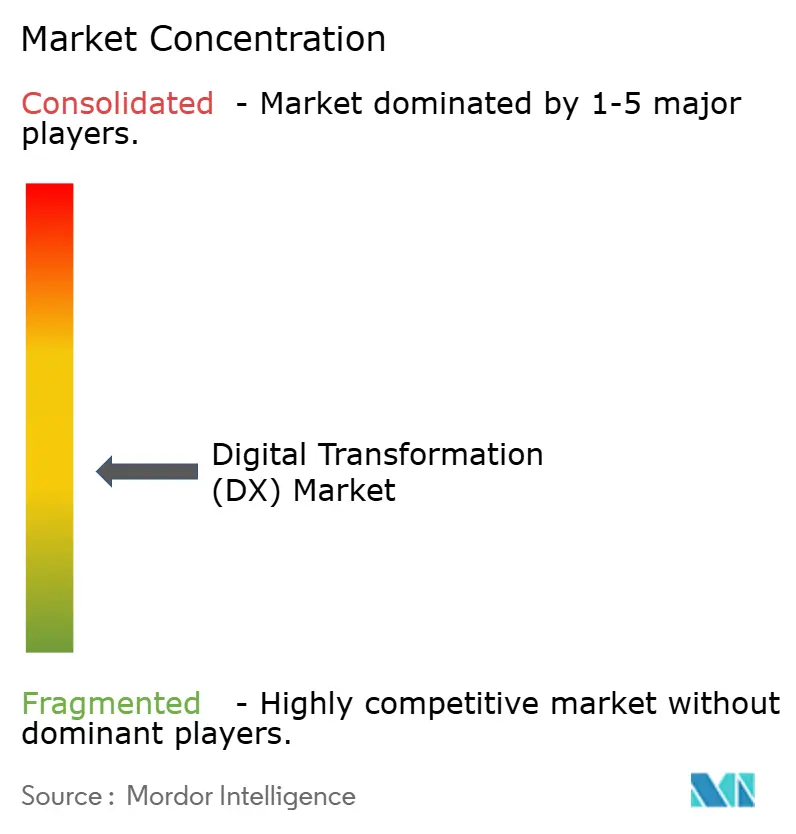
競争はサービスプロバイダーとテクノロジープラットフォームに分散しており、主要参加者にはAccenture、Google(Alphabet)、Siemens、IBM、およびMicrosoftが含まれます。コンサルティングおよび実装サービスは、企業クラウドおよびAIプラットフォームと産業用ソフトウェアとともに競合し、同じトランスフォーメーション購入者への複数の経路を生み出しています。2025年12月、AccentureとOpenAIはエージェンティックAIを企業ワークフローに導入するコラボレーションを発表しました。この合意には、クライアント採用プログラと数万人のAccentureプロフェッショナルにChatGPT Enterpriseを装備する計画が含まれていました。このペアリングにより、技術への従業員の親しみをクライアントへの繰り返し可能なデリバリー能力に変換でき、専門的な準備を競争優位にできます。
製造業は独自の競争テストを生み出します。なぜなら、企業トランスフォーメーションは生産情報とそれに基づいて行動するビジネスシステムを接続する必要があるためです。2025年9月、SiemensとSnowflakeは、Siemens Industrial EdgeとSnowflake AI Data Cloudを通じてフロア運用データをITデータと結びつけるグローバルコラボレーションを発表しました。発表されたアーキテクチャは、生産自動化に連携するモデルを含むSiemensのエッジ接続とデータ前処理と、分析のためのSnowflakeのクラウドデータプラットフォームを組み合わせました。メーカーはこれにより、生産自動化の近くでの処理とクラウドデータを使った分析の間で作業を分担でき、各意思決定の場所がサプライヤー選択の一部となります。
IBMのポートフォリオ拡張は、インフラ管理とAIアプリケーションに供給されるデータにまたがっています。2025年2月のHashiCorp買収により、インフラオートメーションとセキュリティのためのTerraformとVaultが追加され、Confluentの買収は2026年3月に完了しました。IBMは、リアルタイムストリーミング、分析、およびオートメーションのためにwatsonx.data、IBM Z、IBM MQ、およびIBM webMethods Hybrid IntegrationとConfluentの即時統合を発表しました。これらのリンクにより、企業はトランザクションシステムを維持しながら運用イベントをAIワークフローに供給できます。これらのパスとインフラオートメーションを組み合わせることで、購入者は独立したデータとデプロイメントサプライヤーを組み合わせることに代わる、より広範な選択肢を得られます。
デジタルトランスフォーメーション(DX)業界リーダー
-
Accenture
-
Google(Alphabet)
-
Siemens
-
IBM
-
Microsoft
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルトランスフォーメーション(DX)市場 このレポートでカバーされる企業
- Accenture
- Microsoft
- IBM
- Google (Alphabet)
- AWS (Amazon)
- SAP
- Oracle
- Adobe
- Salesforce
- Cisco Systems
- Dell Technologies
- Siemens
- Hewlett Packard Enterprise
- Cognex
- Apple
- ServiceNow
- Infosys
- Capgemini
- Wipro
- Schneider Electric
- Honeywell
- Hitachi
- Fujitsu
- Huawei
市場参加者のための主要機会
この機会は、エネルギープラットフォーム開発、ガバナンスされたインフラ運用、およびソブリンクラウド実装への参入経路を比較しています。ブラジルのIT資源管理システム(SISP)とポルトガルのソブリンクラウド計画は、公共部の近代化をガバナンスまたは資格要件と結びつけています。これらの条件により、政策を実装可能なシステムおよびサービス要件に変換することが商業的に重要なタスクとなります。欧州エネルギープラットフォームの公募は、将来のパイロットに向けた提案開発を通じた別の経路を提供しています。
市場機会テーブル
| 機会 | なぜ今なのか | 購入者・リードセグメント | 推奨アプローチ | 主な障壁 | 想定受益者 |
|---|---|---|---|---|---|
| AIを活用したエネルギープラットフォーム開発 | EUパイロット提案公募が2026年10月20日に開始;締切は2027年2月16日 | エネルギーシステムプラットフォーム開発者およびエネルギー部門参加者 | AIの能力をエネルギーシステムの運用ニーズに結び付ける提案を開発 | 大規模パイロットに対する技術的および運用的適合性の実証 | 公募資格を条件に、AWS(Amazon)などのクラウドサプライヤー |
| インフラ運用内のAIガバナンス | ブラジルの更新されたモデルが2026年9月1日から250のSISP組織に対して発効 | SISP公共部門組織およびインフラ運用請負業者 | 仕様書または引用された機関政策に規定されたAI使用管理策を組み込む | 機関のルールを施行可能なサービス管理策に変換 | 調達要件を条件に、Accentureなどのインテグレーター |
| ソブリンクラウドの準備と移行 | ポルトガルの2026〜2027年計画はプロセス資格認定と計画されたクラウドフレームワーク契約を規定 | ポルトガル公共行政 | コンプライアンスに準拠した移行シーケンスを設計する前に、プロセスとデータを資格認定 | プロセス固有の主権、セキュリティ、およびレジリエンス要件の充足 | 要件を満たすクラウドプロバイダー;資格認定を条件に、Accentureなどのインテグレーター |
| 情報源: Mordor Intelligence | |||||
中心的な開拓余地は、公共部門のガバナンス要件を運用可能にする実装です。プロバイダーは、より広範な移行を行う前に、公共部門購入者の必要な管理策を展開可能なサービス設計に変換することで価値を生み出せます。ガバナンスに対応したサービス設計は、実装オファーを購入者の明示的な契約要件に結びつけ、サプライヤーの提案の基盤となります。
最近の産業開発事情 デジタルトランスフォーメーション(DX)市場
- 2026年9月:ブラジルの更新されたインフラ運用契約モデルが250のSISP組織に対して発効し、仕様書または公募で特定された機関AIガバナンス政策にAI使用ルールを規定することが求められるようになりました。
- 2026年5月:EYとMicrosoftは、EYのプロフェッショナルとMicrosoft Forward Deployed Engineersを組み合わせてクライアント企業の企業AIスケールを支援するイニシアティブに5年間で10億 ビリオン 米ドル以上を投資することを発表しました。
- 2026年5月:SAPはSAP Business AI Platformを発表しました。これはビジネスコンテキストに基づいた企業AIの構築、デプロイ、およびガバナンスのための統合環境です。
デジタルトランスフォーメーション(DX)市場 レポートの範囲と調査方法論
市場定義と対象範囲
デジタルトランスフォーメーション(DX)市場は、デジタル変革を通じてプロセス、顧客体験、およびIT運用を近代化するテクノロジーおよび関連サービスへの世界的な企業・公共部門の年間支出を測定します。この数値は、これらの購入に対する購入者の年間総支出です。
対象外範囲:企業デジタルトランスフォーメーションプログラム外で購入された消費者向けのみのガジェット、および企業デジタルトランスフォーメーションプログラム外で購入されたスタンドアロンの通信ネットワーク構築は除外されます。
セグメンテーション概要
- 技術別
- AIおよびML
- 拡張現実(VR/AR)
- モノのインターネット(IoT)
- 産業用ロボット
- ブロックチェーン
- デジタルツイン
- 付加製造/産業用3Dプリンティング
- エッジコンピューティング
- その他
- 展開モデル別
- クラウド
- オンプレミス
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業(SME)
- 業界垂直別
- BFSI
- ヘルスケアおよびライフサイエンス
- 製造・産業
- 小売および電子商取引
- エネルギーおよびユーティリティ
- 自動車および輸送
- 政府および公共部門
- その他(メディア、教育など)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
Eurostatの企業統計、世界銀行のデジタル進捗報告書、国連貿易開発会議のデジタルエコノミーレポート、および国際電気通信連合の接続性指標は、テクノロジーの使用、デジタルサービス、接続性、および採用状況に関する例示的なエビデンスを提供します。これらのソースはアナリストが、報告された支出パターンが地域および産業にわたるクラウド、AI、接続運用、および企業デジタル化の変化と一致しているかをテストするのに役立ちます。
企業の財務諸表、年次報告書、投資家向け資料、調達通知、および信頼性の高いビジネス記事は、サプライヤーのオファリング、顧客プログラム、契約構造、および報告された需要の変化についてコンテキストを追加し、各項目は定義された購入者支出の境界に照らして確認されます。企業の財務諸表はトランスフォーメーションの売上高を他のビジネスラインと組み合わせている場合があるため、アナリストは関連する開示を相互確認として使用する前に分離します。企業の採用統計が定義や調査対象で異なる場合、アナリストは需要指標として使用する前に質問文と対象人口を比較します。挙げられているソースはすべてを網羅しているわけではなく、収集、検証、および明確化にはさらなるソースが参考にされます。
一次調査インタビューおよびアンケート
インタビューおよび構造化アンケートは、主要な産業および地域にわたる企業テクノロジー購入者、公共部門デジタルリーダー、テクノロジーおよびサービスプロバイダー、および機能リーダーを対象とします。そのエビデンスは、購入者支出、デプロイメントパターン、セグメントシェア、および予測ドライバーに関する二次ソースの解釈を確認するために使用され、相反する定義は記載された取引境界に調整されます。ソースのカバレッジが薄い場合、アナリストはギャップを文書化し、隣接する指標を比較し、仮定をモデルに取り込む前に独立した需要とサプライヤーのエビデンスを使用して推定値を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高責任者(CXO)クラス:20% | アジア太平洋(APAC)40% |
| 中位層:50% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ(EMEA):32% |
| 小規模プレーヤー:20% | マネージャー:45% | アメリカ大陸:28% |
市場規模算定と予測
この推定値は、トランスフォーメーションテクノロジーおよび関連サービスへの世界的な年間購入者支出からトップダウンで構築され、その後、サプライヤーの収益合計、チャネルエビデンス、およびサンプリングされた平均販売価格にデプロイメント量を掛けた値に基づいて選択的に確認されます。アナリストは、企業・公共部門のITバジェット、クラウドおよびAIの採用、テクノロジーおよびサービスの収益トレンド、産業および地域の投資パターンを使用して合計を算定し、各グループの対象支出への貢献からテクノロジー、デプロイメント、組織規模、業種、および地域のシェアを構築します。多変量回帰はこれらの需要と供給の指標を時系列の支出に関連付け、シナリオ分析はクラウドファースト投資、AI統合、5Gユースケース、レガシー制約、およびスキルの可用性に基づいて将来パスを調整します。アナリストは各数の予測を購入者およびプロバイダーのエビデンスと比較し、指標が一致しない場合は前提を再検討し、直接的な観察が欠けている場合は最も信頼性の高い地域、産業、またはサプライヤーの代替指標を使用して、その調整と推定への影響を記録します。
データ検証と更新サイクル
アナリストは、独立した企業開示、公開統計、採用指標、およびサプライヤーまたはチャネルエビデンスに対して推定値を三角測量し、承認前に異常や過去期間または関連指標からの大きな乖離を調査します。第2のアナリストが境界、計算、セグメントシェア、および予測の前提を検討し、さらなるレビューで指摘された相違点を解決します。インタビューソースが重要な入力を変更した場合、または新しいエビデンスが以前の解釈と相反する場合は、再接触が行われます。データセットは毎年更新され、重大なイベントが支出または採用を変化させた場合はサイクル間で更新され、デリバリー直前に現在のソースに対して再確認されます。
Mordor Intelligenceのデジタルトランスフォーメーション市場規模と他の公表定値との比較
公表されている推定値は、カウントする取引と製品、および需要モデル化に使用されるインプットが異なる場合があります。デジタルトランスフォーメーション(DX)市場は、デジタル変革を通じてプロセス、顧客体験、およびIT運用を近代化するテクノロジーおよび関連サービスへの世界的な企業・公共部門の年間支出を測定します。
主なギャップの要因としては、調査の定義された対象範囲と市場固有のモデリング選択があります。アナリストは各変数の予測を購入者およびプロバイダーのエビデンスと比較し、指標が一致しない場合は前提を再検討し、直接的な観察が欠けている場合は最も信頼性の高い地域、産業、またはサプライヤーの代替指標を使用して、その調整と推定への影響を記録します。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 2.44 トリリオン 米ドル(2027年) | |
| グローバルコンサルタントA | 1.11 トリリオン 米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年(2年後)の値2.44 トリリオン 米ドルを54.5%下回っています。公表された予測は、本レポートよりも低い年間成長率を使用しており、以前に測定された合計を低い軌道に維持しています。 |
| 業界アナリストB | 6,400億 米ドル(2029年) | 2029年のベースでは、この推定値は本レポートの2027年(2年前)の値2.44 トリリオン 米ドルを73.8%下回っています。公表された合計はDXソフトウェアのみをカバーしており、より広範なDX支出指標にはハードウェアとサービスも含まれています。 |
Mordor Intelligenceのアナリストは、独立した企業開示、公開統計、採用指標、およびサプライヤーまたはチャネルエビデンスに対して推定値を三角測量し、承認前に異常や過去期間または関連指標からの大きな乖離を調査します。
レポートで回答される主要な質問
デジタルトランスフォーメーション(DX)市場の規模と成長見通しはどうですか?
規模は2027年に2.44 トリリオン 米ドル、2032年までに6.55 トリリオン 米ドルと予測されており、2027年から2032年にかけてCAGR 21.85%で成長します。
企業デジタルトランスフォーメーションを推進している要因は何ですか?
クラウドの拡大とより広範なAI統合が需要を支えています。McKinseyの2026年調査によると、44%の組織で企業全体にわたるAIのスケール展開が報告されています。
どのテクノロジーセグメントがトランスフォーメーション支出をリードしていますか?
AIおよびMLが2026年に28.5%のシェアでリードしており、2027年から2032年にかけてCAGR 24.3%で成長すると予測されています。
どの企業が主要なトランスフォーメーションプロバイダーですか?
主要なプロバイダーにはAccenture、Google(Alphabet)、Siemens、IBM、およびMicrosoftが含まれます。
企業のデジタルデプロイメントを遅らせる制約は何ですか?
レガシーシステムとサイバーセキュリティ人材の確保コストが展開を制約する可能性があます。ISC2の2025年調査では、回答者の29%が組織が必要なスキルを持つサイバーセキュリティ人材を採用する余裕がないと回答しました。
デジタルトランスフォーメーションで最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域が2027年から2032年にかけてCAGR 22.5%と最も速く成長すると予測されています。北米は2026年に31.95%のシェアでリードしていました。