
Mordor Intelligenceによるトランスフォーマー市場分析
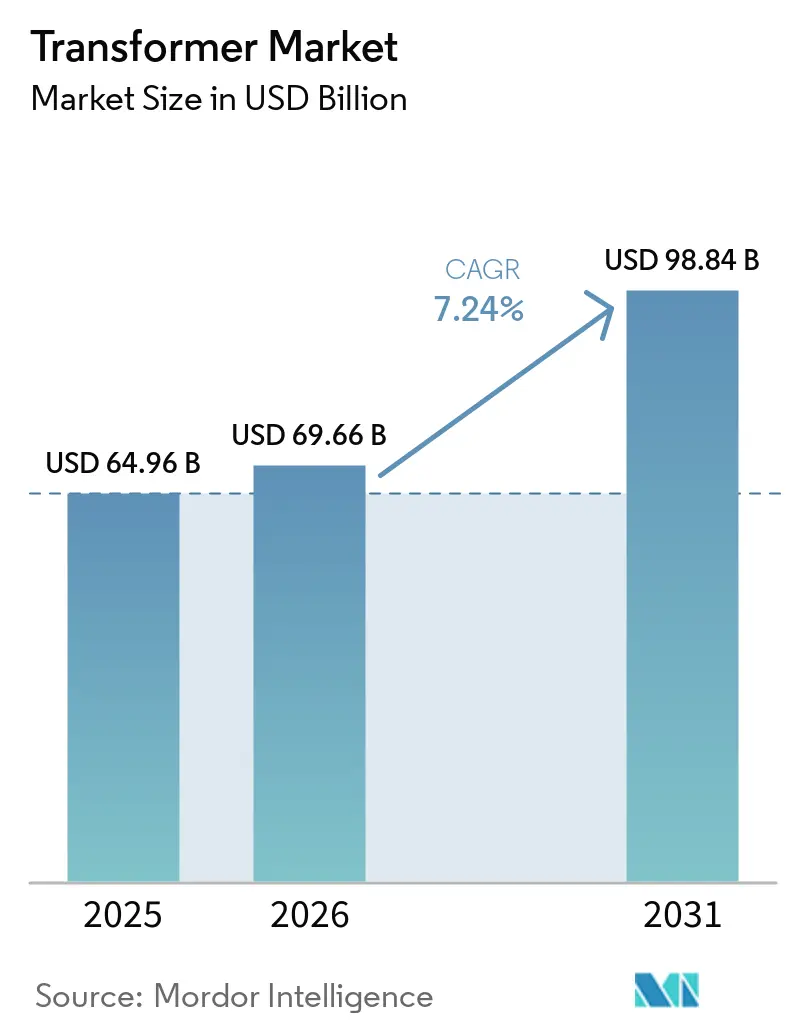
トランスフォーマー市場規模は2026年に69.66 ビリオン 米ドルと評価され、2027年の74.7 ビリオン 米ドルから2032年には107.6 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは7.58%です。
グリッドの強化とデータセンターおよび充電インフラからの新たな負荷が接続機器の需要を拡大している一方、部品の制約がネルギー供給開始を遅延させる可能性があります。南アフリカにおける再生可能エネルギーの接続や中国における超高電圧プロジェクトは、電気設計と容量シーケンシングを商業的に重要なものとしています。工場の拡張と幅広い産業用途のカバレッジにより、メーカーはこの需要に対応するための異なる手段を持っています。工場拡張と部品供給の確保を組み合わせたサプライヤーは、接続主導の受注をエネルギー供給済み容量に転換できますが、組立拡張のみでは受注が部品遅延のリスクにさらされます。
主要レポートのポイント
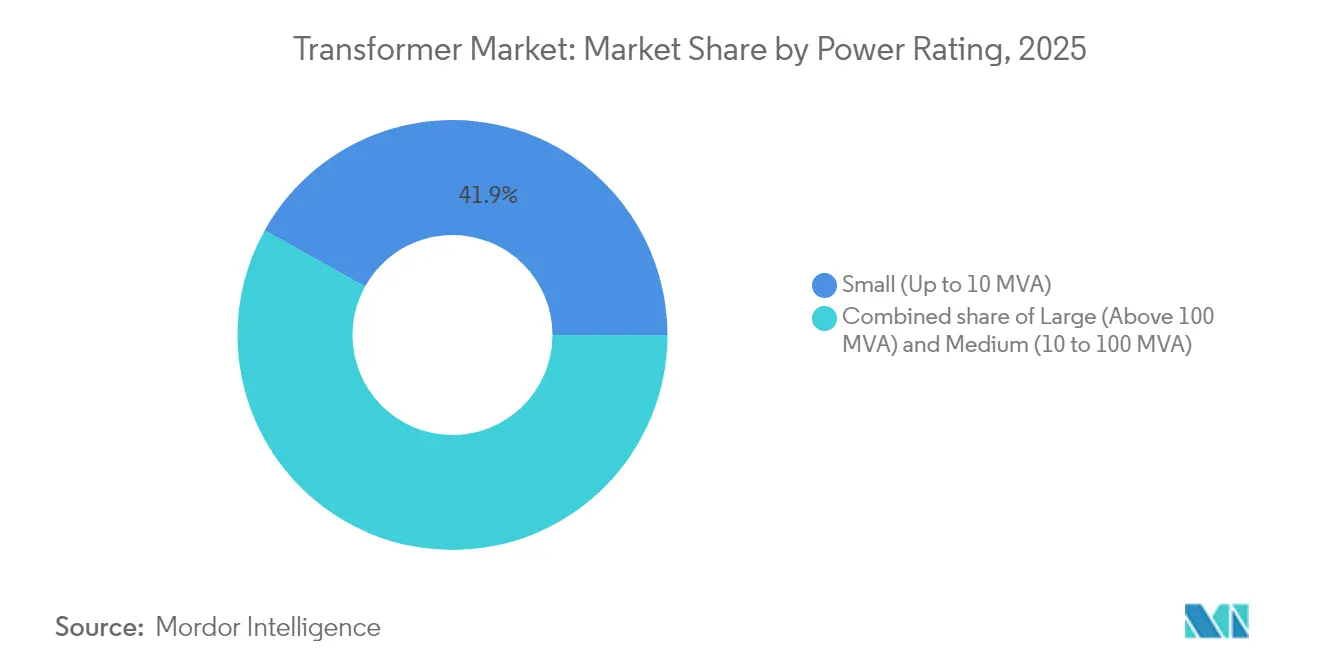
- 電力定格別では、10 MVA以下の小型ユニットが2026年の電力トランスフォーマー収益の42.24%を占めてトップとなり、2027年~2032年のCAGR 8.41%で最も成長の速いセグメントと予測されています。
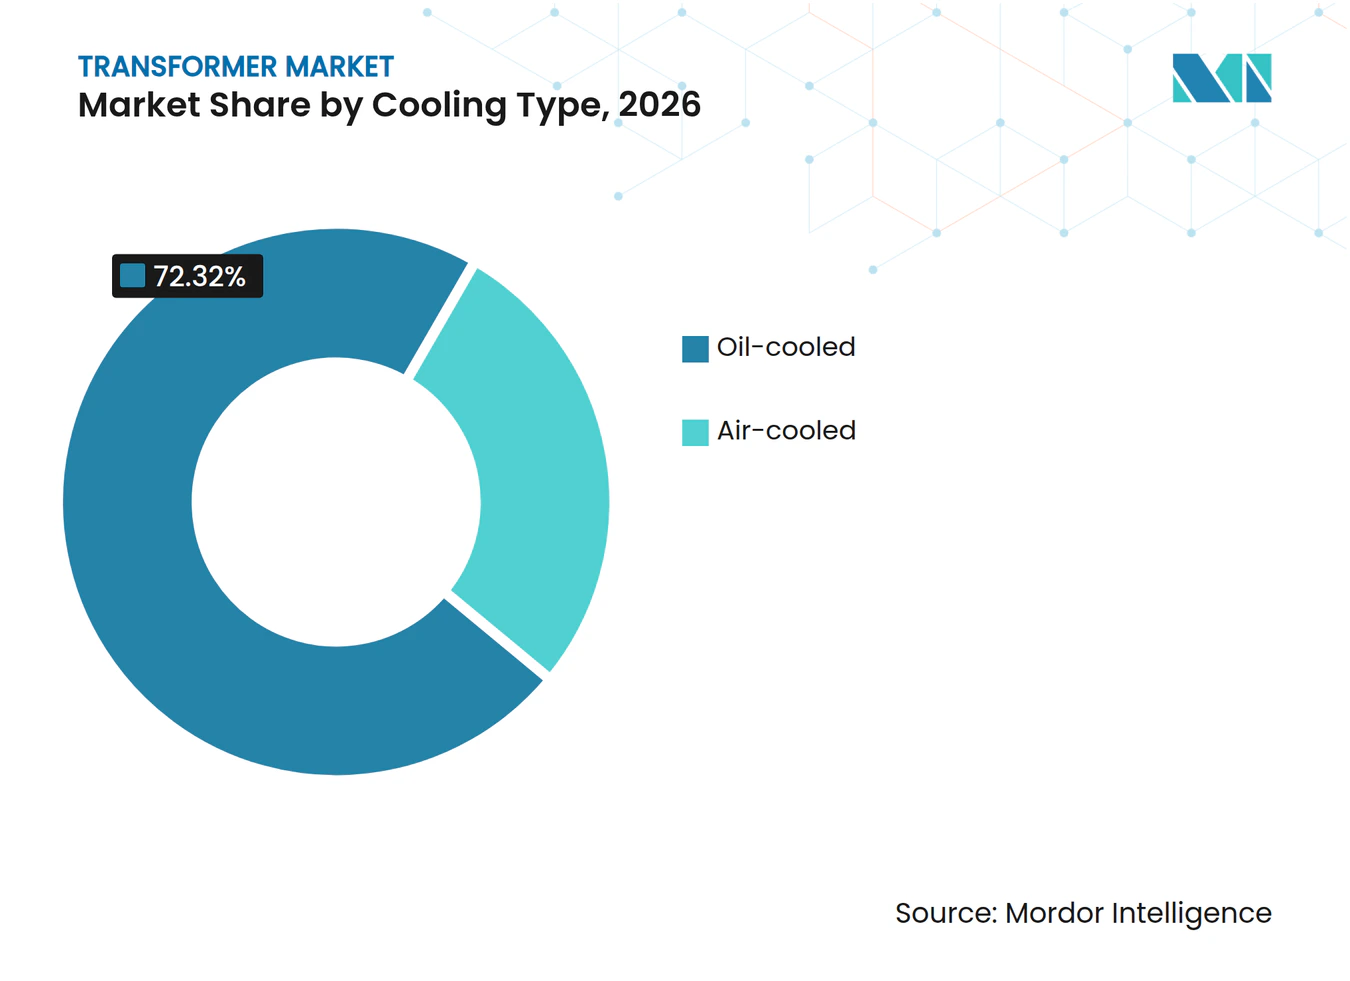
- 冷却タイプ別では、油冷式トランスフォーマーが2026年のトランスフォーマー市場シェアの72.32%を占めてトップとなり、2027年~2032年のCAGR 7.95%で最も成長の速いセグメントと予測されています。
- 相別では、三相トランスフォーマーが2026年のトランスフォーマー場規模の66.83%のシェアを占めてトップとなり、2027年~2032年のCAGR 7.68%で最も成長の速いセグメントと予測されています。
- 配電用トランスフォーマーがトランスフォーマータイプ別の内訳をリードし、2026年の収益の61.2%を占め、2027年~2032年のCAGR 7.93%で最も成長の速いセグメントと予測されています。
- 電力公益事業者がエンドユーザーカテゴリーをリードし、2026年の収益の49.95%を占め、2027年~2032年のCAGR 8.38%で最も成長の速いセグメントと予測されています。
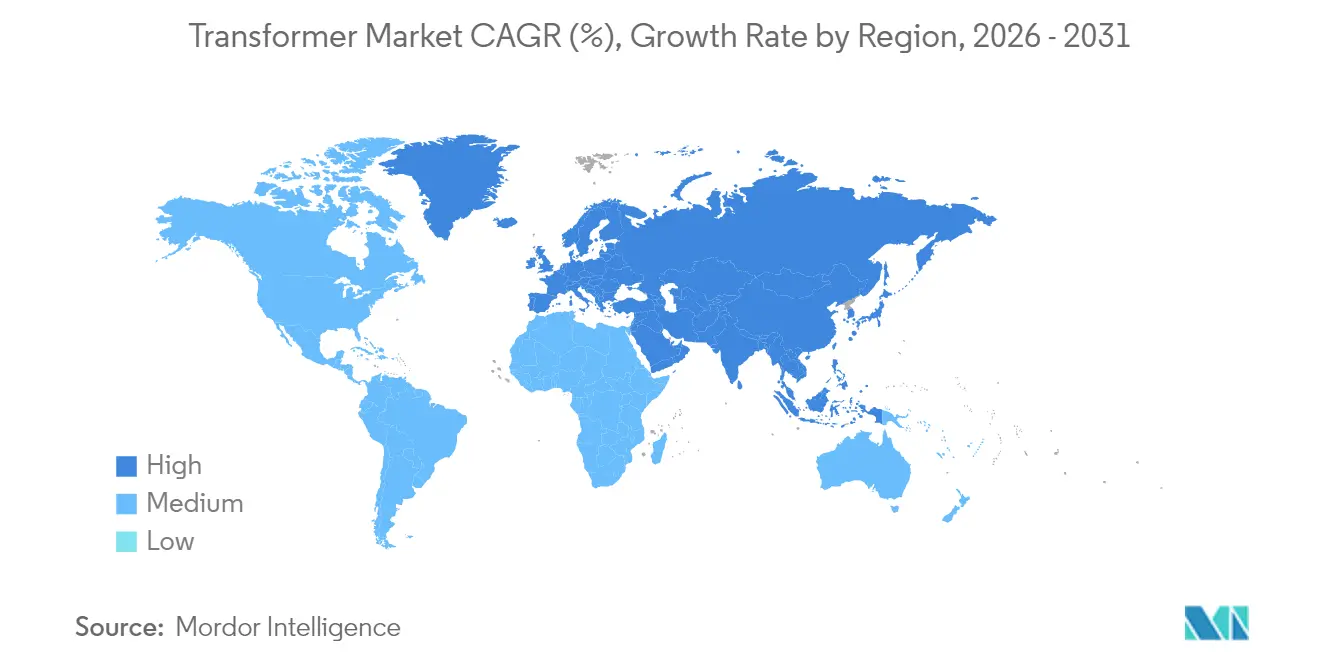
- 地域別では、アジア太平洋が2026年の収益の53.37%を占めてトップとなり、2027年~2032年のCAGR 8.51%で最も成長の速い地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 国・EUにおけるグリッド近代化プログラム | +3% | 米国および欧州連合 | 中期(2~4年) |
| 再生可能エネルギー接続の加速(風力・太陽光) | +2.4% | 中国、米国および欧州連合 | 中期(2~4年) |
| 輸送の電化と急速充電コリドー | +1.5% | 中国および欧州 | 中期(2~4年) |
| ハイパースケールデータセンター容量増設の急増 | +2% | 米国およびアジア太平洋 | 短期(2年以内) |
| 予測的O&Mのためのデジタルネイティブスマートトランスフォーマー | +0.6% | テキサス州およびカリフォルニア州 | 中期(2~4年) |
| 水素対応高電圧ネットワークの展開 | +0.3% | ドイツのルターシュタット・ヴィッテンベルク | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
米国・EUにおけるグリッド近代化プログラム
グリッド近代化プログラムは、変電所でのトランスフォーマー展開と広範なネットワーク投資を結びつけています。2026年9月24日、米国エネルギー省は、SPARK(Speed to Power through Accelerated Reconductoring and other Key Advanced Transmission Technology Upgrades)イニシアチブを通じて、26州にわたる31のグリッド改善プロジェクトへの資金援助の意向を発表しました。プロジェクトの総資は、1.9 ビリオン 米ドルの見込み連邦資金と3.35 ビリオン 米ドルの受益者コストシェアで構成されていました。2025年12月、欧州委員会はグリッドパッケージを採択し、戦略的相互接続プロジェクトのためのエネルギーハイウェイを正式化しました。Danube InGridの進行中の第2フェーズには、スロバキアの6つの既存変電所でのトランスフォーマーの稼働が含まれています。この展開は、より広範な送電および相互接続プログラムとともに、EU グリッド近代化を変電所機器需要に結びつけています。
再生可能エネルギー接続の加速(風力・太陽光)
再生可能エネルギーの建設拡大は、複数の発電プロジェクトに対応できる共有グリッドインターフェースへの需要を生み出しています。2025年、世界の再生可能エネルギー発電容量の追加量は692 GWに達し、太陽光510 GWおよび風力159 GWを含み、再生可能エネルギー容量ストックは15.5%増加しました。[1] 2026年2月、EDFパワーソリューションズは、コンソーシアムが建設した民間変電所を通じて、南アフリカのKoruson 1クラスター(3つの風力発電所、合計420 MW)を稼働させました。この変電所は最大1.5 GWの再生可能エネルギーを接続するよう設計されています。変電所の設計容量は稼働済み風力クラスターの容量を超えており、接続投資を最初の発電段階から切り離しています。ネットワーク機器サプライヤーにとって、段階的な再生可能エネルギー建設は、接続されたすべての発電が稼働する前に、共有変電所に需要を集中させる可能性があります。
輸送の電化と急速充電コリドー
トラック充電コリドーは、充電アウトレットの拡大とともに電気インフラの機会を生み出しています。2025年、世界の公共充電ネットワークは約180 ミリオン 台のEV充電ポイントを追加し、33%増加して年末には合計700 ミリオン 台以上となりました。2026年6月、欧州委員会と9つのEU加盟国は、2つの主要輸送コリドーにおけるゼロエミッショトラック充電を加速するためのロードマップを承認しました。2025年9月のEU宣言では、グリッドがすべての場所でトラック充電需要を一貫して維持できず、少なくとも半数の加盟国で物理的容量不足とバックログによる長い接続待ちが生じていると報告されました。その結果生じる機器要件は、充電プールを使用可能にするために必要な接続容量に従うものであり、コリドー開発においてトランスフォーマーサプライヤーに機会を与えています。
ハイパースケールデータセンター容量増設の急増
提案されているハイパースケール建設の規模は、電気容量を新たなコンピューティング容量の実現のための戦略的条件としています。JLLは、ハイパースケーラーが2026年から2030年の間に世界で41 GWの自社所有データセンター容量を追加する可能性があると予測しました。トランスフォーマーメーカーにとって、これは増分的なサーバー購入だけでなく、大規模な電気負荷の供給に結びついた見込み需要を生み出します。この予測は、ハイパースケーラーが建設・所有する容量に関するものであり、自社所有キャパスが関連する開発チャネルとなっています。個々のキャンパスがエネルギー供給開始に向けて進むにつれ、この予測される拡張は電気インフラへの需要となり得ます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| CRGO鋼の深刻な世界的不足と長いリードタイム | -1.2% | インドおよび米国 | 短期(2年以内) |
| トランスフォーマーオイルおよび銅価格の変動の激化 | -0.6% | アメリカ合衆国 | 短期(2年以内) |
| デジタルトランスフォーマーにおけるサイバーセキュリティの脆弱性 | -0.2% | アメリカ合衆国 | 中期(2~4年) |
| 変電所アップグレードの許認可における慣性 | -0.3% | カリフォルニア州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
CRGO鋼の深刻な世界的不足と長いリードタイム
2026年9月の暫定セーフガード規制において、欧州委員会はEU生産者の方向性電磁鋼板(GOES)の理論的供給量を、生産するグレードの需要の約80%と算定しました。最もエネルギー効率の高いトランスフォーマーに必要な最高品質グレードは生産できませんでした。2025年6月、全米電気製造業者協会と共同署名者は、米国商務省に対し、国内外のGOES供給の制限がトランスフォーマーの広範な不足に寄与していると伝えました。2026年10月5日、Cleveland-Cliffsはペンシルベニア州のButler Worksプロジェクトが米国のトランスフォーマー需要を支援するためにGOES生産量を最大25%拡大すると発表しました。インドのエネルギー省は2026年3月に冷間圧延方向性(CRGO)鋼と部品の制約を報告し、アンドラプラデシュ州とタミルナードゥ州での変電所実装に影響するトランスフォーマー供給遅延も報告しました。
トランスフォーマーオイルおよび銅価格の変動の激化
材料価格の変動は、見積もりから出荷までの間にトランスフォーマー購入者をリスクにさらす可能性があります。LME銅は2025年に平均1ポンドあたり4.51 米ドルとなり、2024年の4.15 米ドルから上昇し、2025年末には1ポンドあたり5.67 米ドルと2024年末比44%高で終了しました。Virginia Transformerは、出荷月と見積月のベースを比較する投入コスト指数を使用して顧客に見積もりを提示する場合があると述べています。その指数には銅、オイル、その他の材料、部品、労働間接費、およびコスト増加に関連する利益係数が含まれます。2026年9月の申請において、米国のトランスフォーマーメーカーForgent Power Solutionsは、製品に使用される銅やその他の材料が実質的な市場価格変動に直面する可能性があると述べました。指数を使用した見積もりでは、購入者が見積月から出荷月までの投入コストの変化を負担するため、銅とオイルの価格変動が機器パッケージのコストを変える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電力定格別:
小型ユニットが電力トランスフォーマーの構成をリード10 MVA以下の小型トランスフォーマーは最大の電力トランスフォーマーセグメントであり、2026年に42.24%のシェアを占め、2027年~2032年のCAGR 8.41%で最も成長の速いセグメントと予測されています。2025年7月、ザンビアのZESCO Limitedは、2.5 MVA、5 MVA、10 MVAの3ロットにわたる6台の三相33/11 kV電力トランスフォーマーの入札を募集しました。共通の電圧仕様により、1つの公益事業調達内に複数の電力要件が含まれており、単一の標準定格を超えたこのクラスの役割を示しています。これらの定格をカバすることで、サプライヤーは小型電力調達内でより多くの潜在的なロットに対応できます。
100 MVA超の大型トランスフォーマーは、2026年7月27日のインドのPower Grid Corporation of India Limited(POWERGRID)からの契約受注によって示されており、インドの765/400/33 kVにおける13台の単相500 MVA ユニットをカバーしています。ロット7の契約記録では、完了日を2028年8月26日と設定しています。約25ヶ月の契約から完了までの期間は、大型ユニットのパッケージに対する長期供給コミットメントとなっています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
冷却タイプ別:
油冷式需要が公益事業と炉プロジェクトにまたがる油冷式トランスフォーマーは2026年のトランスフォーマー市場規模の72.32%のシェアを占め、2027年2032年のCAGR 7.95%で最も成長の速いセグメントと予測されています。2026年3月、Enexisは油入り配電用トランスフォーマーの欧州調達を完了し、5社のサプライヤーに契約を授与しました。この公益事業者は調達を利用して、数年間にわたるこれらの部品の入手可能性を確保しました。技術的な製品能力とともに、複数年にわたる公益事業供給契約へのアクセスが、この需要ストリームにおけるサプライヤーの地位を定義します。
2026年6月と7月、SCHMACHTLはオーストリアのvoestalpine Stahl Donawitz GmbHに対して、各150 MVAの油入り電力トランスフォーマー2台のうち最初の1台を納入・組立しました。SGB Retrasibはルーマニアのシビウで220/33 kVユニットを製造し、顧客の電気アーク炉電源供給への将来的な使用に備えました。ユニットの寸法と重量により、製造サイトと受入施設間の調整が納入の困難な部分となりました。最初のユニットの本体は2026年6月23日にシビウを出発し、7月1日に顧客サイトに到着し、出発から約5週間後の7月下旬に組み立てられました。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
相別:
三相の規模が異なる交換ニーズに対応三相トランスフォーマーは2026年のトランスフォーマー市場シェアの66.83%を占め、2027年~2032年のCAGR 7.68%で最も成長の速いセグメントと予測されています。2025年6月、POWERGRIDはインドにおいて400/220/33 kVで500 MVA定格の17台の三相トランスフォーマーを対象とした複数地域パッケージをKanohar Electricalsに授与しました。この授与には400/230/33 kVで500 MVA定格の2台と400/220/33 kVで315 MVA定格の1台も含まれていました。このパッケージは3つの構成にわたる20台をまとめており、1つの授与が1つのサプライヤーに複数の設計バリアントを要求する可能性があります。
San Diego Gas & Electricにおける単相交換ガイダンスは、銘板容量とともに負荷持続時間を考慮しています。2026年7月の設計マニュアルは、公益事業者のカリフォルニアサービス区域内の単相パッドマウントおよびポールマウント機器をカバーしています。このマニュアルは、住宅用4時間および商業用8時間のピークを想定した1998年1月1日のガイドラインを維持しています。負荷ガイドは電圧問題を除外し、ピークがこれらの想定を超える場合はスタッフを配電計画部門に誘導します。接続の負荷持続時間がこれらの想定から外れる場合、銘板容量だけでは交換の決定を下すことができません。
トランスフォーマータイプ別:
配電の拡張にはネットワーク電圧変換が含まれる配電用トランスフォーマーは2026年の収益の61.2%を占める最大セグメントであり、2027年~2032年のCAGR 7.93%で最も成長の速いセグメントと予測されています。2025年8月のスタッフレポートにおいて、Lake Worth Beachの電力公益事業者は毎年数百台の配電用トランスフォーマーを使用していると述べました。その調達勧告は、保守、故障ユニットの交換、および4.16 kVから26.4 kVへの変換をカバーしていました。この組み合わせは、既存ユニットの交換だけでなく、計画されたネットワーク電圧の変更に機器仕様を結びつけています。ネトワーク変換は、既存のサービスエリア内で電圧に合わせた機器のプログラムを生み出し、故障ユニットの交換を超えた需要メカニズムを追加します。
電力トランスフォーマーは、一括転送のために指定された大容量機器を通じて送電ネットワークの拡張に対応します。2025年6月、Hitachi Energy Indiaは、POWERGRIDから765 kVおよび500 MVA定格の単相トランスフォーマー30台の注文を受けました。より高電圧の送電は、より少ない送電線と低い土地要件で長距離一括転送を可能にします。Hitachi Energy Indiaは、納入スケジュールがPOWERGRIDの送電ネットワーク建設計画に合わせられており、サプライヤーのスケジュールを購入者の建設プログラムに結びつけていると述べました。
エンドユーザー別:
公益事業プログラムと産業システムが需要を形成電力公益事業者は2026年の収益の49.95%を占める最大のエンドユーザーセグメントであり、2027年~2032年のCAGR 8.38%で最も成長の速いセグメントと予測されています。Oncorは、2026年~2030年のテキサス州における送配電インフラに対して約47.5 ビリオン 米ドルの基本資本計を発表しました。この計画には、必要な規制承認またはPermian Basin信頼性計画の適格性を持つ主要送電プロジェクトが含まれており、大規模な商業・産業接続には特定の開発マイルストーンが必要でした。これらの包含条件はプロジェクトの成熟度を商業的に重要なものとしており、機器の機会はどのネットワークおよび接続工事が実行に適格かによって決まります。
産業ユーザーはプロセス固有の電力要件をもたらします。これは、GE Vernova のパワーコンバージョン&ストレージ事業が2025年にTenovaのNippon Steel炉プロジェクト向けにダイレクトフィードシステムの注文を受けたことで示されています。日本の八幡でのプロジェクトは、より広範なダイレクトフィードおよびバランスオブプラントパッケージ内での並列運転のために、各33 kVおよび180 MVA定格の2台のトランスフォーマーを指定しました。GE Vernovaの契約はエンジニアリング、納入および設置監督をカバーし、Tenovaが炉サプライヤー、Nippon Steelが産業エンドユーザーとなっています。トランスフォーマーとエンジニアリングおよび設置監督を組み合わせることで、プロセス電力パッケージの責任が機器製造よりも広くなります。
地域分析
アジア太平洋トランスフォーマー市場
アジア太平洋は2026年のトランスフォーマー市場規模の53.37%のシェアを占め、2027年~2032年のCAGR 8.51%で最も成長の速い地域と予測されています。2025年10月、Hitachi Energyは中国河南省の南陽発電所プロジェクトフェーズIIの1,000 kVステップアップ変電所に1,100 kVトランスフォーマーを供給すると発表しました。台湾電力公司は2025年末時点で台湾全土に627の変電所を運営していました。公益事業向けサプライヤーは、新規発電所建設だけでなく、確立されたネットワークベースと個々の発電プロジェクトの両方に対応でき、地域の機会により広い基盤を与えています。
北米では、EagleriseのグループであるEaglerise Renewable Energy(USA)Inc.が2025年10月22日にテキサス州フォートワースの工場を開設し、地域配電用トランスフォーマー生産を開始しました。欧州では、欧州委員会の2025年6月のガイダンスが、将来の容量ニーズに向けた変電所の拡大のための準備作業を含む先行的なネットワーク投資を推奨しました。オランダでは、Enexisの2026年3月の年間配電用トランスフォーマー追加計画が、輸送容量への需要増大にネットワーク強化を結びつけました。米国での地域製造とオランダでの計画的なネットワーク追加は、機器の入手可能性の異なる側面に対応しています。先行的な変電所準備は第3の要件を追加します。なぜなら、容量追加のためには機器とネットワークスペースが同時に利用可能でなければならないからです。
南米では、ブラジルの国家電力系統運用者であるOperador Nacional do Sistema Elétrico(ONS)が、2026年~2030年のPAR/PEL 2025計画において、新規および既存変電所での24,314 MVAの追加トランスフォーマー容量を推奨しました。2025年9月、ペルーのPROINVERSIÓNはアレキパ、リマ、アプリマック、プーノにわたる4つの送電・変電所プロジェクトを授与し、230 ミリオン 人が恩恵を受けると予想されています中東・アフリカでは、Eskomが2026年3月31日に終了した2026年度に南アフリカで4,000 MVAの送電トランスフォーマー容量を設置・稼働させたと報告しました。ガーナでは、Ghana Grid Companyの2026年9月の招待がElubo変電所でのフィーダーベイ提供とトランスフォーマー設置をカバーし、入札期限は2026年11月3日でした。ガーナの招待のみが入札期限を持ち、ブラジルの勧告とペルーの授与はプロジェクトサイクルの早い段階または後の段階にあり、Eskomの数字はすでに稼働中の容量を報告しています。
地域版
すべての地域
規制の枠組みと見通し
この比較は、公益事業機器を供給するメーカーの観点から、選択された管轄区域におけるトランスフォーマーのコンプライアンス経路を検討しています。対象製品は、国家プログラムの対象となる配電用トランスフォーマーから、エコデザインよび効率規則の下でのより広範な電力トランスフォーマー設計まで多岐にわたります。固定されたコンプライアンス日付は、既存の措置が調整を必要とするかどうかを検討する規制評価とは異なる製造上の決定を生み出します。
規制テーブル
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル |
|---|---|---|---|---|
| 主要機関 | 米国エネルギー省 | 連邦材料研究試験所の支援を受けた州市場監視当局 | 地方市場規制部門 | Inmetro |
| 主要な手段または方向性 | 10 CFR 431.196;2024年7月8日発効の規則、2029年4月23日からの改正基準コンプライアンス | EU トランスフォーマーエコデザイン、規則(EU)2019/1783による改正;ティア2要件 | GB 20052-2024、2025年2月1日発効 | 省令第3号/2023;2026年~2027年アジェンダにおけるPortaria Inmetro第382号/2021の評価 |
| 商業的効果 | 対象配電用トランスフォーマーのカテゴリー固有の低損失設計 | 50 Hzネットワークまたは産業用途向けの少なくとも1 kVA定格の対象電力トランスフォーマー;限定的なティア1交換の柔軟性 | 対象電力トランスフォーマーの最低効率値とグレード | 液体絶縁配電用トンスフォーマーの効率コンプライアンス |
| 現在の政策の魅力度 | 中 | 高 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 強化 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||
米国の設計要件は2029年のコンプライアンス日付においてカテゴリー固有の低損失に向かって進んでいますが、DOEの2026年6月の情報要求はコメントを締め切り、改正を提案していません。ドイツが適用するEUエコデザイン規則は、設置コストが不均衡な中型電力トランスフォーマーの適格な1対1交換がティア1要件のみを満たすことを認めており、確立されたティア2体制内での柔軟性を提供しています。中国の効率フレームワークはパフォーマンスベースの参入条件を維持し、ブラジルの2026年~2027年アジェンダは改正にコミットせずに既存の措置を評価しています。メーカーは、スケジュールされたコンプライアンス義務に基づいて設計変更を整理しながら、レビューを将来の要件の可能性についての別の決定として扱うことができます。
バリューチェーンの段階
バリューチェーンは、材料供給、部品生産、および完成トランスフォーマー製造を比較しており、異なるサプライヤーが連続する段階から収益を得ています。2026年8月、Hitachi Energyは中国での電力トランスフォーマーおよび部品製造能力の拡大に300 ミリオン 米ドルを投資すると発表し、安徽省合肥に電力トランスフォーマー工場を含みます。[2] トランスフォーマー工場とともに部品容量を発表することは、完成ユニット生産と並行して部品供給が拡大されることを示しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 電磁鋼板供給 | BaoSteelなどの電磁鋼板メーカー | 電磁鋼板の販売 | 材料供給は下流の生産ニーズに合致する必要がある | 代替適格材料ソースの開発 |
| 重要部品製造 | Hitachi Energyなどのトランスフォーマー部品メーカー | トランスフォーマーメーカーへの部品販売 | 部品容量が完成ユニット拡張に遅れる可能性がある | 組立要件に合わせた部品拡張の調整 |
| トランスフォーマーの製造と供給 | Siemens Energyなどの電力システムトランスフォーマーメーカーおよびHitachi Energyなどの炉用トランスフォーマーサプライヤー | 完成トランスフォーマー機器の販売 | 用途固有の製造要件 | トランスフォーマー用途別の生産能力配分 |
| 情報源: Mordor Intelligence | ||||
部品サプライヤーは複数の機器メーカーにわたって価値を獲得できますが、完成ユニットサプライヤーはその用途向けに構成されたトランスフォーマーを納入することで収益を得ます。適格な材料ソースと調整された部品拡張は異なるボトルネックに対処するため、どちらの対応も別の生産段階を制約したままにする可能性があります。Hitachi Energyは他のメーカーに部品を供給するとともに完成トランスフォーマーも製造しているため、その部品容量の決定は他のメーカーが頼れる供給量を形します。
競合環境
市場集中度
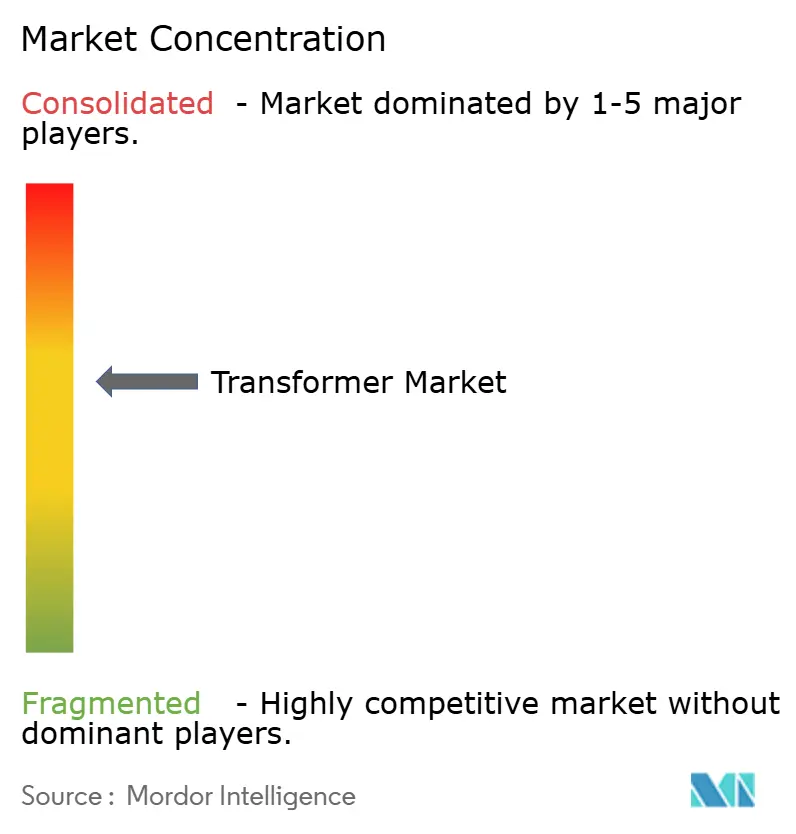
競争は機器用途全体で適度に分散しており、確立されたメーカーと専門トランスフォーマー企業が異なる購入者の要件に対応しています。Siemens Energy AG、ABB Ltd、GE Vernova Inc.、Mitsubishi Electric Corp.、およびSchneider Electric SEがこの差別化されたサプライヤー分野に参加しています。Siemens Energyは2025年9月5日にニュルンベルクの大型トランスフォーマー工場拡張の起工式を行い、約16,000平方メートルの追加スペースと約50%の工場容量増加を計画し、新スペースは2028年に予定されています。[3] 起工式から計画された稼働までの期間は、この拡張を将来の供給対応とし、即座に対応しなければならない機器要件への救済は限定的です。
ABBは2026年7月1日にSpecialtrasfoの買収を完了し、産業用途向けの特殊トランスフォーマーを追加しました。Mitsubishi Electric事業移管を理由に2026年1月28日に日本での配電用トランスフォーマーの販売を終了しましたが、発電機昇圧トランスフォーマーおよび電力送電用の三相・単相自動変圧器を提供しています。Schneider Electricは、単相および三相モデルを含む屋内外の電力配電向けに樹脂封入乾式トランスフォーマーを供給しています。ABBの買収は産業向けオファリングを拡大し、Mitsubishi Electricの日本での販売撤退は別の電力送電事業と並行して1つの配電ラインを縮小するため、これらのポートフォリオ変更は1つの共有範囲ではなく異なる用途に影響します。
2026年3月10日、GE Vernovaはベトナムのハイフォンに約200 ミリオン 米ドルの施設を発表し、主に高電圧直流(HVDC)プロジェクトに使用される大型電力トランスフォーマー向けとしました。規制承認を条件に、2028年の本格稼働が予定されていました。この施設のHVDCへの焦点は、すべてのトランスフォーマータイプに対して互換性のある製造能力を提供するのではなく、特定の送電用途に対応しています。Siemens Energyのニュルンベルクの新スペースとGE Vernovaのハイフォンの本格稼働はともに2028年に予定されており、これらの計画された追加を同じ年に集中させ、大型トランスフォーマー供給の即時増加を確立するものではありません。
トランスフォーマー産業のリーダー
-
Siemens Energy AG
-
ABB Ltd
-
GE Vernova Inc.
-
Mitsubishi Electric Corp.
-
Schneider Electric SE
- 注:主要企業の掲載順は順位を示すものではありません。
トランスフォーマー市場 このレポートでカバーされる企業
- ABB Ltd
- Siemens Energy AG
- Hitachi Energy Ltd
- GE Vernova Inc.
- Schneider Electric SE
- Mitsubishi Electric Corp.
- Toshiba Corp.
- Hyosung Heavy Industries
- HD Hyundai Electric
- CG Power & Industrial Solutions
- Bharat Heavy Electricals Ltd
- LS Electric Co.
- Eaton Corporation plc
- Fuji Electric Co.
- TBEA Co. Ltd
- Prolec-GE Waukesha, Inc.
- SGB-SMIT Group
- Voltamp Transformers Ltd
- Daihen Corp.
- NARI Group Corporation
市場参加者にとっての主要な機会
この機会は、2026年10月の入札に基づくインドのMaharashtra State Electricity Distribution Co. Ltd.(MSEDCL)向けの標準化された配電用トランスフォーマー供給を比較しています。公告された要件は、11/22 kVの機器の大ロットと別個のエネルギー効率レベル2(EEL-II)屋内設計を組み合わせており、繰り返し可能な電気的・損失性能を購入者の中心的なニーズとしています。相手先ブランド製造業者(OEM)は、各通知の供給履歴、工場および認証条件に従い、指定された設計と付属品の生産を通じてこのニーズに対応できます。
市場機会テーブル
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 100 kVA配電用トランスフォーマー供給 | 2026年10月の入札は11 kVで7,473台、22 kVで577台を公告し、入札期限は2026年10月26日 | MSEDCL、マハラシュトラ州 | 11 kVおよび22 kV設計に合わせた入札 | OEMステータス;適用可能なBIS/BEE認証;公益事業者、フランチャイジーまたは公共部門事業体への同等以上の定格供給;最低20%の品目提供 | 適格な配電用トランスフォーマーOEM |
| 付属品付き特殊設計11 kVトランスフォーマー | 2026年10月の入札は1,700台を公告し、入札期限は2026年10月27日 | MSEDCL、マハラシュトラ州 | 完全な設計と付属品パッケージを公益事業仕様に合わせる | インド工場を持つOEM;適用可能なBISライセンス;公益事業者、フランチャイジーまたは公共部門事業体への同等以上の定格供給;最低20%の品目提供 | インド工場を持つ適格OEM |
| 銅巻線、CRGOコア、ONAN冷却およびEEL-II(スターII)性能を備えた屋内22/0.433 kV、200 kVA、三相ユニット | 2026年10月の入札は306台を公告し、入札期限は2026年10月30日 | MSEDCL、マハラシュトラ州 | 指定された損失性能と電気設計を実証する | OEMステータス;用可能なBIS/BEE認証;同等以上のEEL-IまたはEEL-IIの供給経験;最低20%の品目提供 | 適格な省エネ配電用トランスフォーマーOEM |
| 情報源: Mordor Intelligence | |||||
公告された数量はサイト要件によって変更される可能性があり、各見積品目は公告された数量の少なくとも20%をカバーする必要があります。EEL-II入札では、入札者は直前の3会計年度において公告された品目数量の30%をカバーする注文を実行していなければなりません。この供給履歴の閾値は、文書化された同等の納入実績を参入条件とするため、一致する製品設計だけでは新規サプライヤーが公益事業要件にアクセスすることはできません。
最近の産業開発事情 トランスフォーマー市場
- 2026年8月:Hitachi Energyは中国での電力トランスフォーマーおよび部品製造能力の拡大に300 ミリオン 米ドルを投資すると発表し、安徽省合肥に電力トランスフォーマー工場を含みます。
- 2026年7月:ABBはSpecialtrasfoの買収を完了し、産業用途向けの特殊トランスフォーマーをオファリングに追加しました。
- 2026年2月:GE Vernovaは、必要な規制承認を受けた後、XignuxからProlec GEの残り50%の株式を5.28 ビリオン 米ドルで取得する買収を完了しました。
トランスフォーマー市場 レポートの範囲と調査方法論
市場の定義と範囲
グローバルトランスフォーマー市場は、世界中の電力ネットワークおよびエンドユーザーサイトでの使用のために販売される電気トランスフォーマー機器への年間支出を測定します。電力公益事業者、産業用、商業用、住宅用ユーザーへの販売をカバーしています。
スコープの除外:アフターサービス、エンジニアリング・調達・建設プロジェクトの収益、開閉装置とケーブル、およびCRGO鋼、銅、トランスフォーマーオイルを含む個別に販売されるトランスフォーマー投入材は除外されます。
セグメンテーションの概要
- 電力定格別
- 大型(100 MVA超)
- 中型(10~100 MVA)
- 小型(10 MVA以下)
- 冷却タイプ別
- 空冷式
- 油冷式
- 相別
- 単相
- 三相
- トランスフォーマータイプ別
- 電力用
- 配電用
- エンドユーザー別
- 電力公益事業者(再生可能エネルギー、非再生可能エネルギー、送配電を含む)
- 産業用
- 商業用
- 住宅用
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、米国エネルギー省の大型電力トランスフォーマーレジリエンスレポートなどのソースを使用してトランスフォーマータイプ、製造投入材、納入制約、交換需要を検討し、国際エネルギー機関の「未来の送電グリッドの構築」を使用してネットワーク拡張、トランスフォーマーのリードタイム、機器価格を評価します。米国エネルギー情報局の国際エネルギー見通しは地域の電力需要と容量シナリオを提供し、Transformers Magazineのオープンアクセス研究は国別の電力トランスフォーマー需要と製造能力をマッピングしています。
企業の年次報告書、規制当局への提出書類、投資家向け資料、信頼できるプレスカバレッジは、製品ミックス、生産能力、機器注文、顧客市場に関する補足的な証拠を提供します。これらのソースは網羅的ではなく例示的なものであり、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューとサーベイ
インタビューと構造化サーベイには、トランスフォーマーメーカー、公益事業者の調達・ネットワーク計画チーム、産業バイヤー、ディストリビューター、地域業界専門家が含まれ、質問は彼らの直接的な業務知識に合わせられます。回答者は機器仕様、出荷タイミング、価格、バイヤーミックス、地域需要、サプライヤー容量に関する二次的な調査結果を検証し、報告された販売が完成トランスフォーマーを表すのかより広範なプロジェクト契約表すのかを明確にします。証拠が矛盾する場合やセグメントのカバレッジが不足している場合、アナリストはギャップを記録し、ターゲットを絞ったフォローアップを求め、入札記録、企業開示、独立したグリッド指標に対して調査結果を三角測量してからモデルに組み込みます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:20% | アジア太平洋:45% |
| 中位層:46% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
このモデルは完成した電力トランスフォーマーおよび配電用トランスフォーマーの世界年間メーカーまたは卸売販売を推定し、電力定格、冷却、相、トランスフォーマータイプ、購入者、地域別に価値を整理します。トップダウン推定は、公益事業の資本計画やトランスフォーマー入札、グリッド投資・交換プログラム、再生可能エネルギー追加、電力需要、データセンターおよび充電接続などの指標を使用して、主要地域の機器支出と需給条件から始まり、需要レベルとタイミングを設定します。アナリストはこれらのドライバーとその調達ラグにシナリオ分析を適用し、サンプリングされたトランスフォーマー販売価格に出荷量を乗じたものやサプライヤーまたはディストリビューターのロールアップなどのボトムアップチェックで選択された合計を検証します。不完全な観測はフラグが立てられ、同等の製品または地域の証拠で境界が設定され、新しい市場合計として扱われません。セグメントシェアは、企業開示、入札仕様、貿易・公益事業記録、地域証拠における利用可能な製品・顧客ミックスから構築され、トランスフォーマー販売は機器価値で一度カウントされ、適用可能な分類に分割されます。一次回答者は各主要ドライバー、価格・出荷の前提、セグメントおよび地域別の予測変化の妥当性を確認し、重大な不一致はターゲットを絞った明確化とシナリオレビューを促します。
データ検証と更新サイクル
アナリストはサプライヤーの開示、入札・公益事業記録、業界調査、独立した電力・グリッド指標を三角測量し、各測定値が市場境界、年、地域、機器基準に一致することを確認します。外れ値を調査し、ソース間の説明のつかない差異を調整し、セグメント値と地域合計が市場推定と一致するかどうかを確認してから、2番目のアナリストが計算、引用、ナラティブの一貫性を確認します。重大なギャップや矛盾する仕様は、可能な場合は回答者への再連絡を促します。データセットは毎年更新され、需要、価格、容量、貿易に重大な変化をもたらす重要なイベントが発生した場合はサイクル間にレビューされ、納品前に最新の利用可能な証拠に対して再確認され、異常は承認前に解決されます。
Mordor Intelligenceのトランスフォーマー市場規模算定と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される投入材が異なる場合があります。グローバルトランスフォーマー市場は、世界中の電力ネットワークおよびエンドユーザーサイトでの使用のために販売される電気トランスフォーマー機器への年間支出を測定します。
主要なギャップドライバーには、研究の定義されたカバレッジと市場固有のモデリング選択が含まれます。トップダウン推定は、公益事業の資本計画やトランスフォーマー入札、グリッド投資・交換プログラム、再生可能エネルギー追加、電力需要、データセンターおよび充電接続などの指標を使用して、主要地域別の機器支出と需給条件から始まり、需要レベルとタイミングを設定します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 74.7 ビリオン 米ドル(2027年) | |
| グローバルリサーチパブリッシャーA | 65.7 ビリオン 米ドル(2026年) | 2026年のベースでは、この推定値は1年後の本レポートの2027年値74.7 ビリオン 米ドルを12.0%下回っています。この推定値はより早い測定年を使用し、2033年までのより遅い予測成長経路を示しています。 |
| グローバルコンサルタンシーB | 89.34 ビリオン 米ドル(2030年) | 2030年のベースでは、この推定値は3年前の本レポートの2027年値74.7 ビリオン 米ドルを19.6%上回っています。この推定値はより後の予測年のものであり、本レポートの現在年の測定後に追加の市場成長を可能にしています。 |
Mordor Intelligenceのアナリストはサプライヤーの開示、入札・公益事業記録、業界調査、独立した電力・グリッド指標を三角測量し、各測定値が市場境界、年、地域、機器基準に一致することを確認します。
レポートで回答される主要な質問
トランスフォーマー市場の規模と予測される成長は?
2026年に69.66 ビリオン 米ドルと評価されました。予測では2027年に74.7 ビリオン 米ドル、2032年には107.6 ビリオン 米ドルとなり、2027年~2032年のCAGRは7.58%です。
トランスフォーマー需要を拡大させている要因は何ですか?
グリッドの近代化、再生可能エネルギーの接続、充電インフラ、データセンターの容量ニーズが需要を支えており、米国のグリッドプログラムや南アフカの再生可能エネルギー接続を含みます。
どのトランスフォーマータイプが機器収益をリードしていますか?
配電用トランスフォーマーは2026年の収益の61.2%を占め、2027年~2032年のCAGR 7.93%で成長すると予測されています。
主要なトランスフォーマーサプライヤーはどの企業ですか?
主要サプライヤーにはSiemens Energy AG、ABB Ltd、GE Vernova Inc.、Mitsubishi Electric Corp.、およびSchneider Electric SEが含まれます。Mitsubishi Electricは2026年1月28日に日本での配電用トランスフォーマーの販売を終了しましたが、発電機昇圧トランスフォーマーおよび自動変圧器を提供しています。
トランスフォーマーの納入における主な制約は何ですか?
鋼材と部品の制約が機器供給を遅延させる可能性があります。2026年3月、インドのエネルギー省はアンドラプラデシュ州とタミルナードゥ州での変電所実装を遅らせたトランスフォーマー供給遅延を報告しました。
どの地域がトランスフォーマー需要をリードしていますか?
アジア太平洋は2026年の収益の53.37%を占め、2027年~2032年のCAGR 8.51%で最も成長の速い地域と予測れています。