
中圧スイッチギア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 43.47 十億米ドル |
| 市場規模 (2031) | 55.08 十億米ドル |
| 成長率 (2026 - 2031) | 4.85 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋 |
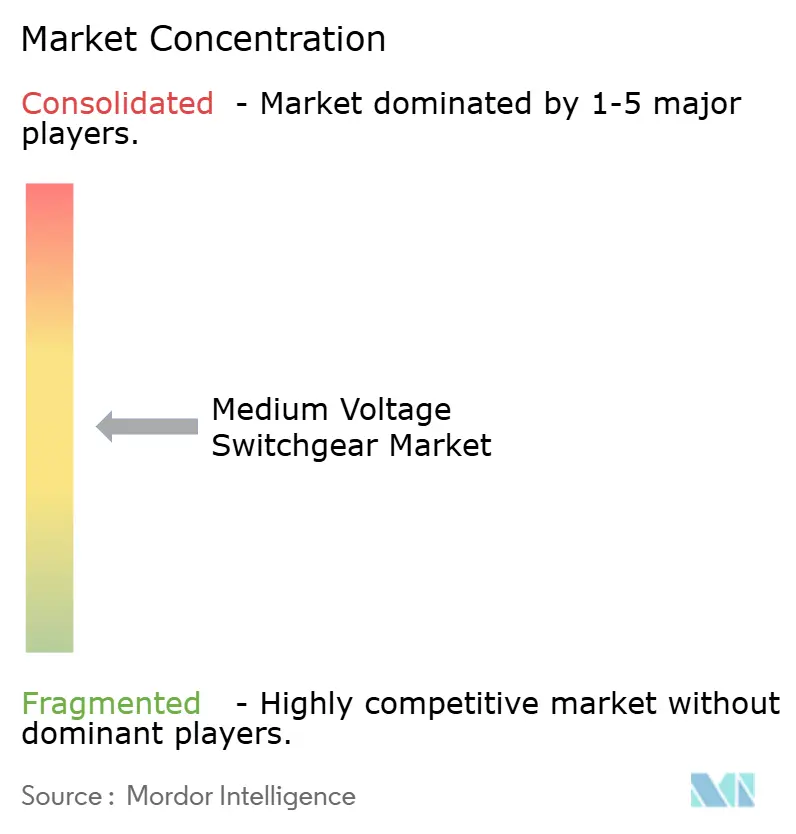
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中圧スイッチギア市場分析
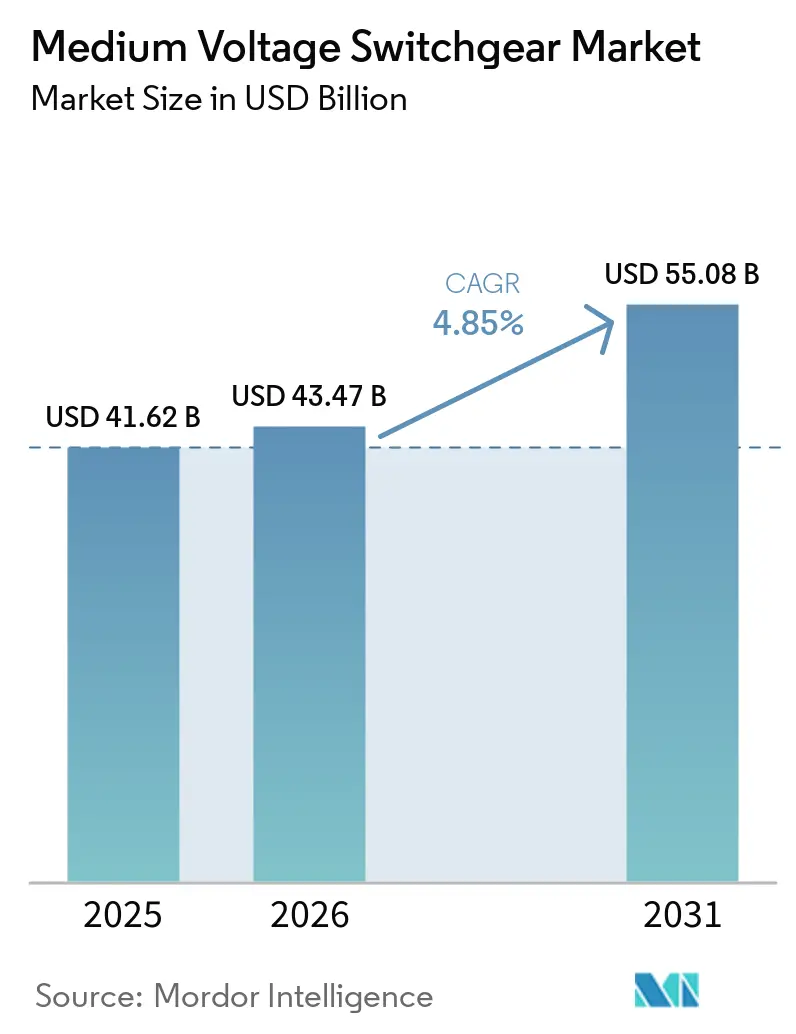
中圧スイッチギア市場規模は、2025年の416億2,000万米ドルから2026年には434億7,000万米ドルに成長し、2026年〜2031年の4.85%のCAGRで2031年までに550億8,000万米ドルに達すると予測されています。
送配電の近代化プログラム、再生可能エネルギー発電の統合義務、およびデータセンターや都市型マイクロ変電所などスペースが限られた施設におけるコンパクトなガス絶縁機器の急速な普及が需要を形成しています。2025年において空気絶縁方式は中圧スイッチギア市場シェアの43.1%を維持しましたが、欧州連合がSF₆を段階的に廃止するにつれ、最も強い成長は固体誘電体、真空、およびフルオロニトリルベースの「クリーンエア」システムへとシフトしています。直流アーキテクチャも、特に48 VDCおよび380 VDC配電に移行するハイパースケールコンピューティング施設において普及が進んでいます。アジア太平洋地域は引き続き重要な位置を占め、2025年の収益の40.3%を占め、中国、インド、ASEANブロック全体での数十億ドル規模の電力網投資から恩恵を受けています。屋内設置は都市部の土地制約により展開全体の61.5%をリードし、屋上太陽光、家庭用蓄電池、および近隣マイクログリッドの普及に伴い、住宅セグメントが最も急成長するエンドユーザーとなっています。
主要レポートのポイント
- 絶縁方式別では、空気絶縁スイッチギアが2025年の収益の43.1%を占め、SF₆フリー代替品は2031年まで10.5%のCAGRで拡大すると予測されています。
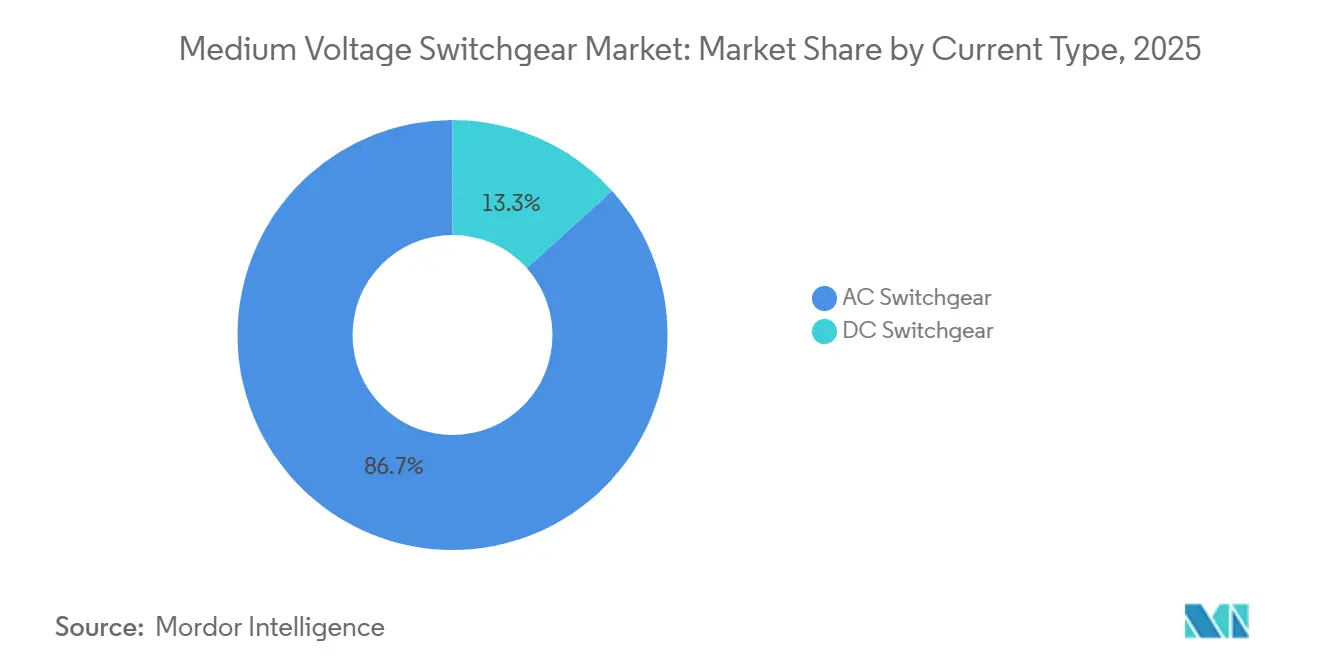
- 電流種別では、交流機器が2025年の中圧スイッチギア市場規模の86.7%を占め、直流製品は2031年まで6.3%のCAGRで増加しています。
- 設置方式別では、屋内構成が2025年の収益の61.5%を占め、予測期間中に5.7%のCAGRで拡大する見込みです。
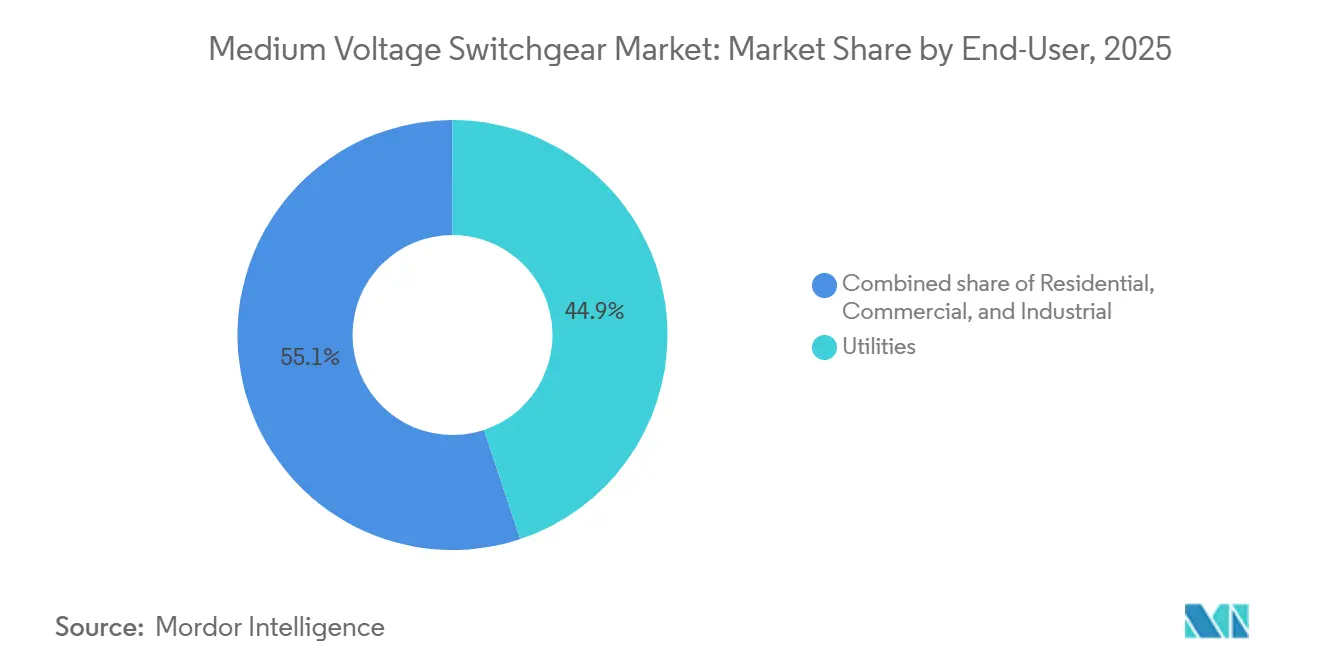
- エンドユーザー別では、電力会社が2025年の支出の44.9%を支配し、住宅セグメントは分散型エネルギーリソースを背景に7.2%のCAGRで加速しています。
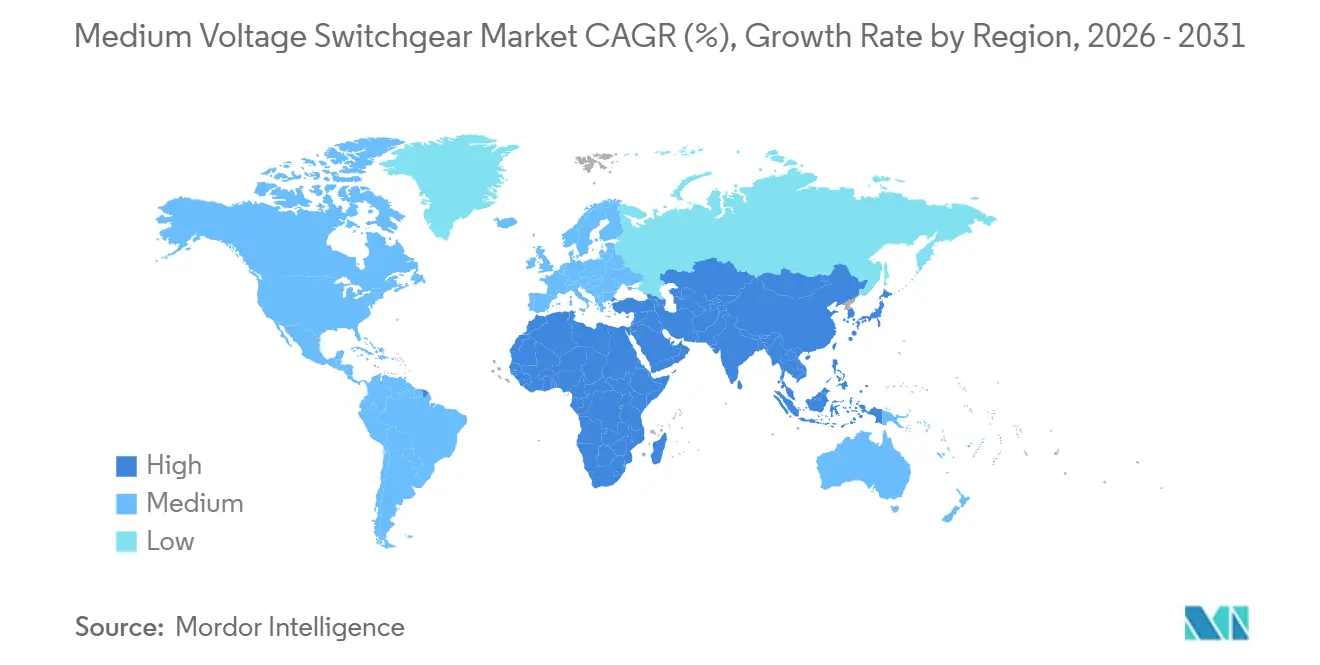
- 地域別では、アジア太平洋が2025年の世界収益の40.3%を生み出し、2031年まで6.8%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 送配電インフラ投資 | +1.2% | 北米、アジア太平洋、中東 | 中期(2〜4年) |
| 再生可能エネルギー統合アップグレードサイクル | +1.0% | アジア太平洋、欧州、南米 | 長期(4年以上) |
| 都市の信頼性向上とマイクロ変電所の整備 | +0.6% | 北米、欧州、アジア太平洋の都市部 | 中期(2〜4年) |
| スマートグリッドおよびデジタル変電所の展開 | +0.5% | 北米、欧州、韓国・日本での早期導入 | 中期(2〜4年) |
| コンパクトガス絶縁スイッチギアに対するデータセンター主導の需要 | +0.4% | 北米、欧州、シンガポール、香港 | 短期(2年以内) |
| 密集都市における地中化プロジェクト | +0.3% | 欧州、北米、一部のアジア太平洋主要都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
送配電インフラ投資
電力会社は老朽化した資産の更新と容量のボトルネック解消のために設備投資を拡大しています。米国は2023年に配電資産に509億米ドルを支出し、変電所機器が61億米ドルを吸収しました。[1]米国エネルギー情報局、「電力年報2023」、eia.gov ワシントンは続いて電力網強化に100億米ドル、2024年にはGRIPおよび送電促進プログラムで127億米ドルを追加投入しました。ASEAN加盟国は2035年までに越境相互接続に2,900億米ドルを拠出する予定です。[2]ASEANエネルギーセンター、「ASEANエネルギーインフラ見通し」、aseanenergy.org 新設変電所には通常4〜12の中圧ベイが設置されるため、これらの資金配分は中圧スイッチギア市場に直接流入します。モジュール式工場建設ヤードは建設スケジュールを20〜30%短縮し、オーナーが早期に容量を稼働させ、超過リスクを削減することを可能にしています。
再生可能エネルギー統合アップグレードサイクル
変動性再生可能エネルギーは今や電力系統運用者に双方向電力と迅速な故障遮断への対応を求めています。インドの累積再生可能エネルギー基盤は2024年に203 GWに達し、2030年の500 GW目標を達成するには5兆7,500億インドルピー(690億米ドル)の電力網アップグレードが必要です。中国は2024年に300 GWの新規再生可能エネルギーを設置し、ネットワーク拡張に5,460億米ドルを予算計上しました。[3]中国国家電網公司、「年次報告書2024」、sgcc.com.cn IEEE-2800はIEC 61850対応の保護スキームを推進し、欧州の111 GW洋上風力フリートは海洋仕様の機器を必要としています。国際エネルギー機関は2030年までに電力系統上の変動性再生可能エネルギーが1,200 GWに達すると予測しており、集電地点での中圧スイッチギアが40%増加することを意味します。[4]国際エネルギー機関、「再生可能エネルギー市場アップデート2024」、iea.org
都市の信頼性向上とマイクロ変電所の整備
密集した都市では停電を抑制し機器を隠すためにマイクロ変電所を設置しています。ニューヨークのCon Edisonの50億米ドル計画では、建物内に27 kVおよび13.8 kVのコンパクトヤードを展開しています。ロンドンは地中ケーブルと二次変電所に30億ポンド(38億米ドル)を投資しました。シンガポールは土地が限られた地域で24 kVおよび36 kVのガス絶縁スイッチギアを義務付けています。東京の耐震性地下変電所もさらに都市部の需要を示しています。各マイクロ施設は通常少数のベイしか必要としませんが、サイト数が多いため中圧スイッチギア市場において相当な量に集積されます。
スマートグリッドおよびデジタル変電所の展開
IEC 61850プロセスバスアーキテクチャは試運転時間を最大40%短縮し、計画外停電を20〜30%削減する予知保全を可能にします。米国はスマートグリッド展開に5年間で960億米ドルを拠出しています。Siemens EnergyのBlue GISはガス密度、温度、部分放電をリアルタイムで監視するセンサーを内蔵しています。Schneider Electricはスイッチギアをクラウド分析に接続し、数ヶ月前に故障パターンを検出します。韓国はすでに配電ネットワークの40%をデジタル化し、停電時間を25%削減しました。IEC 62351に基づくサイバーセキュア通信はシステムコストに約8%を追加しますが、重要インフラにとって急速に義務化されつつあります。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| SF₆環境規制 | -0.8% | 欧州(即時)、北米・アジア太平洋(段階的) | 短期(2年以内) |
| ガス絶縁スイッチギア対空気絶縁スイッチギアの高い設備投資 | -0.5% | 世界全体、価格に敏感な新興市場で顕著 | 中期(2〜4年) |
| 2023年以降のサプライチェーンリードタイムの急増 | -0.3% | 世界全体、北米・欧州で長引く | 短期(2年以内) |
| 中圧ベイを代替する固体素子保護 | -0.2% | 北米・欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
SF₆環境規制
EUは2026年1月から24 kV以下の機器でSF₆を禁止し、2030年までに24〜52 kVの機器にも適用します。ABBのAirPlusとSiemens EnergyのBlue GISは地球温暖化係数を99%削減しますが、コストが8〜12%増加します。日本で主流の真空遮断器はガスを完全に排除しますが、40.5 kVが上限です。米国は依然としてSF₆の自主的な削減に依存しており、OEMが規制のない地域にレガシー設計品を出荷することを可能にしています。
ガス絶縁スイッチギア対空気絶縁スイッチギアの高い設備投資
24 kVのガス絶縁スイッチギアベイのコストは80,000〜120,000米ドルであるのに対し、空気絶縁スイッチギアは50,000〜70,000米ドルであり、価格に敏感な電力系統での普及を抑制しています。ただし、ライフサイクル研究では、土地とダウンタイムを価格に含めると、密集した都市ではガス絶縁スイッチギアが15〜20%安くなる可能性があることが示されています。インドおよびサハラ以南のアフリカの農村電化では、設置面積が大きいにもかかわらず依然として空気絶縁スイッチギアが好まれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
絶縁方式別:
SF₆フリー代替品が競争ダイナミクスを再形成代替絶縁プラットフォームは10.5%のCAGRで拡大しており、成熟したガス絶縁ラインやコスト重視の空気絶縁ラインよりもはるかに速い成長を示しています。2026年から24 kV以下の機器、2030年までに52 kV以下の機器に対する欧州のSF₆禁止が主要な触媒となっています。固体誘電体および真空技術はガス漏れを排除し、メンテナンス間隔を10年ごとに倍増させます。真空遮断器はすでに日本の中圧市場の70%を占めています。
空気絶縁機器は、設置面積が二次的な農村部や工業用地において特にコスト面での優位性を維持しています。ガス絶縁ラインは、床面積を最大40%削減できるため、データセンター、洋上設備、および密集した都市での選択肢であり続けています。Hitachi Energyが2024年に発売したクリーンエアガス絶縁スイッチギアは、ドイツで最初の145 kV受注を獲得しました。SF₆フリー設計のプレミアムは規模の経済が構築されるにつれて縮小していますが、開発途上地域の資本制約のある電力会社は依然として空気絶縁スイッチギアに依存しています。それでも、継続的な代替により、中圧スイッチギア市場は予測期間中にクリーン代替品へのシェアの急速なシフトを見せるでしょう。
電流種別別:
データセンターと再生可能エネルギーにおける直流アーキテクチャの普及AC機器は2025年の中電圧スイッチギア市場規模において86.7%のシェアを維持しており、長距離送電における確固たる役割を反映している。しかし、DCスイッチギアは、ハイパースケールクラウド企業が変換損失を排除するために380 VDCバスを採用するにつれ、年率6.3%で拡大している。また、米国のNEVIプログラムが計画する50万基の急速充電器も、中電圧DC接続機器を必要としている。
太陽光発電+蓄電池の開発事業者は、共有DCバス上でPVアレイと蓄電池を組み合わせ、復効率を3〜5パーセントポイント改善している。インドの15 GWのDC結合型太陽光発電・蓄電システムはその機会を示している。DCベイはACに比べて15〜20%コストが高いものの、データセンター、EV充電ハブ、再生可能エネルギー分野では、効率面での節約とフットプリントの縮小がプレミアムを相殺する。Eatonの2ミリ秒固体遮断機能を備えた1,500 VDCポートフォリオは、過去の技術的障壁を低下させている。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


設置方式別:
屋内構成が都市化とデジタル化をリード屋内スイッチギアは2025年の収益の61.5%を占め、2031年まで5.7%のCAGRで推移する見込みです。コンパクトなガス絶縁スイッチギアは床面積を最大40%節約し、土地コストが1平方メートルあたり500米ドルを超える場所では重要です。シンガポールの規制当局は新規都市開発に屋内変電所を義務付け、24 kVおよび36 kVのガス絶縁スイッチギアを事実上の標準として推進しています。
屋外空気絶縁スイッチギアは初期コストが依然として安く、農村電化推進において優位性を保っています。インドの農村プログラムは引き続き1ベイあたり50,000〜70,000米ドルの屋外ラインアップを指定しています。それでも、IEC 61850サーバー、光ファイバーゲートウェイ、およびサイバーセキュリティハードウェアが空調環境を必要とするため、都市計画者は屋内ヤードを好みます。Schneider Electricのエッジデバイスは現在、スイッチギアとバンドルされたIP54定格エンクロージャを出荷しており、屋内へのシフトを強化しています。
エンドユーザー別:
電化の波の中で住宅セグメントが成長をリード電力会社は2025年の支出の44.9%を占めましたが、住宅需要はセグメント中最速の年率7.2%で拡大しています。米国の家庭は2024年に6.8 GWの屋上太陽光と10.6 GWhの蓄電池を追加し、前年比55%増となりました。数十世帯を共有中圧ラインアップの背後に集約するコミュニティマイクログリッドが増加しています。
商業キャンパスはデマンドチャージを削減するためにオンサイト太陽光と蓄電池を採用し、オーストラリア、チリ、南アフリカの鉱山は重機を電化し、堅牢な11 kVおよび33 kVスイッチギアの受注を増加させています。Codelcoの15億米ドルの電化推進は鉱業の牽引力を示しています。分散型トレンドは設備投資を中央変電所から近隣・施設レベルのスイッチギアへとシフトさせ、新興の量削減技術にもかかわらず中圧スイッチギア市場の成長を支えています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の中圧スイッチギア市場
アジア太平洋地域は2025年の収益の40.3%を生み出しており、2031年にかけて6.8%のCAGRで成長すると予測されています。中国の5,460億米ドルの送電網計画は、超高圧送電線から地区レベルの自動化まであらゆる分野を網羅しています。インドは5,000ギワットの再生可能エネルギー目標に向けた送電回廊に5.75兆インドルピー(690億米ドル)を投じています。ASEANは地域スーパーグリッドを構築するために2,900億米ドルを投資しています。
北米・欧州の中圧スイッチギア市場
ワシントンの130億米ドルの近代化パッケージと、カナダの2035年までのネットゼロ電力目標により、同地域は強固な将来見通しを持っています。ノーザンバージニアおよびパシフィックノースウェストにおけるデータセンターの集積は、SF₆フリーGISに対する集中的な需要を生み出しています。欧州のロードマップは、2050年までに3,000億ワットの洋上風力を統合し、グリーンディールに基づいて配電ネットワークを脱炭素化することを中心に据えています。ドイツだけでも南北回廊に200億ユーロを拠出しており、英国はネットワーク整備に580億ポンドを計画しています。
中東・アフリカ、南米、オセアニアの中圧スイッチギア市場
中東・アフリカは規模は小さいものの加速しています。サウジアラビアの5,000億米ドルのNEOMプロジェクトおよびUAEの1,630億米ドルの送電網プログラムは、スマートシティキャンパス向けのコンパクトなデジタル機器を優先しています。南米はブラジルの7,000キロメートルの送電拡張計画とチリの鉱業電化イニシアチブの恩恵を受けており、オーストラリアは年間50億ワットの新規再生可能エネルギーを統合し、変動再生可能エネルギー比率の高いシステムのバランスを取るためにバッテリー貯蔵を拡大しています。

規制環境
規制の枠組みは、中電圧スイッチギヤの設計と調達を左右する影響力を増している。EU F-gas規則(EU 2024/573)はSF6の段階的削減の期限を定め、24 kV未満の新規中電圧スイッチギヤにおけるSF6を2026年1月1日から禁止し、24~52 kVの機器についても2030年1月1日から制限する。このタイミングにより、購入者は1~52 kVクラス全体でSF6フリーおよび低GWP代替品への移行を進めている。
製品の適格性確認と系統への受け入れは、依然として国際規格に紐づいている。IEC 62271-200は1 kVを超え52 kVまでの金属閉鎖形交流スイッチギヤを規定し、IEEE C37.20.2-2025は4.76 kVから48.3 kVまでの金属閉鎖形(メタルクラッド)スイッチギヤを対象とする。各法域のRoHSおよびREACH適合も、材料、文書化、サプライヤー適格性確認の仕様をさらに形づけている。
競争環境
上位5社であるSiemens Energy、Schneider Electric、Hitachi Energy、ABB、Eatonが世界収益の約半分を支配し、CHINT、Hyosung、CG Powerなどの地域競合他社がさらに15〜20%を追加しています。戦略的な競争の場はSF₆フリー技術、デジタル変電所、および新興の直流プラットフォームにまたがっています。IEC 62271-1認証を取得したSiemens EnergyのBlue GISは、2024年末までに欧州で50件以上の設置実績を達成しました。ABBは2024年第3四半期にデータセンターおよび再生可能エネルギー受注により電化収益を前年比16%増加させました。Schneider Electricのクラウド連携監視は計画外ダウンタイムを最大30%削減し、主要な差別化要因となっています。
EatonのxEnergy 1,500 VDC機器は最初のユーティリティグレード直流製品の一つであり、ハイパースケールオペレーターとの契約を獲得しています。NOJA Powerは農村部の故障分離のためのリクローザーで成功を収め、Ormazabalは欧州輸入品より15〜20%低いコストでラテンアメリカ向けにコンパクト変電所を調整しています。IEC 62351サイバーセキュリティ準拠は研究開発のハードルを高め、より深いエンジニアリング基盤と認証パイプラインを持つ既存企業に有利に働いています。
中圧スイッチギア産業リーダー
Schneider Electric SE
Siemens AG
Hitachi ABB Power Grids Ltd
General Electric Company
- 注:主要企業の掲載順は順位を示すものではありません。
中電圧スイッチギア市場
- Hitachi Energy
- Siemens Energy
- Schneider Electric
- Eaton Corp plc
- General Electric
- Mitsubishi Electric
- Toshiba Corp.
- CHINT Group
- Hyosung Heavy Industries
- BHEL
- Powell Industries
- Lucy Group
- Fuji Electric
- Efacec Power Solutions
- CG Power & Industrial Solutions
- NOJA Power
- Ormazabal
- Hyundai Electric
- Meidensha Corp.
- Legrand SA
- Schweitzer Engineering Labs (SEL)

市場機会と将来展望
規制の制約が強まり、電力会社が環境フットプリントの削減を目指す中、SF6フリー、クリーンエア、真空絶縁プラットフォームが浸透を進めている。フランスでは、Enedisの調達枠組みが12~36 kVクラスにわたるフッ素フリー技術の導入を示しており、SF6フリー絶縁が電力会社の購買決定にどのように結びついているかを示している。
メーカー各社は、系統の近代化、データセンターの拡大、都市部の小型変電所建設の進展に対応するため、製造能力の拡充と生産の現地化を進めている。実例として、ABBによる欧州での2026年投資(欧州における空気絶縁およびSF6フリー中電圧スイッチギヤの生産能力拡張)、AIデータセンター需要に対応するEatonのネブラスカ工場、フランスにおけるフッ素フリー中電圧スイッチギヤに関するEfacecのENEDIS枠組み契約が挙げられる。
Recent Industry Developments in 中電圧スイッチギア市場
- 2026年5月:ABBは、系統転換を加速するため欧州全体で2億米ドルを投資し、そのうちイタリアのダルミネでの空気絶縁およびSF6フリー中電圧スイッチギヤの生産能力拡張に1億米ドルを投じた。この拡張はSF6フリー展開を支え、系統近代化需要に向けた欧州における生産拠点を強化する。
- 2026年5月:Efacecは、フッ素フリー技術を採用した中電圧スイッチギヤをフランスの系統近代化に供給するため、Enedisと複数年の枠組み契約を締結した。この取り組みはSF6フリーへの移行を後押しし、主要なEU電力会社プロジェクトにおけるフッ素フリー技術の活用を拡大する。
- 2026年4月:Eatonは、AIデータセンター需要に対応するため中電圧スイッチギヤの生産を拡大する目的で、ネブラスカ州ベルビューに新設する37万平方フィートの製造拠点に3,000万米ドルを投資すると発表した。この拡張は、AIデータセンターの成長とそれに関連する系統近代化需要を支える地域生産能力を追加する。


中電圧スイッチギア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主要なエンドユーザーおよび地域における電力配電ネットワークの電気回路の制御・保護・遮断に使用される中電圧スイッチギアから得られる収益を対象としている。
対象外の範囲:低電圧スイッチギア、高電圧スイッチギア、および長期保守契約などの関連サービスは、本市場規模の算定から除外されている。
セグメンテーション概要
- 絶縁方式別
- ガス絶縁スイッチギア
- 空気絶縁スイッチギア
- その他
- 電流種別別
- 交流スイッチギア
- 直流スイッチギア
- 設置方式別
- 屋内
- 屋外
- エンドユーザー別
- 電力会社
- 住宅
- 商業
- 産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の誘因に関するファクトベースの構築と、電圧クラスや名称が異なる国々間での用語の統一を目的として活用された。電力・系統に関する公開データおよび規格の記述を参照し、実際の機器ニーズおよび更新サイクルとモデルを整合させた。
参照したソースには、国際エネルギー機関(発電量)および系統投資の文脈、世界銀行のマクロ経済・電化指標、電気機器の貿易シグナルに関するUN Comtrade、ならびに送配電計画に関する政府エネルギー機関・系統運用者の公開情報が含まれる。また、IECおよびIEEEの規格・技術刊行物、年次報告書、投資家向けプレゼンテーション、信頼性の高い報道も参照した。有料データベースは、公開データの一貫性が不十分な場合に限り、企業財務、特許追跡、および出荷レベルの貿易確認にのみ使用した。このリストは例示であり、データ収集・検証・明確化のために他の多くのソースも参照している。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提を検証し、プロジェクトおよび政策のシグナルを現実的な発注パターンに変換するために活用された。インタビューは、主要地域のメーカー、販売代理店、EPCおよびパネルパートナー、電力会社、大規模産業バイヤーを対象に実施し、価格、リードタイム、技術ミックス(AIS対GIS、およびSF6フリーへの移行)を一貫して反映できるようにした。これらの議論は、標準的な更新タイミング、屋内対屋外の選好、AC対DCの用途シェアなどのギャップを解消するうえでも有効であった。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:12% | アジア平洋:49% |
| 中位層:45% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:21% | マネージャー:50% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、電力セクターの設備投資シグナルおよび系統拡張プログラムをスイッチギア需要プールに変換し、観察された採用パターンを用いて技術別・用途別に分割するトップダウン構築から開始した。総量が確定した後、サンプリングされたサプライヤー収益の積み上げ、チャネル価格帯の検証、絶縁タイプおよび設置形態別の標準的な単価を用いた想定数量のサニティチェックなど、選択的なボトムアップ推計によるクロスチェックを実施した。
モデルは、電力需要の成長、送配電支出計画、新規変電所を牽引する再生可能エネルギー設備容量の追加、都市建設および産業生産動向、変電所改修のペースなど、スイッチギア需要を可視的に動かす市場の特徴的指標によって導かれた。また、特定用途におけるSF6からの技術転換も反映しており、これは単位数よりも平均販売価格と製品ミックスに影響する傾向がある。予測にあたっては、公開されている系統・発電パイプラインに連動したベースケースを用いたシナリオ分析を採用し、リードタイム、価格推移、プロジェクト実行リスクに関する専門家のコンセンサスを用いて傾きを調整した。小規模国についてボトムアップの入力が不足している場合は、貿易・系統投資比率からプロキシを使用し、地域レビュー時に正規化した。
データ検証と更新サイクル
アウトプットは、系統設備投資に対するスイッチギア強度の示唆、地域別貿易フロー、実務者が報告する技術ミックスの方向性など、独立したシグナル間のトライアンギュレーションによって検証された。外れ値は国・セグメントレベルで調査され、既知の事象では説明できない乖離が生じた場合は、フォローアップのアウトリーチにより前提を再確認した。
承認前には多段階のアナリストレビューを実施し、計算チェック、単位の一貫性、通貨換算を検証した後、観察されたプロジェクトの進捗状況と結果を比較する最終的な論理レビューを行う。レポートは年次で更新され、絶縁ガスに関する規制動や系統支出の急激な変化など、重要なイベントが発生した場合には中間更新を実施する。納品前には最新の更新内容が反映されるよう最終確認を行い、クライアントに最新の見解を提供する。
Mordor Intelligenceの中電圧スイッチギア市場規模と他の公表推計値との比較
中電圧スイッチギアの公表市場値が大きく乖離して見える場合があるのは、ソース間で対象範囲の定義が統一されていないこと、および価格・ミックスの前提の扱いが異なることに起因する。また、通貨換算に使用する時間枠の違いや、SF6フリー採用などの新たなトレンドが平均販売価格にどの程度迅速に反映されるかの違いも要因となっている。
低電圧および高電圧スイッチギアはMordor Intelligenceの対象範囲外であり、隣接する電圧クラスが一括して集計される場合に一部の合計値が大きく見える一般的な理由となっている。もう一つのギャップ要因は、サービス、改修、長期保守が推計に含まれているかどうかであり、機器販売と合算して計上される場合は収益ベースが膨らむ可能性がある。さらに、一部の調査会社はGISの価格拡大を速く想定したり積極的なプロジェクト実行率を適用する一方、電力会社や産業アップグレードの展開タイミングについて保守的な見通しを使用する場合もある。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 43.47 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 42.87 ビリオン 米ドル(2023年) | より早い基準年を使用しており、AISとGISにわたる価格ミックスの分割が異なる可能性があり、単位需要が類似していても収益水準が変動し得る。 |
| 業界専門誌B | 37.00 ビリオン 米ドル(2022年) | 概算収益として報告されており、より広い電圧定義範囲(一般的なMV上限を超える範囲まで拡張)を使用しているほか、古い通貨タイミングおよびエンドユーザー・設置形態別の分割が明示されていないと見られる。 |
表中の乖離は主に、スイッチギア収益として何が含まれるか、どの年を基準点とするか、および技術ミックスの変化が時系列でどのように価格付けされるかによって説明される。対象範囲を中電圧機器の販売に限定し、独立した需要シグナルおよび実務者よるチェックで合計値を検証することにより、最終的な数値は再現可能なステップと明確なインプットに基づいて追跡可能な状態を維持している。


レポートで回答される主要な質問
2031年における中圧スイッチギア市場の予測値は?
2026年から2031年にかけて4.85%のCAGRを反映し、550億8,000万米ドルに達すると予測されています。
最も急成長している絶縁技術は何ですか?
規制当局がSF₆の使用を制限するにつれ、固体誘電体、真空、およびフルオロニトリルベースのクリーンエアを使用するSF₆フリーオプションが10.5%のCAGRで拡大しています。
アジア太平洋が最大の地域貢献者である理由は何ですか?
中国とインドにおける大規模な電力網投資、急速な都市化、および再生可能エネルギーの追加が相まって、アジア太平洋は40.3%の収益シェアと最高の成長率を誇っています。
住宅セグメントはどのように需要に影響を与えていますか?
屋上太陽光と蓄電池の普及が住宅設置の7.2%のCAGRを牽引し、スイッチギア支出を近隣マイクログリッドへとシフトさせています。
デジタル化は市場成長においてどのような役割を果たしていますか?
IEC 61850準拠のデジタル変電所は試運転時間を最大40%短縮し、予知保全を可能にし、インテリジェントスイッチギアへの需要を強化しています。
SF₆禁止は製品開発をどのように形成していますか?
EUの段階的禁止はOEMにクリーンエアおよびフルオロニトリルベースのガス絶縁スイッチギアの商業化を迫り、世界的に低地球温暖化係数機器へのシフトを加速させています。
最終更新日:



