
磁性材料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
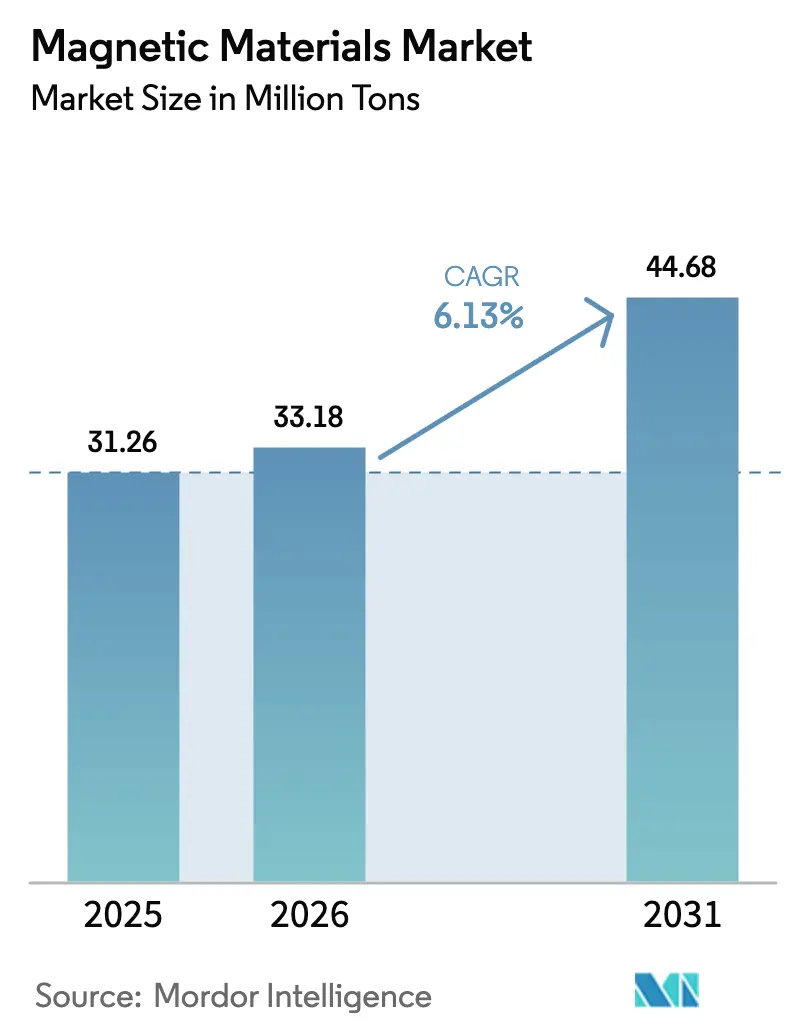
| 市場取引高 (2026) | 33.18 百万トン |
| 市場取引高 (2031) | 44.68 百万トン |
| 成長率 (2026 - 2031) | 6.13 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる磁性材料市場分析
磁性材料市場の規模は2025年に3,126万トンと評価され、2026年の3,318万トンから2031年には4,468万トンに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率(CAGR)は6.13%です。自動車メーカーが誘導駆動から永久磁石牽引モーターへの移行を進め、風力タービンの相手先ブランド製造業者(OEM)がダイレクトドライブ方式を採用し、ハイパースケールデータセンターが高周波電力変換にナノ結晶コアを導入するにつれ、需要は拡大しています。各エンドユーザーは異なる合金を好みます。トルク密度にはネオジム鉄ホウ素(NdFeB)、コスト重視の機器にはフェライト、スイッチング速度にはアモルファスリボンが選ばれるため、全体的な成長はスペシャルティグレードにおける利益率圧力を覆い隠しています。アジア太平洋地域が市場を支配しているのは、中国が焼結能力の大部分を保有し、日本が粒界拡散技術をリードし、韓国が高純度ターゲットを消費するMRAMファブを拡大しているためです。西側諸国のバイヤーは輸出規制リスクに対応してデュアルソーシングやリサイクルの探索を進めていますが、酸化物価格は依然として高水準にあり、同地域のコスト優位性を強化しています。
主要レポートのポイント
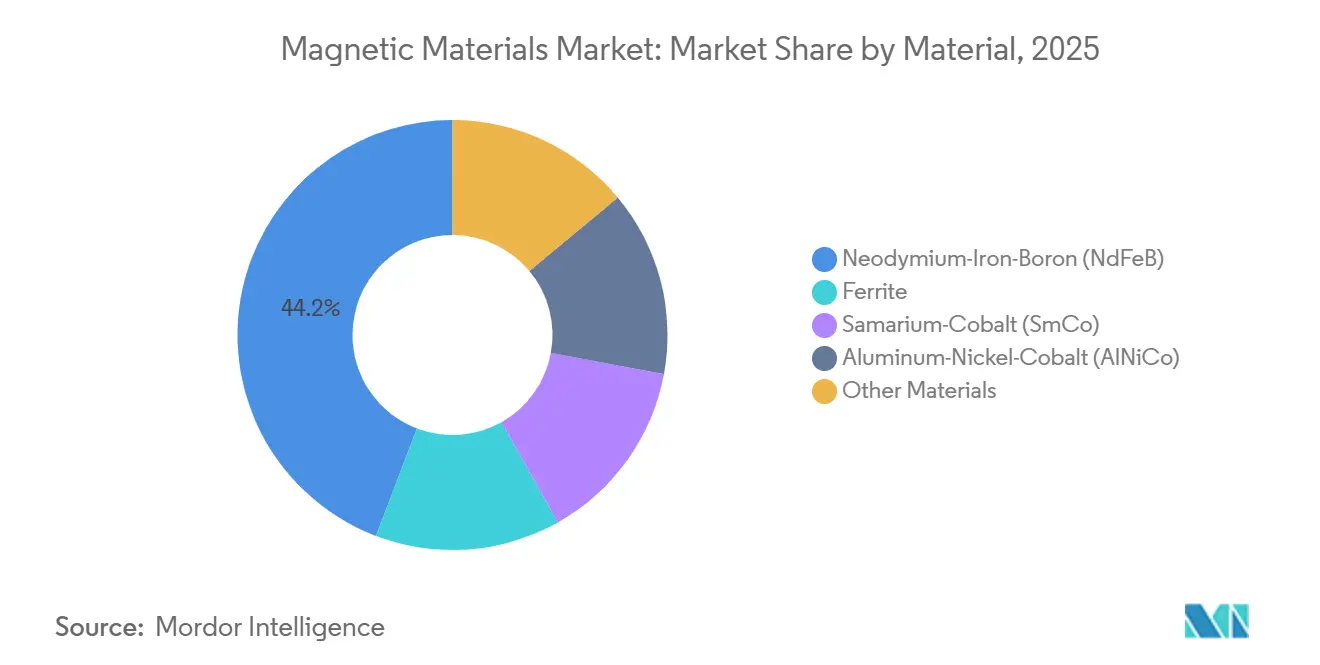
- 材料別では、ネオジム鉄ホウ素(NdFeB)が2025年に44.21%の数量シェアをリードし、フェライトは2031年に向けて6.28%のCAGRで拡大する見込みです。
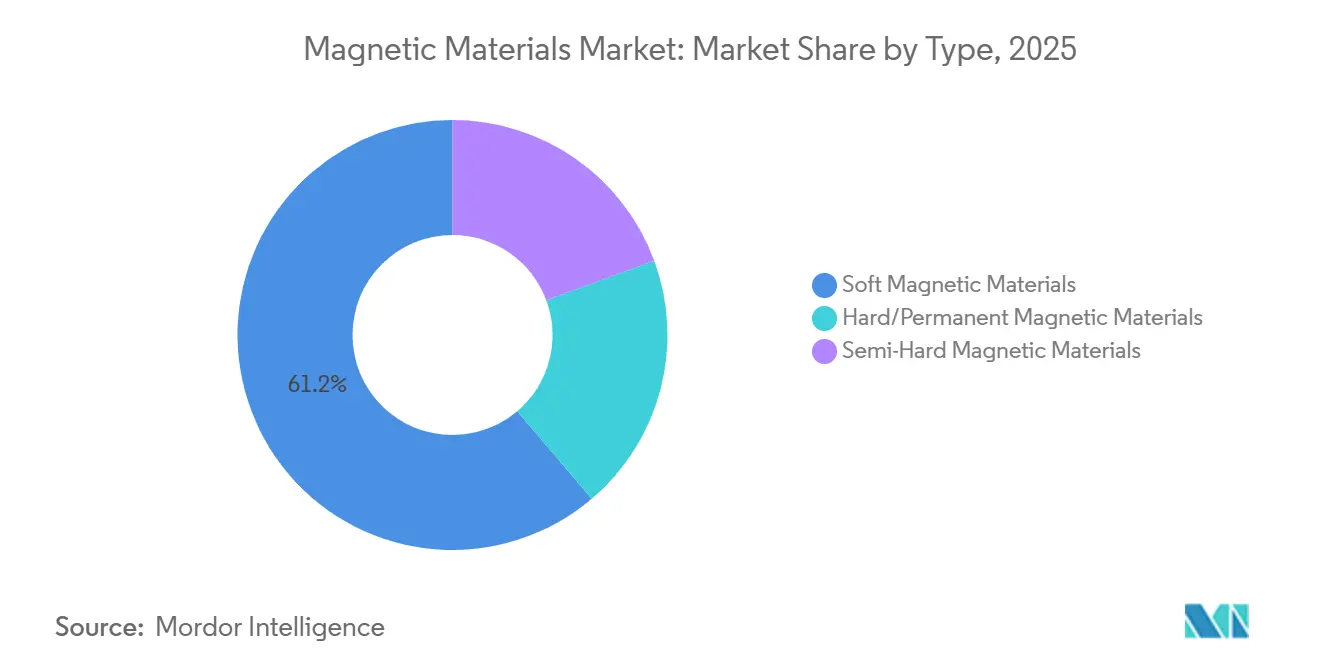
- タイプ別では、軟質磁性材料が2025年の磁性材料市場規模において61.23%のシェアを占め、硬質/永久磁石は2031年にかけて6.98%のCAGRで拡大しています。
- 用途別では、電気モーターおよび発電機が2025年に39.55%のシェアを占め、2031年に向けて6.78%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、電子機器が2025年に38.13%のシェアを占め、自動車は2031年にかけて7.95%のCAGRを記録すると予想されています。
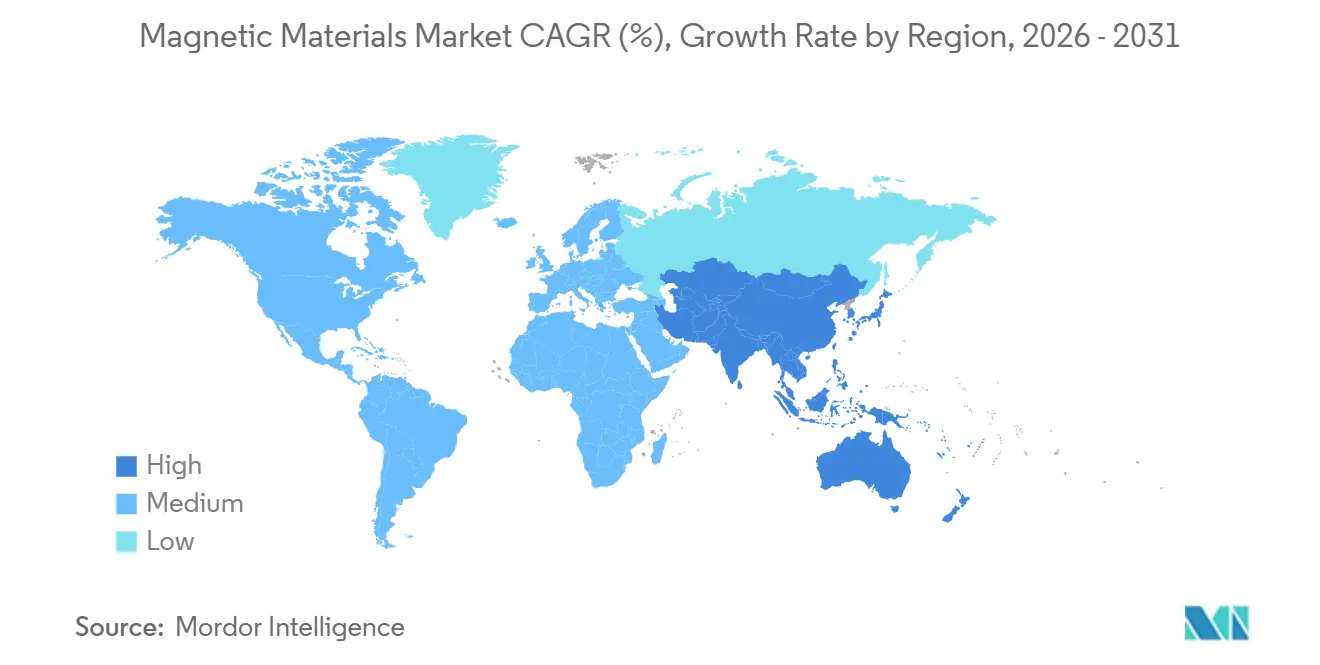
- 地域別では、アジア太平洋が2025年の磁性材料市場シェアの67.23%を占め、2031年に向けて7.77%のCAGRで拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の磁性材料市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車の普及拡大が磁性材料の需要を促進 | +1.8% | アジア太平洋および欧州が普及をリードする世界全体 | 中期(2~4年) |
| グリッドスケール風力タービン用ギアレス発電機の採用 | +1.2% | 世界全体、中国・米国・欧州オフショア市場に集中 | 長期(4年以上) |
| AI対応ファクトリーオートメーションがセンサー磁石を促進 | +0.9% | アジア太平洋がコア、北米および欧州へ波及 | 短期(2年以内) |
| ロボティクスおよびオートメーション利用の拡大が磁性材料需要を加速 | +0.7% | 世界全体、日本・韓国・ドイツで先行 | 中期(2~4年) |
| 高周波電力エレクトロニクスがナノ結晶コアを必要とする | +0.6% | 北米および欧州のデータセンターハブ、アジア太平洋の製造拠点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電気自動車の普及拡大が磁性材料の需要を促進
バッテリー電気自動車は2024年にNdFeB磁石を2,800トン消費し、年間EV販売台数が3,000万台に近づくにつれ、2030年までに8,000トンを超えると予測されています[1]国際エネルギー機関、「世界EV展望2025」、iea.org 。永久磁石同期モーターは96%を超えるピーク効率を達成しており、OEMはより大きなバッテリーなしに走行距離を延ばすためにレアアース グレードへの投資を進めています。テスラの4680セル設計とBYDのブレードパックはいずれもマルチモーターレイアウトを採用しており、シングルモーター車に比べて1台あたりの磁石含有量が2倍になっています。中国は2025年に950万台のEVを製造し、国内焼結磁石の生産量の大部分を吸収して輸出供給を逼迫させました。800ボルトアーキテクチャに移行する欧州プラットフォームは、熱減磁に耐えられる高保磁力磁石を必要とし、磁性材料市場におけるジスプロシウム需要を押し上げています。
グリッドスケール風力タービン用ギアレス発電機の採用
ダイレクトドライブタービンはギアボックスを排除し、機械的損失を2~3パーセントポイント削減し、サービス間隔を6ヶ月から18ヶ月に延長します。Goldwindの16MWオフショアユニットには約12トンのNdFeB磁石が含まれており、2026年のオフショア増設40GWは約30,000トンの磁石を必要とする可能性があります。中国は世界のタービンの60%を供給しているため、磁石需要の大部分は海外に設置されるプロジェクト向けであっても国内で発生します。Siemens GamesaとVestasはリサイクルNdFeBを試験していますが、再処理によって磁束が最大15%低下するため、クローズドループ材料は消費量の5%未満にとどまっています。北海のオペレーターは現在、1キログラムあたり2~3米ドルを追加するが25年のライフサイクルにわたってクレーン船の修理コストを削減する耐食性コーティングを指定しています。
AI対応ファクトリーオートメーションがセンサー磁石を促進
協働ロボットは2025年に50,000台出荷され、それぞれがサブ度関節制御のために8~12個の磁気エンコーダを内蔵しています。センサー磁石は通常、-40°Cから150°Cの範囲で校正を維持する必要があるため、サマリウムコバルトまたはボンドNdFeBが使用されます。この範囲はフェライトでは対応できません。中国沿岸部における人件費の上昇が、リニアアクチュエーター用の小型磁石を必要とするピックアンドプレースロボットの採用を加速しています。日本のFANUCとドイツのKUKAはISO 9001認定の磁石トレーサビリティを要求しており、これは磁性材料市場においてTDKやProterialのような確立されたサプライヤーに優位性をもたらしています。電子機器製造における短い交換サイクルにより、ハンドセット出荷量が横ばいになっても年間センサー磁石需要は増加し続けています。
高周波電力エレクトロニクスがナノ結晶コアを必要とする
AI推論クラスターは500kHzから1MHzでスイッチングする電源を使用しており、この周波数ではケイ素鋼コアが過大な渦電流損失を被ります。20nm以下の粒子を持つナノ結晶リボンは、100kHzでのコア損失を10W/kg以下に削減します。これは従来の鋼の5分の1であり、48Vバスコンバーターのデフォルトとなっています。VACUUMSCHMELZEのVITROPERMと日立金属のFINEMETは、AI設備投資が年間2,000億米ドルを超える中、2026年半ばまで売り切れ状態が続いています。ハイパースケーラーはフットプリントと熱マージンを優先するため、アモルファス合金の方が安価であってもナノ結晶のプレミアムを支払います。したがって、アモルファスリボンは低周波配電変圧器にとどまり、磁性材料市場における高周波の優位性はナノ結晶グレードに委ねられています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OECD諸国でのレアアース採掘ESGへの反発が激化 | -0.8% | 北米、欧州、オーストラリア | 中期(2~4年) |
| ネオジムおよびジスプロシウム酸化物に対する中国の輸出規制リスク | -1.1% | 世界全体、北米および欧州で深刻 | 短期(2年以内) |
| クローズドループNdFeBリサイクルの規模拡大の遅れ | -0.4% | 世界全体、日本・EU・米国でパイロットプロジェクト実施中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OECD諸国でのレアアース採掘ESGへの反発が激化
米国およびオーストラリアにおける新規レアアース鉱山の許可取得は現在平均7~10年を要しており、規制当局が恒久的な廃水処理債務を要求するため、2015年の2倍の期間となっています。Lynasはカルグーリー精製所の拡張を18ヶ月間停止し、残留物処理条件の交渉を行いました。これは、ブラウンフィールドプロジェクトでさえ社会的認可の遅延に直面することを証明しています。環境団体はMP Materialsに対してマウンテンパスでの放射性核種排出について訴訟を起こし、磁性材料市場におけるコンプライアンスコストを引き上げています。EUの重要原材料法は2030年までに10%の地域供給を要求していますが、欧州では新規鉱山が稼働しておらず、ブロックはアジアでの委託精製に依存せざるを得ません。これらの逆風は、ネオジム酸化物が1キログラムあたり80米ドルを超えた場合に、OEMをレアアース非依存のために3~5%の効率を犠牲にする磁石フリーモーター設計へと誘導しています。
ネオジムおよびジスプロシウム酸化物に対する中国の輸出規制リスク
北京は2023年にガリウム、ゲルマニウム、アンチモンにライセンスを課し、地政学的摩擦が激化した場合にはレアアース酸化物も同様の措置を取る可能性を示唆しています。ネオジムとジスプロシウムはまだ割当制限を受けていませんが、過去の紛争時の自発的な出荷削減により、数週間で価格が40~60%急騰しました。日本の磁石大手であるShin-EtsuとTDKは6ヶ月分の酸化物在庫を保有しており、ショックを緩衝するために年間収益の15~20%相当の運転資本を拘束しています。米国のCHIPSおよび科学法は国内分離のために30億米ドルを充当しましたが、電池グレードのネオジム酸化物を供給できるプラントはまだなく、防衛主要企業は連邦備蓄に依存しています。韓国のPOSCOとオーストラリアのIlukaは2027年までに12億米ドルの精製所を計画していますが、原料は西オーストラリア産モナザイトの安定した輸出に依存しており、それ自体が政策変更に対して脆弱です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:NdFeBの優位性とフェライトのコスト優位性
ネオジム鉄ホウ素(NdFeB)は2025年の数量の44.21%を占め、モーターメーカーがトルクを失わずにロータサイズを半分にできる比類のないエネルギー積を反映しています。この優位性はプレミアム価格を固定していますが、ジスプロシウムコストの上昇により、OEMは磁性材料市場で代替品を探し続けています。フェライトは、ハンドセットメーカーがハプティクスおよび充電モジュールにおいてボンドNdFeBを射出成形フェライトに置き換え、20%の性能をレアアースリスクゼロと引き換えにするにつれ、2031年にかけて6.28%のCAGRで成長する見込みです。サマリウムコバルトは、NdFeBが磁束を失う200°C以上の航空宇宙およびダウンホールツール市場のニッチを担っており、数量は3,000トン未満にとどまりますが、1キログラムあたり100米ドルを超える価格が収益性を維持しています。アルニコは主にレガシーセンサーや楽器用ピックアップに有用であり、電磁鋼は変圧器やモーター積層板のおかげで高い需要を誇り、磁性材料市場を支えています。プレミアムなナノ結晶リボンはデータセンター電源ユニットの高周波スロットを獲得しており、コモディティトン数の中で突出したマージンのポケットを形成しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


タイプ別:軟質材料が数量をリード、硬質磁石が成長をリード
軟質磁性材料は2025年に61.23%のトン数を占め、毎秒数千回の磁化サイクルを行う変圧器コア、インダクタ、ステーター積層板に支えられています。方向性電磁鋼板は、電力会社が配電変圧器の無負荷損失低減を目標とするため、新たな投資を享受しています。しかし、硬質/永久磁石は2031年にかけて6.98%のCAGRで拡大しています。これは、電気自動車、風力タービン、産業用ロボットのそれぞれが複数の永久磁石モーターを追加し、磁性材料市場の成長を加速させているためです。中間保磁力を持つ半硬質グレードは、設計者が永久バイアスのためにNdFeBに移行するか、切り替え可能な磁場のためにフェライトに後退するかのいずれかを選択するにつれ、圧迫されています。世界の効率規制(IE4/IE5)は、規制基準を満たすために永久磁石をほぼ必須とし、硬質材料への傾斜を強化しています。一方、USB電力供給充電器は、民生用電子機器の高磁束インダクタ向けにソフトフェライト需要をさらに押し上げています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:モーターおよび発電機が需要を支える
電気モーターおよび発電機は2025年の数量の39.55%を吸収し、2031年に向けて6.78%成長する見込みです。これはモーターが世界の電力の45%を消費するため、効率向上のたびにグリッドスケールでギガワット時の節約をもたらすためです。ダイレクトドライブ風力タービンとマルチモーターEVプラットフォームはユニットあたりの磁石使用量を増大させ、この用途を磁性材料市場の需要の基盤として定着させています。変圧器およびインダクタの需要は、老朽化した設備を交換する再生可能エネルギーインバーターおよびグリッド近代化プログラムによって促進されています。センサーおよびアクチュエーターは車両やスマートファクトリーで急増しており、現代の自動車には80~100個の磁気センサーが搭載されていますが、ユニット数が爆発的に増加しているにもかかわらず、サブグラムの質量は少ないトン数を意味します。磁気ストレージはHDDからMRAMスパッタリングターゲットへとシフトしており、質量は小さいながらもチップメーカーにとって戦略的であり、磁気冷凍はコストのブレークスルーを待ちながら商業化前の段階にとどまっています。EMIフィルターは毎年数十億個のフェライトビーズで需要を補完していますが、数量への影響は依然として限定的です。
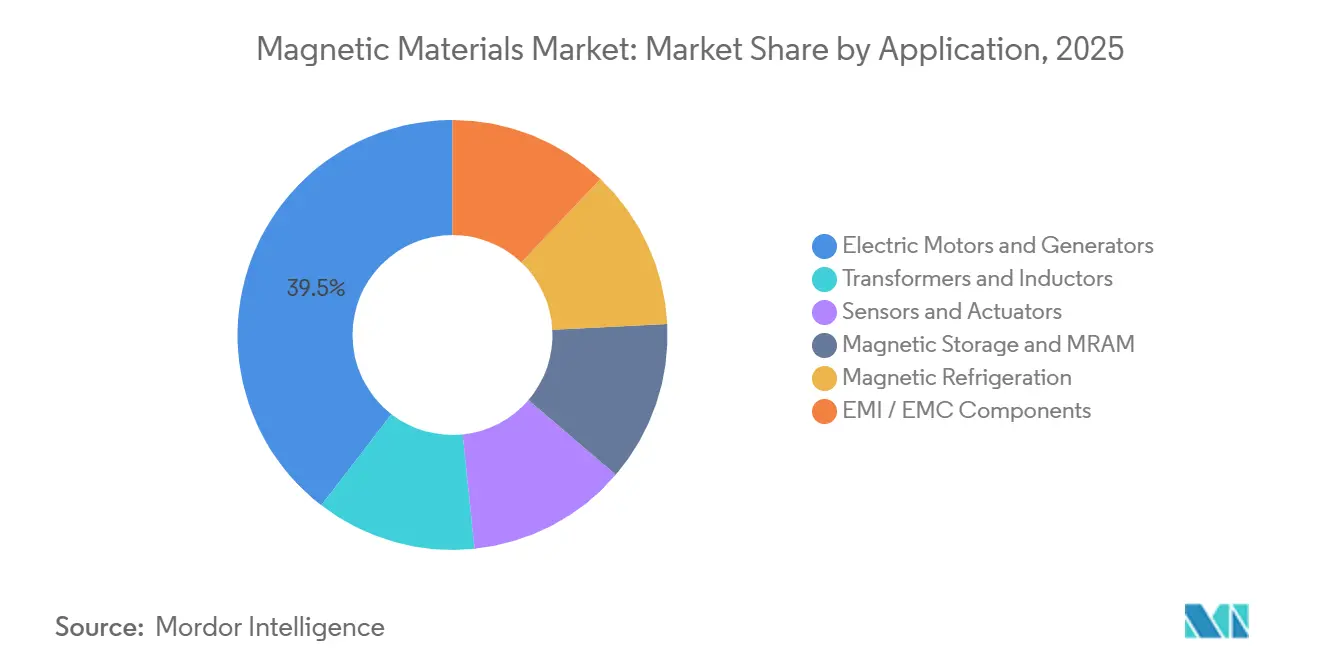
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:自動車の電動化が電子機器を上回る
電子機器は2025年の数量の38.13%を維持し、それぞれ数グラムのフェライトとNdFeBを搭載する12億台のスマートフォンに支えられています。しかし、ハンドセット出荷量が横ばいになるにつれ成長は鈍化しており、磁性材料市場において自動車が最も急速に成長するセクターとなっています。バッテリー電気自動車は2025年の1,400万台から2030年には3,500万台に急増すると予測されており、すべてのBEVが燃焼パワートレインとは異なり3~5kgの永久磁石を内蔵するため、自動車需要は7.95%のCAGRで拡大しています。発電用途(風力タービンや水力発電機を含む)は、2026年にオフショアプロジェクトが本格化するにつれ再び急増するでしょう。産業機械は、エネルギー使用量を20~30%削減するために永久磁石モーターとシリコンカーバイドインバーターを組み合わせた可変周波数ドライブへの転換を進めています。家電製品と医療機器がエンドユーザーを補完しており、サマリウムコバルトは熱的・放射線耐性が必須とされる防衛・航空宇宙アクチュエーターにおいて重要なニッチを担っています。
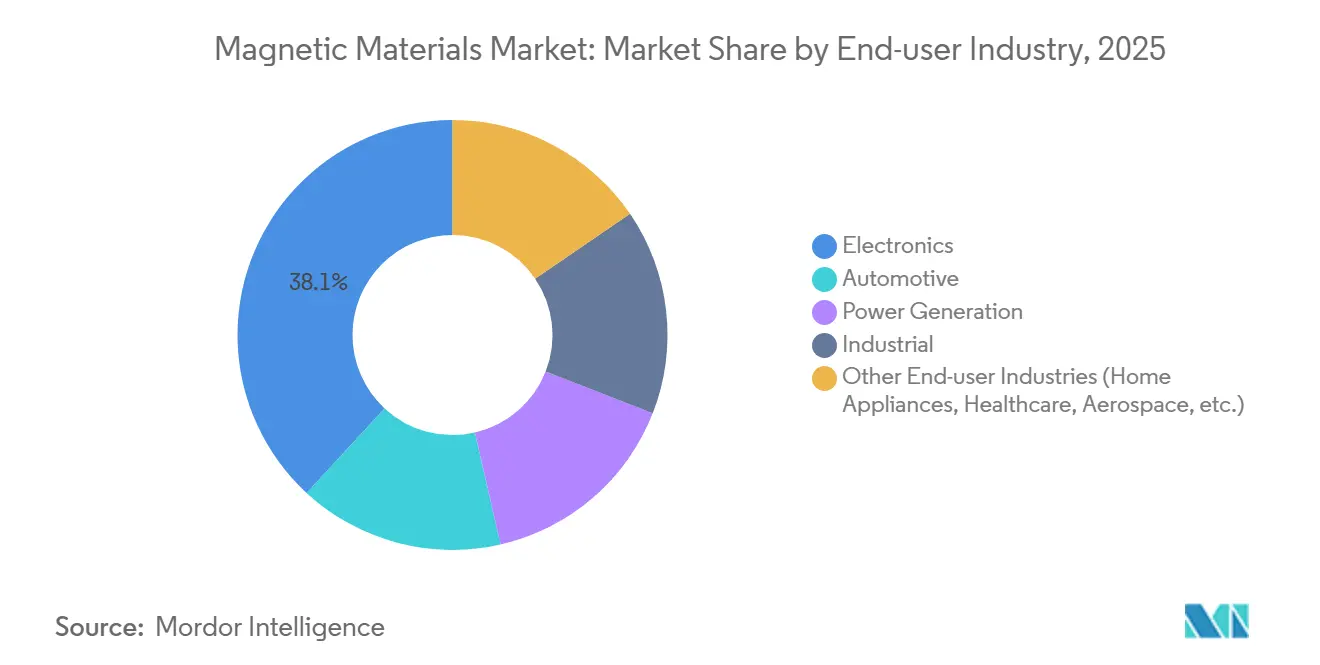
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2025年のトン数の67.23%を占め、中国の18万トンのNdFeB生産量、日本の高保磁力スペシャルティ、韓国のMRAM拡大を反映し、2031年に向けて7.77%のCAGRで推移しています。中国は2025年にフェライト、電磁鋼、焼結NdFeBにわたる主要磁性材料を生産し、垂直統合された大手企業が酸化物から機械加工まで管理することで、低コストと迅速なリードタイムを維持しています。日本のShin-EtsuとTDKは50MGOe以上・保磁力30kOe以上のプレミアムグレードを支配し、コモディティブロックに対して30~40%の価格プレミアムを確保しています。インドは国内スマートフォンおよび二輪車向けのフェライトハブとして台頭していますが、レアアース酸化物の95%を輸入しており、中国の政策変更に対して脆弱な状況にあります[2]インド鉱山省、「年次報告書2024-25」、mines.gov.in 。
北米は中程度のシェアを保有しており、MP MaterialsのステージII合金ラインは2027年までに輸入依存度を70%に引き下げる見込みですが、カナダのパイロット分離能力は1,000トン未満にとどまり、自動車メーカー1社にも不十分です。欧州では、地域の磁石能力が需要のわずか5%しかカバーしておらず、VACUUMSCHMELZEとProterialはデータセンターコアに供給しながらも中国のリボンに依存しており、完全なサプライチェーンの国内回帰の難しさを示しています。南米および中東・アフリカのシェアは採掘機器とグリッドアップグレードによって牽引されており、ブラジルは鉄鉱石の廃滓からのレアアース抽出を探索していますが、2028年以前の商業化は難しい可能性があります。

規制環境
供給安全性および循環性の要件を通じて、政策がレアアースおよび永久磁石のサプライチェーンをますます形作りつつある。欧州連合では、規則(EU) 2024/1252(重要原材料法)により、永久磁石が循環性のための優先製品として指定されている。後続措置には、2026年11月24日までに予定されている永久磁石ラベリング形式に関する実施法、および0.2kgを超える磁石における回収済み重要材料含有量の公開開示義務(2027年5月24日、または関連する委任法から2年後のいずれか)が含まれる。欧州委員会はまた、CRMAの実施と重要原材料プロジェクトへの規制支援を加速するため、2025年12月にRESourceEU行動計画を採択した。
米国では、輸入加工重要鉱物および磁石原材料への依存を減らすため、貿易・産業政策手段が用いられている。2026年1月の大統領令は、国家安全保障上の理由から加工重要鉱物および派生製品の輸入を調整し、エネルギー省は2026年5月に資金提供プログラムを発表した。この取り組みには、国内重要鉱物加工とサプライチェーン革新に注力する19件のプロジェクトへの4,570万米ドル、および非従来型原料からレアアース元素を回収・精製する2件のプロジェクトへの1億3,400万米ドルが含まれる。これらの措置は、購買企業に対するコンプライアンスおよびトレーサビリティ要件を高める一方で、レアアースを含む磁性材料の国内加工・リサイクル能力を後押ししている。
バリューチェーン分析
磁性材料のバリューチェーンは、上流の鉱石抽出(レアアース、鉄、コバルト、ホウ素、ニッケル)から始まり、分離・精製(酸化レアアース)、金属化・合金化(NdFeB、SmCo、AlNiCo、電磁鋼板、アモルファス/ナノ結晶リボン)、粉末製造とストリップまたはリボン生産、そして磁石成形(焼結、ボンド、射出成形)へと進む。その後、機械加工とコーティングが続き、モーターローター、発電機、センサーまたはアクチュエーター、インダクター、トランス コアなどの部品に変換される。中国は依然として中心的な拠点であり、2024年時点で鉱山産レアアース生産の約60%、精製出力の91%を占め、酸化物から磁石への変換全体にわたるコストとリードタイムの優位性を強化している。
下流の磁石加工と金属化は多様化における主要な障害であり、一方で政策と価格設定が流れを再構築している。輸出管理措置、特に2025年4月に導入された複数の中重希土類元素の出荷に対する許可要件は、ジスプロシウムおよびテルビウムに依存する高保磁力グレードのサプライ計画に摩擦を加えている。需要側では、購買企業の適格性審査サイクルと監査要件が高まっており、2026年4月の地域別レアアース永久磁石価格評価の導入など、価格の透明性も向上している。リサイクルは、公的資金や防衛関連の取り組みに支えられ、試験段階から産業化へと移行しており、これがNdFeBの代替原料供給源を生み出し、酸化物供給の混乱への露出を低減している。
競合環境
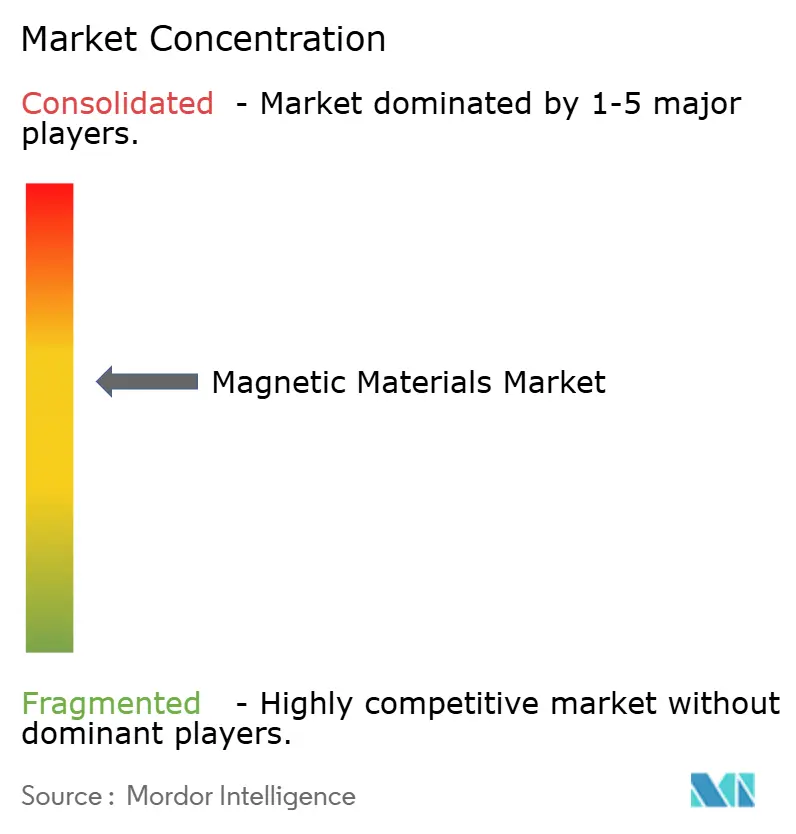
磁性材料市場は中程度の集中度を示しており、上位5社が生産能力の約37%を支配しています。中国のリーダーであるHengdianとDMEGCは酸化物ストリームを確保するために鉱山から磁石までの統合を実践し、日本の同業者であるShin-EtsuとTDKは高マージングレードのために粒界拡散に依存し、西側の新興企業であるMP MaterialsとLynasは防衛調達規則を満たすために分離ラインへの後方統合を進めています。リサイクルはホワイトスペースのままであり、Urban Mining CompanyとNoveon Magneticsは90%純度でジスプロシウムを回収する選択的浸出パイロットプラントを運営しており、輸出割当が厳格化された場合にこの能力は価値を増すでしょう。技術が主要なレバーです。Proterialの拡散プロセスは保磁力を失わずにジスプロシウム使用量を30%削減し、現在はNEO Performance MaterialsとDaido Steelにライセンス供与しており、原材料ショックから収益を守るロイヤルティストリームを生み出しています。ナノ結晶合金の特許出願は2024年~2025年に200件を超え、VACUUMSCHMELZE、日立金属、Advanced Technology & Materialsがコア損失のリーダーシップを競っています。IEC TC 68などの標準化機関はリサイクル磁石のトレーサビリティ規則を起草中であり、これはISO 14001認証と透明なサプライチェーンを保有する生産者を磁性材料産業において有利にする可能性があります。
磁性材料産業のリーダー企業
Proterial, Ltd.
Shin-Etsu Chemical Co., Ltd.
TDK Corporation
Ningbo Yunsheng Co., Ltd.
VACUUMSCHMELZE GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
規制主導の透明性および現地調達比率の取り組みは、現在の支配的な供給基盤を超えて、リサイクル、精製、磁石製造における新たな能力のための余地を生み出している。EU重要原材料法(規則(EU) 2024/1252)の下、関連するラベリングおよびリサイクル含有量開示の期限——2026年11月24日までのラベリング形式、および2027年5月24日から開始される0.2kgを超える磁石に関するリサイクル含有量開示——により、OEMおよびティアサプライヤーは、NdFeBを含む製品について文書化されたサプライチェーンを確保するよう求められている。これは、モーター、発電機、産業オートメーション用途にわたって、監査可能な部品表、リサイクル含有量の会計、ネオジム、ジスプロシウム、ホウ素の追跡可能な加工経路を提供できるサプライヤーに有利に働く。
政府支援の産業プロジェクトもまた、鉱山から磁石まで、そしてリサイクルインフラへの投資可能な需要へと転化している。2026年6月、米国商務省は、CHIPSおよび科学法に基づき、USA Rare Earthsの国内サプライチェーンを支援するため、最大16億米ドルのインセンティブおよび融資に関する契約を最終合意した。並行して、英国政府は、重要鉱物プログラムの下で2,000万英ポンドのMagnet Hubコンペティションを開始し、レアアース永久磁石製造の規模拡大を目的とした英国内施設への資金提供を行っている。循環性の面では、HyProMagが2026年4月にドイツのプフォルツハイムでHPMSリサイクル工場を開所し、初期年間生産能力100トン、目標年間生産能力350トンを掲げており、現地の磁石生産能力が限られている欧州の磁石・モーターサプライチェーンへの閉ループNdFeB原料供給の道を提供している。
最近の業界動向
- 2026年6月:信越化学工業は、経済産業省の約1,750億円の補助を受け、日本の福井に新たなレアアース分離・精製工場を建設する計画を発表した。この計画は、EV用磁石サプライチェーン向けの精製レアアース原料の供給を増やし、外部の酸化物供給混乱への露出を減らすことを目的としている。
- 2025年11月:ニューハンプシャー大学の研究者は、人工知能を活用して機能性磁性材料の発見を加速させ、67,573種類の磁性材料からなる検索可能なデータベースを作成した。これには、高温下でも磁性を保持することが確認された、これまで未特定だった25の化合物が含まれる。この研究は、高温モーター、発電機、パワーエレクトロニクスに使用される次世代のソフトおよびハード磁性材料のスクリーニングツールキットを拡張するものである。
- 2024年10月:Arnold Magnetic Technologiesは、高信頼性磁性部品の生産能力を拡大するため、タイに製造施設を開設した。この拠点の追加により、認定済み部品と多様な製造拠点を求める電子機器、自動車、産業分野の顧客に対する供給選択肢が強化された。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査方法において、磁性材料市場は、電気・電子システムで使用される磁石、コア、その他の磁性部品を製造するための原材料として生産・販売される磁性金属およびフェライト系材料を対象とする。
対象範囲外:磁石が既に組み込まれた完成品や組立品、および正式な販売報告の対象とならない流通スクラップは、集計対象外とする。
セグメンテーション概要
- 材料別
- ネオジム鉄ホウ素(NdFeB)
- フェライト
- サマリウムコバルト(SmCo)
- アルミニウムニッケルコバルト(AlNiCo)
- その他の材料(電磁鋼(方向性および無方向性)、ナノ結晶およびアモルファス合金)
- タイプ別
- 軟質磁性材料
- 硬質/永久磁性材料
- 半硬質磁性材料
- 用途別
- 電気モーターおよび発電機
- 変圧器およびインダクタ
- センサーおよびアクチュエーター
- 磁気ストレージおよびMRAM
- 磁気冷凍
- EMI/EMCコンポーネント
- エンドユーザー産業別
- 電子機器
- 自動車
- 発電
- 産業
- その他のエンドユーザー産業(家電製品、ヘルスケア、航空宇宙など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデル構造を設定し、磁性材料が通常追跡する主要な需要指標を固定するために用いられた。USGSの鉱物統計、関連するHSコードに関するUN Comtradeの貿易フロー、電磁鋼板に関する状況を示す世界鉄鋼協会の発表、EVおよび系統増設に関する国際エネルギー機関の最新情報、磁石の化学組成と性能のトレードオフを説明する査読済み論文などの公開情報源を参照した。
並行して、企業の年次報告書、投資家向け説明資料、業界団体のウェブサイトを確認し、生産能力の発表、製品構成の変化、用途動向を把握した。データに不足がある場合は、企業財務・情報の有料サブスクリプション、特許データベース、出荷レベルの輸出入チェックを利用し、単位に関する前提が現実的であるようにした。これらの例は説明目的のものであり、データ収集、検証、調査の明確化のために、その他の公開情報源および独自情報源も利用した。
一次インタビューおよび調査
一次調査は、原材料加工業者、磁性合金・粉末メーカー、部品メーカー、自動車・電子機器・エネルギー分野の下流購買企業など、バリューチェーン全体の参加者を対象とした専門家インタビューおよび構造化調査によって行われた。前提を確実なものとするため、APAC、EMEA、南北アメリカにわたって入力データを検証し、特に価格動向、フェライト磁石とレアアース磁石間の代替、リードタイムに起因する購買行動に注意を払った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:25% | 経営幹部(CXO):17% | APAC:45% |
| ミッドティア:55% | 部門/事業責任者:31% | EMEA:32% |
| 中小プレイヤー:20% | マネージャー:52% | 南北アメリカ:23% |
市場規模算定と予測
市場規模算定は、可視かつ再現可能な用途指標から磁性材料需要を再構築するトップダウン方式から始まり、実用的な歩留まりおよび使用強度係数を用いてこれらを材料量および価値に変換する。この市場において通常重要となる入力要素には、EVおよびハイブリッド生産(モーター磁石需要)、風力および産業用モーターの追加、トランスおよびパワーエレクトロニクスの構築、フェライト、電磁鋼板、レアアース系材料間の構成比の変化が含まれる。
需要プールが形成された後、公表されている価格参照値とインタビューに基づく契約・スポット価格調整を組み合わせて、材料ファミリー別に平均販売価格を算出し、一貫した通貨タイミングを用いて変換する。結果は、サンプル抽出された生産者の生産能力・稼働率に関する議論、部品メーカーとのチャネルチェック、単純な数量×価格の相互確認といった、選択的なボトムアップ近似で検証し、一部の指標が過大評価されているように見える場合に合計を調整する。
予測については、レアアース価格、輸出管理、EV生産率が短期間で曲線を変化させ得るため、シナリオ分析を用いる。前提は業界参加者と共にレビューされ、小規模な最終用途についてデータ不足がある場合は、産業生産や電気機器出力などの代理指標を適用し、系列の連続性と説明可能性を維持している。
データ検証と更新サイクル
検証は、主要材料グループの貿易動向、公表された生産能力の変化、EV1台当たりまたは電気機器単位当たりの含意消費量といった独立した指標とモデル出力を三角測量することによって行われる。差異が生じた場合は、その根本となる変数まで遡って再確認し、季節性やタイミングでは説明できない差異がある場合は、追加のヒアリングを行う。
最終承認前に、モデルは算術的整合性、価格ロジック、既知の出来事に対する前年比変動を検証する複数段階のアナリストレビューを経る。レポートは毎年更新され、原材料価格の急激な変動や主要な政策措置など、重大な出来事が発生した場合には中間更新が行われる。提供直前には、最新の見解をクライアントに届けるため、最終確認が実施される。
他の公表推定値と比較したMordor Intelligenceの磁性材料市場規模
磁性材料に関する公表市場規模はしばしば一致しない。これは、各発行元が何を集計対象とするか、どの単位を使用するか、挙動が大きく異なる材料間で価格をどのように適用するかについて、異なる選択をしているためである。
主な差異は、量ベースの定義と収益ベースの定義の混在から生じており、Mordor Intelligenceは、完成組立品や機器の価値付加分を含めることで総額を拡大するのではなく、磁石やコアに使用される磁性材料原材料の販売に市場を限定している。また、フェライト、電磁鋼板、レアアース磁石全体に単一の混合価格曲線を適用する場合や、通貨のタイミングおよび更新頻度が最近のレアアース価格変動に整合していない場合にも差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法における差異 |
|---|---|---|
| Mordor Intelligence | USD 33.78 B (2024) | |
| 産業調査グループA | USD 35.51 B (2025) | 2024年より後の収益基準年を使用し、広範な用途範囲および予測開始期間における価格転嫁の速さに関する前提を適用することで、合計値を引き上げる場合がある。 |
| 産業調査グループB | USD 37.81 B (2026) | 時系列を2026年から開始し、集計対象範囲に半製品の磁性部品をより広く含める場合があり、これが材料単体の販売価格と比較して市場価値を増大させる。 |
総合的に見ると、この差異は主に対象範囲の境界、基準年の選択、そして非常に異なる材料ファミリー間で価格変動をどのように扱うかによって説明される。入力データを明示的に保ち、独立した需要指標と照合することで、算出された市場価値は、検証および再現が可能な明確な変数まで追跡可能な状態を保っている。


レポートで回答される主要な質問
磁性材料市場の数量はどのくらいですか?
市場は2026年に3,318万トンであり、6.13%のCAGRで拡大し、2031年までに4,468万トンに達すると予測されています。
磁性材料の需要をリードしている地域はどこですか?
アジア太平洋は2026年の世界数量の67.23%を占め、2031年にかけて7.77%のCAGRで成長しています。
なぜネオジム鉄ホウ素磁石は電気自動車において重要なのですか?
NdFeBは最高のエネルギー積を提供し、EVの航続距離を延ばすより小型で効率的な牽引モーターを実現します。
現在、磁性材料の最大の消費用途セグメントはどれですか?
電気モーターおよび発電機が2026年の総数量の39.55%を占めています。
最終更新日:



