
摩擦材料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
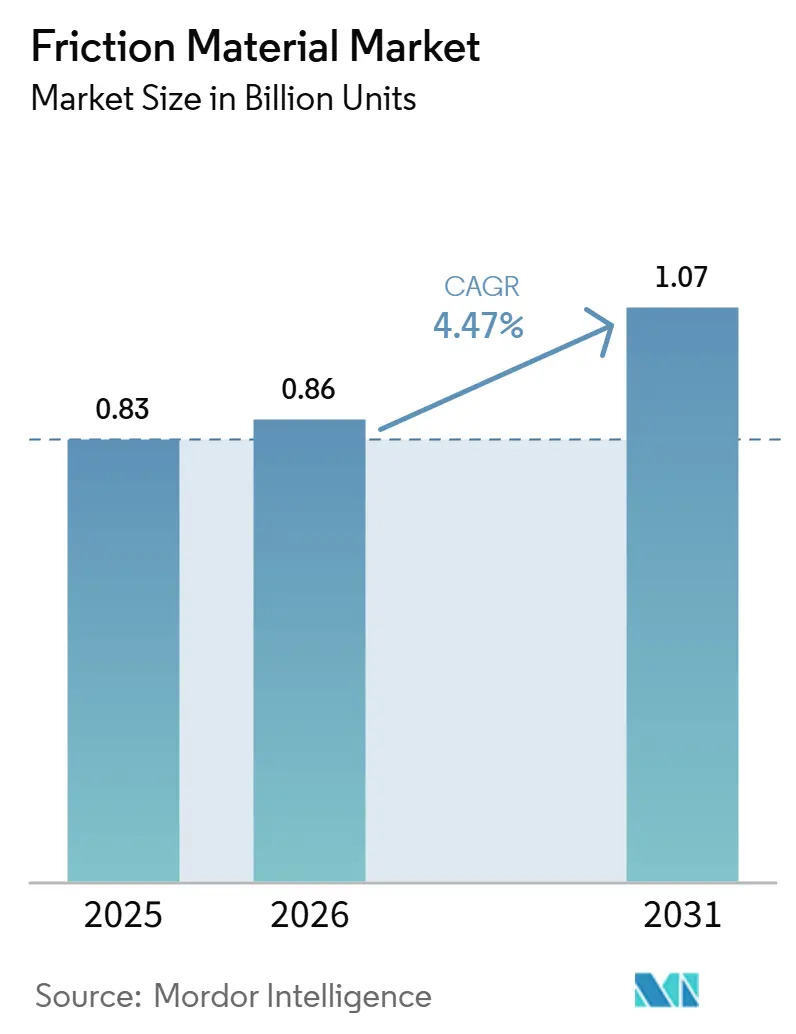
| 市場取引高 (2026) | 0.86 十億ユニット |
| 市場取引高 (2031) | 1.07 十億ユニット |
| 成長率 (2026 - 2031) | 4.47 % |
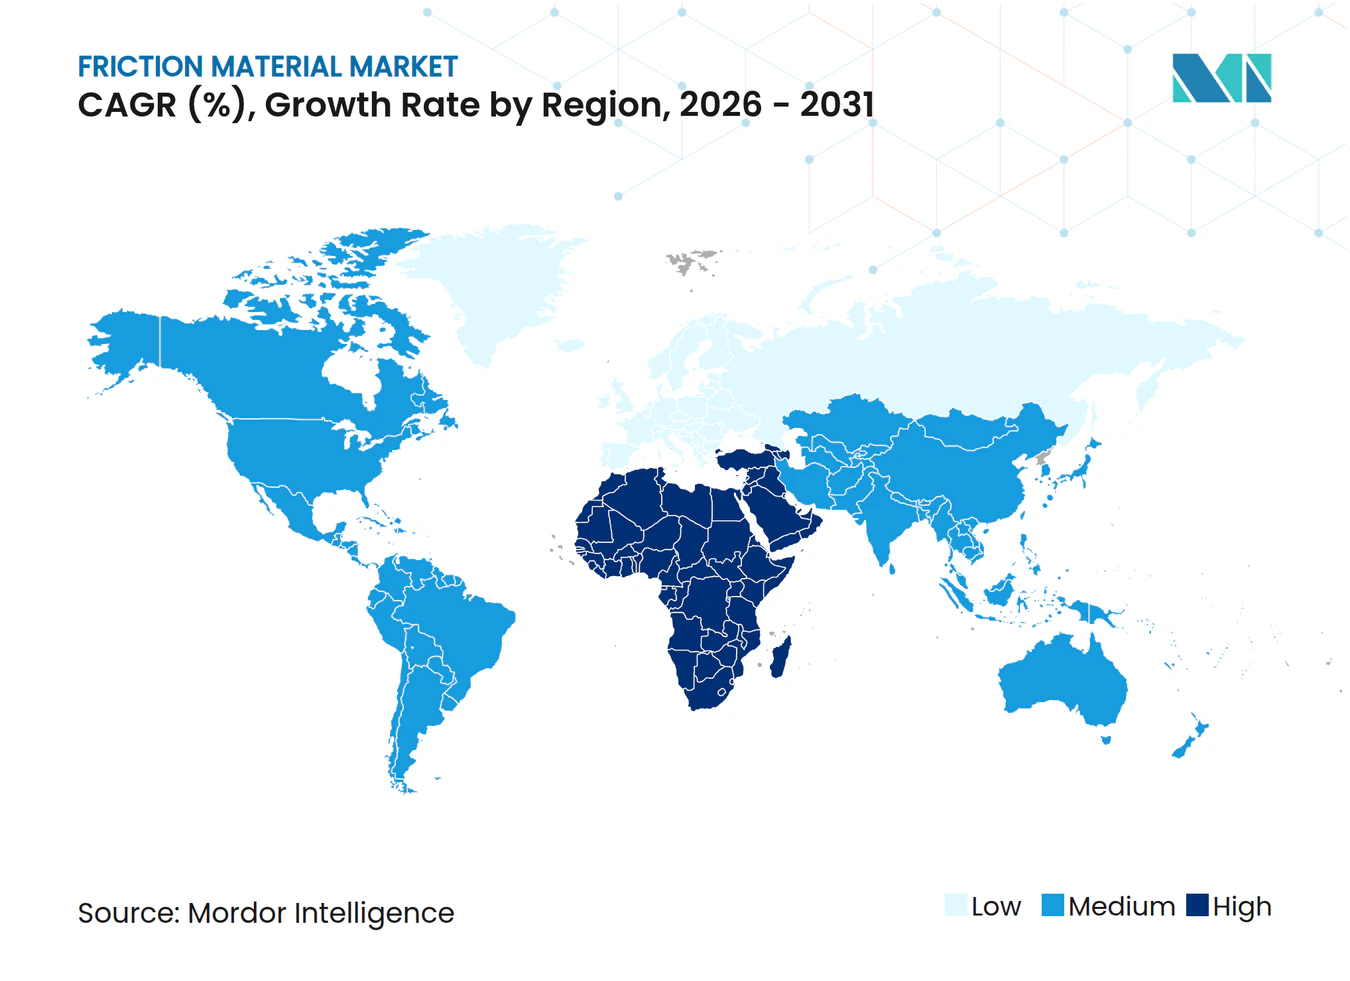
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる摩擦材料市場分析
摩擦材市場の規模は、2025年の8.3億ユニットおよび2026年の8.6億ユニットから、2031年までに10.7億ユニットへと拡大する見込みであり、2026年から2031年にかけて4.47%のCAGRを記録すると予測されます。銅、ブレーキダスト、および騒音排出に関する規制上限が製品仕様を書き換えており、アジア太平洋地域のコスト重視のフリートが依然としてレガシー半金属パッドを好む一方で、セラミックおよびアラミド豊富な化合物への需要を誘導しています。風力タービンのヨーシステムおよび鉱山用大型トラック向けの高温ディスクは、摩擦材市場全体を上回るペースで成長する収益性の高いマイクロニッチを生み出しています。電動化により回生ブレーキが導入されてサービスインターバルが延長され、ユニット数量の成長は抑制されますが、OEMがプレミアムかつ熱的に安定した材料を指定するため、1セットあたりの価値は向上します。一方、自律型倉庫ロボットは絶対数こそ少ないものの、耐久性および応答時間の許容差が厳しいことから、自動車用パッドの3倍から4倍の価格で販売される摩擦モジュールを消費します。
主要レポートのポイント
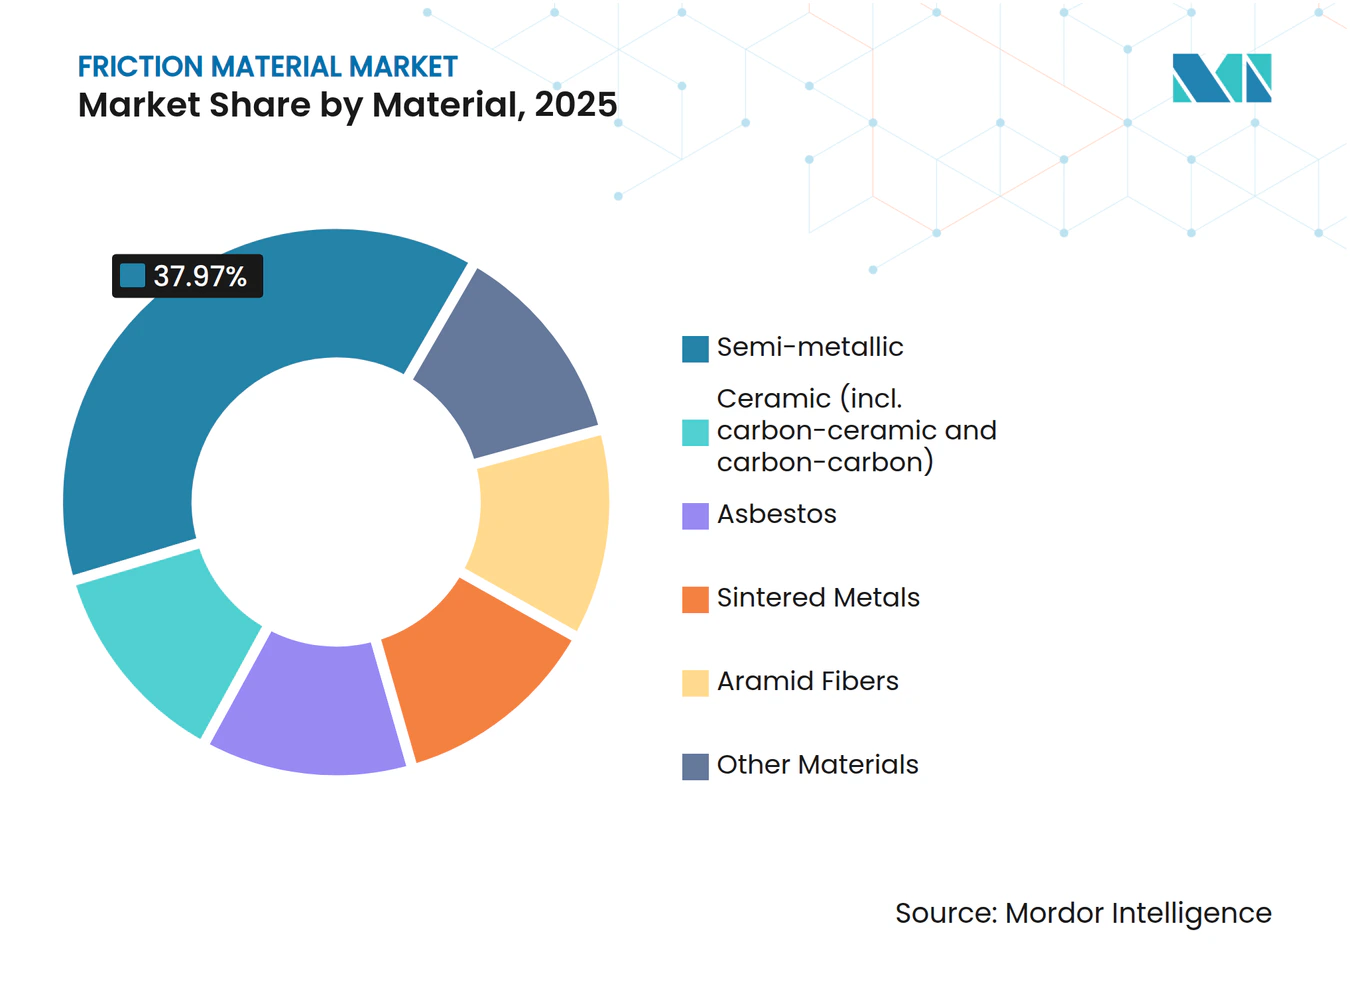
- 材料別では、セミメタリック化合物が2025年の摩擦材料市場シェアの37.97%を占め、セラミックは2031年にかけて年率6.02%のCAGRで拡大する見込みです。
- 製品タイプ別では、パッドが2025年の摩擦材料市場シェアの40.88%を占めて首位であり、ディスクは2031年にかけて5.63%のCAGRで成長する見通しです。
- 用途別では、クラッチおよびブレーキシステムが2025年の摩擦材料市場シェアの72.13%を占めましたが、歯車歯システムは2031年にかけて5.12%のCAGRで拡大すると予測されています。
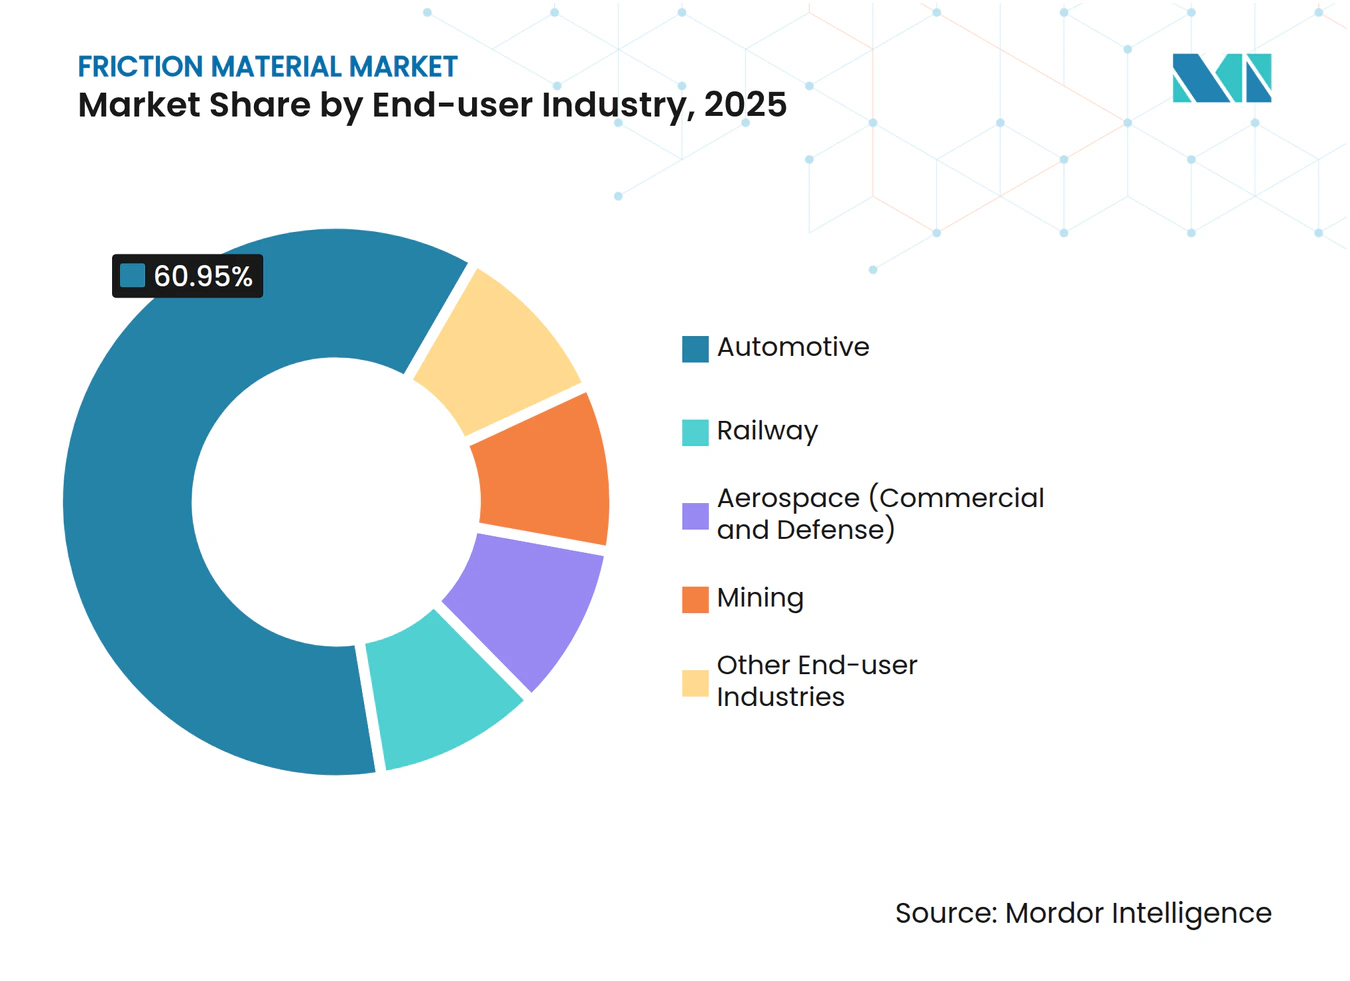
- エンドユーザー産業別では、自動車が2025年の摩擦材料市場シェアの60.95%を獲得し、航空宇宙が2031年にかけて5.99%のCAGRで最高の成長率を示しています。
- 地域別では、アジア太平洋が2025年の摩擦材料市場シェアの45.97%を占め、中東・アフリカが2031年にかけて最速の4.68%のCAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な車両保有台数の急増とブレーキパッド交換サイクル | +0.9% | アジア太平洋(中国、インド、ASEAN)に集中したグローバル | 長期(4年以上) |
| 銅フリーおよび低騒音規制の強化による材料再配合の加速 | +0.7% | 北米(カリフォルニア州、ワシントン州)および欧州 | 中期(2〜4年) |
| アジアにおける二輪車およびマイクロモビリティフリートの急速な電動化 | +0.5% | アジア太平洋中核(インド、中国、ASEAN)、東南アジアへの波及 | 中期(2〜4年) |
| マイクロブレーキモジュールを必要とする自律型倉庫ロボットの台頭 | +0.3% | 北米、欧州、日本 | 短期(2年以内) |
| 風力タービンのヨーおよびピッチシステムにおける高温摩擦材料の需要急増 | +0.4% | 欧州、北米、中国が牽引するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な車両保有台数の急増とブレーキパッド交換サイクル
アジア太平洋の路上走行フリートは2025年に8億5,000万台を超え、それぞれが走行サイクルに応じて30,000〜70,000 kmごとにパッド交換を必要としています。インドの車両保有台数の35%を占める旧型車両は、メンテナンスの先送りが摩耗を加速させるため、アフターマーケット消費率が2倍になっています。これらの条件は、OEMが工場出荷時にセラミックを採用する一方で、コスト最適化されたセミメタリックパッドの活発な数量を維持することで摩擦材料市場を拡大させています。商業オペレーターは規制強化まで銅含有量を許容しており、従来のサプライヤーに既存在庫を消化する猶予を与えています。したがって、この人口動態的な膨らみは、差し迫った材料の見直しにもかかわらず、市場の基礎的成長を支えています。
銅フリーおよび低騒音規制の強化による材料再配合の加速
カリフォルニア州上院法案346およびワシントン州のベタービレーキス法は、2025年から銅含有量を重量比0.5%に制限し、パッドメーカーにリーフマーク認証を取得したアラミド、セラミック、焼結ブロンズブレンドへの転換を強いています[1]。再配合により1セットあたりの原材料コストが2〜4米ドル上昇し、ティア1サプライヤーは年次値下げ交渉でこれを相殺しようとしています。アラミド供給は寡占状態にあるため、供給停止が発生すると60日以内に配合工場に影響が及びます。欧州の74 dB道路騒音上限も同じ方向を強化し、低メタリックおよびセラミックレシピを促進することで配合の複雑性を高めつつ、社内材料ラボを持つ企業にプレミアムニッチを開いています。
アジアにおける二輪車およびマイクロモビリティフリートの急速な電動化
インドは2025年に120万台以上の電動二輪車を登録し、中国の新エネルギー普及率は二輪車販売の35.7%に達しました。回生ブレーキは運動エネルギーの最大20%を回収し、機械的作動を低減してパッド寿命を最大60%延長します。ユニット数量は減少しますが、OEMが断続的な高出力停止に耐えられる焼結またはセラミックパッドを要求するため、1ユニットあたりの価値は上昇します。シェアードフリートオペレーターはテレマティクスを活用して予知保全をスケジュールし、センサー内蔵摩擦モジュールへの需要を促進しています。その結果、高数量・低マージンのセミメタリック製品と低数量・高マージンのセラミックセットのバランスをとる二極化した摩擦材料市場が形成されています。
マイクロブレーキモジュールを必要とする自律型倉庫ロボットの台頭
世界中のフルフィルメントセンターには約75万台の自律型モバイルロボットが配備されており、それぞれが50ミリ秒未満の応答速度に対応した4つのコンパクトなブレーキモジュールを使用しています。焼結金属またはアラミド複合ライニングは、フェードなしに1,000万サイクル以上に耐え、通常のパッドでは到達できない閾値を実現します。eコマースの数量が増加するにつれてロボットフリートは18ヶ月ごとに倍増し、数量は依然として控えめながらも摩擦材料市場は高付加価値のポケットを獲得しています。予知保全センサーはさらに、バッチごとに厳しい許容差を保証できるサプライヤーに顧客を結びつけています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅、アラミド、セラミック繊維の価格変動 | -0.6% | グローバル、アジア太平洋および欧州で深刻 | 短期(2年以内) |
| 密封型・メンテナンスフリートランスミッションへのOEMシフトによるクラッチ需要の減少 | -0.4% | 北米、欧州、中国 | 中期(2〜4年) |
| 超低摩耗ソリューションを優遇するEUブレーキ粒子状物質規制 | -0.3% | 欧州、英国およびEFTA諸国への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
銅、アラミド、セラミック繊維の価格変動
銅は2025年中に1メトリックトンあたり9,250〜9,800米ドルの間で取引され、ニーズの60〜70%しかヘッジしていないサプライヤーの粗利益率を最大300ベーシスポイント変動させました[2]。1キログラムあたり25〜35米ドルのアラミド繊維は主に2社のメーカーから調達されているため、供給停止が発生すると数週間以内に摩擦材料市場全体に波及します。アルミナシリカセラミック繊維にも同様の集中が見られ、2024年の紅海封鎖などの物流ショックが6週間の遅延を追加しました。中小企業は追加料金を顧客に転嫁し、社内材料ラボと購買力を内製化した統合型OEMに対する競争優位を損なっています。
密封型・メンテナンスフリートランスミッションへのOEMシフトによるクラッチ需要の減少
湿式デュアルクラッチおよびオートメーテッドマニュアルトランスミッションは、摩擦ディスクの交換なしに200,000 kmを超えて使用でき、クラッチ材料の需要を最大20%削減します。ダイムラートラックなどの大型トラックOEMはすでにAMTユニットをデフォルトとしており、アフターマーケットのクラッチ需要を事実上無効化しています。サプライヤーはブレーキパッドと産業用ディスクへの転換を図っていますが、失われた数量の回復は遅く、新たな垂直市場が成熟するまでマージンの希薄化が続く可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:
銅フリー義務が化合物経済を再形成セミメタリックは2025年の摩擦材料市場シェアの37.97%を維持し、独立系アフターマーケットチャネルにおけるコスト優位性に支えられています。カーボンセラミックおよびカーボンカーボンハイブリッドを含むセラミック配合は年率6.02%で拡大しており、特に航空宇宙およびプレミアム自動車プログラムにおいて1キログラムあたりの最高価格を引き出しています。
北米が銅上限を施行し欧州がダスト規制を強化するにつれて需要の乖離が拡大し、配合業者はアラミド豊富なミックスの認定に奔走していますが、2社の繊維メーカーへの供給集中が時折価格急騰を引き起こしてマージンを圧迫しています。したがって摩擦材料産業は、銅フリーブレンドを迅速にプロトタイプ化するための社内ラボへの投資を行い、中小企業は原材料プロバイダーと提携して原料の継続的な確保を図っています。



製品タイプ別:
高負荷サイクル用途でディスクがシェアを拡大パッドは依然として2025年出荷量の40.88%を生成し、乗用車における普及度を反映していますが、ディスクは風力タービン、鉱山、オフハイウェイ機器が600℃の熱負荷を放散するためにより大きな表面積を採用するにつれて、2031年にかけて5.63%成長すると予測されています。主に鉄道および大型ドラムに使用されるブロックとライニングは交換サイクルで緩やかに前進しますが、トラックがディスクに転換するにつれてシェアを失っています。
ディスクの摩擦材料市場規模は、特に稼働停止損失がコスト高となる鉱山において、オペレーターが低フェードと容易なモジュール式サービスを重視するため、より速く拡大すると予測されています。CarlisleのEL121湿式・乾式ディスク化合物はすでに石炭・銅鉱山に浸透しており、安全規制と稼働率経済がディスク採用を強化する様子を示しています。
用途別:
歯車歯システムがニッチ成長ベクターとして台頭クラッチおよびブレーキシステムは2025年数量の72.13%を吸収しましたが、ロボティクスメーカーがすべての自律誘導車両にマイクロブレーキモジュールを組み込むにつれて、歯車歯摩擦用途は5.12%のCAGRを享受しています。これらの小型ユニットは焼結粉末を使用して、倉庫ロボットが2年間で蓄積する1,000万回の作動に耐えます。
歯車歯コンポーネントの摩擦材料市場規模は、各ロボットが4つのモジュールを搭載し、予期しない停止を避けるためにバイヤーがプレミアムを支払うため、収益性が高くなっています。新興市場のトラックにおけるシンクロナイザーリングが増分数量を追加し、船舶用ギアボックスが耐腐食性バインダーを要求することで、エンドユース収益をさらに多様化しています。
エンドユーザー産業別:
航空宇宙がカーボン複合材料の改修で成長をリード自動車は2025年消費量の60.95%を占めましたが、回生ブレーキがバッテリー電気自動車のパッド摩耗を半減させるにつれてその軌跡は緩やかになっています。航空宇宙は5.99%のCAGRですべてのセグメントを上回り、航空機ホイールアセンブリの質量を30%削減する軽量カーボンカーボンディスクによって牽引されています。
鉄道、鉱山、建設は残りを集合的に消費し、それぞれが摩擦窓と温度閾値を規定する産業固有の安全規格に従っています。したがって摩擦材料産業は、AS9100認定カーボン複合材料からMSHA承認の大型トラック用化合物まで、多様な要件に合わせてレシピを調整しています。

地域分析
アジア太平洋、北米、欧州の摩擦材市場
アジア太平洋地域は2025年の世界総量の45.97%を占め、摩擦材市場の中核であり続けている。ASEAN諸国における大規模な内燃機関式二輪車フリートにより、セミメタリック系パッドの需要は堅調に推移する一方、中国とインドにおけるEVの急速な普及は銅フリーセラミックスへのシフトを促している。日本と韓国は高度な素材技術を競争上の優位性として活用し、規制適合パッドを米国および欧州へ輸出している。
北米では、カリフォルニア州およびワシントン州における銅含有量規制により、原材料コストが1セットあたり2〜4米ドル上昇し、急速な配合見直しが迫られた。メキシコの低コスト生産拠点はUSMCA規則のもとで規制適合製品を北方へ供給する一方、カナダの鉱山用トラックは氷点下の外気条件に耐える高温対応ライニングを必要としている。シールドトランスミッションの普及傾向によりクラッチ需要は縮小しているが、同時にディスクの耐久信頼性に対する期待は高まっている。
欧州・中東・アフリカおよび南米の摩擦材市場
欧州はユーロ7規制のもとで最も厳格なブレーキダスト排出基準を設けており、OEMは超低摩耗セラミックスの採用を余儀なくされている。ドイツのR&Dエコシステムはカーボンセラミックソリューションの共同開発を進めており、Bremboはポーランドに7億ユーロ規模の工場を建設し、地域OEM向けディスクの近隣調達を図っている。中東・アフリカ地域はCAGR 4.68%で成長しており、サウジアラビアとUAEが組立の現地化を推進する一方、南米は商用車生産とFras-leの地域工場ネットワークを成長の柱としている。
バリューチェーン分析
摩擦材のバリューチェーンは原料および機能性添加剤から始まり、バインダー(フェノール樹脂)、強化材(スチールファイバー、そして近年はアラミドおよびセラミックファイバー)、摩擦調整剤(グラファイトおよびその他の鉱物充填材)、シムまたはインシュレーターを備えたスチール製バックプレートが中心となる。これらの原料はコンパウンダーおよび部品メーカーに流れ、混合、プレフォーム、熱プレス、硬化または熱処理、および仕上げ工程(スロット加工、研削、コーティングまたは塗装)を経て、OEMおよびアフターマーケットチャネルに供給される。銅キャップおよびブレーキダストに関する規制要件は、部材構成をアラミドおよびセラミック含有率の高い配合へと移行させている。同時に、EV用バッテリー向けグラファイト需要との競合が供給制約要因として指摘され、パッドメーカーの調達計画を厳しくしている。
中流工程では、規模と認証能力が競争力を左右する。材料研究室、コンパウンディング、自動仕上げ工程を統合するサプライヤーおよび一次サプライヤーグループは、銅フリー配合の量産化をより迅速に進めることができ、商用車、航空宇宙、およびロボティクス用マイクロブレーキモジュールに求められる厳しい許容差を維持できる。下流の流通は、OE装着(車両・機器OEMへの直接供給)と、断片化したアフターマーケット網(ディストリビューター、工場、フリートサービス事業者)に分かれ、これらでは価格とコンプライアンス表示が購買判断に影響する。2026年に報告された制約要因、たとえば欧州一部地域でのECE R90試験の長い待機列や、帝人およびDuPontを中心とするアラミド供給の集中は、リードタイムのリスクを生んでいる。この動向は、北米および欧州へのニアショア供給を目的としたメキシコや東欧を含む地域での安全在庫の増加および複数供給元化を促している。
競合環境
市場集中度
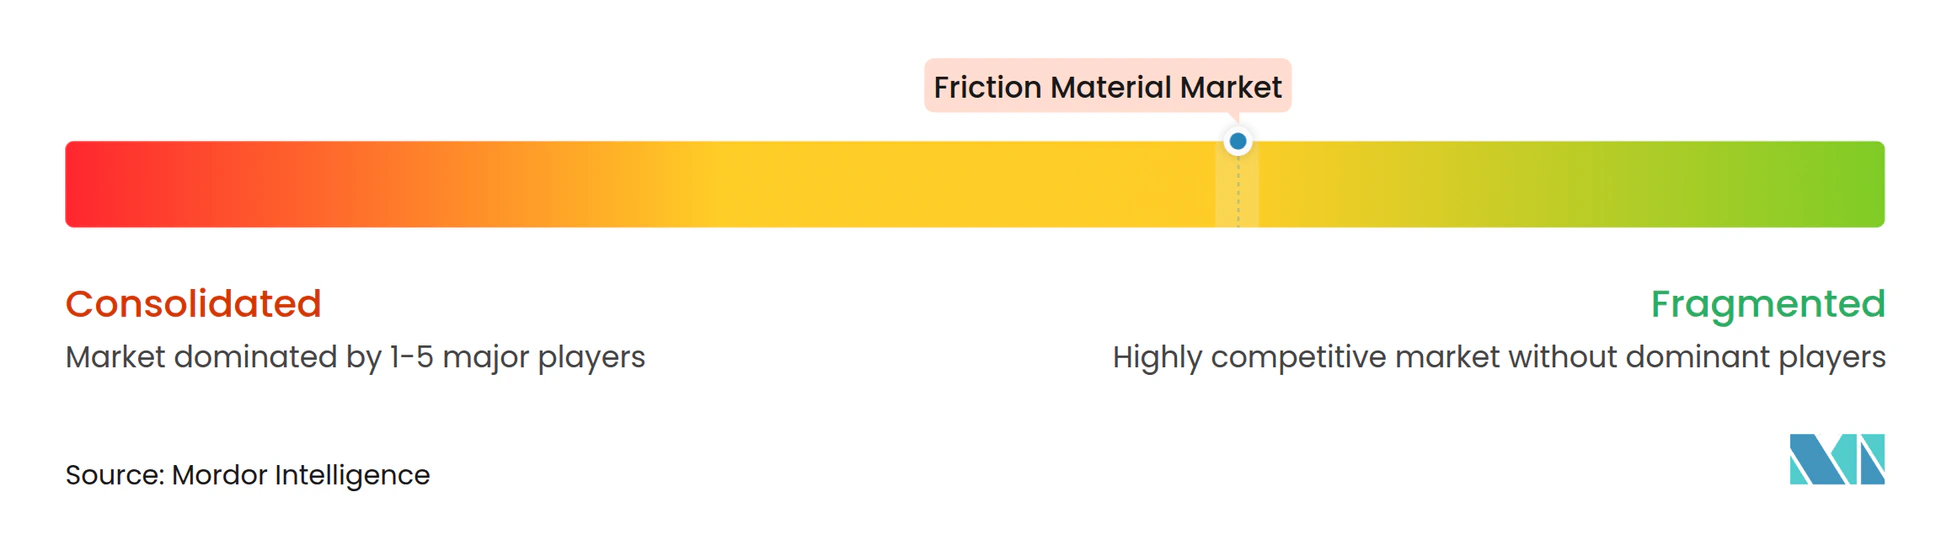
摩擦材料市場は依然として断片化しており、地域の挑戦者に十分な余地を残しています。2028年に開業するBremboのポーランド複合施設は、粒子状物質適合ディスクのために鋳造と配合を一つ屋根の下に置くユーロ中心戦略の基盤となっています。ITTはテルモリに5,000万ユーロを投資し、リサイクルセラミック繊維を使用して原材料集約度を30%削減する銅フリーのジオパッドラインを立ち上げました。
Nisshinboは2024年にTMD Frictionを売却して電子機器に再集中し、コングロマリットが低マージンパッドから資本を再配分する様子を示しています。中国とインドの新興競合他社はアフターマーケットでOEMブランドより40%安く販売しており、より厳格な騒音・銅規制がセラミックアップグレードを必要とするまでその価格優位性は続き、その時点で割引が侵食されます。技術は重要な差別化要因であり、付加製造がパッドバッキングのプロトタイプ化を加速し、テレマティクス対応パッドが予知保全を可能にすることでフリート契約を確保しています。
航空宇宙は、新規参入者が迅速に複製できないAS9100トレーサビリティシステムを保有するSafranやHoneywellなどの認定既存企業にとって参入障壁となっています。自律型モバイルロボットや風力タービンブレーキにおけるホワイトスペースのポケットは参入者を誘惑しますが、100万サイクル耐久性から塩水噴霧耐性に至る認定ハードルが参入者を絞り込んでいます。原材料の価格変動は最終的に、銅とアラミドを社内でヘッジできる垂直統合型OEMに有利に働き、中小企業はマージンショックを吸収するかニッチセグメントから撤退するかを迫られています。
摩擦材料産業のリーダー企業
-
Nisshinbo Holdings Inc.
-
Tenneco Inc.
-
Carlisle Brake & Friction (CentroMotion)
-
AKEBONO BRAKE INDUSTRY CO., LTD.
-
Brembo N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
摩擦材市場 このレポートでカバーされる企業
- ABS Friction
- AKEBONO BRAKE INDUSTRY CO., LTD.
- ASK FRAS-LE FRICTION PVT LTD.
- Brembo N.V.
- Carlisle Brake & Friction (CentroMotion)
- ContiTech Deutschland GmbH
- DRiV Incorporated
- EBC Brakes
- Haldex
- Hindustan Composites Ltd.
- ITT Inc.
- Japan Brake Industrial Co., Ltd.
- Miba AG
- Nisshinbo Holdings Inc.
- SGL Carbon
- Tenneco Inc.
- Yantai Haina Brake Technology Co., Ltd.
市場機会と将来展望
銅フリーおよび低排出ブレーキ要件は、OEおよび補修チャネルの両方でアップグレードサイクルを生み出しており、規格適合の摩擦配合品およびコーティング部品を大規模に供給できるサプライヤーに機会をもたらしている。米国では、Copper-Free Brake Initiative(EPAおよびMEMAが支援)、および2025年から銅含有量を0.5重量%に制限するカリフォルニア州とワシントン州の州レベルの規制が、セラミックおよびアラミド含有率の高い配合への再設計を促している。これらはまた、検証済みでラベル表示された製品ラインへの需要を強めている。技術面では、Euro 7および China 7の粒子状物質規制を見据えた低排出ブレーキソリューションが、摩擦材をシステムエンジニアリングにより近づけ、パッドの化学組成とディスクコーティングおよび摩耗低減設計とを連携させている。
能力増強および統合の動きは、サプライヤーが地域および最終市場のどこに投資を賭けているかを示している。2026年1月、ASK Automotiveはラジャスタン州に2つの製造工場を追加するため3.5億インドルピーを承認し、ブレーキシューおよびディスクブレーキパッドで年間6,000万個の生産能力増加を目指しており、これはアジアにおける段階的で量主導の拡張を強調している。2026年6月、Rane(Madras)はHindustan Composites Ltdの摩擦材事業(企業価値370クロールインドルピー)を取得する事業譲渡契約を締結し、規模拡大とR&D深化を狙う非有機的な動きを示している。北米では、メキシコでの新規生産能力によって製造の空白地帯が補われており、Friction Oneはシウダー・フアレスにブレーキパッドおよびディスク生産工場を開設し、USMCAに整合した供給網のもとで地域需要に対応している。
最近の産業開発事情 摩擦材市場
- 2026年4月:Tennecoは、製造拠点の変化する自動車需要とコスト構造に合わせるため、テネシー州スミスビルのブレーキ製造施設での生産を2027年半までに停止する計画を発表した。この決定により生産拠点はより少数のサイトに集中し、北米のOEMおよびアフターマーケット顧客向け摩擦製品の供給配分が再構築される可能性がある。
- 2026年2月:DRiV Incorporatedは、商用車向けFerodo Premier銅フリーブレーキパッド製品群を拡充し、初期摩擦の向上と初期馴染み工程の短縮を目的とした高性能レッドコーティングを追加した。このアップデートは、停止性能要件を維持しながら銅適合配合への移行を進めるフリートおよび工場を支援する。
- 2025年4月:Tennecoは、Euro 7およびChina 7要件に対応する低排出ブレーキ技術を発表し、粒子状物質排出(PM10/PM2.5)を低減するために新たな摩擦材配合とブレーキディスクコーティングを採用した。これは摩擦配合そのものを超えた製品差別化を高め、厳格化するブレーキダスト規制に対応するため、パッドとディスクを組み合わせたソリューションへとサプライヤーを推進している。
摩擦材市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、制動、クラッチ操作、およびその他のモーション制御用途において制御された摩擦を生み出すために使用される摩擦材を対象としており、パッド、ライニング、ディスク、ブロックなどの部品に組み込まれた製造・販売済み材料を、主要なエンドユーザー産業全体にわたってカウントしています。
対象外の範囲:より広範なブレーキシステムおよびドライブトレインアセンブリは除外されており、エンジニアリングされた摩擦化合物に依存しない無関係な摩耗部品はカウントされません。
セグメンテーション概要
- 材料別
- セミメタリック
- セラミック(カーボンセラミックおよびカーボンカーボンを含む)
- アスベスト
- 焼結金属
- アラミド繊維
- その他の材料
- 製品タイプ別
- パッド
- ディスク
- ブロック
- ライニング
- その他の製品タイプ
- 用途別
- クラッチおよびブレーキシステム
- 歯車歯システム
- その他の用途
- エンドユーザー産業別
- 自動車
- 鉄道
- 航空宇宙(民間および防衛)
- 鉱山
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
基盤を構築するため、摩擦材の需要がどこから生じているか、また地域別にどのように変化しているかを理解するのに役立つ公開情報源をレビューします。これには、国際自動車工業会などの情報源からの車両生産および保有台数指標、ならびに米国環境保護庁や欧州委員会などの機関による安全・環境規制が含まれます。
ま、国連コムトレードなどの情報源からの通関・輸出入データ、SAEインターナショナルおよび輸送・産業セクター全体の類似団体などの業界団体からの業界コンテキストを含む、年次追跡可能な貿易・製造シグナルも活用します。次に、企業の開示資料、投資家向けプレゼンテーション、および信頼性の高いプレスを使用して、製品ミックスの動向(例:セラミックおよび低銅トレンド)を検証し、設備増強の妥当性を確認します。必要に応じて、企業財務および特許データベースに関する有料サブスクリプションを使用して、タイムラインおよび技術の方向性を確認します。これらのデスクソースは例示的なものであり、網羅的ではなく、相互確認および明確化のために他の多くの公開情報源も使用されます。
一次インタビューおよびサーベイ
一次調査は、公開データでは観察が困難なモデル仮定、特に交換率、製品ミックスの変化、およびOEとアフターマーケットチャネル間の価格差異を検証するために使用されます。アジア太平洋、欧州・中東・アフリカ、および南北アメリカ全体にわたる材料サライヤー、部品メーカー、ディストリビューター、およびエンドユーザーと幅広く対話し、地域の車両フリート、鉄道活動、および産業用途パターンが最終的な仮定に反映されるようにします。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:20% | アジア太平洋:37% |
| 中位層:48% | 機能・ユニットリーダー:28% | 欧州・中東・アフリカ:36% |
| 小規模プレイヤー:20% | マネージャー:52% | 南北アメリカ:27% |
市場規模算定および予測
規模算定は、生産、導入済みベース、およびサービス交換サイクルを使用してコア用途全体にわたる摩擦材ユニットの需要プールを再構築するトップダウン構築から始まります。次に、車両または機器クラスあたりの平均ユニットをサンプリングし、指標的な価格帯を適用して、示唆される収益およびボリュームレベルが現実的であるかどうかを確認するなど、選択的なボトムアップ近似によって合計を裏付けます。
モデルで使用される主要インプットには、車両生産およびフリートの車齢ミックス、使用強度別のブレーキおよびクラッチ交換頻度、ディスクおよびドラム関連消耗品間のシェアシフト、低銅・低排出フォーミュレーションの採用率、およびアフターマーケット浸透率の地域差が含まれます。小規模なエンドユーザー産業でギャップが生じた場合、プロキシ指標(例:機器台数およびデューティサイクルの仮定)が使用され、その後チャネルフィードバックを経て調整されます。
予測については、主に生産見通し、フリート成長、および交換活動が最も強い説明変数である軽量多変量回帰によって支持されるシナリオ分析に依拠し、材料ミックスおよび価格推移の現実的な範囲を設定するために一次専門家の見解を使用します。
データ検証および更新サイクル
アウトプットは、地域の車両活動指標、関連する摩擦材カテゴリーの貿易フロー、および原材料とフォーミュレーションの変化によって示唆される価格変動の方向性を含む独立したシグナルと照合されます。いずれかの地域または用途が予想範囲を外れた場合、仮定が再検討され、実際の市場変化が発生したのか、それともンプット系列の修正が必要なのかを確認するためにインタビューのフォローアップが実施されます。
承認前に、ワークブックは多段階のアナリストレビューを経て、計算、単位換算、および前年比成長ロジックが再確認され、その後ナラティブがモデルの実際の示唆内容と整合されます。レポートは年次で更新され、規制変更、急激な生産変動、または注目すべきフォーミュレーション移行などの重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認が完了し、クライアントが最新の更新済みビューを受け取れるようにします。
Mordor Intelligenceの摩擦材市場規模算定と他の公表推計との比較
摩擦材に関する公表市場数値は大きく異なる場合があり、そのギャップは通常、何がカウントされているか、およびアウトプットがどのように表現されているかに起因します。一部の情報源は市場規模を米ドル収益で算定する一方、他の情報源はユニット需要を追跡しており、製品ミックスと価格が変動している場合には状況が変わります。
この表が主に開きを示しているのは、本調査がユニットベースであり、Mordor Intelligenceのモデルではカウントがブレーキ、クラッチ、および関連用途全体で使用される摩擦材ユニットに紐付けられており、OEとアフターマーケットの価格を混在させる可能性のある広範な平均販売単価の仮定を通じてすべてを収益に換算するのではないためです。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8.3億ユニット(2025年) | |
| 業界出版社A | 14.48 ビリオン 米ドル(2025年) | 米ドルの収益として報告されており、通常OEとアフターマーケットの価格を含む製品カテゴリーを組み合わせているため、合計はユニット需要ではなく平均販売単価の仮定とミックスシフトに敏感です。 |
| 調査機関B | 182億米ドル(2024年) | 制動、クラッチ操作、および動力伝達にわたるより広範な摩擦製品材料収益のレンズを使用しており、ユニット成長に対して自動車シェアと価格ベースの拡大を過大評価する可能性があります。 |
3つの数値を比較すると、最大の示唆は、成長方向に関する単純な意見の相違ではなく、対象範囲と測定方法の選択がほとんどの差異を生み出しているということです。変数を生産、導入済みベース、および交換行動に追跡可能な状態に保つことで、推計は再現が容易になり、専門家チェックおよび年次市場シグナルによる検証がより簡単になります。
レポートで回答される主要な質問
2031年までの世界の摩擦材料のユニット需要予測は?
需要は2031年までに10.7億ユニットに達すると予測さており、2026年からの4.47%のCAGRを意味します。
摩擦用途において最も速く成長している材料タイプは何ですか?
カーボンセラミックおよびカーボンカーボンハイブリッドを含むセラミック配合は、2031年にかけて年率6.02%で拡大しています。
ユーロ7規制は製品仕様にどのような影響を与えますか?
ユーロ7はブレーキダスト排出量を7 mg km⁻¹に上限設定し、欧州OEMに超低摩耗セラミックパッドと回生ブレーキ戦略の採用を迫っています。
自律型ロボットがパッドメーカーにとって新たな機会となる理由は何ですか?
各ロボットは4つの高サイクルマイクロブレーキモジュールを搭載しており、自動車用パッドの1キログラムあたり価格の3〜4倍で販売されるため、数量は少ないながらもプレミアムニッチを提供しています。