
ナノマテリアル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
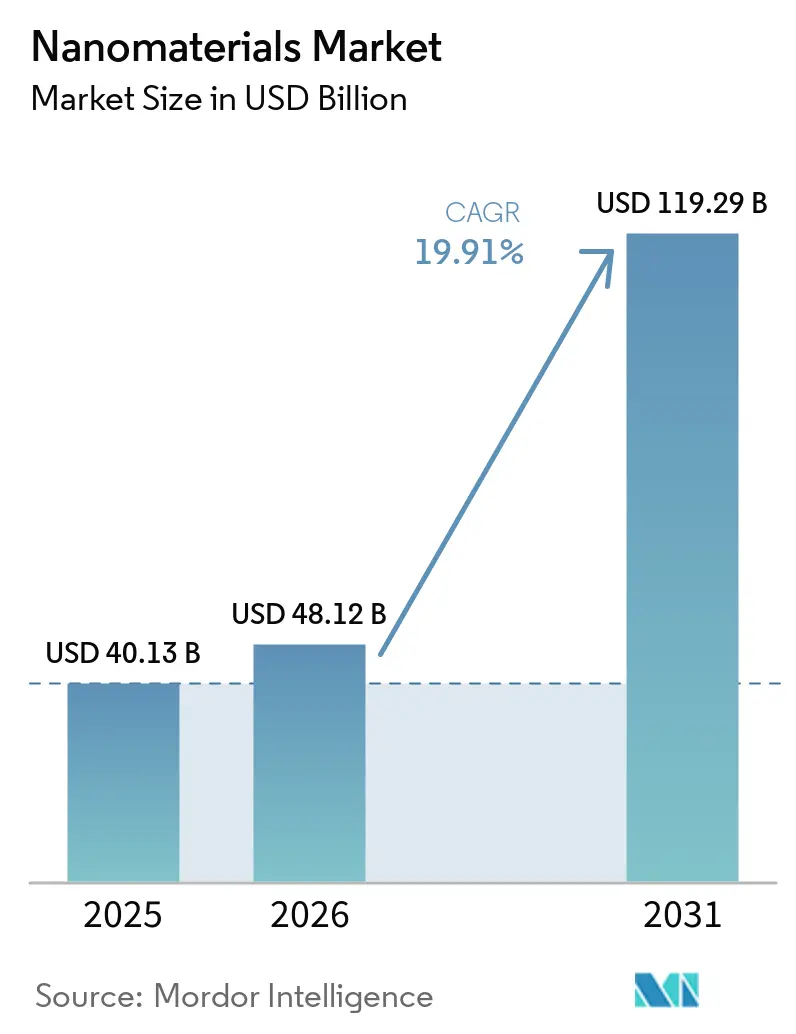
| 市場規模 (2026) | 48.12 十億米ドル |
| 市場規模 (2031) | 119.29 十億米ドル |
| 成長率 (2026 - 2031) | 19.91 % |
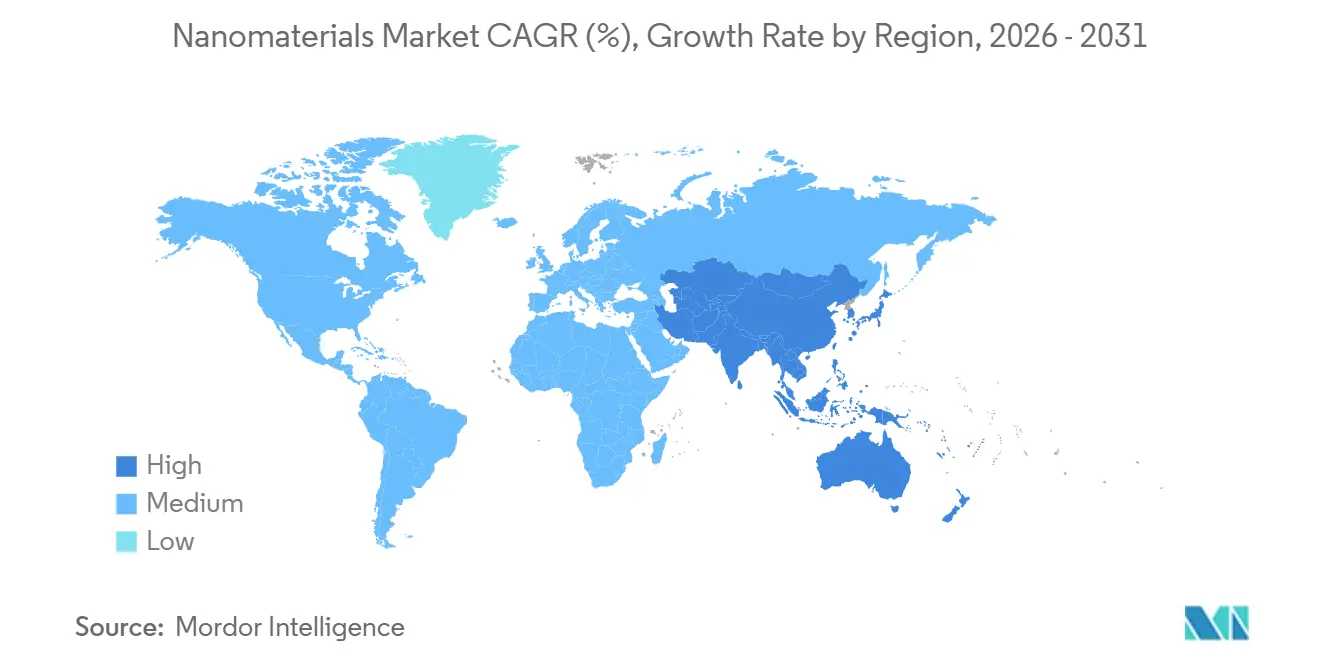
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるナノマテリアル市場分析
ナノマテリアル市場規模は、2025年に401億3,000万米ドル、2026年に480億1,200万米ドルと予測され、2031年までに1,192億9,000万米ドルに達する見込みで、2026年から2031年にかけて年平均成長率(CAGR)19.91%で成長します。この勢いは、欠陥のないCMPスラリーを必要とする3nm未満の半導体ファブへの協調投資、脂質ナノ粒子ワクチンの量産、ナノ技術対応逆浸透膜のユーティリティ規模での展開、およびシリコンナノワイヤー電池アノードの商業化に起因しています。脱炭素化義務の下でのナノクレイセメント添加剤への需要増加と、国内半導体サプライチェーンに紐づいた政府インセンティブが、用途基盤を拡大しています。同時に、インライン粒子径分析とISO 14644クリーンルーム能力を持つサプライヤーがシェアを集約しています。これは最終ユーザーが厳格な純度仕様を課しているためです。したがって、資本流入はコモディティ系ナノ酸化物から、より高いマージンと長期的な顧客囲い込みを提供する、表面機能化された設計グレードへとシフトしています。
主要レポートの要点
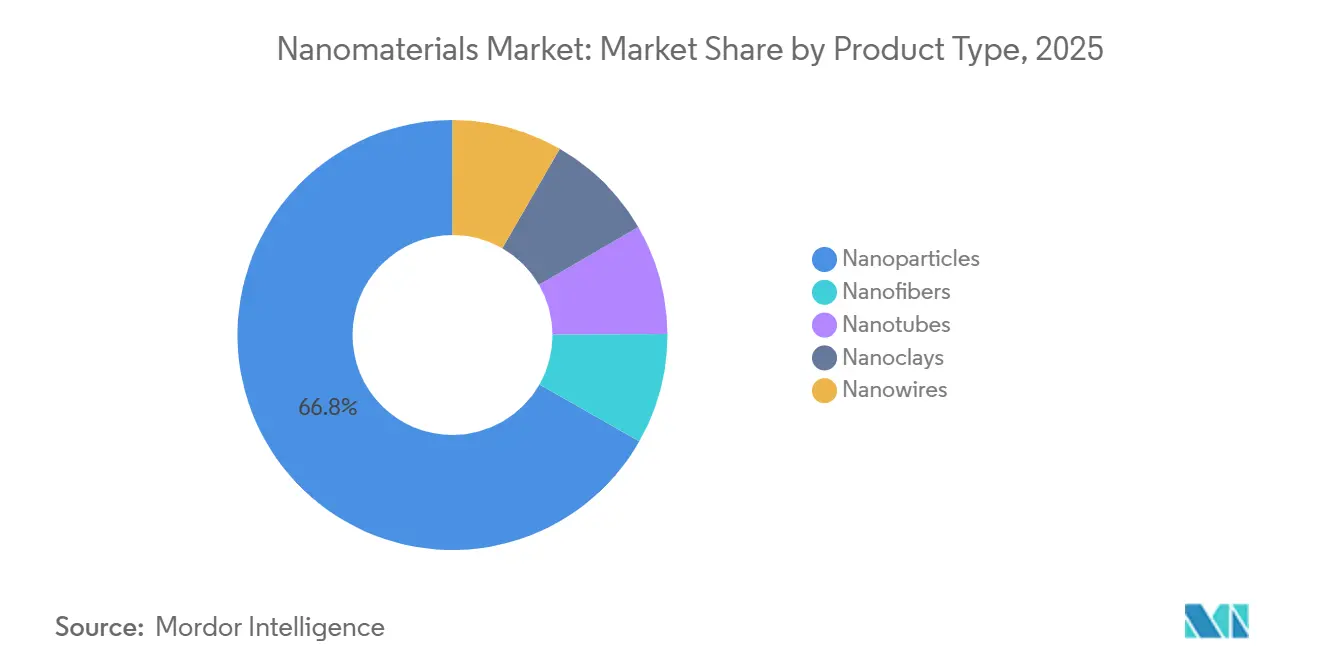
- 製品タイプ別では、ナノ粒子が2025年のナノマテリアル市場シェアの66.78%を占めた。ナノチューブは2031年までに21.43%のCAGRで拡大すると予測されており、製品タイプの中で最も高い成長率となっている。
- 構造タイプ別では、非ポリマー系有機ナノマテリアルが2025年の需要の55.12%を占めた。ポリマー系ナノマテリアルは2031年までに20.05%のCAGRを記録すると予測されている。
- 材料カテゴリー別では、カーボン系グレードが2025年の需要の41.08%を占めた。脂質系グレードは2026年から2031年にかけて21.89%のCAGRで拡大すると予測されている。
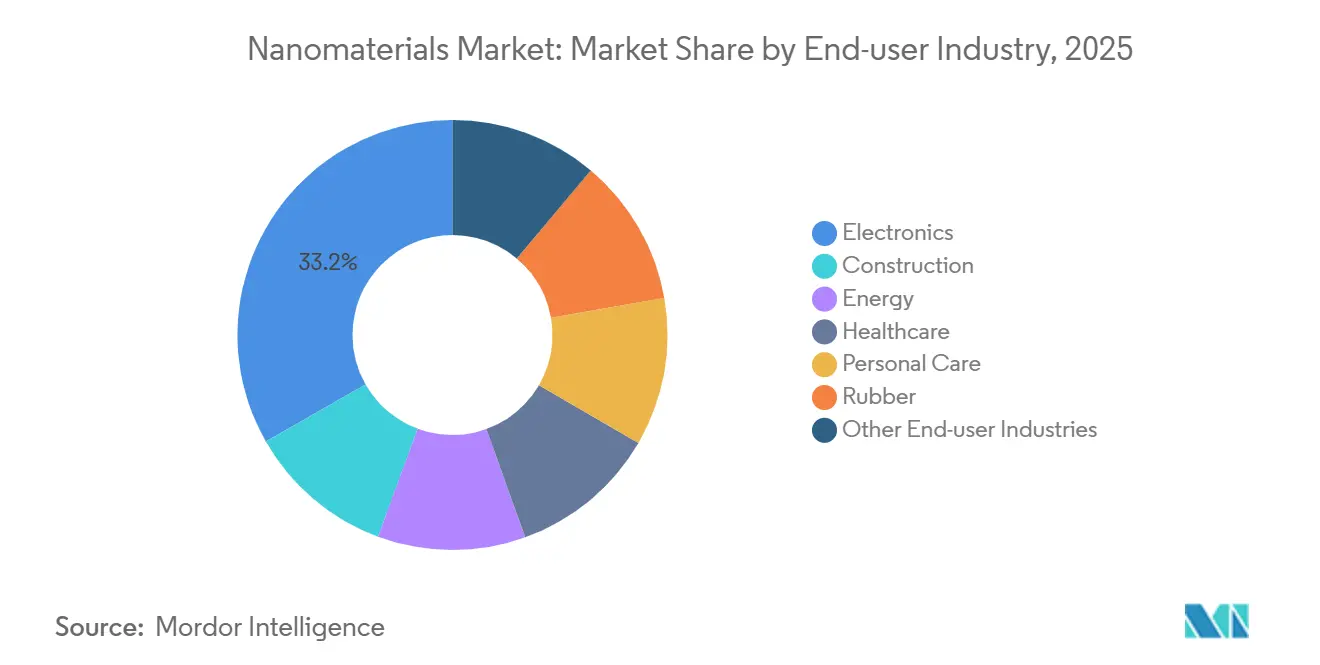
- エンドユーザー産業別では、エレクトロニクスが2025年のナノマテリアル市場規模の33.25%を占め、2031年までに20.18%のCAGRで成長している。
- 地域別では、北米のナノマテリアル市場シェアが2025年の需要の38.78%を占めた。アジア太平洋地域は2026年から2031年にかけて22.32%のCAGRで拡大すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高純度ナノスラリーの需要を促進する半導体ファブの拡大 | +4.2% | 北米、アジア太平洋(台湾、韓国、アリゾナ州) | 中期(2~4年) |
| mRNAワクチンプラットフォームへのナノマテリアル統合の進展 | +3.8% | 北米、欧州 | 短期(2年以内) |
| ナノ技術対応水処理システムの急速な普及 | +3.5% | 世界規模、水不足地域(カリフォルニア州、シンガポール、中東)に集中 | 中期(2~4年) |
| ナノ構造電極を使用したEV電池生産の急増 | +4.5% | アジア太平洋中核(中国、韓国)、欧州および北米への波及 | 長期(4年以上) |
| ナノクレイ低炭素セメントを促進するEUの炭素国境調整メカニズム(CBAM) | +2.9% | 欧州、北米および一部のASEAN市場での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高純度ナノスラリーを拡大する半導体ファブ
TSMCのアリゾナ工場およびSamsungのテキサス工場は、ナノマテリアル市場においてゲート・オール・アラウンドの歩留まり目標を達成するため、粒子径50nm未満のセリアおよびアルミナCMPスラリーの採用を進めている。一方、IntelはCabot Microelectronicsにコロイダルシリカ配合物の供給を承認しており、これによりベンチマーク比での欠陥密度の低減が期待されている[1]。米国のCHIPS法は国内調達条項を通じて、北米メーカーへの調達シフトを促し、従来アジア中心であったサプライチェーンの分断を実質的に引き起こしている。インライン動的光散乱制御を持たないベンダーは資格失効のリスクに直面しており、統合サプライヤーへの受注集中が進んでいる。ファブがバックサイド電力供給へと移行するにつれ、スラリーの複雑性が増し、アプリケーション特化グレードへの価格プレミアムが拡大している。
mRNAワクチンプラットフォームへのナノマテリアルの統合
2025年、Modernaはインフルエンザおよび複合呼吸器ワクチンの支援に向け、イオン化可能脂質およびPEG化脂質の処理を拡大した。一方、BioNTechは連続フロー型マイクロ流体ミキサーを統合し、ナノマテリアル市場における取り込み効率を最適化するため粒子径のリアルタイム調整を可能にした。Pfizerは自己増幅型RNA構造体の試験を進めており、1回投与あたりの脂質使用量を削減することでバイアル当たりのコスト低減につなげている。脂質サプライチェーンは現在、テイク・オア・ペイ契約によって大部分が管理されており、保証された供給量が確保されている。ただし、コレステロールおよびDSPCの価格が高止まりした場合、サプライヤーはマージン圧縮のリスクに直面する可能性がある。一方で、既存ベンダーは複数年にわたる見通しを確保できるのに対し、新規参入者は参入障壁の高まりに直面している。
ナノ技術対応水処理システムの急速な普及
シンガポールの公共事業委員会は、二酸化チタンナノコンポジット膜に関する契約を締結した。これらの新型膜は、従来フィルムの耐用年数と比較して延長された耐久性を誇る[2]。カリフォルニア州では、スキナープラントが酸化グラフェン膜の試験導入後にエネルギー原単位の低減という重要なマイルストーンを達成した。ナノ技術を活用した膜は逆浸透処理能力においてますます採用が進んでおり、ナノマテリアル市場を支えている。TorayやDuPontなどのサプライヤーは生物汚染対策として銀ナノ粒子を組み込んでいる。ただし、ISO技術委員会282が浸出液試験プロトコルの策定を進めており、認証期間が長期化する可能性がある。こうした状況により、欧州および北米で規格の整備が続く中でも、水資源が逼迫した地域ではこれらの技術の迅速な普及が進んでいる。
ナノ構造電極を使用したEV電池生産
CATLの第3世代麒麟(Qilin)電池はシリコンナノワイヤーアノードを搭載しており、Zeekrセダンに航続距離の延長をもたらします。LGエナジーソリューションの梧倉(Ochang)工場では、カーボンナノチューブコーティングで強化されたLFPカソードが内部抵抗の低減を実現しています。パナソニックのカンザス州ギガファクトリーは、4680セルフォーマットにOCSiAlナノチューブを統合し、熱伝導性を向上させ、より高速な充電時間を実現しています。グラファイトのみのアノードからシリコン・グラファイト混合物への移行は、天然黒鉛採掘業者と化学気相蒸着の専門家との協業を促進しています。同時に、電池リサイクル業者はシリコンとナノチューブを回収するための湿式冶金法を開拓しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 重要なナノスケール原料の価格変動 | -1.8% | 世界規模、アジア太平洋および欧州で深刻 | 短期(2年以内) |
| 精密合成のための高い設備投資(原子層堆積装置など) | -1.5% | 北米、欧州、一部のアジア太平洋ハブ | 中期(2~4年) |
| 承認を遅延させる新興の環境・健康・安全(EHS)規制(EUおよびカナダ) | -1.2% | 欧州、北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
重要なナノスケール原料の価格変動
2025年、モザンビークのバラマ鉱山でのサイクロン被害により天然フレーク黒鉛の供給が途絶し、酸化グラフェンのスポット価格が急騰した。同時に、環境規制の強化に対応した中国の製錬業者が生産を削減したことで、四塩化チタンのコストが急上昇した。さらに、酸化セリウムスラリーに一般的に使用される希土類酸化物への輸出ライセンス規制により、ナノマテリアル市場において大幅な価格変動が生じた。長期オフテイク契約を持たないコンバーターは、マージンの確保に苦慮している。戦略的な動きとして、BASFはカナダの黒鉛開発会社に少数株主として出資し、安定した原料確保を目指した。こうした前方統合戦略はスポット市場の変動リスクを軽減する一方で、資本需要の増大も伴う。
精密合成装置のための高い設備投資
2025年、ナノ粒子をサブナノメートルの精度でコーティングできる原子層堆積システムは、工具メーカーが半導体受注を優先したため、18ヶ月の納期待ちとなっていました。EvonikはハナウのシリカプラントをOLEDグレードの生産向けに改修しましたが、その結果、投資回収期間が延長されました。脂質ナノ粒子を専門とする米国の受託製造業者は、特殊なHVACおよび防爆システムにより入札額が当初見積もりを大幅に上回ることが判明したため、第2拠点の計画を断念しました。この資本集約性により、ナノマテリアル市場は強固な財務基盤を持つ企業、または補助金へのアクセスを持つ企業へと誘導されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ナノ粒子が基盤を固め、ナノチューブが加速ナノ粒子は2025年のナノマリアル市場における売上の66.78%を占め、二酸化チタン日焼け止め、シリカ強化自動車用コーティング、アルミナフィラーへの根強い需要を反映している。金や銀などのナノ金属は、ピコモルレベルでバイオマーカーを検出する診断技術を支えている。数量ベースでは、非金属酸化物が市場をリードしている。BASFのルートヴィヒスハーフェン複合施設は、主にタイヤ補強向けのヒュームドシリカ生産においてスケールメリットを発揮した。一方、チタン酸リチウムなどの複合酸化物は全固体電池において進展を遂げており、深圳とソウルの両都市でバス充電を可能にしている。
ナノチューブはEV熱管理システムおよび5Gアンテナアレイが多層カーボンナノチューブをEMIシールドに組み込むことで、2031年までに21.43%のCAGRが見込まれている。OCSiAlは単層ナノチューブの生産を拡大し、サイクル寿命を向上させる電池添加剤を提供している。ナノファイバー、ナノクレイ、ナノワイヤーはそれぞれろ過、包装、透明導電体として用途を持つが、価値の観点ではいずれもニッチな位置づけにとどまっている。ISO 10808粒子特性評価への準拠が標準的な参入要件として浮上しており、高度な分析機器を備えたベンダーに優位性をもたらしている。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
構造タイプ別:
ポリマー系材料が勢いを増す非ポリマー系有機ナノマテリアルは2025年に55.12%のシェアを占め、低転がり抵抗タイヤ向けカーボンブラックおよびカーボンナノチューブ導電性添加剤が牽引した。アプタマーはポイント・オブ・ケア診断において進展を遂げ、2025年初頭にCEマーク取得済みのCOVID-19検出キットが発売された。フラッグシップスマートフォンには現在、イリジウム錯体を活用した小分子OLED発光体が搭載され、高い量子効率を実現している。
ポリマー系グレードは、ナノマテリアル市場においてナノシリカ耐傷性コーティングおよび高効率CRISPR-Cas9トランスフェクション試薬への需要に乗り、20.05%のCAGRで拡大する見通しである。2024年には、量子ドットを活用した診断試薬が1つの血清サンプルから12重免疫測定を可能にするマイルストーンを達成した。製薬業界はリポソームおよびデンドリマー型薬物送達ビークルへの注目を高めており、DoxilとAbraxaneがその先頭に立っている。欧州の生物殺傷剤規制案の台頭を受け、従来銀ナノ粒子に依存していた繊維処理は酸化亜鉛代替品へのシフトが進んでいる。一方、高マージンのニッチ分野である光学・誘電体フィルムの領域では、ISO 14001認証の取得が戦略的な調達上の優位性となっている。
材料カテゴリー別:
炭素系が支配、脂質系が急増カーボン系材料は2025年のナノマテリアル市場における売上の41.08%を占めた。タイヤ、電池、複合部品はカーボンブラック、グラフェン、ナノチューブに依存している。銀、金、銅、白金などの金属系ナノマテリアルは触媒、導電性インク、抗菌用途に使用されており、医療機器における銀ナノ粒子の使用が重要な役割を果たしている。二酸化チタンや酸化亜鉛などの金属酸化物・セラミック系グレードは日焼け止めおよび積層セラミックコンデンサを支えている。
脂質系ナノマテリアルは最も成長の速いサブカテゴリーを形成しており、ワクチンプラットフォームおよびsiRNAプログラムに牽引され、2026年から2031年にかけて21.89%のCAGRを記録している。Acuitas Therapeuticsは、自社独自のイオン化可能脂質が30以上の臨床プロジェクトに採用されていると発表した。PLGAナノ粒子やキトサン複合体などのポリマー系キャリアは薬物の半減期を延長し、患者のコンプライアンスを向上させている。一方、脂質コーティングポリマーコアなどのハイブリッド構造体は調整可能な放出と精密な送達を融合させ、従来の材料区分に挑戦している。
最終用途産業別:
電子機器がリード、ヘルスケアが加速エレクトロニクスは2025年の需要の33.25%を占め、ナノマテリアル市場における銅ナノワイヤーインターポーザー、量子ドットディスプレイ、ナノチューブEMIシールドの採用を反映し、20.18%のCAGRを記録すると予測されている。Samsung DisplayのQD-OLEDパネルはカドミウムフー量子ドットを採用しており、2027年までに年間数百万台規模の生産を目標としている。インフラ関連法案が低炭素材料を重視する中、建設分野ではナノクレイセメントや自己洗浄コーティングなどの革新技術が注目されている。エネルギー分野では、シリコンナノワイヤー負極が普及しつつある。
第2位の成長速度を誇るヘルスケアセグメントは、脂質ナノ粒子ワクチン、金ナノ粒子ラテラルフローテスト、銀ナノ粒子創傷被覆材などの革新技術によって牽引されており、後者は試験において感染率の低減を実証している。パーソナルケア分野では二酸化チタンおよび酸化亜鉛ナノ粒子が使用されているが、表示に関する議論が続く中、有機系UV吸収剤への関心が高まっている。ゴム分野は安定を維持しており、CabotとOrionがパフォーマンスグレードにおいて支配的な地位を占めている。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米ナノマテリアル市場
北米は2025年の売上高の38.78%を占め、アリゾナ州のTSMCおよびIntelの半導体工場が年間ナノスラリーを使用していること、ならびにCHIPS法およびBARDAのインセンティブに支えられたPfizer・Modernaの脂質ネットワークがその基盤となっている。カナダのNanoXploreは自動車・建設用複合材向けにグラフェン生産の拡大を計画しており、メキシコのモンテレイ回廊はギガファクトリー・テキサスに供給するナノコーティングラインを誘致している。米国環境保護庁は2026年半ばにナノマテリアル報告規則を最終化する見込であり、開示義務化により中小規模の生産者には負担が生じる可能性があるが、市場の透明性は向上すると見られる。
アジア太平洋ナノマテリアル市場
アジア太平洋地域はナノマテリアル市場において22.32%のCAGRを達成すると予測されており、中国によるグラフェンおよびナノチューブ分野への積極的な拡大がその原動力となっている。特に、Jiangsu Cnanoは2026年までに多層ナノチューブの生産量を増強する軌道に乗っている。一方、日本は三菱ケミカルや住友化学などの主要プレーヤーを擁し、OLEDエミッター分野での優位性を強固なものとしている。韓国の大手企業であるLG ChemおよびSamsung SDIは、次世代電池にシリコンナノワイヤーアノードを統合しつつある。インドでは、ナノ酸化チタンの生産者が塗料および日焼け止め向けの急増する需要に対応するため、生産を拡大している。ベトナムを先頭とするASEAN諸国は、電子機器分野への外国直接投資に支えられ、都市用水向けの酸化グラフェン膜の試験導入を進めている。
欧州・南米・中東ナノマテリアル市場
欧州は厳格なREACH事前登録制の恩恵を受けており、BASF、Evonik、Wackerなどの既存プレーヤーが特殊ナノマテリアル収益の相当なシェアを合計で占めている。英国のVersarienおよびイタリアのDirecta Plusは、複合材用途向けにグラフェンの生産規模を拡大している。フランスのArkemaは、フラーレンベースの有機光起電力材料の商業化において着実な進展を遂げている。南米はまだ初期段階にあり、ブラジルはサンパウロの地下鉄拡張工事向けにナノクレイセメントの実験を行っている。中東では、サウジアラビアのヤンブー酸化チタン複合施設を先導役として、ガスベースの四塩化チタン製造ルートを活用したコスト競争力のある前駆体ハブとしての地位を確立しつつある。
競合ランドスケープ
市場集中度
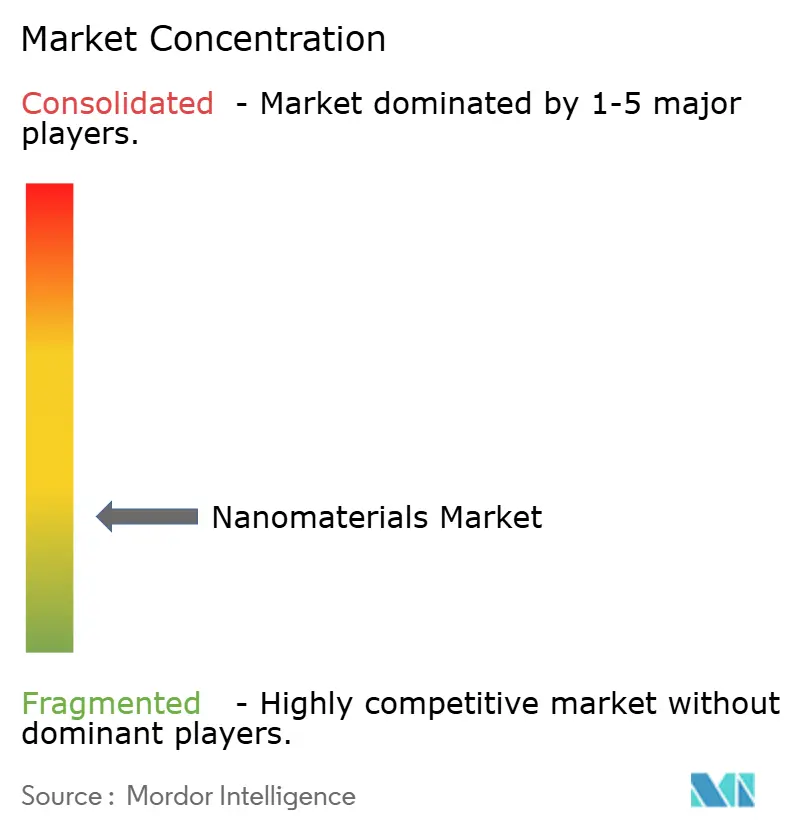
ナノマテリアル市場は断片化しています。戦略的テーマには、垂直統合、地理的多様化、循環型バリューチェーンが含まれます。LG Chemの2025年の欧州リサイクル業者との合弁事業は、使用済みEVパックからのシリコンナノワイヤーおよびナノチューブの回収を目的としています。NanocylとSolvayは、航空機の燃焼・煙・毒性基準を満たすエポキシプリプレグを共同開発しています。REACH登録とISO 10808分析を持つサプライヤーは価格プレミアムを獲得しており、規制上の参入障壁を形成しています。DNAオリガミ薬物キャリアや金属有機構造体(MOF)ガスふるいを研究する大学発スタートアップは収益化前の段階にありますが、技術差別化を求める既存企業にとって潜在的な買収対象となっています。
ナノマテリアル業界リーダー
-
BASF SE
-
Evonik Industries AG
-
Cabot Corporation
-
LG Chem
-
OCSiAl
- 注:主要企業の掲載順は順位を示すものではありません。
ナノマテリアル市場 このレポートでカバーされる企業
- ACS Material
- American Elements
- Arkema
- Ascensus
- BASF SE
- Cabot Corporation
- Chasm Advanced Materials, Inc.
- Evonik Industries AG
- Jiangsu Cnano Technology Co., Ltd.
- LG Chem
- Merck KGaA
- Nano-C
- Nanocyl SA
- NAWAH
- OCSiAl
- QuantumSphere, Inc.
- Raymor Industries Inc.
- Resonac Holdings Corporation
- Solésence
- US Research Nanomaterials, Inc.
- Zyvex Technologies
最近の産業開発事情 ナノマテリアル市場
- 2026年4月:ケーララ州の研究者が、骨再生と組織修復を促進するために設計された生体適合性ナノファイバー足場に関するインド特許を取得しました。高度な電界紡糸技術によって開発されたこの技術は、高い強度と高い適合性を提供し、整形外科ケア、誘導骨再生、再生医療に適しています。
- 2026年3月:テキサス大学ダラス校の研究者が、繰り返し伸縮させると電気を発生するカーボンナノチューブヤーンであるツイストロンのエネルギー収穫効率を向上させる先進的な電解質システムを開発しました。これらの知見は、宇宙服用の生地を含むスマートテキスタイルの製造に応用可能であり、人体の動きから収穫したエネルギーでウェアラブル電子デバイスやセンサーを駆動することを可能にします。
ナノマテリアル市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
Mordor Intelligenceは、ナノマテリアル市場を、主要寸法が1 nmから100 nmの間にある工業的に製造された物質の販売から生み出される価値として定義しており、建設、電子機器、エネルギー、ヘルスケア、パーソナルケア、ゴム、おび世界中の関連産業で使用される炭素系、金属系、金属酸化物、セラミック、高分子、およびハイブリッド形態を対象としています。
当社は、バルクまたはマスターバッチとして販売される商業生産品、添加剤グレード、およびデバイスグレードのナノマテリアルのみを対象に含めています。研究サンプルおよび内部使用のために保持される自家生産品は除外されています。
スコープ除外:燃焼または侵食中に意図せず形成される自然発生のナノスケール粒子は、本調査の対象外となります。
セグメンテーション概要
- 製品タイプ別
- ナノ粒子
- ナノ金属
- 金
- 銀
- 白金
- チタン
- アルミニウム
- 非金属酸化物
- アルミナ
- 酸化鉄
- 酸化チタン
- シリカ
- 酸化亜鉛
- 複合酸化物
- リン酸カルシウム
- 希土類金属酸化物
- チタン酸リチウム
- シリカハイドライド
- ナノ金属
- ナノファイバー
- ナノチューブ
- ナノクレイ
- ナノワイヤー
- ナノ粒子
- 構造タイプ別
- 非ポリマー有機ナノマテリアル
- カーボンブラック
- カーボンナノチューブ
- アプタマー
- 小分子OLED材料
- 活性炭
- カーボンナノチューブ複合材
- ポリマー系ナノマテリアル
- コーティングおよび接着剤
- トランスフェクション試薬
- 診断試薬
- 薬物送達ビヒクル
- 繊維処理
- 光学コーティング
- ナノ多孔質ろ過膜
- 誘電体フィルム
- OLEDフィルム
- 非ポリマー有機ナノマテリアル
- 材料カテゴリー別
- 炭素系
- 金属系
- 金属酸化物・セラミック系
- ポリマー・脂質系
- 最終用途産業別
- 建設
- 電子機器
- エネルギー
- ヘルスケア
- パーソナルケア
- ゴム
- その他の最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
詳細な調査方法論とデータ検証
一次調査
続いて、当社は北米、欧州、アジア太平洋、および湾岸地域の専門化学品コンバーターの調達責任者、バッテリーおよび半導体企業のR&Dリード、ナノ毒性学の研究者、および規制当局と対話します。
これらの対話により、価格帯の検証、採用障壁の把握、および二次情報源が示唆するものの定量化されることが少ない予測ドライバーの整合が行われます。
デスクリサーチ
当社チームは、米国国家ナノテクノロジーイニシアティブのダッシュボード、EurostatのPRODCOMナノコード、国連コムトレードの貿易フロー、OECDの特許統計、ACS Nanoの査読済み論文などの公開されている基礎資料から調査を開始し、続いて企業の開示資料、投資家向け資料、および業界のポジションペーパーを参照します。これらの情報源から得られた生産能力、輸入比率、およびヘルスケア治験パイプラインが、最初の需給フレームを形成します。D&B HooversおよびDow Jones Factivaにより、収益の内訳と競合動向が補完されます。このリストは例示的なものであり、他にも多くの信頼性の高い情報源が当社が構築するエビデンスベースを支えています。
市場規模推計と予測
初期のトップダウン構造は、生産および貿易統計からグローバル需要を再構築し、主要サプライヤーのサンプリングされた平均販売価格と生産量の積による選択的なボトムアップ積み上げによって検証されます。ナノ粉末のトン数、電子機器への普及率、NIHのナノメディシン資金、太陽電池ペーストのローディング比率、および地域別の炭素価格の軌跡などの主要変数が、2030年までの値を予測する多変量回帰予測モデルに投入されます。特に中国およびASEANにおけるボトムアップのサプライヤー数のギャップは、専門家インタビューで検証された調整済み稼働率係数によって補完されます。
データ検証と更新サイクル
承認前に、Mordorのアナリストはモデルの出力を独立した価格指数およびエンドユーズの成長シグナルと照合し、必要に応じて異常値チェックを再実行します。レポートは12ヶ月ごとに更新され、規制変更や生産能力の追加などの重要なイベントが発生した場合には中間更新が行われるため、クライアントは常に最新の見解を受け取ることができます。
MordorのナノマテリアルベースラインがなぜConfidenceを与えるのか
公表されている推計値は、アナリストが異なる粒子セット、価格ブレンド、および予測ケイデンスを選択するため、しばしば乖離が生じます。
当社はこれらの変動要因を事前に明示し、それぞれがクライアントに提示される最終的なドル換算値にどのような影響を与えるかを説明しています。
主要なギャップ要因としては、スコープの狭さ(一部の出版社は炭同素体を除外)、新鮮な貿易監査なしに繰り越された古いベースイヤー、単一地域の価格平均化、およびアジアにおける急速な生産能力追加を見逃す更新サイクルの遅さが挙げられます。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 48.12 ビリオン 米ドル | Mordor Intelligence | - |
| 19.45 ビリオン 米ドル | グローバルコンサルタンシーA | 高分子ナノマテリアルを除外;一次検証が限定的 |
| 18.87 ビリオン 米ドル | 業界団体B | ナノ固有のASP変動ではなくCPIで膨らませた2023年価格を使用 |
| 16.40 ビリオン 米ドル | 地域コンサルタンシーC | ヘルスケア用途と中国の貿易修正を省略 |
総合すると、この比較は、当社の厳格なスコープ選定、リアルタイムの価格追跡、および年次更新が、意思決定者が追跡・再現できる均衡かつ透明性の高いベースラインを生み出していることを示しています。
レポートで回答される主要な質問
2026年のナノマテリアル市場規模はどのくらいですか?
ナノマテリアル市場規模は2026年に48.12 ビリオン 米ドルに達し、19.91%のCAGRで2031年までに119.29 ビリオン 米ドルに達すると予測されています。
現在、需要を支配している製品タイプはどれですか?
ナノ粒子は2025年の収益の66.78%を占めており、パーソナルケアおよびコーティング用途に使用される二酸化チタンおよびシリカグレードによって牽引されています。
最も急速に拡大しているアプリケーション分野はどこですか?
エレクトロニクスは、量子ドットディスプレイ、銅ナノワイヤーインターポーザー、およびナノチューブシールドが量産に入るにつれ、2031年にかけて20.18%のCAGRで進展しています。
脂質ベースのナノマテリアルがこれほど急速に成長しているのはぜですか?
グローバルワクチンプログラムおよびsiRNAとmRNA治療薬のパイプラインは、デリバリーのためにイオン化可能な脂質およびPEG化脂質を必要としており、脂質ベースのグレードを21.89%のCAGRで押し上げています。
最も高い成長見通しを提供している地域はどこですか?
アジア太平洋地域は、大規模なグラフェンおよびナノチューブの生産能力拡大と強力なEVバッテリー投資に支えられ、2031年までに22.32%のCAGRを記録すると予測されています。
ナノマテリアル産業における新規参入者の主な障壁は何ですか?
原子層堆積リアクターなどの精密合成ツールへの高い設備投資(CAPEX)と、REACHおよびISO規格に基づく厳格な規制試験が相まって、市場参入を制限しています。