
ソフト磁性材料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
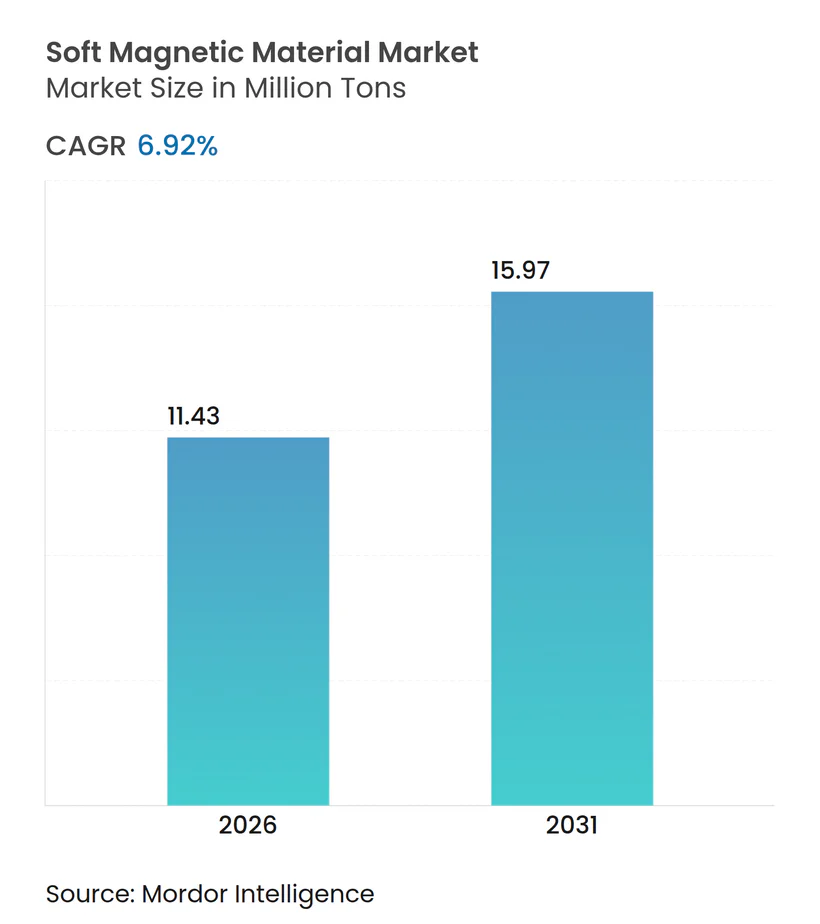
| 市場取引高 (2026) | 11.43 百万トン |
| 市場取引高 (2031) | 15.97 百万トン |
| 成長率 (2026 - 2031) | 6.92 % |
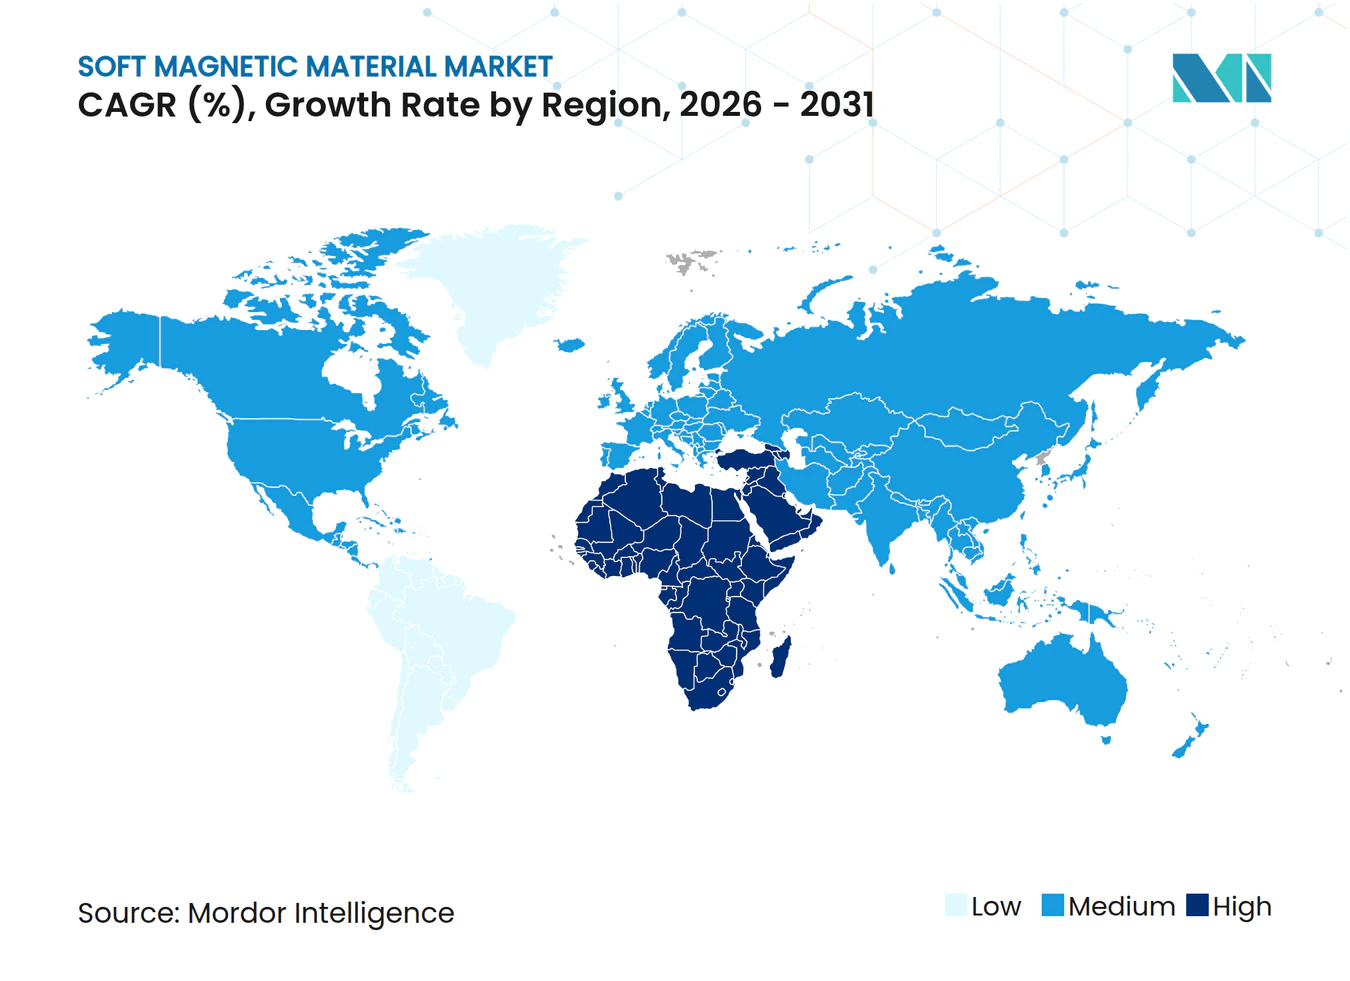
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるソフト磁性材料市場分析
ソフト磁性材料市場規模は2026年に1,143万トンと推定され、予測期間(2026年~2031年)においてCAGR 6.92%で成長し、2031年までに1,597万トンに達する見込みです。車両パワートレインの急速な電動化、変圧器およびモーターに対する厳格なエネルギー効率規制、ならびに民生用電子機器の電源段における100 kHzを超えるスイッチング周波数への移行が主要な成長触媒となっています。電磁鋼はキロワット当たりのコスト優位性により重要なボリュームを維持していますが、設計者がより軽量・低騒音・高周波数のコアを目指す中、ソフト磁性複合材料およびナノ結晶リボンへの需要が加速しています。アジア太平洋地域は、中国の統合された鉄鋼エコシステムおよびインドの変圧器整備拡大を背景にソフト磁性材料市場を支配しており、中東・アフリカは電力網近代化プロジェクトを背景に最も急成長する地域として台頭しています。粉末冶金の専門企業および積層造形スタートアップ企業が、カスタム形状および三次元磁束経路を通じて既存の鉄鋼メーカーからシェアを奪うにつれ、競争力学は変化しています。
主要レポートのポイント
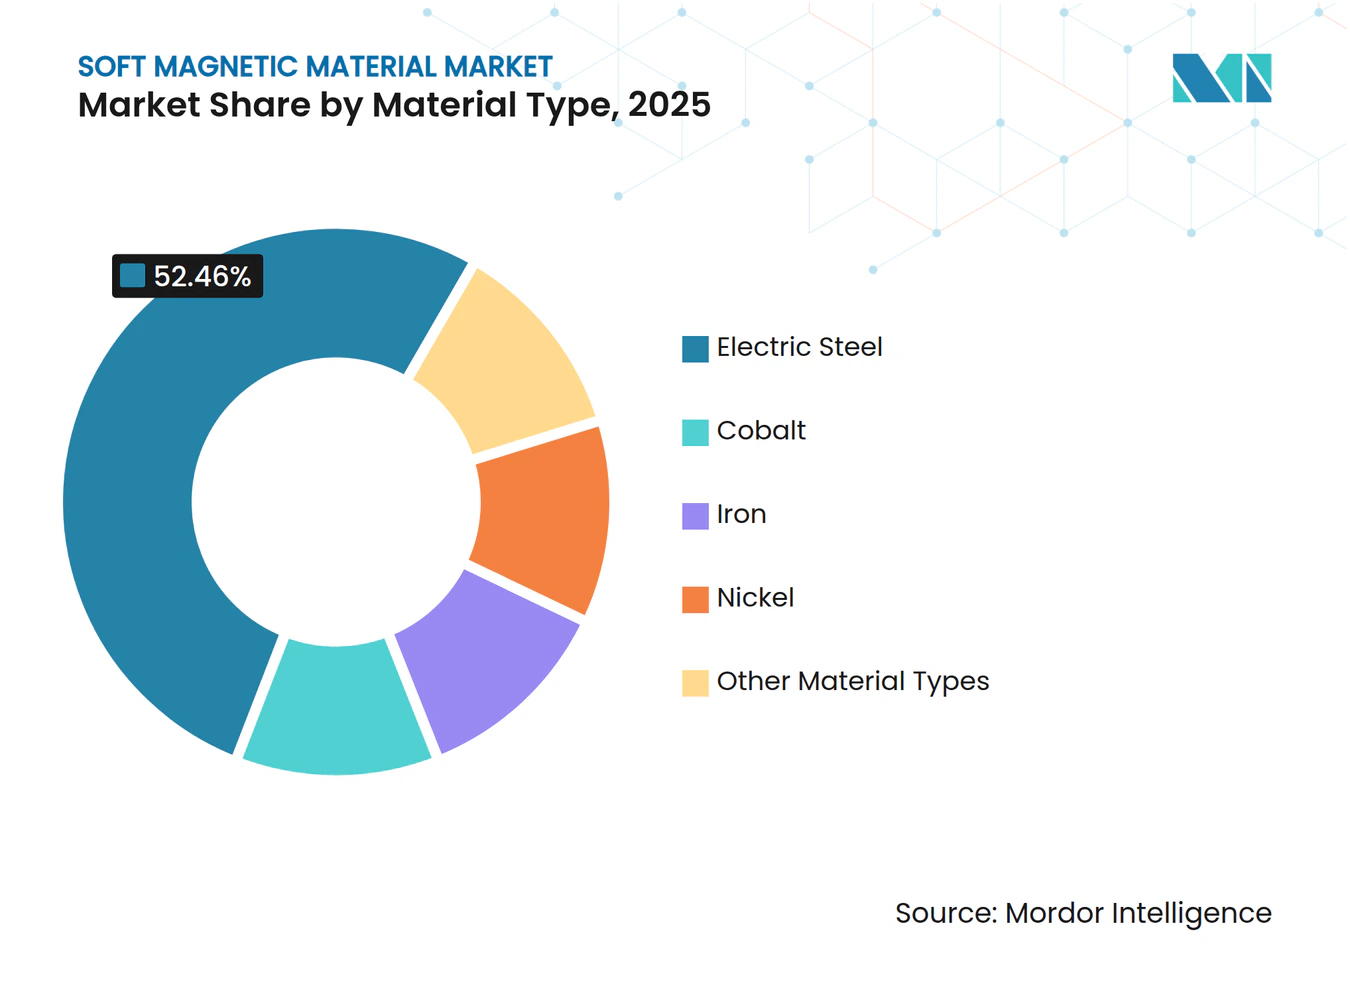
- 材料タイプ別では、電磁鋼が2025年のソフト磁性材料市場シェアの52.46%を占めてトップとなり、ソフト磁性複合材料および高度フェライトは2031年にかけてCAGR 7.34%で拡大しています。
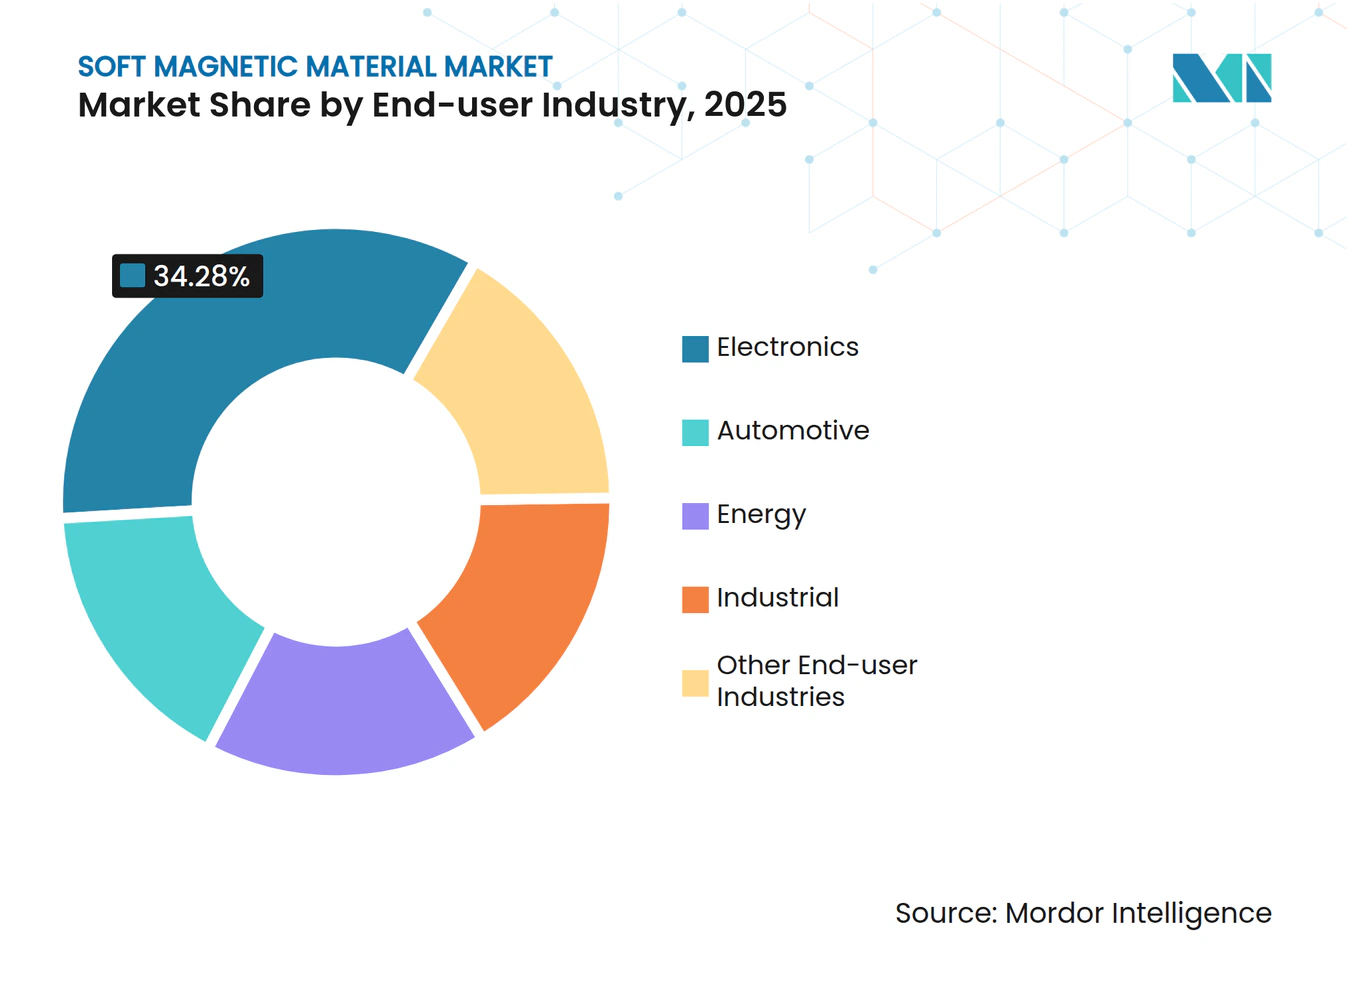
- エンドユーザー産業別では、電子機器が2025年のボリュームの34.28%を占めましたが、自動車はEVおよびHEVの急速な普及を背景に2031年にかけてCAGR 7.27%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の市場シェアの49.37%を占めました。中東・アフリカは2031年にかけてCAGR 7.22%で拡大する見込みであり、最も速い地域ペースとなっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 電子機器小型化需要の急増 | +1.2% | アジア太平洋中心、北米への波及 | 中期(2~4年) |
| 変圧器およびモーターの電動化 | +1.5% | EUおよび中国、インドおよびASEANへ拡大 | 長期(4年以上) |
| EV/HEVパワートレインの急速な普及 | +1.8% | アジア太平洋中心、北米、西欧 | 中期(2~4年) |
| カスタムコアの積層造形 | +0.6% | 北米およびEU | 長期(4年以上) |
| SiC/GaNパワーエレクトロニクス向けナノ結晶・アモルファスコア | +1.1% | 日本、ドイツ、米国が主導するグローバルな研究開発 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
電子機器小型化需要の急増
スマートフォン、ウェアラブル、エッジAIサーバー向けの超小型インダクタへの需要が急増する中、設計者は1 MHzを超えるスイッチング周波数へと傾倒しています[1]。これらの周波数では、積層ケイ素鋼は大きな渦電流損失に直面します。100 W未満のDC-DCコンバーターの領域では、フェライトビーズ、パウダーコア、およびソフト磁性複合材料がリードしています。ラックレベルの電力供給ネットワーク内では、ポイントオブロードコンバーターが5 mm³未満の磁気部品を求めています。この傾向により、DCバイアス下でもインダクタンスを維持することで知られる分散ギャップパウダーコアの需要が高まっています。サプライヤーは、ニッケル亜鉛フェライトを低温同時焼成セラミック基板と共焼成することで革新を進めています。この統合により、厚さわずか1 mmのモジュール内にコンデンサと磁気部品を埋め込むことが可能となり、従来の積層コアからの決定的な転換を示しています。その結果は、高電力密度と低EMIを特徴とする性能向上であり、ソフト磁性材料市場における高度フェライトおよび複合材料の地位を確固たるものにしています。
変圧器およびモーターの電動化
規制当局は変圧器および産業用モーターの損失削減を積極的に目標としています。IEC 60034-30-1の下、IE4およびIE5クラスが義務付けられており、無負荷損失の大幅な削減が達成されています[2]。これに準拠するため、50 Hzにおける高磁束密度を誇る方向性電磁鋼板が必要とされています。さらに、無方向性グレードは高周波牽引モーター向けに最適化される必要があります。EUのエコデザイン拡張は現在、0.75 kW未満のモーターを対象に含めています。この転換により、従来は低グレードの冷間圧延鋼に依存していた小型馬力ドライブへの追加ボリュームが流入しています。別の面では、アモルファス金属ステーターの実験が進行中です。これらはコア損失の顕著な削減の可能性を秘めていますが、その脆性が製造上の課題となっています。これらの規制上の推進力の結果として、電磁鋼への持続的な基礎需要が生まれています。同時に、これらの進展はソフト磁性材料市場においてアモルファスおよびナノ結晶代替品のニッチを切り開いています。
EV/HEVパワートレインの急速な普及
バッテリー電気自動車およびプラグインハイブリッドは2025年にソフト磁性材料を消費し、その相当部分が牽引モーターに使用されました。各永久磁石同期モーターは無方向性電磁鋼板を必要とし、800 Vアーキテクチャへの移行がナノ結晶コモンモードチョークの需要を高めています。2024年~2025年に欧州大手自動車メーカーが商業化したフェライト補助同期リラクタンスモーターは、希土類磁石を使用しないものの、車両当たりのソフト磁性材料含有量を増加させます。中国の新エネルギー車生産は2025年に増加し、2028年までにさらに拡大する見込みであり、予測期間における累積需要を示唆しています。これにより、自動車はソフト磁性材料市場内で最も高い成長機会となっています。
カスタムコアの積層造形
レーザー粉末床溶融結合およびバインダージェッティングにより、スタンピングやテープ巻きでは従来達成不可能であったトロイダルおよびトポロジー最適化コアの製造が可能となりました。3Dプリントされたナノ結晶変圧器コアは、無負荷損失の削減と電力密度の向上を達成しました。現在、ビルドスピードの遅れとパウダーコストの高さという課題が依然として存在します。しかし、航空宇宙および医療OEMが早期採用者として台頭しており、工具不要の利点とコンフォーマル冷却機能の優位性に引き付けられています。積層造形は、低ボリューム・高ミックスを特徴とするプログラムにおける需要を取り込む可能性があります。スループットおよびパウダーリサイクルの進歩が続く中、積層造形はソフト磁性材料市場の競争環境においてサプライヤーにとって重要な差別化要因となる見込みです。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 原材料価格の変動性(鉄、ニッケル、コバルト) | -0.8% | グローバル、北米および欧州のパーマロイおよびスーパーマロイメーカーへの深刻な影響 | 短期(2年以内) |
| 代替品との競争(積層合金、パウダーコア) | -0.4% | グローバル、自動車および産業セグメントにわたる中周波数アプリケーション(10~100 kHz)に集中 | 中期(2~4年) |
| EMCおよび安全コンプライアンスコストの上昇 | -0.3% | グローバル、IEC 61000シリーズの厳格な施行によりEUおよび北米で最も深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動性(鉄、ニッケル、コバルト)
ニッケル価格は2024年~2025年に変動し、コバルトも大幅な変動を経験し、ニッケルパーマロイメーカーのマージンを圧迫しました。電磁鋼向けシリコン金属のサーチャージは、雲南省および四川省での電力制限政策後、2025年初頭に急騰し、コスト構造をさらに不安定にしました。一部の西側製鉄所は生産能力を停止するか、鉄コバルト合金への再調合を行い、OEMがデュアルソーシングまたは後方統合を促す供給不確実性を生み出しました。鉄鉱石は比較的安定を保ったものの、ニッケルおよびコバルトの変動性がソフト磁性材料市場のCAGRに対する抑制要因となりました。
代替品との競争およびEMCコンプライアンスコストの上昇
パウダーコアおよび分散ギャップフェライトは、より高い原材料コストにもかかわらず、より低い渦電流損失と複雑な形状を提供することで、100 kHz以下においてケイ素鋼のシェアを侵食しています。IEC 61000-4-8は現在、磁界イミュニティ試験を義務付けており、インバーターごとにシールドまたはコア再設計を追加し、製品サイクルを延長しています。認証費用は中小メーカーに負担をかけ、垂直統合プレーヤーへの需要を集中させています。この複合的な費用がソフト磁性材料市場全体の予測CAGRから成長を削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
電磁鋼に固定されたボリューム、複合材料が主導するイノベーション電磁鋼は2025年のボリュームの52.46%を占め、高磁束密度と低コア損失を達成する方向性グレードに支えられました。牽引モーターへの需要増加に対応するため、メーカーは2024年および2025年に冷間圧延能力を強化しました。航空宇宙分野で重宝されるコバルト合金は、900 °Cを超えるキュリー点を維持しています。鉄系パウダーコアは中周波数インダクターに対応していますが、その透磁率は200未満の値に制限されています。一方、ソフト磁性複合材料および高度フェライトは2031年にかけてCAGR 7.34%で拡大しています。EMC抑制を支配するニッケル亜鉛およびマンガン亜鉛フェライトは広く採用されました。この状況は、電磁鋼をボリュームの礎石として位置付け、複合材料およびナノ結晶合金がプレミアムマージンを獲得しており、2026年から2031年にかけてのソフト磁性材料市場における戦略的投資環境を浮き彫りにしています。


注記: 全セグメントのセグメントシェアはレポート購入後に入手可能です
エンドユーザー産業別:
電子機器がシェアをリード、自動車が成長を牽引電子機器は2025年の需要の34.28%を占め、電源、データセンターラック、およびモバイルデバイスにおける大量のインダクターおよびフィルターを反映しています。ユニット成長は緩やかですが、小型化が高付加価値フェライトへのミックスシフトを促しています。自動車アプリケーションはCAGR 7.27%で拡大しており、バッテリー電気自動車は現在、内燃機関車と比較してより多くの磁気部品を組み込んでいます。
2025年には、中国およびインドの超高圧送電線が高品質方向性電磁鋼板を必要とすることで、エネルギーインフラの消費が牽引されました。産業用モーターおよびオートメーションでは需要が増加し、IE4/IE5へのアップグレードが無方向性鋼の需要を高めました。医療用画像診断および通信のニッチアプリケーションは合わせてボリュームの小さなシェアを占めますが、厳格な性能要件により高い価格を維持しています。この多様な消費プロファイルは、規模と収益性のバランスを取るためにソフト磁性材料市場においてマルチマテリアルポートフォリオの必要性を浮き彫りにしています。

注記: 全セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
アジア太平洋地域ソフト磁性材料市場
アジア太平洋地域は2025年の世界総量の49.37%を占め、総量の中で重要なシェアを確保している。中国の電磁鋼板生産量と日本のナノ結晶リボンにおける専門技術が極めて重要な役割を果たした。インドは変圧器向け方向性電磁鋼板の消費において、輸入依存を低減するため国内製造所の能力増強を進めている。2024年から2025年にかけて、ASEAN諸国は磁性材料製造への多額の外国直接投資を呼び込んだ。これは生産者が自動車組立拠点に近い地域へと生産をシフトさせたことによるものである。
北および欧州ソフト磁性材料市場
北米は2025年の需要において注目すべきシェアを獲得しており、電気自動車パワートレイン、データセンターの拡張、および航空宇宙の電動化といったセクターが牽引している。インフレ抑制法の恩恵を受け、新たな電磁鋼板ラインが台頭しており、Arnold Magnetic Technologiesが2025年に実施した能力増強がその代表例として挙げられる。欧州は電磁鋼板の消費において、厳格なエコデザイン規制への対応を迫られており、特に多くの産業用モーターが2027年までにIE4規格へのアップグレードを予定している。
中東・アフリカおよび南米ソフト磁性材料市場
中東・アフリカ地域は7.22%のCAGRで成長軌道にあり、サウジアラビア、アラブ首長国連邦、南アフリカにおける再生可能エネルギーグリッドプロジェクトが後押ししている。これらの国々はいずれも低損失変圧器コアへの差し迫った需要を抱えている。南米市場はブラジルが中心であり、自動車および白物家電の生産が無方向性電磁鋼板の需要を押し上げている。GerdauおよびAperamが地元のモーターメーカーに対応する一方方向性グレードは依然として輸入を通じて供給されている。需要と生産能力の双方におけるこうした地理的分散は、ソフト磁性材料市場においてリージョナルなサプライチェーンの構築が不可欠であることを示している。
規制環境
軟磁性材料に関する規制は、変圧器やモーターの損失限度に反映されるエネルギー効率規則と、材料組成やサプライドキュメントを規定する化学物質規制順守要件によって形作られている。IEC 60034-30-1(IE4/IE5クラス)で規定される産業用モーター効率要件は、電動ドライブに使用される無方向性電磁鋼板や代替コア材料の基準を高めており、一方でEMC適合性はIEC 61000シリーズのイミュニティ試験要件の施行強化によって厳格化され、コアの再設計や追加の適格性確認手順を促す場合がある。
市場アクセスは規格および物質規制順守の追跡にも依存する。中国は2024年9月29日にGB/T 21220-2024(軟磁性金属材料)を発行し、同日にGB/T 44654-2024(アモルファス軟磁性合金ワイヤ)およびGB/T 44655-2024(アモルファス軟磁性合金粉末)を公表し、2025年4月1日に施行を開始した。これは、高周波用途やモールドインダクタ用途に使用されるアモルファスおよび粉末形態に対する仕様管理の厳格化を示すものである。EUは、REACH規則(EC)No 1907/2006の下で化学物質要件を継続的に固めており、2026年にかけてSVHCリストの更新が続けられている。これにより、生産者および下流のコンポーネントメーカーは、電子機器、自動車、および電力網機器全般で使用されるコア、バインダー、コーティングについて、規制順守文書と材料トレーサビリティの維持を求められている。
バリューチェーン分析
バリューチェーンは、上流の原料(鉄鉱石およびスクラップ、特殊合金用のニッケルとコバルト、電磁鋼板用のシリコン金属)から始まる。その後、溶解・合金化、電磁鋼板向けの鋳造・圧延、あるいはアモルファスおよびナノクリスタルリボン向けの急速凝固プロセスへと進み、さらにアトマイズまたは粉砕された鉄基および合金粉末による粉末生産が行われる。中流の加工業者およびコンポーネントメーカーは、焼なまし、コーティングまたは絶縁処理、スリッティング、打抜きまたは打ち抜きと積層(ラミネーション)、テープ巻き(トロイダルコアおよびカットコア)、そして軟磁性複合材料向けの粉末圧縮と熱処理を行う。下流の需要は、電子機器(高周波電力変換用のインダクタ、フィルタ、チョーク)、自動車(400V〜800V構成のトラクションモーターおよびEMI抑制)、およびエネルギー・産業インフラ(変圧器コアと高効率モーター)に集中している。
業界構造は、合金メーカーと完成コア能力とのより緊密な統合に向かっており、応力感度と焼なまし制御が電磁鋼板とナノクリスタル製品の両方の損失を左右している。Aperamが2026年4月にMagnetec Groupを買収したことは具体的な事例であり、ハンガリー、モルドバ、ベトナム、中国の拠点にわたるナノクリスタルリボンおよびコア製造能力を追加し、合金供給と下流のコンポーネント生産を結び付けるものとなっている。サービスモデルもまた、原材料供給から、顧客の適格性確認サイクルとロジスティクスの複雑さを軽減するためのカスタム加工および完成コンポーネントの提供へと拡大しており、The Transformer Association傘下のInternational Magnetics Association(IMA)などの業界団体は、変圧器およびパワーエレクトロニクスのサプライチェーンで使用される磁性材料に関するベンチマーキングと標準化を支援している。
競争環境
市場集中度
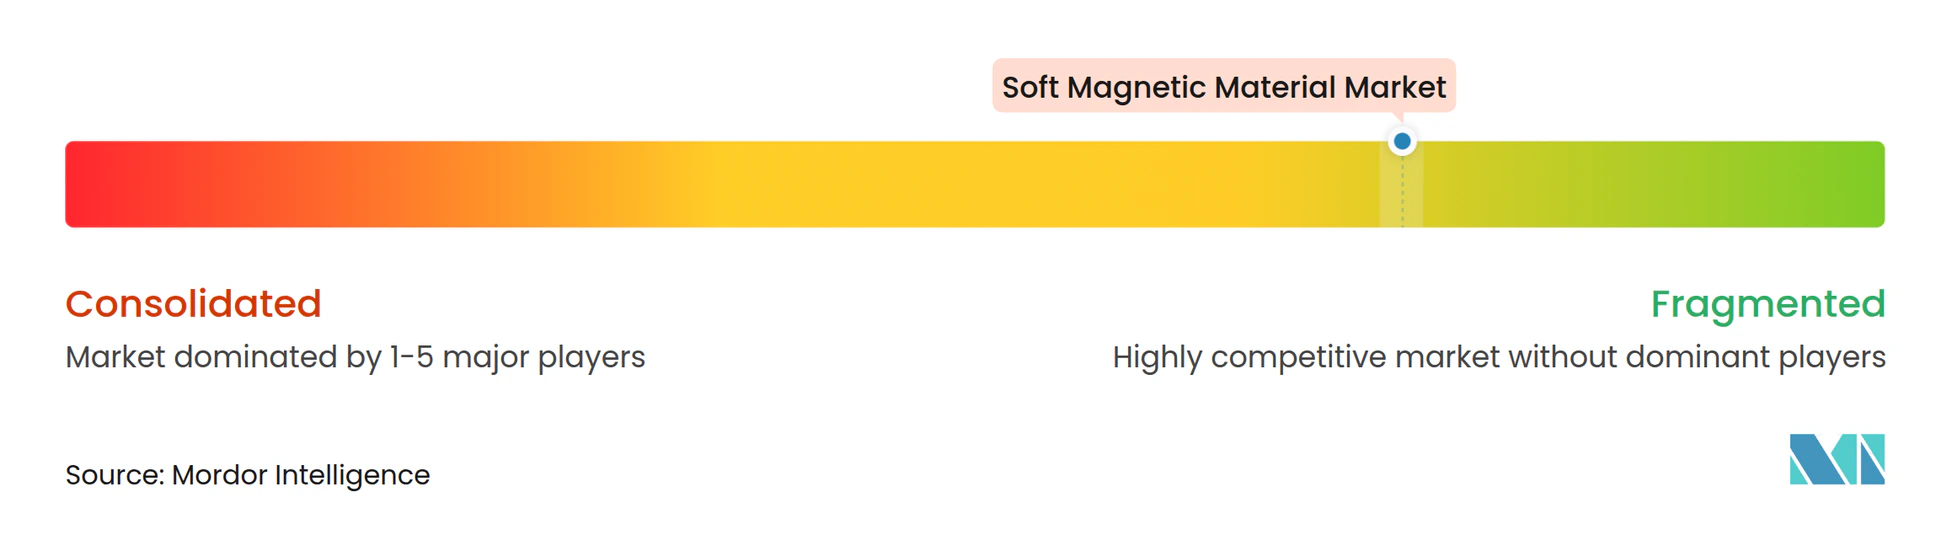
ソフト磁性材料市場は断片化されています。統合された鉄鋼大手は連続焼鈍ラインを運営することで転換コストを削減しました。粉末冶金のリーダーは、組立工数を削減するだけでなく複雑な形状を可能にするソフト磁性複合材料を提供することで競合他社を上回っています。ナノ結晶材料のサプライヤーは高マージンのニッチを支配しており、そのリボンは高価格で取引され、相当な粗利益率を誇っています。戦略的な動きとしては、拡張および買収が注目されており、高磁束密度電磁鋼に焦点を当てた合弁事業も行われています。技術差別化の状況は進化しており、現在は積層造形、勾配インデックスコア、および特定用途向けに調整された合金を重視しており、ソフト磁性材料分野への新規参入者の参入障壁を高めています。
ソフト磁性材料産業リーダー
-
PROTERIAL, Ltd.
-
TDK Corporation
-
JFE Steel Corporation
-
VACUUMSCHMELZE GmbH & Co. KG
-
Daido Steel Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ソフト磁性材料市場 このレポートでカバーされる企業
- Acme Electronics Corporation
- Advanced Technology & Materials Co., Ltd.
- Arnold Magnetic Technologies
- Daido Steel Co., Ltd.
- DMEGC Magnetics Co., Ltd.
- Ferroxcube.
- JFE Steel Corporation
- Mate Co. Ltd.
- Mk Magnetics Inc
- PROTERIAL, Ltd.
- Sg Technologies
- Steward Advanced Materials LLC
- Sumitomo Metal Mining Co., Ltd
- TDK Corporation
- Toshiba Materials Co., Ltd
- VACUUMSCHMELZE GmbH & Co. KG
市場機会と将来展望
重要なホワイトスペースは、従来の積層電磁鋼板が渦電流損失に直面し、また適格性確認と供給の継続性が採用を制限している、高周波・高電力密度変換向けの先進軟磁性材料である。ナノクリスタルコアはこの制約とプレミアム化を示す例である。2026年4月の業界報道では、主要なナノクリスタルコア供給(FINEMETやVITROPERMのエコシステムを含む)が2026年半ばまで完売していると報じられ、AIデータセンター向け電力、EVパワートレイン、およびソリッドステート変圧器プログラムへの需要牽引と結び付いている。同時に、2026年4月の業界最新情報で報じられた中国の変圧器輸出の強さと2027年にかけての海外受注の見通しは、低損失コアソリューションへの需要と、アモルファスおよびナノクリスタルストリップ・粉末インプットに対する仕様管理の厳格化を強めている。
製造の現地化と垂直統合は、大型変圧器市場においてリードタイムを短縮し、輸入依存を低減する近い将来のレバーとなる。Proterialが2026年2月に発表した、インドのSri Cityにおける年間生産能力30,000トンを計画したMetglasアモルファス金属材料生産の設立は、国内変圧器の効率向上とアモルファスコアの供給安定性を目的とした投資を示している。技術面では、100kHzを超えるスイッチング周波数と小型コンバータ磁性材料向けの製品ロードマップを支える、超薄型ナノクリスタルリボン加工および鉄基複合材料の損失抑制手法に関する2026年の研究開発の進展が続いている。これにより、焼なまし、絶縁またはコーティング、粉末からコアへの変換におけるプロセス管理を有するサプライヤーが、電子機器や電動モビリティにおけるより高付加価値な用途を獲得する余地が生まれている。
最近の産業開発事情 ソフト磁性材料市場
- 2026年4月:AperamがMagnetec Groupを買収し、欧州およびアジアの拠点にわたるナノクリスタル軟磁性リボンおよびコア製造能力を追加した。この動きはAperamのAlloys and Specialties事業内の下流統合を深め、パワーエレクトロニクスおよび電動化に使用される高マージンの軟磁性コンポーネントにおける地位を強化するものである。
- 2025年7月:Advanced Technology and Materials Co., Ltd.は、アモルファス材料およびナノクリスタル材料を含む材料ポートフォリオ全体で、2025年に新規プロジェクトを開始したと報告した。この取り組みは、高効率変圧器および高周波電力変換に需要が結び付く先進軟磁性材料における開発と潜在的な生産能力の重点化を示している。
- 2024年3月:Cyclic MaterialsはVACUUMSCHMELZE(VAC)と提携し、永久磁石からの副産物をリサイクルした。この協業は、電動化最終市場向けの循環型サプライチェーンの経路を支援し、廃棄物を削減し磁性材料製造の持続可能性資格を向上させる可能性のある処理済み材料ストリームの供給を強化するものである。
ソフト磁性材料市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場はモーター、発電機、変圧器、インダクター、その他の電磁部品などのデバイスにおける磁束の伝達・制御に使用されるソフト磁性材料の世界需要として定義され、材料消費量として測定される。
対象範囲の除事項:本市場規模の算定には、永久(ハード)磁石および下流の完成電気機器の売上高は含まれず、また統合型生産者間における社内移転の二重計上も回避している。
セグメンテーション概要
- 材料タイプ別
- 電磁鋼
- コバルト
- 鉄
- ニッケル
- その他の材料タイプ(ソフト磁性複合材料(SMC)、ソフトフェライト、シリコンフェライト、パーマロイ、スーパーマロイなど)
- エンドユーザー産業別
- 電子機器
- 自動車
- エネルギー
- 産業
- その他のエンドユーザー産業(通信、医療、産業用変圧器など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場の境界を設定し、地域別の初期需要像を構築するために使用される。USGSの鉱物・金属統計、関連する金属および合金形態に関するUN Comtradeの貿易フロー、国際エネルギー機関の電力・系統指標、世界鉄鋼協会の生産統計、ならびにモーターおよび変圧器における典型的な用途を明確にするIEEEおよびIECの規格・技術刊行物などの公開データを活用している。
これに加え、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道を確認し、設備能力の動向、工場稼働率のシグナル、ならびに電磁鋼板、粉末コア、特殊合金間のミックスシフトを把握している。特許データベースのスクリーニングも、新しいソフト磁性複合材料やアモルファス・ナノ結晶材料がどこで採用されているかを確認するために活用されており、数量が直接報告されていない場合でも変化の方向性を検証するのに役立っている。ここに記載されているソースはあくまで例示であり、データポイントの収集・検証・明確化には他の多くの公開資料も使用されている。
一次インタビューおよびサーベイ
一次調査は、エンドユース全体にわたって需要が実際にどのように形成されているか、および材料ファミリー間でどこに代替が生じているかを確認するために使用される。電力、産業機器、自動車電動化、エレクトロニクス分野の材料サプライヤー、部品メーカー、および下流ユーザーと幅広く対話し、独立した技術専門家とも仮定を検証することで、体積換算および損失性能のトレードオフが過大評価されないようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:18% | アジア太平洋:38% |
| 中位層:51% | 部門・ユニットリーダー:37% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:21% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
市場は主にトップウンの需要プールアプローチを用いて構築されており、電力インフラの整備、モーターおよび発電機の生産量、ならびにパワーエレクトロニクスの普及が、現実的なインテンシティファクターを通じてソフト磁性材料の消費量に換算される。ユニットあたりの使用量は設計によって大きく異なるため、これらのファクターはアプリケーションミックスおよび各地域における主流の技術選択に応じて調整される。
合計値を実用的に保つため、モデルは主要サプライヤーの出荷量のサンプリング、電磁鋼板および粉末コアのチャネル動向の検証、ならびに貿易・生産シグナルとの照合による推定数量のサニティチェックなど、選択的なボトムアップ近似によって相互検証される。最も重要な入力要素には、変圧器およびモーターの生産動向、車両電動化の普及率、再生可能エネルギーの系統接続追加量、モーターおよび変圧器に対する効率規制の強化、ならびに特定のコア材料に有利な高周波設計へのシフトが含まれる。
予測においては、政策のタイミングや産業サイクルの変動が数量を大きく動かす可能性があるため、コアケースを中心にシナリオ分析が使用される。直接的な数量開示が欠如している場合、ギャップはインタビューで確認された地域プロキシおよびアプリケーションレベルのシェアを用いて対処され、材料合計が既知の上流供給制約と整合するよう調整される。
データ検証と更新サイクル
アウトプットは、鉄鋼・合金の生産動向、貿易動向、エンドユースデバイスあたりの予想消費量などの独立したシグナルと照合され、続いて地域およびアプリケーションレベルで外れ値を探す第二のパスが実施される。ミックスや技術シフトでは説明できないほど大きな乖離が生じた場合、仮定を再確認し、必要に応じてソースに再連絡して変化の内容を確認する。
最終承認前に、定義・単位・換算が年度間で一貫しているよう、モデル全体が複数のアナリストによるレビューを経る。レポートは年次で更新され、主要な設備能力の発表、規制変更、または需要ショックなどの重大なイベントが発生した場合には中間更新が実施される。納品直前には最終レビューが行われ、クライアントが最新の新済みビューを受け取れるようにしている。
Mordor Intelligenceのソフト磁性材料市場規模と他の公表推計との比較
ソフト磁性材料の公表市場規模がしばしば異なるのは、単位、価格ロジック、さらには通貨換算のタイミングが統一されていないためである。一部のソースはUSDで価値を報告し、他はトン単位で数量を公表しており、グレードミックスとエンドユース価格が慎重に扱われていない場合、両者間の換算で大きな乖離が生じる可能性がある。
合金サーチャージ、電磁鋼板スプレッド、およびプレミアム材料へのミックスシフトを再確認せずに価格前提を繰り越すと、トン数が同程度であってもUSD数値が変動するという更新起因のギャップが生じる。2026年1月を最新のフレームワーク更新時点として、Mordor Intelligenceはコア数量モデルをエンドユース需要シグナルに紐付け、最近の貿易および生産者のコメンタリーを用いて示唆される価格をストレステストすることで、旧来の平均販売価格カーブからの乖離を抑制している。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャプ |
|---|---|---|
| Mordor Intelligence | 1,143万トン(2026年) | |
| グローバルコンサルタンシーA | 23.00 ビリオン 米ドル(2025年) | 売上高をUSDで報告しており、より広範なソフト磁性製品およびサービスを束ねている可能性があるため、原材料消費を超えた価値層が含まれる場合がある。また、この推計は材料グレード別の想定平均販売価格に敏感であり、プレミアムミックスが一律に適用された場合に合計値が膨らむ可能性がある。 |
| 業界出版社B | 19.02 ビリオン 米ドル(2024年) | 異なる基準年と長期の時間軸を持つ価値ベースのビューを使用しており、古い通貨タイミングおよび価格サイクルの前提が組み込まれている可能性がある。地域ミックスおよび合金サーチャージの転嫁が頻繁に更新されない場合、USDの市場規模が観測された出荷・設備能力シグナルから乖離する可能性がある。 |
各数値を比較すると、乖離の大部分は需要の方向性に関する見解の相違ではなく、単位の選択と換算方法の違いによって説明される。数量主導のモデルはデバイスおよびインフラ整備に対してトレーサブルであり続けるのに対し、価値主導の推計は格およびミックスの前提によってより大きく変動する可能性がある。これが、数値を比較する前に対象範囲、タイミング、および正確な測定単位を統一することが重要な理由である。
レポートで回答される主要な質問
ソフト磁性材料の現在の世界需要と2031年までの予想成長はどのくらいですか?
世界全体の消費量は2026年に1,143万トンであり、CAGR 6.92%を反映して2031年までに1,597万トンに達する見込みです。
電気自動車はソフト磁性材料の消費をどのように変えていますか?
各バッテリー電気自動車は磁気コアを使用しており、EVの生産増加が2026年から2031年にかけて段階的な需要を追加しています。
ソフト磁性材料の中で最も急速に拡大している材料セグメントはどれですか?
ソフト磁性複合材料および高度フェライトは2031年にかけてCAGR 7.34%で成長しており、従来の電磁鋼を上回っています。
なぜアジア太平洋がソフト磁性材料の主要生産拠点なのですか?
中国の統合された製鉄所、インドの変圧器整備拡大、およびASEANのコスト競争力のある工場が、この地域に世界ボリュームのほぼ半分をもたらしています。
原材料価格の変動はソフト磁性材料のサプライヤーにどのような影響を与えますか?
ニッケルおよびコバルト価格の変動性がパーマロイのマージンに影響を与え、一部のメーカーが生産能力を停止するか合金を再調合するよう促しています。