
ロジックIC(集積回路)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
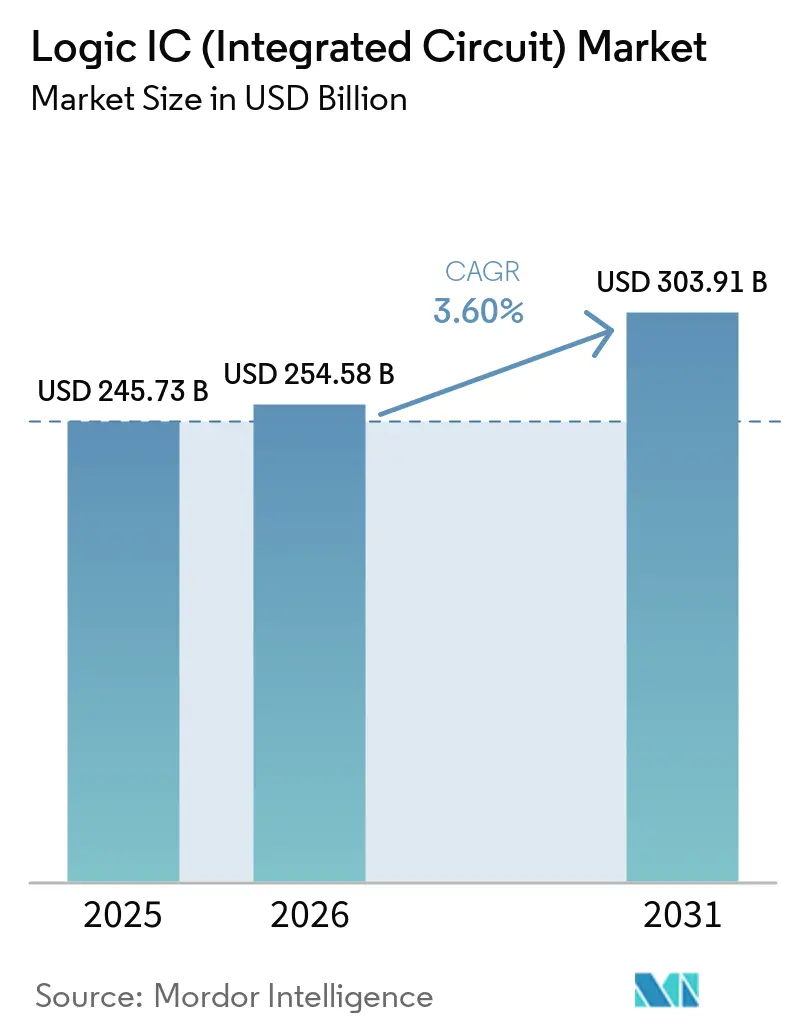
| 市場規模 (2026) | 254.58 十億米ドル |
| 市場規模 (2031) | 303.91 十億米ドル |
| Growth Rate (2026 - 2031) | 3.60 % |
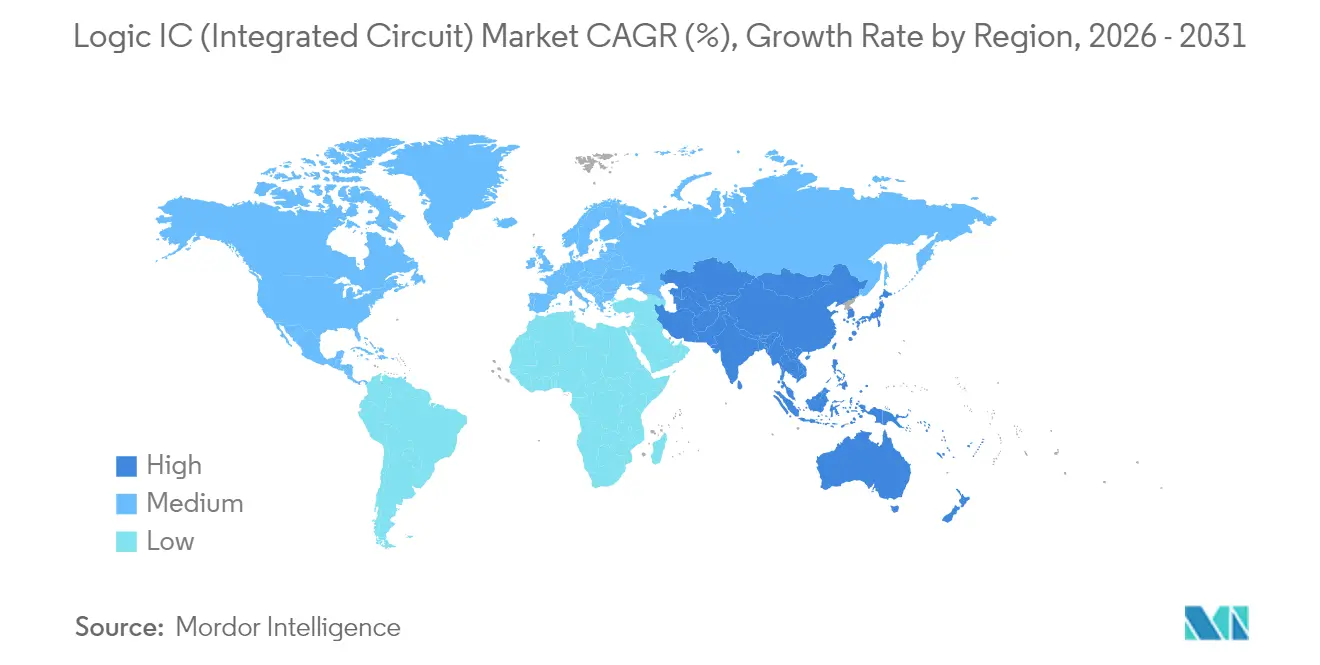
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるロジックIC(集積回路)市場分析
ロジックIC市場規模は2025年に2,457億3,000万米ドルと評価され、2026年の2,545億8,000万米ドルから2031年には3,039億1,000万米ドルに達すると推定されており、予測期間(2026〜2031年)中の年平均成長率(CAGR)は3.60%です。出荷量の成長が売上高を上回る推移は、成熟ノードにおけるデフレ傾向を示しており、5nm以下のウェハー価格は過去最高水準を超えました。エッジAI推論、自動車ドメインコントローラー、およびヘテロジニアスチップレットパッケージングが、超低レイテンシー設計、信頼性向上、および先進パッケージング能力への投資を方向転換させることで、ロジックIC市場を共同で再編しました。アジア太平洋地域への地理的集中は依然として両刃の剣であり、同地域は最低のダイコストを提供する一方、サプライチェーンを地政学的ショックにさらしています。競争ダイナミクスは寡占状態を維持しており、上位10社が2024年に売上高の67%を占めましたが、特化型AIアクセラレーター新興企業の台頭は、新規参入者にとっての技術主導の開口部を示しています。[1]半導体工業会、「グローバル半導体市場シェアおよび産業統計」、semiconductors.org
レポートの主要な調査結果
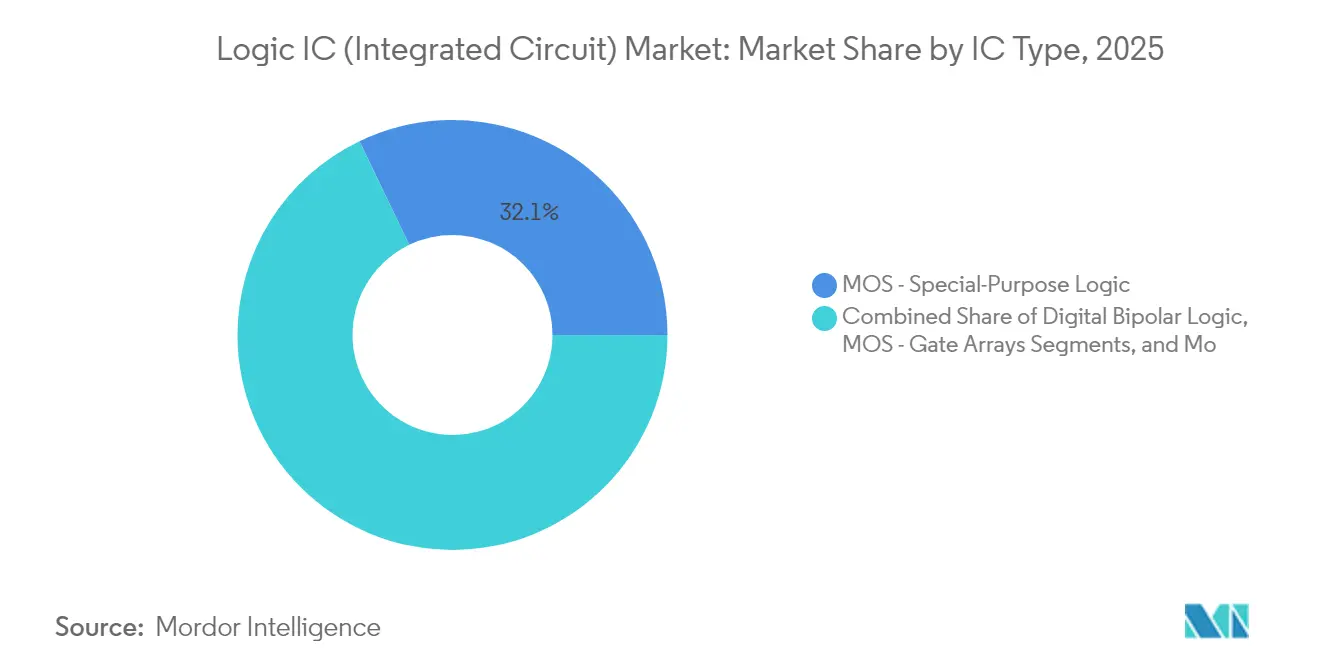
- ICタイプ別では、MOS特殊目的ロジックが2025年のロジックIC市場シェアで32.12%をリードし、当セグメントは2031年まで5.74%のCAGRで拡大する見込みです。
- テクノロジーノード別では、20〜44nmカテゴリーが2025年に売上高シェアの37.02%を占め、5nm以下ノードは2031年にかけて11.08%のCAGRで成長すると予測されています。
- ウェハーサイズ別では、300mmウェハーが2025年のロジックIC市場規模の67.74%を獲得し、2031年まで6.05%のCAGRで拡大する見込みです。
- アプリケーション別では、自動車向けロジックが8.02%のCAGR見通しを記録し、すべてのエンドユース用途の中で最速となりました。一方、ITおよび通信インフラは2025年に最大の34.62%シェアを維持しました。
- 地域別では、アジア太平洋が2025年売上高の33.05%を占め、北米は2031年まで最高の地域CAGRとなる4.41%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 超低レイテンシーロジックICに対するエッジAI主導の需要 | +1.2% | アジア太平洋および北米が主導するグローバル | 中期(2〜4年) |
| 高信頼性ロジックを必要とする自動車ADASおよびドメインコントローラー | +0.8% | 欧州および北米をコア市場とするグローバル | 長期(4年以上) |
| 政府支援による先進ノードファブへのインセンティブ | +0.6% | 北米、欧州、および一部のアジア太平洋地域 | 長期(4年以上) |
| パッケージあたりのロジックIC搭載量を加速させる3D/2.5Dヘテロジニアス統合 | +0.5% | 台湾および韓国を製造ハブとするグローバル | 中期(2〜4年) |
| サブµWロジックを必要とする電池駆動IoTノードの急速な普及 | +0.4% | アジア太平洋および北米での強い採用を伴うグローバル | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
超低レイテンシーロジックICに対するエッジAI主導の需要
エッジAIの展開により、推論ワークロードがクラウドデータセンターからサブミリ秒の反応時間を必要とするデバイス上プロセッサーへとシフトしました。2024年、BrainChipのAkida Picoは0.35 TOPS/Wを実現し、従来のDSPと比較して消費電力を90%削減しました。EdgeCortixは、自律ロボット、ドローン、およびウェアラブルが50〜100msのクラウドレイテンシーを許容できないため、こうしたエッジAIデバイスが2027年までにAI半導体売上高の40%を獲得できると予測しました。リアルタイム知覚システムが画像およびLiDARデータを10ms以内に処理する必要があることから、ロジックIC設計者はスパースニューラルネットワークアクセラレーターへとシフトしました。5Gエッジコンピューティングとの融合により、2028年までに特化型ロジックに対して150億米ドルの対応可能機会が生まれ、ロジックIC市場の成長軌道が強化されています。
自動車ADASおよびドメインコントローラーは高信頼性ロジックを必要とする。
ソフトウェア定義車両は複数のECUをISO 26262安全グレードの適用を受ける中央集中型ドメインコントローラーに統合しました。2024年、Renesas Electronics Corporationはリアルタイム制御、AI推論、およびサイバーセキュリティを28nmダイ上に融合したR-Car V4H SoCを発表しました。ContinentalのADCUファミリーはAEC-Q100グレード部品で171 TOPSを達成し、TeslaのHardware 4.0プラットフォームは1,000 TOPSを目標とし、4年間で10倍の飛躍を実証しました。自動車向けロジックICは、成熟ノードのデフレサイクルにおいてもマージンの回復力を維持しながら、コンシューマー向け同等品に対して3〜5倍の価格プレミアムを持ちました。信頼性要件が長期ライフサイクル供給契約を促進し、顧客ロックインを深め、ロジックIC市場全体の需要を下支えしました。
政府支援による先進ノードファブへのインセンティブ
2024年の米国CHIPSおよび科学法は520億米ドルを確保し、中国国家ICファンドは470億米ドルを追加して、ファブ経済をローカル化能力に有利な方向に傾けました。Intel CorporationのオハイオサイトへのCHIPSおよび科学法の200億米ドルは、2027年までに2nmロジックを目指しており、GlobalFoundriesは自動車および防衛顧客向けに14nm/22nmラインを拡張するために15億米ドルを確保しました。欧州の並行プログラムは、2030年までに同大陸の半導体生産シェアを倍増させるために430億ユーロ(505億6,000万米ドル)を割り当てました。補助金は極端紫外線ツールへの発注を促進し、ASMLは2025年に高開口数EUVユニットに対して18ヶ月のリードタイムを報告しました。インセンティブ主導の設備投資は供給を緩衝し、地理的多様性を広げることで、予測期間を通じてロジックIC市場の中一桁台の成長を支持しました。
パッケージあたりのロジックIC搭載量を加速させる3D/2.5Dヘテロジニアス統合
先進パッケージングにより、設計者はチップレットを垂直方向および横方向に相互接続することでダイサイズの限界を回避できるようになりました。2024年、Taiwan Semiconductor Manufacturing Company Limited (TSMC)のSoICプロセスは平面型と比較して10倍のトランジスター密度を実現し、AMDのMI300はCPU、GPU、およびHBMダイを2.5Dインターポーザー上に融合しました。Intel CorporationのPonte Vecchioは47個のチップレットを1つのパッケージに収め、ヘテロジニアス統合がモノリシックな歩留まりペナルティなしにシステムあたりのロジック価値を倍増させる方法を示しました。Marvell Technology, Inc.の3nm 1.6 Tbps PAM4プラットフォームは、2.5Dパッケージングによって実現された帯域幅向上をさらに強調しました。したがって、パッケージング革命は個々のダイ形状が縮小する中でも搭載量を拡大し、より広いロジックIC市場内での売上強度を高めました。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 極端紫外線リソグラフィー装置のボトルネック | -0.9% | 先進ノード生産全体に影響するグローバル | 短期(2年以下) |
| 5nm未満設計の非経常的研究開発費およびIP利用許諾コストの増大 | -0.7% | 最も小規模な設計会社に最強の影響を与えるグローバル | 中期(2〜4年) |
| EDAおよびプロセス装置に対する地政学的輸出規制 | -0.5% | 主に中国およびロシア、グローバルへの波及効果あり | 中期(2〜4年) |
| 先進ロジック設計および検証における世界的な人材不足 | -0.4% | 北米および欧州で深刻な不足があるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
極端紫外線リソグラフィー装置のボトルネック
ASMLは極端紫外線(EUV)ツールの唯一のサプライヤーであり続け、各高開口数機器のコストは3億5,000万米ドルで、納品に18ヶ月を要しました。スループットが限られているため、3nm未満の能力が制約されました。大手3社のファウンドリーは2030年までに200台以上のユニットを必要としていましたが、ASMLの年間生産量は約60システムで頭打ちになっていました。Intel Corporationの18Aロードマップは高開口数EUVの可用性にかかっており、リスク生産を2027年に向けてプッシュしました。サブナノメートルのオーバーレイエラーによる歩留まり損失が能力制約を悪化させ、新しいツール世代が成熟するまでロジックIC市場の供給側を制限しました。
5nm未満設計の非経常的研究開発費およびIP利用許諾コストの増大
5nm未満のテープアウトには5億〜15億米ドルが必要であり、最も深いポケットを持つ企業以外すべてを締め出しました。Taiwan Semiconductor Manufacturing Company Limited (TSMC)は3nmで1枚あたり18,000米ドルを請求し、5nmより50%高くなっていました。ARM Cortex-X925などのIPブロックは以前のコアに比べて40%高いロイヤルティを請求し、検証サイクルは24〜36ヶ月に延びました。[2]Arm Ltd.、「Cortex-X925 CPUコア利用許諾」、arm.com このコストバリアにより、世界で適格な設計会社のプールが50社未満に縮小し、先進エッジでのイノベーションが鈍化し、ロジックIC市場のその部分での成長が抑制されました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ICタイプ別:
AI ASICがMOSロジック変革を牽引MOSの特殊用途ロジックは、2025年のロジックIC市場において32.12%のシェアを獲得しており、2031まで5.74%のCAGRで成長する軌道にある。この分野は、汎用プロセッサの非効率性を補うAIアクセラレータが牽引している。Metaが2024年に公開した積和演算アレイは、従来のスカラーコアと比較して10倍のアプリケーション固有スループット向上を示した。AIに特化したMOSデバイスのロジックIC市場規模は、ハイパースケーラーがカスタムシリコンのロードマップを内製化するにつれ、市場全体を上回るペースで拡大すると予測されている。
MOS汎用ロジック、ゲートアレイ、通信特殊用途ロジックIC、およびドライバ/コントローラへの需要は、民生電子機器およびパワートレインモジュールにおいて着実に拡大した。自動車の電動化により、バッテリーシステムを管理するMOSドライバICの需要量が増加した。一方、デジタルバイポーラロジックは、耐放射線性の航空宇宙回路においてニッチな価値を維持している。Samsungが2024年に展開した非バイナリAIチップは、専用ロジックへの潮流を強化し、サプライヤーの構図がますます細分化されていることを示している。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


テクノロジーノード別:
先進ノードはコストバリアにもかかわらず加速5nm以下のコホートは、高いウェハーコストを吸収できるAI、高性能コンピューティング(HPC)、プレミアムモバイルアプリケーションに後押しされ、2031年にかけて11.08%のCAGRで拡大しました。5nm以下ノードに関連するロジックIC市場規模は、先進パッケージング採用と連動して跳ね上がる見込みです。同時に、20〜44nmクラスは2025年に37.02%のシェアを維持し、インフォテインメント、産業用制御、およびコスト感応型IoTを支えています。Taiwan Semiconductor Manufacturing Company Limited (TSMC)の2024年における3nmの量産立ち上げは5nmに比べて60%高い密度を実現しましたが、プレミアムにより用途はフラッグシップ製品に限定されました。
10〜19nmノードはコストとパフォーマンスのギャップを埋め、ミドルレンジスマートフォンおよびエッジゲートウェイにサービスを提供しました。45nm以上のブラケットは、モータードライブおよびセンサーのアナログ集約型システム向けに大量生産オプションとして存続しました。中国の産業政策は自立に向けた14nmおよび28nmに数十億ドルを投じ、グローバルな注目が2〜3nmに向かう中でも中間ノードの能力を強化しました。その結果、ロジックIC市場は二極化したプロファイルを示しました。出荷量は成熟ノードに集中していましたが、利益プールは最先端に凝集しました。
ウェハーサイズ別:
300mm優位がスケールメリットを牽引300mmフォーマットは2025年のロジックIC市場シェアの67.74%を占め、ウェハーあたりの優れたダイ数を理由に2031年まで6.05%のCAGRを記録しました。200mmから300mmへの移行により単位コストが最大40%削減され、台湾、韓国、および米国での継続的なブラウンフィールド拡張を促進しました。それでもInfineon Technologies AGは自動車向け200mm能力を拡充し、自動車メーカーの間での実績あるファブへの非定型的な選好を反映して供給の回復力を確保しました。
150mm以下のラインは、小ロットの特殊プロセスが主流の化合物半導体およびMEMSデバイスに供給しました。GlobalFoundriesは200mmの既存フットプリントと新しい300mmラインのバランスをとることを選択し、周期性に対するヘッジと工具利用の最大化を図る戦略をとりました。450mmの評価が定期的に再浮上しましたが、150mm²以下のロジックICダイサイズでは転換コストが節約を上回るとのコンセンサスが維持され、300mmが主流のロジックIC市場製造における最適な選択であり続けました。
アプリケーション別:
自動車の成長が伝統的セグメントを凌駕自動車エレクトロニクスは2031年まで8.02%のCAGRを記録し、電動・自律走行車が1台あたり2,000〜3,000個のロジックデバイスを搭載することから、ロジックIC市場内で最速となりました。ドメインコントローラーだけでロジックコンテンツに200〜500米ドルを持ち、従来レベルを大幅に上回りました。ITおよび通信インフラは2025年に34.62%のシェアを維持しましたが、利用率の改善によりサーバーあたりのシリコン需要が抑制されました。AMDのEPYC CPUが4ソケットワークロードを1つに統合したことで、データセンターにおける効率化の逆風が浮き彫りになりました。
コンシューマーエレクトロニクスはスマートフォンの飽和により成長が鈍化しましたが、拡張現実(AR)/仮想現実(VR)やウェアラブルが特殊ロジックの新たなベクターをもたらしました。産業自動化およびインダストリー4.0イニシアティブは、工場がセンシングおよび制御レイヤーをデジタル化するにつれて中一桁台の拡大を維持しました。医療機器は、長期にわたる検証サイクルを必要とする埋め込み型ロジックによって価値連鎖を上昇させ、低い出荷量にもかかわらず耐久性のあるマージンを生み出しました。自動車の信頼性とコンシューマーイノベーションの相互作用が、ロジックIC市場を支えるアプリケーションの多様性を広げました。
地域分析
アジア太平洋地域ロジックIC(集積回路)市場
アジア太平洋地域は2025年の収益の33.05%を占め、4.12%のCAGRで成長した。台湾の64.9%のファウンドリシェアと中国による国内ファブの急速な拡充がその基盤となっている。政治的摩擦により、多国籍企業の顧客は台湾海峡以外からのデュアルソーシングを進めたが、TSMCは3nmおよび初期2nmテープアウトにおける技術的リーダーシップを維持した。中国は2030年までに1,430億米ドルを投資し、ファウンドリ能力を7nm向けて引き上げることを目指しており、最先端の競合他社との差は徐々に縮まっているものの、完全には解消されていない。
北米ロジックIC(集積回路)市場
北米はCHIPS法を活用し、生産シェアを2025年の10%から2031年までに22%へと引き上げることを目指した。インテルのオハイオ州複合施設は同地域最大のグリーンフィールド型ロジック施設であり、2027年までに2nmのリスク生産を目標としている。米国はAIアクセラレーター、航空宇宙・防衛向けマイクロエレクトロニクス、および自動車用ドメインコントローラーの需要から恩恵を受けたが、2030年までに67,000人の熟練労働者が不足すると予測されており、生産立ち上げの妨げとなるリスクがあった。
欧州・アジア太平洋・中東ロジックIC(集積回路)市場
欧州は自動車および産業分野における強みを軸に位置づけを確立した。430億ユーロ(505.6億米ドル)の欧州半導体法は2030年までに世界生産の20%を目標として設定し、ドイツおよびフランスのクラスターを活用した。InfineonおよびSTMicroelectronicsは、電動輸送およびスマートファクトリー向に特化した電力・安全性重視のロジックプラットフォームへと軸足を移した。日本、イスラエル、湾岸諸国における並行投資は足がかりを得ることを目指したが、東アジア・北米・西欧の三極コアと比較すると規模は依然として小さく、ロジックIC市場における生産の中心地というよりも急成長する需要地域としての役割を維持した。

規制環境
ロジックICに影響を及ぼす規制は、先進コンピューティングに対する国家安全保障上の輸出管理と、能力拡張を公的インセンティブに結びつける産業政策によって、その形が定まりつつある。米国では、商務省が産業安全保障局(BIS)を通じて、先進コンピューティング用集積回路に関する輸出管理規則(EAR)の改定を続けており、2025年1月には、更新された規制やエンドユース審査への準拠に関するデューデリジェンス要件を明確化する暫定最終規則が発表された。
欧州では、欧州委員会が欧州半導体法(European Chips Act)の枠組み(規則(EU)2023/1781、2023年9月施行)のもとで主権重視の政策を推進し、2026年6月には、サプライチェーンの脆弱性と依存関係の把握を重視するChips Act 2.0案を採択した。2026年の政策議論では、米国がAIチップ輸出に関する新たな枠組みを検討していることも取り上げられ、これは米国内のAIデータセンターへの投資コミットメントを条件にアクセスを認めるもので、国境を越えたAIおよびHPC需要に対応する設計企業、ファウンドリ、販売業者にとってコンプライアンスの複雑性を増すことになる。
バリューチェーン分析
ロジックICのバリューチェーンは、アーキテクチャおよびIP(CPU/GPU/アクセラレータコアおよびインターフェースIP)、EDAおよび検証フロー、ウェーハ製造(IDMおよびファウンドリ)、先進パッケージングおよびテスト、そしてOEMおよびハイパースケーラーによるモジュールおよびシステム統合にまで及ぶ。最先端の生産は依然として高度に集中しており、7nm以下のロジックは少数のファウンドリに大きく依存している。一方、装置チェーンには単一または限定されたソースへの依存が含まれ、EUVリソグラフィにおけるASML、さらに上流の供給業者としてCarl Zeiss SMT(光学系)やTRUMPF(EUV駆動レーザー)が挙げられ、EUV用フォトレジストの大部分は日本の供給業者が担っている。
AI関連比率の高いロジックにおいては、バックエンドの制約がフロントエンドに近づいており、先進パッケージング能力(CoWoSクラスの提供を含む)およびHBMの供給がEUV装置の入手可能性と並んでスループットの制約要因となっている。サプライチェーンリスクの低減策としては、地理的な多様化と複数年にわたる投資プログラムも見られ、米国内での製造拡張やエコシステム構築を含め、キャンパス規模の建設がウェーハ能力、パッケージング、重要材料の調達をより地域に根ざした運用モデルへと結びつけている。
競合状況
ロジックIC市場は寡占状態を維持しており、上位10社が2024年売上高の大部分を占めていました。Taiwan Semiconductor Manufacturing Company Limited (TSMC)はプロセスリーダーシップを通じてサードパーティファウンドリー売上の64.9%を支配し、Samsung Electronics Co., Ltd.はゲート全包囲型構造を早期顧客試験に投入することで9.3%を獲得しました。Intel Corporationの再活性化したファウンドリー戦略はCHIPSおよび科学法の支援を獲得しましたが、依然として広範な顧客採用を求めており、装置設備投資が必要ではあっても十分な差別化要因ではないことを強調しています。
戦略は水平的スケーリングから垂直的特化へとシフトしました。NVIDIAはソフトウェアロックインを通じてAIアクセラレーターを支配し、AMDのMI300はCPU、GPU、およびHBMダイを組み合わせてヘテロジニアスワークロードを追求しました。Metaの社内シリコンプログラムは、ハイパースケーラーが運用費用を削減しパフォーマンスを最適化するためにコア推論エンジンを自社供給するトレンドを浮き彫りにしました。[4]Meta Platforms、「機械学習ハードウェアアーキテクチャ特許」、patent.nweon.com EdgeCortixおよびBrainChipはエッジ展開に特化したニューロモーフィックおよび再構成可能データフローアーキテクチャで参入し、ニッチなイノベーションがx86もArmも最適化しないソケットを確保できることを実証しました。
パッケージング技術が新たな競争の舞台として浮上しました。Taiwan Semiconductor Manufacturing Company Limited (TSMC)のSoICプラットフォームおよびSamsung Electronics Co., Ltd.のX-Cubeは、10µm未満のマイクロバンプピッチでウェハー間積層を提供し、Intel Corporationはガラスコアサブストレートによってレチクル制限されたダイ面積の拡張を追求しました。先進パッケージングが熱密度とインターポーザー帯域幅を決定するため、このレイヤーでのリーダーシップはファウンドリーの価格交渉力を強化しました。その結果、フロントエンドノードを独自パッケージングエコシステムと統合したサプライヤーは、ロジックIC市場全体での地位を強化しました。
ロジックIC(集積回路)産業リーダー
Taiwan Semiconductor Manufacturing Company Limited (TSMC)
STMicroelectronics N.V.
Renesas Electronics Corporation
Analog Devices, Inc.
Broadcom Inc.
- *免責事項:主要選手の並び順不同
ロジックIC(集積回路)市場
- Intel Corporation
- Taiwan Semiconductor Manufacturing Company Limited (TSMC)
- Samsung Electronics Co., Ltd.
- Texas Instruments Incorporated
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- onsemi (ON Semiconductor Corp.)
- Renesas Electronics Corporation
- Analog Devices, Inc.
- Broadcom Inc.
- Infineon Technologies AG
- Microchip Technology Incorporated
- Toshiba Electronic Devices & Storage Corp.
- Skyworks Solutions, Inc.
- ROHM Co., Ltd.
- Marvell Technology, Inc.
- MediaTek Inc.
- Silicon Laboratories Inc.
- Lattice Semiconductor Corporation
- Dialog Semiconductor Plc (Renesas)

市場機会と将来展望
機会は、能力上のボトルネックが急速に高まるAIおよび電動化ワークロードと交差する分野に集中しており、特に先進パッケージング、電力供給、安全性が重視されるコンピューティング領域で顕著である。パッケージングが中核的な差別化要因になりつつある証拠として、TSMCは2026年に5.5レティクルサイズのCoWoSを歩留まり98%超で量産適用していると報告しており、これはロジックICベンダーが、ノード縮小のみに依存せず、チップレットや高帯域幅インターコネクトを通じてパッケージ当たりのコンテンツをより多く獲得できる道筋を示している。
ローカライゼーションプログラムや大規模な資本コミットメントもまた、国内調達および保証要件を満たしながら最先端の性能を維持できる適格な供給業者にとっての余地を広げている。2026年、TSMCはアリゾナ州における投資計画の規模を拡大し(2nmおよびそれ以降を目標とする追加ファブを含む)、Intelはアイルランドのレイクスリップにおける製造能力拡張のために50億ユーロの投資を発表し、Intel 3ノードの生産に充てるとした。これらの動きは、データセンターインフラや自動車向けコンピューティングといった規制対象の最終市場や先進ロジックのロードマップに対応する装置、材料、パッケージングおよびテスト、設計サービスの対象となるエコシステムを広げるものである。
Recent Industry Developments in ロジックIC(集積回路)市場
- 2026年7月:TSMCはアリゾナ州の拠点に対し、さらに1,000億米ドルの追加投資を確約し、同州における投資計画総額を2,650億米ドルに引き上げ、2nmおよびそれ以降の技術を目指すファブを4棟追加した。この投資は北米における先進ロジックの生産能力を拡大し、地理的に強靭な調達を求める顧客に向けたサプライチェーンの多様化を強化する。
- 2026年5月:Analog Devicesは、Empower Semiconductorを15億米ドルの全額現金取引で買収する最終契約を発表した。この取引により、ADIは、AIインフラ設計を含む先進ロジックコンピューティングを取り巻く電力供給要件を支える高密度電力ポートフォリオを拡充する。
- 2024年12月:Intelは、オハイオ州およびアリゾナ州の拠点における製造拡張と工程進化を支援するため、CHIPS法による78.6億米ドルの助成金を確保した。この助成は、国内における先進製造能力の加速および関連するサプライヤーエコシステムの構築において、公的インセンティブが果たす役割を裏付けるものとなった。


ロジックIC(集積回路)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、市場は世界の主要な最終用途機器およびシステム全体においてデジタルロジック機能を実行するロジック集積回路の販売から得られる収益として定義される。
対象除外範囲:メモリIC、アナログIC、ディスクリート部品、およびパワーマネジメントICは、ロジックIC品ラインの一部として販売される場合を除き、対象外とする。
セグメンテーション概要
- ICタイプ別
- デジタルバイポーラロジック
- MOSロジック
- 汎用
- ゲートアレイ
- ドライバー/コントローラー
- 標準セル
- 特殊目的
- テクノロジーノード別
- 45nm以上
- 20〜44nm
- 10〜19nm
- 7〜9nm
- 5nm以下
- ウェハーサイズ別
- 150mm以下
- 200mm
- 300mm
- アプリケーション別
- コンシューマーエレクトロニクス
- 自動車
- ITおよび通信インフラ
- コンピューター/データセンター
- 産業および自動化
- 医療・ヘルスケア機器
- その他アプリケーション
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- 北欧諸国
- その他の欧州
- アジア太平洋
- 中国
- 台湾
- 韓国
- 日本
- インド
- その他のアジア太平洋
- 南米
- ブラジル
- メキシコ
- アルゼンチン
- その他の南米
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ロジックIC収益として計上される範囲と、最終市場別の需要プールの動向を把握するための基準を設定する。世界半導体市場統計(WSTS)のリリース、半導体工業会(SIA)の最新情報、OECDの貿易・産業指標、世界銀行のマクロ経済シリーズ、および電子機器フローとサイクルタイミングの説明に有用な米国国際貿易委員会(USITC)の貿易統計など、公開されている無料の参考資料を活用した。
これらに加え、上場半導体企業の年次報告書、投資家向けプレゼンテーション、および決算説明会のコメントを精査し、製品ミックスの変化やロジック重視のポートフォリオにおける典型的な価格動向を把握した。特許および技術論文を精査し、後に平均販売価格や出力ミックスに影響を与える技術ノードの移行を特定した。企業財務情報の有料サブスクリプションおよび別途の特許データベースを選択的に活用し、収益の分類を相互確認するとともに、隣接するICカテゴリ間での二重計上を回避した。ここに記載したソースは例示であり、データ収集、検証、および明確化の過程で追加の参考資料も使用した。
一次インタビューおよびサーベイ
一次調査は、ロジックIC収益が実務においてどのように分類されているかを検証し、価格設定、ノードミックス、および最終用途需要の前提を精査するために活用した。モデルが購買行動および現在のサイクル状況を反映するよう、南北アメリカ、EMEA、およびAPACにわたるデバイスサプライヤー、流通参加者、ならびに下流のOEMまたはEMSステークホルダーと幅広く対話した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:12% | APAC:44% |
| 中位層:48% | 部門・ユニットリーダー:38% | EMEA:34% |
| 中小規模プレイヤー:18% | マネージャー:50% | 南北アメリカ:22% |
市場規模算定と予測
市場規模算定は、グローバル半導体収益シグナルをカテゴリシェアおよびインタビューで検証した最終市場エクスポージャーパターンを適用してロジックIC需要プールに再構築するトップダウンアプローチから始まる。その後、サンプリングされたサプライヤー収益の積み上げ、チャネルチェック、および代表的なデバイスファミリーに対する平均販売価格×数量の妥当性確認など、選択的なボトムアップ推計によって合計値を裏付け、最終数値を確定する。
ロジックIC市場を明確に動かすいくつかの市場特性が、コア入力値として扱われた。これには、技術ノードミックス(例えば、20〜44ナノメートルと先端ノード間のシフト)、ウェハサイズミックス(200ミリメートルと300ミリメートルのエクスポージャー)、民生電子機器・自動車・ITおよび通信インフラ・コンピュータまたはデータセンターからの最終用途需要、ならびにユニット需要に影響を与える製品更新サイクルのペースが含まれる。直接的な収益分類が観察できない場合、最も近い報告済み製品ファミリーに紐付けた保守的な配分ルールを用いてギャップを処理し、その後インタビュー入力値とともにレビューを行った。
予測においては、半導体サイクルを巡るシナリオ分析を行い、次いで軽量な多変量回を適用して、電子機器生産の勢い、インフラ設備投資の方向性、および予想されるノード移行タイミングなどの主要ドライバとロジックIC成長を結び付ける。価格正常化とミックス変化に関する専門家の見通しと予測パスが一致し、フィールドで観察された需要シグナルと整合した成長が示されるまで、前提を繰り返し修正する。
データ検証と更新サイクル
検証は、モデル出力、独立した市場シグナル、および回答者が説明する現在の購買・在庫状況の三角測量によって行われる。大きな乖離が生じた場合は、対象範囲の整合性、通貨換算のタイミング、および最終市場の前提が短期サイクルの変動を過大または過小評価していないかについて、より詳細な確認を行う。
承認前に、アウトプットは複数の内部レビューステップを経て、異常値が検証され、主要な前提が入手可能な最新の公開情報と照合される。レポートは年次で更新され、急激なサイクル転換、大規模な生産能力の変化、または電子機器の貿易フローを変える政策転換など、重要なイベントが発生した場合には中間更新が行われる。納品直前に最終確認を行い、クライアントが最新の更新された見解を受け取れるようにする。
Mordor Intelligenceのロジック IC市場規模算定と他の公表推計との比較
ロジックICの公表市場規模は、トピック名が類似していても、数値の背後にある計上ルールが同一でないため、かなり異なる場合がある。差異は通常、ロジックデバイスと広義のロジックチップのどちらとして扱われるか、基準年の選択、および価格とノードミックスがサイクルを通じてどのように推移すると仮定されるかに起因する。
主なギャップは、CPU、GPU、およびその他のコンピュートチップとの対象範囲の重複から生じる。Mordor Intelligenceは、一部のソースが一括して計上するロジックチップ全体を計上するのではなく、定義されたICタイプファミリーおよび最終用途アプリケーションにわたるロジック集積回路からの収益として市場を定義している。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 254.58 ビリオン 米ドル(2026年) | |
| トレード出版社A | 189.40 ビリオン 米ドル(2024年) | CPUおよびGPUイプのデバイスを含む可能性のある広義のロジックチップの枠組みを使用しており、異なる基準年と予測期間に基づいて成長を算定しているため、サイクルポイントと想定される価格パスが変化する。 |
| 地域コンサルタントB | 186.09 ビリオン 米ドル(2024年) | ノードミックスと最終用途ウェイティングに対する可視的なコントロールが限定的なまま、より速い成長軌道を提示しており、対象範囲の説明は標準ロジックとアプリケーション固有カテゴリのより広い包含を示唆しており、隣接するIC収益を取り込んでいる可能性がある。 |
対象範囲を慎重にマッピングし、年次タイミングを半導体サイクルに合わせることで、推計の乖離はより説明しやすくなる。計上対象を明確に定義されたロジックICファミリーに限定し、実際の収益とミックスの妥当性確認によって結果を検証することで、最終数値は広義のカテゴリ束ではなく、再現可能なインプットに追跡可能な状態を維持する。


レポートで回答される主な質問
ロジックIC市場の現在の価値と成長見通しはどのくらいですか?
市場は2026年に2,545億8,000万米ドルに達し、2031年までに3,039億1,000万米ドルに達する見込みで、年平均成長率(CAGR)は3.60%です。
ロジックIC市場に最も大きなシェアを貢献するICタイプはどれですか?
MOS特殊目的ロジック、主にAIアクセラレーターが、2025年売上高の32.12%を占め、5.74%のCAGRで拡大しています。
5nm以下のテクノロジーノードは他のノードと比較してどの程度速く成長していますか?
5nm以下セグメントは11.08%のCAGRで前進しており、すべてのプロセスカテゴリーの中で最も速いです。
なぜ自動車が最も成長の速いアプリケーションセグメントなのですか?
ソフトウェア定義車両は現在最大3,000個のロジックデバイスを搭載しており、2031年まで8.02%のCAGRで自動車ロジック需要を押し上げています。
どの地域が最も多くの新しいロジックIC能力を追加すると予想されますか?
北米はCHIPSおよび科学法に支援されたファブプロジェクトにより、2031年までに生産シェアを10%から22%に倍増させる見込みです。
先進ロジックIC生産が直面する主な供給制約は何ですか?
単一サプライヤーからの高開口数EUVリソグラフィーツールの可用性が、近期における3nm未満の能力拡大を制限しています。
最終更新日:



