
バイオロジクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 455.23 十億米ドル |
| 市場規模 (2031) | 743.79 十億米ドル |
| 成長率 (2026 - 2031) | 10.31 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオロジクス市場分析
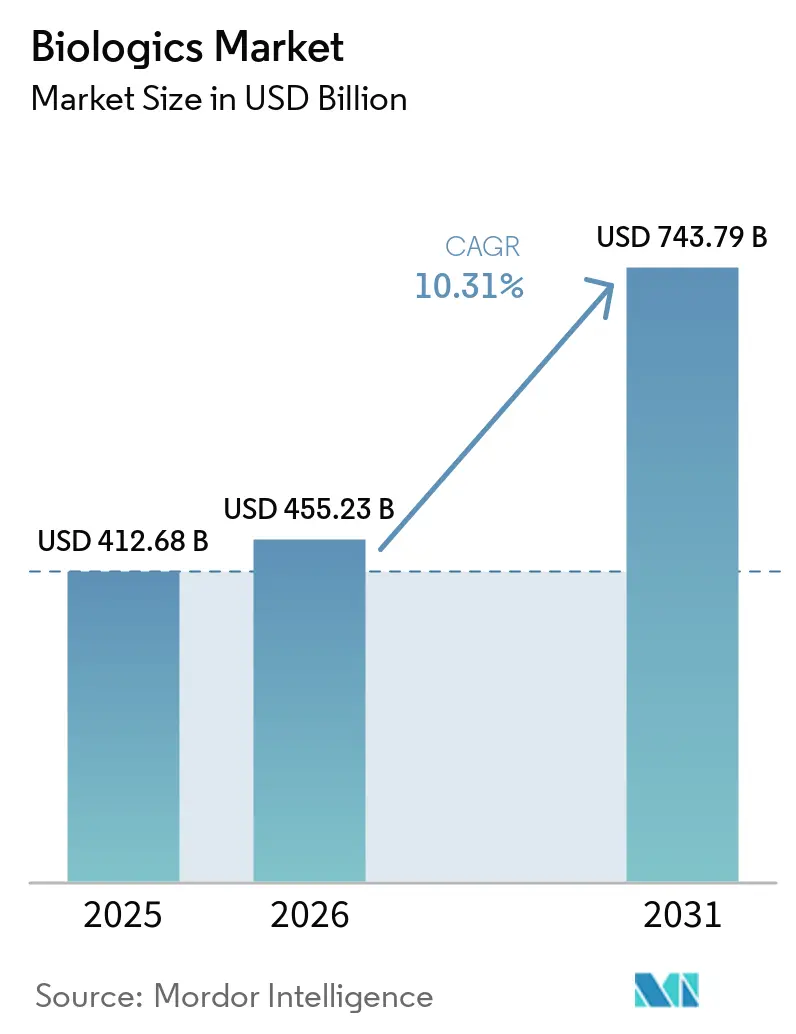
バイオロジクス市場規模は2025年に4,126億8,000万米ドルと評価され、2026年の4,552億3,000万米ドルから2031年には7,437億9,000万米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは10.31%である。
精密腫瘍学薬剤、次世代モノクローナル抗体、遺伝子ベース治療薬への強い需要がこの拡大を牽引している。慢性疾患有病率の上昇、規制上の優先審査指定の加速、持続的なベンチャー資金調達が、これらの複雑な治療薬を研究パイプラインから日常的な医療へと移行させ続けている。2024年以降150億米ドルを超える製造投資がノースカロライナ州、デンマーク、ドイツに新たな生産能力を構築し、生産者が最近の供給ボトルネックを解消できる体制を整えている。同時に、革新者たちは連続灌流とシングルユース・バイオリアクターを採用してスピードと低い初期コストを両立させており、支払者はバイオシミラーを積極的に受け入れて支出を抑制している。
主要レポートのポイント
- 製品タイプ別では、モノクローナル抗体が2025年のバイオロジクス市場シェアの69.46%を占めてトップとなり、遺伝子ベースのバイオロジクスは2031年にかけて12.11%のCAGRで成長する見込みです。
- 適応症別では、腫瘍学が2025年のバイオロジクス市場規模の36.12%のシェアを獲得し、2031年にかけて13.45%のCAGRで拡大しています。
- 製造技術別では、シングルユース・バイオリアクターが2025年のバイオロジクス市場規模の61.88%を占め、連続灌流プラットフォームが最速の12.38%のCAGRを記録しています。
- 供給源別では、哺乳類発現システムが2025年のバイオロジクス市場シェアの70.76%を占めています。ただし、植物ベースおよび昆虫細胞システムは12.55%のCAGRで拡大しています。
- エンドユーザー別では、製薬・バイオテクノロジー企業が2025年のバイオロジクス市場シェアの55.21%を獲得しています。学術機関は予測期間中に13.1%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年のバイオロジクス市場規模の39.98%のシェアを占め、アジア太平洋地域が2031年にかけて最も高い11.32%のCAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 世界的な慢性疾患負担の増大 | +2.8% | 北米・欧州;グローバル | 長期(4年以上) |
| 規制承認・指定の加速 | +2.1% | 米国、欧州連合;グローバル | 中期(2~4年) |
| バイオシミラー採用のグローバルな拡大 | +1.9% | 欧州が先行;アジア太平洋地域と北米が拡大中 | 中期(2~4年) |
| バイオロジクスモダリティにおける継続的なイノベーション | +2.4% | 北米・欧州;アジア太平洋地域への波及 | 長期(4年以上) |
| 委託バイオロジクス製造能力の成長 | +1.7% | ノースカロライナ州、アイルランド、シンガポールのハブ;グローバル | 短期(2年以内) |
| 新興市場における医療費支出の増加 | +1.3% | アジア太平洋地域が中核;ラテンアメリカおよび中東・アフリカが加速 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な慢性疾患負担の増大
がん、自己免疫疾患、代謝性疾患は、低分子薬がもはや十分に対処できない複雑な病態を呈している。バイオロジクスの腫瘍学用途は36.54%のシェアを占め、免疫療法がより早期の治療ラインに移行するにつれてCAGR 13.78%を記録している。新規B細胞枯渇抗体で治療された関節リウマチ患者は87%の再燃減少を報告しており、優れた臨床的コントロールを示している。糖尿病および肥満向けのGLP-1アゴニストは供給を上回る需要が生じており、Novo Nordiskは新たな充填・仕上げスペースに41億米ドルを投じることを約束した。希少疾患治療薬はオーファン・インセンティブによりプレミアム価格設定が可能となり、バイオロジクス市場内に多くの小規模ながら収益性の高いニッチを生み出している。
規制承認・指定の加速
FDAの合理化された互換性ガイダンスにより、バイオシミラー開発者は分析的同一性が証明された場合に切り替え試験を省略できる。RMATおよびブレークスルー指定は、2024年に承認された7つの細胞・遺伝子治療薬(黒色腫向けリフィルユーセルおよびB型血友病向けフィダナコジェン・エラパルボベクを含む)のタイムラインを短縮した[1]。欧州医薬品庁の米国政策との整合により、大西洋両岸での同時発売が実現し、重複コストが削減されている。中国の国家薬品監督管理局はプロセスを刷新し、Akesoがグローバル基準を上回るデータでイボネシマブを前進させ、バイオロジクス市場における競争力を強化することを可能にした。
バイオシミラー採用のグローバルな拡大
アダリムマブのバイオシミラーはすでに23%の普及率を達成し、2023年だけで医療システムに124億米ドルの節約をもたらした。3つのウステキヌマブのコピーが2025年に米国市場に参入し、患者の自己負担を最低0米ドルとするプログラムでステラーラの104億米ドルの売上を狙っている。欧州は成熟した償還インセンティブでペースを設定し、アジア太平洋地域のテンダーは規定1日用量あたりの最低コストに報酬を与えている。FDAの信頼は明らかで、13件の互換性承認のうち9件は追加臨床試験を必要としなかった。
バイオロジクスモダリティにおける継続的なイノベーション
遺伝子ベース製品はAAVとmRNAがワクチンから慢性疾患治療へと移行するにつれてCAGR 12.32%を記録している。二重特異性および多重特異性抗体は、毒性を高めることなく効力を増幅させる二重標的エンゲージメントをもたらす。自動化プラットフォームが製造時間を短縮するにつれてCAR-T療法のコストが低下し、外来投与が可能になっている。ADCは標的デリバリーと強力なペイロードを統合して全身曝露を最小化し、半減期エンジニアリングは投与間隔を延長してアドヒアランスを改善し、バイオロジクス市場の技術的フロンティアを拡大している。
抑制要因影響分析*
| 抑制要因影響分析 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い製造・開発コスト | -1.8% | 北米・欧州;グローバル | 長期(4年以上) |
| 複雑な規制・品質コンプライアンス要件 | -1.2% | グローバル;地域的枠組みにより異なる | 中期(2~4年) |
| 重要原材料のサプライチェーン制約 | -1.0% | グローバル;北米・欧州で顕著 | 短期(2年以内) |
| 環境持続可能性への精査の強化 | -0.9% | 欧州が先行;北米およびグローバルで採用拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い製造・開発コスト
単一のバイオロジクス工場はNovo Nordiskのクレイトン拡張やEli Lillyの30億米ドルのウィスコンシン施設に示されるように、10億米ドルを超える資本を必要とする。シングルユースシステムが建設時間を短縮したものの、頻繁なバッグ交換と特殊培地が運営費を押し上げている。エンドツーエンドのプログラムは10〜15年に及び、試験だけで3億米ドルのコストがかかる可能性があり、小規模バイオテク企業の参加を制限している。CHO培地、樹脂、無菌シリンジの供給ボトルネックがコストを押し上げ、スケジュールを脅かしている。スケールアップ中のいかなる逸脱も製品の完全性を危険にさらすため、厳格なプロセスバリデーションが不可欠であり、費用もかかる。
複雑な規制・品質コンプライアンス要件
高度な分析、わずかなプロセス調整後でも必要な比較可能性試験、ロットリリース試験は、低分子薬には存在しない層を追加する[2]。バイオシミラーのスポンサーは参照製品のすべてのグリカン変異体をマッピングしなければならず、これはリソース集約的な作業である。承認後、企業は定期的な安全性更新とグローバルな有害事象報告を含む強固なファーマコビジランスを維持しなければならない。地域ごとに異なる規制は並行した文書化を強制し、ウイルス安全性、抽出物、溶出物に関する進化するガイドラインは継続的なシステムアップグレードを要求する。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
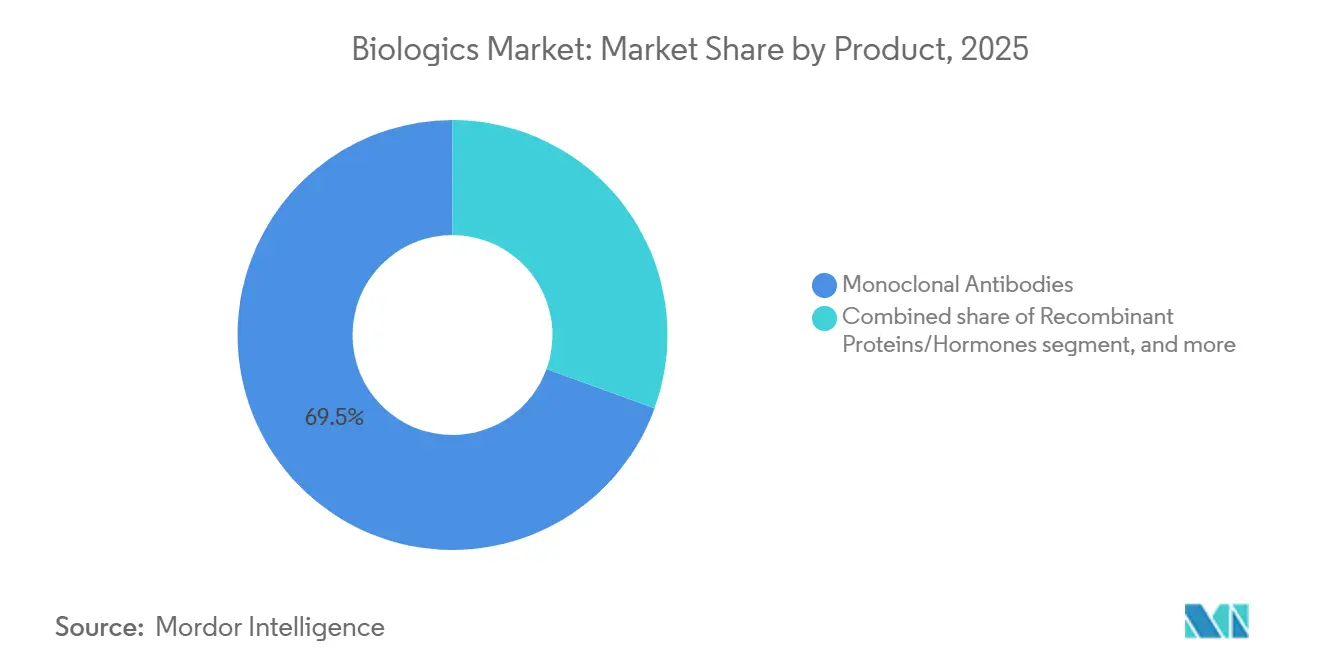
遺伝子治療薬が次世代成長を牽引モノクローナル抗体は2025年のバイオロジクス市場規模の69.46%に相当する2,865億 ミリオン ドルを占め、数十年にわたる製造技術の洗練から恩恵を受けています。このクラスは腫瘍学、自己免疫、炎症性疾患の用途にまたがり、その予測可能な薬理学的特性が幅広い支払者の受け入れを支えています。一方、遺伝子ベースのバイオロジクスは血友病および遺伝性網膜疾患に対するファースト・イン・クラスの承認に後押しされ、2031年にかけて12.11%のCAGRを記録しています。ワクチンは各国政府がパンデミック対応に資金を投じる中で安定した柱であり続けており、組換えタンパク質は成熟したバイオシミラーからの価格下落圧力に直面しています。
パイプライン投資は細胞ベースのモダリティに傾いており、2024年に同種CAR-TおよびStem Cell製品を承認した7件の新たなFDA承認がその証左となっています。ADCおよび多重特異性抗体は、細胞傷害性または免疫調節ペイロードと標的化ドメインを融合させることで精密腫瘍学の範囲を広げています。250を超えるタンパク質工学プログラムが現在、半減期、組織浸透性、および免疫原性プロファイルの最適化に取り組んでいます。これらの変化は総じてバイオジクス市場の価値提案を高め、治療範囲を拡大し、持続的な二桁成長を支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
腫瘍学が精密医療を通じて優位を維持腫瘍学は2025年のバイオロジクス市場規模の36.12%を占め、チェックポイント阻害剤、ADC、CAR-T療法の急速な普及を反映してCAGR 13.45%で上昇する。自己免疫疾患がこれに続き、次世代二重特異性抗体がTNF阻害剤と比較して優れた疾患コントロールを示している。感染症バイオロジクスは予防ワクチンを超えて、ウイルスおよび細菌の脅威に対する曝露後治療薬へと発展している。
代謝・内分泌疾患は、GLP-1アゴニストが慢性体重管理への適応症を拡大するにつれて規模を拡大し、150億米ドルを超える世界的な生産能力プロジェクトを引き起こしている。眼科学は単回投与後に持続的な効果をもたらす遺伝子治療から恩恵を受ける見込みである。オーファン・インセンティブに後押しされた希少疾患パイプラインは、対象患者プールを深めている。多様化した用途は総じて、ある治療領域が軟化した場合でもバイオロジクス市場のレジリエンスを強化する。
供給源別:
哺乳類システムが製造優位性を維持哺乳類発現システムは、糖鎖修飾タンパク質に対するCHO細胞の汎用性に支えられ、2025年のバイオロジクス市場シェアの70.76%を占めた。これらのプラットフォームはまた、審査サイクルを短縮する規制上の親しみやすさからも恩恵を受けている。しかし、植物ベースおよび昆虫細胞システムは、企業が低い製造原価、ウイルスリスクの最小化、よりグリーンなフットプリントを求める中でCAGR 12.55%で上昇している。
富士フイルムのノースカロライナ州における16万リットルの哺乳類施設建設は、生産者が大量抗体向けの高力価フェッドバッチを依然として好んでいることを示しているが、Medicagoの植物ベースワクチンの成功は代替の可能性を浮き彫りにしている。昆虫細胞は遺伝子治療向けのスケーラブルなAAVベクター産出を促進する。ポートフォリオの複雑性が増すにつれて、マルチホスト戦略が登場し、企業が各モダリティを最も経済的でコンプライアントな供給源と照合できるようにしている。
製造技術別:
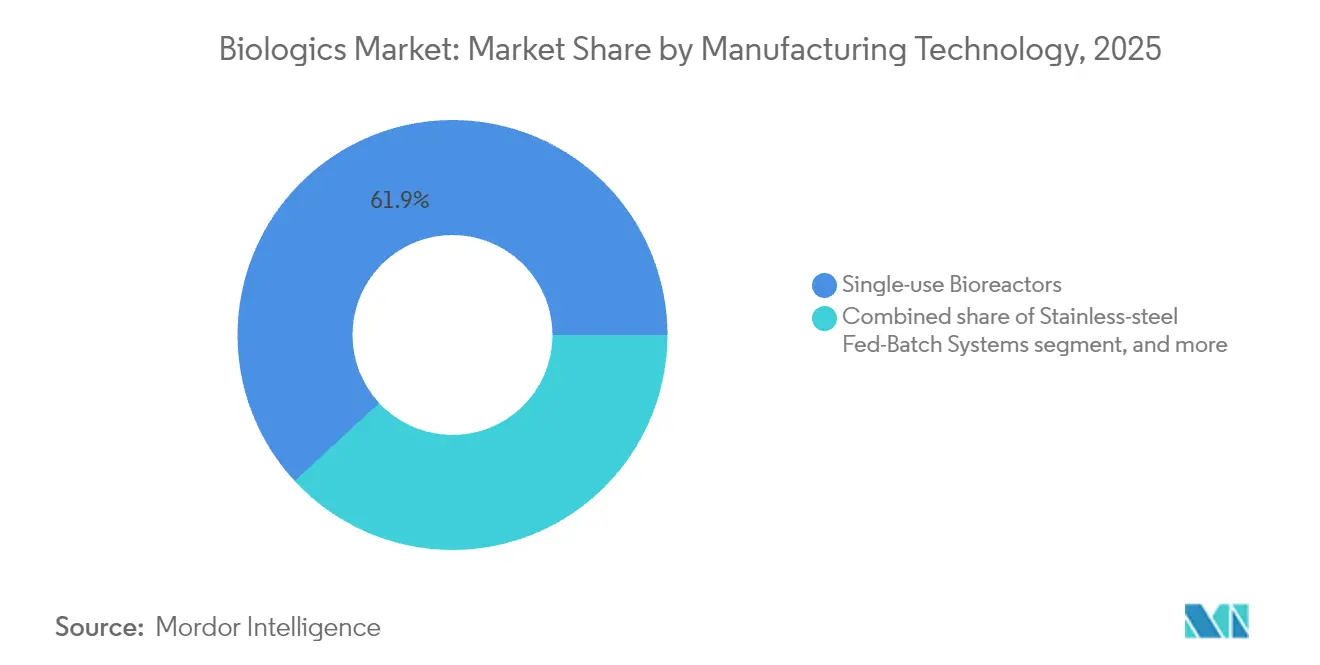
シングルユースの優位性が継続的なイノベーションに直面シングルユース・バイオリアクターは、交差汚染リスクの低さと迅速な切り替えにより、2025年のバイオロジクス市場規模の61.88%を占めた。それでも、連続灌流は3〜5倍の生産性向上が統合の複雑さを相殺するため、最速のCAGR 12.38%を記録している。ステンレス鋼フェッドバッチは、15,000リットル規模と実績ある制御戦略を必要とするブロックバスター抗体においてその地位を維持している。
Amgenのホリースプリングスキャンパスはディスポーザブルラインとステンレスラインの両方を組み合わせ、ポートフォリオの成熟度に合わせた機動的な生産を実現している。環境への懸念からサプライヤーはリサイクル可能なバッグの開発を推進し、灌流はタンパク質1キログラムあたりの水・エネルギー消費を削減している。デジタルプロセス制御が成熟するにつれて、連続操業がより大きなシェアを吸収する可能性があり、量に応じてモードを切り替えるハイブリッド施設の建設を促している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
学術研究がイノベーション加速を牽引製薬・バイオテク企業は、供給とマージンを守るための垂直統合を反映して、2025年のバイオロジクス市場シェアの55.21%を獲得した。潤沢な連邦助成金に支援された学術センターは、ベンチの発見をファーストインヒューマン試験に転換するにつれて最高のCAGR 13.1%を記録している。医薬品受託開発・製造機関はピーク負荷能力と高度に専門化されたプロセスにおいて引き続き重要性を持っている。
病院は自家細胞治療の院内製造を開始し、従来のサプライチェーンの境界を曖昧にしている。LonzaとSamsung Biologicsはウイルスベクターおよび二重特異性抗体の専門知識でプレミアム価格を引き付けているが、価格競争力のあるアジアの参入者がマージンを圧迫している。学術・産業パートナーシップが増殖し、臨床アクセスと産業ノウハウを統合することで、新規プラットフォームの概念実証を加速させている。
地域分析
北米バイオロジクス市場
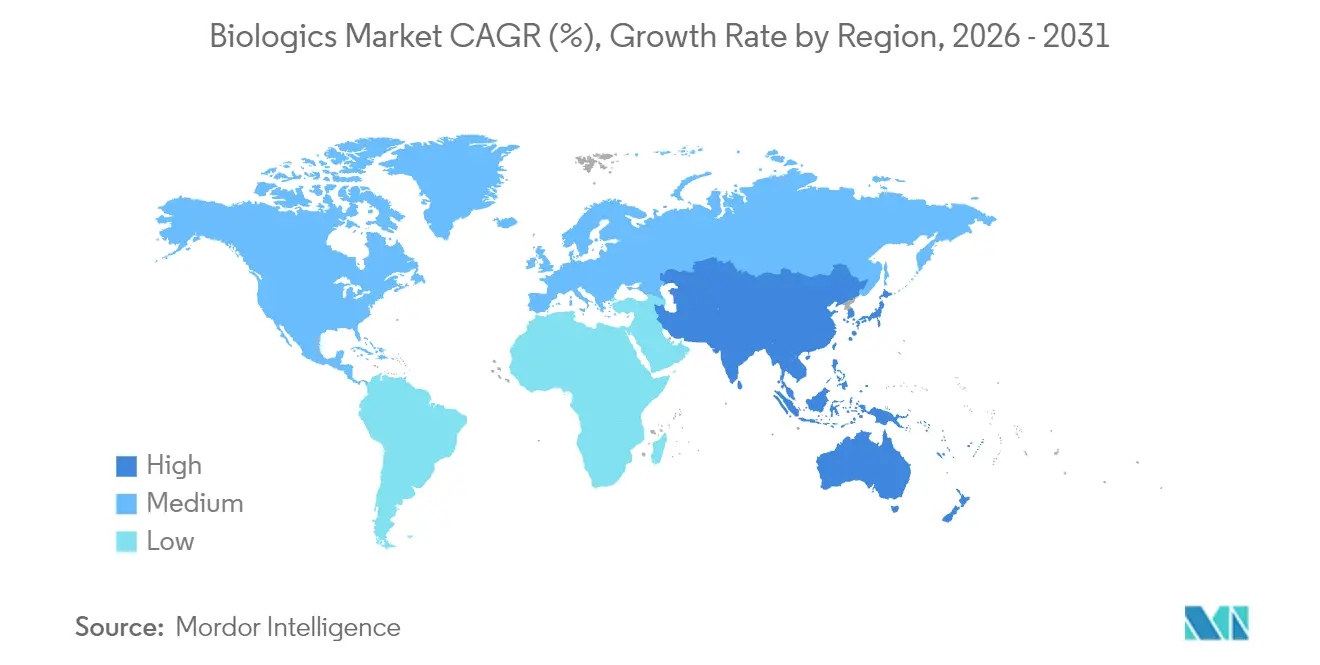
北米は2025年にバイオロジクス市場シェア39.98%を維持してリーダーシップを持続してお、堅固な償還制度、ベンチャーキャピタルの厚み、およびブレークスルー指定を迅速化するFDAに支えられている。同地域は新規生産能力に150 ビリオン 米ドル超を投じ、リサーチ・トライアングルをNovo Nordisk、Eli Lilly、Amgenを中核とするグローバルハブへと変貌させている。普及が成熟するにつれて成長は9.56% CAGRへと緩やかになるものの、バイオシミラーの浸透により競争激度は高まっている。
アジア太平洋バイオロジクス市場
アジア太平洋地域は、中国、日本、インドが規制経路を整備しバイオ製造に投資する中、最速の11.32% CAGRを達成している。中国は承認タイムラインの合理化により、国内プレーヤーが革新的な腫瘍学バイオロジクスを上市し、欧米の既存企業に挑戦することを可能にしている。日本は税制優遇措置と公的資金を活用してトランスレーショナルリサーチを支援し、韓国のSamsung GroupはCDMO能力をグローバルに輸出している。インドはバイオシミラーおよび初期フェーズプロジェクト向けの低コスト人材を活かし、同地域のフットプリントをさらに拡大している。
欧州バイオロクス市場
欧州は、成熟したバイオシミラーの枠組みと高水準の公衆衛生支出を背景に、安定した9.05% CAGRを維持している。ドイツとスイスは複雑な抗体の高付加価値生産を担い、アイルランドとデンマークは有利な法人税制度により多国籍企業の拠点拡大を誘致している。高齢化人口動態と慢性疾患の有病率が根底にある需要を支え、EUレベルでの規制ガイダンスの調和が市場参入の障壁を低減している。
規制環境
バイオ医薬品のグローバルな開発と商業化は、米国FDAの生物製剤評価研究センター(CBER)と欧州医薬品庁(EMA)が主導する地域固有の枠組みの下で行われています。国際医薬品規制調和国際会議(ICH)は各地域の技術要件の調和を進めており、これにより国境を越えた開発と承認の円滑化が図られています。
バリューチェーン分析
バイオ医薬品のバリューチェーンは、発見・前臨床開発から臨床開発、CMCスケールアップを経て、コールドチェーン物流に支えられた商業生産・流通を通じて病院、クリニック、薬局へと至ります。主要な担い手には、バイオ医薬品イノベーター、プロセス開発とGMP能力を提供するCDMO、シングルユース部材、樹脂、培地、分析試験のサプライヤーが含まれます。研究開発からGMP実行への移行時にリスクが集中しやすく、特に複雑なモダリティにおいては、パイロットから商業生産への継続性と文書化の厳密性を維持することが、スケジュールを制約する要因となります。
競合環境
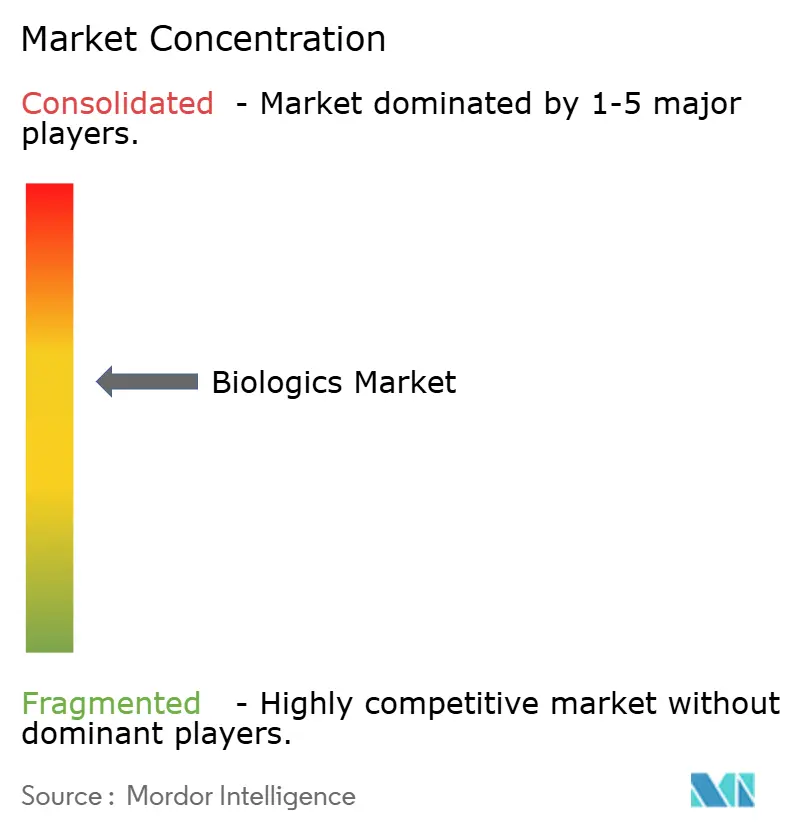
バイオロジクス市場は上位5社が合計で約60%のシェアを保有するという中程度の集中度を示していますが、ニッチなイノベーターが専門プラットフォームを通じて存在感を高めています。AbbVie、Roche、およびPfizerはブロックバスター抗体、特許ポートフォリオ、およびグローバル流通を通じてリーダーシップを維持しています。RegeneronおよびGileadは集中的なパイプラインを活用して規模以上の競争力を発揮しており、Akesoの肺がんにおける臨床的優位性はアジアからの競争圧力の高まり示しています。
垂直統合が明確なテーマとなっており、Johnson & JohnsonのWilson工場への20億 ビリオン 米ドルの投資およびEli LillyのウィスコンシンへのUSD 30億 ビリオン 米ドルの建設投資が外部ショックに対する生産の安全性を確保しています。2025年1月にはM&Aが急増し、Johnson & JohnsonがIntra-Cellular Therapiesを146億 ビリオン 米ドルで買収し、LillyがScorpion Therapeuticsを買収して腫瘍学パイプラインを強化しました[3]。技術的差別化は連続灌流の採用にまで及び、グラム当たりコストを削減してロットリリースを加速させています。持続可能性も競争に影響を与えており、企業はリサイクル可能なディスポーザブルおよび低炭素ユーティリティへの投資を促されています。
希少疾患、個別化免疫療法、および複合バイオロジクスにはホワイトスペースの機会が残っています。小規模参入者はプラットフォームの機動性と集中した専門知識を活用してシェアを獲得しており、例えばResilienceの2億2,500万 ミリオン 米ドルのフィル・フィニッシュ設備増強は需要の高いGLP-1アゴニストを対象としています。これらのトレンドは総じて競争の激しさを高める一方で治療の地平を広げ、2031年に向けた動的な発展を確かなものにしています。
バイオロジクス業界リーダー
-
Amgen, Inc.
-
Eli Lilly and Company
-
GlaxoSmithKline PLC
-
Abbvie Inc.
-
F. Hoffmann- La Roche AG
- 注:主要企業の掲載順は順位を示すものではありません。
バイオロジクス市場 このレポートでカバーされる企業
- Abbvie
- Amgen
- Eli Lilly and Company
- Roche
- GlaxoSmithKline
- Johnson & Johnson
- Merck
- Pfizer
- Sanofi
- Bristol-Myers Squibb
- AstraZeneca
- Novartis
- Gilead Sciences
- Biogen
- Regeneron Pharmaceuticals
- Lonza Group
- Samsung Group
- Celltrion
- Takeda Pharmaceutical Co.
市場機会と将来展望
バイオシミラーとライフサイクルマネジメントは、支払者がコスト削減を模索し、規制当局がより迅速な代替・切替を可能にする経路を整備するにつれて、量的な機会を生み出しています。FDAはインターチェンジャビリティ(相互交換可能性)政策の進化を通じてバイオシミラーへの信頼を強化し、一方でEMAは公式作業計画(BMWP 2026-2028)を用いてバイオシミラーガイダンスの更新・整合を進めており、これにより入札参加が広がり、モノクローナル抗体その他のタンパク質治療薬の複数市場での上市が支援される可能性があります。
最近の産業開発事情 バイオロジクス市場
- 2026年7月:アッヴィのTEPKINLY(エプコリタマブ)が、レナリドミドおよびリツキシマブとの併用療法として、再発または難治性の濾胞性リンパ腫に対して欧州委員会の承認を取得。この決定により、二重特異性抗体の商業的展開が併用療法へと拡大し、レジメン設計とライン・オブ・セラピーの拡張がシェア変動を促す血液腫瘍学領域での競争力強化につながります。
- 2026年6月:アムジェンが、白金製剤を用いた化学療法後の進展型小細胞肺癌成人患者に対する単剤療法として、IMDYLLTRA(タルラタマブ)の欧州委員会販売承認を取得。この承認は、治療が困難な腫瘍学分野における二重特異性プラットフォームの勢いを高め、専門的なバイオ医薬品製造・上市インフラへのさらなる投資を後押しします。
- 2025年2月:イーライリリーは、糖尿病および肥満治療薬の生産能力拡大のため、ウィスコンシン州で30億米ドル規模の注射剤拡張を確認。この規模拡大は、大量生産型バイオ医薬品需要が充填・仕上げおよびデバイス対応型製造投資を前倒しさせる可能性を示しており、CDMOの生産能力配分や重要部材のサプライチェーンにも波及効果をもたらします。
バイオロジクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、生体システムを用いて開発され、医療および専門チャネルを通じて患者治療に供給されるバイオロジクス療法から生じる収益を対象としています。慢性疾患および急性疾患領域にわたって処方される主要なバイオロジクス医薬品クラスを含みます。
対象外の範囲:低分子医薬品および標準的な化学的ジェネリック医薬品は含まれ、医薬品の販売にバンドルされていない限り、治療の投与に使用される機器は除外されます。
セグメンテーション概要
- 製品別
- モノクローナル抗体
- ワクチン
- 組換えタンパク質・ホルモン
- 細胞ベースのバイオロジクス(CAR-T、幹細胞を含む)
- 遺伝子ベースのバイオロジクス(AAV、mRNAを含む)
- 多重特異性抗体およびADC
- その他の製品
- 用途別
- 腫瘍学
- 自己免疫・炎症性疾患
- 感染症
- 代謝・内分泌疾患
- 眼科学
- 希少・遺伝性疾患
- その他の用途
- 供給源別
- 哺乳類細胞培養
- 微生物発現
- 植物ベースおよび昆虫細胞システム
- 製造技術別
- シングルユース・バイオリアクター
- ステンレス鋼フェッドバッチシステム
- 連続灌流プラットフォーム
- エンドユーザー別
- 製薬・バイオテク企業
- 医薬品受託開発・製造機関(CDMO)
- 病院・専門クリニック
- 学術・研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは疾患および治療の背景を整理することから始まり、公開統計および規制上の開示において観察可能な情報と結びつけます。通常、米国FDAおよびNIH(臨床試験登録を含む)、WHO、世界銀行、OECDの医療統計などのソースを精査し、需要を形成する承認状況、パイプラインの方向性、人口動態、および医療支出のシグナルを追跡します。
その背景を規模算定のインプットに変換するために、公開年次報告書および投資家向け資料、治療の採用と成果に関する信頼性の高い医学誌、および治療領域の最新情報を提供する非有料の業界団体リリースも活用しています。特定のケースでは、企業財務情報とニュースを集約した有料サブスクリプションを使用して収益の内訳とイベントのタイムラインのクロスチェックを効率化し、特許データベースはプラットフォームの勢いを検証するために活用されています。これらの例はあくまで例であり、データ収集、検証、および明確化のために他にも多くのソースが参照されています。
一次インタビューおよびサーベイ
一次調査は、デスクソースでは十分に説明できない事項、特に採用のタイミング、価格変動の見通し、および治療クラス間のミックスシフトを確認するために活用されています。製造業者、CDMO参加者、医療側のステークホルダー、および専門家との対話を通じて、主要地域にわたる前提条件のストレステストを行い、単一の需要シグナルへの過度な依存を回避しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:12% | アジア太平洋:40% |
| 中位層:54% | 機能・ユニットリーダー:36% | 欧州・中東・アフリカ:36% |
| 小規模プレイヤー:15% | マネージャー:52% | 南北アメリカ:24% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築されており、医療支出および治療領域の需要プールをバイオロジクス収益に再構成し、観察された製品ミックスおよび採用パターンを用いて合計を分割します。その後、公開ファイリングからのサンプリングによる収益集計、患者数に典型的な年間治療費を乗じた合理性チェック、ミックス変化に関するチャネルチェックなど、選択的なボトムアップ推計を用いて合計値の現実性を維持します。
モデルで使用されるインプットには、バイオロジクスの承認ペース、主要適応症別の治療患者数の増加、バイオロジクスの価格設定と価格侵食パターン(関連する場合はバイオシミラーの影響を含む)、パイプラインの転換見通し、および近期の供給を制限し得る製造能力シグナルが含まれます。予測は、新しいモダリティがどの程度の速さでスケールするか、および支払者の行動がアクセスをどのように変化させるかについての専門家の見解に裏付けられたシナリオ分析を用いて構築されています。ニッチなサブクラスにおいてボトムアップシグナルが乏しい場合、ギャップはインタビューベースのレビュー中に後から調整される保守的な浸透曲線を用いて処理されます。
データ検証と更新サイクル
アウトプットは、公開可能な収益ミックス、承認および発売タイミング、治療領域の成長指標など独立したシグナルと最終合計値を比較する複数のチェックを通じて検証されます。地域または製品クラスに異常な急増が見られる場合、その要因を再検証し、承認前に専門家へのフォローアップを通じて前提条件を再確認します。
数値の整合性、単位の一貫性、および通貨換算とインフレ処理が年度間で同一の方法で適用されていることを確認するために、第二のアナリストによるレビューが完了します。レポートは年次で更新され、大規模な承認、安全性措置、または政策変更が近期の需要を大幅に変化させる可能性がある場合には中間更新が実施されます。納品前に最終確認が完了し、クライアントは最新の更新されたビューを受け取ります。
Mordor Intelligenceのバイオロジクス市場規模と他の公表推計との比較
バイオロジクスの公表市場規模が常に一致するわけではありません。これは各出版社が治療セットを異なる方法で定義し、異なる基準年および通貨タイミングを選択する可能性があるためです。相違点はまた、パイプラインリスクの扱い方、価格侵食のモデル化方法、および高成長適応症における採用拡大の速度の前提からも生じます。
一部の外部推計は、隣接する製薬カテゴリーを混合したり、初期段階のモダリティに高い採用前提を適用したりすることで、より広い計上に傾いています。Mordor Intelligenceのモデルでは、バイオロジクス療法の収益のみが計上され、合計値は承認ペース、治療コホートの拡大、および年次更新時に再確認される価格推移などの観察可能な指標に結びつけられています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4,552億3,000万 ミリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 4,000億2,000万 ミリオン 米ドル(2024年) | より早い基準年と価格・数量効果の異なるタイミングを使用しており、最近の承認およびミックスシフトによる近期の上昇を過小評価する可能性があります。 |
| 業界出版社B | 4,488億 ミリオン 米ドル(2024年) | より広い治療バンドルと長期的な成長前提を適用することが多く、現地通貨から米ドルへの換算は選択された為替レートの時点によって異なる場合があります。 |
差異は主に年度の選択と、バイオロジクスのみの収益が隣接する医薬品カテゴリーからどの程度厳密に分離されているかによって説明されます。承認、治療患者のトレンド、および実際的な価格ロジックに対してインプットを追跡可能な状態に保つことで、推計は再現しやすく、新たな発売およびバイオシミラーのダイナミクスが展開するにつれて更新しやすい状態を維持しています。
レポートで回答されている主要な質問
2026年のバイオロジクス市場規模はどのくらいか?
バイオロジクス市場規模は2026年に4,552億3,000万米ドルに達し、2031年にかけてCAGR 10.31%で成長すると予測されている。
現在バイオロジクス販売を主導している製品クラスはどれか?
モノクローナル抗体は腫瘍学および自己免疫疾患の幅広い適応症により、2025年に69.46%のシェアを獲得してトップとなりました。
バイオロジクスで最も急速に拡大している地域はどこか?
アジア太平洋地域は、中国、日本、インドが製造を拡大し規制を近代化するにつれて、2031年にかけて最高のCAGR 11.32%を記録している。
バイオシミラーが支払者にとって重要な理由は何か?
バイオシミラーの普及はすでに2023年だけで医療システムに124億米ドルの節約をもたらしており、さらに多くのコピーが発売されるにつれてより大きな節約が期待されている。
製造経済を再形成している技術トレンドは何か?
連続灌流バイオリアクターは、水・エネルギー使用量を削減しながら生産性を3倍にできるため、CAGR 12.38%で成長している。
最も急速なバイオロジクス成長を記録している治療領域はどれか?
腫瘍学は、精密免疫療法とCAR-T製品がより早期の治療ラインに拡大するにつれて、2031年にかけてCAGR 13.45%を示している。