
| 調査期間 | 2019 - 2030 |
| 予測データ期間 | 2025 - 2030 |
| 歴史データ期間 | 2019 - 2023 |
| CAGR | 3.20% |
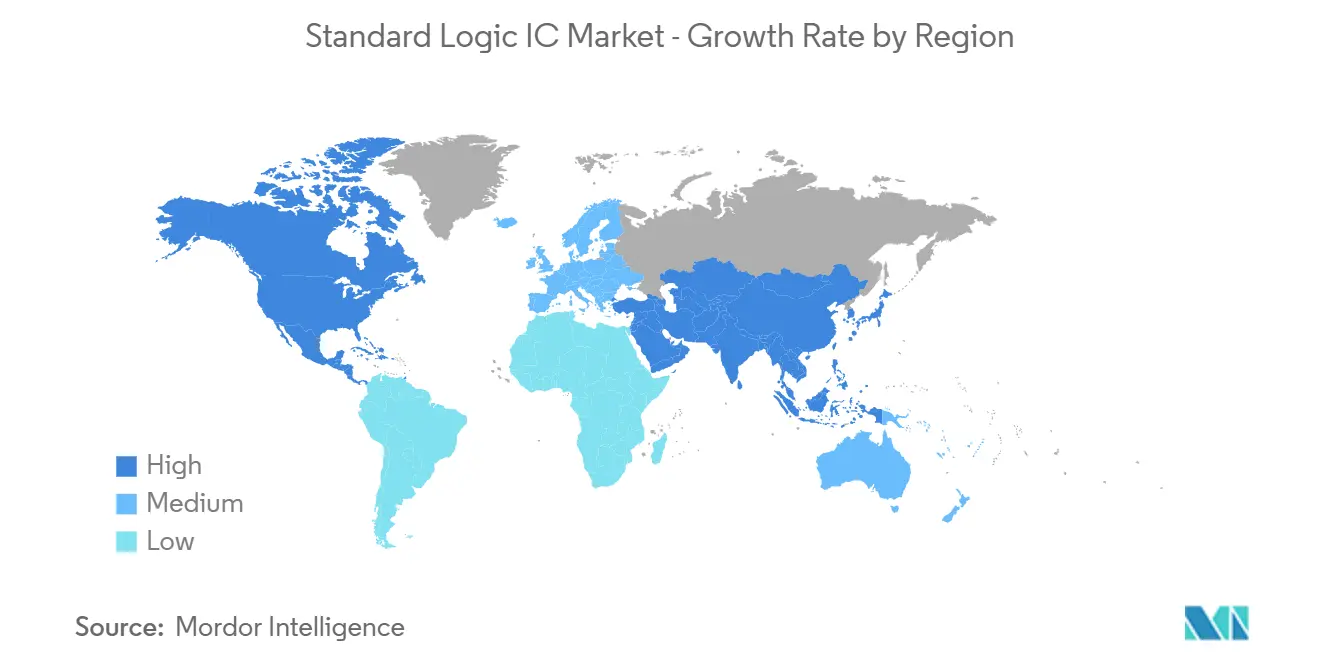
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
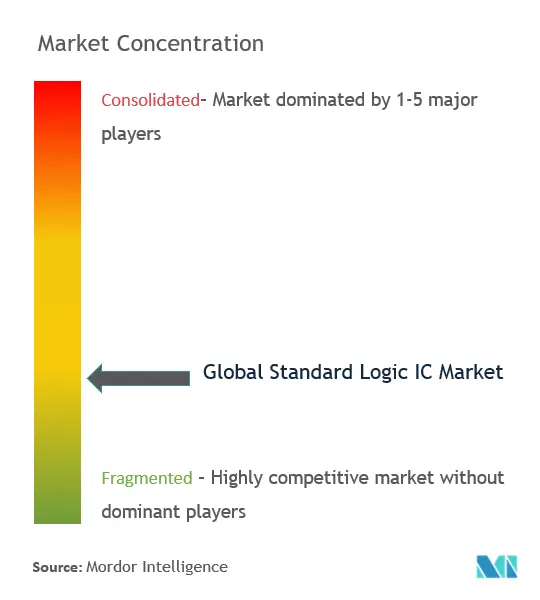
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 |
Mordor Intelligenceによる標準ロジックIC市場分析
スタンダードロジックIC市場は、予測期間中にCAGR 3.20%超を記録すると予想されています。
- スタンダードロジックICは、集積回路の形態をとるロジックゲートです。ICは、回路への追加使用を目的としたピンとともにパッケージ化されています。バイポーラおよびCMOS技術の異なる製造プロセスとアーキテクチャが、動作電圧、応答時間、および出力形式の違いをもたらしています。電子設計および電力最適化におけるロジックゲートの貢献は不可欠です。
- セラミックおよびプラスチックの改良によって推進されたパッケージングソリューションの小型化は、特定の用途に適切なロジックICを選択する上で不可欠な役割を果たしています。7400シリーズおよび4000シリーズは、最も広く使用されているスタンダードロジックICの一つです。特にコンシューマーエレトロニクスにおけるデバイスの小型化への継続的な注力が、業界を形成してきました。
- メーカーは、自動車産業などの業界でのフルサービスを約束する、より優れた温度監視と適応性を備えた新しく改良されたロジックICの使用を強調しています。例えば、2021年11月、Samsung Electronicsは次世代自動車向けに3つの新しいロジックソリューション(Exynos Auto T5123、Exynos V7、S2VPS01)を発表しました。S2VPS01は、車載インフォテインメントパフォーマンスへの電力入力を調整・整流するパワーマネジメントIC(PMIC)です。このICには、過電圧保護(OVP)や熱シャットダウン(TSD)など、過酷な熱条件からの保護のためのさまざまな機能が搭載されています。
- COVID-19パンデミック中の半導体デバイスの需要は、医療機器向けのコンシューマーエレクトロニクスおよびコンピューティングデバイスへとシフトしました。これにより、カスタムビルド向けのロジックIC製造業界における通常の需要サイクルが影響を受けました。このシフトとは別に、スタンダードICソリューションへの需要は中程度から安定しており影響を受けた産業用途はコンシューマーエレクトロニクス製品ラインによって補われました。パンデミック後の世界では、複数の産業が回復するにつれて半導体需要が急増し、ロジックIC市場が加速しています。
グローバル標準ロジックIC市場のトレンドとインサイト
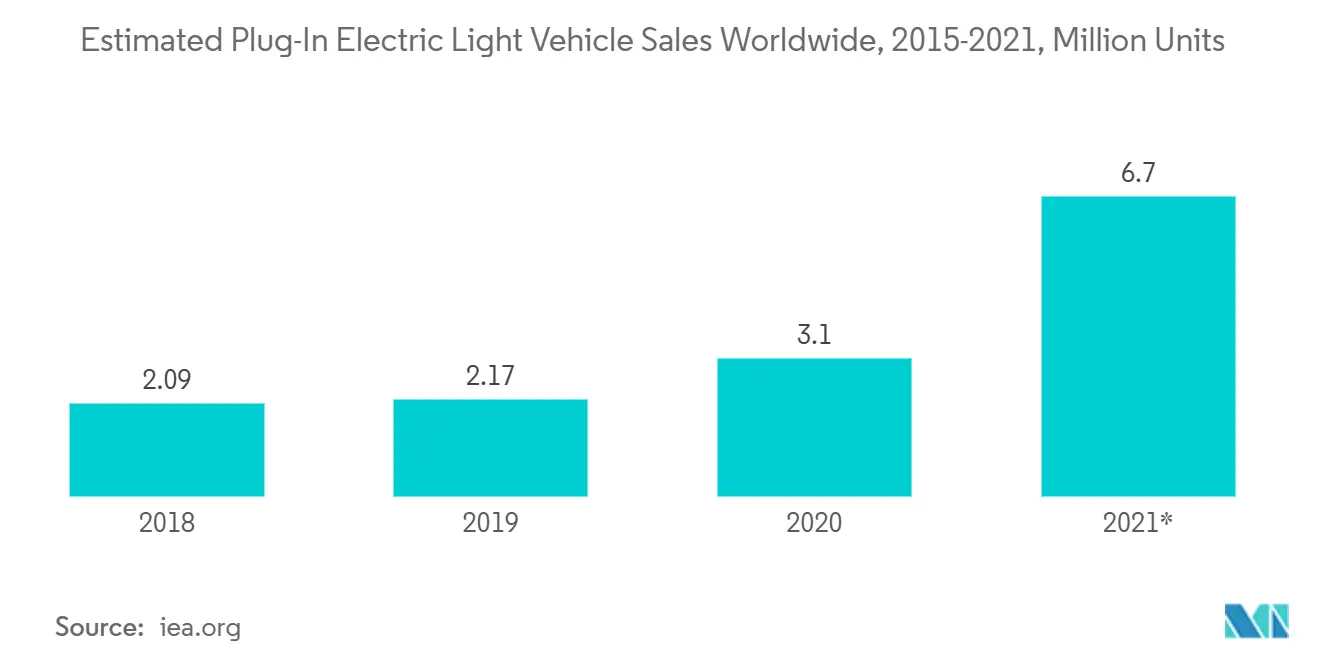
自動車産業が最大の需要を創出
- 自動車産業は、大規模な電動化と定期的な進歩を期待しています。スマートコネクテッド技術および自律機能の導入が、半導体の実装需要を牽引しています。したがって、回路、MPU、およびセンサーの使用増加が、電力調整・整流のためのスタンダードロジックICの展開増加を促しています。
- 走行ダイナミクスの安全性と改良に対応する新世代技術は、乗用車における半導体の使用を積極的に増加させています。エアバッグ、自律機能、電子スタビリティコントロール(ESC)プログラムなどの安全基準を満たすために、各社は回路レベルで厳格な規制に従い、利用可能な最高のロジックICの一つを使用しています。例えば、Texas Instruments(TI)などの企業は、AEC-Q100規格に準拠した自動車用ロジックデバイスを提供しています。これらのICは、インフォテインメントシステム、ディコントロールモジュール、自動車照明、先進運転支援システム(ADAS)を含むあらゆる自動車システムの要件を満たすために、5Vから1.2Vの広範な電源電圧をサポートしています。
- IoTサービスおよびジオフェンシング、テレマティクス、フリート管理システム、自律・半自律運転支援、車載インフォテインメント、その他のSIMベースのユーティリティなどのリモートアクセス機能は、自動車セクターを通信の高密度アプリケーションへと向かわせています。これにより、通信モジュールおよびより多くのセンサーの展開が促進され、さらなる処理のための詳細な回路図入力パラメーターが提供され、コネクテッドおよび自律走行車における通信用スタンダードロジックICの需要を支えています。モジュールとセンサーは、特に電気自動車において、電気安全基準と電力効率を維持するためにロジックICを広範に使用しています。
- 世界が電気自動車(EV)へとシフトするにつれて、電気パラメーターの広範な調整の必要性が、充放電技術のより安全な実装のためにロジックゲートICを招いています。自動車メーカーは、車両の最終展開段階および充電インフラを通じて、ロジックICの電位と広範な電圧処理能力を活用しています。これらの要因が、電力消費、動作電圧、およびスケーリング特性を最適化するためのスタンダードロジックIC業界における革新と進歩を推進しています。


アジア太平洋地域が市場成長を牽引
- アジアの主要な製造拠点には、中国、台湾、韓国、日本が含まれる。安価な熟練労働力の確保、良好な気候条件、政府のインセンティブ、強固な電力・水インフラ、輸送・物流、および魅力的な投資環境が、半導体製造産業の発展を支えている。これらの産業は、スタンダードロジックICおよびストレージデバイスの製造に大きく貢献している。
- 半導体産業協会(SIA)が提供した2021年の米国半導体産業の現状報告によると、世界の半導体製造能力の約75%が東アジアに集中している。現在稼働中の製造ユニットは、7ナノメートル以下の最先端製造能力を有している。現在の市場環境は、予測期間を通じて同地域の全体的な優位性が引き続き拡大することを示唆している。この高い発展率の主な要因は、代替地と比較して総運用コスト(TCO)を大幅に削減する政府の多大なインセンティブにある。
- SIAによると、台湾企業は1980年代後半から1990年代にかけてファウンドリモデルを確立した。これらのユニットは、他地域の企業が設計したチップの製造を専門としていた。現在、台湾は世界最大のファウンドリ5社のうち2社を擁し、世界総生産能力の20%を占めている。TSMCは、Intel(米国)およびSamsung(韓国)とともに、先端ノード(10ナノメートル以下)でロジックチップを製造できる3社のうちの1社である。これらの先端ロジックチップは、PC、データセンター/AIサーバー、スマトフォンなどの演算集約型デバイスに搭載されており、大量生産される電子機器アプリケーション全般にわたってコンシューマー向けスタンダードロジックICの機会を創出している。世界の最上位ノード(5ナノメートルおよび7ナノメートル)における生産能力の大部分は台湾に集中している。
- フォトレジスト、シリコンウェーハ、パッケージング基板を含む化学品、特殊ガスなど、半導体製造に必要な材料の高い集積度も、ロジックICの製造拠点の立地を規定する要因となっている。例えば、C4F6はエッチングプロセスに必要であり、最も近い代替手段と比較してプロセス完了を30%高速化する。台湾をはじめとするアジア諸国は、こうした要因を把握している。他の地域がアジアの優位性を崩すためにこれらのリソースを整備するには、相当な投資と時間を要するであろう。

競合状況
標準ロジックIC市場は中程度の競争状態にあります。市場では、システム開発に取り組むためのメーカーとクライアント企業間の定期的な協力が見られます。産業では、専門知識の共有、新しい先進ロジックゲートICの活用、および運用・電力効率の向上が観察されています。改善された熱管理、システム応答時間、および消費電力最適化は、重要な目標の一部です。
- 2022年3月 - NXP Semiconductorsとヒタチエナジーは、eモビリティにおける炭化ケイ素(SiC)パワー半導体モジュールの採用を加速するために協力しました。このパートナーシップは、SiC MOSFETベースの、より効率的で信頼性が高く、機能的に安全なソリューションを提供することを目的としています。これらのソリューションは、NXPの先進的な高性能GD3160絶縁HVゲートドライバーとヒタチエナジーのRoadPak自動車用SiC MOSFETパワーモジュールを活用して、パワートレインインバーターに展開されます。
- 2021年5月 - Samsung Electronicsは、2030年までにロジックチップ事業に17兆1,000億ウォンを投資することを発表しました。この計画は、2019年4月に伝えられた計画と比較して3兆8,000億ウォンの増加を示しています。同社はまた、2022年下半期に完成予定の韓国平沢に新しい生産ラインを建設することを宣言しました。この工場は、極端紫外線(EUV)リソグラフィ技術を採用した5ナノメートルロジック半導体および14ナノメートルDRAM製造プロセスの実施に貢献します。
標準ロジックIC産業リーダー
Texas Instruments Incorporated
STMicroelectronics N.V.
Toshiba Electronic Devices and Storage Corporation
Microchip Technology Incorporated
NXP Semiconductors N.V.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2022年4月:STMicroelectronicsが発売した新しい自動車用ゲートドライバーL9908は、モーター制御の柔軟性を向上させます。このソリューションは、12V、24V、または48Vシステムで動作する統合型自動車用三相ゲートドライバーユニット(GDU)です。従来型およびハイブリッド・電気自動車のさまざまなアプリケーションに対応する柔軟な入出力チャンネルを提供します。
- 2021年9月:Texas Instruments(TI)は、GaN技術を導入することでDelta Electronicsのデータセンターを強化しました。Delta Electronicsのパワーエレクトロニクスにおける専門知識は、C2000リアルタイムMCUおよび窒化ガリウム(GaN)技術を活用してサーバー電源ユニット(PSU)を設計しています。TIのGaN電界効果トランジスタ(FET)は、高速スイッチングドライバー、温度センシング、および内部保護機能を備えています。TI C2000リアルタイムMCUおよびTI GaNパワーソリューションは、複雑な精密制御、時間敏感な処理、ならびにソフトウェアおよび周辺機器のスケーラビリティなどのメリットを提供します。


グローバル標準ロジックIC市場レポートの調査範囲
標準ロジックICとは、さらなる応用のために集積回路(IC)の形態でロジックゲートをパッケージングすることを指します。各ブランドは7400などのユニバーサルシリーズの下で特定のロジックゲート向けにロジックICを提供しています。市場は、スケーリングを通じた消費電力と応答時間の最適化において成長を見せています。グローバル標準ロジックIC市場は、タイプ別(デジタルバイポーラ、MOSゲートアレイ、MOS汎用ロジック、MOS標準セル、MOSディスプレイドライブ、MOSタッチスクリーンコントローラー)、アプリケーション別(通信、自動車、コンシューマーエレクトロニクス、産業、ヘルスケア)、および地域別に区分されています。
タイプ別
| デジタルバイポーラ |
| CMOS |
| MOSゲートアレイ |
| MOS汎用ロジック |
| MOS標準セル |
| MOSディスプレイドライブ |
| MOSタッチスクリーンコントローラー |
アプリケーション別
| 通信 |
| 自動車 |
| コンシューマーエレクトロニクス |
| 産業 |
| ヘルスケア |
| その他のアプリケーション |
地域別
| 北米 |
| 欧州 |
| アジア太平洋 |
| その他の地域 |
| タイプ別 | デジタルバイポーラ |
| CMOS | |
| MOSゲートアレイ | |
| MOS汎用ロジック | |
| MOS標準セル | |
| MOSディスプレイドライブ | |
| MOSタッチスクリーンコントローラー | |
| アプリケーション別 | 通信 |
| 自動車 | |
| コンシューマーエレクトロニクス | |
| 産業 | |
| ヘルスケア | |
| その他のアプリケーション | |
| 地域別 | 北米 |
| 欧州 | |
| アジア太平洋 | |
| その他の地域 |


レポートで回答される主要な質問
現在の標準ロジックIC市場規模はどのくらいですか?
スタンダードロジックIC市場は、予測期間(2025年~2030年)にCAGR 3.20%超を記録すると予測されています。
標準ロジックIC市場の主要プレーヤーは誰ですか?
Texas Instruments Incorporated、STMicroelectronics N.V.、Toshiba Electronic Devices and Storage Corporation、Microchip Technology Incorporated、NXP Semiconductors N.V.が標準ロジックIC市場で事業を展開する主要企業です。
標準ロジックIC市場で最も成長が速い地域はどこですか?
アジア太平洋地域が予測期間(2025年~2030年)中に最も高いCAGRで成長すると推定されています。
標準ロジックIC市場で最大のシェアを持つ地域はどこですか?
2025年において、北米が標準ロジックIC市場で最大の市場シェアを占めています。
この標準ロジックIC市場レポートはどの年をカバーしていますか?
本レポートは、2019年、2020年、2021年、2022年、2023年、2024年の標準ロジックIC市場の過去の市場規模をカバーしています。また、2025年、2026年、2027年、2028年、2029年、2030年の標準ロジックIC市場規模を予測しています。
最終更新日:
スタンダードロジックIC 業界レポート
2026年の統計 スタンダードロジックIC 市場シェア、規模、収益成長率(Mordor Intelligence™業界レポート作成) スタンダードロジックIC 分析には、2026年から2031年までの市場予測見通しと歴史的概要が含まれています。この業界分析のサンプルを無料のレポートPDFとしてダウンロードしてください。



