
日本プロテイン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 市場規模 (2026) | 564.92 百万米ドル |
| 市場規模 (2031) | 728.93 百万米ドル |
| Growth Rate (2026 - 2031) | 5.23 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本プロテイン市場分析
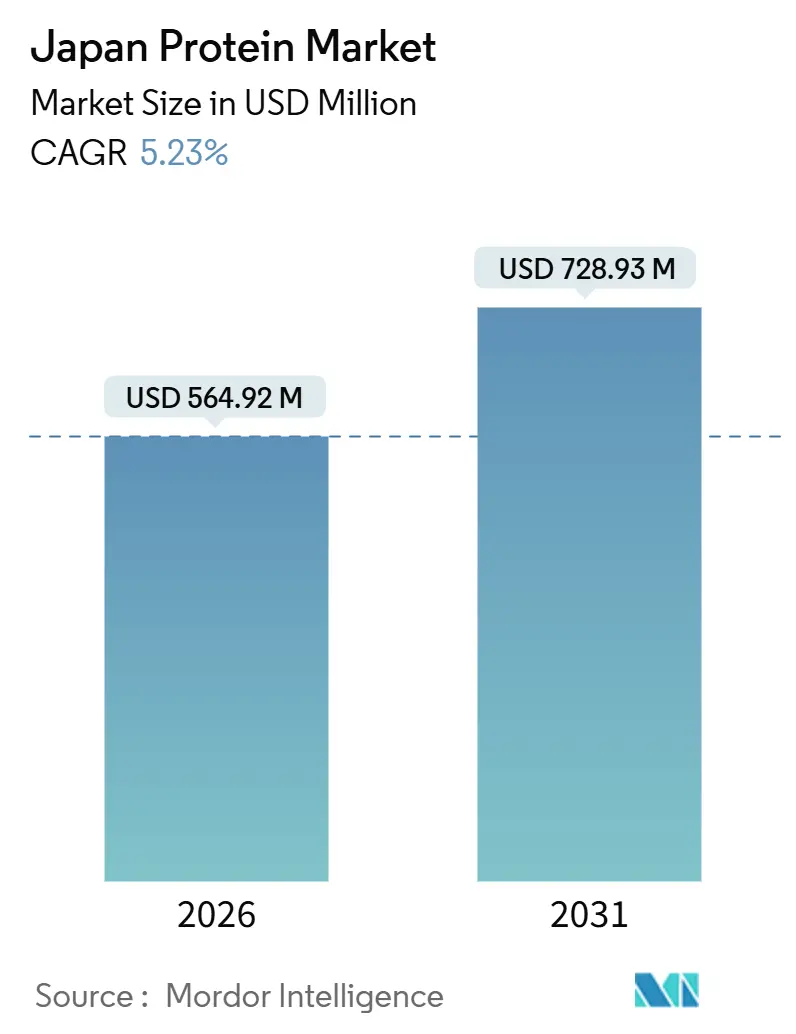
日本プロテイン市場規模は2026年に6億4,492万USDと推定され、予測期間(2026年〜2031年)にCAGR 5.23%で成長し、2031年には7億2,893万USDに達する見込みである。この成長は、プロテインの消費・位置付け・日常栄養への統合方法における大きな変化を反映している。市場の拡大は、プロテインがニッチなパフォーマンス重視の原料から、予防的健康管理と機能性食事の基本的構成要素へと進化したことによって牽引されている。同時に、加工技術・製剤科学・原料機能性の進歩により、消化性、風味、および汎用性が向上している。これらの改善により、プロテインは幅広い消費機会にシームレスに組み込まれるようになっている。さらに、市場はクリーンラベルへの期待、サステナビリティへの懸念、および科学的に検証された栄養に対する需要に適応しており、これらの要因が製品開発戦略を再編し、消費者の信頼を強化している。
主要レポートの知見
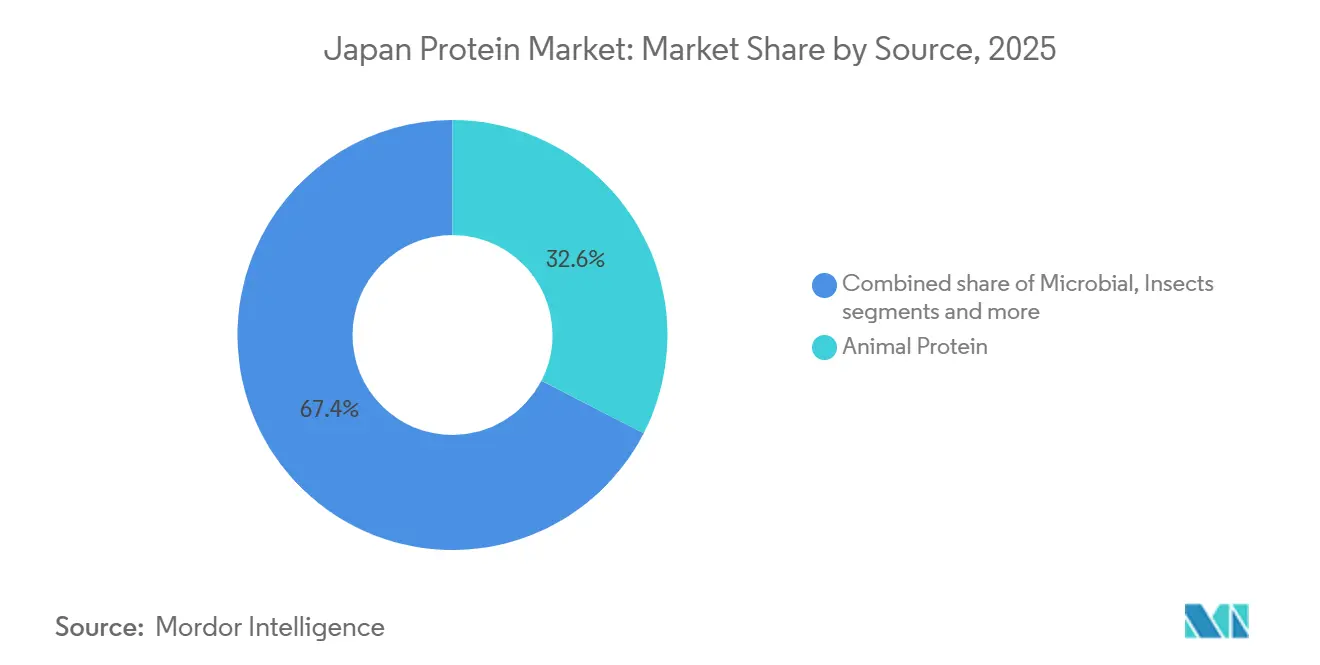
- 供給源タイプ別では、動物性プロテインが2025年の日本プロテイン市場シェアの32.56%を占め、微生物性プロテインは2031年にかけてCAGR 5.64%で拡大する見込みである。
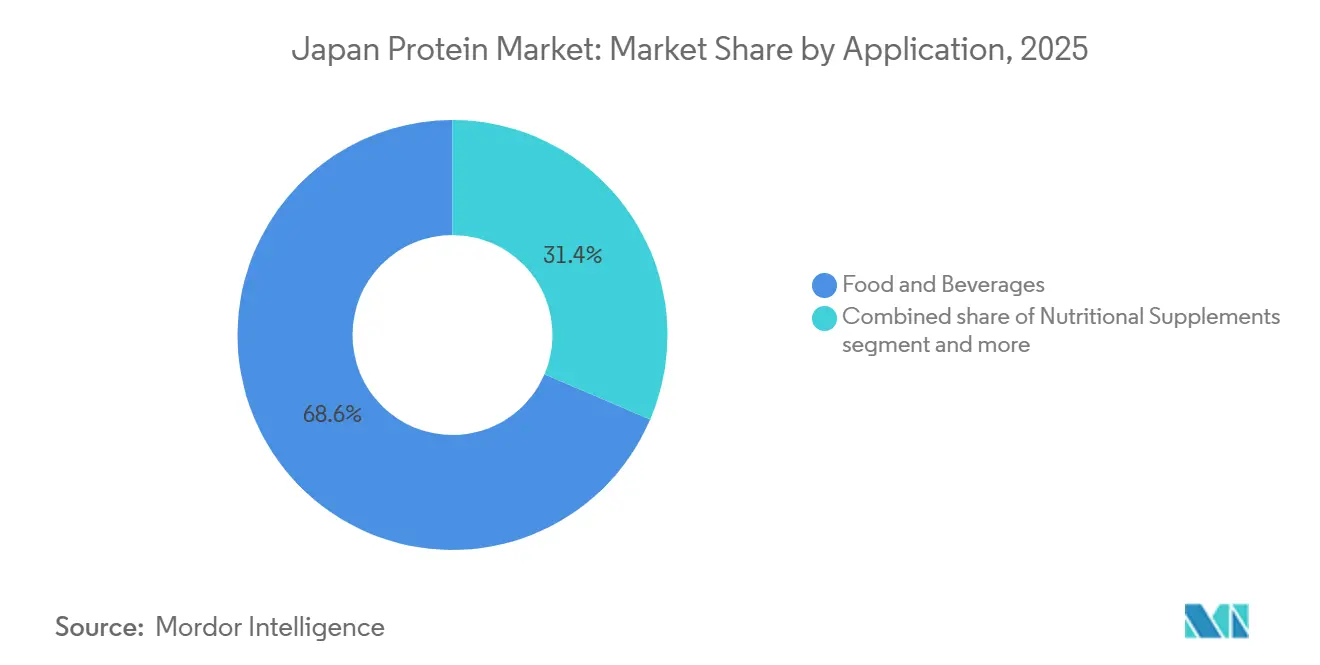
- 用途別では、食品・飲料が2025年の日本プロテイン市場規模の68.58%を占め、化粧品・パーソナルケアは2031年にかけてCAGR 6.45%で成長する見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本プロテイン市場のトレンドとインサイト
促進要因のインパクト分析*
| 促進要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 急速な高齢化社会と健康長寿への注力 | +1.2% | 全国的、特に東京・大阪および高齢化が加速する地方県に集中 | 長期(4年以上) |
| スポーツ・フィットネス・アクティブライフスタイル文化の拡大 | +0.9% | 全国的、都市部(東京・横浜・名古屋)での先行的な伸び | 中期(2〜4年) |
| クリーンラベルおよびミニマリスト原料への選好 | +0.7% | 全国的、特に30〜50歳の消費者が多い大都市圏で顕著 | 中期(2〜4年) |
| 植物性プロテインおよびハイブリッドプロテイン製品に対する需要の増大 | +0.8% | 全国的、東京・京都・福岡での普及率が高い | 中期(2〜4年) |
| 利便性重視の栄養消費パターン | +0.6% | 全国的、特に就労年齢層(25〜55歳)において顕著 | 短期(2年以内) |
| 高品質かつ消化しやすいプロテインへのシフト | +0.7% | 全国的、高齢者層(65歳以上)を重点とする | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
急速な高齢化社会と健康長寿への注力
急速に進む高齢化と健康長寿への国家的な取り組みは、日本プロテイン市場を牽引する重要な要因である。食事性プロテインは、高齢者の筋肉量・運動機能・免疫機能・全体的な生活の質の維持に不可欠なものとして認識が高まっている。高齢者層に大きく偏った日本の人口構造は、サルコペニア・フレイル・代謝効率の低下などの加齢関連状態に対処するための栄養ソリューションへの需要を高めている。強化食品・機能性飲料・サプリメント・医療栄養を通じて提供されるプロテイン豊富な食事は、これらのニーズに対応するものとして積極的に推進されている。この需要は、消化しやすく・高消化性で・臨床的に検証されたプロテイン形態、例えばホエイ・コラーゲンペプチド・日常食品に配合された植物性ブレンドなど、を好む高齢消費者の嗜好によってさらに後押しされている。このトレンドの規模と緊急性は、国連人口基金(UNFPA)の人口統計データによって示されており、同データによれば、2023年の日本の65歳以上の人口は総人口の29.56%を占めており、世界的に最も高い比率の一つとなっている[1]出典:国連人口基金(UNFPA)、「日本の総人口に占める65歳以上の割合」、unfpa.org。この人口動態の現実が、食品・飲料・栄養メーカーにプロテイン強化および年齢層別製剤への注力を促している。
スポーツ・フィットネス・アクティブライフスタイル文化の拡大
スポーツ・フィットネス・アクティブライフスタイル文化の成長は、日本プロテイン市場にとって重要な構造的促進要因として機能している。プロテインの摂取は、あらゆる年齢層において身体的パフォーマンス・筋肉回復・全体的な機能的健康と関連付けられるようになっている。日本では、定期的な運動・ジム通い・レクリエーションスポーツ・体系的なフィットネスルーティンへの継続的なシフトが見られる。このライフスタイルの変化は、ホエイおよび植物性プロテインパウダーを含むスポーツ栄養製品への需要増加に直接貢献している。プロテインは今や、特化したボディビルディングサプリメントではなく日常的な栄養必需品として位置付けられており、会社員・レクリエーションアスリート・健康意識の高い個人など幅広い層に訴求している。このトレンドを裏付けるデータとして、経済産業省(METI)のデータによれば、2024年の日本のフィットネスクラブ会員数は約288万人に達しており、国内における組織的なフィットネス参加の規模を示している[2]出典:経済産業省(METI)、「日本のフィットネスクラブ会員数」、meti.go.jp。この拡大するフィットネスエコシステムは、アクティブなライフスタイル習慣の一部として継続的なプロテイン摂取を促進している。その結果、メーカーはこの分野でのイノベーションにますます注力している。
クリーンラベルおよびミニマリスト原料への選好
クリーンラベルおよびミニマリスト原料への選好は、日本プロテイン市場における重要な促進要因となっており、食品および栄養の選択における透明性・安全性・シンプルさに対する日本の消費者の強いこだわりを反映している。日本の消費者は原材料表示をますます精査するようになっており、人工添加物・合成香料・過剰な甘味料・複雑な化学成分を含まないプロテイン製品を好む傾向が強まっている。このトレンドは、純粋さ・天然原料・機能的効果を重視し、高度に加工された製剤よりも機能的な利点を優先する日本の伝統的な食文化と一致している。その結果、プロテインメーカーは、成分表をより短くし、容易に認識できる原材料を使用し、ホエイ・大豆・海洋コラーゲン・発酵由来プロテインなどのプロテイン供給源を明確に特定した製品への改訂を進めている。クリーンラベルのポジショニングは、機能性食品・飲料対応プロテイン飲料・高齢者向け栄養製品・インナービューティーサプリメントなどのカテゴリーで特に影響力が大きく、これらのカテゴリーでは信頼性と安全性の認知が購買決定において重要な役割を果たしている。
植物性プロテインおよびハイブリッドプロテイン製品に対する需要の増大
植物性プロテインおよびハイブリッドプロテイン製品に対する需要の増大は、日本プロテイン市場の発展に影響を与える主要な要因である。消費者は健康上の効果・サステナビリティ・食事の柔軟性を提供する栄養ソリューションをますます求めている。動物性プロテインが伝統的な食事の主力であり続ける一方で、大豆・えんどう豆・米・藻類などの植物性プロテインへの受容は高まっており、特に完全な代替品としてではなく補完的なものとして販売される場合にその傾向が顕著である。このトレンドが、ホエイやコラーゲンなどの動物由来プロテインと植物性プロテインを組み合わせたハイブリッドプロテイン製剤の台頭を牽引している。これらの製剤は、単一供給源のプロテインへの依存を減らしながら、アミノ酸プロファイル・消化性・風味を改善することを目的としている。さらに、消化器系の健康・コレステロール管理・環境サステナビリティへの意識の高まりが、消費者によるプロテイン供給源の多様化を促している。食品・飲料メーカーは、新製品の開発・既存製品の改訂・市場の進化する需要に応えるための研究への投資によって、これらの消費者嗜好の変化に積極的に対応している。
抑制要因のインパクト分析*
| 抑制要因 | (〜)CAGR予測への影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 風味・食感・官能受容に関する課題 | -0.8% | 全国的、特に植物性プロテインおよび昆虫性プロテインセグメントに影響 | 中期(2〜4年) |
| 高齢消費者の消化器系の感受性 | -0.7% | 全国的、65歳以上の人口に集中 | 長期(4年以上) |
| 機能性・健康強調表示に関する規制の複雑性 | -0.6% | 全国的、すべての新規プロテイン原料および機能性表示に影響 | 中期(2〜4年) |
| 食事規範に対するプロテイン摂取の認知度の低さ | -0.4% | 全国的、地方部および高齢者層で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
風味・食感・官能受容に関する課題
風味・食感・官能受容に関する課題は日本プロテイン市場における重要な抑制要因であり、消費者の購買決定は風味の本物らしさ・口当たり・全体的な食体験に大きく左右される。日本の消費者は官能品質に対して非常に高い要求を持っており、プロテイン強化製品が風味・香り・食感の面で従来の食品と同等の水準を満たすことを期待することが多い。多くのプロテイン製剤、特に植物性・微生物性・ハイブリッドプロテインは、苦味・豆臭・土臭い異味・粉っぽい口当たり・過度な粘度といった問題を抱えており、リピート購入を阻害する可能性がある。これらの官能上の課題は、即飲型飲料・ベーカリー製品・機能性スナックにおいて特に顕著であり、プロテインの配合が食感と風味のバランスを乱す可能性がある。さらに、プロテイン強化食品の主要ターゲット層である高齢消費者は、食感と口当たりに特に敏感であり、滑らかで・まろやかで・飲み込みやすい形態を好む傾向があるため、製剤の柔軟性が制限される。
機能性・健康強調表示に関する規制の複雑性
機能性・健康強調表示を巡る規制の複雑性は、日本プロテイン市場に対する重要な抑制要因となっている。日本は食品・サプリメント・機能性原料に関する最も厳格かつ詳細な規制枠組みの一つを施行している。健康・機能性・予防効果を標榜して販売されるプロテイン製品は、特定保健用食品(FOSHU)・機能性表示食品(FFC)・一般食品表示基準など、さまざまな規制経路に準拠する必要がある。各経路は広範な科学的根拠と文書化を要求しており、メーカーにとって重大な課題を生み出している。この複雑性は、特に微生物性・昆虫性・ハイブリッドプロテインなどの新興プロテイン供給源において、承認プロセスの長期化・高いコンプライアンスコスト・マーケティングコミュニケーションの柔軟性の低下をもたらすことが多い。また、重複する規制に対応し、進化する基準へのコンプライアンスを確保する必要性が、市場参入をさらに複雑にしている。メーカーは科学的に正確な表示を規制要件と慎重に一致させる必要があり、それが消費者向けメッセージを薄め・製品差別化を妨げ・市場におけるイノベーションを遅らせる可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
供給源タイプ別:発酵技術が次世代プロテインを牽引
2025年、動物性プロテインは日本プロテイン市場の32.56%という相当なシェアを占め、日本の消費者における継続的な選好を示している。このシェアの大きさは、ホエイ・カゼイン・コラーゲン・卵プロテインなどの動物性プロテインが、筋肉の発達・回復・全体的な健康に必要なすべての必須アミノ酸を供給する高品質の完全プロテインとして認識されていることに主に起因している。日本における高齢人口の増加がさらに需要を牽引しており、高齢者はサルコペニアへの対処と骨・筋肉の健康維持のためにプロテインリッチな食事をますます取り入れている。さらに、フィットネスおよびスポーツ栄養トレンドの成長が動物性プロテインの消費を後押ししており、ジム利用者・アスリート・アクティブな個人が筋肉の修復と持続的なエネルギーのためにホエイおよびカゼインベースのサプリメントを好んでいる。
微生物性プロテインは、2031年にかけてCAGR 5.64%という予測のもと、日本プロテイン市場で最も急速に成長するセグメントとして台頭している。この成長は、食料安全保障・サステナビリティ・技術革新という日本の優先事項との整合性によって牽引されている。バイオテクノロジーおよび発酵プロセスの進歩により、酵母・菌類・細菌・藻類などの微生物から高純度プロテインを効率的に生産することが可能になっている。従来の動物性プロテインとは異なり、微生物性プロテインは一定の品質・制御された生産条件・農業変動への耐性の低さを提供し、工業規模の用途に適している。このセグメントの拡大は、将来の食料システムの一部として代替プロテイン開発を促進する日本の強固な研究開発(R&D)エコシステムと政府の取り組みによってさらに支えられている。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


用途別:化粧品が食品を上回る成長率
2025年、食品・飲料セグメントは68.58%という相当な市場シェアを占め、日本プロテイン市場の中核としての地位を確固たるものにしている。このシェアの大きさは、消費者が単独のサプリメントではなく日常の食事摂取を通じた栄養強化をますます優先していることから、プロテインが日常の食習慣に広く統合されていることに起因している。プロテイン強化食品・飲料は、利便性・親しみやすさ・日常的な食事ルーティンへの組み込みやすさから好まれている。機能性・健康志向食品に対する需要の増大が、予防的栄養とバランスの取れた食事という消費者の選好に沿ったかたちで、プロテインを主要原料として配合することをさらに促進している。メーカーはクリーンラベル製剤・風味プロファイルの改善・多機能的効果に注力しており、プロテインを主流の食品・飲料製品にシームレスに組み込むことを可能にしている。
化粧品・パーソナルケアセグメントは、日本プロテイン市場で最も急速に成長する用途として、2031年にかけてCAGR 6.45%での拡大が見込まれている。この成長は主に、アンチエイジングスキンケア・ヘアケア製剤・インジェスティブルビューティーサプリメントにおける海洋コラーゲンペプチドの使用増加によって牽引されている。日本における強い「インナービューティー」文化が栄養と化粧品の融合を促進し、プロテインベースの原料を不可欠な構成要素として位置付けている。これらのプロテインは、高いバイオアベイラビリティ・クリーンな官能プロファイル・海洋由来原料に対する消費者の高い信頼性から、プレミアムアンチエイジングセラムにますます活用されている。このセグメントの成長は、科学的に検証された・機能的な・エイジングケア製剤を求める消費者が従来の化粧品ソリューション以上のものを積極的に求める日本のパーソナルケアにおけるプレミアム化トレンドによってさらに支えられている。このトレンドは貿易データにも反映されており、日本関税局によれば、2024年の日本への化粧品輸入額は約4,461億円に達し、プロテインベースの機能性成分をますます取り込む高度・高付加価値化粧品に対する旺盛な需要を示している[3]出典:日本関税局、「日本への化粧品輸入額」、customs.go.jp。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
地理的分析
日本のプロテイン市場は、人口統計プロファイル・産業集積・小売インフラ・ライフスタイルの選好の違いに影響を受け、顕著な地域差を示している。都市部は人口密度の高さ・高度な流通システム・機能性食品・スポーツ栄養・プレミアムウェルネス製品への高い接触機会という恩恵を受けている。一方、地方部では高齢化関連栄養と基本的な食事補助に焦点を当てた需要パターンが見られる。これらの地域格差は、消費量・好まれる製品形態・プロテイン供給源・イノベーション採用に影響を与え、地理的に多様な市場構造をもたらしている。
首都圏(東京圏)および大阪・関西地域は、プロテイン市場の主要な需要の中心地として機能している。高い都市化・頻繁な購買行動・栄養トレンドの急速な採用がこれらの大都市圏の特徴である。フィットネスセンター・専門小売店・利便性食品店・イノベーション志向のフードサービスチャネルがこれらの地域に集中しており、プロテイン強化食品・即飲型飲料・ライフスタイル志向の栄養製品に対する強い需要を生み出している。都市部の日本の消費者は、ハイブリッドプロテイン・クリーンラベル製剤・パフォーマンス・美容・予防的健康に関連する機能性表示を好む傾向がある。これらの要因が、都市部を新しいプロテインコンセプトおよびプレミアム製品の試験の場として位置付けている。
対照的に、北海道や秋田・島根など高齢化が進む地方県を含む地域では、ライフスタイルの選好よりも栄養ニーズを中心とした需要パターンが見られる。これらの地域は人口高齢化の加速と小売の多様化の限界に直面しており、筋肉維持と全般的な健康を目的としたプロテイン強化主食・臨床栄養製品・消化しやすい形態への依存が強い。これらの地域ではイノベーションの採用は遅いものの、機能性・医療栄養の重要な需要センターであり続けており、日本の長期的な人口問題への対応におけるプロテインの役割を示している。
規制環境
食品、飲料、サプリメント、および関連用途に使用される日本のタンパク質原料は、食品衛生法(昭和22年法律第233号)の下に置かれ、食品安全については厚生労働省(MHLW)が、表示および効能表示については消費者庁(CAA)が監督を主導する。原料が添加物として扱われる場合、日本はポジティブリスト方式を採用しており、指定添加物のみが許可される(既存添加物と天然香料に関する別区分を含む)。安全性審査は、食品安全委員会(FSCJ)の「食品添加物の安全性評価に関する指針」(2024年改訂)に基づき支えられている。
大豆その他のタンパク質形態については、日本農林規格(JAS)が任意の品質基準を提供しており、これは調達および表示に関する判断に影響を与える可能性がある。これには組織状大豆タンパク質製品に関する規格も含まれる。新規または新興のタンパク質源(発酵由来の形態やその他の新しい形態を含む)については、市場アクセスおよび許容される情報発信は、厚生労働省、消費者庁、食品安全委員会それぞれとの個別協議と補足文書の提出を通じて決定される。この方式は、特定保健用食品(FOSHU)や機能性表示食品(FFC)といった機能性・健康関連の位置付け経路を通じて論じられているコンプライアンス負担を一層強めるものである。
バリューチェーン分析
日本のタンパク質バリューチェーンは、上流の原材料調達(国内産および輸入油糧種子・穀物、乳原料、コラーゲン用の海洋副産物)から始まり、分離、酵素処理、発酵による濃縮物、単離物、加水分解物、機能性ブレンドへの加工が続く。特徴的な点は、日本の多層的な原料流通構造であり、総合商社および専門輸入業者が国際調達、資金調達、通関、文書手続き、保管を担い、その後一次卸・二次卸を通じて食品・飲料メーカー、サプリメントブランド、化粧品配合業者へ製品を供給する。
下流での採用は、用途試験、風味マスキング、テクスチャー最適化などの技術サービス、および食品衛生法や表示規則に基づくコンプライアンス支援に依存する。これにより、トレーサビリティを支援し規制関連資料を提供できる流通業者の重要性が高まっている。新興タンパク質については、業界と政府の連携も商業化の準備状況に影響し、これには日本細胞農業協会(JACA)が2025年5月に消費者庁へリスク評価・管理方針に関する意見を提出した取り組みや、新規食品に焦点を当てた政府の専門家フォーラムにおける2025年の継続的な議論が含まれる。
競争環境
日本プロテイン市場は適度に集中しており、強力な国内専業企業と並んで多国籍原料サプライヤーが限られた数で事業を展開している。市場の主要企業には、Archer Daniels Midland Company、Arla Foods amba、Bunge Limited、Fuji Oil Holdings Inc.、およびDarling Ingredients Inc.が含まれる。これらの企業は、垂直統合されたサプライチェーン・多様化されたプロテインポートフォリオ・技術的専門知識を活用して、食品・飲料・栄養・化粧品・医薬品製剤を含むさまざまなエンドユーズ用途に対応している。
市場内では、植物由来プロテインと動物由来プロテインを組み合わせたハイブリッドプロテイン形態において機会が生まれている。これらの形態は、風味・食感・消化性を維持しながら完全なアミノ酸プロファイルを提供する。このアプローチは、植物性食事を完全には採用する準備が整っていないものの栄養バランスとサステナビリティを優先するフレキシタリアン消費者に訴求する。ハイブリッドプロテインは、消費者の信頼と親しみを維持しながら、単一供給源製剤に関連する官能上の課題にサプライヤーが対処するのに役立つ。
技術の進歩が競争ダイナミクスを再編しており、高度な加工技術と機能的なイノベーションが重視されている。酵素加水分解および発酵技術により、サプライヤーはプロテインを筋肉維持・皮膚の健康・消化器系サポート・代謝機能などの標的に特化した健康上の利点を持つ生理活性ペプチドに分画することができる。これらのイノベーションにより、プロテイン原料は基本的な栄養製品から高付加価値の科学的根拠に基づいた用途へと移行し、機能性食品・インナービューティー製品・臨床栄養におけるサプライヤーの競争優位性を高めている。
日本プロテイン産業のリーディングカンパニー
Archer Daniels Midland Company
Arla Foods amba
Bunge Limited
Fuji Oil Holdings Inc.
Darling Ingredients Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
主要な機会は、既存の原料流通チャネルを通じて代替タンパク質および次世代タンパク質を規模拡大することである。商社や専門流通業者は、規制関連文書と配合支援を組み合わせることで採用のハードルを下げることができる。これは2026年6月の動きに反映されており、Lacto Japanはルビスコタンパク質を日本の食品製造に導入するための生産・流通経路を構築するため、Leaft Foods(ニュージーランド)への投資を確定させ、新規タンパク質の供給を日本特有の商業化インフラと結びつけた。
もう一つの機会は、細胞培養食品その他の新規食品に対する安全性・命名規則の枠組みの強化であり、これは2025年中に消費者庁主導で進められている安全性基準および規制上の取り扱いに関する議論を通じて推進されている。これに加えて、食料安全保障と持続可能性に関連する国家的プログラム、例えば農林水産省による「みどりの食料システム戦略」などの取り組みや官民の食品テック連携が、発酵由来タンパク質、ハイブリッド製剤、国内基盤のサプライチェーンにとっての機会を生み出している。これらの取り組みは、食品、サプリメント、インナービューティー用途全体におけるトレーサビリティ、感覚特性、品質の一貫性への対応を目的としている。
最近の業界動向
- 2026年7月:Archer Daniels Midland(ADM)は、The EVERY Companyと提携し、精密発酵を用いたOvoPro卵白タンパク質の米国内商業規模生産をADMのアイオワ州クリントン工場で実現した。この提携により、動物由来原料を使用しないタンパク質の産業生産能力が拡大し、日本向け配合業者に供給されるグローバル原料ポートフォリオにおける発酵由来オプションの利用可能性が高まる。
- 2025年9月:Leaft FoodsはLacto Japanと協力し、日本の食品製造用にルビスコタンパク質分離物の商業化を進めた。この協業では、Lacto Japanの原料流通網とメーカーとの技術的接点が活用され、新規植物性タンパク質が試験供給から主流食品カテゴリーにおける定常的な配合へと移行する助けとなっている。
- 2024年2月:農研機構(NARO)は、食品システム革新に焦点を当てた戦略的イノベーション創造プログラム(SIP)の取り組みを発表し、タンパク質および代替食品技術に関連する研究開発テーマを支援した。SIPのような公的研究開発資金とプログラム構造は、加工、発酵、原料機能性における上流開発を支え、供給業者はこれを日本国内での味、消化性、用途性能の向上に活用できる。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本報告書では、日本のタンパク質市場は、日本国内で使用するために販売されるタンパク質原料の価値として定義され、食品、サプリメント、飼料、化粧品、医薬品用途に使用される動物性、植物性、微生物由来、昆虫由来のタンパク質を対象とする。
対象範囲の除外事項:本モデルは、タンパク質が単に組み込まれた原料であり、タンパク質原料の品目として価格設定または取引されていない最終消費者向け製品を除外する。
セグメンテーション概要
- 供給源タイプ別
- 動物性
- 微生物性
- 昆虫性
- 植物性
- 用途別
- 食品・飲料
- 栄養補助食品
- 動物飼料
- 化粧品・パーソナルケア
- 医薬品
- その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、日本のタンパク質需要シグナルを公的データシリーズにマッピングし、その後これらのシグナルをタンパク質原料の生産、輸入、使用実態と照合することから始めた。食品・飼料の文脈については農林水産省(MAFF)の統計、輸出入の方向性については日本の貿易統計、分類が明確な場合のHSレベルの流れの相互確認についてはUN Comtradeなどの出典を参照した。
前提条件を現実的なものに保つため、品目レベルの生産・使用動向についてはFAOSTAT、採用や配合の変化(例えば代替タンパク質や栄養分野)については査読済みの食品科学ジャーナル、原料規格や表示について論じる団体・規制当局の公表資料も参照した。生産能力の増強、価格動向、用途構成の変化を把握するため、企業の開示資料、投資家向け説明資料、信頼できる報道機関の情報を使用した。企業財務情報を扱う有料サブスクリプションおよび出荷レベルの貿易データを扱う別の有料サブスクリプションを、外れ値の検証に選択的に使用した。上記に列挙したデスクソースは例示であり、入力データの収集、確認、明確化のためにその他多数の資料が使用された。
一次インタビューおよび調査
一次的な議論は、需要プールや価格帯、食品製造、サプリメント、飼料の各チャネルにおける実際の成長の源泉を検証するために用いられた。日本国内の原料供給業者、流通業者、配合業者、下流の利用者と対話を行い、その後タンパク質の調達・用途動向を追跡するカテゴリー専門家と主要な前提条件を再確認した。
公表数値はしばしば原料価値と小売製品売上を混同しているため、インタビューは原料収益と最終製品収益を区別するのに役立ち、市場境界を年をまたいで一貫したものに保った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:30% | 経営層(CXO):12% |
| ミッド層:48% | 機能/部門責任者:36% |
| 中小プレイヤー:22% | マネージャー:52% |
市場規模算定と予測
市場規模算定はトップダウン方式で構築され、日本の消費および貿易指標を用いて、供給源別・用途別に対象となるタンパク質原料プールを再構築し、その後現実的な価格帯を用いて価値に換算した。単一のデータシリーズに依存するモデルを避けるため、タンパク質原料の輸入量と構成比、主要な飼料・食品原料の相対的な動き、サプリメントおよび強化食品における用途レベルの需要変化、新製品活動における植物性・発酵由来タンパク質の比率といった入力を追跡した。
その後、サンプル抽出した供給業者の収益レンジ、チャネルのマークアップ、主要原料タイプにおける数量×平均販売価格の計算といった選択的なボトムアップ検証によって合計値を裏付けた。企業レベルの開示が限られている場合には、カテゴリー生産量や輸入依存度などの代替指標を用いてギャップを補い、これをインタビューからの意見を用いて調整した。予測に際しては、価格動向、タンパク質源間の代替、食品・飲料および栄養分野における採用ペースに関する専門家の見解に基づくシナリオ分析を用いた。これらは通常、年ごとの変動が最も顕著に見られる分野である。
データ検証と更新サイクル
算定結果は、貿易動向、原料価格の方向性、用途成長パターンなどの独立したシグナルと照合され、大きな差異が見られた場合には最終化前に調査を行った。また、供給源および用途にわたる相互確認を行い、市場全体が含まれる需要プールの合計と一致することを確認し、その後第二の分析担当者によるレビューを実施して、前提条件が一貫しており再現可能であることを確認した。
本報告書は毎年更新され、需要、供給、価格の前提条件を変化させる重大な事象が発生した場合には、中間的な更新が行われる。提供前には最終確認が行われ、最新の動向データを反映した最新の見解をクライアントに提供する。
Mordor Intelligenceによる日本のタンパク質市場規模と他の公表推定値との比較
日本のタンパク質に関する公表市場価値は、対象範囲が常に同一ではないため大きく異なって見えることがあり、価格算定の基準も総額に影響を与える可能性がある。当社の経験では、最大の要因は、推定値がタンパク質を原料としてのみ計上しているか、それとも小売製品売上を含んでいるかという点、および対象となる供給源と用途の違いである。
輸入および用途別消費のシグナルは、原料価格帯に関する専門家の検証によって裏付けられており、これがMordor Intelligenceを、より広範な包装商品全体の総額ではなく、日本における原料収益の視点に結びつける根拠となっている。ギャップは、予測が植物性・発酵由来の採用をどのように扱うか、為替換算のタイミングをどのように適用するか、新たな貿易・配合動向が現れた際に前提条件がどの程度最近に更新されたかによっても生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 564.92 M (2026) | |
| 業界出版社A | USD 1.70 B (2024) | この推定値は、タンパク質原料と下流の最終製品カテゴリー(スポーツニュートリションや機能性食品など)を組み合わせているように見え、原料のみを対象とする境界と比較して値を膨らませており、価格算定の基準が原料レベルのASP帯に明確に結びついていない。 |
| 専門アナリティクスB | USD 822.55 M (2025) | この数値は、食品・飼料・非食品用途にわたる広範なタンパク質原料プールではなく、プロテインパウダー製品に焦点を当てており、メーカーレベルの原料収益ではなく消費者製品の価格を反映している可能性が高い。 |
この差異は主に、カテゴリーの境界と価値算定に使用された価格ポイントによって説明される。対象範囲を定義された用途にわたるタンパク質原料に固定し、外部シグナルを用いて数量と価格を検証することで、得られる市場総額は年をまたいで追跡・再現しやすいものとなる。


レポートで回答される主要な問い
2026年の日本プロテイン市場の規模はどのくらいか?
日本プロテイン市場規模は2026年に6億4,492万USDに達し、CAGR 5.23%での成長が見込まれる。
最も急速に拡大している供給源タイプはどれか?
微生物性プロテインが最も急速に成長している供給源であり、発酵能力の拡大に伴い2031年にかけてCAGR 5.64%で増加すると予測されている。
日本でコラーゲンが人気な理由は何か?
サケやマグロの皮から得られる海洋コラーゲンは高いバイオアベイラビリティを有し、インナービューティートレンドと一致しており、化粧品・サプリメントにおける旺盛な需要を牽引している。
植物性プロテインの採用における主な障壁は何か?
豆臭や粒状感などの官能上の課題が配合率を制限しているが、マスキング技術の進歩により受容性は向上しつつある。
最終更新日:



