
産業用ディスプレイ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
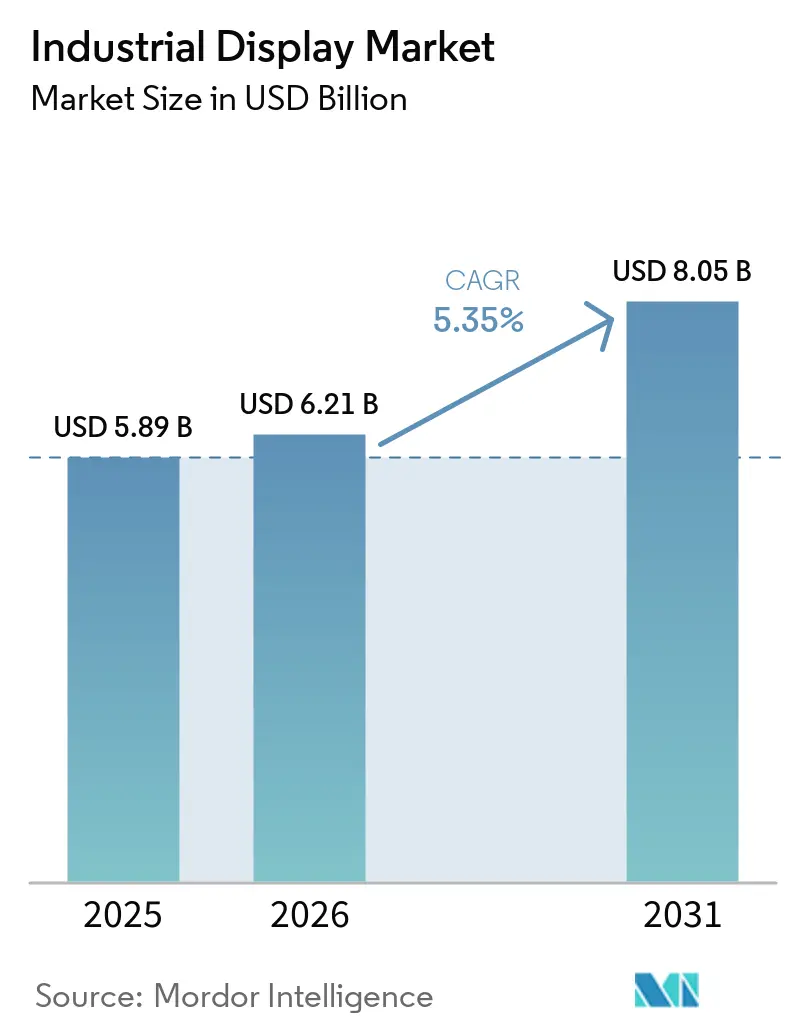
| 市場規模 (2026) | 6.21 十億米ドル |
| 市場規模 (2031) | 8.05 十億米ドル |
| 成長率 (2026 - 2031) | 5.35 % |
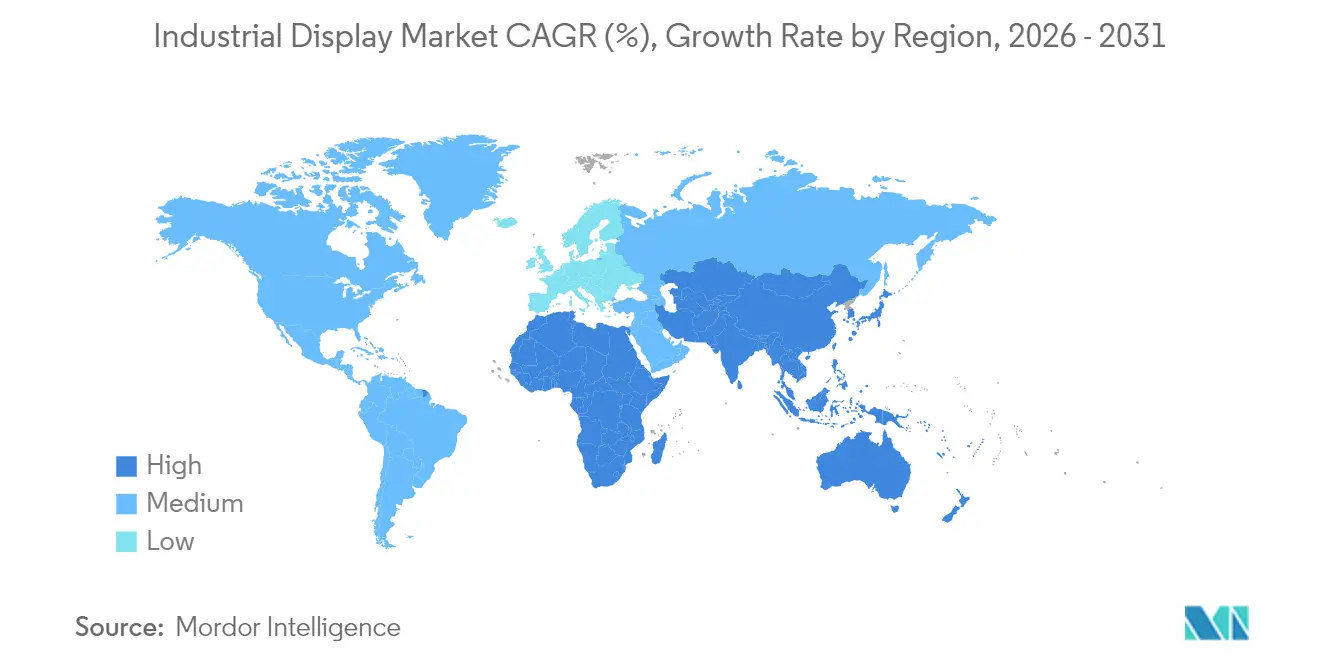
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
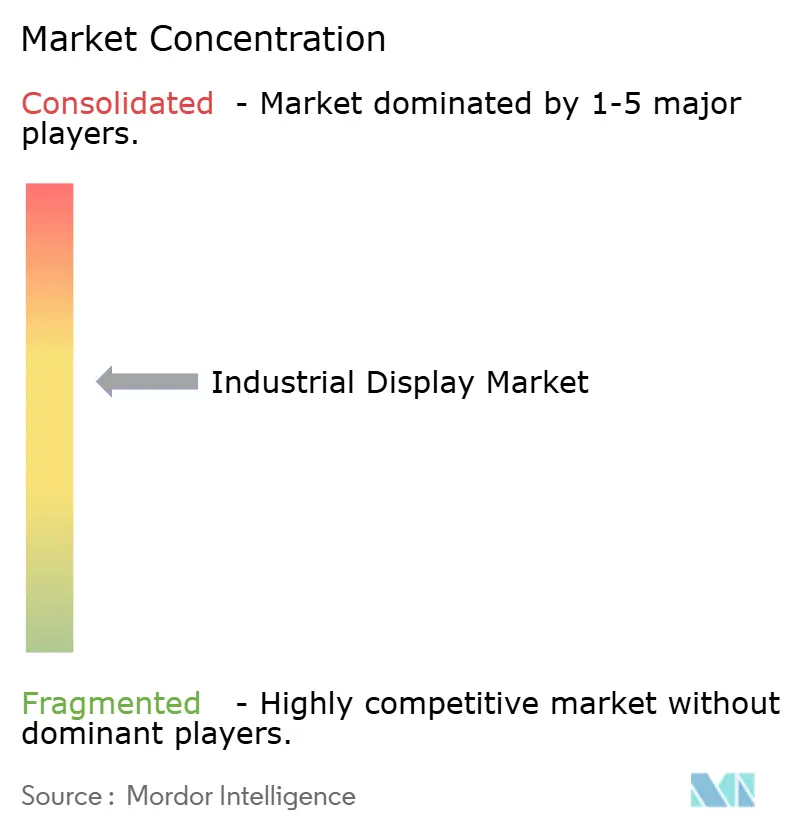
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用ディスプレイ市場分析
2026年の産業用ディスプレイ市場規模は62億1,000万米ドルと推定され、2025年の58億9,000万米ドルから成長し、2031年には80億5,000万米ドルに達する見通しで、2026年〜2031年にかけて5.35%のCAGRで成長します。オペレーターは基本的な読み取り表示から、工場フロア資産、エッジゲートウェイ、クラウド分析プラットフォームを接続する多層的な可視化ハブへと移行しています。ヒューマンマシンインターフェース(HMI)コンソールは引き続き調達の主力を占めていますが、エネルギー企業が分散インフラの監視を集中化するにつれ、遠隔資産・パイプライン可視化が最も急速に拡大しています。LCDパネルはコスト面での優位性を維持する一方、コントロールルームが24時間365日稼働に向けて低消費電力と優れたコントラストを求めるため、OLEDおよびAMOLEDモジュールが最も急速な成長を示しています。半導体不足によりLCDコントローラーのリードタイムが長期化し、インテグレーターは技術ロードマップの多様化と戦略的部品在庫の確保を迫られています。地域別では、アジア太平洋が部品製造における規模の経済を活用する一方、中東・アフリカは石油・ガスの大型プロジェクト向け防爆可視化設備への設備投資を加速させています。
主要レポートのポイント
- 用途別では、HMIコンソールが2025年の産業用ディスプレイ市場シェアの46.05%を占め、遠隔資産・パイプライン監視は2031年にかけて6.12%のCAGRで拡大する見込みです。
- 技術別では、LCDが2025年に61.45%の売上シェアを維持し、OLED/AMOLEDは2031年にかけて6.78%のCAGRで成長する見通しです。
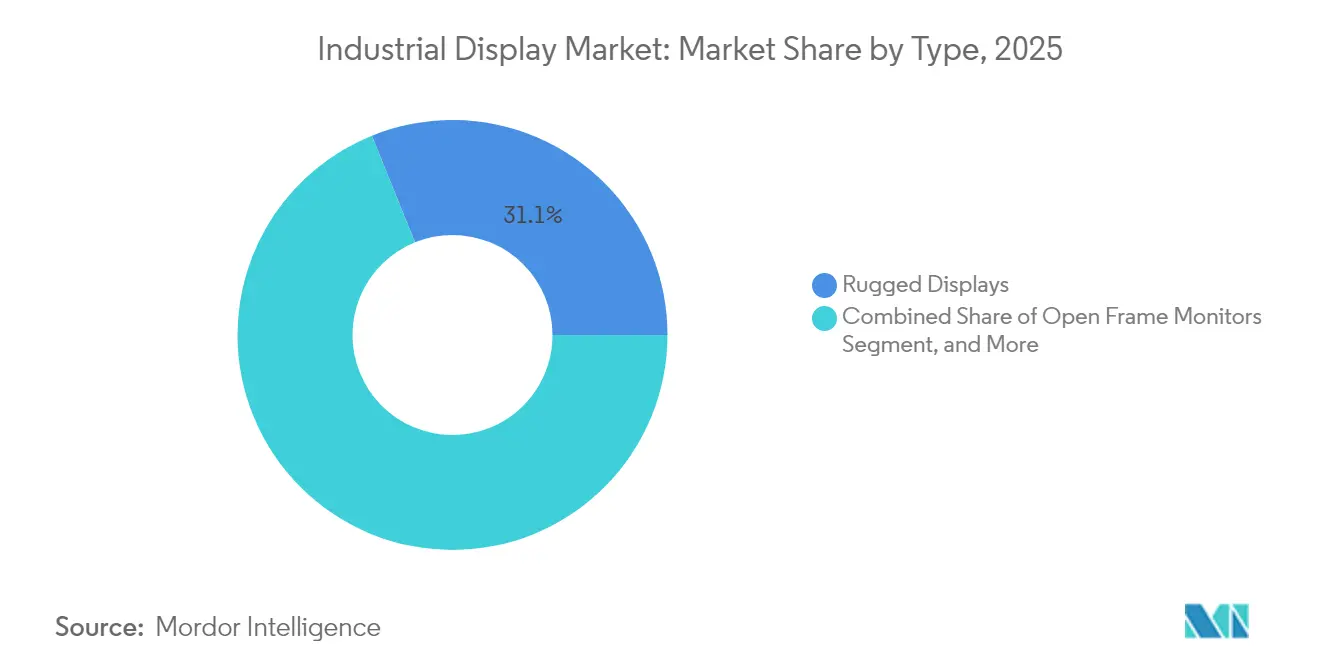
- タイプ別では、堅牢型ディスプレイが2025年の産業用ディスプレイ市場規模の31.12%を占め、産業用ビデオウォールは2031年にかけて最高の5.66%のCAGRを記録する見込みです。
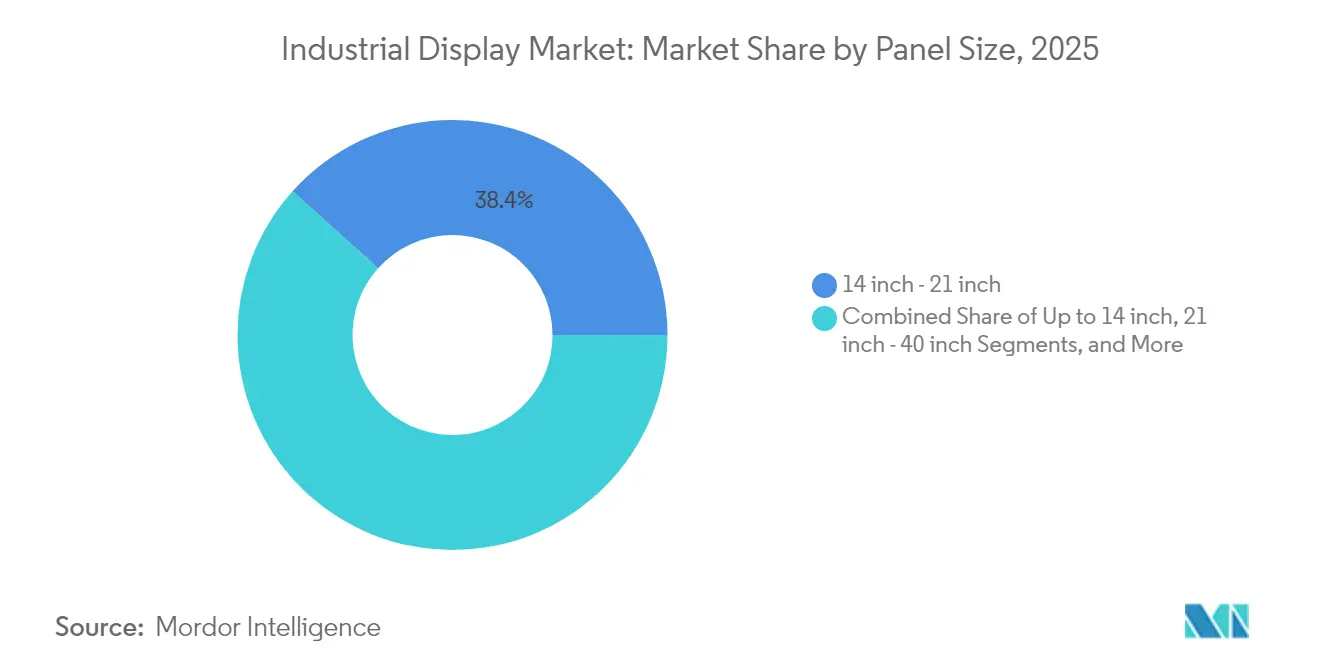
- パネルサイズ別では、14〜21インチのユニットが2025年の産業用ディスプレイ市場規模の38.35%を占め、40インチ以上のクラスは2031年にかけて5.98%のCAGRで成長する見通しです。
- 最終用途産業別では、製造業が2025年に34.05%の売上シェアでトップを占め、エネルギー・電力は2031年にかけて5.68%のCAGRで成長する見込みです。
- 地域別では、アジア太平洋が2025年の世界売上の36.55%を占め、中東・アフリカは2031年にかけて6.05%のCAGRで成長する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 個別・プロセスプラントにおける産業用IoTの採用 | +1.20% | 世界全体;アジア太平洋および北米で最も強い | 中期(2〜4年) |
| 危険化学物質施設における多機能HMIの需要急増 | +0.80% | 中東、メキシコ湾岸、欧州 | 短期(2年以内) |
| 自動車ラインにおけるリーン製造デジタルサイネージ(アンドン)の展開 | +0.60% | 北米、欧州、アジアの自動車拠点 | 中期(2〜4年) |
| 電化・自動化に向けた北米老朽工場の改修波 | +0.70% | 米国、カナダ、メキシコ | 長期(4年以上) |
| 油田作業向け屋外グレード直射日光下視認可能なマイクロOLED/マイクロLEDパネル | +0.40% | 中東、北米のシェール地域 | 長期(4年以上) |
| 沖合ディスプレイハードウェアの本質安全に関するIECEx-2022義務化 | +0.50% | 北海、メキシコ湾、ペルシャ湾 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
個別・プロセスプラントにおける産業用IoT採用の拡大
エッジ対応HMIは現在、イーサネットベースのネットワークからミリ秒単位のレイテンシデータを処理し、計画外停止を最小化する予知保全ダッシュボードを実現しています。Rockwell AutomationはIIoTアーキテクチャを2025年の主要なデジタル化経路として位置づけ、コントローラーと可視化エンドポイント間の緊密な連携を挙げています。HMS Networksはその勢いを確認しており、2024年の新規ノード設置の71%を産業用イーサネットが供給し、PROFINET、EtherNet/IP、EtherCATスタックをサポートするディスプレイへの需要を触媒していると指摘しています。
危険化学物質施設における多機能HMIの需要急増
ISA-TR101.02-2019技術報告書は、現在すべての調達要件に影響を与えるユーザビリティおよびパフォーマンスベンチマークを成文化しています。[1] VarTech Systemsなどのサプライヤーは、マルチタッチ、音声制御、1,000ニット以上の輝度を備えたC1D1およびC1D2認定パネルを提供し、安全性と機能性を両立させています。これらの仕様は、オペレーターの介入においてマイクロ秒単位が重要となる化学・医薬品分野のバッチ間整合性を支援します。
自動車ラインにおけるリーン製造デジタルサイネージ(アンドン)の展開
機械式ライトをデジタルアンドンボードに置き換えた自動車メーカーは、二桁台のダウンタイム削減を記録しています。MMCallは、組立ラインで23%の稼働率向上をもたらす1,000件の稼働中インストールを挙げています。LineViewとMevisioは、OEEダッシュボードと根本原因ログを組み合わせたビジュアルファクトリー展開を紹介しており、振動に対して強化された高解像度パネルを必要としています。
電化・自動化に向けた北米老朽工場の改修波
近代化イニシアチブは、レガシーPLCをクラウドセキュアなOTネットワークと統合しています。SiemensとServiceNowは共同で、産業用ディスプレイをリアルタイムのインシデント可視化に活用するショップフロア脅威ダッシュボードを実現しています。[2] Phoenix Display Internationalは、環境シーリングとライフサイクル検証により、商業用スクリーンと比較して300〜500%のコスト増加が生じる改修プロジェクトを報告しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 導入・保守の高コスト | -0.90% | 世界全体;新興市場でより深刻 | 中期(2〜4年) |
| チップ不足によるLCDコントローラーのリードタイム長期化 | -1.10% | アジア太平洋の製造クラスター | 短期(2年以内) |
| レガシーPLCインターフェースの断片化 | -0.60% | 北米・欧州のブラウンフィールドサイト | 長期(4年以上) |
| 24時間365日稼働コントロールルームにおけるパネル焼き付きの加速 | -0.40% | 世界のエネルギー・プロセスセクター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
導入・保守の高コスト
防爆エンクロージャー、コンフォーマルコーティング、専用マウントキットにより、初期システム費用が増大します。Comark Corporationは、IECEx準拠により沖合プラットフォームの機器予算が2倍になる可能性があり、エンジニアリングスケジュールが数四半期延長されると予測しています。
チップ不足によるLCDコントローラーのリードタイム長期化
広温度域またはEMIシールド仕様のコントローラーのリードタイムは52週間にまで延長しており、OEMの再設計サイクルと割り当て戦略を促しています。Samsung Electronicsは、パネルメーカーがより広範なサプライチェーン強靭化計画の一環として、長期契約のもとシリコンの確保に動いたことを確認しています。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
展開の堅牢性が堅牢型ディスプレイのリーダーシップを牽引IP65〜67定格の堅牢筐体は、2025年の産業用ディスプレイ市場において31.12%のシェアを確保しており、掘削・鉱業・軍事プラットフォームにおける重要任務要件を反映している。ビデオウォールは、石油化学コンプレックス全体にわたる集中型コントロールルーム投資に牽引され、年率5.66%で成長すると予測されている。高輝度オープンフレームモジュールはキオスク筐体に組み込まれ、パネルマウントユニットは機械レベルのHMIにおける主力製品であり続けている。産業用ディスプレイ市場は、耐衝撃性とモジュール式I/Oを組み合わせたベンダーを繰り返し優遇しており、迅速な交換と最小限のダウンタイムを確保している。マリングレードの製品はMIL-STD-167の振動閾値および塩水噴霧プロトコルを満たし、産業用ディスプレイ市場のフットプリントを艦艇および洋上リグにまで拡大している。バータイプおよびストレッチスクリーンは、発電所における多パラメータダッシュボードに対応しており、このニッチ市場は低ボリュームにもかかわらず高い平均販売単価(ASP)をもたらしている。
第二層サプライヤーは、堅牢化とナローベゼルアーキテクチャを融合させ、フィールドパネルとコマンドセンターの両方に対応するクロスオーバー製品を生み出している。Barcoの4,000台のレーザースクリーンを対象としたエンタープライズシネマ契約は、後に産業用ビデオウォールへと転換される製造スケーラビリティを裏付けている。ハイブリッド筐体には冗長電源とエッジゲートウェイが組み込まれ、IEC 60079-2025の安全条項に準拠しながら、サービス可能な産業用ディスプレイ市場を拡大している。完全堅牢システムは2025年の出荷台数の47.82%を占め、耐久性と中価格帯のバランスを保っているが、超堅牢構成は4.97%で進展しており、堅牢ディスプレイ市場のシェアを着実に拡大している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
遠隔監視がHMIの優位性に挑戦HMIステーションは2025年の売上の46.05%を提供しましたが、パイプラインおよびウェルパッドのテレメトリが集中型NOCにシフトするにつれ、遠隔資産可視化は6.12%のCAGRで上回る成長を示す見込みです。衛星およびLPWAN接続が砂漠や沖合の場所に普及するにつれ、遠隔監視向けの産業用ディスプレイ市場規模は着実に拡大すると予測されています。リーン工場のアンドンボードと保守クルー向けインタラクティブキオスクは、障害から修復までのサイクルを短縮する人間中心の視覚的ワークフローを強化しています。コントロールルームのビデオウォールは、ベゼルレスLCDまたは新興のマイクロLEDアレイが没入型の状況認識環境を構築するプレミアムクラスを構成しています。AIドリブン分析プラットフォームとの統合により、オペレーターは画面上に直接表示される処方的プロンプトに基づいて行動するようになり、オペレーターの疲労とエラー発生率が低減されています。
OnePetroのフィールドトライアルで実証された太陽光発電式分散スクリーンは、グリッドアクセスのない地域での実行可能性を証明し、遠隔採掘ゾーンにおける産業用ディスプレイ市場の設置基盤を拡大しています。サイバーセキュリティが優先事項として高まるにつれ、ディスプレイはオンスクリーンデータフローを保護するためにハードウェアルートオブトラストモジュールとペアリングされることが増えており、この要件は国境をまたぐパイプライン運用において強調されています。
技術別:
LCDの安定性とOLEDの上昇LCDパネルは、成熟したサプライチェーンと広い温度カバレッジにより2025年に61.45%の売上シェアを維持し、産業用ディスプレイ市場のコスト重視層を支えています。OLEDおよびAMOLEDモジュールは、最大30%の消費電力削減と優れたコントラスト比が24時間365日の監視スイートに適しているため、年率6.78%で成長する見込みです。Samsung Displayは業界初のパントーン認証を達成し、医薬品品質管理ラボや半導体ファブに響く色彩重視のパフォーマンス向上を示しています。Natureに掲載されたマイクロLED研究は、直射日光下で10⁷ニット以上に耐えるピクセル密度を実証し、次世代屋外パネルの到来を予告しています。
Zeon Corporationによる位相差フィルム生産能力の拡張は、OLEDが台頭する中でも大面積LCDバックプレーンへの継続的な投資を確認しています。産業用ディスプレイ市場は現在、ルーメン当たりコストと総所有コストを比較検討しており、供給と技術リスクをヘッジしようとするOEMの間でデュアルテクノロジーロードマップを促進しています。
パネルサイズ別:
集中型コントロールルームが大型フォーマットを牽引40インチ以上のパネルは、オペレーターが小型スクリーンのモザイクから配線とキャリブレーションを簡素化する単一パネルキャンバスに移行するにつれ、2031年にかけて5.98%のCAGRで成長する見込みです。一方、14〜21インチモデルは2025年に38.35%の売上を維持し、機器搭載型HMIのスイートスポットであり続けています。大型フォーマットパネルに関連する産業用ディスプレイ市場規模は、ミニLEDバックライトコストの低下から恩恵を受け、プロセス画像の高コントラストと局所調光を実現しています。MDPIは、100〜200μmのチップ間隔により数千の調光ゾーンが可能となり、ライブサーマル画像における障害検出を強化すると報告しています。
14インチ未満のコンパクトパネルは、保守タブレットやヘルメット搭載端末のモビリティを強化し、ウェアラブルコンピューティングにわたる産業用ディスプレイ市場の多様化を示しています。AGCのガラス基板への投資は、TFT-LCDおよびOLEDファブの両方に対するサプライ継続性を確保し、インチ当たりプレミアムを抑制する規模の経済を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
エネルギーセクターが成長チャートを上回る製造業は、個別電子機器、食品、医薬品サイトがデジタルダッシュボードを拡大するにつれ、2025年に34.05%のシェアを維持しました。しかし、エネルギー・電力用途は電力網の近代化と再生可能エネルギープラントの建設を背景に、年率5.68%で成長する見込みです。産業用ディスプレイ市場シェアは、IECExおよびATEX準拠が不可欠な石油・ガスターミナルにおける防爆SKUに偏っています。採掘プロジェクトは高粉塵環境下での色忠実度を維持するためにインプレーンスイッチング方式の直射日光下視認可能なパネルを採用し、ラテンアメリカとオーストラリアにおける産業用ディスプレイ産業のフットプリントを拡大しています。
電力会社はスイッチギアに直接ディスプレイを追加しています。SiemensによるTrayer Engineeringの買収は、ネイティブ可視化モジュールを備えた中電圧キャビネットを拡張し、電力機器とHMI設計の融合を示しています。輸送ヤードは追跡・トレースに堅牢型スクリーンを活用し、防衛プログラムはアンチグレアとNVIS準拠を指定しており、産業用ディスプレイ市場を支える幅広いユースケースを示しています。
地域分析
アジア太平洋地域の産業用ディスプレイ市場
アジア太平洋地域は2025年に36.55%の収益シェアを占め、中国の工場自動化推進と日本の精密部品分野におけるリーダーシップに支えられている。Samsung DisplayおよびLG Displayはグローバル規模のOLEDファブを運営しており、産業用ディスプレイ場全体にわたる同地域のサプライチェーン優位性を確固たるものにしている。各国政府は設備投資税額控除を支援し、パネル工場の拡張を加速させることで、半導体不足の時期においても安定したパネル供給を確保している。
中東・アフリカの産業用ディスプレイ市場
中東・アフリカ地域は2031年に向けて最も高い6.05%のCAGRを達成する見込みである。湾岸地域における数十億ドル規模の炭化水素プロジェクトは、IEC 60079-2025の認証を取得した本質安全型スクリーンを必要としており、防爆ハードウェア向けの産業用ディスプレイ市場規模を拡大させている。国営石油会社は集中型の国家石油会社(NOC)と地域のマイクロ制御室を組み合わせ、砂漠の高温環境下でも高輝度を維持する同期型ビデオウォールを求めている。
南北アメリカおよびヨーロッパの産業用ディスプレイ市場
北米では、エネルギー効率の向上とサイバーセキュリティ強化を目指す中世紀の工場においてレトロフィットの波が起きている。CRTおよび抵抗膜式タッチパネルをIPベースのガラス表面に積極的に置き換えることで、工場がデジタルパフォーマンスボードを採用するにつれて産業用ディスプレイ市場が拡大している。ヨーロッパはEN ISO 9241-210のユーザビリティガイダンスに準拠した人間工学的なHMIレイアウトに重点を置いてインダストリー4.0の青写真を推進し、オペレーターの健康増進を図っている。南米の鉱業および水力発電セクターは高高度・高湿度環境に対応した堅牢なパネルを輸入しており、地理的な収益の多様化をさらに促進している。
規制環境
産業用制御、HMI、オペレーター端末用途向けに販売される産業用ディスプレイは、安全性、爆発性雰囲気、環境コンプライアンス体制によって引き続き形作られている。機能安全および危険場所においては、IEC 60079-2025および関連するIECEx枠組みが爆発性雰囲気で使用される機器にとって引き続き中心的な存在であり、石油・ガスおよび化学施設向けの密閉筐体、タッチ技術、本質安全電源アーキテクチャなどの設計選択に影響を与えている。
産業用モニターと重複するAV/ICTクラス機器の一般製品安全については、2026年4月にIEC 62368-1:2026の新版が発行され、移行時期は各国の採用状況に紐づき、一部市場では2027年3月31日というコンプライアンス期限が示されている。オーストラリアおよびニュージーランドでは、Standards Australiaが2026年3月6日にAS/NZS 62368.1:2026を発行し、2029年3月6日までの複数年にわたる移行期間を設け、OEMおよびインテグレーターの段階的な再認証計画を支援している。環境コンプライアンスも進展しており、指令(EU) 2024/884(2024年3月採択)を通じたEUのWEEEに関する対応が含まれ、これにより欧州委員会は2026年12月31日までに同指令を見直すことが求められている。同時に、加盟国レベルでのRoHS適用除外管理も継続しており、例えばアイルランドは2026年1月にS.I. No. 110/2026を制定し、産業用電子機器向けの特定の鉛適用除外に関する委任指令を施行した。
バリューチェーン分析
産業用ディスプレイのバリューチェーンは、上流の材料・部品(ガラス基板、偏光板・位相差フィルム、バックライト、タッチセンサー、ドライバーIC)から始まり、パネル製造・モジュール組立(セル加工、光学接合、耐久化、筐体統合)を経て、自動化サプライヤー、産業用PCベンダー、チャネル販売業者を通じて販売されるHMI、コントロールルームのビデオウォール、キオスク、遠隔監視端末へのOEM/システム統合で終わる。パネルおよびモジュール製造はアジアに集中しており、台湾、中国、日本、韓国が世界のパネルガラスおよびセル生産の大半を占めており、アジア太平洋地域の規模的優位性を強めると同時に、物流の混乱や貿易措置への露出も高めている。
下流の付加価値は、カスタマイズおよび信頼性エンジニアリングに集約されており、広温度性能、EMIシールド、高輝度による屋外視認性、危険場所向けの認証取得業務などが含まれ、これらは商用ディスプレイと比較してシステムコストを押し上げる要因となる。ボトルネックは、広温度対応ドライバーICなどの特殊部品でよく発生し、特定のLCDコントローラーの納期長期化と連動しているほか、レガシーなパネルマウントおよび耐久性の高い設置に必要な非標準ガラス・機構フォーマットにも見られる。購入者およびインテグレーターは、デュアルソーシング、長期的な半導体調達、組立拠点の地理的分散を通じて耐性を構築することで対応しており、2025年7月のAzumo、Ubiqconn、E3 Displaysによる覚書(低消費電力反射型LCDソリューション向けに北米での現地モジュール組立を確立するもの)は、関税・物流リスクを低減するための現地組立への広範な動きを反映している。
競合環境
産業用ディスプレイ市場は中程度の断片化を示しており、上位5社が世界売上の60%弱を占めています。Samsung DisplayとLG Displayが技術開発をリードしており、Samsung ElectronicsはQD-OLEDおよびモバイルパネルの好調を背景に2025年第1四半期のディスプレイ売上が5兆9,000億韓国ウォンに達したと報告しています。Schneider Electricは2024年に110億米ドルのAVEDA買収を完了し、ソフトウェアと可視化を融合させて従来のHMI境界を曖昧にする垂直統合プラットフォームを構築しました。
VarTech Systemsは専用C1D2デバイスで競合し、Phoenix Display Internationalは熱、衝撃、振動を軽減するライフサイクル設計サービスで差別化しています。Siemens、Rockwell Automation、Honeywellはコントロールアーキテクチャ内にネイティブディスプレイモジュールを組み込み、独自ファームウェアエコシステムを通じてアフターマーケット収益を確保しています。IECExおよびISA 60079の下での認証専門知識は、新興競合他社がコストのかかるコンプライアンスハードルに直面する中、既存プレーヤーのシェア防衛を可能にしています。
OLEDの新規参入者は消費電力重視のニッチを追求し、マイクロLEDコンソーシアムは極高輝度屋外用途をターゲットにしています。IEC 60079-2025規格はゲートキーパーとして機能し、成熟したQAフレームワークと専用テストラボを持つプレーヤーを優遇しています。サプライチェーンの強靭性は戦略的優先事項であり続けており、主要企業はドライバーICキャパシティを事前予約し、継続する半導体ボラティリティから生産を守るためにセカンドソースのガラスベンダーを育成しています。
産業用ディスプレイ産業リーダー
-
LG Display Co. Ltd.
-
Schneider Electric SE
-
Siemens AG
-
Samsung Display Co., Ltd.
-
Panasonic Holdings Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
産業用ディスプレイ市場 このレポートでカバーされる企業
- Samsung Display Co., Ltd.
- LG Display Co., Ltd.
- Panasonic Holdings Corp.
- Sharp Corp.
- Emerson Electric Co.
- Schneider Electric SE
- Siemens AG
- Rockwell Automation Inc.
- NEC Display Solutions, Ltd.
- Advantech Co., Ltd.
- Barco NV
- WinMate Inc.
- Planar Systems, Inc.
- AU Optronics Corp.
- Bosch Rexroth AG
- Mitsubishi Electric Corp.
- Honeywell International Inc.
- Kontron AG
- iBASE Technology Inc.
- Beijer Electronics Group AB
- Delta Electronics, Inc.
市場機会と将来展望
産業オペレーターが、耐久性の高いHMIの信頼性と、画面上での分析・診断機能、エッジゲートウェイやクラウドプラットフォームへの安全な接続性を備えた演算能力とを組み合わせたディスプレイを求める領域で、余白が拡大している。これは、基本的な数値表示から多層的な可視化ハブへという市場の移行を反映しており、ディスプレイハードウェアに組み込み処理、耐久性の高いI/O、既存プラント(ブラウンフィールド)での改修複雑性を軽減するライフサイクルサービスをバンドルできるサプライヤーにとっての余地を生み出している。安全性主導の機会は危険環境においても見られ、IECExおよびIEC 60079-2025への準拠が調達に影響を与え、沖合施設や化学プラント向けに認証済み産業用パネルを提供できるベンダーが優位に立っている。
サプライチェーンの現地化と生産能力の増強は、もう一つの参入経路となっており、特に伝統的な東アジアのパネル拠点を超えた調達の多様化を模索する地域で顕著である。インドでは、Dixon Technologiesが2026年3月に、Electronics Components Manufacturing Scheme(ECMS)のもと、ノイダからグレーターノイダ地域にディスプレイ製造施設を設立するため1,100クロールインドルピーの投資を発表し、2026年4月には、HKC Overseasとの合弁事業であるDixon Display Technologiesを通じて年間8,400万台の生産能力目標を掲げた。同時に、アジアにおけるOLED生産能力の拡大やフレキシブルディスプレイラインの増強(2026年中に公表されたBOEおよびSamsung Displayによる投資を含む)は、産業用ディスプレイOEMが高コントラスト・低消費電力のコントロールルーム向けおよびプレミアム監視向け製品に活用できる、より広範な部品ロードマップを支えている一方、長寿命かつ24時間365日稼働要件に対する適合ワークフローの重要性も高めている。
最近の産業開発事情 産業用ディスプレイ市場
- 2026年6月:LG Displayは、自動車用インストルメントクラスターおよびセンターファシアディスプレイのソフトウェアプロセスについて、C&BISからAutomotive SPICE(ASPICE)Capability Level 2認証を取得したと発表した。この動きは、検証やプロセス成熟度が長寿命の産業用・輸送用ディスプレイ導入におけるサプライヤー選定にますます影響を与える中、ソフトウェア定義型ディスプレイプログラムにおける同社の立ち位置を強化するものである。
- 2026年5月:LG Displayは、プレミアムモニター向けの27インチ240Hz RGBストライプOLEDパネルの量産を開始した。RGBストライプOLED生産の拡大は、長時間稼働下でコントラスト、動きの明瞭さ、電力効率を重視するプロフェッショナル・コントロールルームクラスのディスプレイにおける自発光パネルの普及拡大を支えている。
- 2024年10月:AdvantechはAURESの買収を完了し、ADVANTECH-AURESブランドのもとでPOSおよび産業用ディスプレイのポートフォリオを拡大した。この統合により市場への経路が広がり、工場や物流業務で使用される産業用端末やディスプレイ搭載エッジシステム全体での統合深度が強化される。
産業用ディスプレイ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、産業用ディスプレイ市場は、機械およびプロセスデータを可視化するために産業環境で使用されるディスレイユニットおよび統合ディスプレイモジュールと定義される。これらのユニットは通常、HMI、コントロールパネル、および遠隔監視ステーションに導入されており、販売時点での価値で評価される。
対象外の範囲:民生用テレビおよびモニター、スマートフォンおよびタブレットのディスプレイ、ならびにベアガラス基板やスタンドアロンドライバICなどの純粋なコンポーネント販売は除外される。
セグメンテーション概要
- タイプ別
- 堅牢型ディスプレイ
- オープンフレームモニター
- パネルマウントモニター
- マリン・海軍グレードディスプレイ
- 産業用ビデオウォール
- バータイプ/ストレッチディスプレイ
- 用途別
- ヒューマンマシンインターフェース(HMI)
- 遠隔資産・パイプライン監視
- インタラクティブキオスクおよびオペレーター端末
- 工場内デジタルサイネージおよびアンドンボード
- コントロールルームビデオウォール
- 技術別
- LCD
- LEDバックライトLCD
- OLED/AMOLED
- 電子ペーパーおよび反射型ディスプレイ
- マイクロLED
- パネルサイズ別
- 14インチ以下
- 14インチ〜21インチ
- 21インチ〜40インチ
- 40インチ以上
- 最終用途産業別
- 製造業
- エネルギー・電力
- 石油・ガス
- 採掘・金属
- 化学・医薬品
- 輸送・物流
- その他(水・廃水処理、防衛)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- 南米その他
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- 湾岸協力会議加盟国
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、基本的な需要マップを構築し、仮定を観察可能な産業活動に結びつけるために使用された。米国国勢調査の製造業データ、ユーロスタットの産業生産シリーズ、関連する電子機器カテゴリに関するUN Comtradeの貿易フロー、ならびにIEAのエネルギーおよび産業指標などの公開情報源を参照し、プラント投資サイクルを把握した。
製品の方向性を確認するため、IEEEおよびその他の査読済み工学ジャーナルのディスプレイ耐久性トレンドに関する情報源、ならびに上場電子機器・自動化企業の開示資料および投資家向資料も参照した。特許データベースおよび輸出入の出荷レベルデータベースは、公開データが乏しい場合に技術動向と出荷パターンを相互確認するために選択的に使用された。ここに記載されている情報源は例示であり、データ収集・検証・明確化のために他の多くの公開文書およびデータセットも参照された。
一次インタビューおよびサーベイ
一次調査は、実際の購買決定において産業グレードのディスプレイとして何が適格かを検証し、ユースケース別の典型的な価格設定および交換サイクルを絞り込むことに重点を置いた。APAC、EMEA、およびアメリカ大陸にわたるディスプレイおよびモジュールプライヤー、システムインテグレーター、ならびに産業エンドユーザーと対話し、地域別の採用差異を反映させた上でデスクモデルと相互確認を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:17% | APAC:39% |
| 中位層:53% | 部門・ユニットリーダー:30% | EMEA:34% |
| 中小プレイヤー:17% | マネージャー:53% | アメリカ大陸:27% |
市場規模算定と予測
市場規模は、産業生産および自動化投資指標を産業用ディスプレイの現実的な導入済みベースおよび交換需要に変換し、その後地域レベルで分割するトップダウンアプローチを用いて構築された。合計値を実用的に保つため、サプライヤーとの協議から得たサンプル出荷量や、パネルサイズおよび堅牢化レベル別の典型的なASP範囲の確認など、選択的なボトムアップ近似によって結果を裏付けた。
モデルで使用した主要インプットには、産業生産トレンド、工場自動化の設備投資サイクル、エンドユース別のHMIおよびコントロールパネルの普及率、過酷な環境における平均ィスプレイ交換期間、ならびに価格に影響を与えるLCDおよび新技術間の期待されるミックスシフトが含まれる。ボトムアップのシグナルが中小の地域サプライヤーをカバーしていない場合、流通チャネルのフィードバックを活用し、輸入依存度および現地組立パターンを調整することでギャップを補った。予測はシナリオ分析を用いて作成され、ベースケースの採用および価格パスは、リードタイム、コントローラーボードへの半導体供給状況の影響、およびエンドユーザーの更新タイミングに関する一次フィードバックでストレステストが行われた。
データ検証と更新サイクル
アウトプットは、製造業の生産モメンタム、産業用電子機器の貿易フロー、および交換サイクルから導出される暗示的なユニット需要などの独立したシグナルと照合して確認された。差異が生じた場合は仮定を再検討し、そのギャップが対象範囲・価格・タイミングのいずれに起因するかを確認するために回答者に再連絡した。
承認前に、モデルは地域およびアプリケーション全体の整合性チェックを含む多段階のアリストレビューを経て、外れ値は説明または修正される。レポートは年次で更新され、需要または価格を動かす可能性のある重要なイベントが発生した場合には中間更新が行われる。納品直前に最終データパスが実行され、最新の見解がアウトプットに反映される。
Mordor Intelligenceの産業用ディスプレイ市場推計と他の公表推計との比較
産業用ディスプレイの公表数値がしばしば一致しないのは、製品の対象範囲が同一の方法で扱われていないこと、および価格設定と交換タイミングが同じペースで更新されていないことに起因する。また、一方の推計が出荷代理指標に大きく依存し、他方がエンドユース支出に依存しながら産業グレードのディスプレイとして計上されるものを厳密に定義していない場合にも差異が生じる。
ベンチマーク表は、主にHMIパネルのユースケースおよび関連する産業用モニター需要の対象範囲に起因するばらつきを示している。Mordor Intelligenceのモデルでは、隣接する商業用デジタルサイネージの設置を含めるのではなく、産業用アプリケーションに販売された完成品の業用ディスプレイユニットのみを対象として価値を計上している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.21 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 5.90 ビリオン 米ドル(2024年) | より早い基準年と幅広い電子機器バケットを使用しており、価格カーブが堅牢化とパネルサイズミックスについて明示的でないため、後年の推計と比較した場合に価値が低下する可能性がある。 |
| 産業調査グループB | 6.25 ビリオン 米ドル(2025年) | より迅速な採用パスと強いASP進行を想定しており、より広範な産業用および商業用ディスプレイの設置を計上しているように見受けられ、期間が短くても数値が高くなる可能性がある。 |
総合すると、この比較はギャップの背後にある2つの主要なレバーとして対象範囲と価格設定を示している。我々のアプローチは、需要プールが産業活動と交換ロジックから構築され、最終合計が確定される前にサプライヤーおよびインテグレーターのインプットと相互確認されるため、追跡可能性が維持されている。
レポートで回答される主要な質問
産業用ディスプレイ市場の現在の規模はいくらですか?
産業用ディスプレイ市場規模は2026年に62億1,000万米ドルです。
最も急速に成長している用途セグメントはどれですか?
遠隔資産・パイプライン監視は2031年にかけて6.12%のCAGRで成長する見込みです。
OLEDおよびAMOLEDパネルが産業用コントロールルームでシェアを拡大している理由は何ですか?
低消費電力と高コントラストを実現し、24時間365日の視認性を向上させ、運用コストを削減します。
2031年にかけて最も高い成長機会を提供する地域はどこですか?
大規模な石油・ガスプロジェクトに牽引された中東・アフリカが6.05%のCAGRで成長する見込みです。
チップ不足は産業用ディスプレイの納期にどのような影響を与えていますか?
特殊LCDコントローラーのリードタイムは約52週間に延長しており、OEMは製品の再設計または代替サプライヤーの確保を余儀なくされています。
防爆産業用ディスプレイを規定する規格はどれですか?
IEC 60079-2025は、沖合プラットフォームや化学プラントを含む爆発性雰囲気で使用される機器の安全要件を定義しています。