
産業用レーザー市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.69 十億米ドル |
| 市場規模 (2031) | 8.59 十億米ドル |
| 成長率 (2026 - 2031) | 5.10 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用レーザー市場分析
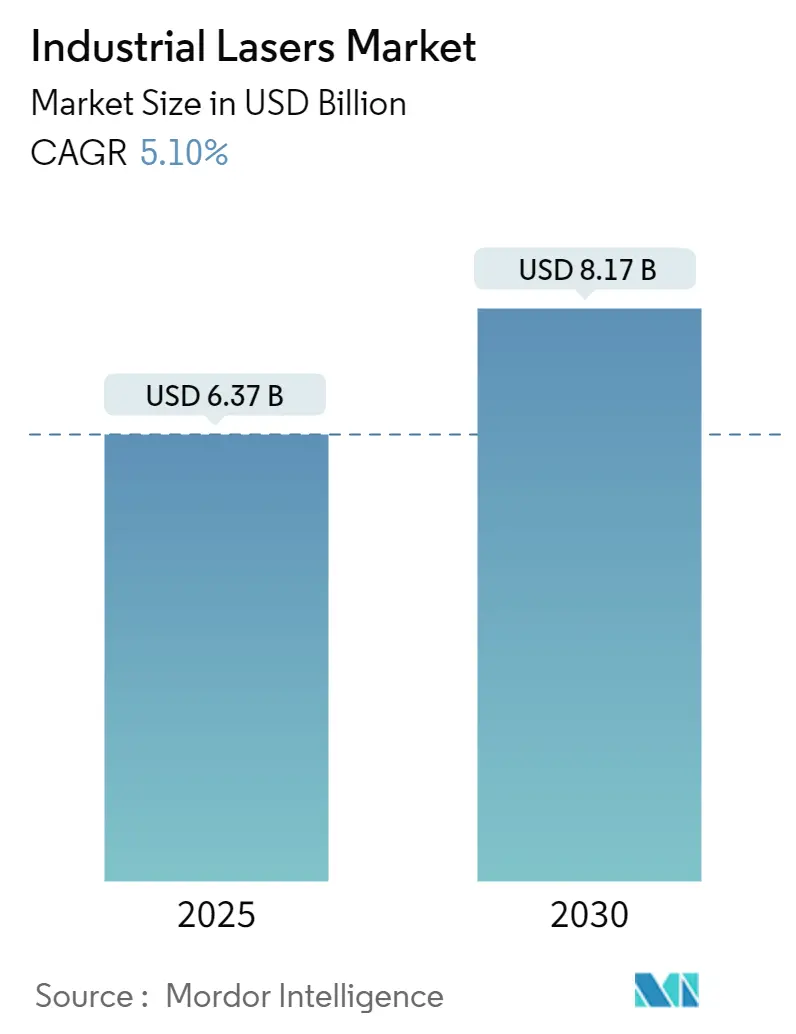
産業用レーザー市場規模は、2025年の6.37 ビリオン 米ドルおよび2026年の6.69 ビリオン 米ドルから、2031年まで8.59 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 5.10%を記録すると予測されています。産業用レーザーの市場環境は、製造業全体の進化と技術革新を背景に、大きな変革を遂げています。防衛・航空宇宙セクターは主要な成長触媒として台頭しており、米国は2022年に8,770億米ドルという世界最大の防衛支出を記録し、世界全体の軍事支出の約40%を占めています。この多大な投資は、精密誘導システムから防衛部品の高度な製造に至るまで、軍事用途向けレーザーシステムにおけるイノベーションを促進しています。主要経済国における軍事近代化プログラムへの注目の高まりは、防衛製造における産業用レーザー応用の新たな機会を創出しています。
電気自動車および高度な製造プロセスへの転換を進める自動車産業は、精密レーザー応用に対する前例のない需要を生み出しています。国際自動車工業会(OICA)によると、2022年の世界自動車生産台数は約8,500万台に達し、前年比6%増を記録しました。この成長は、軽量素材や複雑な部品設計への業界シフトと相まって、高度なレーザベースの製造ソリューションへの需要を高めています。レーザー溶接・切断の応用は、電気自動車のバッテリー生産および軽量ボディ部品製造において特に重要な役割を担っています。
民生用電子機器セクターは、特に小型化と精密製造において、産業用レーザー応用のイノベーションを牽引し続けています。エリクソンの予測によると、西ヨーロッパだけで2028年までに4億5,900万件のスマートフォン契約数に達すると見込まれており、電子機器生産におけるレーザーベースの製造プロセスへの持続的な需要が示されています。2023年6月にAppleが高度な3Dカメラシステムを搭載したVision Proを発売したことに代される複合現実デバイスの登場は、民生用電子機器製造における産業用レーザーの応用範囲をさらに拡大しています。
製造業は、スマートマニュファクチャリング推進においてレーザー技術を統合するというパラダイムシフトを迎えています。2030年までに1 トリリオン 米ドル相当の財を輸出するという野心的な目標を掲げるインドの製造業計画は、新興経済国における高度な製造能力への重点の高まりを象徴しています。この変革は、レーザーベースのプロセスがチップ製造に不可欠な半導体産業や、精密レーザー応用が高度化する医療機器の生産を可能にする医療機器セクターにおいて特に顕著です。自動化・精密製造へのトレンドは、産業用レーザーを現代の製造プロセスに不可欠な要素としています。
市場動向とインサイト
従来の代替手段に対する精度と正確性の向上
産業用レーザー技術は、従来の製造方法と比較して前例のない精度と正確性を提供することで、製造プロセスに革命をもたらしました。精密なレーザー切断の活用は、レーザー技術市場における主要な用途の一つです。この技術により、人間の髪の毛の幅の約4分の1に相当する約25マイクロメートルへの集光が可能となり、切断作業中の材料除去を最小限に抑えながら卓越した精度を維持することができます。この水準の精度は、半導体製造、医療機器製造、航空宇宙部品製造など、複雑なコンポーネント製造を必要とする産業において特に重要です。
レーザーシステムの精度能力は、コンピューター制御による操作によってさらに強化されており、正確な切断仕様のためにCADソフトウェアとシームレスに統合されています。このコンピューター制御による精度は、より高い正確性を確保するだけでなく、レーザー切断を従来の切断方法よりも大幅に安全かつ効率的なものにしています。この技術は、散乱エネルギーではなく安定した高強度エネルギービームを生成するコヒーレントに同期された一定の光子ストリームを供給し、意図した設計からの公差変動が非常に小さい精密な切断を実現します。このレベルの制御と精度により、電子機器製造や自動車部品製造など、寸法精度が重要な産業においてレーザーベースの製造が不可欠となっています。
部品の小型化
通信機器、自動車、産業製造、医療機器など、さまざまな産業セクターにわたるコンパクトな電子機器への需要の増大は、産業用レーザー採用の重要な推進要因となっています。この小型化トレンドは、半導体IC製造業者が性能を向上させながら部品サイズを縮小することに注力し、研究開発費を増加させることを促しています。これにより、精密なレーザー加工が必要な寸法精度を達成するために不可欠な微小電気機械システム(MEMS)および3Dチップパッケージングの台頭につながっています。
航空宇宙やコンシューマーエレクトロニクスにおける高速・高集積用途での小型化機器への需要は大幅に増加しています。このトレンドは、燃費規制やエンドプロダクト設計に影響を与えるその他の考慮事項によって部分的に推進されています。その結果、OEMは複雑な特徴を持つ小型部品の生産をますます求められており、マイクロ加工が小型化電子システムの開発における中心的な要素となっています。これらの小型化部品における無欠陥および完璧な寸法精度を確保するための製造業者へのプレッシャーは、特に寸法精度の向上と優れたエッジ品質を必要とする用途において、レーザー加工装置の導入増加につながっています。
セグメント分析
産業用レーザー市場におけるファイバーレーザーセグメント
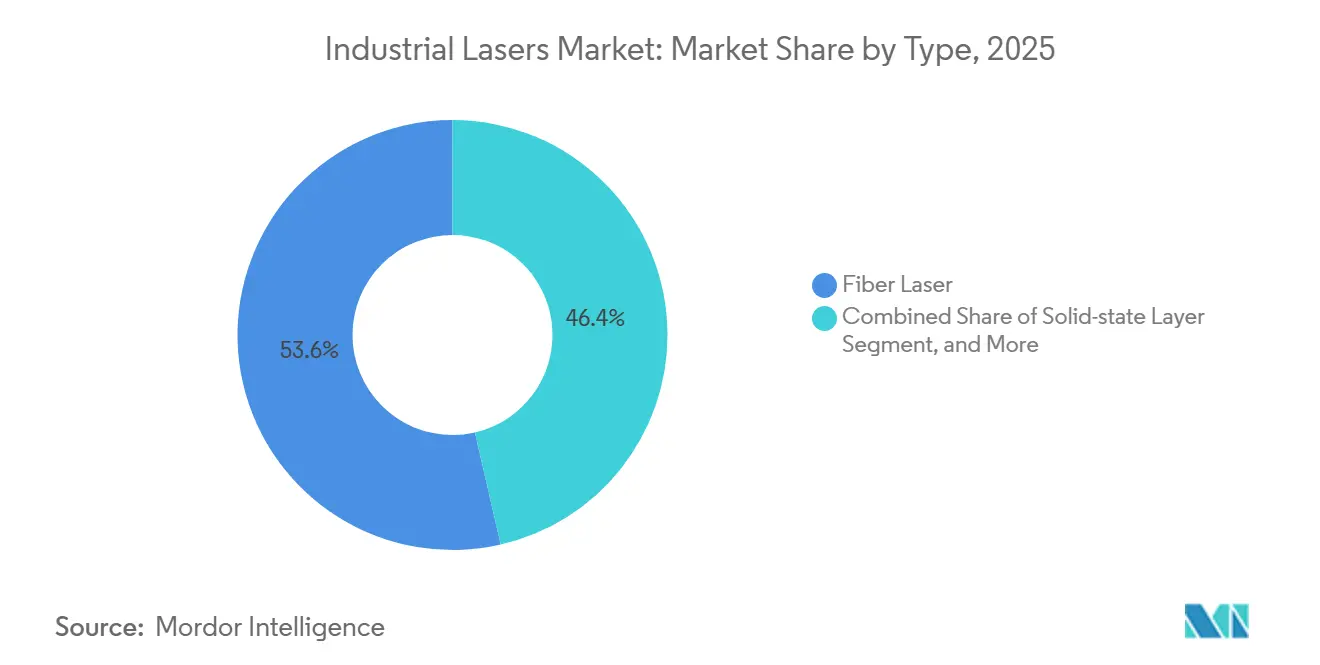
ファイバーレーザーセグメントは産業用レーザー市場を支配しており、2025年において約53.6%の市場シェアを占めています。これは他のレーザーシステムと比較した優れた生産性によるものです。ファイバーレーザーは、高効率、優れたビーム品質、コンパクトな設計、汎用性など多くの点から、ますます普及しています。これらのレーザーは光ファイバーをゲイン媒質として使用してレーザー光を生成し、様々な産業用途において高い精度と信頼性を提供します。当セグメントの成長は材料加工用途において特に顕著であり、ファイバーレーザーはレーザー切断、レーザー溶接、マーキング、その他の製造プロセスに広く使用されています。高出力を維持しながらエネルギー効率を確保するこの技術の能力は、自動車、電子機器、航空宇宙セクターなど精密な材料加工を必要とする産業にとって特に魅力的なものとなっています。

産業用レーザー市場における残りのセグメント
固体レーザーセグメントは市場の2番目に大きな部分を占め、医療処置や精密製造などの特定の用途に独自の能力を提供しています。CO2レーザーは、プラスチック、テキスタイル、ガラス、木材などの非金属材料を含む用途において特に優れており、市場での重要性を維持し続けています。これらのレーザーは信頼性、堅牢性、操作の容易さで評価されており、レーザー切断およびレーザー溶接用途に特に適しています。エキシマレーザーおよびダイオードレーザーを含むその他のタイプセグメントは、半導体製造、医療機器、フォトリソグラフィーなどの特殊用途において重要な役割を果たしています。これらの各セグメントは異なる産業ニーズに対応し、技術の進歩と変化する市場需要とともに進化し続けています。
セグメント分析:用途別
産業用レーザー市場における切断セグメント
レーザー切断セグメントは産業用レーザー市場を支配ており、2025年において約35%の市場シェアを占めています。この重要な市場ポジションは、自動車、電子機器、医療機器製造、金属加工、木工、空調・換気・冷暖房(HVAC)、印刷、包装、その他の特殊産業など、様々な産業における広範な採用によって支えられています。産業用レーザー切断技術は、高速・高精度プロセスに焦点を当て、スキャニングプロセスの拡大、精度、軽量化要件、長期的な高い加工安定性といった主要課題に対応しています。工具を使用せずに複雑な形状を従来の方法よりも高速で切断できるこの技術の能力は、製造工程において特に価値あるものとなっています。当セグメントの成長は、優れたエッジ品質と厳しい寸法公差を必要とする用途において特に、高出力・高機能・改善されたメンテナンス性を備えたファイバーレーザー技術の採用拡大によってさらに支えられています。
産業用レーザー市場における積層造形セグメント
積層造形セグメントは、予測期間2026年~2031年において約8%という最高の成長率を示すと予測されています。この卓越した成長は、高精度で複雑な部品を製造するためのレーザーベースの積層造形ロセスの様々な産業における採用拡大によって牽引されています。コストと廃棄物を削減しながら、様々なジオメトリや素材に応じた部品製造の可能性を提供するこの技術の能力は、製造業者にとって特に魅力的なものとなっています。当セグメントの最近の動向としては、2023年に大型航空部品を直接製造できるEplus3Dの16レーザー搭載EP-M1550積層造形機の発売が挙げられます。当セグメントの成長は、個別化されたレーザー焼結チタンインプラントや骨再生用スキャフォールドの製造を含む生体医療用途におけるレーザー積層造形技術の応用拡大によってさらに支えられています。
用途別市場セグメンテーションにおける残りのセグメント
産業用レーザー市場は、レーザー溶接、レーザーマーキング、穿孔など、それぞれ異なる産業ニーズに対応するいくつかの重要な用途セグメントを包含しています。レーザー溶接セグメントは、さまざまな接合プロセスに高精度と効率的なエネルギー制御を提供し、自動車および航空宇宙用途において特に重要です。レーザーマーキングセグメントは、さまざまな材料に永続的なマークを作成するためにさまざまなレーザータイプを活用し、産業全体の製品識別とトレーサビリティにおいて重要な役割を果たしています。穿孔セグメントは、非接触加工能力を提供し、電子機器製造やその他の精密産業における特殊用途に対応しています。これらのセグメントは総合的に市場の多様な用途ランドスケープに貢献し、それぞれが異なる製造プロセスおよび産業用途に独自の能力と利点をもたらしています。
セグメント分析:エンドユーザー産業別
産業用レーザー市場におけるコンシューマーエレクトロニクスセグメント
民生用電子機器セグメントは産業用レーザー市場を支配しており、2025年において約36%の市場シェアを占めています。産業用レーザーは、スクリーンやケーシングなどのスマートフォン部品の素材のレーザー切断・穿孔、レーザーマーキング、フォトリソグラフィー、レーザーボンディング、レーザー彫刻など、民生用電子機器の開発・製造において複数の重要な用途を持っています。当セグメントの優位性は、スマートフォの採用拡大によって牽引されており、エリクソンによると世界のスマートフォンモバイルネットワーク契約数は2028年までに77億件を超えると見込まれています。ウェアラブルデバイス、複合現実ヘッドセット、高度なカメラへの需要の高まりが、このセグメントの地位をさらに強固なものにしています。例えば、2023年6月にAppleは、ユーザーが3Dで空間写真・動画を撮影できる3Dカメラを搭載した複合現実ヘッドセットVision Proを発表し、高度なレーザー技術を必要とする民生用電子機器における継続的なイノベーションを示しました。
産業用レーザー市場におけるヘルスケアセグメント
ヘルスケアセグメントは、予測期間2026年~2031年において約7%という最高の成長率を示すと予測されています。この成長は、心臓ペースメーカー、埋め込み型デバイス、気密封止、スポット溶接、チタン溶接、内視鏡機器などの用途を含む医療機器の製造プロセスにおける産業用レーザーの採用拡大によって牽引されています。当セグメントの拡大は、特に眼科手術において最高水準の成功率を誇るレーザーベースの手術への需要の高まりによってさらに支えられています。療専門家によると、LASIK手術の成功率は少なくとも96%であり、場合によっては98%に達することもあります。獣医用途における筋骨格疾患に対する高強度レーザー療法(HILT)の採用拡大や、歯科処置におけるレーザー技術の利用増加も、当セグメントの急速な成長に貢献しています。
エンドユーザー産業における残りのセグメント
産業用レーザー市場は、自動車、航空宇宙・防衛、半導体産業など、いくつかの重要なエンドユーザーセグメントを包含しています。自動車セクターは、特に電気自動車製造においてレーザー切断、レーザー溶接、レーザーマーキング用途に産業用レーザーを活用しています。航空宇宙・防衛セグメントは、航空機部品および軍事機器の精密製造にレーザー技術を利用しています。半導体産業は、ウェーハ製造および加工において産業用レーザーを採用しており、近赤外線(NIR)レーザーとグリーンレーザーの両方が重要な役割を果たしています。これらの各セグメントは、自動化の進展、技術革新、産業全体にわたる精密製造への需要の高まりなどの要因によって推進され、市場の成長に独自の貢献をしています。
地域分析
北米の産業用レーザー市場
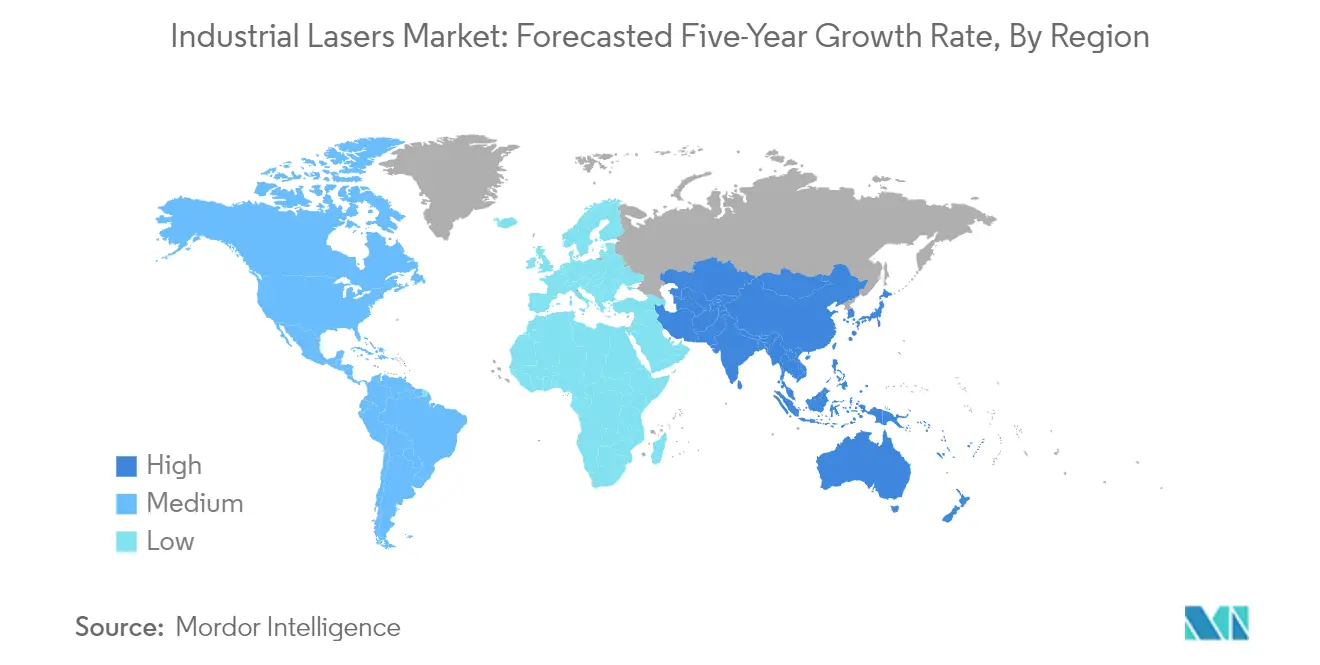
北米の産業用レーザー市場は2024年において世界市場シェアの約17%を占め、様々な産業における技術革新によって牽引される重要な地域市場としての地位を確立している。同地域の優位性、IPG PhotonicsやCoherent Inc.などの著名な産業用レーザー企業の強固な存在感、ならびに航空宇宙、自動車、半導体分野における高度な製造能力に起因している。同市場は、医療およびバイオイメージング用途における多大な研究開発活動から恩恵を受けており、これらの分野ではレーザー技術がヘルスケアソリューションの進歩において重要な役割を果たしている。新技術の採用における北米のリーダーシップは、イノベーションを促進する有利な政府政策と、カナダや米国などの先進国における様々な産業分野での高い先端技術採用率によってさらに支えられている。半導体製造および3Dプリンティング技術への同地域の強い注力が市場成長を継続的に牽引する一方、防衛および航空宇宙用途への投資増加が市場拡大にさらなる勢いをもたらしている。
欧州の産業用レーザー市場
欧州の産業用レーザー市場は一貫した成長を示しており、2019年から2024年にかけて約4%の成長率を記録し、主に自動車および医療産業におけるイノベーションによって牽引されている。同地域の市場は、フォトニクス技術および精密製造向けレーザー応用における研究開発への強い重点が特徴となっている。欧州の産業環境は、主要自動車メーカーの存在とレーザーベースの製造プロセスの採用拡大から恩恵を受けている。インダストリー4.0イニシアチブおよびオートメーションへの同地域のコミットメントは、特にドイツ、フランス、その他の製造業集約型経済においてレーザー加工市場用途に多大な機会を創出している。同市場は、欧州連合の各種イニシアチブおよび資金調達プログラムに支援された半導体製造およびフォトニクス研究への多大な投資によってさらに強化されている。持続可能な製造慣行およびエネルギー効率の高い生産プロセスへの同地域の注力も、様々な産業用途にわたるレーザーベースソリューションの採用拡大に貢献している。
アジア太平洋地域の産業用レーザー市場
アジア太平洋地域の産業用レーザー市場は2024年から2029年にかけてCAGR 5.5%で成長すると予測されており、世界市場において最も急成長する地域としての地位を確立しつつある。同地域の優位性は、中国、日本、韓国、台湾を含む世界最大級の製造経済圏の本拠地としての地位に支えられている。同市場の堅調な成長は、自動車、電子機器、航空宇宙、医療機器分野における製造業の急速な拡大によって牽引されている。同地域は、先進製造技術を促進する各国政府のイニシアチブから恩恵を受けており、特にインドでは「メイク・イン・インディア」などのプログラムを通じて製造業における自立を積極的に推進している。主要半導体メーカーの存在と電子部品生産施設の継続的な拡大が市場成長をさらに触媒している。電動化および小型化に向けた自動車産業のシフトと高精度製造の必要性が相まって、同地域におけるレーザー溶接装置ソリューションへの需要を継続的に牽引している。
ラテンアメリカの産業用レーザー市場
ラテンアメリカの産業用レーザー市場は、製造、自動車、医療セクターにおける採用増加によって推進され、着実な成長を遂げています。この地域の市場ダイナミクスは、重要な製造ハブとして台頭しているブラジルやメキシコなどの国々によって大きく影響されています。自動車生産施設における精密製造と品質管理への注目の高まりは、レーザーマーキング市場用途に多大な機会を生み出しています。この地域のヘルスケアセクターも、特に医療機器製造および外科用途においてレーザーベース技術の採用増加を目撃しています。市場は、継続的な産業自動化イニシアチブと製造プロセスにおける技術革新の恩恵を受けています。ラテンアメリカ諸国の製造能力の近代化と外国投資誘致への取り組みは、さまざまな産業用途にわたる先進レーザー技術の採用に有利な条件を生み出しています。
中東・アフリカ地域の産業用レーザー市場
中東・アフリカの産業用レーザー市場は、主に製造およびヘルスケアセクターへの投資増加によって推進され、段階的な拡大を目撃しています。この地域の市場成長は、経済多角化イニシアチブの一環として製造セクターが大幅な拡大を経験しているサウジアラビアなどの国々において特に顕著です。メンテナンスコストの削減と製品リコールの最小化への高まる重点は、製造作業における精密レーザーシステムへの需要を増加させています。特に審美的医療処置および外科用途におけるヘルスケアセクターの近代化努力は、レーザーシステム導入に新たな機会を生み出しています。特にアラブ首長国連邦における自動車産業の発展は、精密製造能力への需要増加を通じて市場成長にさらに貢献しています。インフラ開発とレーザー自動化市場への地域の注力は、産業用レーザー用途に新たな機会を生み出し続けています。
競合ランドスケープ
産業用レーザー市場のトップ企業
産業用レーザー企業市場は、Coherent、IPG Photonics、Trumpf Group、Lumentum Holdings、Jenoptik AGなどの著名なプレーヤーがイノベーションランドスケープをリードしています。これらの企業は、ファイバーレーザー技術、超高速レーザーシステム、高出力ダイオードソリューションの進歩に向けて研究開発に多大な投資を行っています。業界は、電気自動車や半導体製造などの新興セクターに向けた製造能力の拡大と用途特化型ソリューションの開発に強い注力を示しています。企業は技術能力と地理的プレゼンスを強化するために戦略的パートナーシップと買収を追求しており、特殊レーザー用途における専門知識の統合に向けた顕著なトレンドが見られます。市場リーダーは、進化する産業要件を満たすためにビーム品質、出力、運用柔軟性の改善に取り組みながら、製品開発における持続可能性とエネルギー効率をますます重視しています。
市場構造はバランスのとれたグローバル競争を示す
産業用レーザー市場は、異なる用途セグメントにわたって競合するグローバルコングロマリットと専門メーカーが混在する、適度に統合された構造を示しています。大規模な多国籍企業は広範な製品ポートフォリオと確立された流通ネットワークを通じて重要な市場シェアを維持し、地域の専門企業は特定の用途や技術に注力することで繁栄しています。市場は、LumentumによるCoherentの買収や主要プレーヤーによるさまざまな小規模技術重視の買収に見られるように、戦略的買収による統合に向けた明確なトレンドを示しています。
競合ダイナミクスは強い地域的変動によって特徴付けられており、技術的強みと顧客関係に基づいて異なるプレーヤーが特定の地理的市場を支配しています。欧州メーカーは高精度用途において特に優れており、北米企業はイノベーションをリードし、アジアのプレーヤーは大量生産能力において強みを示しています。業界は垂直統合の傾向を高めており、主要プレーヤーは重要部品の社内能力を開発し、エンドユーザーに完全なソリューションを提供するためにサービス提供を拡大しています。
イノベーションと適応力が市場の成功を推進する
レーザー産業における成功は、運用効率と顧客対応力を維持しながらイノベーションを起こす企業の能力にますます依存しています。既存プレーヤーは、次世代産業用レーザー技術への投資、用途専門知識の拡大、包括的なサービスネットワークの開発によってポジションを強化しています。カスタマイズされたソリューションを提供し、主要産業顧客との強固な関係を維持し、信頼性の高いアフターサポートを提供する能力は、市場シェアの維持に不可欠となっています。企業はまた、異なる用途や産業に迅速に適応できるモジュール式でスケーラブルなプラットフォームの開発にも注力しています。
市場の競合企業は、特に積層造形とマイクロ加工において、未開拓の市場セグメントと新興用途に注力することで機会を見出しています。自動化とインダストリー4.0技術の採用増加は産業用レーザーシステム統合に新たな機会を生み出しており、環境規制とエネルギー効率要件はより持続可能なレーザーソリューションへの需要を推進しています。この進化するランドスケープでの成功には、エンドユーザーと技術パートナーの両方との強固な関係を構築しながら、技術革新とコスト競争力のバランスを取ることが企業に求められます。長期的な成功の重要な要因として、製品品質と信頼性を維持しながら異なる地域にわたる規制要件をナビゲートする能力が引き続き重要です。
産業用レーザー業界のリーダー
-
ACSYS Lasertechnik Inc.
-
Han's Laser Technology Industry Group Co. Ltd
-
Clark-MXR Inc.
-
Newport Corporation (MKS Instruments Inc.)
-
Lumibird SA
- 注:主要企業の掲載順は順位を示すものではありません。
産業用レーザー市場 このレポートでカバーされる企業
- ACSYS Lasertechnik Inc.
- Han’s Laser Technology Industry Group Co. Ltd
- Clark-MXR Inc.
- Newport Corporation (MKS Instruments Inc.)
- Lumibird SA
- Coherent Inc.
- IPG Photonics
- Trumpf Group
- Lumentum Holdings Inc.
- Jenoptik AG
最近の産業開発事情 産業用レーザー市場
- 2024年1月:IPG Photonicsは、2024年1月30日から2月1日にサンフランシスコで開催されたPhotonics Westにおいて、新しく革新的なファイバーレーザーソリューションを発表しました。約185平方メートルのブースには、幅広いレーザー光源、統合システム、業界特化型ソリューションが展示され、多数のアプリケーションサンプルのショーケースも設けられました。
- 2024年1月:ExactWeld 410は、Coherent Corp.が医療機器製造向けに設計したレーザー溶接システムです。このシステムは最新のLaser Frameworkソフトウェアを使用してプロセスバリデーションを簡素化し、生産効率を向上させます。また、使いやすいマシンビジョンインターフェースとプロセスモニタリング機能を備えています。
グローバル産業用レーザー市場レポートの範囲
産業用レーザーは、金属や布地の切断、産業トレーサビリティのための追跡コードのマーキング、高精度での金属溶接、金属表面の洗浄、表面粗さの変更、部品寸法の測定に使用されます。さらに、産業用レーザーシステムは、産業環境における製造ツールとして使用されるレーザー源と組み込み制御装置で構成されています。
産業用レーザー市場は、タイプ(ファイバーレーザー、固体レーザー、CO2レーザー)、用途(切断、溶接、マーキング、穿孔、積層造形、その他の用途)、エンドユーザー産業(航空宇宙・防衛、自動車、ヘルスケア、コンシューマーエレクトロニクス、半導体、その他のエンドユーザー産業)、地域(北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカ)別にセグメント化されています。市場規模および予測は、上記のすべてのセグメントについて金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ファイバーレーザー |
| 固体レーザー |
| CO2レーザー |
| その他のタイプ |
| 切断 |
| 溶接 |
| マーキング |
| 穿孔 |
| 積層造形 |
| その他の用途 |
| 航空宇宙・防衛 |
| 自動車 |
| ヘルスケア |
| コンシューマーエレクトロニクス |
| 半導体 |
| その他のエンドユーザー産業 |
| 北米 |
| 欧州 |
| アジア太平洋 |
| ラテンアメリカ |
| 中東・アフリカ |
| タイプ別 | ファイバーレーザー |
| 固体レーザー | |
| CO2レーザー | |
| その他のタイプ | |
| 用途別 | 切断 |
| 溶接 | |
| マーキング | |
| 穿孔 | |
| 積層造形 | |
| その他の用途 | |
| エンドユーザー産業別 | 航空宇宙・防衛 |
| 自動車 | |
| ヘルスケア | |
| コンシューマーエレクトロニクス | |
| 半導体 | |
| その他のエンドユーザー産業 | |
| 地域別 | 北米 |
| 欧州 | |
| アジア太平洋 | |
| ラテンアメリカ | |
| 中東・アフリカ |
レポートで回答される主要な質問
産業用レーザー市場の規模はどのくらいですか?
産業用レーザー市場規模は2025年に6.37 ビリオン 米ドルに達し、CAGRは5.10%で成長して2031年までに8.59 ビリオン 米ドルに達する見込みです。
産業用レーザー市場の現在の規模はどのくらいですか?
2026年の産業用レーザー市場規模は6.69 ビリオン 米ドルに達する見込みです。
産業用レーザー市場の主要プレーヤーは誰ですか?
ACSYS Lasertechnik Inc.、Han's Laser Technology Industry Group Co. Ltd、Clark-MXR Inc.、Newport Corporation (MKS Instruments Inc.)、Lumibird SAが産業用レーザー市場で事業を展開する主要企業です。
産業用レーザー市場で最も急成長している地域はどこですか?
アジア太平洋は予測期間(2026年~2031年)において最高のCAGRで成長すると推定されています。
産業用レーザー市場で最大のシェアを持つ地域はどこですか?
2025年、アジア太平洋が産業用レーザー市場において最大の市場シェアを占めています。
この産業用レーザー市場レポートはどの年を対象としており、2025年の市場規模はいくらでしたか?
2025年の産業用レーザー市場規模は6.37 ビリオン 米ドルと推定されました。本レポートは2020年から2031年の産業用レーザー市場の過去の市場規模を対象としています。また、2026年から2031年の産業用レーザー市場規模の予測も提供しています。