
産業用AIソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 23.52 十億米ドル |
| 市場規模 (2031) | 52.97 十億米ドル |
| 成長率 (2026 - 2031) | 17.62 % |
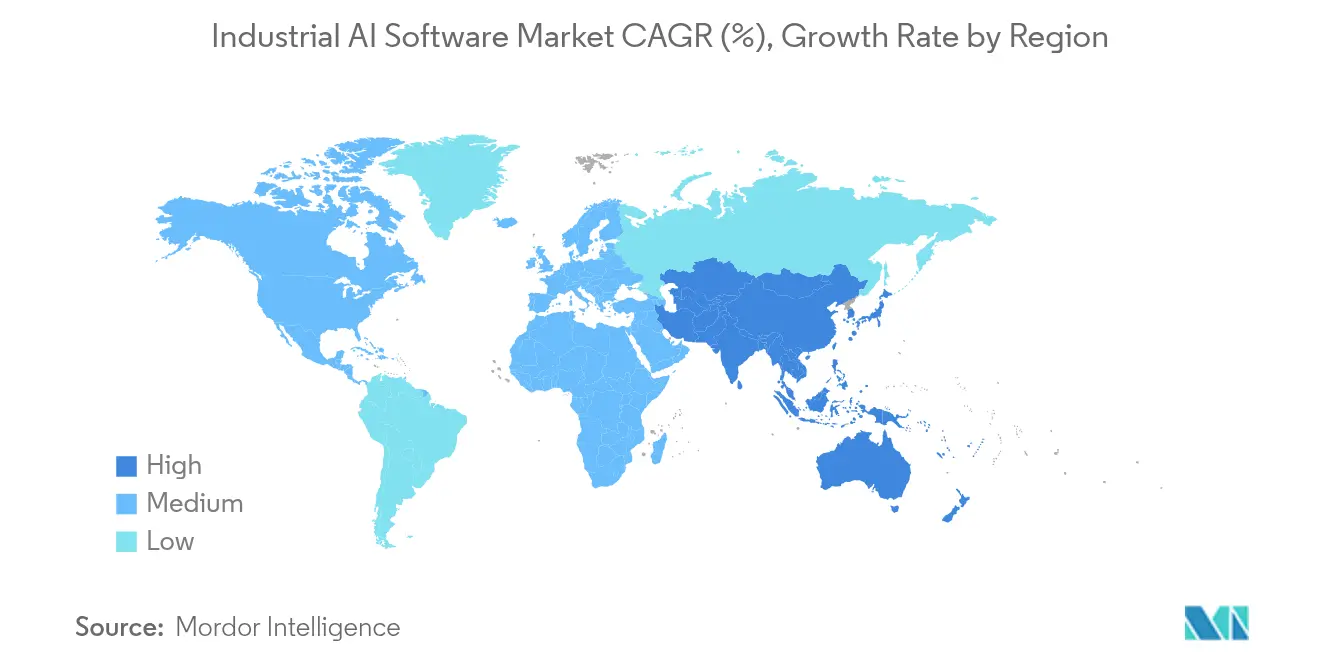
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
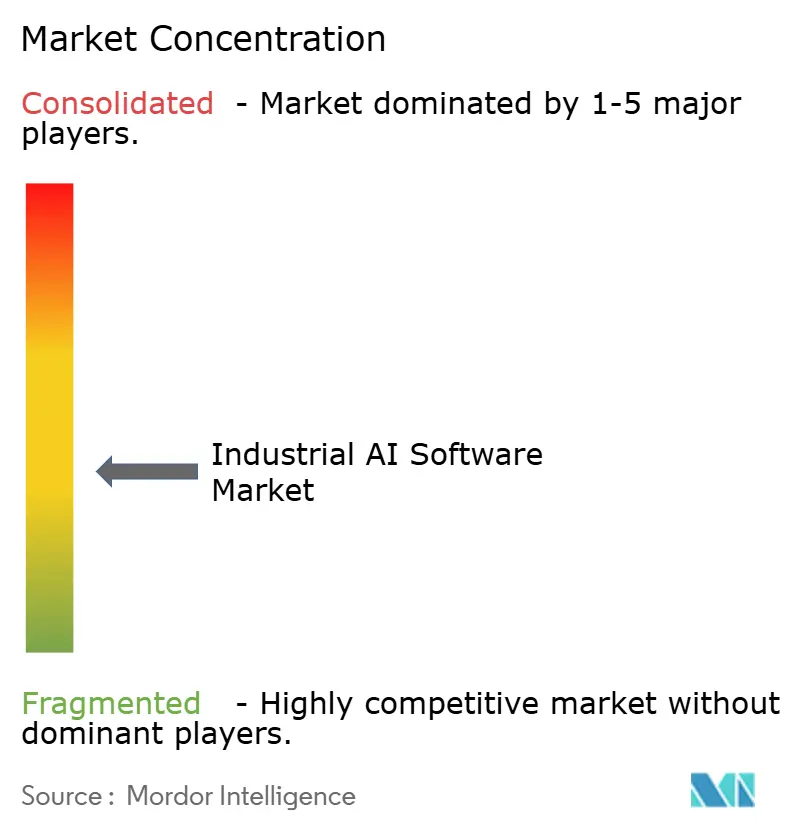
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用AIソフトウェア市場分析
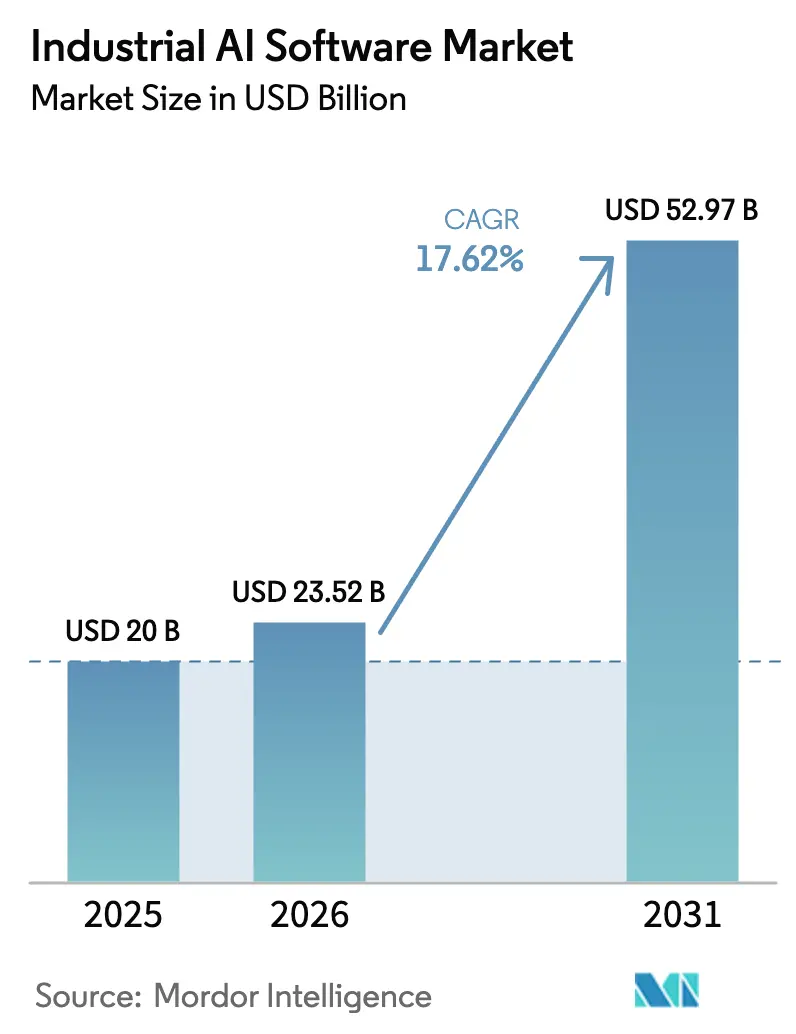
2026年の産業用AIソフトウェア市場規模は230億5,200万米ドルと推定され、2025年の200億米ドルから成長しており、2031年の予測では529億7,000万米ドルとなり、2026〜2031年にかけて年間平均成長率17.62%で成長します。
このトラジェクトリは、工場フロアの運用技術と先進的な人工知能との急速な融合を反映しており、現在ではプロセス最適化からタッチレス文書処理まであらゆる領域を制御しています。ジェネレーティブAIの導入がこの変革を牽引しており、Siemensは稼働開始から数週間以内に納品書のタッチレス処理率90%を記録し、AIが手作業の負担を大幅に削減できることを示しました。[1]Roland Busch、「産業用AIがタッチレス処理を新たな高みへ押し上げる」、siemens.com ハイブリッドクラウドインフラへの広範な投資がスケーラビリティを強化する一方、ソブリンクラウドゾーンはデータ所在に関する懸念を緩和し、グローバル展開を加速させています。北米がリードを維持していますが、APACの製造業回廊が最も高い成長速度をもたらしており、これは主に日本のロボティクスエコシステムと中国の自動化投資の力によるものです。一方、EU AI法などの規制改革は説明可能なソリューションへの需要を高め、ベンダーが監査レベルの透明性レイヤーを追加するよう促しています。市場の競争はハイパースケーラー、自動化の大手企業、ニッチなスタートアップが予測分析とコンピュータビジョンの早期シェア獲得を競う中、中程度の水準を保っています。
主要レポートの要点
- 展開タイプ別では、クラウドベースソリューションが2025年の産業用AIソフトウェア市場シェアの60.58%をリードし、2031年まで年間平均成長率19.65%で拡大する見込みです。
- エンドユーザー産業別では、自動車・輸送が2025年の産業用AIソフトウェア市場規模の22.48%を占め、エネルギー・公益事業は2026〜2031年の間に年間平均成長率21.95%で成長する見通しです。
- アプリケーション別では、予知保全が2025年の産業用AIソフトウェア市場規模の20.12%を占め、予知保全セクターは2026〜2031年の間に年間平均成長率25.75%で成長する見通しです。
- 地域別では、北米が2025年の産業用AIソフトウェア市場規模の36.45%のシェアを占め、アジア太平洋は2031年まで年間平均成長率20.55%で前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 予知保全の導入によるダウンタイムの削減 | +4.2% | グローバル、北米・欧州での早期普及 | 中期(2〜4年) |
| 産業用ビッグデータストリームの増大 | +3.8% | グローバル、APACの製造業ハブ | 長期(4年以上) |
| 国家インダストリー4.0奨励プログラム | +3.1% | 欧州・APAC、北米へのスピルオーバー | 中期(2〜4年) |
| ジェネレーティブAIコパイロットによる労働力不足の緩和 | +4.5% | グローバル、先進国経済への深刻な影響 | 短期(2年以内) |
| カーボンアカウンティング規制(スコープ3) | +2.4% | 欧州・北米、APACへの拡大 | 長期(4年以上) |
| リアルタイム意思決定のためのエッジAI展開 | +2.7% | グローバル、資産集約型産業 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
予知保全の導入による計画外ダウンタイムの削減
工場は、カレンダーベースのルーティンからAI主導のルーティンへ切り替えた後、保全コストを25〜30%、設備故障を70〜75%削減しています。テネシー峡谷開発公社(Tennessee Valley Authority)はAI駆動のグリッド制御を活用することで、2か月間で4万件の顧客停電を回避し、資本集約型の公益事業においてコスト回避がいかに大規模に機能するかを証明しました。Boschのアンスバッハ工場は欠陥検出をエッジベースのビジョンAIに移行し、レイテンシーを低く抑えつつ検査員が付加価値の高い業務に集中できるようにしました。[2]Bosch Group、「AIビジョンシステムがアンスバッハでの欠陥検出を向上」、bosch.com 先進的なオペレーターがこれらの成果を重視するのは、計画外停止の1時間あたりのコストが5万米ドル以上に上る可能性があるためです。
産業用ビッグデータストリームの増大
単一の工場が1日あたりテラバイト規模のセンサー出力を生成するようになっており、機械学習モデルの育成に肥沃な土壌を提供しています。Ndustrialは122の工場で毎日1億件のデータポイントを処理しており、なぜデータインフラがAIパイプラインに供給するクラウドネイティブなデータレイクへと移行しつつあるかを示しています。しかし、命名規則の不統一やサイロ化されたヒストリアンがボトルネックとなっており、CIOがモデル精度を高め学習サイクルを短縮するセマンティックレイヤーへの投資を促しています。
国家インダストリー4.0奨励プログラム
ドイツの人工知能イノベーションパーク(Innovation Park Artificial Intelligence)と日本の地域AIサンドボックスはパイロットプロジェクトへの補助金を提供し、中小製造業者のリスクを低減しています。こうした共有テストベッドは学習曲線を加速させ、データ共有ルールを標準化し、サプライヤー階層全体にわたりポジティブなネットワーク効果を生み出しています。
ジェネレーティブAIコパイロットによるエンジニアリング労働力不足の緩和
退職する専門家は暗黙知を持ち去りますが、ジェネレーティブAIは数十年分のラダーロジックスクリプトを数秒で現代的なコードに変換することでこのギャップを補います。SiemensのIndustrial Copilotは現在TIA Portalに組み込まれており、PLCプログラミング時間を半減させます。同様に、ダイキン・日立のAIエージェントはHVAC障害を10秒以内に90%の精度で診断し、若手技術者の生産性を向上させています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGRへの影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| データ主権とIP保護に関する懸念 | -2.8% | 欧州・APAC、規制のスピルオーバーはグローバルへ | 中期(2〜4年) |
| OT-AI統合人材の不足 | -2.1% | グローバル、先進国市場で深刻 | 長期(4年以上) |
| レガシー自動化インフラへのロックイン | -1.9% | 北米・欧州、老朽化した資産基盤 | 長期(4年以上) |
| GPUハードウェア供給の不安定性 | -1.4% | グローバル、エッジサイトへの集中的影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データ主権とIP保護に関する懸念
EU AI法は工場フロアのアルゴリズムの多くを高リスクに分類し、ローカルデータの保持と監査証跡を義務付けています。そのため、多国籍製造業者はソブリンクラウドを立ち上げており、Amazon Web ServicesはEUゾーン向けに78億ユーロを拠出し、ハイパースケールのAIサービスを引き続き活用しながら所在地規制を満たしています。独立した展開によりコストは増大しますが、企業はそれをコンプライアンス違反のペナルティと比較衡量しています。
OT-AI統合人材の不足
産業用AIは、レガシーPLCネットワークと最新のML(機械学習)フレームワークの両方を理解するという希少なハイブリッド人材を必要とします。Hitachiは5万人のスタッフをAI分野でスキルアップさせる計画を立てており、緊急な人材不足を浮き彫りにしています。こうしたクロスドメインの専門家なしには、AIパイロットが概念実証段階で停滞するリスクがあり、普及曲線を鈍化させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開タイプ別:
クラウドの優位性が加速クラウドベースソリューションは2025年の産業用AIソフトウェア市場シェアの60.58%を占め、スケーラブルな従量課金型プラットフォームへのワークロード集約が進む中、2031年まで最も強力なトラジェクトリとなる年間平均成長率19.65%を記録しました。クラウド展開における産業用AIソフトウェア市場規模は2031年までに355億4,000万米ドルに達すると予測されており、マルチテナント型セキュリティモデルへの信頼が高まっていることを反映しています。ハイブリッドアーキテクチャは、機密データセットを地域ノードで隔離しながら匿名化されたフィーチャーを中央モデル学習ハブに供給することで、主権に関する懸念をさらに緩和しています。
オンプレミスインストールは、決定論的レイテンシーと厳格な資産管理が求められる規制の厳しい業種において依然として不可欠です。Fortune 2000の製造業者はクラウドのアクティビティスパイクによる予測困難なエグレス料金を回避するためにオンサイトクラスターを保持することが多い一方、クラウドで使用されるものと同じコンテナ化されたスタックを通じてこれらのクラスターをオーケストレーションするケースが増えています。結果として、両展開アーキタイプは今や相互補完的な関係にあり、共食いではなく産業用AIソフトウェア市場全体における継続的な支出を促進しています。

注記: 全セグメントの詳細シェアはレポート購入後にご確認いただけます


エンドユーザー産業別:
エネルギー転換が成長を牽引エネルギー・公益事業は年間平均成長率21.95%で突出したパフォーマンスを示しており、自律型製油所トレインと自己修復型グリッドがパイロットから本格稼働へと移行しています。ENEOSとPreferred Networksは完全AIによる原油蒸留ユニットの自律運転を発表し、産業用AIが人間の介入なしに多変数プロセスを処理できることを証明しました。自動車・輸送は、自動運転および連続フロー組立ラインへの根強い投資により、産業用AIソフトウェア市場規模の22.48%で依然として収益トップの位置を維持しています。
電力公益事業者はピーク負荷スパイクを平滑化し熱効率を最適化するグリッド対応の強化学習モデルへ予算を投入しています。一方、航空宇宙、ヘルスケア、小売セクターはドメイン固有のコンピュータビジョンおよびサプライチェーンツールで需要を多様化し、産業用AIソフトウェア市場が単一の依存ではなく複数の産業経路から成長を享受できるようにしています。

注記: 全セグメントの詳細シェアはレポート購入後にご確認いただけます
アプリケーション別:
予知保全が普及を牽引予知保全はAI導入後にコスト削減30%・設備故障70%減という具体的な成果が実現されることから、最大の収益シェアを確保しています。これらの削減効果が検査、物流、安全分野へのさらなるAI展開を直接資金調達することで市場は恩恵を受けています。品質検査・ビジョンがこれに続き、人間の知覚を超えた表面異常を検出するGPUアクセラレーションカメラによって牽引されています。
プロセス最適化アプリケーションは、温度曲線、振動シグネチャ、収率の間に隠れた相関関係を発見する教師なし学習モデルを活用し、段階的かつ複合的な効率を実現しています。サプライチェーンおよび資産追跡は、AIが屋内RTLSシグナルとERPデータを融合させることでエンドツーエンドの材料可視性を実現し、勢いを増しています。新興の安全・コンプライアンス分析がさらなる高成長領域を形成しており、映像フィードを職場インシデントを抑制するプロアクティブな危険アラートに変換しています。
地域分析
北米産業用AIソフトウェア市場
北米は2025年における産業用AIソフトウェア市場規模の36.45%を占め、強固なベンダー・顧客エコシステムと高度なクラウド普及率がその背景にある。IBM単独で2025年に生成AI受注額が60億米ドルに達し、製造業者が従来のITリフレッシュサイクルよりも認知的アップグレードを優先したことを示している。Microsoft はAIコパイロットをソフトウェアスタックに統合することで売上高が2,450億米ドルを超え、事前学習済みモデルにより産業向け開発者を支援している。
アジア太平洋産業用AIソフトウェア市場
アジア太平洋地域は最も高い成長速度を誇り、2031年までに20.55%のCAGRで拡大する。日本の工場ではAI拡張ロボティクスの試験導入が進み、ほぼゼロのダウンタイムを実現しつつある一方、中国の国家プログラムはスマート製造クラスターへの補助金投入を推進している。地域全体のAI投資額は2025年に34億米ドルに達する見込みで、2024年の支出のほぼ3倍となり、中国単独での160%増は政策主導の緊迫感を如実に示している。
欧州・中東・アフリカおよび南米産業用AIソフトウェア市場
欧州はデータ主権に関する厳格な規制に形成されながら、僅差で後に続いている。ここでの産業用AIソフトウェア市場は、サプライヤーがプラットフォーム事業者に制御権を渡すことなテレメトリーを共有できるGAIA-Xのようなセキュアなデータスペースを軸に展開している。中東、アフリカ、南米の動向は混在しているものの、採用率は上昇傾向にある。湾岸の産油国はAIを活用して製油所のスループット最適化を図る一方、中南米の生産者は成熟経済が抱える技術的負債を回避しつつ、レガシーMES層を飛び越えてクラウドネイティブのAIスイートを直接採用している。

規制環境
産業用AIソフトウェアに関する規制は、安全性、透明性、データガバナンスの面で厳格化が進んでおり、特に工場現場や重要インフラの使用事例に重点が置かれている。欧州連合では、EU AI法(規則(EU) 2024/1689)が2024年8月に発効し、2026年8月までに広範な適用を実現するスケジュールが定められており、サプライヤーはリスク管理の文書化、監査可能性、人間による監督といった高リスクシステムの管理策に対応する必要に迫られている。また、導入における データ常駐性および主権に関する設計選択も強化されている。
米国では、2025年後半から2026年3月にかけての連邦政策の方向性が、より統一された国家的アプローチを重視しており、州レベルで矛盾するAI法の連邦優先化に関する提言や、既存機関を通じたセクター別基準の策定が含まれている。NISTの2026年版スマート製造におけるAIおよび機械学習のロードマップを含む基準・指針策定の動きは、製造業者やベンダーが産業用AIソフトウェアを測定可能な実装・ガバナンス慣行に整合させる際の実務的な参照点となっている。英国は規制当局主導の原則ベースのアプローチを継続しており、その2026年先進製造業向けAI導入計画は、欧州のコンプライアンス主導の導入を補完するプログラム型支援を強調している。
バリューチェーン分析
産業用AIソフトウェアのバリューチェーンは、上流のコンピュートおよびインフラ提供者(GPU/アクセラレータ、ストレージ、ネットワーキング、エッジハードウェア)から始まり、これらが学習および推論の経済性を左右する。次に、オーケストレーション、セキュリティ、データサービスを提供するクラウドおよびハイブリッドプラットフォームへと移行する。その上位には、ヒストリアン、SCADA/MES/ERPシステムへのコネクタや、工場テレメトリを標準化するセマンティックモデリングを含む産業データ基盤層があり、これがモデルフレームワーク、MLOps、シミュレーションやデジタルツイン環境などのAIツールチェーンに供給される。ベンダーのエコシステムは、GPU加速ライブラリやデジタルツインスタックを含め、これらの層を一体化する傾向を強めており、産業用ソフトウェアプロバイダーはこれを設計、エンジニアリング、業務ワークフローに統合している。
下流では、ドメインプラットフォームとアプリケーションソフトウェアがモデルを予知保全、視覚検査、プロセス最適化、安全性分析などの運用成果へと変換する。これらのソリューションは、レイテンシと主権の要件に応じてクラウド、ハイブリッド、またはエッジ管理型パッケージとして展開されることが多い。システムインテグレーターや産業オートメーション提供者がOT/IT統合、検証、ライフサイクルサポートを担う一方、NISTのスマート製造ガイダンスを含む業界標準やロードマップで参照される監査証跡やサイバーセキュリティ要件などのガバナンス要件が、ベンダー選定、導入アーキテクチャ、継続的な監視サービスに影響を与えている。
競争環境
産業用AIソフトウェア市場は、自動化の大手企業、クラウドハイパースケーラー、ディープテックスタートアップが早期の標準設定ポジション争いを繰り広げる中、中程度の集中度を示しています。SiemensはAltair Engineeringを106億米ドルで買収し、シミュレーションとAIガイドのデザインワークフローを統合することで、既存プレーヤーが急速なアルゴリズムの進化に対応するためにニッチなIPを取得する方法を示しました。IBMはHashiCorpに71億米ドルを投じ、産業用AI展開を支えるハイブリッドクラウドツールを強化しました。
スタートアップはペインポイントへの狭い集中によって差別化しており、コンピュータビジョン企業は既存のコンベアラインに組み込み可能なスマートカメラに欠陥検出モデルを搭載し、予測分析ベンダーは具体的なダウンタイム削減に連動した料金体系のサブスクリプションモデルを提供しています。パートナーシップもまた競争環境を彩っており、HoneywellはChevronと提携し、数十年にわたる精製ノウハウをリアルタイムでオペレーターを誘導するAI支援アラームに組み込んでいます。エッジ推論と継続学習に関する特許出願が急増しており、市場が安定する前に防御可能なマイクロニッチを確保しようとする競争が加速していることを示しています。
競争激化にもかかわらず、参入障壁は依然として存在しています。成功にはドメイン知識とIEC 62443セキュリティコンプライアンスなどの産業グレードの信頼性基準の両方が求められます。AIエンジンを確立されたSCADAコネクターやPLCライブラリと組み合わせたベンダーが容易な受け入れを得ており、プラットフォーム統合がアルゴリズムの洗練と同様に重要であることを示唆しています。
産業用AIソフトウェア産業のリーダー企業
IBM Corporation
Intel Corporation
Nvidia Corporation
Microsoft Corporation
Siemens AG
- 注:主要企業の掲載順は順位を示すものではありません。
産業用AIソフトウェア市場
- IBM Corporation
- Intel Corporation
- NVIDIA Corporation
- Microsoft Corporation
- Siemens AG
- Oracle Corporation
- Cisco Systems Inc.
- Veritone Inc.
- Advanced Micro Devices
- Google LLC
- GE Vernova
- Honeywell International
- ABB Ltd.
- Schneider Electric SE
- Rockwell Automation
- Bosch Rexroth AG
- Amazon Web Services
- Hitachi Ltd.
- PTC Inc.
- AspenTech

市場機会と将来展望
大きな空白領域は、産業用制御・監査要件を満たしつつ、計画、立ち上げ、継続的改善にわたるエンジニアリング作業を削減する、製品化されたエージェント型・コパイロット型ワークフローである。2026年、シーメンスはIndustrial AI SuiteおよびEigen Engineering Agentを正式に提供開始することでこの方向に踏み出し、単発的な分析からガバナンスされた範囲内で定義された自動化エンジニアリングタスクを実行できるソフトウェアへの転換を示した。同様のエージェント型テーマは、2026年ハノーバーメッセでも見られ、マイクロソフトがAzureサービスを基盤とする産業インテリジェンスのシナリオを紹介し、特定の生産ライン、工場、資産クラス向けに再利用可能なテンプレートをパッケージ化するソリューションプロバイダーにとって新たな参入機会を生み出した。
デジタルツインとAI協働設計は、業界や地域を超えて相互運用性と参照アーキテクチャが依然として断片化している、もう一つの機会領域である。2026年、シーメンスとNVIDIAはエルランゲンのシーメンス電子工場で、産業用AIオペレーティングシステムの構想と適応型製造ブループリントに関する協業を拡大し、NVIDIAも複数の産業用ソフトウェアリーダーとの取り組みを広げ、GPU加速AIを設計、エンジニアリング、製造ツールチェーンに導入した。これらの取り組みを総合すると、産業用AIソフトウェアベンダーには、シミュレーション、運用データ、エッジ実行を、2026年8月までのEU AI法の節目に沿った追跡管理と結び付け、ハイブリッドおよびソブリンクラウド構成によってデータ主権に対応する導入パターンを実現する余地が残されている。
Recent Industry Developments in 産業用AIソフトウェア市場
- 2026年7月:NVIDIA Corporationは、Noetra CorpおよびMETIとの提携を発表し、FRONTiaプロジェクトのための国家規模の物理AIインフラ工場を立ち上げる。これには13,750基のVera CPUと27,500基のRubin GPUが含まれる。この取り組みは産業用AIのための国家規模のハードウェアインフラを確立し、産業界全体でエージェント型製造能力を加速させる。
- 2026年7月:川崎重工業は、堺工場において物理AIおよびデジタルツイン技術を用いた次世代デジタル造船所の実現に向けてNVIDIAと協業する。この協業は、AI主導の造船所モダナイゼーションとデジタルツイン導入を支援し、造船業における産業フリートの最適化とAI統合を強化する。
- 2026年4月:シーメンスAGは、自動化計画・実行向けのIndustrial AI SuiteおよびEigen Engineering Agentの正式提供を発表する。このリリースは、自律型エージェントを備えたスケーラブルな産業用AIプラットフォームを拡張し、製造ライン全体でAIネイティブなワークフローの導入を加速させる。


産業用AIソフトウェア市場 レポートの範囲と調査方法論
市場定義と範囲
本調査では、産業用AIソフトウェア市場は、生産、資産、品質の成果を実現するためにAIモデルを構築・展開・運用する産業運用向けの有償ソフトウェアおよびプラットフォーム収益を対象とし、オンプレミスおよびクラウド展開の両方を含む。
対象外:ハードウェア(センサー、コントローラー、サーバー)、純粋な接続性、および単独のコンサルティングやシステムインテグレーションなどの非ソフトウェアサービスは除外される。
セグメンテーション概要
- 展開タイプ別
- クラウドベース
- オンプレミス
- エンドユーザー産業別
- 自動車・輸送
- 小売・CPG
- ヘルスケア・ライフサイエンス
- 航空宇宙・防衛
- エネルギー・公益事業
- その他産業
- アプリケーション別
- 予知保全
- 品質検査・ビジョン
- プロセス最適化
- サプライチェーンおよび資産追跡
- 安全・コンプライアンス分析
- 地域別
- 北米
- 南米
- 欧州
- アジア太平洋
- 中東・アフリカ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の背景を設定し、明確な需要マップを構築し、公開指標を用いてモデルの妥当性を検証するために用いられた。製造業の生産・投資シグナルについては米国商務省センサス局および労働統計局、比較可能な産業活動シリーズについてはユーロスタット、エネルギー使用および効率関連のデジタル化シグナルについては国際エネルギー機関などの公開情報源に依拠した。
技術導入と使用事例に関する用語を確立するため、NIST刊行物、ISOおよびIEC規格、産業用AI導入パターンを記述する査読済み論文からも参照を行った。企業の年次報告書、決算説明会の記録、製品情報、信頼できる報道機関の記事をレビューし、産業用AIソフトウェアの商業化の道筋や、より広範なデジタルサービスの中でどのように典型的にパッケージ化されているかを理解した。詳細が不明確な場合には、企業財務、ニュース、特許検索のための有料サブスクリプションを通常利用して補足した。このリストはあくまで例示であり、データ収集、検証、明確化のために他にも多くの情報源が使用された。
一次インタビューおよび調査
一次調査は、産業用AIソフトウェアとして実際に購入されているものの確認と、実際の導入における価格設定方法(サブスクリプション型、使用量ベース、またはライセンス+保守)の解明に重点を置いた。主要地域のソフトウェアプロバイダー、産業エンドユーザー、導入パートナーの混合層に取材を行い、デスクリサーチのシグナルが十分に具体的でない場合に、導入時期、更新行動、導入形態の分布に関する前提を修正できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部:12% | APAC: 47% |
| 中堅企業:56% | 機能部門・事業部門リーダー:38% | EMEA:30% |
| 中小企業:17% | マネージャー:50% | アメリカ地域:23% |
市場規模算定と予測
規模算定は、産業生産およびデジタル化投資のシグナルを用いて、工場・資産ソフトウェアスタック内でAIソフトウェア予算がどこに位置するかを再構築するトップダウン型の需要プール構築から開始し、続いて展開形態および主要な最終用途産業別の分割を行った。その後、選択的なボトムアップ推計により結果を検証し、サンプリングされたベンダーの収益レンジ、チャネルチェック、拠点当たりまたはユーザー当たりの典型的な価格帯を導入件数に適用して過大評価の有無を確認した。
追跡した入力データには、製造業の生産動向、ディスクリートおよびプロセス産業における資本支出サイクル、規制対象工場におけるクラウドとオンプレミスの選好、予知保全や視覚品質検査などの主要アプリケーションの構成比、初期パイロット後に観測された更新・拡大行動が含まれる。予測には、シナリオ分析を用い、AIガバナンスの成熟度、人材の確保状況、エッジおよびクラウドインフラの整備の進度に関する専門家の見解を用いて、導入曲線と平均契約価値を調整した。ボトムアップシグナルが不完全な場合は、保守的な浸透率レンジを用いてギャップに対処し、その後、価格設定や導入強度に関する追加ヒアリングを通じてこれを精緻化した。
データ検証および更新サイクル
モデルの出力は、ソフトウェア収益の開示、報告されている産業デジタル投資テーマ、および示唆される拠点当たり支出とインタビューでの利用者の説明との整合性など、独立したシグナルと照合して検証された。異常値は二次レビューで検討し、単一のデータ点が地域別または用途別の合計に過度な影響を与えている場合には前提を再構築した。
最終承認前に、地域別のばらつき、非現実的な導入の急増、契約実態と一致しない価格上昇の有無を確認する多段階のアナリストレビューが実施される。レポートは年次で更新され、需要、価格、または導入パターンに重大な影響を及ぼす事象が発生した場合には中間更新が行われる。提供直前には最終的な更新パスが完了し、クライアントには最新の見解が提供される。
Mordor Intelligenceの産業用AIソフトウェア市場規模算定と他の公開推計との比較
産業用AIソフトウェア市場の公開されている市場規模は、テーマが似ていても大きくかけ離れて見えることがある。これは、含まれる収益区分が常に一致しているわけではなく、基準年も揃っていないためである。差異は、ベンダーがAI機能をより広範な産業用ソフトウェアにどのようにバンドルしているかにも起因し、慎重に分離しない場合に重複計上を招く可能性がある。
システムインテグレーションおよびコンサルティングの収益は、本市場に関するMordor Intelligenceの調査範囲外であり、この単一の除外だけで、プログラム全体の支出をソフトウェアとして扱う推計と比較して合計が下がることが多い。他の差異は通常、ハードウェア内蔵型エッジスタックの計上、パイロット発表後の積極的な導入拡大の想定、契約構造を確認せずに一律の価格成長率を適用すること、年内の異なる時点での為替換算の更新などから生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 23.52 B (2026) | |
| 業界誌A | USD 43.60 B (2024) | ソフトウェアとサービスおよびその他のスタック要素を融合した、より広範な産業用AIの定義を用いており、また異なる基準年を引用しているため、ソフトウェア単独の視点と比較して報告される合計が高くなる。 |
| 業界出版社B | USD 12.30 B (2024) | より狭いソフトウェア範囲と緩やかな導入曲線を適用しているように見え、AIが産業用ソフトウェアスイートの一部として購入されている企業全体の展開を過小に評価する可能性がある。 |
この表から、最も大きな差異は通常、ソフトウェア収益として計上される範囲と隣接サービスとの区分、および基準年の整合性から生じることが分かる。範囲をソフトウェアに限定し、繰り返し可能な検証によって導入や価格設定を確認することで、この推計は明確な入力データに追跡可能な形で結び付けられ、一貫した方法で更新することができる。


レポートで回答される主要設問
産業用AIソフトウェア市場の現在の規模はどれくらいですか?
産業用AIソフトウェア市場は2026年において230億5,200万米ドルと評価されています。
産業用AIソフトウェア市場はどのくらいの速さで成長しますか?
市場は年間平均成長率17.62%を記録し、2031年までに529億7,000万米ドルに達すると予測されています。
最も急速に成長する展開モデルはどれですか?
クラウドベース展開が収益と成長の両方でリードし、2031年まで年間平均成長率19.65%で拡大しています。
トップの成長ドライバーとなる産業セグメントはどれですか?
エネルギー・公益事業は、公益事業者がグリッドと精製の自動化を進める中、年間平均成長率21.95%でリードすると予測されています。
最も高い成長勢いを示す地域はどこですか?
アジア太平洋は日本・中国の製造業投資に支えられ、年間平均成長率20.55%という最強のペースを記録しています。
欧州における規制は普及にどのような影響を与えますか?
EU AI法は工場アプリケーションの多くを高リスクに分類し、ソブリンクラウドおよび説明可能なAIソリューションへの需要を促進しています。
最終更新日:



