
エージェンティックAI市場規模とシェア
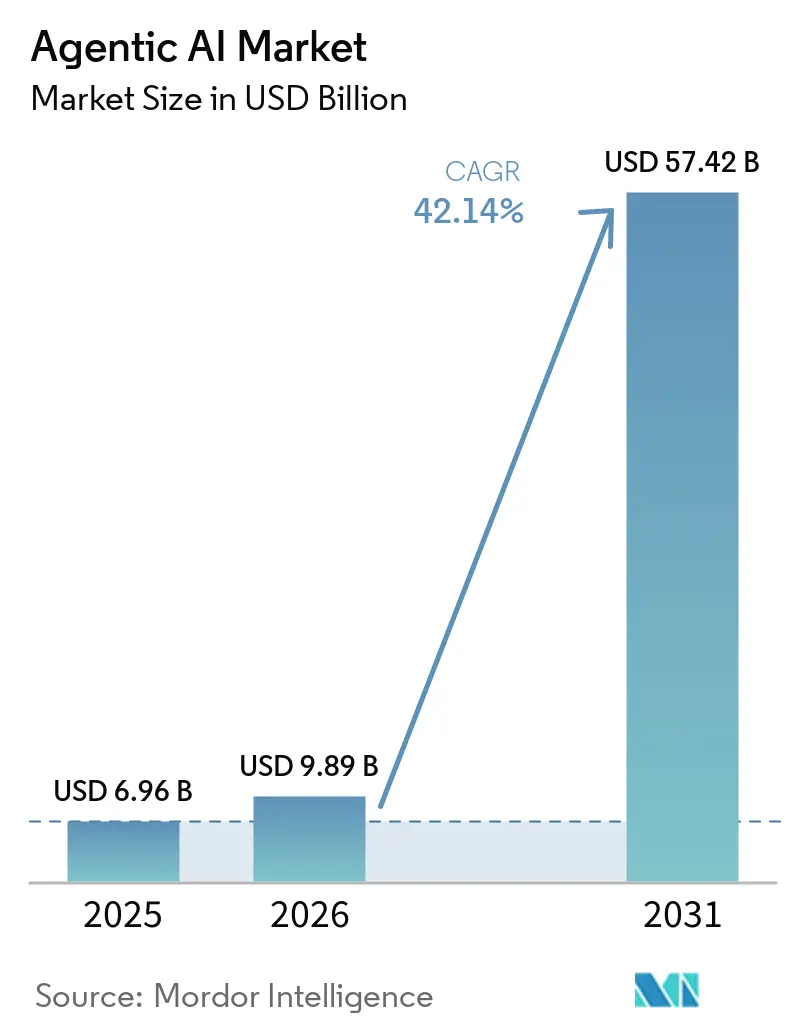
Mordor Intelligenceによるエージェンティックアイ市場分析
エージェンティックAI市場規模は、2026年の9.89 ビリオン 米ドルから2027年には14.06 ビリオン 米ドルに成長し、2027年~2032年にかけて42.38% CAGRで2032年までに82.27 ビリオン 米ドルに達すると予測されています。
米国におけるエージェントの開発とデプロイメントは実装パイプラインを形成し、カスタマーサービスアプリケーションはエージェントソフトウェアを繰り返し発生する業務に結びつけます。マネージドランタイムはエージェント運用の作業負荷を軽減しますが、スキルと信頼がバイヤーの委任可能なタスクの範囲を制約します。サプライヤーはワークフロー統合とガバナンスコントロールを組み合わせることで対応でき、商業的価値を利用可能なエージェント数ではなく信頼性の高い実行に結びつけることができます。委任されたアクションをガバナブルにするベンダーは、より広範なカスタマーサービスタスクを競争対象にできる一方、エージェントの可用性だけでは信頼の制約が解消されないままとなります。
主要レポートのポイント
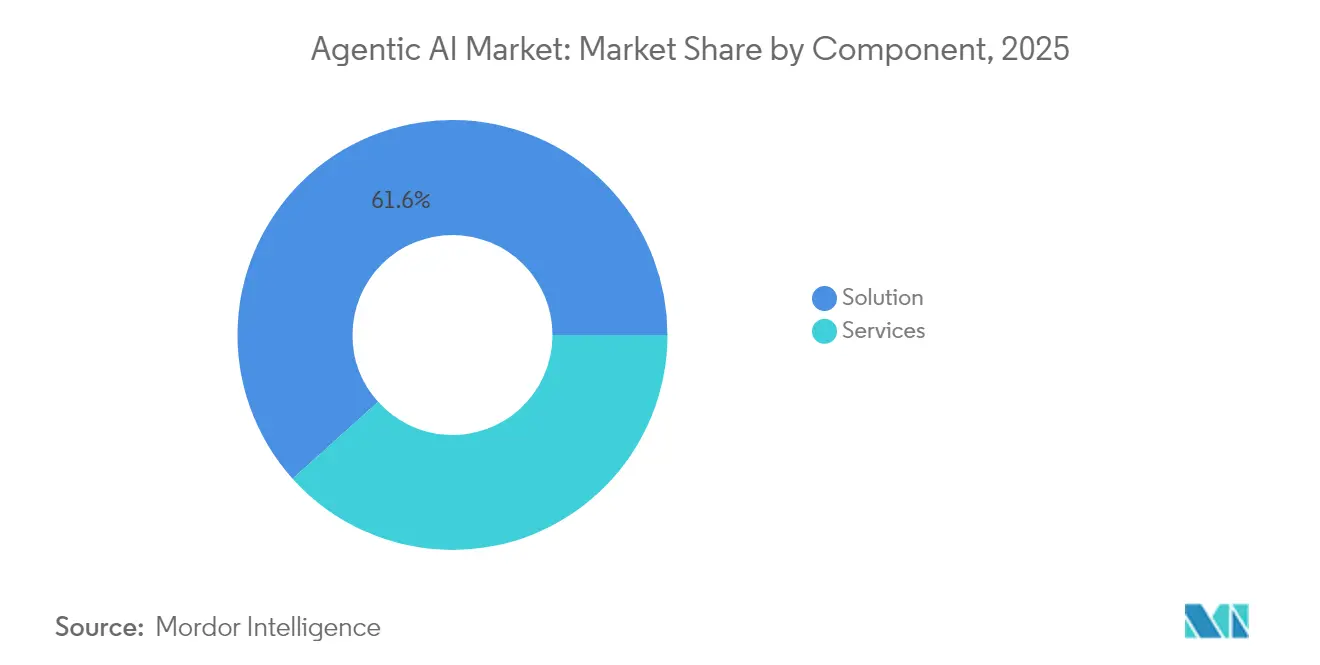
- コンポーネント別では、ソリューションが2026年のエージェンティックAI市場シェアの61.21%を占め、サービスは2027年~2032年にかけて44% CAGRで最も速く長すると予測されています。
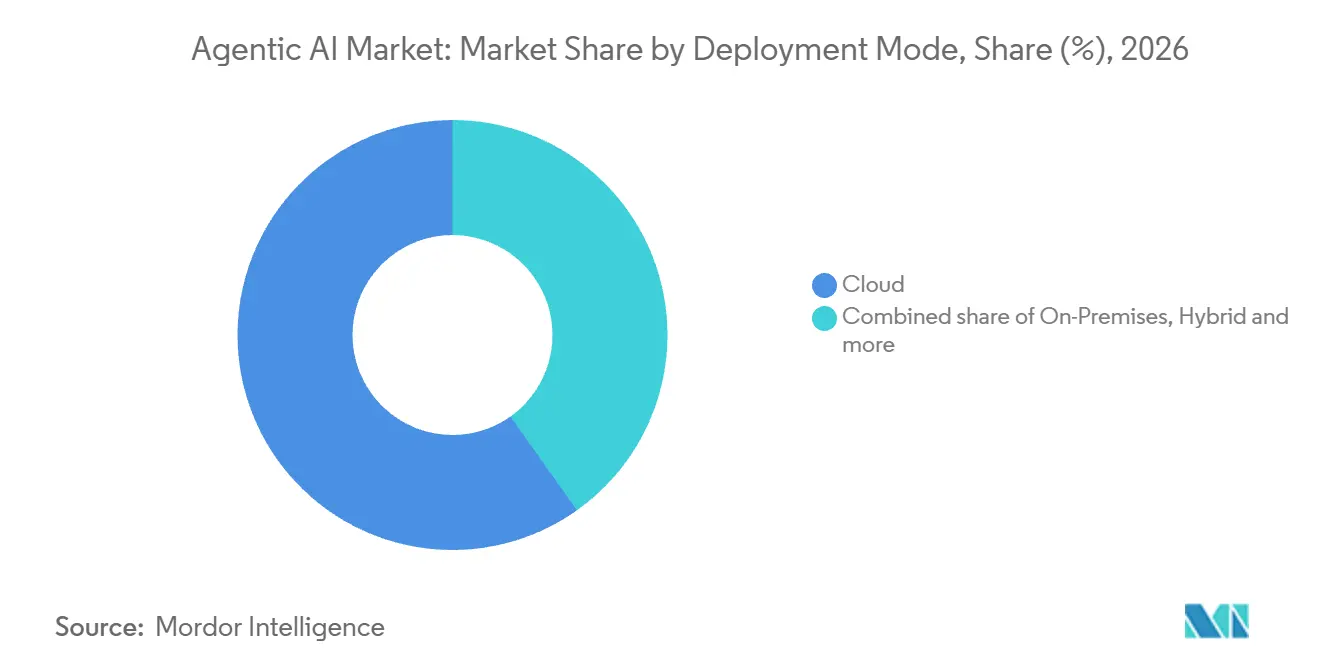
- クラウドはデプロイメントモードをリードし、2026年のエージェンティックAI市場規模の59.83%のシェアを占め、ハイブリッドは2027年~2032年にかけて44.85% CAGRで最も速く成長すると予測されています。
- 組織規模別では、大企業が2026年の収益の64.7%を占め、中小企業(SME)は2027年~2032年にかけて43.8% CAGRで最も速く成長すると予測されています。
- エンドユーザー産業別では、BFSIが2026年の収益の19.03%でリードし、自動車が2027年~2032年にかけて45.35% CAGRで成長予測をリードしています。
- エージェントアーキテクチャはマルチエージェントシステム(MAS)がリードし、2026年の収益の53.81%を占め、このセグメントは2027年~2032年にかけて43.75% CAGRで予測成長もリードしています。
- 自律プロセスオートメーションがアプリケーションをリードし、2026年の収益の23.03%を占め、インテリジェントバーチャルアシスタントは2027年~2032年にかけて44.45% CAGRで最も速く成長すると予測されています。
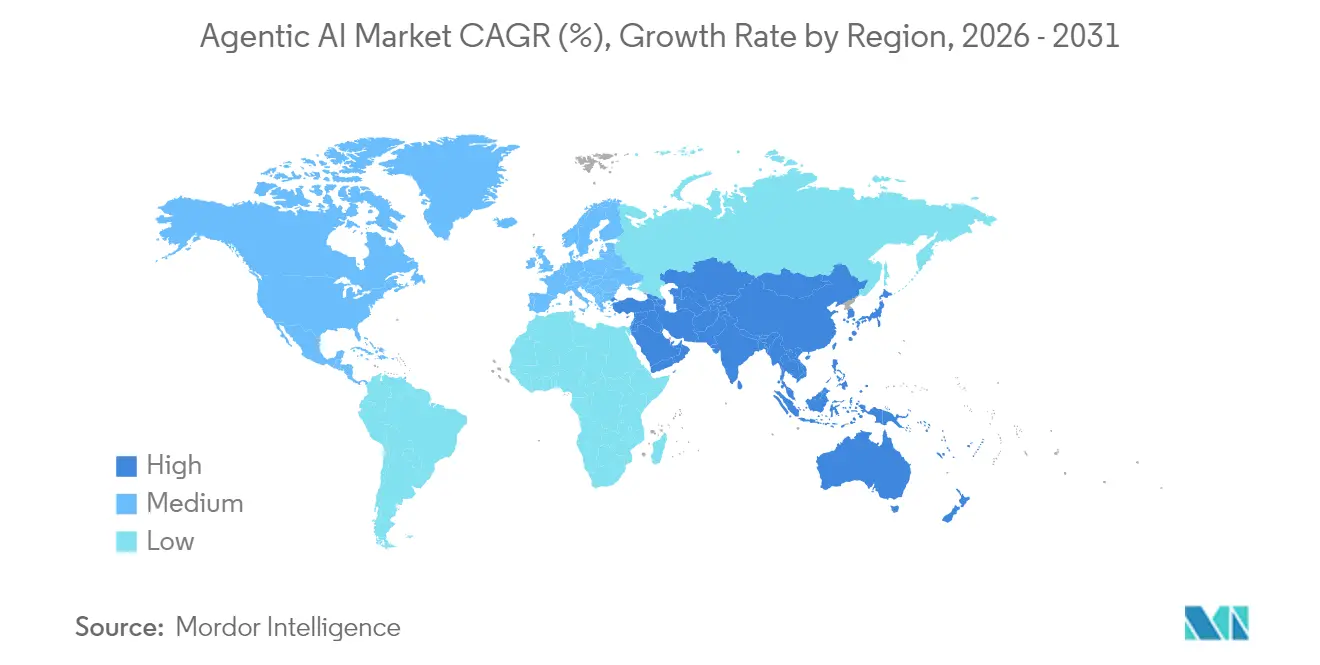
- 地理的には、北米が2026年の収益の39.95%を占め、アジア太洋地域は2027年~2032年にかけて45.2% CAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| インテリジェントオートメーションに対する需要の急増 | +18.5% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 複雑な問題解決のためのマルチエージェントシステムの普及 | +14% | 米国 | 中期(2~4年) |
| クラウドネイティブAIインフラの進歩 | +16% | 北米、欧州、アジア太平洋、南米 | 短期(2年以内) |
| 空間コンピューティング/XRエコシステムとの統合 | +3% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| エージェンティックAIパフォーマンスベンチマークの出現 | +2% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 中小企業向けオープソースエージェントフレームワーク | +1.5% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
インテリジェントオートメーションに対する需要の急増
インテリジェントオートメーションを求めるバイヤーは、多数のエージェントインスタンスにわたって有用なタスクを繰り返すことができるソフトウェアへの需要を生み出します。IBMの2026年1月~4月の調査では、テクノロジー担当役員が2027年までにデプロイされたAIエージェントが38%増加すると予測しました。この調査は、33の地域と19の産業にわたるIT、テクノロジー、またはAI意思決定を担当する2,000人の上級役員を対象としました。エージェント数の拡大は、定義されたプロセスを連続した実行を通じて遂行するソフトウェアを供給する機会を増大させます。同じタスクが繰り返し発生する場合、サプライヤーは再利用可能なアプリケーションロジックと個々のエージェントインスタンスに必要な設定を分離できます。この分割はデプロイメント全体にわたるソフトウェアライセンスをサポートし、標準化できない作業に実装サービスを集中させることができます。
複雑な問題解決のためのマルチエージェントシステムの普及
複数のエージェントを開発する組織は、それらのエージェントが一つのビジネス目標にどのように貢献するか、またソフトウェア内のどこに調整機能を置くかを決定しなければなりません。KPMGの2026年第3四半期の米国調査では、対象組織の25%がマルチエージェントシステムを積極的に開発または実装しており、前四半期の6%から増加していることが判明しました。[1] この調査は、2026年7月24日から8月25日にかけて、年間収益が少なくとも1 ビリオン 米ドルの組織に属する314人の米国の役員およびビジネスリーダーを対象に実施されました。複数のエージェントが一つの目標に貢献するにつれ、それらの作業を調整することがソリューション全体の価値の一部となります。複数のエージェントを委託するバイヤーは、どのコンポーネントが各タクを担い、どのように責任が引き継がれるかも解決しなければなりません。したがって、調整と実装をパッケージ化するサプライヤーは、その開発活動の成長に対応できる立場にあります。
クラウドネイティブAIインフラの進歩
マネージドクラウドランタイムは、デモンストレーション以上のエージェント運用に必要なインフラ作業を削減することで、対応可能なソフトウェアの機会を拡大します。Amazon Web Services Inc.は、2026年6月17日に、AgentCoreが利用可能なAWSコマーシャルリージョンにおいて、Amazon Bedrock AgentCoreマネージドハーネスを一般提供開始しました。[2] このハーネスはオーケストレーション、ツール実行、永続的なセッション状態、障害からの回復、およびセッション分離を処理します。Microsoft Foundry ホステッドエージェントも一般提供されてお、Microsoftがコンテナ、スケーリング、セッションライフサイクル、およびプラットフォーム統合を運用しています。これらのサービスにより、アプリケーションサプライヤーは実行インフラを再構築するのではなく、エージェントを有用なビジネスアクションに接続するためのエンジニアリング作業により多くの労力を集中できます。エージェントアプリケーションベンダーにとって、販売はワークフロー固有のソフトウェアを中心に据えることができ、クラウドオペレーターがマネージド実行インフラを提供します。
空間コンピューティング/XRエコシステムとの統合
空間コンピューティングの統合は、エージェントが従業員が見ているオブジェクトやタスクに対して行動する必要がある場合に需要を生み出すことができます。2026年9月16日、Snapは、SalesforceがAgentforceをSPECS ARグラスに導入することを発表し、従業員がオブジェクトを識別し、問題ケースを作成し、情報を取得し、ワークフローを更新できるようになりました。保守作業員にとって、そのビューから問題レコードへの発表されたリンク、エージェントを別個の情報ツールではなく業務の一部にするものです。商業製品は視覚的コンテキストとビジネスアクションの間の接続であり、ソフトウェアがインターフェース間でタスクを遂行します。その接続は、組織のサブスクリプションを正当化する前に、コンテキスト認識、関連するワークフロー、および境界のあるアクションを必要とします。したがって、採用は完全な作業ステップを解決することに依存しており、アプリケーション統合はエージェントをディスプレイに追加するよりも重要になります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 組織的な変更管理とスキルギャップ | -5.5% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 倫理的・バイアス・透明性に関する懸念 | -3.5% | 米国、欧州、インド、日本、ブラジル | 中期(2~4年) |
| エージェントオーケストレーションのコンピュート/リソースコストの増大 | -2% | アジア太平洋および英国 | 中期(2~4年) |
| 相互運用性の欠如/ベンダーロックイン | -1.5% | 北米、欧州、ジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
組織的な変更管理とスキルギャップ
エージェントを構築する能力は、その周辺の業務を再設計する能力を組織に与えるものではありません。ハーバード・ビジネス・レビュー・アナリティック・サービスの2025年7月の調査では、623人の回答者の48%がエージェンティックAIの採用障壁としてタレントまたはスキルの不足を挙げました。回答者は、エージェンティックAIを使用または検討している組織においてデータおよびテクノロジーの意思決定に関与するHBRオーディエンスメンバーでした。同調査では、31%がエージェンティックAIに対応するための業務プロセスの調整の困難さを挙げました。これらの障壁は、エージェント自体が機能している場合でも、ソフトウェアの決定から使用可能なワークフローへの道のりを長くする可能性があります。実装サイクルが長くなると、サプライヤーの提供能力が拘束され、追加のエージェントプロジェクトが稼働ソフトウェアになるまでの速度が制限されます。
倫理的・バイアス・透明性に関する懸念
バイヤーがエージェントへの意思決定の委任の結果を弁護しなければならない場合、倫理的懸念が需要を制約します。キャップジェミニ・リサーチ・インスティテュートの2025年7月のレポートは、AIエージェントの広範な採用に対する最も重大な障壁の一つとして信頼と安全を特定しました。[3] 同社の2025年4月の調査は、エージェンティックAIを探求している年間収益が1 ビリオン 米ドルを超える組織の14カ国にわたるディレクターレベル以上の役員1,500人を対象としました。したがって、機能するエージェントであっても、その決定に関する追加の保証なしに重大なタスクを承認することをバイヤーが望まない場合があります。未解決の信頼は、技術的能力が利用可能な場合でも採用の制約を生み出し、ベンダーが有料デプロイメントに転換できるワークフローの幅を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポネント別:
繰り返し発生するソフトウェアがソリューションの規模を支えるソリューションセグメントは2026年のエージェンティックAI市場規模の61.21%のシェアを占め、最大のコンポーネントセグメントとなりました。SalesforceのAgentforceの年間経常収益は、2026年7月31日に終了したFY2027第2四半期において、SlackbotおよびHeadless 360 AIオファリングを含め、15億 米ドルを超えました。AgentforceとSlackは四半期中に32億のエージェンティックワークユニットを提供し、前四半期比97%増となりました。ソリューションプロバイダーにとって、繰り返しの実行は初期デプロイメント後も継続的な収益関係を維持でき、サービスの信頼性と有用なワークフローカバレッジがソフトウェアオファリングの中心となります。
サービスは最も速く成長するセグメントであり、2027年~2032年にかけて44% CAGRと予測されています。2026年3月、SEIはエージェンティックAIとオートメーションによる企業変革においてIBM Consultingと協力すると発表しました。このエンゲージメントは、プロセスの再設計と近代化を推進するための運用システとワークフローのデータ駆動型レビューを求めるものでした。このような作業は、組織の既存の運用モデルを特定のエージェントタスクとレビューポイントに変換し、ソフトウェアを中心とした実装とカスタマイズの機会を生み出すことができます。したがって、サービスベンダーは大規模な使用前に必要なプロセス変更から収益を得ることができ、エージェントプラットフォームが担うべき作業を定義することに商業的価値があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモード別:
クラウドの規模とハイブリッド統合クラウドは2026年のエージェンティックAI市場シェアの59.83%を占め、最大のデプロイメントセグメントとなりました。IDCのAmazon Web Services Inc.委託による2026年のカスタム調査は、15の産業と10カ国にわたる900以上の組織の63%がパブリッククラウドインフラでエージェントをテストおよびデプロイしていることが判明しました。クラウド提供サービスとしてエージェントを運用することで、繰り返しのインタラクションを同じアプリケーションに集約し、継続的な実行をオファリングの中心に置くことができます。そのアプリケーションを運用するプロバイダーは、各ユーザーインタラクションに対して個別の実装を行うことなく、運用上の変更を一元的に処理できます。これにより、サービス運用はそれ自体が商業的能力となり、エージェントの初期設定を超えた価値を持ちます。
ハイブリッドは最も速く成長するデプロイメントセグメントであり、2027年~2032年にかけて44.85% CAGRと予測されています。2026年8月、Amazon Web Services Inc.はMobileyeがAgentCoreのサーバーレスランタイム上で本番AIサポートエージェントを運用し、オンプレミスのチケット管理システムがチケットを供給してAI生成の応答を受信していると報告しました。成長は、その接続をガバナンスされたワークフローとして実装することから生まれる可能性があり、明確なデータアクセスと完了したアクションのための使用可能なリターンパスを持ちます。オンプレミスデプロイメントは規制産業において独自の役割を果たしており、DataRobotが2026年に調査した413人のAI実践者およびリーダーの63%が、エージェンティックAIにはオンプレミスが必要だと述べています。ハイブリッドは、オートメーションの前提条件としてアプリケーションの置き換えを必要とするのではなく、ローカルワークフローを維持しながらクラウドエージェント実行を追加するという統合の機会を生み出します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
エンタープライズデプロイメントと中小企業のワークフロー採用大企業は最大の組織規模セグメントであり、2026年に64.7%のシェアを占めました。2026年2月10日、DXC Technologyは、70カ国にわたる115,000人の従業員を対象としたエンタープライズ全体のAmazon Quickデプロイメントの完了を発表しました。Amazon Quickはエージェンティックなアイを活用したデジタルワークスペースとしてデプロイされ、共通のアプリケーションをこの組織全体プログラムの基盤としました。そのような規模のロールアウトは、多くの拠点にわたって同じソフトウェアを使用可能にするための実装とサポート作業を生み出すことができます。このようなバイヤーは共通プラットフォームのリーチを通じて収益ポテンシャルを生み出すため、実装の範囲は個別のエージェントアプリケーションの数と同様に重要になります。
中小企業(SME)は最も速く成長する組織規模セグメントであり、2027年~2032年にかけて43.8% CAGRと予測されています。OpenAIのEU分析では、中小企業を関連ユーザーが200人以下の企業と定義しました。そのグループにおけるCodexとChatGPT Workの週間アクティブユーザーは、2026年10月5日終了週におて2026年5月1日~7日の水準の8.1倍となりました。この増加は、これらのツールのより大きなアクティブユーザーベースを示しており、特定の組織タスクに接続するサービスの余地を生み出しています。そのタスクを管理可能な実装とサポートオファリングにパッケージ化することで、ツール使用の増加を商業的なサービス関係に結びつけることができます。
エンドユーザー産業別:
金融ワークフローと自動車調達BFSIは最大のエンドユーザーセグメントであり、2026年に19.03%のシェアを占めました。ケンブリッジの2026年グローバル金融サービス調査では、フィンテックを含む業界回答者の23%がエージェンティックAI採用のスケーリングまたは変革段階にあることが判明しました。キャップジェミニの2025年6月~7月の14市場にわたる1,100人の金融サービスリーダーを対象とした調査では、銀行回答者の75%が大規模なAIエージェント採用においてカスタマーサービスを優先していることが判明しました。カスタマーサービスは、アプリケーションを識別可能な繰り返し発生する業務プロセスに結びつけることできるため、このようなプログラムへの特定のルートを提供します。したがって、セクター収益への道は定義されたワークフローを通じており、専門化されたソフトウェアに無方向のプラットフォーム実験よりも明確な商業的開口部を与えます。
自動車は最も速く成長するエンドユーザーセグメントであり、2027年~2032年にかけて45.35% CAGRと予測されています。BMWは、サプライヤー施設のツールを含む部品生産とメンテナンスで使用される約250,000の専門ツールを管理するためにエージェンティックな購買システムを使用しています。そのエージェントは在庫リクエストを作成し、サプライヤーに送信し、応答をレビューし、単純なケースを承認する一方、スペシャリストが例外を処理します。ルーティン処理はソフトウェアを通じてスケールできますが、より広範なデプロイメントは例外に対するスペシャリストの能力に依存する可能性があるため、自動化された購買ワークフローには承認できないケースのための明示的なルートが必要です。
エージェントアーキテクチャ別:
調整の信頼性が設計の択を形成するマルチエージェントシステム(MAS)は最大のアーキテクチャセグメントであり、2026年に53.81%のシェアを占め、2027年~2032年にかけて43.75% CAGRで最も速く成長するセグメントと予測されています。DruvaのDruAIは、ワークフローに応じて本番環境で8~10の専門エージェントを調整し、サイバー調査、修復、および回復をサポートしています。複雑な目標を個別のエージェントタスクに分割することで専門的な実行が可能になりますが、ワークフローは完了した内容の共通理解を維持しなければなりません。組織のバイヤーにとって、これは独立したコンポーネントを一つのビジネス結果に結びつけるハンドオフ、チェック、およびタスク境界に価値を置きます。個々のエージェントが自身のタスクを正しく実行している場合でも、ハンドオフの失敗はプロセス全体を損なう可能性があるため、バイヤーは各コンポーネント内だけでなく回復ワークフロー全体にわたる信頼性を必要とします。
より大きなエージェントネットワークを構築すると調整の選択肢が増えるため、より狭いタスクはより多くのコンポーネントではなくよりシンプルなアーキテクチャを正当化する場合があります。シングルエージェントシステムは、2025年の予備的なITサポート研究において、より高い効率性をもたらす一方で監視の低下リスクがあると従業員に見なされました。このトレードオフは、エージェントの数が作業のチェック方法を決定しないことを示唆しています。境界のあるサポートタスクでは、単一の実行パスがエージェント間の調整を簡素化できますが、認識された監視リスクを解消するわけではありません。したがって、よりシンプルな設計の商業的価値は、エージェント間の調整を単に排除するのではなく、レビューと例外処理を維持することに依存します。
アプリケーション別:
調達ワークフローとカスタマー解決自律プロセスオートメーションは最大のアプリケーションセグメントであり、2026年に23.03%のシェアを占めました。IBMとStarLinkは2026年9月10日にエージェンティックな調達ソリューションを発表し、StarLinkの年間11,500時間の節約が見込まれています。Infinigate Groupの企業であるStarLinkは、IBM BobとIBM watsonx Orchestrateで構築されたソリューションの最初のユーザーでした。この予測は、9,000件の発注書に6,000時間、14,000件の見積もりに1,500時間、見積もり比較に4,000時間を割り当てました。この予測が発注書、見積もり、および見積もり比較にまたがるため、ここでのエージェントソフトウェアは一つの文書を生成するのではなく、調達プロセスを複数のステップにわたって遂行することに価値があります。
インテリジェントバーチャルアシスタントは最も速く成長するアプリケーションセグメントであり、2027年~2032年にかけて44.45% CAGRと予測されています。2026年6月25日までに、Salesforceのサービスエージェントは自社のヘルプウェブサイトで430万件の問い合わせを処理し、そのうち70%を解決しました。この解決指標は、デプロイされたアシスタントに回答の提示を超えた商業的役割を与え、その価値をサービスワークフロー内で達成された結果に結びつけます。プロバイダーは、エージェントが解決できる質問の種類を中心にアプリケーションを設計し、未解決の作業は別途定義されたサービスパスをたどることができます。有用な解決は、プロバイダーにサポート業務および関連するワークフローサービス内でアシスタントの役割を拡大するための具体的な根拠を与えます。
地理的分析
北米エージェンティックAI市場
北米は2026年のエージェンティックAI市場規模の39.95%を占め、最大の地域市場となりました。KPMGの2026年第3四半期の米国調査では、年間収益が少なくとも1 ビリオン 米ドルの対象組織の62%がAIエージェントを構築、デプロイ、または開発しており、第2四半期の53%から増加していることが判明しました。開発段階の作業は、エージェントが本番環境に入る前に実装サービスをサポートでき、デプロイメントは稼働ソフトウェアの関係を生み出し、サプライヤーにそれらのバイヤーと関わる異なる方法を提供します。この調査は構築、デプロイ、および開発を組み合わせているため、開発から本番へのプロジェクトを担うサプライヤーは、初期のソフトウェア構築を超えた役割を拡大できます。
アジア太平洋エージェンティックAI市場
アジア太平洋地域は最も速く成長する地域であり、2027年~2032年にかけて45.2% CAGRと予測されています。OCBCのプライベートバンキング子会社であるBank of Singaporeは、2025年にエージェンティックな資産源泉ツールを展開しました。このツールは顧客記録と支持文書を抽出、構造化、および統合し、情報ギャップに対するフォローアップを促しました。リレーションシップマネージャーの平均レポート作成時間は10日から1時間に短縮され、リレーションシップマネージャーとコンプライアンスチームは判断と最終承認を維持しました。成長メカニズムは、規制された顧客レビューワークフローへのエージェント主導の準備の統合であり、文書作業と最終承認を分離することで、決定自体を移転することなく有用なオートメーションを拡大できます。
2026年9月のブラジル・サンパウロにおけるGoogle CloudのNVIDIA搭載G4の提供開始は、エージェントが秘密鍵、顔認証バイオメトリクス、および身分証明書チェックの後に普通預金口座を開設できたペルーのMibancoの2025年10月のWhatsAppバンキングパイロットと並んでいます。2026年のレポートは、欧州でのエージェントのケーリングに対する制約として、断片化されたデータ、外国技術への依存、および不均一な国家準備状況を特定しました。南アフリカのCapitecは、2026年2月28日に終了したFY2026において、ビジネスバンキングの信用処理においてエージェンティックAIを運用しました。アラブ首長国連邦の連邦身元・市民権・税関・港湾セキュリティ局は、2026年8月にエージェンティックAIワーキングチームを結成し、責任を割り当てたと報告しました。南米のローカルコンピュート可用性とアイデンティティ確認済み消費者チャネルは、Capitecの内部信用業務とUAE当局の連邦プロジェクトとは異なる提供要件を提示しています。
規制の枠組みと見通し
この比較は、個人情報を処理するか、対象となる生成コンテンツサービスを提供する組織のエージェンティックソフウェアプロバイダーの観点から、選択された法域を検討します。カナダの連邦プライバシーフレームワークは対象処理に対する同意に対応し、フランスのデータ保護ガイダンスは個人データを使用したAI開発の役割と法的根拠を説明しています。中国のラベリング措置は対象となる合成コンテンツサービスに関するものであり、ブラジルはAI個人データ処理を2026年~2027年の監督優先事項として指定しています。したがって、規制作業はサプライヤーの実際のデータおよびアウトプットの使用に付随し、それが関連するコンプライアンスタスクを決定します。
規制テーブル
| 決定要因 | カナダ | フランス | 中国 | ブラジル |
|---|---|---|---|---|
| 主要機関 | カナダプライバシーコミッショナー事務所 | データ保護機関であるCNIL | サイバースペース管理局 | データ保護機関であるANPD |
| 主要な法令または方向性 | PIPEDAの有意義な同意フレームワーク | GDPRの役割と法的根拠の義務(CNILガイダンスで説明) | AI生成合成コンテンツのラベリング措置(2025年9月1日発効) | 2026年~2027年の執行優先事項におけるAI個人デタ処理 |
| 商業的効果 | 対象となる個人情報の収集、使用、および開示に対する同意設計 | AI開発が個人データを使用する場合のGDPRの役割と法的根拠の決定 | 対象となる生成コンテンツに対する必須ラベル(ディストリビューターとアプリストアの個別チェックあり) | AIに関連する個人データ処理は明示された監督優先事項 |
| 現在の政策の魅力度 | 中 | 中 | 低 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||
連邦民間部門プライバシー改革を提案するC-36法案は、2026年10月20日時点で下院の第二読会に留まっており、カナダのPIPEDA同意フレームワークを有効なコンプライアンス負担として維持し、継続性を支持しています。フランスは中および変化なしを維持しています。これは、2026年8月2日からAI法の特定の執行権限が適用されるにもかかわらず、GDPR開発義務が有効な個人データ作業負荷であり続けるためです。中国の対象コンテンツのラベリング要件は、製品設計と流通チェックを追加するため低い評価が妥当であり、既存の発効がそれらの義務の継続を支持しています。ブラジルの公表された2026年~2027年の監督優先事項は、2027年まで個人データAIを規制の注目下に置き、中程度の評価と継続的な注目を支持しています。
バリューチェーンの段階
バリューチェーンは、エージェントの作成、ビジネス統合、および運用を比較し、再利用可能なソフトウェア機能とクライアント固有のサービスを結びつけます。Microsoft Foundry エージェントサービスは、リソースリージョン、モデル、サブスクリプション、および有効化された機能に依存した可用性で、作成、テスト、デプロイメント、および監視をサポートします。2026年5月、IBMはクライアントが独自のハイブリッドAIプラットフォームを構築および運用するのを支援するためのEnterprise Advantageを通じたコンサルティング機能を発表しました。これらの役割は、機能するエージェントがビジネスプロセスの一部となるにつれて、ソフトウェア収益と実装フィーを獲得するための異なる機会を生み出します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | ジリエンス対応 |
|---|---|---|---|---|
| エージェントの作成とテスト | Microsoftなどのマネージド開発サービスプロバイダー | エージェントソフトウェアおよびマネージドサービス収益 | タスク固有の検証作業 | デプロイメント前に境界のある受け入れテストを定義する |
| ビジネス統合 | IBM Consultingなどのプラットフォーム統合コンサルタント | 実装および統合フィー | クライアントワークフローをプラットフォーム要件に変換する | 明確に定義されたタスクを中心に再利用可能な統合アセットを構築する |
| デプロイメントと運用 | Amazon Web Services Inc.やMicrosoftなどのマネージドランタイムプロバイダー | ソフトウェアサブスクリプションおよび運用サービスフィー | リージョン、モデル、および機能の可用性条件 | デプロイメント設定をサポートされているリソースに合わせ、信頼性を監視する |
| 情報源: Mordor Intelligence | ||||
統合は、デプロイメントのどれだけがプラットフォーム機能を再利用できるか、どれだけがクライアント固有の作業を必要とするかを決定します。その作業を標準化することで、後続のデプロイメントが同じ実装作業繰り返すことへの依存を減らすことができます。ランタイムプロバイダーは継続的な運用から収益を得ることができ、統合サプライヤーはそれらのサービスをクライアントのプロセスに接続する適応作業を獲得します。統合アセットが再利用可能になるにつれて、サプライヤーは提供をカスタム実装からサポートされたソフトウェアおよび運用サービスへとシフトできます。
競合環境
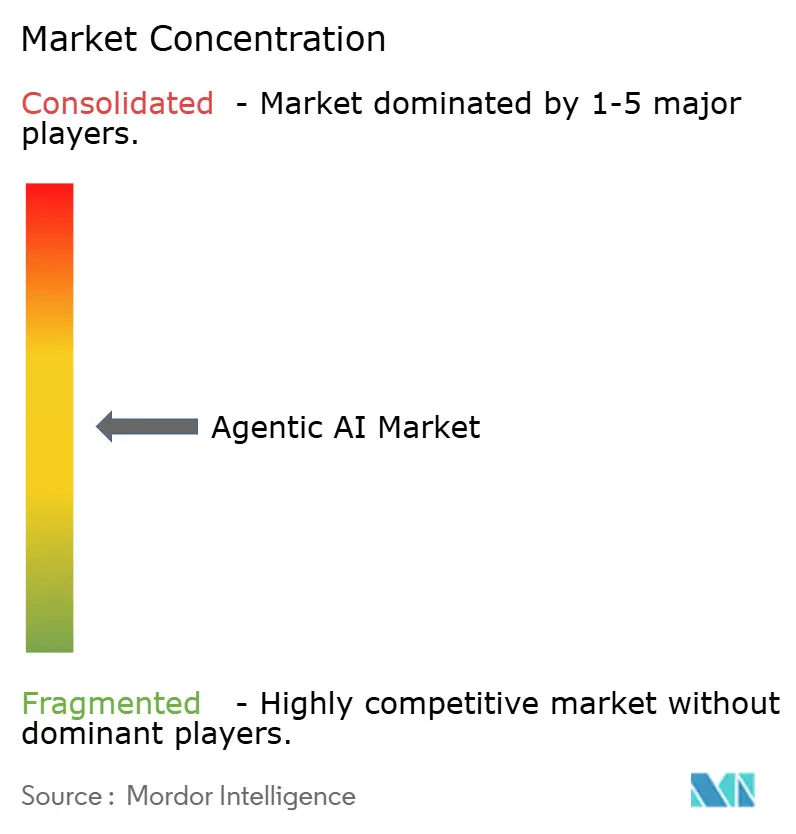
競合構造は適度に分散しており、サプライヤーはエージェント開発、データ統合、シミュレーションモデリング、およびワークフロー機能の異なる組み合わせを提供しています。Microsoft Corporationは、FY2026第4四半期においてFoundryとFabricを共に使用する顧客が17,000社以上と報告し、前年比60%増となり、企業がエージェントをFabricデータに接続しました。Google LLCはエージェントプラットフォームソフトウェアを提供し、The AnyLogic Companyはシミュレーションモデリングソフトウェアを提供しています。Ampcome Technologies Pvt Ltdは、企業がエンタープライズワークフローと統合されたエージェントを構築するための会話型コードプラットフォームを提供しています。Amazon Web Services Inc.はAgentCoreを提供しています。
2025年10月、Amazon Web Services Inc.は米国、欧州、およびアジア太平洋にまたがる9つのAWSリージョンでAgentCoreを一般提供開始しました。このプラットフォームはエージェントを構築、デプロイ、および運用するための基盤を提供し、ソフトウェア開発と一つのプロバイダーの下での運用ランタイムを結びつけます。専門ベンダーは、すべてのライフサイクルサービスを自ら提供するのではなく、その基盤の上にワークフロー固有のアプリケーションを構築できます。その結果生じる責任の分担は、バイヤーにビジネスタスクの機能性とそれを実行するために使用されるインフラについて個別の選択肢を与えます。
複数の開発者からのエージェントを管理することは、バイヤーのデプロイされたアプリケーション全体にまたがるコントロールの必要性を生み出します。Microsoftは2026年5月に商業顧客向けにAgent 365を一般提供開始し、エージェントを観察、ガバナンス、およびセキュリティ保護するためのコントロールプレーンとしした。その範囲には、既存の管理およびセキュリティワークフローを使用して、Microsoft製およびエコシステムパートナーのエージェントが含まれます。これにより、バイヤーは各エージェントの出所ではなく、既存の管理ワークフローを中心に監視を整理できます。したがって、ガバナンスはMicrosoftのプラットフォーム層で購入でき、エコシステムパートナーのアプリケーションに対しても、Microsoftがそのエージェントを構築することを必要とせずに管理的役割を与えます。
エージェンティックAI産業のリーダー
-
Microsoft Corporation
-
Google LLC
-
The AnyLogic Company
-
Ampcome Technologies Pvt Ltd
-
Amazon Web Services Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
エージェンティックAI市場 このレポートでカバーされる企業
- Microsoft Corporation
- Amazon Web Services Inc.
- Google LLC
- IBM Corporation
- Oracle Corporation
- Salesforce Inc.
- SAP SE
- UiPath Inc.
- Epicor Software Corp.
- Coupa Software Inc.
- Zycus Inc.
- The AnyLogic Company
- Ampcome Technologies Pvt Ltd
- OpenAI Group PBC
- Anthropic PBC
- Adept AI Labs
- Cohere Inc.
- Rasa Technologies GmbH
- Pegasystems Inc.
- Baidu Inc.
市場参加者にとっての主要な機会
これらの機会は、構造化された監査可能な意思決定パッケージに対する米国陸軍の要求に対するエンジニアリング、取得、および保証アプローチを比較します。陸軍は2026年9月23日にガバナンスされたエージェンティックAI意思決定管理の募集を開始し、提案の締め切りは2026年10月21日でした。フェーズIは、1~6ヶ月にわたって最大300,000 米ドルの資金提供を伴うデモンストレーションの証明です。中小企業はSBIRまたはSTTRを通じて提案でき、STTRには研究機関の参加が必要です。
市場機会テーブル
| 機会 | 今なぜか | バイヤー/リードセグメント | 推奨されるアプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| エージェント支援エンジニアリングトレードスタディ | リクエストにはポイントトレードスタディが含まれる | 防衛エンジニアリングチーム | 構造化された意思決定パッケージを生成する境界のあるワークフローをデモンストレーションする | 追跡可能な証拠による堅牢な分析の証明 | エンジニアリングエージェントソフトウェア開発者 |
| 取得意思決定ワークフローサービス | リクエストは長期的な取得プログラムもカバーする | 政府取得チーム | 意思決定リクエストをレビュー可能な署名準備済みパッケージに接続する | 複雑な意思決定プログラム全体での監査可能性の維持 | エージェントワークフローインテグレーター |
| 意思決定保証コンポーネント | 追跡可能性、牢性、および人間のコントロールが明示的なデモンストレーション要件 | ガバナンスされた意思決定ワークフローを提供する開発者 | 検証と人間レビューコントロールを再利用可能なソフトウェアおよびサービスとしてパッケージ化する | 信頼性の高いコントロールをエージェント実行と並行してデモンストレーションする | エージェントガバナンスおよび検証サプライヤー |
| 情報源: Mordor Intelligence | |||||
この陸軍のリクエストにおける中心的な開口部は、責任ある担当者がレビューできる意思決定パッケージをデモンストレーションすることです。再利用可能な意思決定構造と検証コンポーネントは、適格な提案者がその追跡可能性と人間のコントロール要件を満たすための異なる方法を提供します。したがって、焦点を絞ったプロトタイプは、フェーズIの資金とデモンストレーションの範囲内で、分析から承認への証拠の質で競争できます。
最近の産業開発事情 エージェンティックAI市場
- 2026年9月:Salesforceは、営業、サービス、コマース、従業員体験、およびバックオフィス業務向けのエージェントポートフォリオを発表しました。
- 20269月:IBMとInfinigate Groupの企業であるStarLinkは、IBM BobとIBM watsonx Orchestrateで構築されたエージェンティックな調達ソリューションを発表し、StarLinkが最初のユーザーとなりました。
- 2026年7月:Salesforceは、地域の可用性と顧客契約に従い、Agentforce Commerceを通じてショッパーエージェント、バイヤーエージェント、およびマーチャントエージェントの一般提供を発表しました。
エージェンティックAI市場 レポートの範囲と調査方法論
市場の定義と対象範囲
エージェンティックAI市場は、グローバル市場において組織顧客に販売されるエージェンティックAIソフトウェアソリューションおよび関連サービスへの年間支出を測定します。この価値は、ライセンスおよびサブスクリプション収益と関連サービスのフィーをカバーし、販売はデリバリーモード、組織規模、バイヤー産業、エージェントアーキテクチャ、アプリケーション、および地域によって分類されます。
スコープの除外:スタンドアロンのファウンデーションモデル、モデルAPI、およびエージェンティックAIソリューションのない一般的なAIプラットフォーム、個別に販売されるクラウドコンピューティング、データセンター、およびネットワーキングサービス、個別に販売されるハードウェア、センサー、ロボット、およびその他の物理的機器、ならびにエージェンティックAI機能のない一般的なエンタープライズソフトウェアおよび従来のロボティックプロセスオートメーションは除外されます。
セグメンテーションの概要
- コンポーネント別
- ソリューション
- サービス
- コンサルティングおよびインテグレーションサービス
- トレーニングおよびサポートサービス
- その他のサービス
- デプロイメントモード別
- オンプレミス
- クラウド
- ハイブリッド
- 組織規模別
- 中小企業(SME)
- 大企業
- エンドユーザー産業別
- ヘルスケア
- BFSI
- ITおよびテレコム
- 製造業
- 政府および公共部門
- 自動車
- 小売およびeコマース
- その他のエンドユーザー産業
- エージェントアーキテクチャ別
- シングルエージェントシステム
- マルチエージェントシステム(MAS)
- アプリケション別
- 自律プロセスオートメーション
- 予測分析および意思決定支援
- インテリジェントバーチャルアシスタント
- RPAインテグレーション
- スマート製造およびIIoT
- その他のアプリケーション
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- シンガポール
- マレーシア
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
二次調査は、本番準備状況とデプロイメント制約を評価するためのGoogle Cloudの2026年インフラ調査、投資と組織採用を追跡するためのスタンフォードHAIの2026年AIインデックス、企業規模と産業別の採用に関するユーロスタットの企業ICT調査、およびデプロイメントに関連するガバナンスとリスクコントロールを特定するためのNISTの生成AIプロファイルなどのソースを使用します。これらの指標は需要ドライバーと採用条件の解釈に役立ち、市場収益は適格なソフトウェアおよび関連サービスのベンダー販売に固定されてます。
企業の提出書類、年次報告書、投資家向け資料、製品開示、および信頼できるテクノロジーおよびビジネスプレスは、ベンダーの収益、顧客デプロイメント、価格、およびサービスオファリングを明確にすることができます。このようなソースは網羅的ではなく例示的であり、さらなるソースが収集、検証、および明確化に役立ちます。
一次インタビューおよび調査
ソフトウェアベンダー、実装およびインテグレーションサービスプロバイダー、および組織のバイヤーとの構造化されたインタビューおよび調査は、どのトランザクションが適格か、ソフトウェアと関連サービス収益がどのように分離されるか、およびデプロイメント、産業、組織規模、および地域によって採用がどのように異なるかを明確にすることができます。回答者は二次証拠と採用、価格、およびサービス変数の背後にある前提をレビューでき、アナリストは公開企業および市場指標と彼らのインプットを調整します。矛盾または欠落している証拠は文書化され、独立したソースに対してテストされ、ポイント推定がサポートされない場合はフォローアップの質問または保守的なシナリオ範囲を通じて解決されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:40% |
| 中位層:45% | 機能/ユニットリーダー:35% | EMEA:30% |
| 小規模プレイヤー:20% | マネージャー:45% | アメリカ:30% |
市場規模測定と予測
このモデルはトップダウンでグローバルの年間適格ソフトウェアおよびサービス収益を推定し、次にサプライヤーのロールアップと平均販売価格に顧客またはデプロイメント量を掛けたサンプルで選択された合計を確認します。企業規模と産業別の採用、ソフトウェアとサービスの収益ミックス、デプロイメントパターン、および地域のAI投資とインフラ準備状況は、対応可能な支出基盤の規模とペースの指標を提供します。ユーロスタット、スタンフォードHAI、およびGoogle Cloudは関連する公開証拠の例を提供します。過去の採用と収益指標はシナリオ分析で拡張され、採用速度、ソフトウェア価格、およびデプロイメントに続く実装とサポート作業のペースを変化させます。セグメントシェアは、ベンダーオファリング、顧客デプロイメント、および適格なユースケースのミックスに関する証拠から構築され、バイヤー産業と組織規模は顧客に割り当てられ、アーキテクチャとアプリケーションはソリューションに割り当てられます。アナリストはサプライヤーチェックをより広い推定と比較し、カバレッジまたは二重計算のギャップを調査し、一次回答者を使用して変数レベルの前提の方向性と妥当性をテストし、サポートされていないインプットは裏付けられるまで範囲のままとなります。
データ検証と更新サイクル
アナリストは企業開示、採用統計、サプライヤー推定、および回答者証拠を三角測量し、セグメントと地域のビューがグローバル合計と一致することを確認します。外れ値、前年比変化、および独立したシグナル間の差異を調査し、不一致をスコープ、タイミング、または分類に追跡し、サインオフ前に解決を文書化します。第二のアナリストがソースサポート、計算、および境界処理をレビューし、重要な回答が矛盾するか主要なインプットが未説明のままの場合に再接触が行われます。証拠ベースは毎年更新され、重要な市場イベント後にサイクル間でレビューされ、新鮮な事前デリバリーパスで再確認されます。
Mordor Intelligenceのエージェンティックアイ市場規模測定と他の公表推定との比較
公表された推定は、カウントするトランザクションと製品、および需要をモデル化するために使用されるインプットが異なる場合があります。エージェンティックAI市場は、グローバル市場において組織顧客に販売されるエージェンティックAIソフトウェアソリューションおよび関連サービスへの年間支出を測定します。
主要なギャップドライバーには、研究の定義されたカバレッジと市場固有のモデリングの選択が含まれます。アナリストはサプライヤーチェックをより広い推定と比較し、カバレッジまたは二重計算のギャップを調査し、一次回答者を使用して変数レベルの前提の方向性と妥当性をテストし、サポートされていないインプットは裏付けられるまで範囲のままとなります。
ベンチマーク比較
| ソース | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 14.06 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 121 ビリオン 米ドル(2032年) | 2032年のベースでは、この推定は本レポートの2027年の値である14.06 ビリオン 米ドルを5年前の時点で760.6%上回っています。そのモデル分類には、マルチモーダル、ドメイン固有、およびエッジデプロイモデルカテゴリが含まれており、カウントされるソリューションセットを拡大する可能性があります。 |
| グローバルコンサルタンシーB | 19.33 ビリオン 米ドル(2026年) | 2026年のベースでは、この推定は本レポートの2027年の値である14.06 ビリオン 米ドルを1年後の時点で37.5%上回っています。そのエンタープライズエージェントフレームワークは、ツール使用ワークフローシステムと並んでエージェントプラットフォームおよびインテグレーションとデプロイメントサービスをカバーしています。 |
Mordor Intelligenceのアナリストは企業開示、採用統計、サプライヤー推定、および回答者証拠を三角測量し、セグメントと地域のビューがグローバル合計と一致することを確認します。
レポートで回答される主要な質問
エージェンティックAI市場の規模と成長見通しは?
規模は2027年に14.06 ビリオン 米ドル、2032年までに82.27 ビリオン 米ドルに達すると予測されており、2027年~2032年にかけて42.38% CAGRとなっています。
エンタープライズAIエージェントの需要を牽引する要因は何ですか?
インテリジェントオートメーション、マルチエージェント調整、およびマネージドランタイムが需要を支えています。Microsoft Foundry エージェントサービスは、ホステッドエージェントのコンテナ、スケーリング、セッションライフサイクル、およびプラットフォーム統合を管理します。
エージェンティックソフトウェアおよびサービス収益の最大のシェアを持つコンポーネントはどれです?
ソリューションセグメントは2026年に61.21%を占めました。サービスは2027年~2032年にかけて44% CAGRで最も速く成長すると予測されています。
エンタープライズエージェントソフトウェアおよびサービスの主要企業はどこですか?
主要プレイヤーには、Microsoft Corporation、Google LLC、The AnyLogic Company、Ampcome Technologies Pvt Ltd、およびAmazon Web Services Inc.が含まれます。
スキルギャップはエンタープライズエージェントのデプロイメントにどのような影響を与えますか?
HBRアナリティック・サービスの2025年7月の調査では、エージェンティックAIを使用または検討している組織においてデータおよびテクノロジーの意思決定に関与する623人のHBRオーディエンス回答者の48%がスキルギャップを採用障壁として挙げました。これらのギャップは実装を長引かせる可能性があります。
エージェントソフトウェアおよび関連サービスへの支出をリードしている地域はどこですか?
北米は2026年の収益の39.95%を占めました。アジア太平洋地域は2027年~2032年にかけて45.2% CAGRで最も速く成長すると予測されています。