
AIインフラストラクチャー市場規模とシェア
Mordor IntelligenceによるAIインフラストラクチャー市場分析
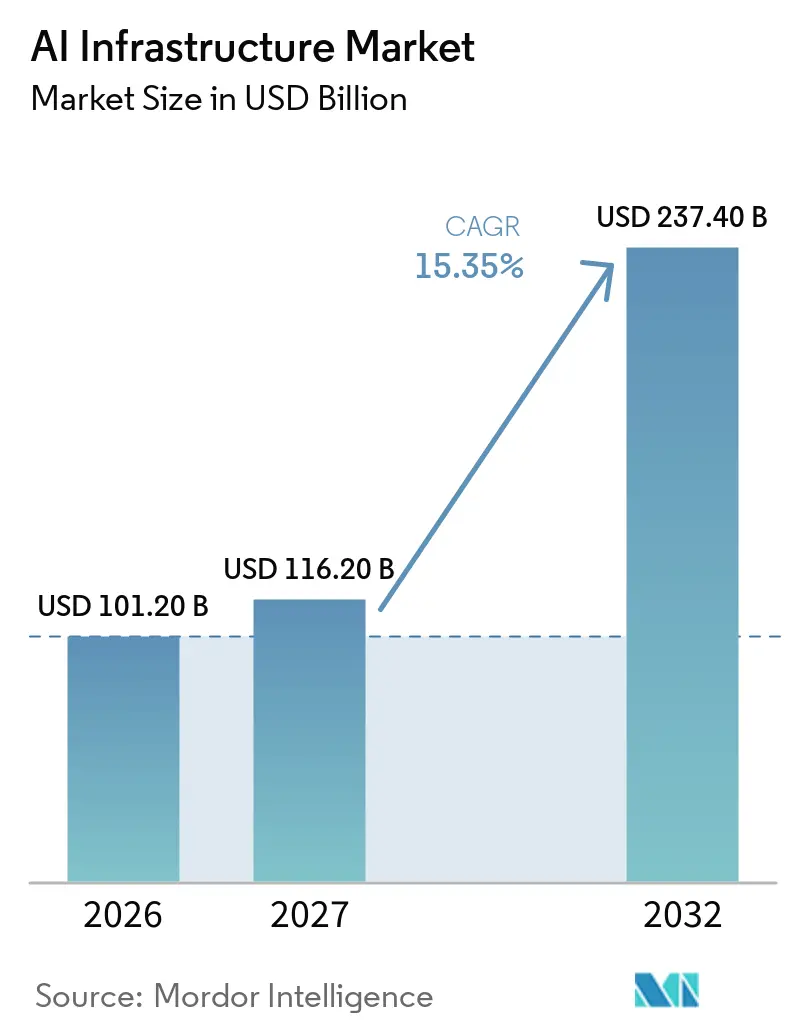
AIインフラストラクチャー市場規模は、2026年の1,012億米ドルから2027年には1,162億米ドルに成長し、2027年〜2032年にかけて15.35%のCAGRで2032年には2,374億米ドルに達すると予測されています。
市場分析
AIのトレーニングと推論は、コンピューティング、ネットワーキング、冷却における機器需要を結びつけます。米国では、液冷ラック設計が、より高密度なコンピューティング展開を支援するための施設整備の在り方を示しています。システム供給の制約と低電圧電力の制限は、オペレーターが需要を使用可能な容量に転換するスピードを制約する可能性があります。アクセラレーターをネットワーキング、冷却、電力対応ラックとともに提供するサプライヤーは、電力供給の制限に直接対応できますが、システム供給の制約は、統合だけでは解消できない遅延要因として残ります。
主要レポートの要点
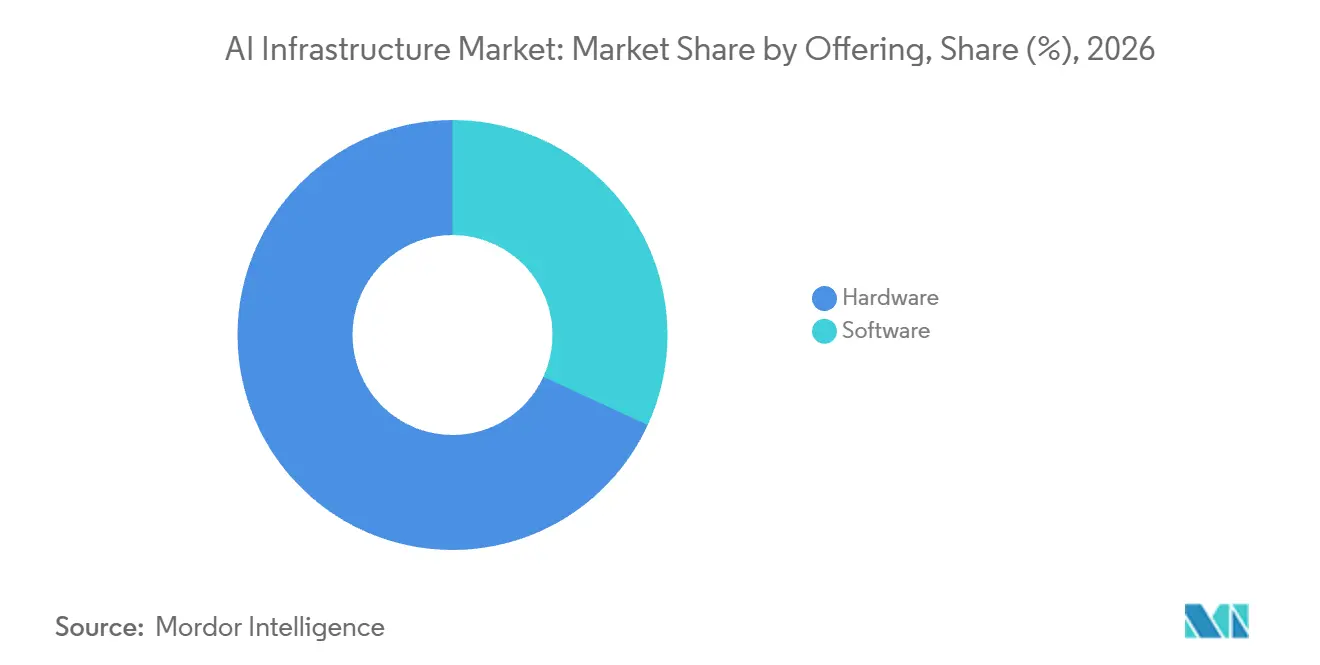
- 提供内容別では、ハードウェアが2026年のAIインフラストラクチャー市場シェアの68.13%を占め、ソフトウェアは2027年〜2032年にかけて16.4%のCAGRで最も速く成長すると予測されています。
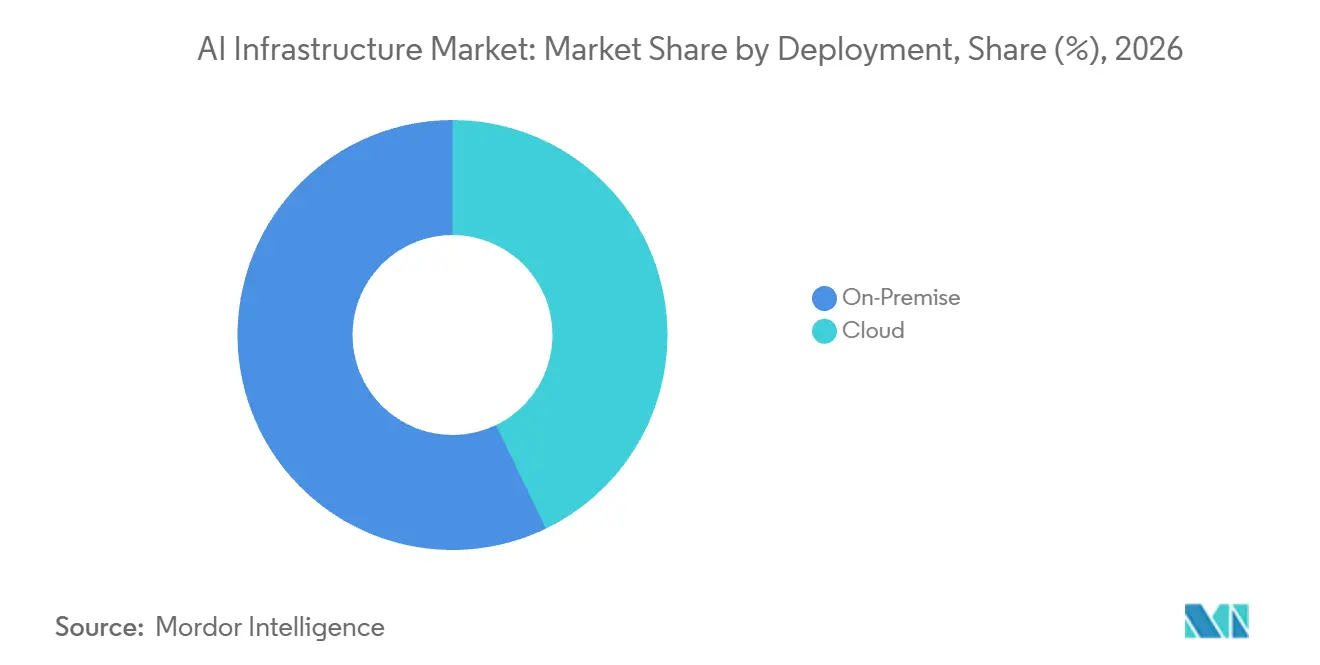
- オンプレミス展開は2026年のAIインフラストラクチャー市場規模の57.16%のシェアを占め、クラウドは2027年〜2032年にかけて16.15%のCAGRで最も速く成長する展開グメントになると予測されています。
- エンドユーザーの中では、企業が2026年に42.17%のシェアでトップとなり、クラウドサービスプロバイダーは2027年〜2032年にかけて15.65%のCAGRで最も速く成長すると予測されています。
- GPUはプロセッサーアーキテクチャーの中で2026年に88.9%のシェアでトップとなり、FPGA/ASIC(TPU、Inferentia、Gaudi、Cerebras)は2027年〜2032年にかけて17.25%のCAGRで最も速く成長するセグメントになると予測されています。
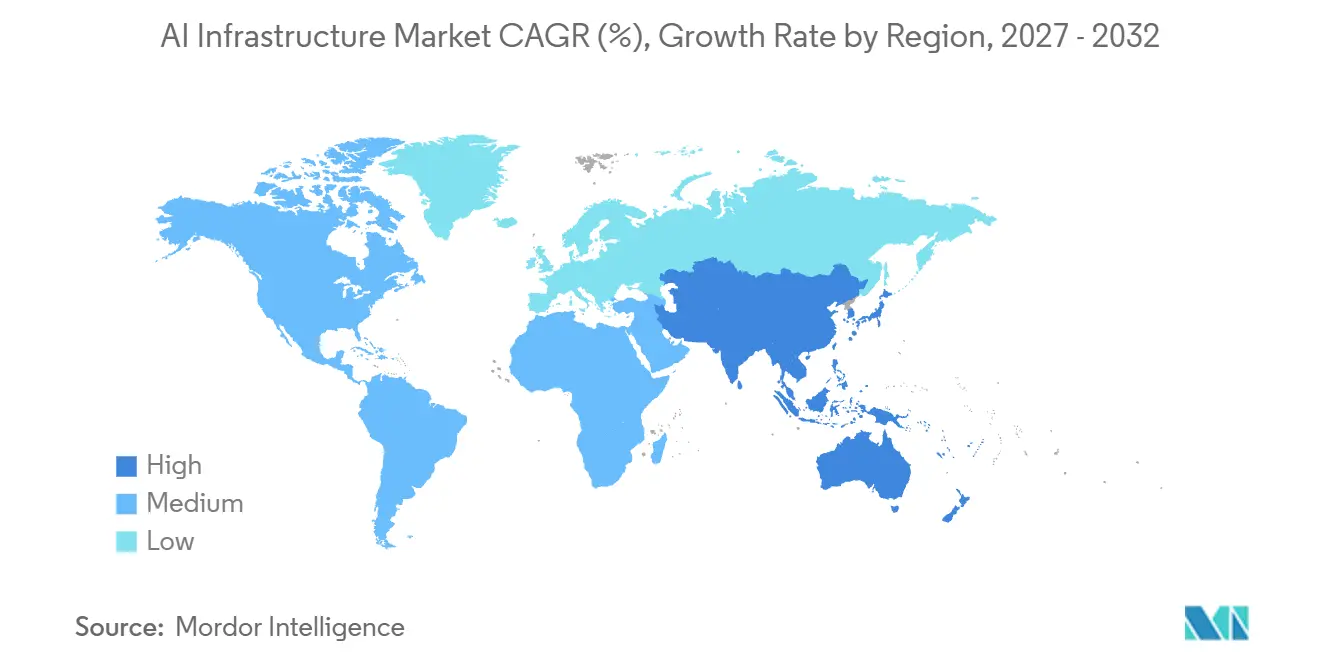
- 地域別では、北米が2026年に39.4%のシェアでトップとなり、アジア太平洋は2027年〜2032年にかけて16.85%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケーラーにおけるH100/H200 GPUの受注残の急増 | +5.5% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| AI専用ネットワークファブックの急速な普及(InfiniBand NDR、イーサネット800G) | +6% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| エネルギー効率の高い液冷の採用 | +4% | 米国 | 中期(2〜4年) |
| AI製造施設向け政府のCHIPS法型補助金 | +3% | 米国 | 中期(2〜4年) |
| クラウドネイティブAIアクセラレーターインスタンスによるアクセスの民主化 | +2% | 米国、ベルギー、オランダ、シンガポール、インド | 短期(2年以内) |
| オープンソースAIフレームワークの最適化(例:Triton、TVM) | +1% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケーラーにおけるH100/H200 GPUの受注残の急増
トレーニング需要は、個々のAI開発者が専用ハードウェアを確保する前に、クラウドオペレーターを通じてインフラストラクチャーサプライヤーに届く可能性がある。2025年8月27日、NVIDIAのCEOであるジェンスン・ファンは、AIスタートアップがトレーニングキャパシティを求める中、大手クウドプロバイダーが互いにキャパシティを賃借していると述べた。同氏は、H100およびH200の売り切れに関する報告をマーケットバズと表現した。ファンは、キャパシティへの圧力をスタートアップによる推論モデルのトレーニングと結び付けた。ピア間の賃借は、プロバイダー自身のキャパシティと、対応しようとしていたトレーニング需要との間のギャップを示している。自社所有システムによってそのギャップを解消することで、トレーニングアクセスへの圧力が、人工知能インフラストラクチャー市場全体にわたる新たなGPU注文へと転換されることになる。
AI専用ネットワークファブリックの急速な普及(InfiniBand NDR、イーサネット800G)
コンピュートクラスターのアップグレードには、拡張されたシステムを使用可能な全体として接続できるネットワーク構成が必要となる。Metaは、オハイオ州ニューオールバニにあるPrometheusスーパークラスターにおいて、イーサネット接続構成でGPU1基あたり800GのスケールアウトI/Oを指定した。[1] NVIDIAは別途、2027会計年度第2四半期においてSpectrum-Xイーサネットが前年同期比2.6倍の成長を記録したと報告しており、人工能インフラストラクチャー業界全体にわたる継続的な投資を強調した。MetaがGPU1基あたり800Gを選択したのは、GB200プラットフォームがほぼすべての他の次元でスケールアップする一方、スケールアウト帯域幅が400Gのままにとどまる可能性があったためと説明した。この設計上の選択により、ネットワークキャパシティはアクセラレーターアップグレードの一部となり、ネットワーキングを後から追加するものとして扱うのではなく、GPUごとに指定される帯域幅が増加することになる。
エネルギー効率の高い液冷の採用
ラック密度は、液冷を施設設計の選択であると同時に、コンピューティング容量の決定事項にします。Microsoftは2025年9月、ウィスコンシン州マウントプレザントのAIデータセンターにおいて、より高いラック密度を実現するために設計されたクローズドループ液冷について説明しました。同社は2026年6月にマウントプレザントの最初のデータセンター施設が完全稼働したと報告しました。Oracle Cloud Infrastructureも2025年4月までに液冷NVIDIA GB200 NVL72ラックの第一波を立ち上げ、最適化していました。OracleのGB200 NVL72液冷ラックは液冷に対応できるサイトを必要とするため、冷却インフラストラクチャーは追加のラックスケールコンピューティング容量をどこに設置できるかという決定の一部となります。
AIファブ向け政府のCHIPS法型補助金
2025年1月、米国商務省はNokiaの一部となったInfineraに対し、最大93 ミリオン 米ドルのCHIPS資金を確定しました。この助成金は、サンノゼでの製造施設およびベツレヘムでの試験・パッケージング施設の新設を支援するものです。資金の支払いは、同社がプロジェクトのマイルストーンを達成することを条件としています。商務省は、支援対象のフォトニクスコンポーネントが、データセンター内のAIおよび機械学習クラスター間の通信を可能にするものと位置付けました。AIの間 2026年7月23日、Nokiaはサンノゼの製造施設が2026年第4四半期後半に生産立ち上げを開始する見込みであると報告しました。商務省はInfineraの既存の国内製造能力が推定10倍に増加することを見込んでおり、NokiaはサンノゼのFabおよびペンシルベニア州のパッケージング投資を2027年および2028年に見込まれる光学部品需要と結び付けました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIクラスGPUの2026年を通じた慢性的な供給不足 | -2.5% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| レガシーデータセンターにおける400V/48V電力変換の制限 | -1.9% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| ソブリンAI輸出規制(米中、EU) | -1.1% | 米国および中国 | 中期(2〜4年) |
| スコープ2排出量コンプライアンスコストの上昇 | -0.6% | 韓国のデータセンター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIクラスGPUの2026年を通じた慢性的な供給不足
特定のコンピューティングシステムを必要とするオペレーターにとって、供給制約は購入決定と使用可能なAI容量を切り離す可能性があります。NVIDIAの2027会計年度第2四半期の報告書は、特定の供給制約を報告しつつ、BlackwellおよびRubinシステムの将来の出荷について概説しました。これにより、購入者が追加機器への資金調達を望んでいる場合でも、納品の可用性が拡張の独立した制限となります。AWSは、GPU制約時のコスト重視のAIワークロードに対する代替コンピューティングオプションとして、独自開発のTrainiumおよびInferentia スポットインスタンスを提示しました。しかし、必要なシステムが供給できない場合、オペレーターの容量追加はハードウェアの可用性を待たなければならず、選択したコンピューティング構成へのアクセスの遅延という商業的コストが生じます。
レガシーデータセンターにおける400V/48V電力変換の制限
低電圧電力配電は、既存のラック内でオペレーターが追加できるアクセラレーター容量を制限する可能性があります。Texas Instrumentsは、50V DCバスを使用する第2世代のクラウドおよびAIラックにおいて、約200kW付近で大幅な配電損失が発生し、さらなる電力増加が現実的でないと説明しています。[2] その設計上の限界に近づいているオペレーターにとって、追加のコンピュートを購入するには、単にアクセラレーターを増やすのではなく、電力供給ソリューションが必要となります。Microsoft、MetaおよびGoogleは、2026年3月1日に公開されたOpen Compute ProjectのDiablo 400仕様を共同執筆しました。これは、近隣のITラックに±400V DCを供給するサイドカー電源ラックの設計基準として策定されたものです。したがって、低電圧の上限を超えた拡張は、追加のコンピューティングハードウェアを収容する前に、ラックの電力供給を再設計することに依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
ハードウェアの規模とソフトウェアの再利用が支出を形成するハードウェアは2026年のAIインフラストラクチャー市場規模の68.13%のシェアを占めました。Dell Technologies は、2026年7月31日に終了した2027会計年度上半期6ヶ月間において、AIに最適化されたサーバーの純収益として325億米ドルを報告し、前年比222%増となりました。Dellはこの増加の大部分を販売台数の増加によるものとし、平均販売価格の上昇による貢献は小さいとしました。Dellはこれらをトレーニング、ファインチューニング、推論用の完全なサーバーとして販売しているため、この収益はシステム価格で一度評価された統合システムの販売を表しています。
ソフトウェアは2027年〜2032年にかけて16.4%のCAGRで最も速く成長するセグメントになると予測されています。2025年10月、日立は社内で運用するAIプラットフォームにRed Hat OpenShift AIなどのツールが組み込まれており、250以上の情報技術および運用技術プロジェクトをサポートしていると報告しました。このプラットフォームはAIおよび機械学習モデルの開発と運用をサポートし、Red HatはそのツールのひとつとしてOpenShift AIを提供しました。これほど多くのプロジェクトにサービスを提供する単一の社内運用プラットフォームは、各プロジェクト内ではなく、共有プラットフォーム層にソフトウェア需要を集中させます。
注記: 個々のセグメントのシェアはレポート購入時に入手可能
展開形態別:
プライベートシステムの経済性とクラウド需要が異なる経路を生み出すオンプレミス展開は2026年のAIインフラストラクチャー市場シェアの57.16%を占めました。Hewlett Packard Enterprise(HPE)は、2026会計年度第3四半期において、大規模なオンプレミス展開向けのプライベートクラウドAIプラットフォームに対する企業の強い需要を報告し、顧客はトークンエコノミクスの最適化を求めていると述べました。HPEはこの需要が受注残と顧客基盤を急速に拡大させていると付け加えました。このような需要は、機器の所有権をモデルの繰り返し使用の経済性と結びつけます。拡大する顧客基盤は、個々の設置規模の拡大を超えて、より多くの企業展開においてプライベートインフラストラクチャーを選択する理由としてトークンエコノミクスを位置づけます。
クラウド展開は2027年〜2032年にかけて16.15%のCAGRで最も速く成長するセグメントになると予測されています。Google Cloudの収益は2026年第2四半期に前年比82%増となり、AIインフラストラクチャーおよびAIソリューションへの需要に牽引されました。Microsoftは別途、2026年6月30日に終了した四半期においてAzureおよびその他のクラウドサービスの収益が前年比43%増加したと報告しました。両プロバイダーの報告されたクラウド事業の成長は、別々の運用プラットフォームにまたがっており、クラウド展開の見通しに単一の構築プログラムよりも広い商業的基盤を与えています。
注記: 個々のセグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
企業の設置とプロバイダーの容量決定が需要を牽引するエンタープライズは最大のセグメントであり、2026年に42.17%のシェアを占めた。デロイトの2025年12月の調査は、年間売上高が5億米ドルを超えるエンタープライズにおける5業種にわたる515名の米国リーダーを対象とした。回答者の約64%が、コンピューティング、ネットワーキング、ストレージにAI最適化ソフトウェアおよびサービスを組み合わせたものと定義されるAIファクトリーの限定的または本格的な導入を報告した。また別途、回答者の86%が、今後3年間で人工知能インフラストラクチャー予算が増加すると予想した。調査対象のエンタープライズベース内では、予算成長の見込みが導入済みAIファクトリーの拡張を支援し、すでに使用中のシステムへの購買決定を拡大する可能性がある。
人工知能インフラストラクチャー市場予測では、クラウドサービスプロバイダーが2027年から2032年にかけて15.65%のCAGRで最も急成長するセグメントとして特定されている。AWSとNVIDIAは2026年8月26日、2027年から2028年にかけてAWSのグローバルインフラストラクチャー全体に200万基の追加NVIDIAのGPUを展開する計画を発表した。この計画には、Blackwell Ultra、RubinおよびRubin Ultra GPUならびにAIファクトリーが含まれる。この計画的な拡張は、プロバイダー全体のプログラムにわたってアクセラレーター需要を集約し、単一の設置を超えた潜在的な機器パイプラインを生み出す。その2027年から2028年のスケジュールは、発表された展開が設置済みシステムとなることを条件として、AWS自身のクラウドビジネス内で複数のGPU世代にわたる潜在的な需要を位置付けている。
プロセッサーアーキテクチャー別:
GPU展開規模と特化型ハードウェアの共存GPUは人工知能インフラストラクチャー市場の最大セグメントであり、2026年に88.9%シェアを占めた。2026年3月16日までに、Microsoftは1年未満で液冷式Grace Blackwell GPUを数十万基、グローバルデータセンターフットプリント全体に展開した。これは、1つのオペレーターの展開プログラムが、集中的なロールアウト期間内に大量のGPUハードウェアを吸収できることを示している。その量がMicrosoftのグローバルフットプリック全体に展開されたため、単一の設置ではなくオペレーターの施設全体にわたるロールアウト規模を示している。したがって、大規模なGPUプログラムは、単一の運用アカウントと地理的に分散した設置作業を組み合わせることができる。
FPGA/ASIC(TPU、Inferentia、Gaudi、Cerebras)は、2027年から2032年にかけて17.25%のCAGRで最も急成長するセグメントと予測されている。Cerebras Systemsは、2026年6月30日終了の6ヶ月間における会社全体のGAAP準拠ハードウェア収益として1億6,470万米ドルを報告しており、2025年同期の1億4,000万米ドルと比較される。同社はウェーハスケールプロセッサーに基づくAIインフラストラクチャーハードウェアを開発・販売している。これらの比較期間の売上は、特化型ハードウェアが拡大できる商業的基盤を提供し、より大きなGPUセグメントと並んで確立されたサプライヤービジネスをスケールアップすることで成長をもたらすことを可能にする。
地域分析
北米AIインフラ市場
北米は2026年にAIインフラストラクチャー市場シェアの39.4%を占めました。Core Scientificは2026年第2四半期に米国のデータセンターで395MWの顧客電力容量を請求しました。請求可能な指標は、サービスが開始され、期末に積極的に請求されていたリース容量をカバーしました。このオペレーターは高密度コロケーション事業を通じてAI関連ワークロードにサービスを提供しています。第1四半期の225MWから第2四半期の395MWへの170MWの増加は、米国の1つのオペレーターにおけるリス容量がAI関連ワークロードの有償サービスにいかに迅速に移行したかを示しています。
アジア太平洋のAIインフラストラクチャー市場
アジア太平洋は2027年〜2032年にかけて16.85%のCAGRで最も速く成長する地域になると予測されています。Googleは2026年4月、インドのビシャーカパトナムにAIハブの建設を開始し、AdaniConneXとNxtra by Airtelをパートナーとして、スタートアップと大企業向けにギガワット規模のコンピューティングを計画しています。関連するVisakhapatnamハイパースケールデータセンターパークの開発者は、公益訴訟の最終結果を待ちながら自己責任で建設を継続することができ、法定および環境手続きに従わなければなりません。計画されたギガワット規模のコンピューティングは、建設が進むにつれて、インドのスタートアップと大企業にサービスを提供するAI機器の有望な目的地としてこのハブを位置づけます。
南米では、Evidenが2025年7月にブラジルのLNCC運営のSantos Dumont科学スーパーコンピューターを18.85ペタフロップスにアップグレードし、国家研究ユーザー向けにAI機能を追加しました。欧州では、欧州高性能コンピューティング共同事業体(EuroHPC JU)が2025年に6つの追加AIファクトリーサイトを選定し、チェコ、リトアニア、オランダ、ポーランド、ルーマニア、スペインに位置し、それぞれがスタートアップ、中小企業、研究者に国家AIコンピューティングアクセスと技術サポートを提供することを目的としています。中東では、HUMAINのサウジアラビアプラットフォームが2026年8月に稼働し、AMD Instinct GPUとCiscoネットワーキングを使用して顧客にサービスを提供しています。アフリカでは、Altronが2025年10月に南アフリカのAIファクトリーを立ち上げ、NVIDIAのコンピューティングとソフトウェアをトレーニングとサポートと組み合わせ、5社の立ち上げ顧客にサービスを提供しています。ブラジルと欧州は公共コンピューティングプログラムを通じて機器需要を誘導する一方、サウジアラビアと南アフリカの例は顧客向けオペレーターを中心としており、サプライヤーに異なる機関的買い手を提供しています。
規制の枠組みと見通し
選択された法域は、異なる手段を通じて、国境を越えたハードウェアアクセス、データセンター運営、個人データ処理を規制しています。この比較は、クラウドサービスを提供するオペレーターを含む、AIハードウェアおよびインフラストラクチャーソフトウェアを展開するオペレーターの視点から行われます。したがって、コンプライアンスの負担は、機器取引、施設の種類、データ処理活動によって異なります。
規制表
| 決定要因 | 米国 | ブラジル | フランス | 中国 | サウジアラビア | ナイジェリア |
|---|---|---|---|---|---|---|
| 主要機関 | 産業安全保障局 | Anatel | 個人データ義務に関するCNIL | 中国サイバースペース管理局(CAC)および所管部門 | 通信・宇宙・技術委員会(CST);住宅・自治体省 | ナイジェリアデータ保護委員会(NDPC) |
| 主要な手段または方向性 | 輸出管理規則の先端コンピューティング規制;計画中の普及フレームワーク改訂 | 決議780、第6条は再評価待ちで停止中 | クラウド責任に関するGDPRガイダンス;EUデータ法の切り替え段階的導入 | 生成AIサービスに関する暫定措置;2026年情報サービス改訂草案 | データセンターサービス規制;商業サイト要件 | 2025年データ保護実施指令(GAID) |
| 商業的影響 | 対象となる国境を越えたハードウェア取引の承認 | 通信統合データセンター評価の一時停止 | 役割依存の契約、セキュリティ、データ主体の権利 | 世論形成または社会動員能力を持つ公開生成AIサービスの評価と届出 | 第三者卸売・小売プロバイダーの登録サービス;独立した商業サイトのコンプライアンス | 主要重要性エンティティの登録;対象となる管理者・処理者は初回および年次監査サイクルに従う |
| 現在の政策の魅力度 | 中 | 高 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 緩和 | 変化なし | 強化 | 強化 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | ||||||
米国のライセンスは中評価を支持しており、緩和は2026年のアジェンダで計画されている合理化された普及フレームワークに結びついています。ブラジルの高評価と変化なしは、再評価待ちで継続中の第6条停止を反映しています。フランスの中評価は実際のクラウドの役割によって割り当てられたGDPR作業を反映しており、強化はクラウドサービスの受益者が手数料なしでプロバイダーを切り替えられるようになる予定の2027年1月に予定されているEUクラウド切り替え条項に続きます。中国の2026年7月のAIサービス開示草案とサウジアラビアの2026年9月28日に発効する独立した商業サイト要件は、中国の評価・届出義務とサウジアラビアの第三者プロバイダー登録フレームワークとともに強化を支持します。ナイジェリアの中評価と変化なしは確立されたコンプライアンスサイクルを反映しており、登録は主要重要性の指定を条件とし、監査は開始から15ヶ月以内およびその後毎年実施されます。
バリューチェーンの段階
メモリーメーカー、アクセラレーターサプライヤー、サーバーインテグレーターは、AIハードウェア供給の連続した段階で価値を獲得します。SK hynixは2026年4月、韓国清州に高帯域幅メモリーなどのAIメモリー製品向けの先端パッケージングファブP&T7の建設を開始しました。SK hynixは専用の先端パッケージングをこれらのメモリー製品の製造に不可欠と説明しており、AIメモリー供給を増やすための要件としてパッケージング容量をメモリー製造と並べています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| AIメモリーの製造とパッケージング | SK hynixなどのAIメモリーメーカー | メモリーコンポーネントの販売 | 計画中のパッケージング容量はファブの完成に依存 | 下流のコミットメントをパッケージング容量のマイルストーンに合わせる |
| アクセラレーターおよびプラットフォームの供給 | NVIDIA Corporationなどのアクセラレータープラットフォームサプライヤー | アクセラレーターおよびプラットフォームの販売 | 展開のためのコンピューティングとネットワーキング供給の調整 | コンポーネント納品をシステム統合と同期させる |
| AIサーバーの統合 | Dell Technologies, Inc.などのAIサーバーサプライヤー | 統合サーバーの販売 | 顧客サイトの電力とネットワーキングの準備 | 検証済みのサイト準備に合わせてシステム納品を順序付ける |
| 情報源: Mordor Intelligence | ||||
コンポーネントの可用性と施設の準備状況は、納品シーケンスの異なるポイントを制約します。Microsoftは予測可能なエネルギー、ネットワーキング供給、GPUを含むサーバーをデータセンターの依存関係として特定しています。これらの依存関係は、使用可能なコンューティング容量にはオペレーターのエネルギーおよびネットワーキングインフラストラクチャーも必要であるため、サーバーインテグレーターを自社工場外のスケジュールリスクにさらします。
競争環境
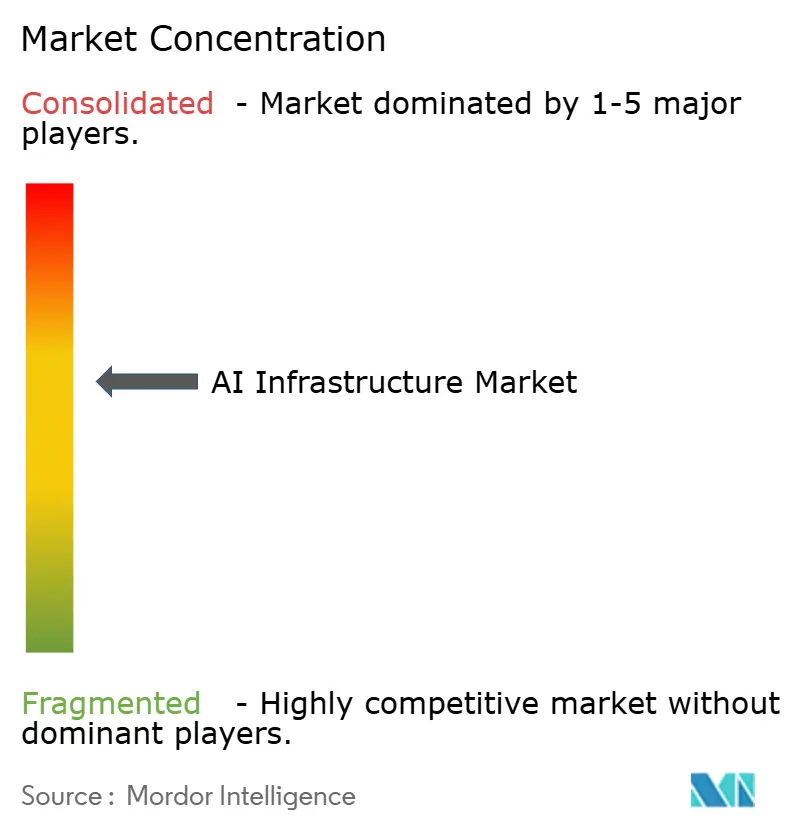
競争は大手半導体サプライヤーとクラウドオペレーターを組み合わせており、NVIDIA Corporationは2026年7月26日に終了した2027会計年度第2四半期のデータセンター収益として890億米ドルを報告し、前年比117%増となりました。Intel Corporationはデータセンター向けCPUとアクセラレーターを供給し、Advanced Micro Devices(AMD)はEPYCプロセッサーとInstinct GPUを供給しています。IntelのデータセンターおよびAIセグメントは2026年第2四半期に63億米ドルの収益を報告し、セグメント間取引を含む概算ベースで2025年第2四半期比59%増となりました。Microsoft CorporationとAmazon Web Services, Inc.はグローバルクラウドインフラストラクチャーを運営しており、AWSとNVIDIAの関係はインフラストラクチャーの買い手をそのコンポーネントサプライヤーと同じ競争環境に置いています。
AMDは2026年第2四半期のデータセンター収益として67億米ドルを報告し、EPYCプロセッサーとInstinct GPUへの需要に牽引されて前年比107%増となりました。買い手にとって、その範囲はAIシステムのプロセッサーとアクセラレーターの両コンポーネントに対して単一のサプライヤーを提供します。Microsoftは2026会計年度第4四半期に5大陸にわたって31のデータセンターを追加し、2026会計年度の追加数を88に引き上げました。Microsoftはその四半期に全体容量を1ギガワット追加しました。容量追加と地理的リーチの組み合わせにより、複数大陸にわたるインフラストラクチャー供給が競争上の提供の一部となっています。
規制上のアクセスも、どのサプライヤーが顧客および開発者エコシステムを構築するかを変える可能性があります。NVIDIAは2026年7月26日時点で、米国と中国の両政府の承認を得て中国のデータセンターコンピューティング市場で広く流通できる競争力のある製品を提供できないと述べました。同社はゲームやワークステーション向けGPUなど、規制対象外の製品を中国に出荷できると述べました。NVIDIAはデータセンターコンピューティングの除外により、競合他社の開発者および顧客エコシステムが拡大したと述べました。より大きな競合エコシステムは、代替アクセラレーターを買い手にとってより実用的にし、競争をチップ供給だけでなく開発者サポートにも向けさせる可能性があります。
AIインフラストラクチャー業界リーダー
-
NVIDIA Corporation
-
Intel Corporation
-
Advanced Micro Devices (AMD)
-
Microsoft Corporation
-
Amazon Web Services, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
AIインフラストラクチャー市場 このレポートでカバーされる企業
- NVIDIA Corporation
- Intel Corporation
- Advanced Micro Devices (AMD)
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise
- Dell Technologies, Inc.
- Samsung Electronics Co., Ltd.
- Micron Technology, Inc.
- Arm Holdings plc
- Synopsys, Inc.
- Baidu, Inc.
- Alibaba Cloud
- Tencent Cloud
- Cerebras Systems
- Graphcore
- Huawei Technologies Co., Ltd.
市場参加者にとっての主要な機会
インドにおけるC-DACのソブリンクラウド入札、欧州コンソーシアムの開発、およびAI向けブラジルの高性能コンピューティング(HPC)調達は、インフラストラクチャー販売への異なるルートを提供しています。C-DACは2026年9月25日に入札を公示し、入札期限は2026年10月29日です。EuroHPC JUのAIギガファクトリーコンソーシアムへの公募は受付中であり、入札期限は2026年12月3日です。[3] インドのパッケージは、AIクラウドITと非ITデータセンターインフラストラクチャー、運用および保守を組み合わせており、より広範な提供プログラムの中でコンピューティングサプライヤーに参入機会をもたらしています。
市場機会表
| 機会 | 今が好機な理由 | 買い手・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| AIギガファクトリーのハードウェアおよびインフラストラクチャーソフトウェア | EuroHPCコンソーシアム募集公開中、期限2026年12月3日 | 欧州AIギガファクトリーを設立・運営するコンソーシアム | 信頼できる施設・運営能力を持つコンソーシアムに参加する | 電力容量、エネルギーおよび水の効率性、循環性の実証 | 潜在的なハードウェアパートナーAMD、NVIDIA、Qualcomm |
| ブラジルにおける統合AI-HPCシステム | FACC選定は2026年8月に開始、セッションは2026年11月4日に改訂 | LNCCの技術的リーダーシップのもとFACC管理の国家AI-HPCプログラム | 技術・価格要件を満たす統合システムを提供する | 技術・価格評価および指定されたアクセラレーターツールキットまたは同等品 | 互換性のあるシステムインテグレーターおよびNVIDIA、AMDなどのアクセラレーターサプライヤー |
| インドにおけるソブリンAIクラウドITインフラストラクチャー | C-DAC入札は9月25日に公開、入札期限は2026年10月29日 | より広いIT、非IT、運営パッケージ内のC-DACのソブリンAIクラウドプログラム | コンピューティング機器とインフラストラクチャーソフトウェアを適格な納品パートナーと組み合わせる | 3年間の売上高資格審査;ローカルコンテンツ優遇のためのOEM認証 | 潜在的なクラウドプロバイダーパートナーTata Communications Limited、NxtGen Datacenter & Cloud Technologies Private Limited、Yotta Data Services Private Limited |
| 情報源: Mordor Intelligence | |||||
C-DACの入札は納品資格の重要性を示しており、3年間の平均売上高評価を要求し、経験や売上高に関するスタートアップの緩和措置を設けていません。ローカルコンテンツの優遇もOEM認証と買い手の評価に依存しています。このインドのソブリンクラウド機会については、入札者の納品役割が適格性文書に適合しなければならず、ローカルコンテンツ優遇の主張は別途実証されなければなりません。
最近の産業開発事情 AIインフラストラクチャー市場
- 2026年10月:国家研究技術インフラストラクチャー機構(GRNET)は10月19日、ラブリオ技術文化パークにてギリシャのDAEDALUS国家スーパーコンピューターを開所しました。サービスは必要なテストと技術調整の後、2026年12月に開始される予定です。
- 2026年8月:AMD、Cisco、HUMAINは、HUMAINのサウジアラビアプラットフォームが稼働し、AMD Instinct GPUとCiscoネットワーキングを使用してサウジアラビア国内外の顧客にサービスを提供していると発表しました。
- 2026年8月:Amazon Web ServicesとNVIDIAは、2027年〜2028年にかけてAWSのグローバルインフラストラクチャー(AIファクトリーを含む)全体に200万基の追加Blackwell Ultra、Rubin、Rubin Ultra GPUを展開する計画を発表しました。
AIインフラストラクチャー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
AIインフラストラクチャー市場は、大規模なAIワークロードのトレーニングおよび実行に使用される物理的なコンピューティングシステムおよびインフラストラクチャーソフトウェアへの年間世界支出を測定します。顧客のオンプレミスまたはクラウド施設に展開され、全世界のすべての地域において企業、政府・防衛機関、およびクラウドサービスプロバイダーが購入するインフラストラクチャーを対象としています。
対象外の範囲:コンシューマーグレードのエッジデバイス、一般的なITコンサルティング、インテグレーション、マネージドサービス、AIモデル、アプリケーョン、エンドユーザー向けAIサービス、ならびにデータセンター建物、独立した電力・冷却設備、および電力は除外されます。
セグメンテーション概要
- 提供内容別
- ハードウェア
- プロセッサー
- ストレージ
- メモリ
- ソフトウェア
- システム最適化
- AIミドルウェアとMLOps
- ハードウェア
- 展開方式別
- オンプレミス
- クラウド
- エンドユーザー別
- 企業
- 政府・防衛
- クラウドサービスプロバイダー
- プロセッサーアーキテクチャ別
- CPU
- GPU
- FPGA/ASIC(TPU、Inferentia、Gaudi、Cerebras)
- その他のプロセッサーアーキテクチャ
- 地域別
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 欧州
- 英国
- ドイツ
- フランス
- スウェーデン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他アジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
OECDの2025年「人工知能インフラストラクチャーにおける競争」論文、スタンフォード大学のAIインデックスレポート2026、米国エネルギー省およびローレンス・バークレー国立研究所のデータセンターエネルギーレポート、ならびに米国国勢調査局の建設定義などのソースは、サプライチェーン、コンピュートおよび施設のコンテキスト、ならびに関連するハードウェアカテゴリーのマッピングに役立ちます。これらの指標は、ベンダーのハードウェアおよびソフトウェア販売を電力使用量や建設工事と区別することができ、需要の参考情報となりますが、それ自体が市場の計上取引と等しいわけではありません。このような公開エビデンスは、提供内容、展開形態、購入者、プロセッサーアーキテクチャー、および地域別に整理することで、年間支出モデルの独立したシグナルを特定するために活用できます。
10-K、投資家向け資料、製品開示、および信頼性の高いビジネスプレスなどの企業開示資料は、サプライヤーの売上、出荷制約、クラウド投資、および発表された展開スケジュールをこれらの公開指標と照合するために活用できます。これらの指定ソースは網羅的なものではなく、収集、検証、および明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、アジア太平洋、欧州・中東・アフリカ、および南北アメリカ全域のインフラストラクチャーサプライヤー、クラウドサービスプロバイダー、企業購入者、ならびに政府・防衛調達機関のエグゼクティブおよび機能別リーダーが含まれる場合があります。回答者は、機器およびソフトウェア購買、展開ミックス、アーキテクチャー、および地域別タイミングに関する二次推計を検証し、ターゲットを絞ったフォローアップにより、矛盾または不足している情報を明確化することができます。これらのエビデンスは、セグメント推計が確定される前に、開示資料、出荷・価格指標、および公表された設備計画と三角測量されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:15% | アジア太平洋:38% |
| 中位層:60% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:29% |
| 小規模プレイヤー:15% | マネージャー:50% | 南北アメリカ:33% |
市場規模算定および予測
モデルはAIインフラストラクチャーハードウェアおよびインフラストラクチャーソフトウェアの年間世界ベンダー売上のトップダウン推計から始まり、観察された販売ミックスおよび展開エビデンスを用いて、提供内容、展開形態、エンドユーザー、プロセッサーアーキテクチャー、および6つのレポート地域にその価値を配分します。主要指標には、AIサーバーおよびアクセラレーターの出荷量、実現したシステムおよびコンポーネント価格、クラウドプロバイダーおよび企業のインフラストラクチャー投資、ソフトウェアライセンスまたはサブスクリプション収益、ならびに開示された地域別設備展開が含まれます。これらを総合することで、購買量、システム1基あたりの価値、ソフトウェアのアタッチメント、および支出の発生場所が示されます。シナリオ分析はこれらのドライバーを予測期間を通じて予測し、ハードウェアの供給・価格と定期的なソフトウェア収益について別々の前提を設定する一方、専門家が変数レベルの前提が調達サイクルおよび展開計画と一致しているかを確認します。選択的なボトムアップ検証により、開示されたサプライヤー売上を積み上げるか、主要システムの出荷量と平均販売価格のサンプルを比較し、それらの推計をグローバル合計と照合することができます。出荷量、価格、またはセグメント開示のギャップは、文書化された範囲で限定され、根拠のない精度で埋めるのではなく、チャネルエビデンスと照合されます。
データ検証および更新サイクル
アナリストはサプライヤー収益、出荷・価格シグナル、購入者の投資開示、および地域別展開エビデンスを三角測量し、独立した指標とセグメント合計の間の重大な差異を調査します。第2のアナリストがソースの帰属、単位、期間の整合性、配分ロジック、および外れ値をレビューします。異常は基礎となる開示に照らして解決されるか、定義、タイミング、または購買ミックスが不明確な場合は回答者へのフォローアップに送られます。モデルは年次で更新され、重大な供給、政策、または設備イベントによって入力値が変化した場合はサイクル間でも更新され、納品直前に新たなソースおよび計算レビューが実施されます。
Mordor IntelligenceのAIインフラストラクチャー市場規模と他の公表推計との比較
公表されている推計は、計上する取引・製品および需要モデル化に使用する入力値が異なる場合があります。AIインフラストラクチャー市場は、大規模なAIワークロードのトレーニングおよび実行に使用される物理的なコンピューティングシステムおよびインフラストラクチャーソフトウェアへの年間世界支出を測定します。
主要なギャップの要因には、調査の定義された対象範囲と市場固有のモデリング上の選択が含まれます。主要指標には、AIサーバーおよびアクセラレーターの出荷量、実現したシステムおよびコンポーネント価格、クラウドプロバイダーおよび企業のインフラストラクチャー投資、ソフトウェアライセンスまたはサブスクリプション収益、ならびに開示された地域別設備展開が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 116.2 ビリオン 米ドル(2027年) | |
| グローバルリサーチパブリッシャーA | 158.3 ビリオン 米ドル(2025年) | 2025年のベースにおいて、この推計は本レポートの2027年値である116.2 ビリオン 米ドルを2年後の時点で36.2%上回っています。より広範なサポートインフラストラクチャー合計には、本レポートのハードウェアおよびソフトウェア販売の境界を超えた施設側の電力、冷却、バックアップ、セキュリティ、および管理システムが含まれています。 |
| グローバルリサーチパブリッシャーB | 72.33 ビリオン 米ドル(2025年) | 2025年のベースにおいて、この推計は本レポートの2027年値である116.2 ビリオン 米ドルを2年後の時点で37.8%下回っています。この推計は、レポートの比較年の2年前にあたる、記載された2020年〜2025年の過去期間の最終年のものです。 |
Mordor Intelligenceのアナリストはサプライヤー収益、出荷・価格シグナル、購入者の投資開示、および地域別展開エビデンスを三角測量し、独立した指標とセグメント合計の間の重大な差異を調査します。
レポートで回答する主要な質問
AIインフラストラクチャー市場の規模と成長見通しは?
規模は2027年に1,162億米ドル、2032年には2,374億米ドルに達すると予測されており、2027年〜2032年にかけて15.35%のCAGRで成長します。
AIコンピューティングインフラストラクチャーへの需要を牽引しているものは何ですか?
ネットワーキングのアップグレード、液冷設計、半導体製造支援が主要な促進要因です。NVIDIAは2027会計年度第2四半期においてSpectrum-Xイーサネットが前年比2.6倍の成長を記録したと報告しました。
AIインフラストラクチャー支出をリードしている提供内容はどれですか?
ハードウェアが2026年に68.13%のシェアを占めました。ソフトウェアは2027年〜2032年にかけて16.4%のCAGRで最も速く成長すると予測されています。
AIインフラストラクチャーの主要参加者はどの企業ですか?
NVIDIA Corporation、Intel Corporation、Advanced Micro Devices(AMD)、Microsoft Corporation、Amazon Web Services, Inc.が主要参加者です。
AIコンピューティングシステムの展開を遅らせる可能性のある課題は何ですか?
システム供給の制約とラックの電力配電が展開を遅らせる可能性があります。Texas Instrumentsは、50V DCバスを使用する第2世代クラウドおよびAIラックアーキテクチャーにおいて200kW付近で大幅な配電損失が発生することを特定しました。
AIインフラストラクチャー支出をリードしている地域はどこで、最も速く成長すると予測されている地域はどこですか?
北米は2026年のグローバルAIインフラストラクチャー支出の39.4%を占めました。アジア太平洋は2027年〜2032年にかけて16.85%のCAGRで成長すると予測されています。