
人工知能市場規模とシェア
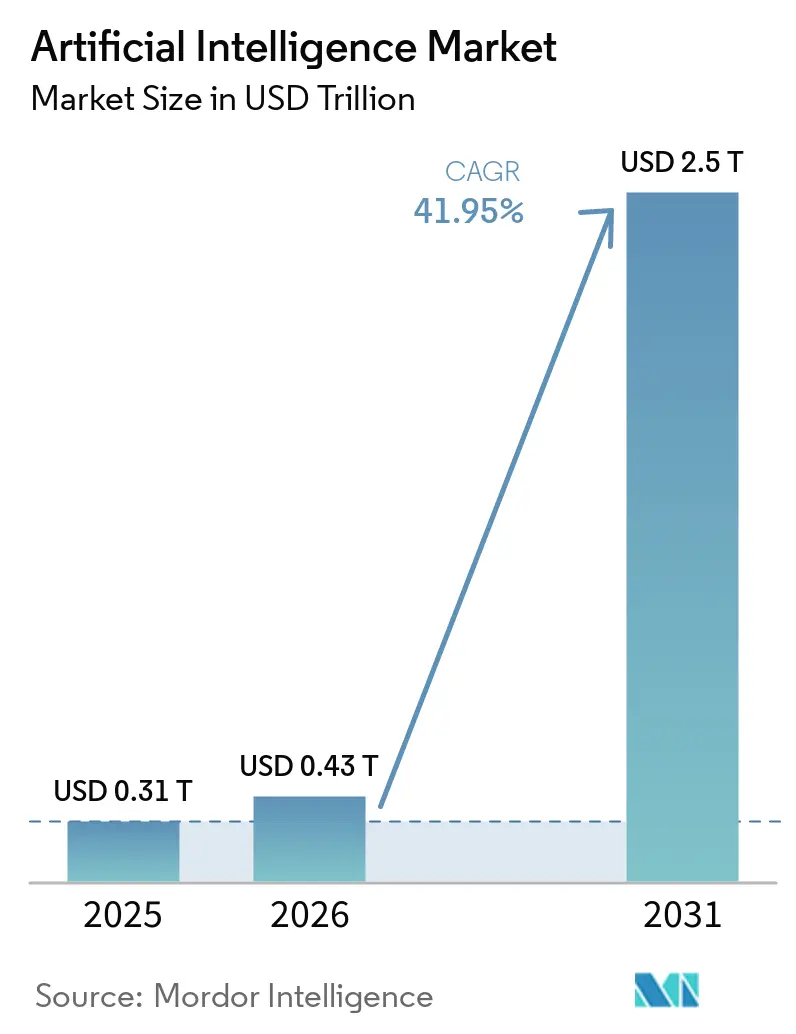
Mordor Intelligenceによる人工知能市場分析
人工知能市場規模は、2026年の0.43 トリリオン 米ドルから2027年には0.61 トリリオン 米ドルに成長し、2027年~2032年の42.35% CAGRで2032年までに3.57 トリリオン 米ドルに達すると予測されています。
予測型アプリケーション、より大規模なデータワークロード、および共有コンピュートアクセスは、組織がAIを採用できる経路を広げています。スキル不足とデータプライバシーへの懸念は、アクセスから実用的な活用への移行を制約し、需要の成長を実装能力と結びつけています。インドでは、公的資金による共有コンピュートがAI開発へのアクセスを広げ、中国では増大するAIデータ量が処理・準備への需要を高めており、クラウドベースのAIサービスは各国で異なる参入機会を持っています。共有クラウドアクセスと制御された展開オプションを組み合わせたプロバイダーは、アプリケーションニーズとガバナンス要件が異なる運用環境を必要とする購買者にサービスを提供できます。
レポートの主要なポイント
- コンポーネント別では、ソフトウェアが2026年の人工知能市場シェアの60.72%を占めてトップとなり、サービスは2027年~2032年にかけて46.15%のCAGRで最も速く成長すると予測されています。
- 展開モード別では、パブリッククラウドが2026年の人工知能市場規模の43.28%のシェアを保持し、ハイブリッドは2027年~2032年にかけて45.95%のCAGRで最も速く成長すると予測されています。
- 技術別では、機械学習が2026年に40.55%の市場シェアを保持し、生成AIは2027年~2032年にかけて46.65%のCAGRで最も速く成長すると予測されています。
- エンドユーザー産業別では、ITおよび通信が2026年に26.6%のシェアでトップとなり、ヘルスケアおよびライフサイエンスは2027年~2032年にかけて48.75%のCAGRで最も速く成長すると予測されています。
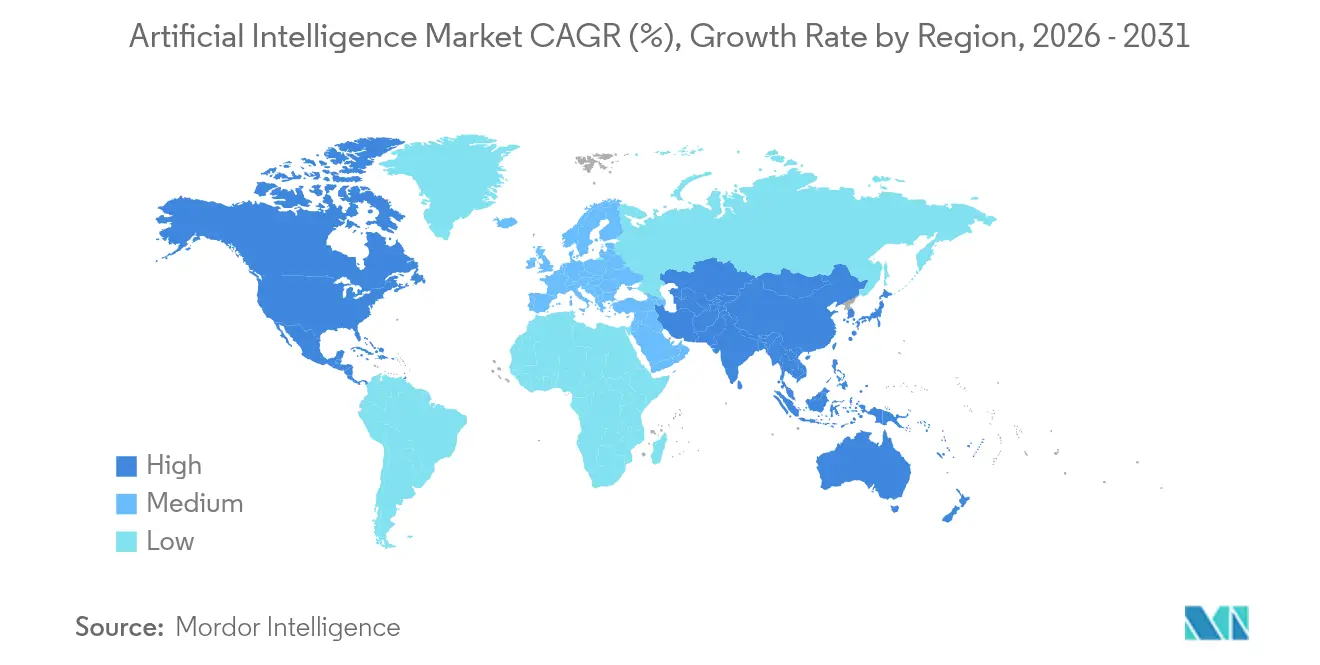
- 地域別では、北米が2026年に36.78%のシェアでトップとなり、アジア太平洋は2027年~2032年にかけて45.15%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| 推進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 予測分析に対する需要の高まり | +13% | 北米およびアジア太平洋 | 短期(2年以内) |
| データ量・多様性の爆発的成長 | +10.5% | 中華人民共和国 | 中期(2~4年) |
| クラウドベースのAIサービスの急速な普及 | +13.5% | 北米、ヨーロッパおよびアジア太平洋 | 短期(2年以内) |
| ソブリンAIおよび国家コンピュートイニシアティブ | +9.5% | インド共和国 | 中期(2~4年) |
| TCO管理のためのオンプレミス・プライベートAIへのシフト | +4% | 北米、ヨーロッパおよびアジ太平洋 | 中期(2~4年) |
| エネルギー効率の高いAIハードウェアへの需要 | +3.5% | 米国、ヨーロッパおよびオーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
予測分析に対する需要の高まり
資金調達部門の需要は、モデルのアウトプットを将来に向けた財務上の意思決定と結びつけることで、予測分析に特定の商業的目的を与えています。PwCの2025年グローバル財務調査では、回答者の74%がAIを拡大または積極的に活用しており、特に機械学習と予測分析に重点を置いていることが明らかになりました。この採用基盤は、財務業務に組み込まれた予測機能に対してサプライヤーが訴求できる対象層を提供しています。HSBCの2025年中国本土レポートでは、本社が3か月のキャッシュフロー予測のためのAIベースモデルを導入した匿名の財務担当者が引用されています。回答者は約1年間のモデル改良について述べており、その改良作業が財務予測に関するサービス機会を生み出し、初期モデルアクセスを超えたサプライヤーの提供価値を拡大しています。
データ量・多様性の爆発的成長
データ利用の拡大は、基礎となる報が購買者組織内部で生成される場合でも、AI処理に対する需要を生み出しています。中国は2025年にAIのトレーニングおよび推論に199.48 エクサバイトのデータを使用し、前年比42.86%増加しました。[1]同国のシステム、ソフトウェア、およびAIデータ生成量はその年に26.92 ゼタバイトに達し、IoTセンシングによって生成された25.34 ゼタバイトを上回りました。このデータの構成変化は、生の処理能力と並んで準備ツールへの参入機会を生み出しています。サプライヤーにとっての機会は、より大規模なデータワークロードをモデルが利用可能な入力に変換することです。2025年に中国でシステム・ソフトウェア・AIデータがIoTセンシングを初めて上回ったことで、生産はコンピューティング寄りにシフトし、購買者自身のシステムが生成する情報に対して準備ツールの役割が広がっています。
クラウドベースのAIサービス採用の急増
クラウドAI需要は、新規組織の追加だけでなく、より深い活用によっても拡大し得ます。Microsoft社は、アプリケーションおよびエージェントプラットフォームであるMicrosoft Foundryの収益が、2026年6月30日に終了した四半期において前年比で2倍以上に増加したと報告しました。[2]また、1 トリリオントークンの年換算実行レートにおけるFoundry顧客数が年間4倍に増加したことも報告しています。これらの指標を合わせると、収益の拡大が増大するヘビーユーザーグループと結びついていることが示されます。クラウドサプライヤーにとって、継続的なアプリケーションワークロードへの対応は、組織がAIツールを初めて試す支援を超えた商業的機会を提供します。より強力な需要シグナルは、より多くの顧客が相当の使用量の閾値に達する中でプラットフォームがビジネスを拡大できるということであり、反復的な本番活用向けに設計されたサービスへの投資を支えます。
ソブリンAIおよび国家コンピュートイニシアティブ
国家コンピュートプログラムは、インフラコストを共有プールに分散することでAI開発へのアクセスを広げることができます。2026年6月までに、インドのIndiaAIミッションは共有コンピュート容量を45,000基以上のGPUに拡大しました。[3]2026年8月までに、237のプロジェクトが補助付きAIコンピューティングにアクセスし、932万GPU時間をカバーしました。補助付きアクセスは、モデルの開発・トレーニング・テストを行うインドの研究者、スタートアップ、およびイノベーターの参入障壁を下げます。これらのユーザーにとって、共有プールはモデル開発を開始する決定を専用コンピュートの設備投資から切り離します。開発およびテストサービスは、その共有容量上で専用機器の販とは独立して提供でき、サービス機会をハードウェアの所有から分離します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い設備投資コストと人材不足 | -4.5% | アメリカ合衆国 | 短期(2年以内) |
| データプライバシーとコンプライアンスの障壁 | -3.5% | 欧州連合加盟国 | 中期(2~4年) |
| GPU・電力グリッドの供給ボトルネック | -2.5% | バージニア州北部データセンタークラスター | 長期(4年以上) |
| データセンターの炭素排出量規制 | -1% | ニューヨーク市 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い資本支出と人材不足
スキル不足は、AIインフラへの投資決定とその結果として生まれるシステムの実装能力を切り離す可能性があります。Pluralsightが600人の技術系意思決定者を対象とした2025年の調査では、75%の企業が従業員のAI専門知識の不足を理由に少なくとも1つのAIプロジェクトで遅延または一時停止を経験したことが明らかになりました。Deloitte社は2025年11月から12月にかけて、年間売上高が少なくとも5億 米ドルの企業において取締役レベル以上のアメリカ人意思決定者515名を対象に調査を実施しました。の調査では、40%が計画されているAIファクトリー投資を遅延または減速させる可能性がある要因として人材とスキルのギャップを挙げました。この調査結果は、観察されたプロジェクトの中断と、将来のインフラ投資に対する潜在的な制約を区別しています。専門知識が不足している場合、計画されたAIファクトリーの発注が遅れ、インフラ供給とそれに依存するアプリケーション作業が遅延リスクにさらされます。
データプライバシーとコンプライアンスの障壁
AIの合法的な利用に関する不確実性は、技術的な関心が実際の運用展開に至ることを妨げる可能性があります。2025年において、AIを検討したがまだ使用していないEU企業のうち、53.6%が法的影響が不明確であることを挙げ、52.7%がデータ保護とプライバシーへの懸念を挙げました。これらの懸念は、採用の条件として法的許容性を技術的性能と並列に位置づけます。サプライヤーが有用な機能を実証できることは、それだけでは顧客が機密情報をどのように処理できるかという問題を解決しません。これらの企業はすでにAIを検討していたため挙げられた法的・プライバシー上の懸念が、初期の関心が示された後、実装作業が始まる前にサプライヤーの潜在的なパイプラインを狭める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアの反復購入がスケールを支えるソフトウェアは2026年の人工知能市場規模において60.72%のシェアを占めました。2025年には、フランス、イギリス、ドイツ、スペインのSpendesk利用企業2,500社以上において、AIツール購入の70%がサブスクリプションによるものでした。この購買パターンは、アクセスに対する反復的な支払いがAIツールプロバイダーと組織の購買者との継続的な商業関係をどのように支えるかを示しています。サブスクリプションアクセスは各更新を新たな購入決定に変えるため、ソフトウェアサプライヤーは製品が継続的な支払いを正当化するのに十分有用である間のみ関係を維持できます。
サービスは最も速く成長するセグメントであり、2027年~2032年にかけて46.15%のCAGRが予測されています。2026年9月30日に終了した四半期において、欧州拠点のメーカーがVisionXを使用したAI搭載品質保証トランスフォーメーションのためにHCLTechを選定しました。ハードウェアのコンピュート提供の役割は、NVIDIAが2027会計年度第2四半期および上半期においてBlackwellがシステム出荷の大部分を占めたと報告したことで示されています。この商業的提案の中心は、AIによる視覚検査プラットフォームを使用して購買者の品質保証プロセスを大規模に変革することにあります。


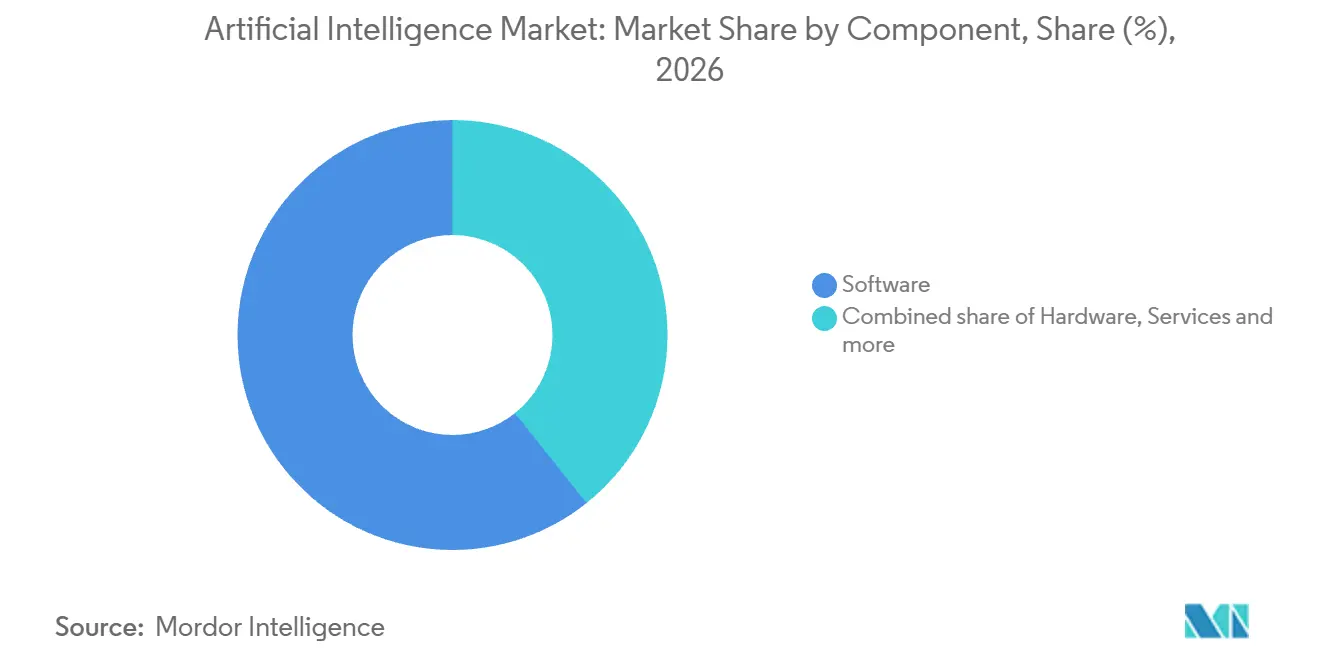
注記: 全個別セグメントのセグメントシェアはレポート購入後にご覧いただけます
展開モード別:
共有アクセスが管理要求に応えるパブリッククラウドは2026年に43.28%の人工知能市場シェアを占めました。Microsoftは2026年7月時点でMicrosoft Foundryの顧客数が100,000社に達したと述べています。その顧客基盤にサービスを提供するプラットフォームは、多くの組織プロジェクトにわたってアプリケーションとエージェントの機能を配布する機会を持っています。したがって、その商業モデルは各アプリケーションに個別のインフラ構築を必要とせずにAI機能へのアクセスを求める購買者に対応できます。1つの配信プラットフォームを通じて異なる顧客アプリケーションにサービスを提供することは、パブリッククラウドサプライヤーにとって配信の広さを商業的優位性にします。
ハイブリッドは2027年~2032年にかけて45.95%のCAGRで最も速く成長するセグメントになると予測されています。A10ネットワークスの2025年調査では、回答者の42%がAIワークロードにハイブリッドクラウドを使用していることが明らかになりました。調査ではこの選択をスケーラビリティと制御のバランスを取るものとして特徴づけました。その組み合わせは展開設計を販売の訴求点にします。なぜならその提供価値は購買者のアクセス可能なコンピューティング容量と制御された運用環境への必要性の両方に対応しなければならないからです。アプリケーションワークロードをスケーラブルなクラウド容量と購買者管理の環境に分割する提案は、調査がハイブリッドの選択を説明する方法に合致しています。

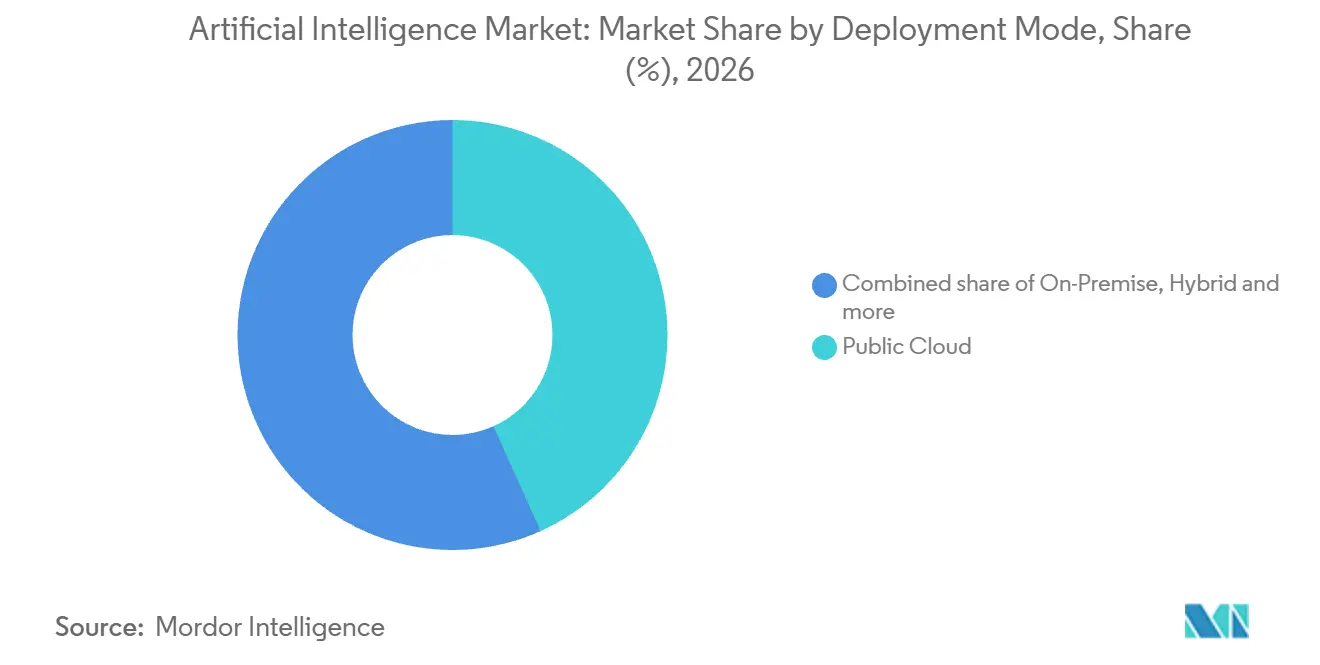
注記: 個別セグメントのすべてのセグメトシェアはレポート購入後に入手可能
技術別:
反復的な意思決定と生成ワークロードが需要を形成機械学習は2026年に40.55%のシェアで最大のセグメントでした。バンク・オブ・アイルランドはリアルタイムでカード取引を監視するために高度なAIと機械学習を導入し、そのAI技術は2025年に10億件のカード取引を不正検知のために評価しました。この運用事例は、取引評価を不正の可能性と結びつけることで、反復的な意思決定における技術の明確な役割を示しています。こうしたプログラムにサービスを提供するサプライヤーの商業的な課題は、継続的な銀行業務の中で評価を提供することです。リアルタイムスコアリングは評価を取引経路の中に組み込むため、ソフトウェアは銀行の反復的な機能を支援します。
生成AIは2027年~2032年にかけて46.65%のCAGRで最も速く成長するセグメントになと予測されています。2026年第2四半期のコメントにおいて、Googleは約500社のGoogle Cloudの顧客が前年に各社で1 トリリオントークンを超える処理を行ったと報告しました。この顧客レベルの消費量の閾値は、個々の組織内における相当の年間処理要件を特定します。その年間量においては、サプライヤーの提供価値は信頼性の高い処理に対応しなければならず、これは組織にトライアルを開始させることとは異なる納品要件です。
エンドユーザー産業別:
通信事業運用と臨床文書作成が独自の用途を生み出すITおよび通信は2026年に26.6%のシェアで最大のセグメントでした。GSMA インテリジェンスの2025年9月の展開データは、コールセンターを中心とするカスタマーケアとネットワーク機能が比較的AIへの対応が進んだ領域として特定しました。これらの機能はサプライヤーにAIを適用できる特定の運用環境を提供しています。全世界700の通信事業者を基盤とするこの調査結果は、通信事業者向けのAI提案に対してこれらの機能を有用な出発点にしています。
最も速く成長するセグメントはヘルスケアおびライフサイエンスであり、2027年~2032年にかけて48.75%のCAGRが予測されています。Abridgeは2025年に約100から150以上の医療システムへと拡大し、その中にはカイザーパーマネンテの40病院および600以上の医療施設への展開が含まれます。このプラットフォームの臨床文書作成の役割は、この拡大にヘルスケア業務内での明確なアプリケーションを与えています。カイザーパーマネンテの事例が示すように、単一の医療システムの採用は多数の臨床拠点に及ぶことがあるため、文書作成サプライヤーはシステムレベルの採用を通じて施設にリーチします。
地域分析
北米人工知能市場
北米は2026年に人工知能市場規模の36.78%のシェアを保持し、最大の地域市場となりました。スタンフォード大学の2026年AIインデックスによると、米国は2025年に民間AI投資としてほぼ2,859億 米ドルを集めました。この資本基盤は、商業的な売上が生まれる前のコストのかかる期間を通じてインフラとアプリケーション開発に資金を供給できます。米国は次に多い中国の23.1倍の民間AI投資を集めたため、米国の新興AIサプライヤーはより豊富な国内の潜在的な民間発資本のプールを活用できます。
アジア太平洋人工知能市場
アジア太平洋は2027年~2032年にかけて45.15%のCAGRで最も速く成長する地域になると予測されています。日本では、スズキが2025年7月に相良工場でOlloのAI業務分析ソフトウェアを正式に採用し、2025年12月にはエンジン工場でも採用しました。スズキはこの展開をスマートファクトリーイニシアティブと結びつけ、国内工場における生産性向上と不良品の流出防止を目指しています。エンジン工場での採用は相良工場での組立開始から5か月後に行われ、業務分析ツールが単一の製造業者の中で1つの生産領域から別の領域へと展開された様子を示しています。
南米では、AIを使用するブラジル企業の割合が2024年の13%から2025年には17%に上昇し、組織ユーザー基盤が拡大しました。欧州連合では、情報通信企業の62.5%が2025年にAIを使用しており、専門・科学・技術サービス企業の40.4%と対比されます。中東・アフリカのアフリカ地域においては、南アフリカのAIスタートアップがDisrupt Africaが2025年に追跡したアフリカのAIスタートアップ資金の47.2%を調達しました。サウジアラビアでは、GASTATによると、インターネットを使用する事業所の33.1%が2025年にその活動にAI技術を使用しました。EUの対比は、既存の情報通信ユーザーに対する展開拡大と専門サービス企業向けの初期採用提案を区別することを支持しています。
規制の枠組みと見通し
本比較は、組織顧客のために個人情報を処理するAIサービスプロバイダーの視点から選択された管轄区域を対象としています。個人データに関する規則は定義された処理活動を規制し、AI固有の規制手段は別途製品または運用要件を課す可能性があります。カナダの連邦プライバシー制度は一般的に、商業目的の個人情報活動に対して例外を設けつつ知識と同意を必要とし、州法が一部の活動をカバーする場合があります。日本のAI枠組みは運営者に政府の措置に協力するよう努める義務を課しており、APPIの同意要件は例外を設けつつ機密情報の取得および第三者への個人データ提供に適用されます。
規制テーブル
| 意思決定要因 | カナダ | ブラジル | ドイツ | 日本 |
|---|---|---|---|---|
| 主要関 | カナダプライバシーコミッショナー事務所 | 国家データ保護局 | 連邦ネットワーク機関および関連セクター規制機関 | AI政策担当内閣府;データ担当個人情報保護委員会 |
| 主要な規制手段または方向性 | PIPEDA;C-36法案(提案中) | LGPD;PL 2338/2023(提案中) | EU AI法およびKI-MIG | AI推進法およびAPPI;2026年APPI改正は未施行 |
| 商業上の影響 | 例外を設けつつ、商業目的の個人情報に対する同意および目的限定収集 | 個人データ処理にはLGPDへの準拠が必要 | 対象システムに対する透明性義務;高リスク義務の段階的導入 | 特定の機密データ取得および第三者提供に対する例外を設けた、qualified AIの協力義務と同意規則 |
| 現在の政策魅力度 | 中 | 中 | 中 | 高 |
| 政策魅力度の今後の方向性 | 変化なし | 厳格化 | 厳格化 | 緩和 |
| 情報源: Mordor Intelligence | ||||
カナダの「中」評価と変化なしの見通しは、商業目的の個人情報に対するPIPEDAの有効な同意規則(例外あり)を反映しています。これは、PIPEDAの第1部を廃止するために2026年6月15日に提出されたC-36法案が下院での第2読会の段階にとどまっているためです。ラジルの「中」評価と厳格化の見通しは、LGPDの義務と、2025年3月17日に上院で可決され衆議院に送付され、特別委員会での報告者の意見を待っているPL 2338/2023(提案中)を反映しています。ドイツの「中」評価は現在の透明性義務を認識しており、特定のユースケースに対する高リスク要件は2027年12月2日に、規制対象製品に組み込まれたAIについては2028年8月2日に予定されており、厳格化の見通しを支持しています。日本の「高」評価はqualified協力の枠組みを反映し、2026年7月17日のAPPI改正は、公布から2年以内に政令によって施行された後の緩和の見通しを支持しています。この緩和は、統計情報の作成(適格なAI開発を含む)のみに使用される第三者への個人データ開示の特定と公開されている機密データの取得に限定されます。
バリューチェーンの段階
本比較は、コンピュート供給からモデルアクセス、アプリケーション統合に至るまでの価値獲得を追跡します。NVIDIAは2027会計年度第2四半期のデータセンター収益が890億 米ドルであったと報告しており、より広いコンピュートビジネスの規模を示しています。OpenAI Group PBCのAPI課金は代わりに、モデルごとおよび100万トークン当たりの入力・出力レートによって異なります。これらの収益メカニズムは各段階に異なる商業リスクを置き、設備サプライヤーは配信能力を管理し、アプリケーションプロバイダーは使用量を実行可能なサービスへと転換します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | 回復力への対応 |
|---|---|---|---|---|
| コンピュート機器供給 | NVIDIA CorporationなどのAIコンピュートサプライヤー | 機器販売 | NVIDIAは少なくとも2028会計年度末まで供給のボトルネックを見込んでいる | 展開拡大前に代替コンピュート設計を認定する |
| モデルAPIの配信 | OpenAI Group PBCなどのモデルAPIプロバイダー | 入力・出力トークン使用料 | トークン使用量の増加により変動費用が増加する | モデル容量をタスクに合わせ、ワークロード制限を設定する |
| アプリケーション実装 | Accenture plcなどの統合プロバイダー | アプリケーション設計・統合フィー | ビジネスコンテンツと取引シグナルはエージェントインターフェイスに適合する必要がある | 統合前にアプリケーションコンテンツとシグナルを検証する |
| 情報源: Mordor Intelligence | ||||
モデルアクセスから使用可能なアプリケーションへの引き渡しは、統合プロバイダーに価値獲得における独自の役割を与えます。Accentureはラディソンホテルグループと協力し、2026年7月にChatGPTで立ち上げられたAI搭載ホテル発見アプリの設計を行いました。モデルアクセスがこうしたアプリケーションへの入力となるにつれ、配信能力が基礎となるコンピュートおよびトークン料金を超えた実装収益をどのサプライヤーが獲得するかを決定する可能性があります。
競争環境
市場集中度
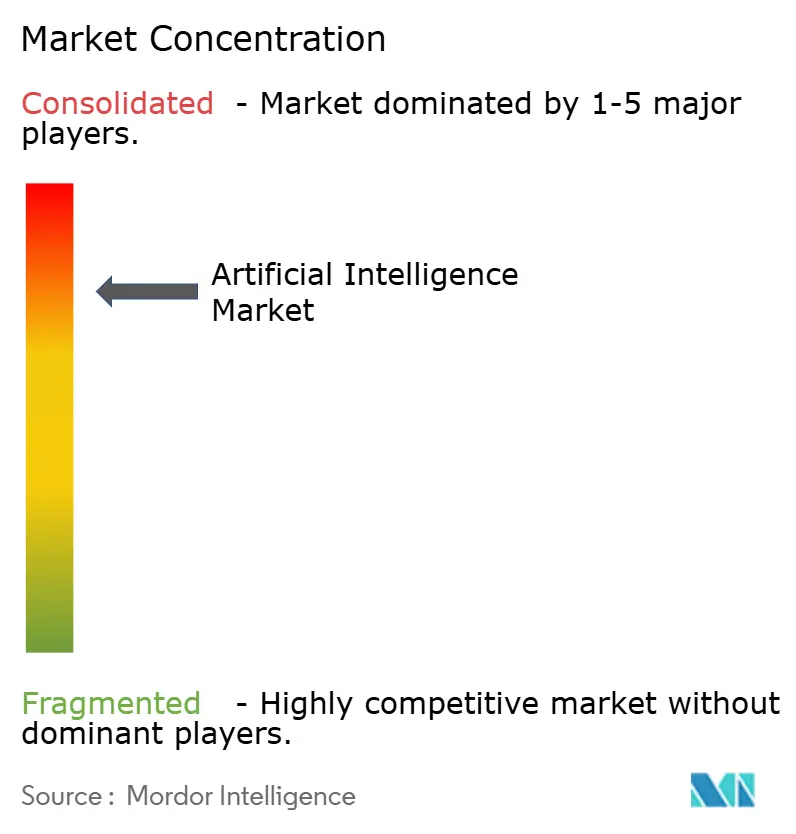
この業界は大規模プラットフォームサプライヤーと特化したハードウェア・ソフトウェア参加者を組み合わせ、組織の購買者へのいくつかの経路を持つ階層的な競争構造を生み出しています。主要な参加者には、Intel Corporation、Microsoft Corporation、Google LLC (Alphabet Inc.)、Amazon Web Services, Inc. (Amazon.com, Inc.)、International Business Machines Corporationが含まれます。Microsoftは2026年6月30日の会計年度末までにMicrosoft 365 Copilotの有料シートが3,000万を超えたと報告しました。この商業的なリーチは、確立されたソフトウェアサプライヤーに有料製品の中でAI機能を配布する経路を与え、同じエンタープライズユーザーを求めるスタンドアロン参入者にとっての配信上の課題を高めています。
アクセラレータ開発と長期クラウドコミットメントは、組織のAIワークロードへの異なる経路を生み出しています。2026年10月12日、IntelはAI推論向けのGPU Dシリーズ(旧コードネーム「クレセントアイランド」)を詳細に説明し、顧客サンプリングが進行中であることを報告しました。2026年4月、AnthropicはAWS技術に10年間で1,000億 米ドル以上を支出することをコミットしました。顧客サンプリングはIntelの推論設計を顧客評価に置き、AnthropicのコミットメントはAWSにモデル開発者へのサービスの契約上の基盤を与えています。Intelの推論用GPUが顧客サンプリング中である一方、Anthropicの10年間コミットメントはAWSにすでに支出の見通しを設定しているめ、この2つの動きは異なる段階にあります。
エンタープライズ採用と制御された展開オプションは、AIアプリケーションがどこで運用できるかをめぐる競争へと向かっています。2026年第2四半期において、GoogleはFortune 100企業の約90%がGemini Enterpriseを使用していると述べました。2026年10月、IBMはオンプレミス、プライベートクラウド、ソブリンクラウド、エアギャップ環境全体にわたってIBM Bobソフトウェア開発プラットフォームのセルフホスト展開を発表しました。AWSの2026年1月の欧州ソブリンクラウドの立ち上げは、完全にEU内で、他のAWSリージョンとは物理的・論理的に分離されており、IBMの顧客管理型展開と並んで主権に重点を置いたオプションを追加しています。専門プレイヤーは特定のアプリケーションまたはガバナンス要件を解決することでその境界で競争できる一方、より大規模なプラットフォームプロバイダーはエンタープライズ購買者が受け入れられる運用上の取り決めと商業的なリーチを結びつける必要があります。
人工知能業界のリーダー企業
-
Intel Corporation
-
Microsoft Corporation
-
Google LLC (Alphabet Inc.)
-
Amazon Web Services, Inc. (Amazon.com, Inc.)
-
International Business Machines Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
人工知能市場 このレポートでカバーされる企業
- International Business Machines Corporation
- Intel Corporation
- Microsoft Corporation
- Google LLC (Alphabet Inc.)
- Amazon Web Services, Inc. (Amazon.com, Inc.)
- Oracle Corporation
- Salesforce, Inc.
- SAP SE
- SAS Institute Inc.
- Cisco Systems, Inc.
- Siemens AG
- NVIDIA Corporation
- Hewlett Packard Enterprise Company
- Accenture plc
- Baidu, Inc.
- Alibaba Cloud (Intelligent Cloud Business of Alibaba Group Holding Limited)
- Palantir Technologies Inc.
- OpenAI Group PBC
- Meta Platforms, Inc.
- Huawei Technologies Co., Ltd.
- Tencent Holdings Limited
- ServiceNow, Inc.
- Snowflake Inc.
市場参加者にとっての主要な機会
これらの機会は、透明性の実装、高リスクAI品質管理、および専門コンピュートの調達を比較しています。2026年8月2日より前に市場に投入されたAIシステムについては、生成コンテンツのマーキングと検出に関するArticle 50(2)の限定的な移行期間が2026年12月2日に終了します。このタイミングは短期的な実装作業を生み出し、新たな高リスク品質管理の経路は別個の準備タスクを提供します。ハードウェア調達は異なる経路を提示しており、サプライヤーは英国政府が計画している第2フェーズの専門AI機器の要件に対応しています。
市場機会テーブル
| 機会 | 今が好機である理由 | 購買者・主要セグメント | 推奨アプローチ | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 生成コンテンツの透明性統合 | Article 50(2)のマーキングおよび検出に関する限定的な移行期間 | 対象となる生成AIシステムのプロバイダー | サポートされる製品アウトプットにマーキングと検出を統合する | 製品レベルでの実装と検証 | AIソフトウェアおよび統合プロバイダー |
| 高リスクAI品質管理ツール | EN 18286:2026の実装により、対象となるArticle 17の要件に対する適合推定が支持される | 高リスクAIシステムのプロバイダー | 品質管理ソフトウェアおよびサービスを対象となる要件に合わせる | 監査可能な品質プロセスの構築 | AI品質管理ソフトウェアおよびサービスプロバイダー |
| 専門コンピュートの供給 | 英国の第2フェーズ専門ハードウェア調達が2026年6月に計画された | 英国AIリサーチリソース | 専門コンピュートの要件に対応したハードウェア提案を準備する | 性能と配信能力の実証 | 専門AIハードウェア開発者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、定義された運用規則のもとでAIアプリケーションを使用可能にするために必要な実装を販売することです。Anthropicは、2026年8月2日以降にEUで立ち上げられたサポート対象のClaudeモデルが立ち上げ時に機械可読マーキングをサポートすると述べており、モデル開発者が新リリースにマーキングを組み込んでいることを示しています。Article 50(2)の限定的な移行期間の対象プロバイダーはその終了までにマーキングと検出を整備する必要があるため、最も近い実装需要はそれらのプロバイダーにあります。
最近の産業開発事情 人工知能市場
- 2026年10月:欧州委員会がEN 18286:2026への参照を公表し、これを実装した高リスクAIシステムのプロバイダーにArticle 17の品質管理要件への適合推定を与えました。
- 2026年10月:MicrosoftはMaia 200 AIアクセラレータがMicrosoft Copilotを含むMicrosoftの本番ワークロードに対応していると述べました。
- 2026年10月:IntelはAI推論向けのGPU Dシリーズ(旧コードネーム「クレセントアイランド」)を詳細に説明し、顧客サンプリングが進行中であることを報告しました。
人工知能市場 レポートの範囲と調査方法論
市場の定義と対象範囲
人工知能市場は、世界中の組織に販売されるAIハードウェア、ソフトウェア、およびサービスからの年間収益を測定します。これらの提供物は、クラウド、オンプレミス、ハイブリッド展開、AI技術、およびエンドユーザー産業全体にわたってカバーしています。
スコープの除外事項:商業化されていない内部AI業務、有料収益化のないオープンソースのみの利用、展開されたビジネス用途のない一回限りの学術研究活動、およびAI利用によって収益が生成される下流の完成品販売は除外されます。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 展開モード別
- パブリッククラウド
- オンプレミス
- ハイブリッド
- テクノロジー別
- マシンラーニング
- ディープラーニング
- 自然言語処理
- コンピュータービジョン
- ジェネラティブAI
- コンテキストアウェアコンピューティングその他
- エンドユーザー産業別
- BFSI
- ITおよびテレコミュニケーション
- ヘルスケアおよびライフサイエンス
- 製造業
- 小売業および電子商取引
- 自動車および輸送
- 政府および防衛
- エネルギーおよびユーティリティ
- メディアおよびエンターテインメント
- 建設
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 北欧諸国
- その他の欧州
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 中東
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
公開指標は、Eurostatの企業採用データ、スタンフォードHAIのAIインデックス投資・採用エビデンス、欧州委員会のデジタルの十年の進捗指標、世界知的所有権機関の生成AIに関する特許トレンドなど、商業環境のさまざまな側を説明できます。これらのソースは、組織的な利用、産業需要、デジタル能力、および技術開発を追跡するのに役立ちます。
Microsoftの四半期リリースを含む企業の決算資料および投資家向け資料は、AI関連収益、設備投資、製品販売、およびワークロードトレンドの特定に役立ち、信頼性の高いビジネス報道機関が年代を特定した動向に対する追加的なクロスチェックを提供します。指定されたソースは例示的なものであり、網羅的ではなく、収集、検証、および明確化のためにさらなるソースが情報提供します。
一次インタビューおよびサーベイ
構造化されたインタビューおよびサーベイプログラムには、AIハードウェア、ソフトウェア、クラウド、およびサービスサプライヤーの経営幹部、事業部門・技術リーダー、調達担当者、および市場マネージャー、ならびに主要な産業および地域全体の組織購買者が含まれます。回答者は有料AI販売、展開の選択、ユースケースの需要、価格、および採用タイミングの二次的な推定値を確認し、バンドルされた提供物と内部利用が商業販売として記録されているかどうかを明確にするよう求められます。アナリストは公開エビデンスとの比較および選択的なサプライヤーまたはチャネルチェックを通じてギャップを解消し、定義の相違を文書化し、三角測量が可能になるまで未解決の項目を範囲またはシナリオの入力として保持します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| 上位層:34% | CXO:20% | アジア太平洋:40% |
| 中間層:44% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:27% |
| 中小規模プレイヤー:22% | マネージャー:45% | アメリカ大陸:33% |
市場規模算定および予測
モデルはトップダウンで、AIハードウェア、ソフトウェア、およびサービスの組織向け販売から得られる年間グローバル収益から始まり、次にその暗示されるレベルがサプライヤーの開示とサンプリングされた販売チャネルと一致するかを確認します。主要な指標には、公開企業の決算資料におけるAI関連収益と設備投資、産業別のエンタープライズAI採用、クラウドとAIワークロードの成長、アクセラレータとサーーの出荷数と価格、および技術供給の先行シグナルとしてのAI特許と製品活動が含まれます。シナリオモデルはこれらの指標を販売成長と結びつけ、ハードウェア、ソフトウェア、およびサービスに別々のパスを適用します。コンポーネントと展開のシェアは、サプライヤーの製品構成、顧客採用エビデンス、および技術・産業・地域にわたる文書化されたユースケースから構築されます。選択的なボトムアップチェックは、サンプリングされたアクセラレータやAIサーバーの出荷数に観察された販売価格を乗じ、ソフトウェアのアカウント数を開示されたサブスクリプションまたは使用量収益と比較し、サービスの推定値は指定された実装活動とサプライヤー報告に照らして確認できます。ソースがAIと非AIの販売を組み合わせていたり、異なる取引ポイントを報告している場合、アナリストはサポートされるAI収益のみを分離し、観察可能な指標を使用して年度間を繋ぎ、セグメント分割を強制するのではなく配分不可能な金額を推定外に置きます。一次回答者は個別の採用・価格・量の前提の妥当性をテストし修正されたシナリオを必要とする購買や展開の変化を特定できます。
データ検証および更新サイクル
アナリストは市場合計とセグメントシェアを独立したサプライヤーの開示、採用統計、投資・インフラシグナル、および選択的な出荷・チャネルチェックと照合し、次に各ソースの年度、定義、および取引ベースに対する異常値と差異を調査します。第2レビューはソースの追跡可能性、算術、カバレッジ、およびバンドル販売や再販値が1度だけカウントされているかどうかを確認します。アナリストはサインオフ前に異常を解消し、重要な前提が新しいエビデンスと矛盾する場合または定義が不明確なままの場合は回答者に再連絡します。モデルは年次で更新され、重大な市場または政策イベントの後に年次更新の間にレビューされ、納品前に新たなエビデンスと一貫性の確認が行われます。
他の公表推定値と比較したMordor IntelligenceのグローバルAI市場規模
公表推定値は、それらが計上する取引や製品、および需要をモデル化するために使用する入力において異なる場合があります。人知能市場は、世界中の組織に販売されるAIハードウェア、ソフトウェア、およびサービスからの年間収益を測定します。
主要なギャップの要因には、本調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。主要な指標には、公開企業の決算資料におけるAI関連収益と設備投資、産業別のエンタープライズAI採用、クラウドとAIワークロードの成長、アクセラレータとサーバーの出荷数と価格、および技術供給の先行シグナルとしてのAI特許と製品活動が含まれます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.61 トリリオン 米ドル(2027年) | |
| グローバルリサーチパブリッシャーA | 5,395億 米ドル(2026年) | 2026年の基準値において、この推定値は本レポートの1年後の2027年の値である0.61 トリリオン 米ドルを11.6%下回っています。この推定値は、その予測が成長中と説明する市場において1年前の測定時点を使用しています。 |
| グローバルリサーチパブリッシャーB | 3,178.5億 米ドル(2026年) | 2026年の基準値において、この推定値は本レポートの1年後2027年の値である0.61 トリリオン 米ドルを47.9%下回っています。その記載されたAIソフトウェアの定義とファクトリーゲートの評価は、ハードウェア、サービス、および生産者販売と最終組織購買の間に付加される価値を省略する可能性があります。 |
Mordor Intelligenceのアナリストは市場合計とセグメントシェアを独立したサプライヤーの開示、採用統計、投資・インフラシグナル、および選択的な出荷・チャネルチェックと照合し、次に各ソースの年度、定義、および取引ベースに対する異常値と差異を調査します。
レポートで回答されている主要な質問
人工知能市場の規模と成長見通しはどうなっていますか?
2027年には0.61 トリリオン 米ドル、2032年には3.57 トリリオン 米ドルに達すると予想され、2027年~2032年のCAGRは42.35%です。
組によるAI提供物への需要を牽引しているものは何ですか?
予測分析、クラウドベースのAI採用、および国家コンピュートプログラムが主要な推進要因です。インドのIndiaAIミッションは2026年8月までに237のプロジェクトに補助付きコンピューティングを提供しました。
AI提供物の収益において最大のシェアを占めるコンポーネントはどれですか?
ソフトウェアが2026年に60.72%のシェアでトップとなり、サービスは2027年~2032年にかけて46.15%のCAGRで最も速く成長すると予測されています。
AIハードウェア、ソフトウェア、サービスの主要サプライヤーはどの企業ですか?
Intel、Microsoft、Google、AWSおよびIBMが主要な参加者です。Microsoftは2026会計年度末までにMicrosoft 365 Copilotの有料シートが3,000万を超えたと報告しました。
コンプライアンスへの懸念はAI展開にどのような影響を与えていますか?
2025年にAIを検討したが使用しなかったEU企業のうち、53.6%が法的影響が不明確であることを挙げ、52.7%がデータ保護とプライバシーへの懸念を挙げました。
どの地域が商業AI提供物の収益と成長をリードしいますか?
北米が2026年に36.78%のシェアでトップとなりました。アジア太平洋は2027年~2032年にかけて45.15%のCAGRで最も速く成長すると予測されています。