
AIコンピューティングハードウェア市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
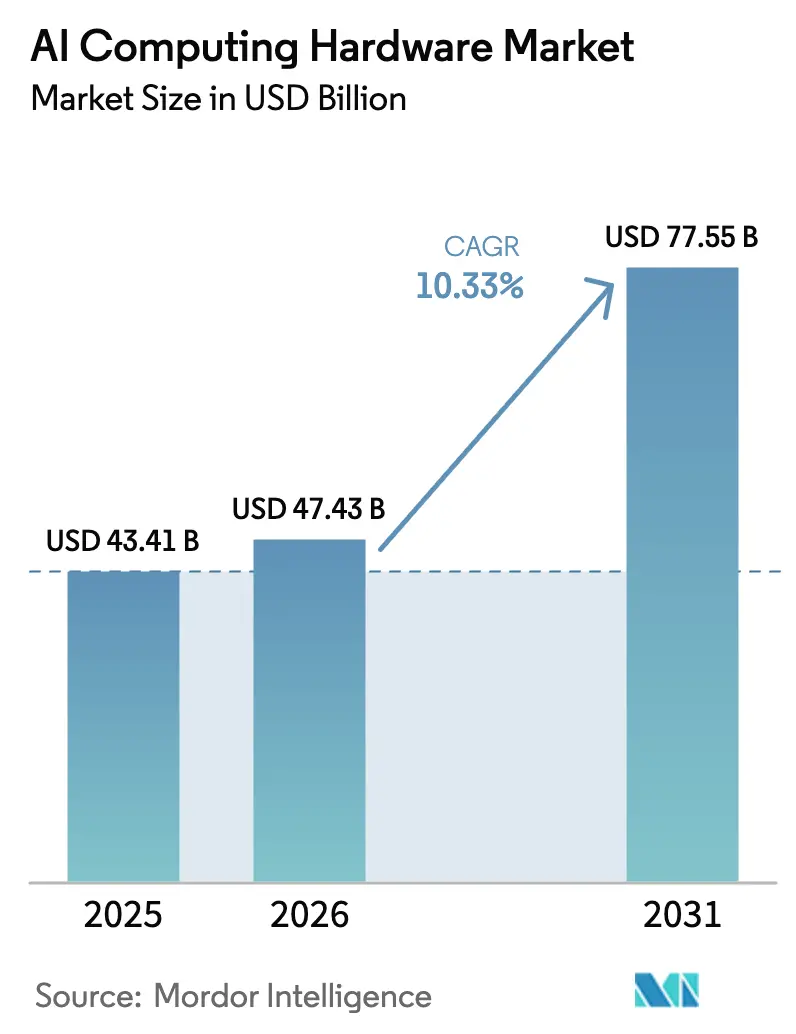
| 市場規模 (2026) | 47.43 十億米ドル |
| 市場規模 (2031) | 77.55 十億米ドル |
| Growth Rate (2026 - 2031) | 10.33 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
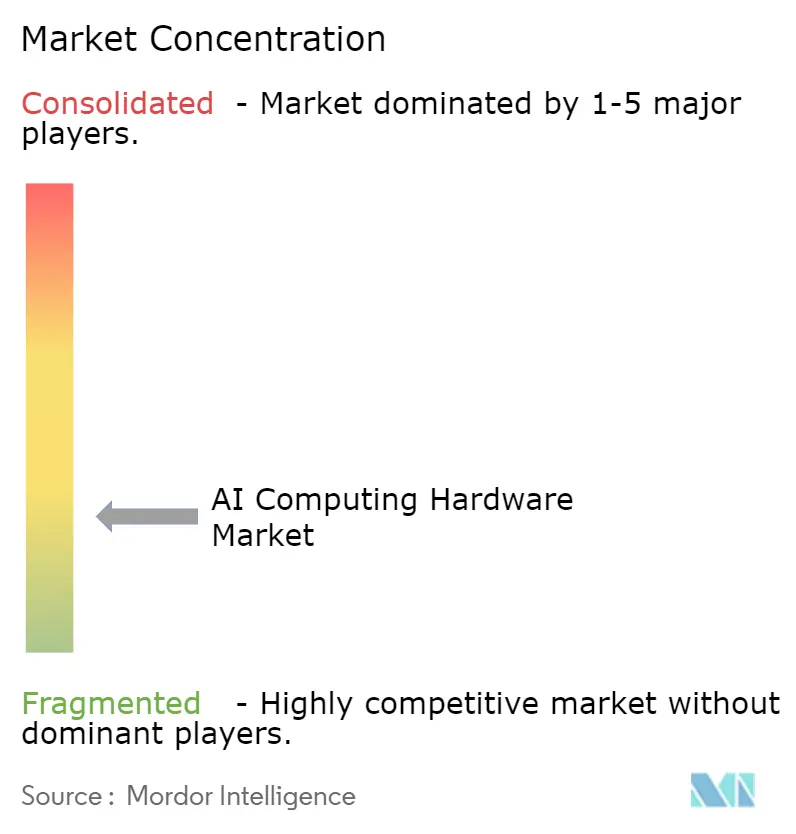
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAIコンピューティングハードウェア市場分析
AIコンピューティングハードウェア市場規模は、2025年の434億1,000万米ドルから2026年には474億3,000万米ドルに増加し、2031年までに775億5,000万米ドルに達する見込みであり、2026年〜2031年にかけてCAGR 10.33%で成長します。
推論ワークロードが本番環境への展開を支配するにつれて、システム設計における明確な転換が成長を牽引しており、キャパシティプランニング、インフラ設計、およびアクセラレーター選定を再形成しています。ハイパースケーラーによる設備投資がこの軌道を強化しており、ラックにおける高い熱設計電力をサポートするサーバー、アクセラレーター、高速インターコネクト、および液冷を中心とした大規模プログラムが展開されています。年次製品更新サイクルおよびラックスケール統合システムへの移行により、オペレーターは展開時間を短縮し、地域サイト全体でパフォーマンスエンベロープを標準化できます。電力の可用性、メモリ供給、および輸出政策が主要な摩擦点として残っていますが、長期契約および事前確約型電力戦略がAIコンピューティングハードウェア市場における投資判断の安定化に寄与しています。AIコンピューティングハードウェア市場は、スケーラブルな本番グレードの推論を経常的支出の主要ドライバーとして再調整し続けており、リアルタイムサービングへのこの重点がオペレーター全体の熱、ネットワーキング、およびメモリ設計の選択を形成しています。ラックレベルの統合および共パッケージ光学は、オペレーターが大規模なトレーニングおよび推論ファブリックにおいてビットあたりの電力を削減し、クラスターの回復力を高めようとする中で普及しつつあります。[1]NVIDIAニュースルーム、「OpenAIとNVIDIAが10ギガワットのNVIDIAシステムを展開する戦略的パートナーシップを発表」、NVIDIA、nvidianews.nvidia.com チップメーカーとプラットフォームプロバイダー間の戦略的パートナーシップは、次世代システム向けのマルチギガワット展開へのコミットメントを含め、AIの構築が長期的な性質を持つことを強調しています。したがって、AIコンピューティングハードウェア市場は、主要地域にわたる大規模な契約済み需要プロファイルと整合する技術的および運用的な転換の両方を反映しています。
主要レポートのポイント
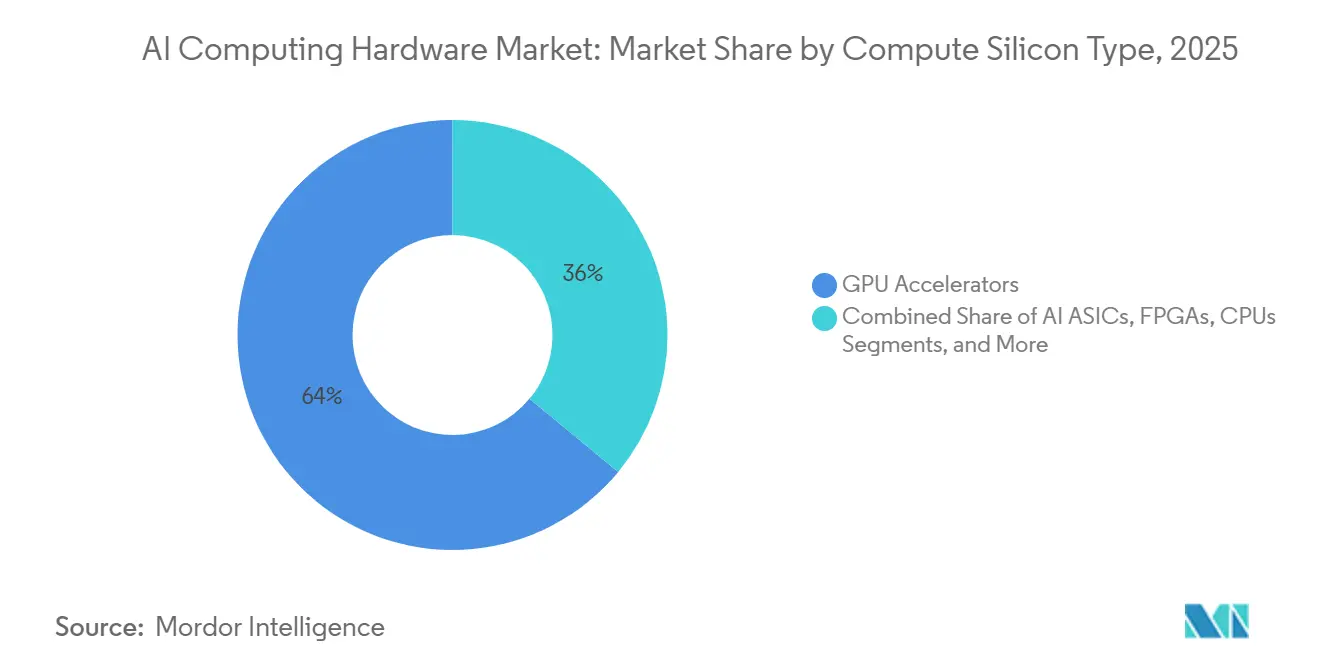
- コンピュートシリコンタイプ別では、GPUアクセラレーターが2025年に64%の収益シェアでリードし、AI ASICは2031年までにCAGR 10.6%で拡大する見込みです。
- システムフォームファクター別では、AIサーバーが2025年に78%のシェアを占め、統合ラックスケールプラットフォームが2031年までのCAGR 10.7%で最高成長を記録しました。
- 展開場所別では、クラウドデータセンターが2025年に44%のシェアを保持し、エッジおよびエンドポイントサイトが2026年から2031年にかけてCAGR 10.9%で最速の成長を遂げました。
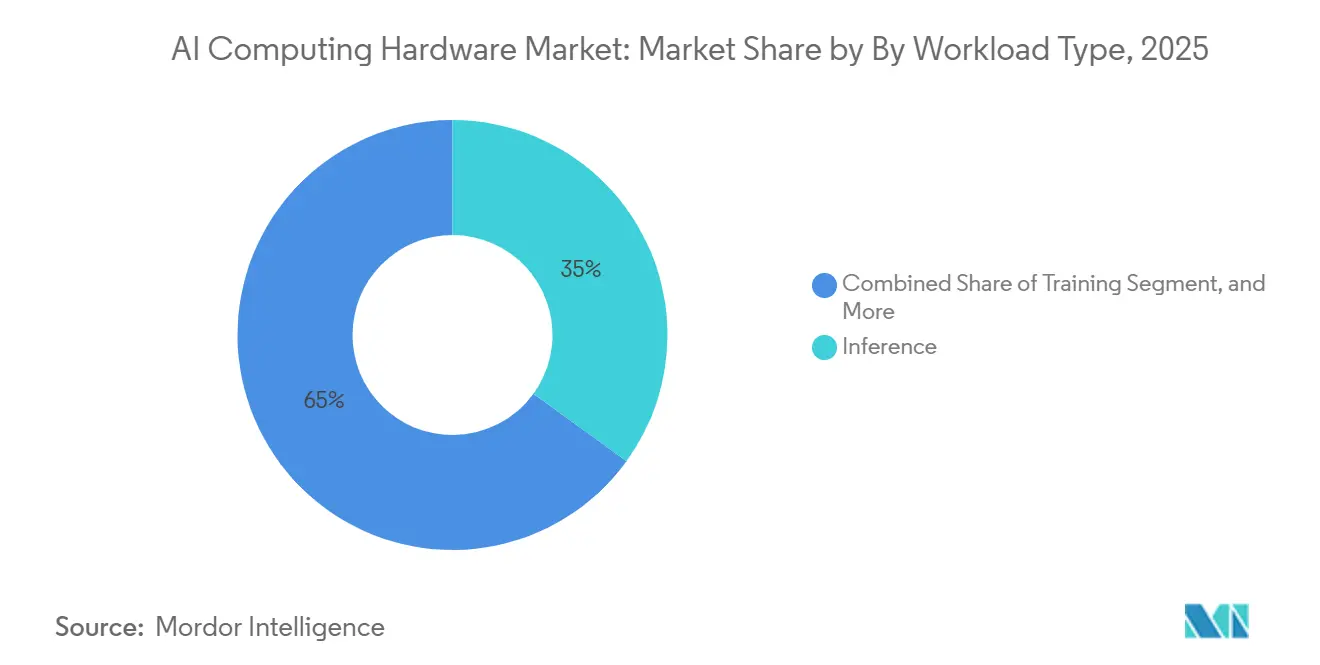
- ワークロードタイプ別では、推論が2025年に35%のシェアを獲得し、2031年までにCAGR 11.2%で進展する見込みです。
- エンドユーザー産業別では、ハイパースケーラーおよびクラウドサービスプロバイダーが2025年の支出の57.4%を占め、ヘルスケアおよびライフサイエンスが2031年までにCAGR 10.9%で成長しました。
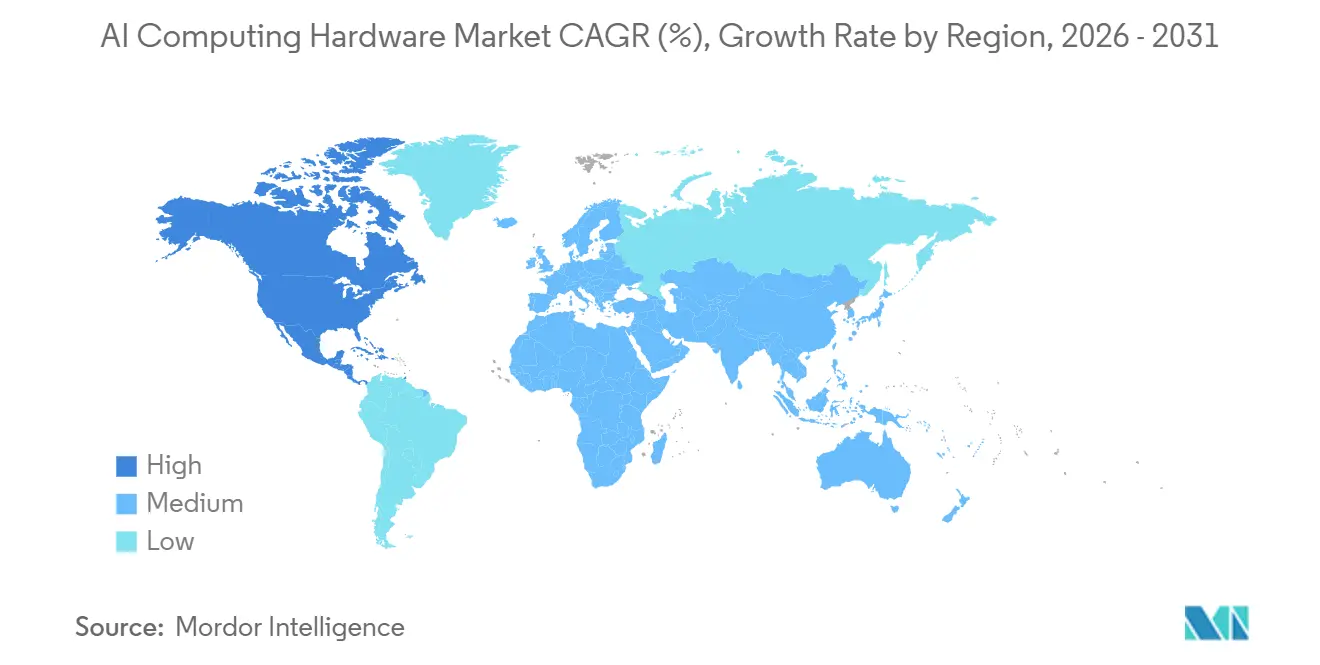
- 地域別では、北米が2025年に35.7%のシェアを占め、アジア太平洋が2031年までにCAGR 11.0%で最速の成長をリードしています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハイパースケーラーのAIインフラ設備投資の拡大 | +3.2% | グローバル、北米およびアジア太平洋のハイパースケールハブに集中 | 中期(2〜4年) |
| トレーニングから推論へのシフトによるコンピュートボリュームの増加 | +2.8% | グローバル、北米、欧州、および都市部アジア太平洋市場での早期利益 | 中期(2〜4年) |
| ハイエンドAI GPUおよびラックスケールシステムにおける急速な製品サイクル | +1.7% | グローバル、台湾・韓国の先進半導体製造ノードが主導 | 短期(2年以内) |
| アクセラレーター搭載サーバーがAIインフラ支出を支配 | +2.1% | グローバル、ノーザンバージニア、サンタクララ、シンガポール、フランクフルトのハイパースケールデータセンター | 中期(2〜4年) |
| 高帯域幅インターコネクト向け共パッケージ光学の採用 | +0.8% | グローバル、ハイパースケールAIクラスターへの初期展開、北米および欧州がリード | 長期(4年以上) |
| 液冷の普及による高TDP AIシステムの実現 | +1.5% | グローバル、中国、北米、北欧のデータセンターコリドーでの急速な採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハイパースケーラーのAIインフラ設備投資の拡大がアクセラレーター需要を促進
ハイパースケーラーの資本プログラムは拡大を続けており、2026年の総支出は数千億米ドルを超え、前年比で30%台半ばの成長を遂げています。勢いはAI専用インフラに集中しており、アクセラレーター搭載サーバー、高速ネットワーキングファブリック、およびラックあたりの高密度を維持する液冷ラック設計が含まれます。マルチギガワットのシステムフットプリントにコミットするメガ展開は、トレーニングおよび推論のユースケースにわたるオペレーター需要の規模と耐久性をさらに裏付けています。プラットフォームベンダー間の戦略的提携も、AIクラスターにおけるスケールアウト展開を合理化するCPUプラットフォームコラボレーションを含む統合ソリューションへの投資を集中させています。液冷およびラックスケールアセンブリの採用拡大は、高TDPアクセラレーター向けの熱および電力サブシステムを事前統合することで展開の摩擦を軽減します。[2]nVent Electric plc、「nVentがSC25で新しい液冷および電力ポートフォリオを発表」、nVent投資家向け広報、investors.nvent.com AIコンピューティングハードウェア市場は、パイロットプロジェクトから複数地域にわたるスケールされた本番フットプリントへと移行するにつれて、この設備投資の加速から恩恵を受けています。
推論ワークロードのシフトがデータセンター経済を再定義
コンピュートサイクルのバランスが推論に向かってシフトしており、これが経常的な消費パターンを促進し、サービングパフォーマンスをフリートの中心的な設計制約に変えています。この変化は、トレーニング最適化プロファイルとは異なる、トークンあたりのコスト、低レイテンシ、および効率的なメモリ階層に最適化されたアクセラレーターおよびシステムを優遇します。メモリフットプリントと帯域幅は高速なトークン生成に不可欠であり、最初のトークンまでの時間を短縮する新しいメモリモジュールが本番環境におけるメモリリッチな設計の価値を強化しています。推論をユーザーに近い場所に配置する必要性も、信頼性を損なうことなくレイテンシと電力の可用性のバランスをとる小規模な地域展開の魅力を高めています。オペレーター戦略は現在、安定したワークロードに対応するためにトレーニングクラスターと並行して推論対応キャパシティの一貫したロールアウトを優先しています。AIコンピューティングハードウェア市場は、コンピュート、メモリ、ネットワーキング、および冷却を統合する統合ラックオファリングとシリコンロードマップの両方においてこれらの優先事項を反映しています。
急速なGPUおよびラックスケール製品サイクルが更新サイクルを短縮
主要ベンダーはトップエンドのアクセラレーターおよびラックスケールシステムの加速された更新サイクルで運営しており、大規模オペレーターの更新計画をほぼ年次の期間に圧縮しています。コンピュート、高帯域幅ネットワーキング、および液冷を統合するラックスケールプラットフォームにより、より迅速なコミッショニングが可能となり、施設全体で一貫したパフォーマンスエンベロープを提供します。共パッケージ光学はデータセンターファブリックにおいてビットあたりの電力を削減しシステムの回復力を向上させるために台頭しており、この方向性がトレーニングおよび推論クラスターの両方のネットワーク設計に影響を与えています。このサイクルは、クラスター統合を簡素化するためにCPUプラットフォームをAIアクセラレーターおよび関連ファブリックと整合させる垂直パートナーシップによって支えられています。[3]Intelニュースルーム、「IntelとNVIDIAがAIインフラおよびパーソナルコンピューティング製品を共同開発」、Intel、newsroom.intel.com その結果、オペレーターは液冷された高TDPロードマップをサポートしながら展開の複雑さを軽減するフルスタックソリューションおよび事前設定済みラックを評価しています。したがって、AIコンピューティングハードウェア市場は、競争力のあるパフォーマンスとエネルギー効率を維持するために設備投資サイクルを急速な製品投入と整合させています。
アクセラレーター搭載サーバーアーキテクチャがAIインフラ支出を支配
GPUおよびカスタムアクセラレーターを搭載したサーバーは、大規模なトランスフォーマーモデルとスケールアウトトレーニングが数千の密接にネットワーク化されたアクセラレーターを必要とするため、新しいAIインフラ支出の大部分を占めています。主要ベンダーからの事前統合ラックシステムは、コンピュート、ファブリック、および液冷を均一なビルディングブロックに組み合わせることでリードタイムを短縮し、スケールで複製できます。主要AI開発者によるマルチギガワット展開へのコミットメントは、大規模なアクセラレーターリッチなクラスターがトレーニングおよびサービングターゲットを達成するための主要な経路であることをさらに強化しています。同時に、共パッケージ光学を導入するネットワーキングロードマップは、ラック内およびラック間のオールリデュースおよびリアルタイム推論パターンに必要な帯域幅と信頼性をサポートします。電力および冷却のサポートエコシステムは、100キロワットを超える液冷ラックと整合するモジュール式でサービス可能な設計で対応しています。これらの要素が収束するにつれて、AIコンピューティングハードウェア市場はアクセラレーター搭載サーバー、ラックスケールアーキテクチャ、および先進インターコネクトを中心に支出を統合しています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIデータセンターの電力およびグリッドの制約 | -2.3% | グローバル、PJM、ERCOT、ノーザンバージニアで深刻、ダブリン、フランクフルト、シンガポールで新興 | 長期(4年以上) |
| HBMおよび先進パッケージングにおける供給制約 | -1.9% | グローバルサプライチェーン、製造は韓国(SK Hynix、Samsung)、米国(Micron)、台湾(TSMC CoWoS)に集中 | 中期(2〜4年) |
| 輸出規制と技術の断片化 | -0.7% | 米中技術回廊、欧州、日本、韓国への波及効果 | 長期(4年以上) |
| 先進冷却のサービス性とエコシステムの複雑さ | -0.4% | グローバル、ティア1都市圏データセンター市場のレガシー施設の改修シナリオで最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電力およびグリッドの制約が展開速度を抑制
電力の可用性とインターコネクションのタイムラインは、オペレーターがAIキャパシティを展開する場所と方法を形成しており、主要都市圏の制約が大規模キャンパスのコミッショニングスケジュールを延長しています。高密度と持続的な負荷プロファイルを管理するために、オペレーターは高TDPアクセラレーターロードマップと整合する液冷およびモジュール式電力アーキテクチャを採用しています。共パッケージ光学などのネットワーキングイノベーションもビットあたりの電力ペナルティを削減するのに役立ち、これが間接的に施設規模のエネルギー予算を限界的に緩和します。これらの措置はサイティングの課題を取り除くものではありませんが、トレーニングおよび推論クラスターの両方のパフォーマンス対ワット比エンベロープを改善します。したがって、AIコンピューティングハードウェア市場は地域のグリッドダイナミクスに敏感であり、一貫した熱および電気的挙動を確保するために統合された液冷ラックの標準化を求めています。AIプラットフォームリーダーによる大規模な引き取りコミットメントは、多様なサイティングと段階的な構築を通じてグリッドのボトルネックを軽減するための長期的なキャパシティ計画が進行中であることを示しています。
HBMおよび先進パッケージングのサプライチェーンのボトルネックがスケーリングを制約
高帯域幅メモリおよび先進パッケージングはアクセラレーター出荷のゲーティングファクターとして残っており、需要の成長は近期の期間にわたって利用可能なキャパシティを圧迫し続けています。メモリ密度と帯域幅は推論効率の中心であり、AIサーバー向けに販売される新しい低電力モジュールは最初のトークンまでの時間の短縮とワットあたりのパフォーマンスの向上を目指しています。ベンダーは、予測可能な電力予算でトークン生成のより高いスループットを達成するためにSRAM、HBM、およびインターコネクトトポロジーのバランスをとる設計選択で対応しています。パッケージングおよびメモリ供給の持続的な逼迫は、顧客を長期調達契約および多様化戦略に向かわせています。その結果、AIコンピューティングハードウェア市場は、液冷展開におけるサービスの複雑さを軽減する新しいフォームファクターを拡大しながら、メモリの可用性を中心にシステム設計を調整し続けています。輸出規制は先進アクセラレーターおよびコンポーネントの国境を越えた調達に計画の複雑さの別の層を加え、回復力のあるローカルサプライ戦略の価値を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンピュートシリコンタイプ別:
カスタムASICがエコシステムの劣位にもかかわらずGPUの優位性に挑戦GPUアクセラレーターは2025年に64%の最大シェアを占める見込みであり、成熟したソフトウェアスタックとトレーニングを受けたエンジニアリング人材によって支えられ、スイッチングコストが高く維持されています。AI ASICは大規模オペレーターが本番推論のためにトークンあたりの効率とより厳密なワークロード整合を優先するにつれて、2031年までにCAGR 10.6%で最速の成長を記録しています。AIコンピューティングハードウェア市場全体で、ハイパースケーラー設計チップはマーチャントシリコンへの依存を減らし、ラックスケールでの電力、メモリ、およびネットワーキングの最適化をサポートします。FPGAは安全および自動化設定における決定論的レイテンシとフィールド再構成可能性のためにエッジで引き続き関連性を持ちます。クライアントデバイスに組み込まれたNPUは、より厳しい熱および電力予算内でオンデバイスタスクのプライバシーとレイテンシに対応します。CPUは制御プレーンの役割、ストレージオーケストレーション、および汎用タスクを担い続けながら、重い行列ワークロードを接続されたアクセラレーターに引き渡します。
ASICの勢いとGPUの既存優位性は、開発者の親しみやすさとベンダーツールチェーンがプラットフォームの決定に影響を与え続けるソフトウェアエコシステムとして共存しています。ファブリックおよびネットワークの相互運用性標準は、バイヤーがベンダーロックインをコスト、可用性、およびパフォーマンスと比較検討するにつれて重要な差別化要因となっています。AIコンピューティングハードウェア市場はまた、ニューロモーフィックおよびフォトニックプロセッサーなどの新興アーキテクチャへの関心を見せていますが、これらの取り組みはまだ初期段階にあります。メモリ集約型推論では、製品の選択はスループットを維持するための高帯域幅メモリキャパシティとメモリ帯域幅を重視します。その結果、プラットフォームの選択はリアルタイムサービングに関連するメモリ、ネットワーキング、および熱特性に対してピークコンピュートのバランスをとるようになっています。主要ベンダーのAIアクセラレーターは、コンピュート、ファブリック、および冷却を統合するラックスケールブループリント内でこれらの決定を固定しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


システムフォームファクター別:
電力密度が液冷を義務付けるにつれてラックスケール統合が加速AIサーバーは2025年に78%の支配的なシェアを保持し、統合ラックスケールソリューションがCAGR 10.7%で最速の成長を記録しています。GPUの更新サイクル、メモリ要件、および熱エンベロープにより、オペレーターは液冷環境で予測可能なパフォーマンスを提供しコミッショニングを簡素化する事前統合ラックに向かっています。2025年から2026年にかけて、複数のベンダーがアクセラレーター、ネットワーキング、および冷却を標準化されたビルディングブロックに統合してキャパシティ追加を合理化するラックスケールプラットフォームを進化させました。このアプローチは統合リスクを軽減しながら、サイトレベルの電気的および機械的制約と整合します。AIコンピューティングハードウェア市場内では、ラックレベルアーキテクチャはまた、カスタムシステムの組み合わせと比較してサービス性を向上させ、ケーブル配線の複雑さを軽減します。
アクセラレーターカードおよびモジュールは、高密度ラックへの移行がまだ完了していない施設の改修および段階的なアップグレードにとって引き続き重要です。エッジデバイスおよびゲートウェイは、低電力予算とコンパクトなフットプリントが不可欠なレイテンシ敏感な役割を担います。AIコンピューティングハードウェア市場は、ラックレベルの運用に合わせたリファレンスデザイン、検証済みファブリック、および冷却ソリューションを含むベンダーエコシステムから恩恵を受けています。これらのプラットフォームが成熟するにつれて、購入者は長期的な展開を保護する相互運用性と標準への参加を重視します。ベンダーはシリコンロードマップを液冷およびファブリック戦略と組み合わせて、製品世代にわたって予測可能なパフォーマンスを確保しています。共パッケージ光学は、データレートが増加しオペレーターがビットあたりの電力に注目するにつれて、ラックトップおよびスパインレイヤーでますます重要な役割を果たすでしょう。
展開場所別:
エッジへの推論移行が集中型トレーニングフットプリントを分散クラウドデータセンターは2025年に44%のシェアを占めており、トレーニングおよび大規模推論クラスターが高電力密度と先進ネットワーキングを備えた専用サイトを優先しています。エッジおよびエンドポイントサイトは、レイテンシ敏感な推論が地域の都市圏でユーザーに近づくにつれて、2031年までにCAGR 10.9%で最速の成長を遂げています。AIコンピューティングハードウェア市場では、この分散により、高速なトークン生成とローカルデータ処理を必要とするアプリケーションの低レイテンシサービングが確保されます。オペレーターは集中型トレーニングフットプリントと分散型推論キャパシティを組み合わせて、開発と本番の両方の要件を満たしています。オンプレミスのエンタープライズ展開は、規制されたワークロードとデータ主権の要件をサポートします。
レガシー施設は引き続き電力と冷却を改修して高密度ラックに対応しており、新規建設は初日から液冷設計を採用しています。AIコンピューティングハードウェア産業は、熱密度、サービス性、および相互運用可能なファブリックのバランスをとるラックスケール製品に収束しています。調達には現在、アクセラレーターおよびメモリの複数年契約とともに、電力とインターコネクションのより長い計画期間が含まれています。ベンダー間の戦略的パートナーシップは統合の摩擦を軽減し、CPU、アクセラレーター、およびネットワーキングのロードマップを整合させることを目指しています。したがって、AIコンピュートハードウェア市場は、コアクラウドハブとエッジサイトにわたってキャパシティを分散させながら、施設設計をサービングおよびトレーニングの役割と整合させています。
ワークロードタイプ別:
推論の優位性がハードウェア要件をクエリあたりのコストに向けて再形成推論は2025年に35%のワークロードシェアを保持し、CAGR 11.2%で成長しており、初期モデルトレーニング後のサービングワークロードの継続的な性質を反映しています。この現実は、トークンあたりのコスト、ワットあたりのスループット、および最初のトークンまでの時間を重視する設計選択を促進します。メモリ密度は、より少ないデバイスで大規模コンテキストモデルをホストするための差別化要因であり、コンポーネントベンダーはトークン生成を加速する低電力モジュールを導入しています。したがって、AIコンピューティングハードウェア市場は、安定したサービング負荷を維持するメモリおよびファブリックの選択とピークコンピュートのバランスをとっています。トレーニングは高電力可用性とビセクション帯域幅のニーズを持つ大規模サイトに集中したままです。
サービング展開は、リアルタイムアプリケーションのレイテンシを削減しユーザーエクスペリエンスを向上させる地域の場所を優先します。オペレーターはラックスケールアセンブリを標準化して、地域全体でのロールアウトを簡素化しコミッショニングリスクを軽減します。共パッケージ光学を含むネットワーキングのアップグレードは、より高いリンク速度での回復力と電力効率を向上させます。AIコンピューティングハードウェア市場は、開発から本番への一貫したスケーリングパスを通じてこれらの改善から恩恵を受けています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:
オンプレミスのコンプライアンスがアクセラレーターの普及を促進しヘルスケアが急増ハイパースケーラーおよびクラウドサービスプロバイダーは、プラットフォームサービスがトレーニングと推論の需要を集約するため、2025年の支出の57.4%を占めています。ヘルスケアおよびライフサイエンスは、高スループット、コンプライアンス準拠、および頻繁にオンプレミスの展開を好む診断イメージング、臨床意思決定支援、および創薬ワークロードにより、2031年までにCAGR 10.9%を記録しています。AIコンピューティングハードウェア市場は、規制された環境での認証とアップタイムのニーズを満たすアクセラレーターおよびラックシステムを供給しています。金融サービス、テクノロジープラットフォーム、およびメディアは、不正防止、レコメンデーション、およびコード生成における推論の使用を拡大しています。自動車および製造業は安全性と検査のためのエッジワークロード全体にAIを統合しています。
厳格なデータ居住要件を持つ産業では、オンプレミスクラスターまたはソブリンクラウドモデルが引き続き重要な購入経路です。AIコンピューティングハードウェア市場は、先進アクセラレーターへのクラウドベースのアクセスとプライバシーおよびガバナンスポリシーに整合したオンプレミス構成の両方をサポートしています。ベンダーエコシステムは、企業がサイト間でのソフトウェアポータビリティとモデル展開をナビゲートするのを支援します。バイヤーの好みは現在、フロンティアモデルのためのハイパースケール消費とリアルタイムタスクのためのローカライズされた推論の組み合わせを反映しています。その結果、垂直産業は特定のコンプライアンスおよびレイテンシ要件に適合するクラウドトレーニングと分散サービングの組み合わせを採用しています。
地域分析
北米、欧州、アジア太平洋および中東のAIコンピューティングハードウェア市場
北米は2025年において世界のハイパースケーラーが本社、プラットフォームエンジニアリング、および高度な設計パートナーシップを同地域に集中させていることから、収益シェアの35.7%を占めています。アジア太平洋地域は、ソブリンクラウド構想および地域デジタルサービスがローカルコンピュートのフットプリントを拡大させることにより、2031年までのCAGRが11.0%と最も急速な成長を示しています。AIコンピューティングハードウェア市場において、北米の成長は複数のティア1都市圏における電力および相互接続の制約によって抑制されており、隣接市場への多様化が促進されています。欧州はデータレジデンシーと電力供給の可用性のバランスを取りながら、土地、系統容量、および再生可能エネルギー調達が可能な地域にわたって展開を分散させています。中東は、西側の技術スタックを補完する大規模なAIインフラへの投資を継続しています。
北米およびアジア太平洋のAIコンピューティングハードウェア市場
輸出規制は米中間の調達および展開の意思決定を形成しており、国境を越えた容量配分とチップ調達可能性に関する計画の複雑性をもたらしています。オペレーターはマルチリージョンビルドを段階的に進めるとともに、アクセラレーターおよびコンポーネントに関してより長期的な調達コミットメントを追求することで対応しています。アジア太平洋地域では、地域モデルサービングに対する需要の高まりが、レイテンシと電力アクセスのバランスを取るエッジサイトへの投資を強化しています。AIコンピューティングハードウェア市場はそのため、トレーニングとサービングを施設クラスにわたって分散させ分散型フットプリントを通じて拡大しています。大規模なシステム展開を確保するパートナーシップは、トレーニングおよび推論にわたる将来の構築規模の地域全体の広がりを示しています。総じて、地域戦略は急速な成長を維持するために液冷ラックスケールシステムおよび高速ファブリックへと収束しています。

規制環境
輸出管理および貿易措置は、各地域における高度なAIアクセラレータおよびシステムの供給可能性と展開に引き続き影響を与えている。2026年1月、米国商務省産業安全保障局(BIS)は、高度な計算機資機材の中国およびマカオへの輸出に関するライセンス審査方針を改訂し、原則不許可からケースバイケース審査へと移行した。この変更により、越境調達を管理するOEM、ディストリビューター、クラウド事業者のコンプライアンス確認業務が増加する。BISはまた2026年5月に、高度な計算機関連品目(ECCN 3A090および4A090を含む)のライセンス要件が、活動場所に関わらずカントリーグループD:5またはマカオに関連する一定の事業体に適用されることを明確化するガイダンスを発行し、グローバルサプライチェーン全体で審査要件を強化した。
欧州における標準化・適合性活動はAIガバナンスと並行して進展しており、規制環境下で展開されるAIインフラの調達仕様に影響を及ぼしている。ETSIは2026年5月、AIサイバーセキュリティに関する完全な欧州標準としてEN 304 223を発行し、EU AI法関連要件および国際的枠組みとの整合を図った。CEN/CENELECもまた、AI品質管理システムを対象としたprEN 18286が2025年10月に公開審査入りするなど、草案作業を進展させた。これらの取り組みは、サーバーやアクセラレータからネットワークファブリック、支援インフラまで、AI計算ハードウェアスタック全体におけるセキュリティ、トレーサビリティ、保証管理の重要性を高めている。
バリューチェーン分析
AI計算ハードウェアのバリューチェーンは、シリコンおよびプラットフォームアーキテクチャから始まり、製造、統合を経て、クラウド、エンタープライズ、エッジ環境への展開に至る。上流では、マーチャントGPUベンダーおよびCPUサプライヤーに加え、ハイパースケーラーによるカスタムシリコンプログラム(例:Google TPU、AWS Trainium、Meta MTIA)によりコンピュートシリコン開発が展開されており、これらは本番推論向けのワークロード適合性の強化と、供給に対するより高い管理力を目指している。中流の製造は、最先端ファウンドリ(特にTSMC)と、高度な実装・テストプロバイダー(ASEやAmkorなど)が中心を担い、性能と供給可能性は、CoWoSクラスの実装スループットと、SK hynix、Samsung、Micronといった主要メモリメーカーからのHBM供給によってますます決定されるようになっている。
下流では、システムOEMおよびODMがアクセラレータをAIサーバーおよび統合型ラックスケールシステムに組み立てており、これを基板サプライヤー(例:UnimicronおよびElite Material)や、電力・冷却の専門企業を含む電力・熱管理エコシステムが支えている。ボトルネックはウェーハにとどまらず、実装、メモリ、データセンターインフラ入力(電力コンポーネント、液冷サブシステム、グリッド接続のスケジュール)にまで広がっており、これによりリードタイムの長い調達と適格性確認が納期計画の中心となっている。NVIDIAがAIファクトリー向けにVera CPUとRubin GPUをVera Rubinプラットフォームとして統合した発表(2026年3月)などのプラットフォーム発表も、シリコン、メモリ、インターコネクト、ラック統合が単体コンポーネントとしてではなく、協調的なサプライチェーンとして製品化されつつあることを示している。
競合環境
AIコンピューティングハードウェア市場は中程度の集中度を示しており、1社のベンダーが2025年を通じてAIアクセラレーターの約70%のシェアを保持し、他社はカスタムシリコンプログラムとオープンエコシステムのポジショニングを通じてシェアを獲得しています。NVIDIAは、GPU、ファブリック、およびソフトウェアを組み合わせたフルスタックアプローチで既存の優位性を維持しており、企業および開発者のスイッチングコストを高めています。AMDはスケールアップおよびスケールアウトファブリック全体でオープンで相互運用可能なアプローチを進め、液冷とネットワーキングを事前設定済みのビルディングブロックとして統合するラックスケールプラットフォームとこれを組み合わせています。IntelとNVIDIAはNVIDIA AIプラットフォームと統合されたカスタムx86 CPUに関する戦略的コラボレーションを発表しており、データセンター展開のためにCPUとアクセラレーターのロードマップを整合させています。これらの動きは、パッケージ化されたラックソリューションと統合ファブリックへの市場のシフトと整合しています。
液冷サプライヤーと電力分配ベンダーは、システムパフォーマンス、サービス性、およびアップタイムの中心的な存在となっています。新しい冷媒分配ユニット、マニホールド、およびインテリジェント電力分配ユニットが、高TDPアクセラレーターとラック密度に対応するモジュール式オファリングとして導入されています。冷却と産業技術企業間のパートナーシップは、ハイパースケールAIサイトのリファレンスアーキテクチャを提供することを目指しており、オペレーターの設計リスクと展開時間を削減します。ネットワーキング面では、共パッケージ光学の採用がビットあたりの電力を削減しファブリックの堅牢性を向上させており、CPOを将来のAIファブリックの重要なイネーブラーとして位置付けています。したがって、コンピューティングハードウェア市場はコンピュート、冷却、およびネットワーキングベンダー間のより緊密な統合を反映しています。
主要AI開発者によるスケールコミットメントもサプライ整合を再形成しています。マルチギガワットパートナーシップは、システム展開フットプリントの新しいベースラインと、ベンダーがラックスケールでCPUプラットフォーム、アクセラレーター、インターコネクト、および電力供給を調整する方法を設定しています。これに対応して、チップメーカーは液冷、高メモリキャパシティ、および高速ファブリックを重視するシステムブループリントとシリコンロードマップを整合させています。オープンソフトウェアスタックと標準ベースのファブリックは、高いスイッチングコストと長期的なロックインを避けたいバイヤーにとってのレバーとして残っています。AIコンピューティングハードウェア市場は、多様な地域にわたる展開を簡素化する相互運用可能でサービス可能なラックスケールシステムへの高まる需要とベンダーの既存優位性のバランスを取り続けています。
AIコンピューティングハードウェア産業リーダー
NVIDIA Corporation
Intel Corporation
Huawei Technologies Co., Ltd.
International Business Machines Corporation
Dell Technologies Inc.
- *免責事項:主要選手の並び順不同
AIコンピューティングハードウェア市場
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Huawei Technologies Co., Ltd.
- International Business Machines Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Super Micro Computer, Inc.
- Lenovo Group Limited
- Inspur Electronic Information Industry Co., Ltd.
- Amazon.com, Inc.
- Google LLC
- Microsoft Corporation
- Baidu, Inc.
- Alibaba Group Holding Limited
- Tencent Holdings Limited
- Cerebras Systems Inc.
- Graphcore Limited
- Tenstorrent, Inc.
- Groq, Inc.
- SambaNova Systems, Inc.
- Qualcomm Incorporated
- Arm Holdings plc
- Ampere Computing LLC

市場機会と将来展望
主要な空白領域は、高度な実装、HBM、データセンターの電力・冷却サブシステムといった、現在AI計算能力の展開速度を左右している非GPU制約にある。2026年、実装スループットとメモリ供給を確保できるベンダーおよびインテグレーターにとっての機会を示す具体的な供給側の動きが見られる。TSMCは嘉義サイエンスパーク第1期の2つの高度実装施設で量産を報告(2026年6月)し、SK hynixは韓国・清州における高度実装工場(P&T7)への128.5億米ドルの投資を発表した(2026年7月)。購入者が高密度ラックの予測可能な稼働開始を優先する中、アクセラレータ、ファブリック、液冷を再利用可能なビルディングブロックに統合した検証済みラックスケール参照設計への追加的な機会が生まれており、厳しい電力制約下でのサイト統合リスクを低減している。
需要側の機会も、推論効率と配分制御を目的とした垂直統合およびカスタムシリコンプログラムを通じて拡大している。OpenAIとBroadcomはLLM推論向けにJalapeno推論チップを発表した(2026年6月)。一方、Metaは自社のMTIAチップに関する継続的な生産計画を示し、2026年7月に報じられた内容によると、2026年9月に新バージョンのMTIAの生産を開始する予定である。これらの動きは、サーバープラットフォーム、高速イーサネットまたはその他のスケールアウトファブリック、メモリを多く搭載した構成、保守可能な液冷設計など、カスタムアクセラレータを支える部品・システムの対象市場を拡大している。Micronがニューヨーク州クレイ拠点での活動を伴い米国工場投資を加速する(2026年7月)など、製造・供給の耐性強化への投資も、輸出、セキュリティ、供給可能性の制約の下で展開が各地域で拡大する中、メモリ、実装、システム統合にわたって位置するサプライヤーの機会を後押ししている。
Recent Industry Developments in AIコンピューティングハードウェア市場
- 2026年6月:NVIDIAとSK hynixは、AIファクトリー向け次世代メモリの共同開発に関する複数年の技術提携を発表し、NVIDIA Vera Rubinシステムおよび関連プラットフォームへの対応を含む。この協業により、推論・トレーニングクラスターがより高い帯域幅と容量要件を求める中、メモリロードマップがアクセラレータの供給可能性とシステムスループットを左右する戦略的レバーとしての位置付けが高まっている。
- 2026年5月:NVIDIAとIRENは、NVIDIA DSXに準拠したAIインフラを最大5ギガワットまで段階的に展開を加速するための戦略的提携を発表した。この契約は、AIシステムの供給をデータセンター規模の電力・サイト準備状況と結び付けており、展開速度がコンピュート能力だけでなく、エネルギーおよびインフラの実行力によってますます左右されていることを反映している。
- 2025年10月:AMDはOCP 2025サミットにおいて、Open Rack Wide仕様に基づくラックスケールAIプラットフォーム「Helios」を発表した。これは、オープンな相互運用性を重視した次世代Instinctアクセラレータを中心としている。この動きは、事業者が再利用可能で高密度な展開ブロックを求める中、標準化されたラック統合とより広範なエコシステム互換性に関する購入者の選択肢を強化している。


AIコンピューティングハードウェア市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、主にAIワークロードの実行に使用される計算ハードウェアから生じる収益を対象とし、データセンターおよびエッジで使用される専用AIチップおよび関連アクセラレータハードウェアを含む。
対象範囲外:ソフトウェアライセンス、AIモデル、クラウドサービス、および純粋なITサービス収益は、より広範なAI提供サービスに含まれている場合でも対象外とする。
セグメンテーション概要
- コンピュートシリコンタイプ別
- GPUアクセラレーター
- AI ASIC
- FPGA
- CPU
- NPU(エッジ)
- その他のコンピュートシリコンタイプ
- システムフォームファクター別
- AIサーバー
- アクセラレーターカードおよびモジュール(PCIe、OAM、SXM)
- 統合システムおよびアプライアンス
- エッジデバイスおよびゲートウェイ
- その他のシステムフォームファクター
- 展開場所別
- クラウドデータセンター
- エンタープライズおよびオンプレミスデータセンター
- エッジおよびエンドポイント
- その他の展開場所
- ワークロードタイプ別
- トレーニング
- 推論
- その他のワークロードタイプ
- エンドユーザー産業別
- ハイパースケーラーおよびクラウドサービスプロバイダー
- テクノロジーおよびインターネット企業
- 金融サービス
- ヘルスケアおよびライフサイエンス
- 自動車および製造業
- 通信
- 小売および消費者
- 公共部門
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- シンガポール
- 台湾
- その他のアジア太平洋
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- イスラエル
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算出、および検証
デスクリサーチ
デスクリサーチは、AI計算ハードウェアの境界を設定し、地域別の需給指標の初期セットを構築するために用いられた。米国国際貿易委員会の貿易統計、UN Comtrade、世界半導体貿易統計(WSTS)発表、OECDのICT指標、IMFの為替レート系列などの公開情報源に依拠し、通貨および経済前提の整合性を確保した。
市場を測定可能な要因に変換するため、関連するハードウェアおよびインフラサプライヤーの年次報告書や投資家向け説明資料、さらに新しいシリコンの発表やデータセンター建設に関するプレスリリースも確認した。必要に応じて、企業財務情報、特許データベース、出荷レベルの輸出入記録を含む有料サブスクリプションを用いて、製品露出度と方向性のある出荷量シグナルを相互確認した。ここに挙げた情報源は例示であり、データ収集、検証、明確化のために他の多くの公開・有料情報源も利用した。
一次インタビューおよび調査
一次調査では、出荷される計算資源のうち実際にAIワークロードに使用される割合の確認、および構成変更(例:メモリ増強や高速インターコネクト要件の増加)に伴う平均販売価格の変動に重点を置いた。チップエコシステムの参加者、システムインテグレーター、クラウドおよびエンタープライズのデータセンターチームなどの主要購入者と面談し、地域特有の解釈によるリスクを低減するため、南北アメリカ、EMEA、APAC全域でロジックを再確認した。
一次調査回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:36% | 経営幹部(CXO):17% | APAC:41% |
| 中堅層:43% | 機能/事業部門責任者:24% | EMEA:36% |
| 小規模事業者:21% | マネージャー:59% | 南北アメリカ:23% |
市場規模算出と予測
基本モデルは、データセンターの資本支出動向、アクセラレータの搭載率、トレーニングと推論の展開比率の変化を用いてAI計算ハードウェア需要を再構築するトップダウン方式から始まる。その後、サンプル抽出したシステム構成に推定台数を乗じたものや、サプライヤーおよび流通チャネルからのフィードバックなど、選択的なボトムアップ検証を通じて総計を照合し、明らかな過大計上を修正する。
モデルで使用する主要な入力には、アクセラレータおよびサーバーの出荷動向、AIサーバー1台当たりのメモリおよびインターコネクト強度、データセンターの利用率主導の更新サイクル、NPUが組み込まれたエッジデバイスの採用状況、地域別収益換算のための通貨タイミングなどが含まれる。価格および構成の変化は値を急速に変動させる可能性があるため、平均販売価格の推移は、一律の物価上昇率ではなく、購入者の見積もりや部品構成表の方向性といった実務的なシグナルに基づいて設定されている。
予測にはシナリオ分析を用い、主要要因に対する短期時系列トレンドの平滑化で補完した上で、容量増強や調達サイクルに関する専門家合意を用いて調整した。小規模地域やニッチなフォームファクタでボトムアップのシグナルが不十分な場合は、地域のデータセンター投資や半導体出荷成長といった代替指標を用いてギャップを補い、その結果を全体需要プールに正規化した。
データ検証と更新サイクル
検証は段階的に行われ、まず半導体出荷動向、公表されたデータセンター拡張発表、関連する計算コンポーネントの輸出入動向といった独立したシグナルとの照合から始まる。ある地域またはフォームファクタが、既知の要因では説明できない急激な変化を示す場合、前提を再検討し、必要に応じて対象を絞ったフォローアップの聞き取りを実施し、その変化が実質的なものか、あるいは単なる時期的なものかを確認する。
承認前に、モデルは複数段階のアナリストレビューを経て、計算ロジック、通貨換算、要因間の連関性が再確認され、その後、差異が記録され解消される。レポートは毎年更新され、主要なプラットフォームの転換、供給に影響する政策変更、支出サイクルの急激な変化といった重要な事象が発生した場合には、随時更新が行われる。提供前には最終確認が行われ、クライアントには最新の見解が届けられる。
Mordor IntelligenceのAI計算ハードウェア市場推計と他の公表推計との比較
AI計算ハードウェアの公表される市場規模は、各チームが境界をどこに設定するか、またどのような価格・需要前提を適用するかによって異なることが多い。当社の分析では、その価値をAIワークロード向けに実際に出荷・展開されるものに結び付け、各主要な入力について説明・再確認が容易になるようにしている。
データセンター建設に関するシグナル、アクセラレータの出荷動向、構成レベルの価格確認は、Mordor Intelligenceの数値を434.1億米ドル(2025年)に固定する根拠であり、ハードウェア収益に転換しないより広範なAI支出によって市場を過大評価することはない。差異は通常、隣接カテゴリーが含まれるかどうか、トレーニングと推論の比率がどのように予測されるか、システムがより高密度化するにつれて平均販売価格がどの程度速く上昇すると想定されるかによって生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 43.41 B (2025) | |
| グローバル調査会社A | USD 45.51 B (2025) | フォームファクタおよびエンドユース対象範囲についてより広範な解釈を用いており、構成が拡大するにつれて価格曲線がより速く上昇しているように見えるため、2025年の数値を押し上げている。 |
| 業界調査B | USD 60.60 B (2025) | コンピュートと追加のハードウェア分野を混合できる、より広範なAIハードウェアの区分に分類されることが多く、データセンターネットワークおよびストレージの包含基準によって計上される収益が拡大する可能性がある。 |
表に示された差異は主に境界設定の選択、および展開システム1台当たりの価格がどの程度速く上昇すると想定されているかを反映している。モデルを出荷・展開シグナルに結び付け、価格および構成前提を相互確認することで、年ごとに再現・検証可能な、バランスの取れた数値が得られている。


レポートで回答される主要な質問
2031年までのAIコンピューティングハードウェア市場の現在の規模と成長見通しは?
このカテゴリーは2026年に474億3,000万米ドルであり、CAGR 10.3%で2031年までに775億5,000万米ドルに達する見込みです。
AIコンピューティングハードウェア市場でリードするコンピュートシリコンタイプはどれで、最も速く成長しているのはどれですか?
GPUアクセラレーターが2025年に64%のシェアでリードし、AI ASICが2031年までにCAGR 10.6%で最速成長しています。
2031年までにAIコンピューティングハードウェアの展開場所で最も速く拡大するのはどこですか?
エッジおよびエンドポイントサイトは、レイテンシ敏感な推論がユーザーに近づくにつれてCAGR 10.9%で成長し、クラウドデータセンターは2025年に44%のシェアで最大の基盤を維持しています。
AIコンピューティングハードウェア市場においてシステム設計を形成する主要なワークロードは何ですか?
推論が中心であり、2025年に35%のシェアとCAGR 11.2%を持ち、設計の優先事項をトークンあたりのコスト、メモリキャパシティ、および電力効率に向けてシフトさせています。
2025年にAIコンピューティングハードウェアの需要を牽引しているエンドユーザーセグメントはどれですか?
ハイパースケーラーおよびクラウドサービスプロバイダーが2025年の支出の57.4%を占め、ヘルスケアおよびライフサイエンスがCAGR 10.9%で最速成長しています。
AIコンピューティングハードウェアでリードしている地域と最も速く成長している地域はどこですか?
北米が2025年に35.7%のシェアでリードし、アジア太平洋が2031年までにCAGR 11.0%で最速の成長を遂げています。
最終更新日:



