
単純ヘルペスウイルス治療市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
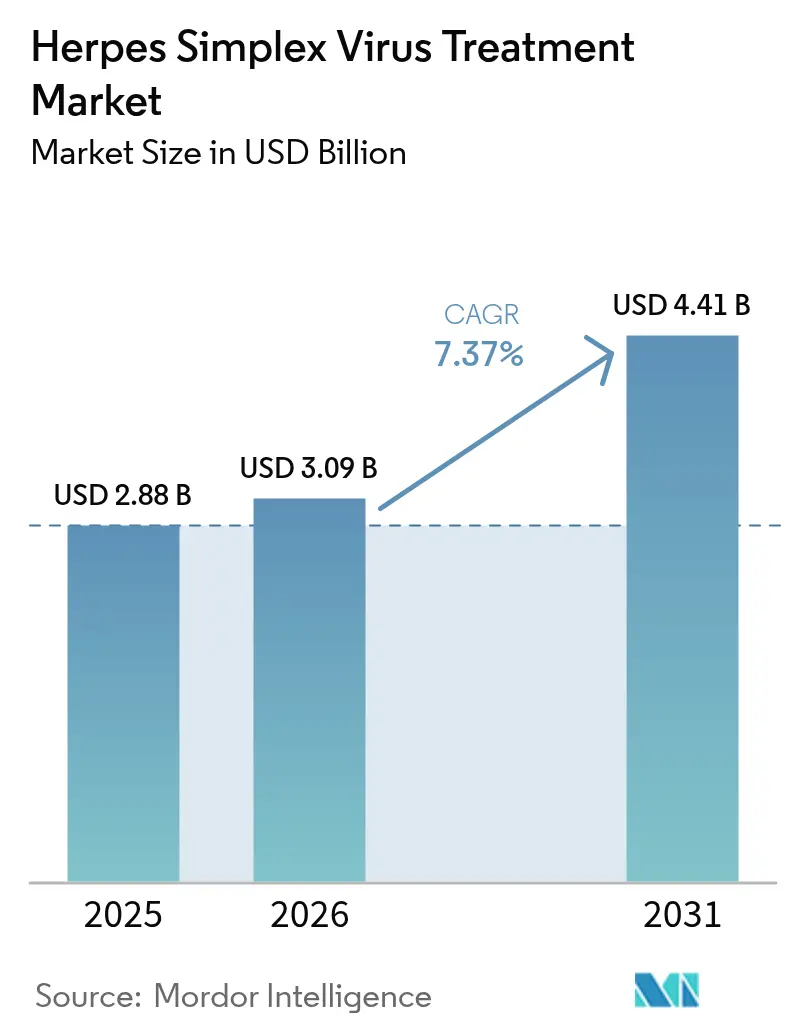
| 市場規模 (2026) | 3.09 十億米ドル |
| 市場規模 (2031) | 4.41 十億米ドル |
| Growth Rate (2026 - 2031) | 7.37 % |
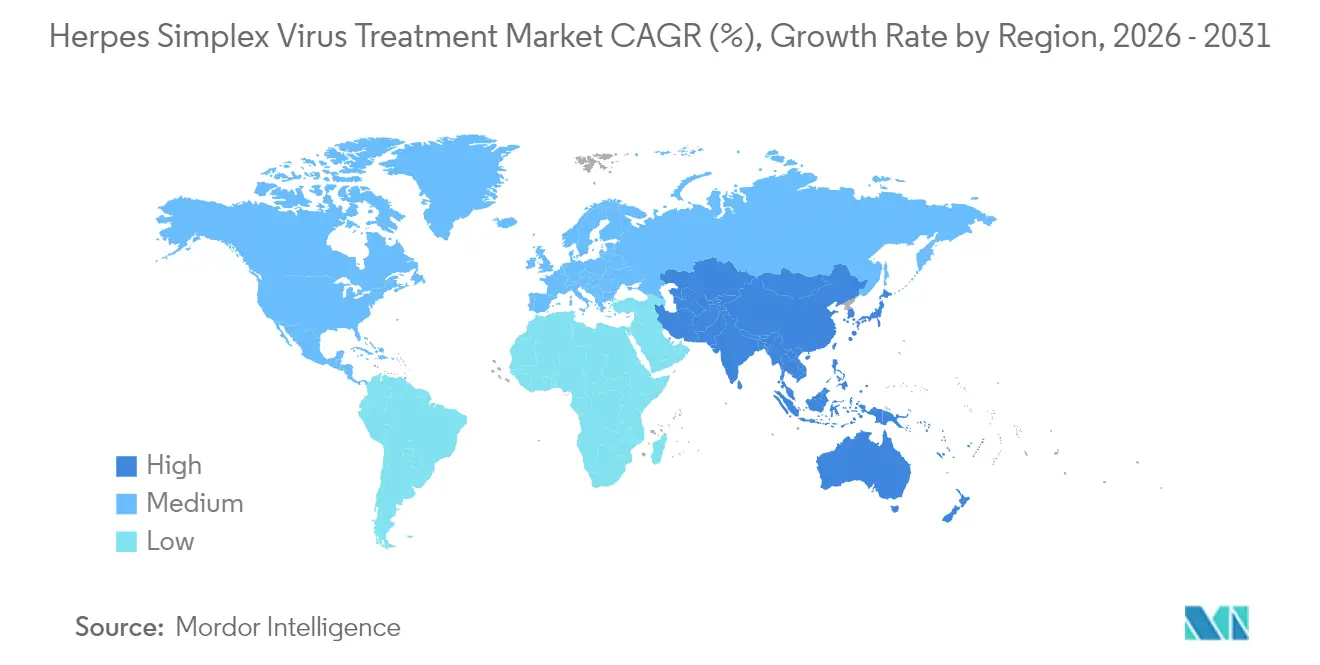
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
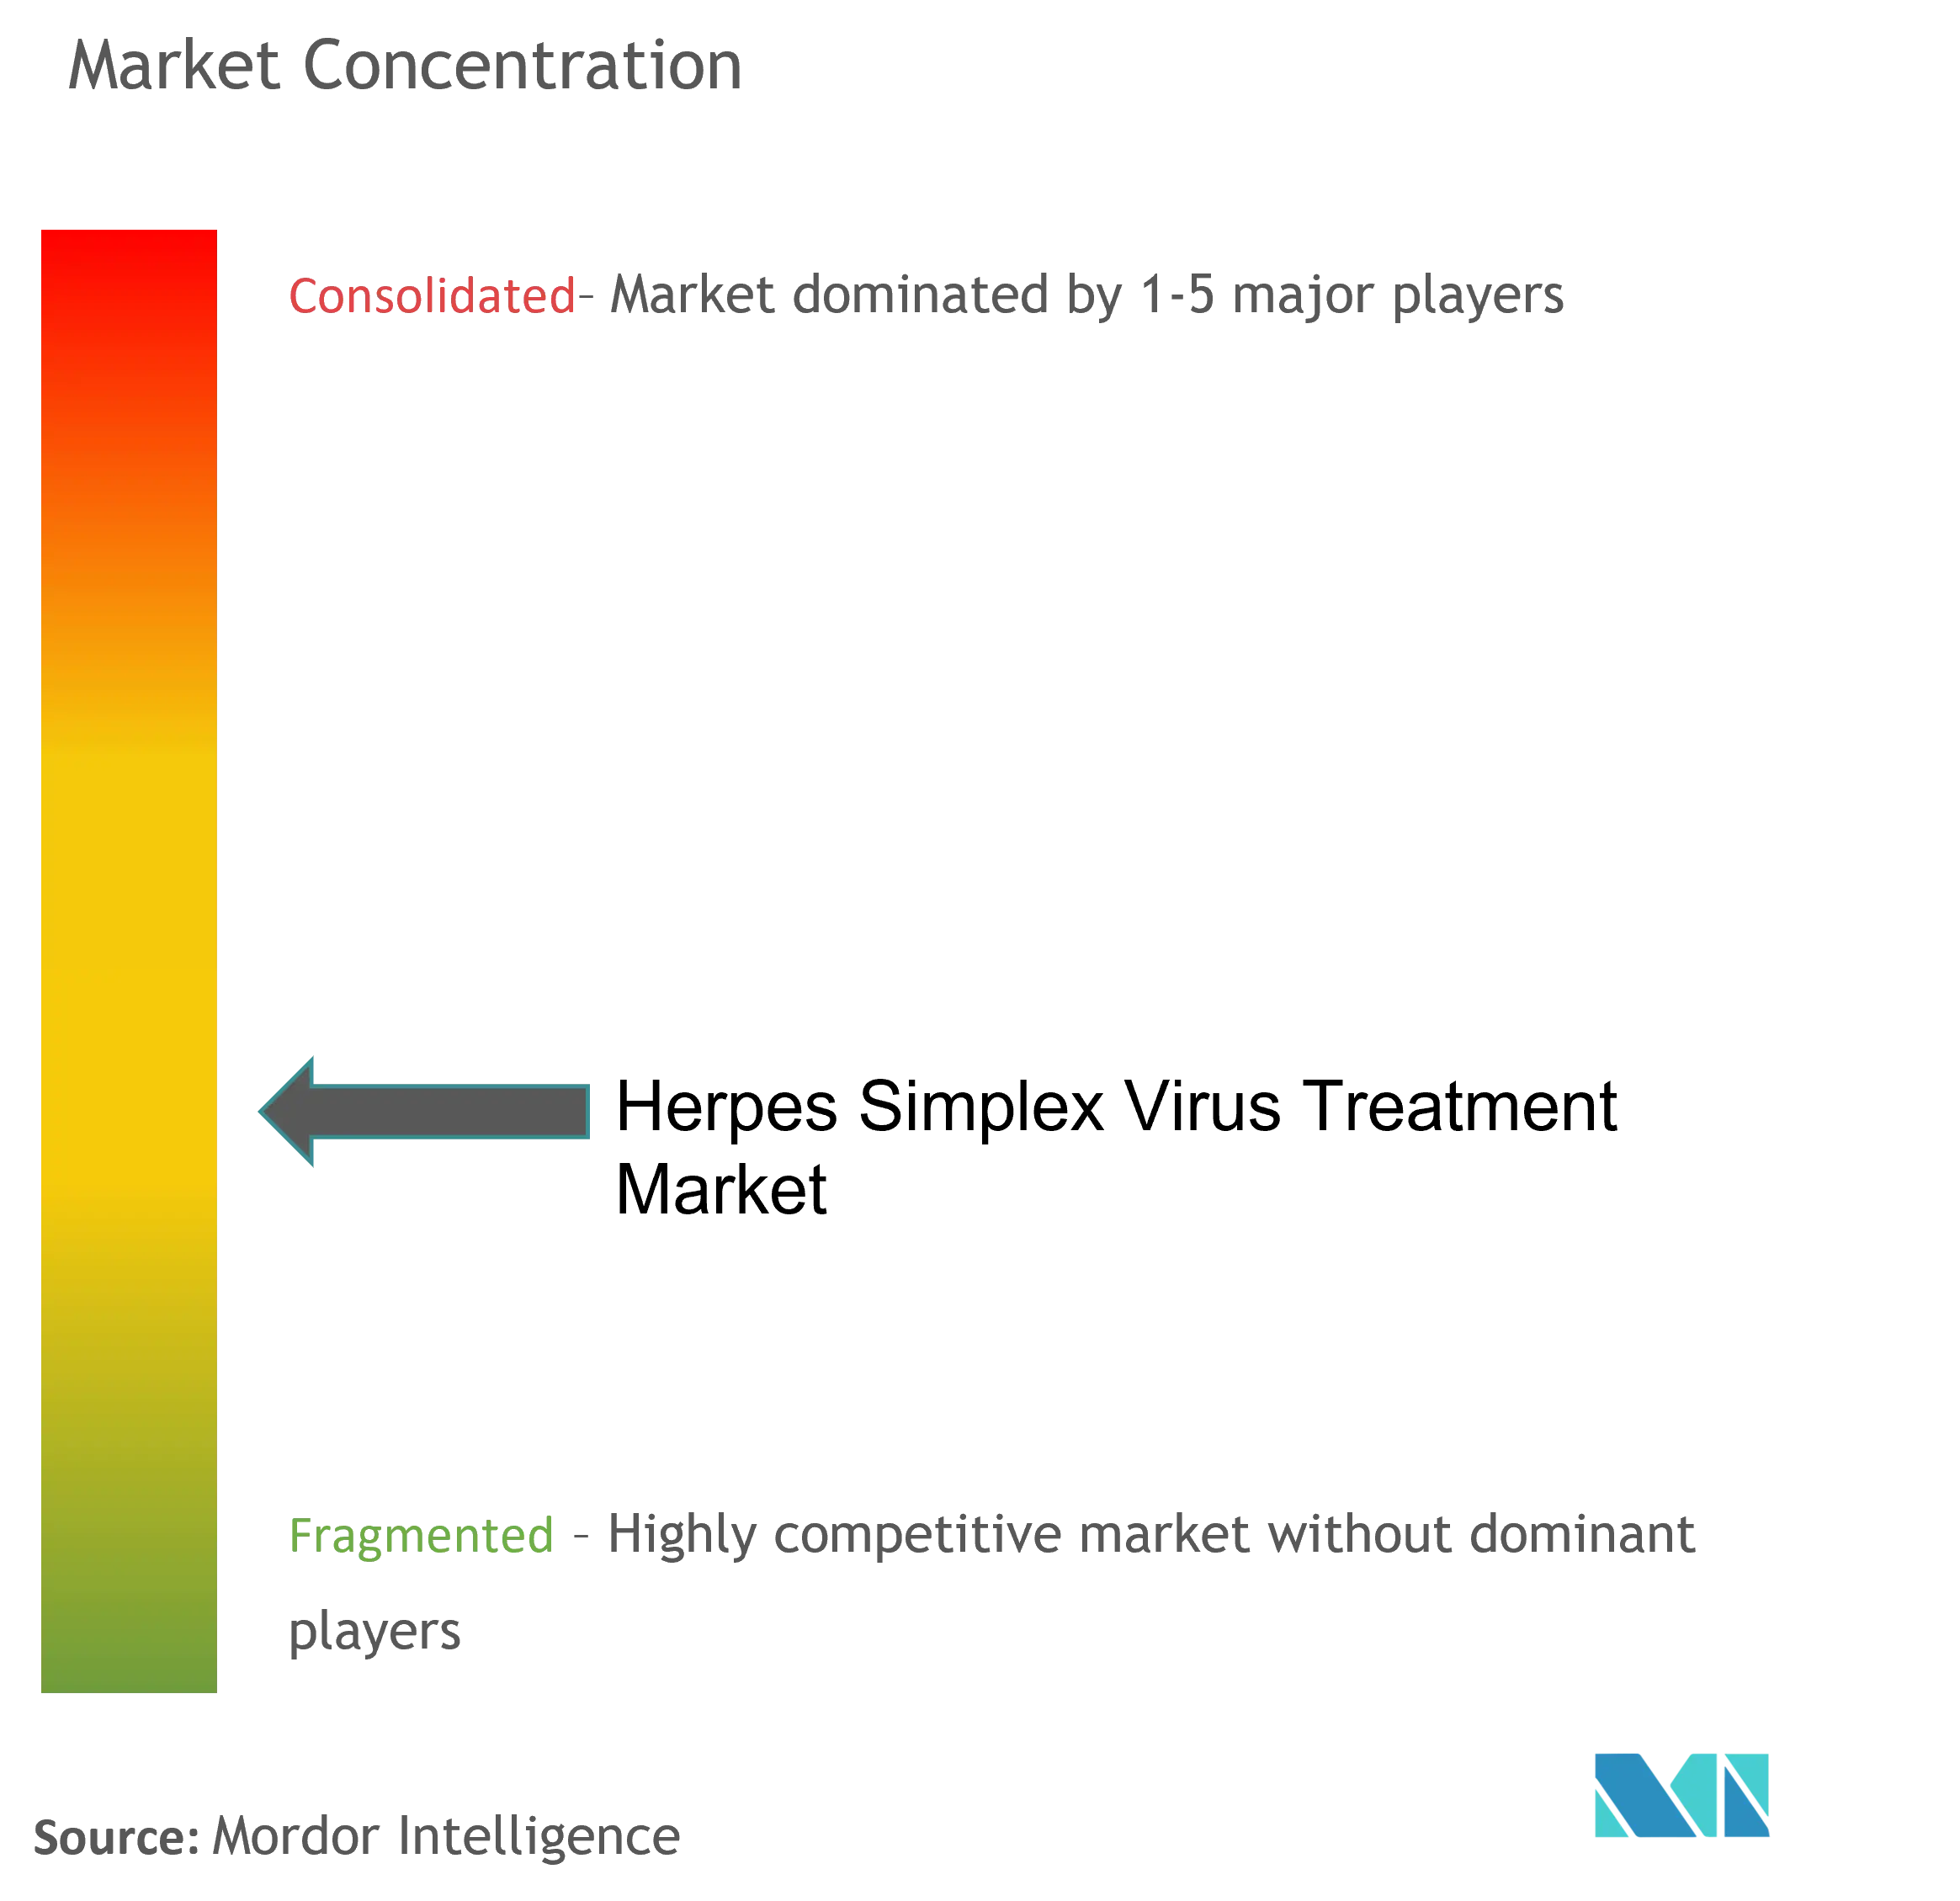
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる単純ヘルペスウイルス治療市場分析
単純ヘルペスウイルス治療市場規模は2026年にUSD 30億9,000万と推計され、2025年のUSD 28億8,000万から成長し、2031年にはUSD 44億1,000万に達する見通しであり、2026年〜2031年にかけて7.37%のCAGRで拡大します。HSV-1は依然として遍在性が高く、HSV-2は診断技術の向上と性的健康意識の高まりに伴い感染率がより急速に増加しており、この二重の拡大が需要を持続させています。免疫不全患者におけるアシクロビル耐性の増加が、ヘリカーゼ・プライマーゼ阻害剤および遺伝子編集モダリティに向けたR&Dを推進しています。同時に、遠隔医療プラットフォームがスティグマに起因するケア遅延を軽減し、第一選択抗ウイルス薬および外用市販薬(OTC)の処方量を増大させています。長時間作用型経口候補薬、CRISPRを活用した根治療法、および1日1回投与を可能にする外用イノベーションに対する投資勢いが最も強まっています。
レポートの主要ポイント
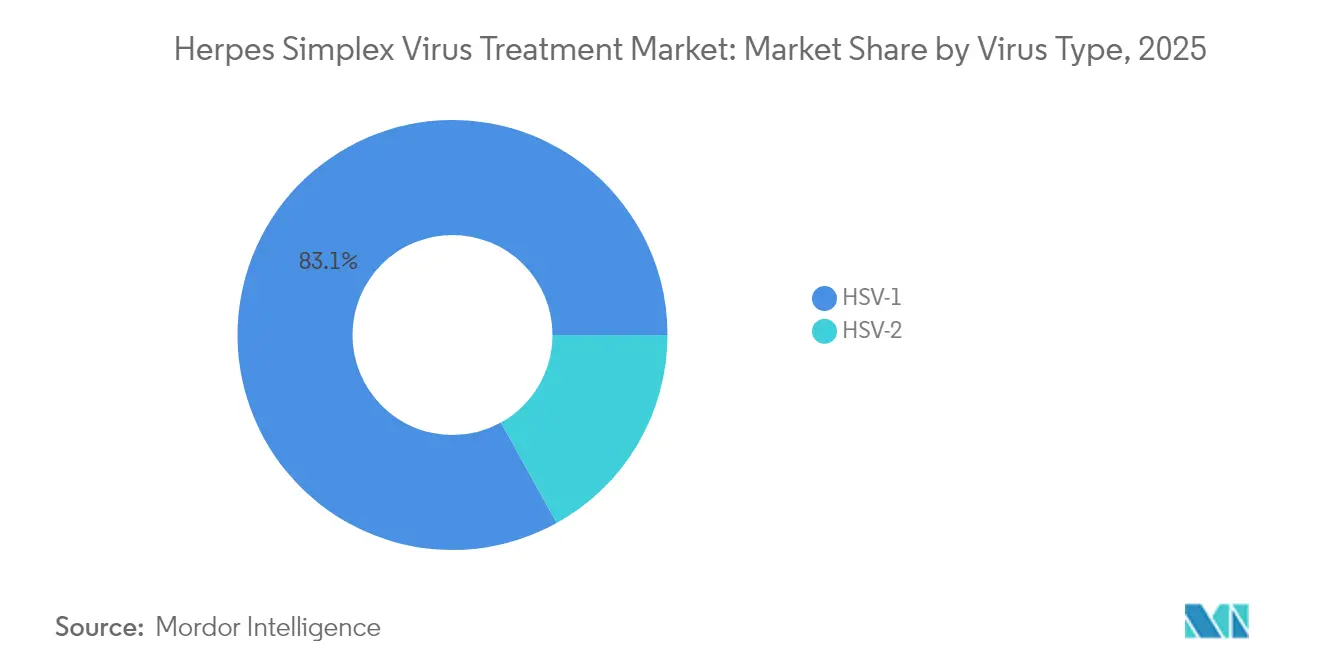
- ウイルスタイプ別では、HSV-1が2025年に83.05%の収益シェアで首位を占めており、HSV-2は2031年にかけて9.21%のCAGRで拡大する見込みです。
- 薬剤別では、バラシクロビルが2025年に28.78%のシェアを獲得しており、アシクロビルは2026年〜2031年にかけて5.55%のCAGRを記録する見通しです。
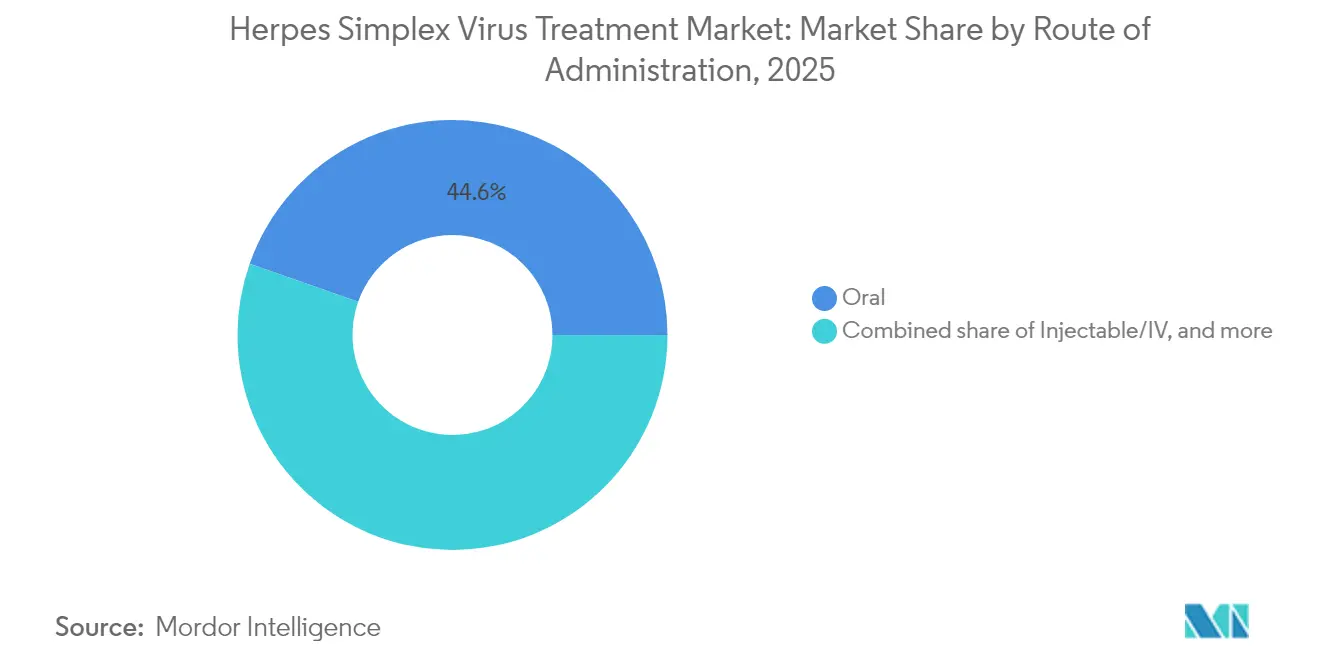
- 投与経路別では、経口セグメントが2025年の単純ヘルペスウイルス治療市場規模において44.62%のシェアを占め、2031年にかけて7.02%のCAGRで前進しています。
- 流通チャネル別では、小売薬局およびドラッグストアが2025年に44.75%のシェアを保持しており、オンライン薬局は2026年〜2031年に最も速い10.95%のCAGRを記録すると予測されています。
- 地域別では、北米が2025年の単純ヘルペスウイルス治療市場シェアの31.98%を占め、アジア太平洋は2031年にかけて8.71%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因影響分析 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 免疫不全コホートにおけるアシクロビル耐性が14%に達している | +1.3% | 北米、欧州 | 中期(2〜4年) |
| 遠隔医療の普及によりHSV処方量が二桁台で増加 | +1.1% | 世界全体 | 短期(2年以内) |
| 低用量外用薬向けのOTCコリドー拡大 | +0.6% | 北米、アジア太平洋 | 短期(2年以内) |
| 前臨床モデルにおいてCRISPRベースのプログラムがウイルスDNA減少率>99.99%を示している | +2.4% | 世界全体 | 長期(4年以上) |
| 性的健康アプリと製薬企業の連携による患者アドヒアランスの向上 | +0.5% | 世界全体 | 短期(2年以内) |
| mRNAベースのHSVワクチンに対する米国国立衛生研究所(NIH)の連邦資金増加が米国臨床パイプラインを強化 | +1.0% | 北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アシクロビル耐性の増加が新たなメカニズムへの需要を喚起
アシクロビルへの耐性率は現在、免疫不全患者において14%に達しており、健常成人の1%未満と比較して顕著に高い水準にあります。UL23チミジンキナーゼ遺伝子の変異がこのトレンドを牽引しており、医薬品開発企業はプリテリビルやABI-5366などのヘリカーゼ・プライマーゼ阻害剤の試験を進めています。CHARMDデータベースは加速する変異スペクトルを体系的に記録しており、抗ウイルス標的の多様化の必要性を裏付けています。FDAに提出された市民請願書はプリテリビルへのアクセス拡大を求めており、臨床医の緊迫感を示しています[1]米国食品医薬品局、「プリテリビルに関する市民請願書」、fda.gov。
遠隔医療が治療開始までの時間を短縮し処方数を増加
Lemonaid HealthやWispなどのバーチャルプラットフォームは、スティグマの障壁を回避する慎重な診療を提供しています。患者はバラシクロビルによる抑制療法または発症時パックを同日中に処方してもらうことができ、多くの場合24時間以内にケアのプロセス全体を完了できます。このフォーマットは、対面受診を避ける無保険ユーザーにとって特に有益であり、遠隔医療プロバイダーの初期データはHSV診療件数が前年比で二桁台の増加を示しており、これが抗ウイルス薬の処方量増加およびより安定したアドヒアランスに直結しています。
OTCスイッチが小売ファネルを拡大
ドコサノールベースのOTCクリームは2021年に16億USDの販売を記録し、セルフケアトレンドの恩恵を受けて拡大を続けています。口唇ヘルペス患者の約半数が非処方薬を好んでいることから、小売チェーンにおける棚割り配分が増加しています。Theralaseの光線力学的外用薬Ruvidar™は、動物モデルにおいてHSV-1病変を1日1回の塗布後に治癒させ、OTCコリドー内でのパイプライン競争の激化を示しています。
CRISPRを活用したプログラムが長期的展望を再形成
Excision BioTherapeuticsは、ウサギ角膜炎研究においてEBT-104構築物により潜伏ウイルスDNAが>99.99%減少し、ウイルス排出がほぼ消失したことを報告しました。Fred Hutch(フレッド・ハッチンソンがん研究センター)の研究者らは、AAVベクターを介して送達された多重化gRNAを用いて、潜伏HSV-1を>90%消去することに成功しました。米国国立衛生研究所(NIH)は2023〜2028年のHSV研究ロードマップの中核に根治戦略を位置づけており、複数年にわたる資金継続を確保しています[2]米国国立衛生研究所、「単純ヘルペスウイルス研究戦略計画2023〜2028年」、niaid.nih.gov。
抑制要因影響分析*
| 抑制要因影響分析 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 欧州医薬品庁(EMA)のウイルス量エンドポイント要件が主要試験を18〜24カ月延長 | −0.8% | 欧州 | 中期(2〜4年) |
| 成熟市場におけるジェネリック薬の浸透がブランド利益率を圧迫 | −0.7% | 北米、欧州 | 短期(2年以内) |
| 根強い社会的スティグマが検査受診率を抑制 | −0.6% | 中東・アフリカ | 長期(4年以上) |
| コールドチェーン物流上の制約がワクチン普及を制限 | −0.5% | 農村アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
欧州医薬品庁(EMA)の厳格なウイルス学的基準が承認を長期化
欧州の規制当局は現在、HSV試験において持続的抑制指標を要求しており、この基準には長期間のフォローアップとより大規模なコホートが必要です。Assembly Biosciencesは、主要試験に入る前にABI-5366のフェーズ1bウイルス排出率の結果を完了しなければならず、発売時期が約2年延長されます[3]Assembly Biosciences、「ABI-1179のフェーズ1a結果」、assemblybio.com。規模の小さいバイオテック企業は、プログラムを停滞させるか、あるいはパートナーシップ契約に向かわせかねない資本集約的な延長に直面しています。
ジェネリック薬の広範な利用可能性がブランドの経済性を圧迫
アシクロビルおよびバラシクロビルは数年前に独占期間を失っており、米国では大半の処方が1日あたり数USD程度の価格のジェネリック薬で充当されています。この価格上限は段階的な製剤改良を抑制し、投資をワクチンや生物製剤などの差別化されたモダリティへと誘導しています。例えばGSKは、フェーズ2データが期待外れに終わったことを受けてサブユニットワクチン候補GSK3943104への追加投資を停止した後、リソースを再配置しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ウイルスタイプ別:
HSV-1の有病率が需要を支え、HSV-2が段階的成長を牽引単純ヘルペスウイルス治療市場のHSV-1規模は37億人のキャリアによって支えられており、支配的な治療対象領域を形成しています。感染の多くは無症候性ですが、周期的な再活性化が外用薬の売上を持続させ、高頻度発症患者における経口抑制処方を促しています。アジアおよびアフリカにおける啓発キャンペーンが、これまで治療を受けていなかった眼および新生児への後遺症に関する認知を高めています。
HSV-2は絶対感染者数としては8億4,600万人と少ないものの、HIV感染の共同因子であり続けるとともに、より多くの有症再発を生じさせることから、より強いフォワードモメンタムを生み出しています。東南アジアの性感染症(STI)クリニックにおける症候群的検査の普及が診断ファネルを豊かにし、処方の急速な成長に直結しています。臨床学会は現在、年2回目の発症後に抑制療法を開始するよう推奨しており、この更新により適格者の範囲が広がっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


薬剤別:
長時間作用型候補薬が参入する中、ヌクレオシドアナログが中心的役割を維持第一選択療法は引き続きバラシクロビルを中心に展開されており、その優れた生物学的利用能プロファイルが1日2回投与をサポートし、アシクロビル錠の1日5回投与に対するアドヒアランス上の重要な優位性を提供しています。実際の診療では、軽度の腎機能障害患者に対してファムシクロビルが予備的に処方されており、より低い腎クリアランス閾値でも有効性を維持するためです。
パイプラインの注目はABI-1179およびABI-5366を筆頭とするヘリカーゼ・プライマーゼ阻害剤へとシフトしており、初期試験においてプラズマ半減期が約4日間であることが示されました。週1回の服用スケジュールは、慢性抑制療法ユーザーのアドヒアランスを実質的に向上させ、服薬負担を軽減する可能性があります。遺伝子編集治療が最終的に慢性的な抗ウイルス薬に取って代わる可能性がありますが、送達ベクターおよび免疫原性のハードルを考慮すると、根治タイムラインは少なくとも5年先であるというのが研究者間のコンセンサスです。
投与経路別:
経口が好まれる一方、注射および外用がニッチを確立経口レジメンが単純ヘルペスウイルス治療市場を支配しており、自己投与が容易なオプションに対する患者の好みを反映しています。錠剤は前駆症状期に必要な迅速な全身曝露を可能にし、水疱形成前に複製を抑制するために不可欠です。病院は重篤な播種性疾患または新生児ヘルペスのためにIV製剤を予備として使用しており、これらの状況では厳密な腎臓モニタリング下で高い全身アシクロビル濃度の投与が必要です。
外用液剤は口唇発症および補完的病変ケアを対象としています。Ruvidarは開発中の次世代クリームの一つであり、光線力学的活性化を活用して1日1回の塗布後に病変消退を加速します。眼科用ゲルは、角膜瘢痕のリスクが迅速な局所ウイルス抑制を必要とするヘルペス角膜炎に特化したマイクロ市場です。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:
実店舗が首位、電子薬局が加速ヘルペス抗ウイルス薬の処方の大半は小売チェーンが取り扱っており、患者はバーチャルまたは対面診療後すぐに治療薬を入手できます。薬剤師は特に妊娠を検討している女性に対して、予防的投与に関するポイントオブケアカウンセリングをますます提供しています。
遠隔医療ポータルと緊密に連携したオンライン薬局は、単純ヘルペスウイルス治療市場において最も急速に進歩しているチャネルです。自動処方箋履行と目立たない梱包が、プライバシーに対する消費者の期待に合致しています。電子処方箋をメールオーダーワークフローに直接送信するAPI統合により、ほとんどの都市郵便番号において診断から薬剤受領までの時間が48時間以内に短縮されています。
地域分析
北米ヘルペスシンプレックスウイルス治療市場
北米は、高い保険カバレッジ、広範なHSV検査、および大規模な専門医療ネットワークにより、ヘルペスシンプレックスウイルス治療市場における収益リーダーの地位を維持しています。NIHの2023年〜2028年戦略計画は、治癒的アプローチに向けた複数年にわたる助成金を割り当てており、深みのある創薬パイプラインを強化しています。ジェネリック医薬品の価格圧力は続いていますが、テレヘルスのフォローアップとリフィルをバンドルした利便性パックを求める抑制療法ユーザーの間では、ブランド品への支出が安定を保っています。
アジア太平洋ヘルペスシンプレックスウイルス治療市場
アジア太平洋地域は最も成長が速い地域です。中国およびインドの都市部人口は、性感染症管理のためにスマートフォンを活用したテレ診療を利用するようになっており、感染症専門医の不足を部分的に補っています。地元メーカーは低コストのアシクロビルおよびバラシクロビルを製造していますが、多国籍企業は可処分所得の上昇に伴い、ブランド品の長時間作用型錠剤を導入するための共同マーケティング契約を拡大しています。政府主導の公衆衛生キャンペーンもHSVに関する認知を広め、三次病院における検査率を向上させています。
欧州ヘルペスシンプレックスウイルス治療市場
欧州は成熟しているものの、イノベーション志向の市場環境を示しています。EMAの要件により治験のタイムラインは長くなりますが、この地域にはApoEを介したウイルス・細胞相互作用および次世代カプシド阻害剤に焦点を当てた先進的なウイルス学研究所が集積しています。費用対効果プロトコルがジェネリック医薬品の高い使用率を促進していますが、優れた抑制効果またはアドヒアランスデータが存在する場合、各国の医療制度は高価格のオプションを償還しています。

規制環境
HSV治療薬は、依然として散発的使用および抑制療法用の抗ウイルス薬として規制されており、アシクロビル、バラシクロビル(Valtrex)、ファムシクロビルなどの確立されたヌクレオシド類似体は、FDA承認済みの長年の添付文書(DailyMedのモノグラフに反映されている通り)と主要市場全体での広範なジェネリック医薬品の入手可能性に支えられている。2026年4月、FDAはAiCuris Anti-infective Cures AG社に対し、治療抵抗性HSV感染症治療薬pritelivirのNDAに優先審査を認め、PDUFA目標日は2026年第4四半期に設定された。これは、免疫不全患者における難治性疾患が明確な未対応医療ニーズを生じさせる場合に、規制当局が迅速承認制度を活用していることを示している。
欧州では、EMAの枠組みは依然として各国承認済み製品の監督とファーマコビジランス手段(例えば、バラシクロビルに関するPSUSAプロセスや関連する付託文書など)に大きく依存している。安全性モニタリングとエンドポイントの厳密性を重視する規制姿勢は、広く使用されている抗ウイルス薬のライフサイクル管理の重要な要素となっている。イノベーションプログラムに関しては、規制当局は非ヌクレオシド系経口抗ウイルス薬や免疫化候補を含む複数の開発プログラムを並行して追跡しており、Assembly Biosciences社のABI-5366や、Changchun BCHT Biotechnology Co社が登録したHSV-2 mRNAワクチン試験などの候補薬に関する臨床試験登録情報にもその動きが見られる。これは、ウイルス学的指標とより長期の追跡調査要件が、一部の法域において開発期間を延長させる可能性があるという本レポートの見解と一致する。
競合状況
市場集中度は中程度を維持しています。GlaxoSmithKlineは主導的な抗ウイルスフランチャイズを保持していますが、HSV-2治療ワクチン候補への追加投資を停止した後、次世代生物製剤へとリソースを再配置しています。TevaおよびViatrisは、価格感応度の高いセグメントを獲得するためにグローバルな流通ネットワークを活用し、広範なジェネリックポートフォリオを通じて販売量で支配的な地位を占めています。Novartisは2024年医薬品アクセス指数において、低所得地域への治療アクセス拡大で最高位を獲得しています。
バイオテクノロジー参入企業が競争を激化させています。Excision BioTherapeuticsはCRISPRベースの根治的構築物を推進しており、その眼科プログラムに対してFDAの希少疾病用薬指定を取得し、承認後7年間の市場独占権を確保しています。Assembly Biosciencesのヘリカーゼプライマーゼパイプラインは週1回の経口投与を目指しており、患者アドヒアランスへの期待を再設定する可能性のある差別化要素となっています。ModernaおよびBioNTechは、検証済みのmRNAプラットフォームを予防ワクチンに応用し、競争フィールドに予防という次元を加えています。
戦略的協業活動が活発化しています。Assembly BiosciencesはGileadとR&D協定を締結し、長時間作用型抗ウイルス薬の共同開発を進めており、マイルストーンベースの資金およびオプション支払いを獲得しています。GSKおよびNovartisは特定のアフリカ市場において段階的価格設定のコミットメントを発表し、抑制療法の利用可能性を改善しています。一方、Fred Hutchとプライベートセクターのベクターメーカーとのアカデミア・産業連携などは、トランスレーショナルな遺伝子編集研究を加速しています。
単純ヘルペスウイルス治療業界リーダー
GlaxoSmithKline plc
Teva Pharmaceutical Industries Ltd.
Viatris Inc.
Novartis AG
Fresenius SE & Co. KGaA
- *免責事項:主要選手の並び順不同
ヘルペスシンプレックスウイルス治療市場
- GlaxoSmithKline
- Teva Pharmaceutical Industries
- Viatris
- Novartis
- Fresenius
- Glenmark Pharmaceuticals
- Zydus Lifesciences Ltd.
- Emcure Pharmaceuticals
- Apotex
- AiCuris
- Agenus
- Moderna
- Rational Vaccines Inc.
- Sun Pharmaceuticals Industries

市場機会と将来展望
免疫不全患者における難治性・治療抵抗性HSVには、ヌクレオシド類似体耐性が最も重大な問題となる領域があり、ジェネリック医薬品による価格の上限があるにもかかわらず、差別化された作用機序が採用される余地がある短期的な商業化のホワイトスペースが存在する。AiCuris社がpritelivirを主要な第3相治験の裏付けを伴って開発を進め、2026年4月にFDAの優先審査に至ったことは、新たな経口薬クラス(ヘリカーゼ・プライマーゼ阻害)が臨床実践に導入される具体的な道筋を生み出している。これが実現すれば、コモディティ化したアシクロビルやバラシクロビルを超えたプレミアム市場セグメントの拡大につながる可能性がある。
もう一つの機会の道筋は、アクセス、プライバシー、調剤ワークフローの交差点に存在する。本レポートは既に、テレメディシン主導の処方と急成長するオンライン薬局の需要形成要因を指摘しており、これはアウトブレイクパック、バーチャルフォローアップに同期したリフィル、eプロセッシングに統合された患者支援ツールなど、アドヒアランス重視の提供形態を支えている。イノベーション面では、Assembly Biosciences社のABI-1179やABI-5366の試験を含む長時間作用型経口候補薬の臨床登録活動、およびClinicalTrials.govに登録された初期段階のHSV-2 mRNAワクチン研究が、パイプラインの持続的な広がりを示している。ワクチンや遺伝子編集治療薬は市場規模算定の対象外であるものの、これらのプログラムは提携関係、試験基盤、および差別化されたエンドポイントと投与の便宜性への支払者・臨床医の関心を形成し続けており、それが後に商業的に重要な抗ウイルス薬のライフサイクル戦略へと転化する可能性がある。
Recent Industry Developments in ヘルペスシンプレックスウイルス治療市場
- 2026年6月:Innovative Molecules GmbH社は、再発性性器ヘルペスを対象としたadibelivir(IM-250)の第2a相臨床試験において、初回患者への投与が開始されたことを発表した。第2a相への移行は、ヘリカーゼ・プライマーゼ阻害を再発性疾患管理のための有効な非ヌクレオシド開発トラックとして強化することにより、既存のヌクレオシド類似体に対する競争圧力を高めている。
- 2026年4月:AiCuris Anti-infective Cures AG社は、米国FDAが免疫不全患者における難治性HSV感染症治療薬pritelivirのNDAに優先審査を認可し、PDUFA目標日を2026年第4四半期に設定したと報告した。この迅速審査は、薬剤耐性症例に対する差別化された選択肢としてのpritelivirの地位を高め、新規作用機序における規制対応レベルのエンドポイントへの注目を強めている。
- 2024年10月:フレッド・ハッチンソン研究所の研究者らは、HSVジーンドライブ構想の実現可能性を示し、根治療法および感染拡大阻止に関する研究方向性への推進力を加えた。遺伝子編集アプローチは市場規模算定の対象外であるものの、この研究は次世代HSV制御戦略に関する長期的な研究開発の優先順位付けや提携活動に影響を与えている。


ヘルペスシンプレックスウイルス治療市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、単純ヘルペスウイルス(HSV)感染症の治療に使用される医薬品の価値をカバーしており、HSV-1およびHSV-2に対するアウトブレイク治療および抑制療法用の治療薬を含み、主要な医療現場および薬局チャネル全体を対象とする。
対象範囲の除外事項:診断キット、ハーブまたはニュートラシューティカル系OTC治療薬、および遺伝子編集プログラムなどの開発中ワクチンや根治的アプローチは含まれない。
セグメンテーション概要
- ウイルスタイプ別
- HSV-1
- HSV-2
- 薬剤別
- アシクロビル
- バラシクロビル
- ファムシクロビル
- その他の薬剤
- 投与経路別
- 経口
- 注射/IV
- 外用/皮膚用
- 眼科用
- 流通チャネル別
- 病院薬局
- 小売薬局・ドラッグストア
- オンライン薬局
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、HSV疾患と治療の背景を明確にすることから始まり、それを測定可能な需給シグナルに結びつける。当社は通常、感染負荷と標準的な抗ウイルス薬の使用パターンを整合させるために、世界保健機関、米国疾病予防管理センター(CDC)、各国の保健省などの公的な流行病学および治療指針ソースを利用する。
一つのデータソースに過度に依存するリスクを減らすため、米国FDAの医薬品データベースや添付文書更新、臨床試験登録簿、処方および耐性に関する議論を扱う査読済み学術誌などの追加的な確認情報源を活用する。抗ウイルス薬に関連する場合は、税関または貿易統計も確認する。企業の開示資料、投資家向け説明会資料、信頼できる報道機関の情報を用いてポートフォリオの変化、ジェネリック医薬品参入のタイミング、チャネルの変化を追跡し、さらにギャップを補うために企業財務情報や特許情報の有料サブスクリプションを選択的に利用する。ここに挙げたソースは例示的なものであり、その他の公開情報源についてもデータ収集、相互確認、明確化のためにレビューを行う。
一次インタビューと調査
一次調査は、特に公開データの粒度が十分でない場合において、量、価格帯、抑制療法と散発的治療との間で需要がどのように分かれるかを妥当性検証するために用いられる。当社はメーカー、流通業者、薬局チャネル関係者、臨床医を含む関係者と対話を行い、地域ごとのアクセス状況、ジェネリック医薬品の浸透度、および償還制度の実態に応じて前提条件を調整できるよう、主要地域間で入力情報のバランスを取った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:31% | CXO:14% | APAC:43% |
| ミッドティア:49% | 機能/部門責任者:36% | EMEA:35% |
| 中小プレイヤー:20% | マネージャー:50% | 南北アメリカ:22% |
市場規模算定と予測
市場規模は、HSVの罹患率と治療対象群を出発点とし、診断率、受診行動、抑制療法および散発的治療における典型的な抗ウイルス薬の使用状況によって絞り込むトップダウン方式の需要プール構築により算定される。需要プールを形成した後、投与経路別の単位仮定と、主要分子系統別の平均販売価格(ASP)レンジを用いて価値に変換する。
合計値の現実性を保つため、サンプル抽出した国別集計(量指標を利用)、病院・小売・オンライン薬局にわたるチャネル確認、開示がある場合のサプライヤーおよび流通業者の収益指標の一部集合を含む、選択的なボトムアップ推計と照合する。主要なモデル入力には、HSV-1およびHSV-2の患者プール、リフィル行動を左右するアウトブレイクの頻度、ジェネリック医薬品の浸透度と代替の進行速度、投与経路の内訳(経口対局所対静注および眼科用)、そして時間経過に伴うASPの推移に影響を与える国別の価格および償還制度上の制約が含まれる。
予測は、治療対象罹患率のトレンド、ジェネリックシェアの拡大、価格下落パターンなど、少数の安定的な変動要因に基づく単純な多変量回帰を用いたシナリオ分析によって行われ、その後、専門家がガイドライン変更やアクセス改善について予想する内容に基づいて調整される。小規模国においてボトムアップの入力データが欠落している場合、人口、所得水準、抗ウイルス薬へのアクセスに基づく類似市場からの代替推計によって対応し、その後地域全体の合計値に整合させる。
データ検証と更新サイクル
検証は複数の層に分けて実施され、一つの情報源から生じた誤りが最終数値にそのまま反映されないようにしている。当社はモデルの出力結果を、臨床医からの治療量の方向性、規制当局の更新情報から得られるジェネリック医薬品のタイミングや分子レベルの変化、各チャネルで観察された価格帯といった独立したシグナルと比較し、その後、外れ値を確認・修正した上で承認を行う。
第二の分析者によるレビューを用いて主要な前提条件、単位換算、通貨処理を再確認し、異常な差異が生じた場合は選定された一次回答者への再連絡を行う。レポートは年次で更新され、主要な添付文書の更新、重要な償還制度の変更、供給の急激な変化などの重大な出来事が発生した場合には、中間更新が行われる。提出前には最新の見直しを完了し、クライアントには最新情報が反映された内容を提供する。
Mordor Intelligenceによる単純ヘルペスウイルス治療市場規模算定と他の公開推計との比較
HSV治療の公開市場規模は、テーマが同じように聞こえても、グループによって異なる治療分類を数え、異なる価格・通貨規則を適用するため、しばしば異なる結果となる。その結果、二つの推計はいずれも合理的に見えながら、記載されている基準年において食い違いが生じることがある。
当社の更新主導のプロセスでは、その差異は通常、いつ為替レートが適用されるか、ASPがジェネリック医薬品による価格下落やチャネル構成に応じてどのように調整されるか、そして主要な年末更新後にデータ確認が再実行されるかどうかによって説明される。この点において、Mordor Intelligenceは通貨のタイミングと価格ロジックを、治療対象群および量に関する前提と同じ基準日に整合させている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.88 B (2025) | |
| 業界専門出版社A | USD 2.55 B (2025) | 工場出荷価格ベースの収益ロジックを用いているため、下流のチャネル構成や薬局レベルのマークアップが地域全体で実現販売価格を大幅に押し上げる場合に、その価値を過小評価する可能性がある。 |
| グローバル出版社B | USD 2.47 B (2023) | 基準年をより早期に設定しており、一部の区分ではワクチン関連の価値プールを治療市場の見方に組み込んでいる可能性があるため、抗ウイルス薬のみを対象とする集計と比較して、タイミングや示唆される成長経路がずれる可能性がある。 |
これら三つの数値において、最大の要因は選択された基準年、治療として数えられるものと隣接するモダリティとの区分、そして特定の基準日における価格の米ドルへの換算方法である。これらの項目を制御すれば、市場を再現可能な患者数、利用状況、分子レベルのASP前提のセットに遡ることができる。


レポートで回答される主要な質問
単純ヘルペスウイルス治療市場において現在の成長を牽引しているものは何ですか?
アシクロビル耐性の増加、遠隔医療アクセスの拡大、および遺伝子編集候補への投資が主要な触媒です。
単純ヘルペスウイルス治療市場の現在の規模はどのくらいですか?
直近の企業データによると、市場規模は2026年にUSD 30億9,000万であり、2031年までにUSD 44億1,000万に達すると予測されており、2026年〜2031年にかけて7.37%のCAGRとなっています。
性器ヘルペスに最も処方される薬剤クラスはどれですか?
バラシクロビルは、1日2回投与で高い血漿中濃度を確実な安全性とともに達成するため、最も広く使用されています。
根治療法は商業的現実に近づいていますか?
CRISPRベースのプログラムは前臨床モデルにおいて潜伏ウイルスの>99%の減少を示していますが、ヒトでの有効性の証明および送達の最適化は依然として複数年にわたるハードルです。
オンライン薬局がヘルペス治療の流通においてシェアを拡大しているのはなぜですか?
オンライン薬局はバーチャル診療と連携しており、プライバシーと利便性を求める患者に対して目立たない迅速な薬剤配送を提供しているためです。
欧州の規制要件は米国とどのように異なりますか?
欧州医薬品庁(EMA)は持続的なウイルス抑制のより長期的な実証を要求しており、FDA経路と比較して試験期間が最大2年延長されます。
最終更新日:



