
副鼻腔炎治療市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.85 十億米ドル |
| 市場規模 (2031) | 3.83 十億米ドル |
| Growth Rate (2026 - 2031) | 6.05 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による副鼻腔炎治療市場分析
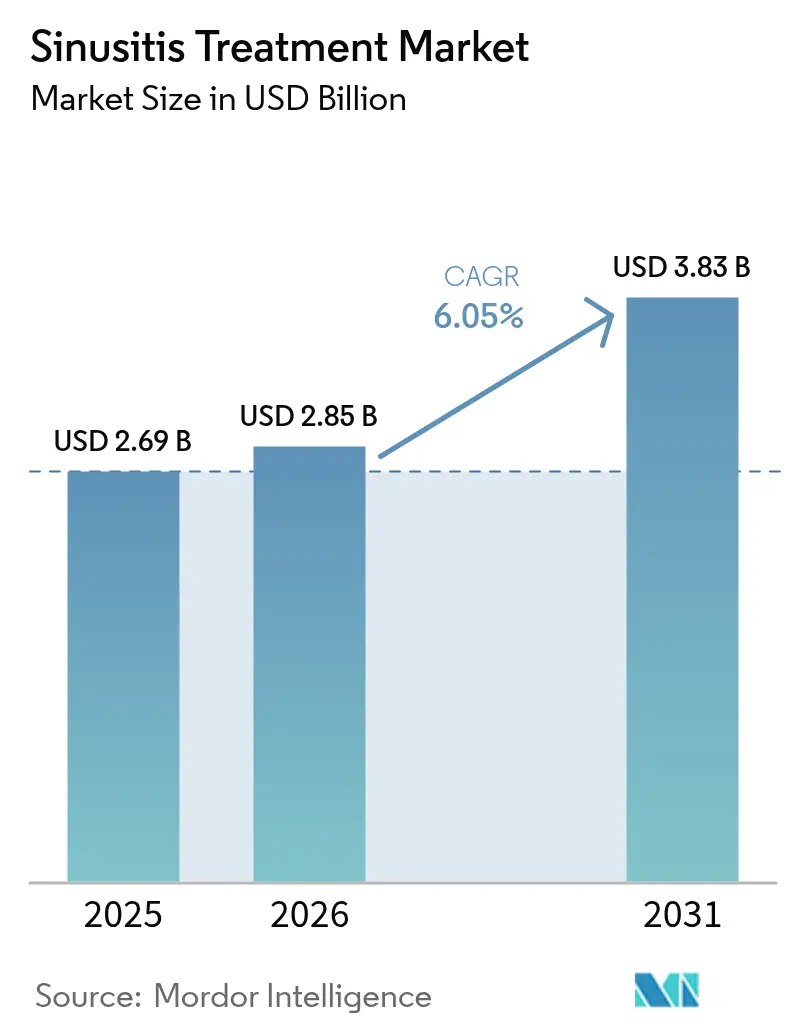
副鼻腔炎治療市場規模は、2025年の26億9,000万米ドルから2026年には28億5,000万米ドルへと成長し、2026年から2031年にかけてCAGR 6.05%で推移し、2031年までに38億3,000万米ドルに達すると予測されています。慢性鼻副鼻腔炎の有病率の上昇、バルーン副鼻腔形成術の急速な普及、およびデュピルマブなどの精密バイオロジクスの承認が、全地域にわたり副鼻腔炎治療市場の拡大を加速させています。特にAIガイドナビゲーションシステムおよびロボット支援機能的内視鏡副鼻腔手術(FESS)プラットフォームといった急速な技術革新が外科的精度を高める一方、合併症率を低下させることで手術件数を増加させ、副鼻腔炎治療市場を拡大しています。同時に、配合薬レジメンおよびマイクロバイオーム調節プロバイオティクスが治療選択肢を広げており、抗生物質耐性の圧力およびジェネリック競争が価格リスクを高めています。COVID-19後の鼻副鼻腔細菌叢の変化が新たなプロバイオティクスのニッチを生み出し、副鼻腔炎治療市場をさらに再構築しています。
主要レポートの要点
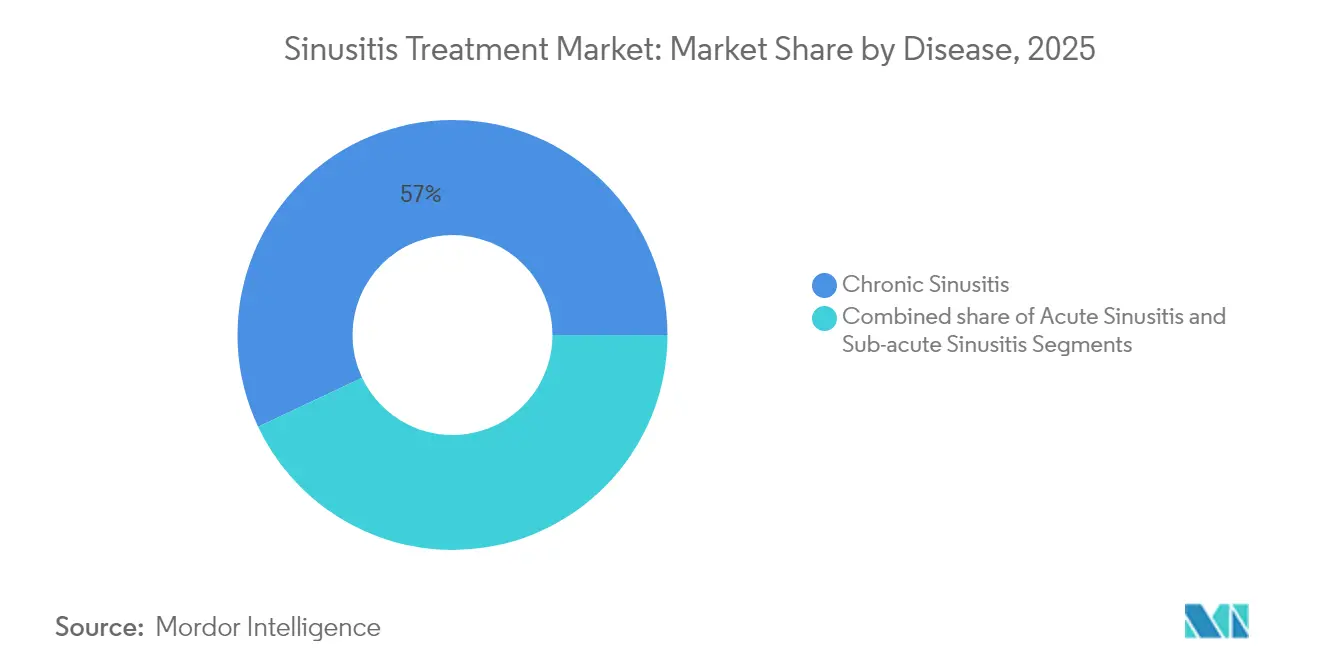
- 疾患別では、慢性副鼻腔炎が2025年の副鼻腔炎治療市場シェアの57.02%を占め、急性副鼻腔炎は2031年までCAGR 7.31%で拡大しています。
- 治療モダリティ別では、抗生物質が2025年の副鼻腔炎治療市場規模の42.35%の収益シェアを獲得し、鎮痛薬が2031年まで最も高い成長率CAGR 7.85%で拡大しています。
- 地域別では、北米が2025年の副鼻腔炎治療市場規模の39.62%のシェアを保持し、アジア太平洋地域が2031年まで最高のCAGR 8.02%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 慢性・急性鼻副鼻腔炎の有病率の上昇 | +1.2% | 世界全体、特に先進地域で高い影響 | 中期(2〜4年) |
| 低侵襲バルーン副鼻腔形成術に対する需要の高まり | +1.0% | 北米・欧州、アジア太平洋への拡大 | 短期(2年以内) |
| 配合薬レジメンへのアクセス拡大 | +0.8% | 世界全体、特に新興市場 | 中期(2〜4年) |
| 鼻茸を伴う慢性鼻副鼻腔炎(CRSwNP)に対するバイオロジクスの急速な普及 | +1.5% | 主に北米・欧州 | 短期(2年以内) |
| AIガイド内視鏡ナビゲーション&ロボット支援FESSプラットフォーム | +0.7% | 当初は先進国市場 | 長期(4年以上) |
| マイクロバイオーム調節プロバイオティクス&ポストバイオティクスの台頭 | +0.5% | 世界全体、研究主導の普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性・急性鼻副鼻腔炎の有病率の上昇
慢性鼻副鼻腔炎は現在、世界人口の最大12%に影響を与えており、外来患者数の増加と外科的紹介件数の増加につながっています。COVID-19関連の微生物叢の変化により、持続的な炎症症状を有するコホートが生じ、複雑性副鼻腔炎による入院数が増加しています。米国では、生産性損失が患者1人あたり年間平均20.6労働日に達し、年間80億米ドルの医療費を招いています。都市部の大気汚染物質およびアレルゲンが粘膜炎症を悪化させ、副鼻腔炎治療市場のあらゆるセグメントにわたって持続的な治療に対する需要を高めています。人口の高齢化および平均余命の延長が、バイオロジクス、画像ガイド手術、プロバイオティクスソリューションに対する複数年にわたる需要基盤をさらに強固なものとしています。
低侵襲バルーン副鼻腔形成術に対する需要の高まり
バルーン副鼻腔形成術は増加傾向にあり、組織温存技術が従来のFESSに取って代わりつつあることを示しています。現在のエビデンスでは、91%の臨床的成功率と少ない術後合併症が報告されており、バルーン拡張術が多くの患者にとって第一選択の外科的選択肢として位置付けられています。[1]出典:Daniel H. Lofgren、「前頭洞バルーン副鼻腔形成術」、Spartan Medical Research Journal、smrj.scholasticahq.com 外来での実施により入院期間が短縮され、価値に基づく医療とも整合しており、Strykerの分析では従来のFESSと比較して患者1人あたり2,200米ドルのコスト削減が示されており、支払者にとって説得力のある根拠となっています。画像ガイドナビゲーションは、特に複雑な前頭洞陥凹の解剖においても精度をさらに向上させ、使い捨てマイクロデブリッダーは感染リスクおよび再処理コストを削減します。これらの利点が総合的に、副鼻腔炎治療市場における手術件数の増加を牽引しています。
配合薬レジメンへのアクセス拡大
ReOpenプログラムで実証されているように、第一選択療法としてのアモキシシリン・クラブラン酸と鼻腔内コルチコステロイドの組み合わせが主流となっており、単剤療法と比較して急性増悪期間を最大66%短縮します。OptiNoseのXHANCE呼気駆動プラットフォームは、閉塞した鼻腔通路へのステロイドの高い沈着を実現し、2024年3月に鼻茸を伴わない慢性鼻副鼻腔炎に対してFDAの認可を取得しました。多くの新興経済国における最新ガイドラインでは、診断能力の向上と患者教育の充実を反映して配合薬レジメンが取り込まれています。この傾向は、成熟分子におけるジェネリックの侵食にもかかわらず、抗生物質の有効性を維持しながら耐性を抑制し、ブランド製剤の持続可能な収益成長を支えています。
鼻茸を伴う慢性鼻副鼻腔炎(CRSwNP)に対するバイオロジクスの急速な普及
デュピルマブは、SINUS-24およびSINUS-52試験で検証されているように、持続的な症状緩和と手術件数の減少をもたらします。[2]出典:Philippe Gevaert、「デュピルマブによるCRSwNPの症状改善」、Clinical & Translational Immunology、ncbi.nlm.nih.gov 2024年9月のFDAによる12〜17歳の青少年への適応拡大により、米国の対象患者数が約9,000人増加しました。テゼペルマブおよびデペモキマブなどのパイプライン候補薬は上流の炎症メディエーターを標的とし、鼻茸負荷および鼻閉スコアを減少させる有望な第3相データを公表しています。中国では2024年12月に、国内初の自国開発バイオロジクスであるスタポキバートが承認され、副鼻腔炎治療市場における地域加速を示す戦略的なマイルストーンとなっています。薬物経済学的研究では、オマリズマブが現在カナダで最も有利な費用対効果比を示しており、償還決定に影響を与えています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 低コストジェネリック医薬品およびOTC(市販)充血除去薬の普及拡大 | -0.9% | 世界全体、特に価格感応度の高い市場 | 短期(2年以内) |
| 実証的処方箋を抑制する抗生物質耐性圧力の増大 | -1.1% | 世界全体、特に先進地域で高い影響 | 中期(2〜4年) |
| COVID-19後の鼻副鼻腔マイクロバイオームの変化による選択的手術需要の低下 | -0.6% | 世界全体、一時的影響 | 短期(2年以内) |
| 高成長新興地域における訓練された耳鼻咽喉科専門医の不足 | -0.8% | アジア太平洋、中東・アフリカ、ラテンアメリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低コストジェネリック医薬品およびOTC充血除去薬の普及拡大
ジェネリック医薬品の参入により、アゼラスチン・フルチカゾン点鼻スプレーの平均販売価格が低下しており、特許切れから12か月以内の米国での小売侵食は45%を超えています。[3]出典:Akash M. Bhat、「アゼラスチン・フルチカゾンのジェネリック競争」、pubmed.ncbi.nlm.nih.gov OTC点鼻スプレーは現在、症状持続期間を6.5日に短縮する上で処方薬と同等の有効性を持ち、小売チャネルにおける競争を激化させています。Sinupretなどのハーブ代替品は、無作為化試験において抗菌薬使用を43.7%削減する遅延抗生物質療法を可能にします。新興経済国では、ジェネリック医薬品が処方箋全体の70%以上を占め、ブランド品のマージンを圧迫し、革新的企業に優れた臨床成果の実証を迫っています。この価格下落が副鼻腔炎治療市場の特定セグメントにおける収益拡大を一時的に抑制しています。
実証的処方箋を抑制する抗生物質耐性圧力の増大
現在のガイドラインでは、合併症のない急性鼻副鼻腔炎に対する注意深い経過観察を推奨し、重症例または遷延症例に対してのみ抗生物質を制限しています。小児における メタ分析では、抗生物質が治療失敗を41%しか減少させず、耐性病原体の育成リスクがあることを示しています。術後副鼻腔培養において多剤耐性クレブシエラ・ニューモニエが検出されており、経験的広域スペクトル使用に対する懸念が高まっています。規制当局および保険者は償還を抗菌薬適正使用支援の目標と連動させており、抗生物質使用量を抑制する一方で迅速診断および標的薬剤への道筋を開いています。この動向は副鼻腔炎治療市場における抗生物質偏重セグメントの成長を緩やかにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
疾患別:
慢性副鼻腔炎が市場を主導慢性副鼻腔炎は、再発性のプロファイルと高い医療資源利用により、2025年の副鼻腔炎治療市場シェアの57.02%を支配しています。このセグメントはバイオロジクス支出と再手術FESS件数を吸収し、堅固な収益源を支えています。急性副鼻腔炎はより規模が小さいものの、プライマリケアにおける診断の改善と抗生物質プロトコルの精緻化を背景に、CAGR 7.31%での拡大が見込まれています。亜急性副鼻腔炎は橋渡しの表現型として機能し、不十分な治療解決時に慢性分類へ移行することが多いです。
慢性疾患の不均一性が引き続き精密医療を牽引しています。好酸球性バリアントはIL-4/IL-13遮断に強く反応する一方、アジア人集団に多い非好酸球性表現型には代替的な治療経路が必要です。手術中の組織好酸球スコアリングが術後薬物療法を誘導し、再手術リスクを削減しています。バイオマーカーおよび次世代バイオロジクスの並行開発が、慢性疾患管理に関連する副鼻腔炎治療市場規模の長期的成長を確保しています。


薬剤クラス別:
鎮痛薬の加速にもかかわらず抗生物質が主導抗生物質は2025年の副鼻腔炎治療市場規模の42.35%を保持しており、細菌性急性増悪の継続的な負担が主な要因です。しかしながら、抗菌薬適正使用支援の圧力のなか患者および臨床医が症状管理を優先するため、鎮痛薬はCAGR 7.85%で拡大しています。コルチコステロイド、特に鼻腔内コルチコステロイドは炎症抑制に不可欠であり、抗ヒスタミン薬はアレルギー性サブセットに対応しています。バイオロジクス、プロバイオティクス、ハーブ製品などの新興モダリティが多様化した収益プールをもたらし、数量主導の抗生物質販売への依存を緩和しています。
外科的モダリティは高い一桁台の成長を維持しています。画像ガイドバルーン副鼻腔形成術および使い捨てデブリッダーにより、術中リスクが低下し術後再手術率が減少し、新たな紹介患者を引きつけ、病院が耳鼻咽喉科施設のアップグレードを推進しています。AIを活用したナビゲーションが成熟するにつれ、手術スループットが向上し、副鼻腔炎治療市場における機器販売を強化しています。

地域分析
北米副鼻腔炎治療市場
北米は、生物学的製剤の早期導入および低侵襲手術に対する支払者支援により、2025年の副鼻腔炎治療市場において39.62%のシェアを維持した。2024年9月の青少年向けデュピルマブ承認および2025年6月のSONUバンド小児向け認可は、イノベーションに友好的な規制環境を裏付けている。バルーン副鼻腔形成術は、従来の内視鏡下副鼻腔手術(FESS)と比較して1症例あたり平均2,200 米ドルのコスト削減をもたらし、支払者の支持をさらに強固なものとしている。カナダの厳格な薬剤経済評価は、適格患者に対してオマリズマブをコスト効果の高い生物学的製剤として位置付けている。メキシコの拡大する中間層および医療ツーリズムの成長は、処置および医薬品の普及を広げ、副鼻腔炎治療市場における北米の影響力を域内全体に拡大している。
アジア太平洋副鼻腔炎治療市場
アジア太平洋地域は、インフラ投資および先進治療に対する認知向上に支えられ、地域別で最も高いCAGR 8.02%を記録している。中国は画像誘導FESSに対する強い需要を示しており、従来手術と比較して出血による再入院を100%回避し、質調整生存年あたりの総コストを低減している。2024年12月のスタポキバルト承認は、中国初の国産生物学的製剤としての戦略的マイルストーンであり、アクセスの向上と輸入製剤への依存低減をもたらしている。人材不足は依然として課題であるが、遠隔メンタリングおよびロボティクスが技術格差を部分的に補い、副鼻腔炎治療市場を急成長軌道に維持している。
欧州副鼻腔炎治療市場
欧州は、厳格なコスト抑制体制のもとで着実な拡大を示している。鼻副鼻腔炎に関する欧州ポジションペーパーは、エビデンスに基づく利用を促進する統一された診断・治療基準を提供している。主要市場であるドイツ、英国、フランスが生物学的製剤の普及を牽引する一方、南欧諸国は医療技術評価の肯定的結果を受けて採用を加速させている。デジタルヘルスツールは遠隔フォローアップおよび専門医との相談を支援し、農村部へのリーチを拡大するとともに、欧州大陸全体の副鼻腔炎治療市場の成長を安定させている。


規制環境
2026年における副鼻腔炎治療薬の規制環境は、バイオ医薬品や機器ベースの症状管理オプションに対する監視強化を示しており、規制当局はエンドポイント主導のエビデンスとコスト効率性を重視している。2026年4月16日、FDAは鬱血緩和用の経皮的電気神経刺激装置に関する21 CFR 874.6000を最終化し、症状管理の分野でOTC鬱血除去薬や処方薬と競合するニューロモデュレーション型アプローチの規制上の位置付けを明確化した。
2026年2月、FDAはDupixentを、副鼻腔手術歴のある6歳以上の成人および小児のアレルギー性真菌性副鼻腔炎(AFRS)に対して承認し、手術歴に関連するバイオ医薬品の適応を拡大した。
バリューチェーン分析
副鼻腔炎のバリューチェーンは、抗生物質、鼻腔用コルチコステロイド、抗ヒスタミン薬、バイオ医薬品の原薬および最終製剤の製造をカバーし、その後、専門薬局や病院チャネルを通じて製品を流通させる。2026年2月のDupixent AFRS承認は、バイオ医薬品分野における専門薬局のオンボーディングおよび事前承認業務の負荷を拡大している。
並行する分野は機器および手術関連ケアが中心であり、耳鼻咽喉科クリニックや外来手術センターは、病院の調達およびGPO契約を通じてバルーン副鼻腔形成術システム、内視鏡、ナビゲーションツール、消耗品を調達している。バルーン副鼻腔形成術の採用は、従来のFESSに比べて1件当たり2,200米ドルの節約をもたらし、支払者側の後押しと耳鼻咽喉科施設におけるスループット向上を支えている。
競合環境
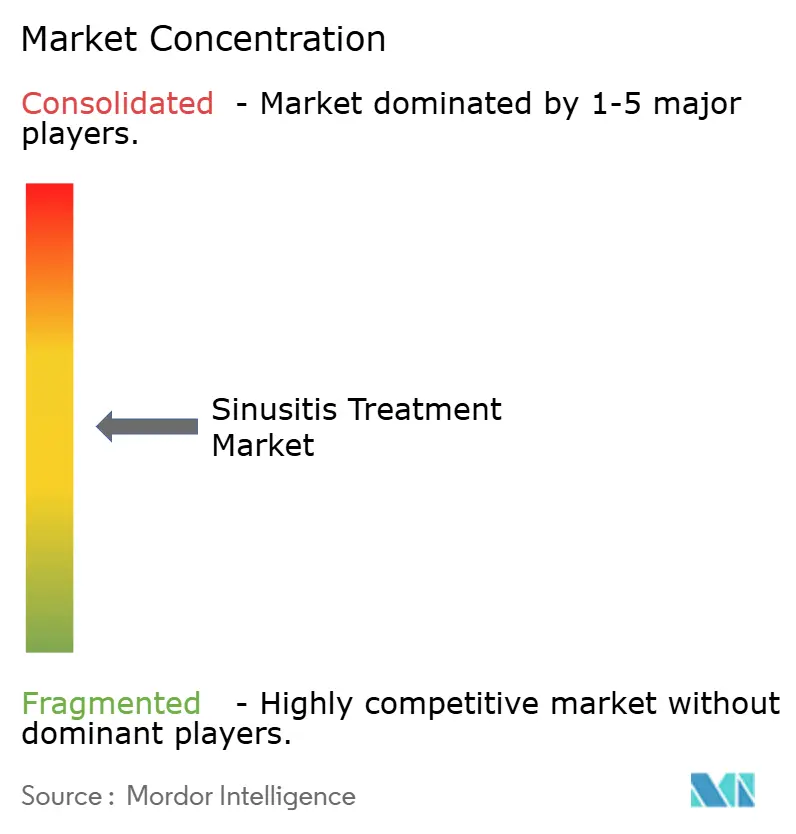
副鼻腔炎治療市場は中程度の分散を示しており、主要な製薬・医療機器企業が重複しつつも差別化されたポートフォリオを保持しています。Sanofi-Regeneronは、成人および青少年のCRSwNP両集団に承認されたデュピルマブでバイオロジクスセグメントを牽引しており、2025年にEAACI(欧州アレルギー・臨床免疫学会)で発表されたEVERESTヘッドトゥヘッド試験においてオマリズマブに対するあらゆるエンドポイントでの優越性を示しました。MedtronicはIntersect ENTの買収を通じて耳鼻咽喉科製品を強化し、術後癒着を軽減するPropelステロイド溶出インプラントを追加しました。Strykerは、バルーン拡張、ナビゲーション、吸収性インプラントにわたる統合ツールキットを活用し、支払者のコスト削減を示す実世界の経済データで支援しています。
新規参入企業がイノベーションを加速しています。Keymedのスタポキバートは中国の患者向けに国内バイオロジクス選択肢を提供し、Amgen-AstraZenecaのテゼペルマブは第3相での成功後に抗TSLP領域をさらに拡大しています。デジタルおよびバイオエレクトロニクス系スタートアップであるSoundHealth(FDA認可済みSONUデバイス)およびTivic HealthのClearUPニューロモデュレーションプラットフォームは、医薬品を使用せずに鼻閉に対処し、安全性とアドヒアランスで差別化を図っています。
OlympusのCELERIS使い捨てデブリッダーは感染制御の優先事項を取り込み、病院に使い捨てベースのコストモデルを提供しています。競争優位性は、臨床的有益性と経済的価値の両方を証明することにかかっており、既存企業と新規参入者のいずれもが有効性データとコストオフセットの主張を組み合わせてフォーミュラリー採択を勝ち取ることを余儀なくされています。
副鼻腔炎治療業界のリーダー企業
Medtronic plc
Cipla Inc.
Dr. Reddy's Laboratories Ltd.
Stryker Corporation
Sanofi SA
- *免責事項:主要選手の並び順不同
副鼻腔炎治療市場
- Acclarent Inc (J&J)
- AstraZeneca
- Aurobindo Pharma
- Bayer
- Cipla
- Dr Reddy’s Laboratories
- Entellus Medical
- GlaxoSmithKline
- Medtronic
- NeilMed Pharmaceuticals
- Novartis
- Olympus
- OptiNose Inc
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- SinuSys
- Smiths Group
- Stryker
- Teva Pharmaceutical Industries

市場機会と将来展望
バイオ医薬品の拡大は、鼻茸を伴う慢性副鼻腔炎およびAFRSの治療対象患者層を広げている。2026年2月のDupixent AFRS承認および2025年10月のTezspire CRSwNP適応拡大は、エンドタイプ主導のケアパスウェイを後押しし、診断の高度化、さらには手術延期やステロイド節約効果、再手術に関する支払者側の実臨床エビデンスに対する要求水準を高めている。
手技領域では、AI誘導ナビゲーションとバルーン副鼻腔形成術およびFESS基盤を組み合わせた統合型耳鼻咽喉科構成が、バンドル化された資本機器、消耗品、サービス契約に機会を生み出している。バルーン副鼻腔形成術は北米で1件当たり2,200米ドルの節約が見込まれることから、価格面でも依然として重要なレバーであり、これは利用率とコスト削減を重視する現場での採用拡大を説明する一因となっている。WAYPOINT試験のデータが鼻茸サイズおよび鬱血の減少を示していることも、償還が制限的な領域における処方集および処置順序の判断に影響を与えている。
Recent Industry Developments in 副鼻腔炎治療市場
- 2026年6月:Medtronicが外科手術システムStealth AXiSのCEマークを取得し、耳鼻咽喉科ナビゲーションプラットフォームを欧州市場に拡大。この発売により欧州における耳鼻咽喉科ナビゲーションの採用が拡大。Medtronicのコネクテッド耳鼻咽喉科エコシステムとグローバル展開を強化。
- 2026年6月:MedtronicとKARL STORZが、可視化技術をAiBLE耳鼻咽喉科エコシステムに統合する戦略的協業を発表し、米国における副鼻腔手術ソリューションへのアクセスを拡大。米国における統合可視化対応の耳鼻咽喉科ワークフローを拡大。統一された画像誘導型副鼻腔手術プラットフォームを推進し、処方集や採用面での優位性を生む可能性。
- 2026年2月:SanofiのDupixentが、副鼻腔手術歴のある6歳以上の成人および小児のアレルギー性真菌性副鼻腔炎(AFRS)に対する初かつ唯一の治療薬として米国で承認。AFRSに対してFDAが承認した初の全身性バイオ医薬品。副鼻腔炎関連疾患における適応範囲と患者アクセスを拡大。


副鼻腔炎治療市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、通常の臨床ケアにおいて副鼻腔炎の診断、管理、治療に使用される製品および処置の価値を対象とし、症状緩和および疾病管理のために使用される薬物療法および低侵襲外科的介入を含む。
対象範囲外:副鼻腔炎を特に対象として処方または実施されるものではない一般的なアレルギーケア、および副鼻腔炎関連の治療目的を伴わずに一般的な風邪向けに販売される広範な呼吸器系治療薬は除外する。
セグメンテーション概要
- 疾患別
- 急性副鼻腔炎
- 亜急性副鼻腔炎
- 慢性副鼻腔炎
- 治療モダリティ別
- 薬剤クラス
- 鎮痛薬
- 抗ヒスタミン薬
- コルチコステロイド
- 抗生物質
- その他
- 低侵襲手術(バルーン副鼻腔形成術、FESS)
- 薬剤クラス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他アジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデリングに先立って需要プールおよびケアパスウェイを固定するため、公開されている疾病およびケア提供に関する情報から開始した。CDCの疾病負荷指標、NIHおよびNCBIの臨床論文、WHOの健康統計、OECDの健康データなどの入力情報は、有病率の範囲、患者がケアを求める頻度、急性例と慢性例で治療選択がどのように異なるかを把握するのに役立った。
次に、製品に関する前提を現実的なものとするため、規制および市場アクセスに関する参考資料を用いた。これには、FDAの医薬品・医療機器データベースおよび入手可能な範囲での公的支払者・償還関連資料が含まれる。企業の開示資料および投資家向け資料は、事業ポートフォリオの重点分野と商業化の展開状況を確認するために使用し、無料で閲覧可能な報道は新規発売や処置採用の動向を追跡するのに役立った。企業財務や報道に関する一部の有料サブスクリプション、および特許データベースは、主にギャップの補完およびタイムラインの相互確認に使用した。これらの例は網羅的なものではなく、データ収集、検証、明確化のために他の多数の公開情報源も参照した。
一次インタビューおよび調査
ケアパスウェイに関する前提、および薬物管理と低侵襲外科の分割に関する前提を検証するために、一次インタビューおよび調査を実施し、その後価格ロジックの妥当性を確認した。主要地域の臨床医、流通業者、業界関係者と対話することで、地域ごとの治療選好、処置の採用状況(バルーンベースのアプローチを含む)、処方行動を最終的な集計値に反映させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):14% | アジア太平洋地域:43% |
| ミドルティア:47% | 機能/部門リーダー:32% | 欧州・中東・アフリカ:31% |
| 小規模プレーヤー:19% | マネージャー:54% | 南北アメリカ:26% |
市場規模算定および予測
基本となる規模算定モデルは需要側から構築されており、副鼻腔炎タイプ別の有病率を治療対象患者数に変換し、それをさらに地域および年次ごとの治療および処置の件数に変換する。治療対象患者プールを形成した後、年間平均治療強度および処置浸透率を適用し、地域に応じた価格および為替タイミングを用いて価値に変換する。
総額の妥当性を確保するため、選択的なボトムアップ推計と成果を照合した。主要な薬剤クラスについては、サンプル抽出したコース当たり価格に想定ボリュームを乗じる方式を用い、主要国における処置価格についてもチャネルチェックを実施した。モデルに使用した主要な入力情報には、慢性副鼻腔炎の有病率範囲、抗生物質処方傾向、鼻腔用コルチコステロイドの採用状況、低侵襲外科の浸透率、薬剤対処置の価格変動パターンが含まれる。国別に一貫したデータが得られない変数については、例えば地域のケア受診率などの透明性のある代替指標を用い、最終化前にインタビューでレビューした。
予測にはシナリオ分析を用い、過去指標に基づく短期平滑化を支援材料としつつ、低侵襲外科の採用曲線および慢性疾患における治療構成の変化について専門家主導の調整を加えた。前提条件は追跡可能な形で保持し、経験の浅いアナリストでも手順を再現し、モデル全体を再構築せずに個々の変数を更新できるようにした。
データ検証および更新サイクル
複数のチェックを通じて出力を検証しており、まず患者数、処置浸透率、治療対象患者1人当たりの想定支出額が年次および地域を通じて現実的であることを確認する内部整合性テストから開始する。外れ値については、処置採用に関する見解、規制上の節目、処方ガイダンスの変更といった独立した指標と照合してレビューし、要因が裏付けられない場合は修正する。
承認前に、第二のアナリストが計算チェーンおよび前提条件のログをレビューし、モデルが公開エビデンスで説明できない差異を示す場合はインタビュー対象者に再度連絡を取る。レポートは年次で更新し、主要な承認、償還の変化、処置採用の明確な変化といった重大な事象が発生した場合には中間更新を実施する。提供前には最終確認を行い、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceの副鼻腔炎治療市場規模と他の公表推計との比較
副鼻腔炎治療に関する公表市場価値が異なる理由は、著者が必ずしも同一のケア環境を対象としていないこと、副鼻腔炎特有の介入として何を含めるかについて一致していないこと、また基準年および為替タイミングが異なる場合があることによる。また、処置の価値が薬剤支出と明確な区分なく混合されている場合にも差異が生じる。
主要なギャップは通常、慢性例と急性エピソードの扱い方の違い、低侵襲外科が中心的な価値要因として扱われるか、それとも二次的な位置付けとされるかの違い、そして価格変動が年ごとにどのように引き継がれるかの違いから生じる。単一の過去の基準年に依拠していたり、臨床医による検証を伴わない大胆な構成比の変化を適用していたりする推計は、終着年が似ているように見えても、予測経路がずれる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 2.85億米ドル(2026年) | |
| 医療専門メディアA | 3.00億米ドル(2020年) | 基準年が早く、処置価値と薬物療法価値が地域ごとにどのように正規化されているかが明確に示されていないため、暗示される現在年の実行レートが変動する可能性がある。 |
| 通信社リサーチサマリーB | 2.10億米ドル(2022年) | より低い基準値から出発し、広範な治療区分を適用しており、治療対象患者への変換に関する透明性が限られ、慢性治療強度がエピソード性の急性ケアからどのように区別されているかが不明確である。 |
この差異は主に基準年の選択、および慢性期管理と低侵襲外科がどのように価格付けされ引き継がれているかを反映している。急性ケアと慢性ケアで治療対象患者プールを別々に構築し、処置採用状況を国別に検証することで、2026年の総額は実際のケア提供パターンに近い値となる。これがMordor Intelligenceが採用している手法である。


レポートで回答された主な質問
世界の副鼻腔炎治療市場の現在の規模はどれくらいですか?
副鼻腔炎治療市場規模は2026年に28億5,000万米ドルです。
副鼻腔炎治療市場の成長速度はどれくらいですか?
2031年までにCAGR 6.05%で拡大する見込みです。
副鼻腔炎治療において最も高い成長が見込まれる地域はどこですか?
アジア太平洋地域が2031年までCAGR 8.02%で最も高い成長率を示すと予測されています。
副鼻腔炎治療において最も急速に成長している治療クラスはどれですか?
患者がより良い症状緩和を求めるなか、鎮痛薬がCAGR 7.85%で最も高い成長予測を示しています。
慢性鼻副鼻腔炎においてバイオロジクスが重要な理由は何ですか?
デュピルマブなどの薬剤は鼻茸サイズを縮小し、症状を改善し、手術の必要性を低減することで、重症例に対して画期的な治療成果をもたらします。
最終更新日:



