
多汗症治療市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 649.25 百万米ドル |
| 市場規模 (2031) | 855.03 百万米ドル |
| 成長率 (2026 - 2031) | 5.66 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる多汗症治療市場分析
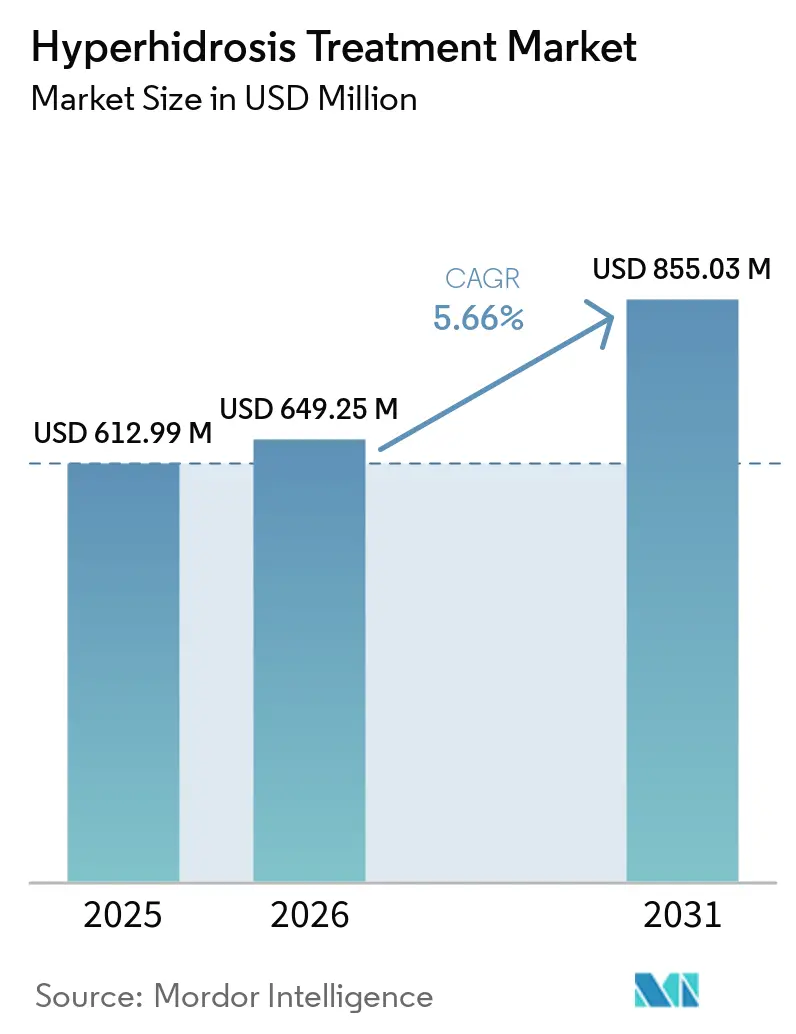
多汗症治療市場規模は、2025年の6億1,299万米ドルから2026年には6億4,925万米ドルに成長し、2026年から2031年にかけて5.66% CAGRで2031年までに8億5,503万米ドルに達すると予測されています。
業界は従来の外科的アプローチから精密生物製剤、エネルギーベースデバイス、デジタル対応局所療法へと移行しています。2024年6月の米国食品医薬品局(FDA)によるソフピロニウム臭化物(Sofdra)の承認は、非侵襲的治療経路への受容が高まっていることを示しています。この動向は、Candesant Biomedicalによるブレラパッチへの資金調達成功と相まって、外来ソリューションへの投資家の強い信頼を反映しています。ボツリヌス毒素A注射は依然として主要な収益源ですが、欧州医療機器規則(EU MDR)認証を取得したマイクロ波熱融解プラットフォームや直接消費者向けテレ皮膚科サービスの台頭が患者アクセスを拡大し、競争戦略を再構築しています。償還政策は引き続き重要な要因であり、米国の支払者は処方局所薬を承認する前に制汗剤のステップ療法を要求しているのに対し、欧州と日本は注射剤およびデバイスベースの処置に対してより柔軟な姿勢を示しています。さらに、電子商取引サブスクリプションや家庭用イオントフォレーシスキットの普及が従来の臨床現場を超えた需要を牽引しており、多汗症治療市場に持続可能な成長の側面を加えています。
レポートの主要ポイント
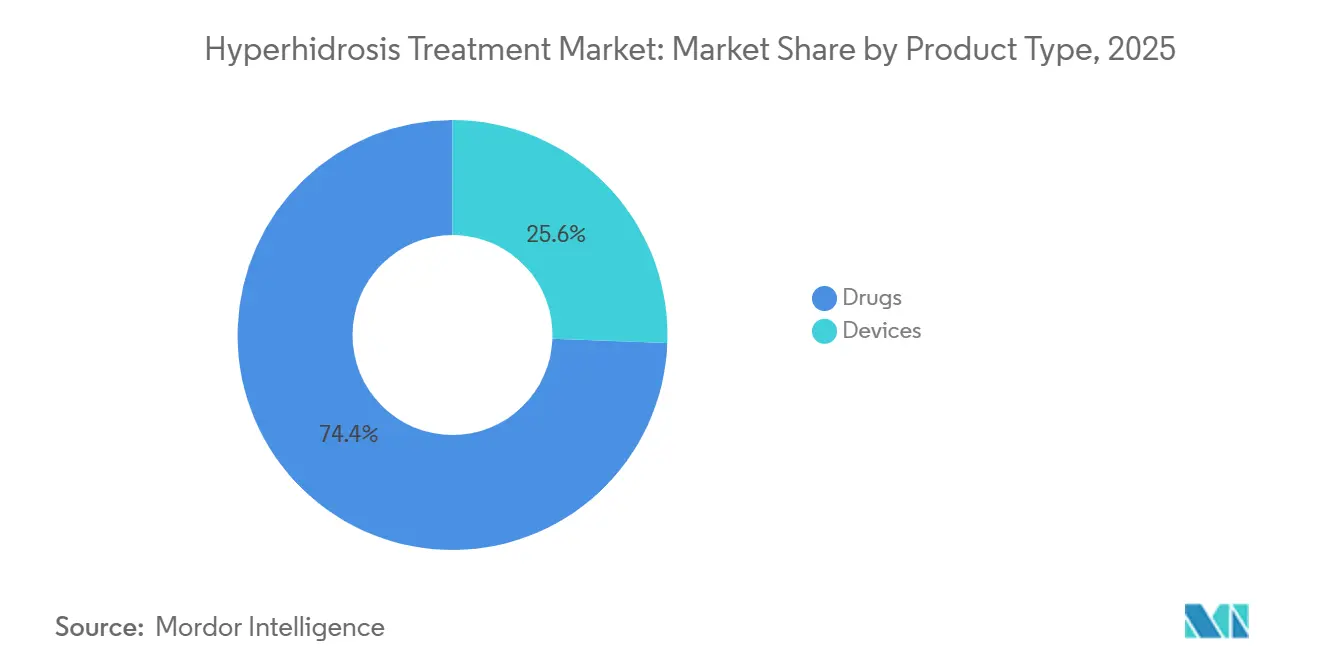
- 製品タイプ別では、医薬品が2025年の多汗症治療市場シェアの74.40%を占め、一方デバイスは2031年にかけて最速の6.52% CAGRを記録すると予測されています。
- 疾患タイプ別では、原発性局所性多汗症が2025年の需要の94.40%を占め、続発性全身性症例は2031年にかけて6.51% CAGRで拡大する見込みです。
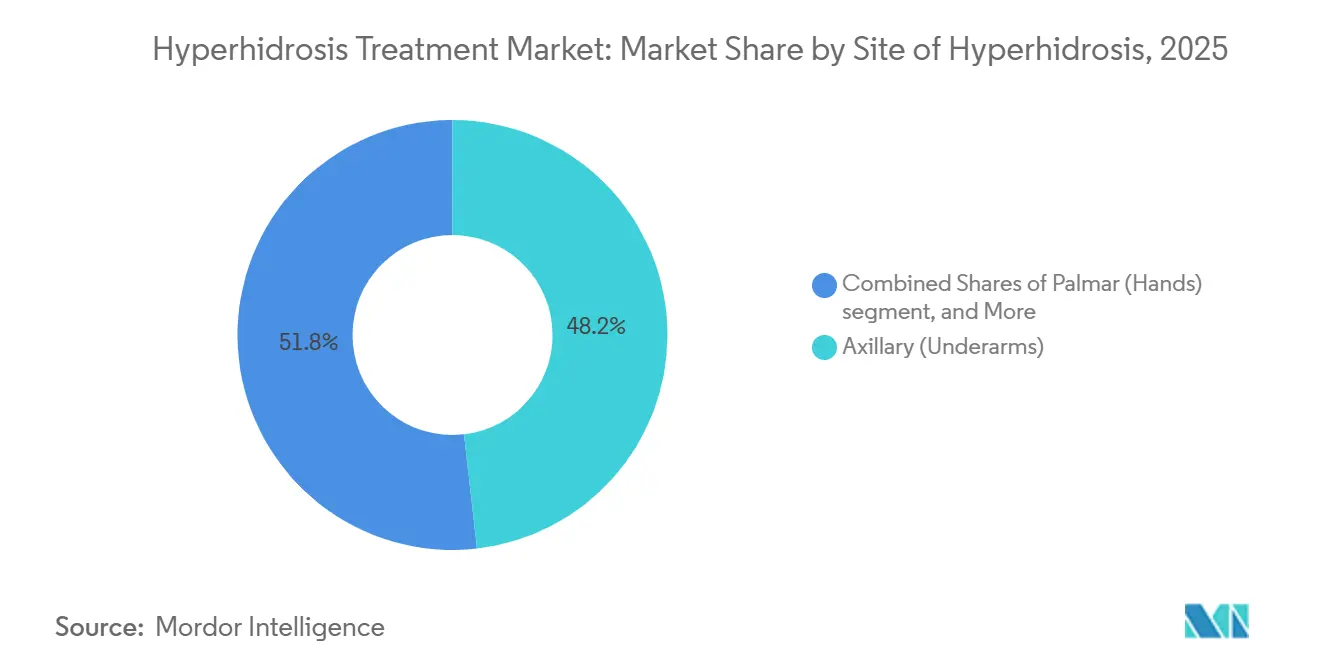
- 多汗症の部位別では、腋窩(脇の下)が2025年の処置量の48.18%を占めましたが、頭顔面部症例が予測期間中に6.62% CAGRで成長を牽引する見込みです。
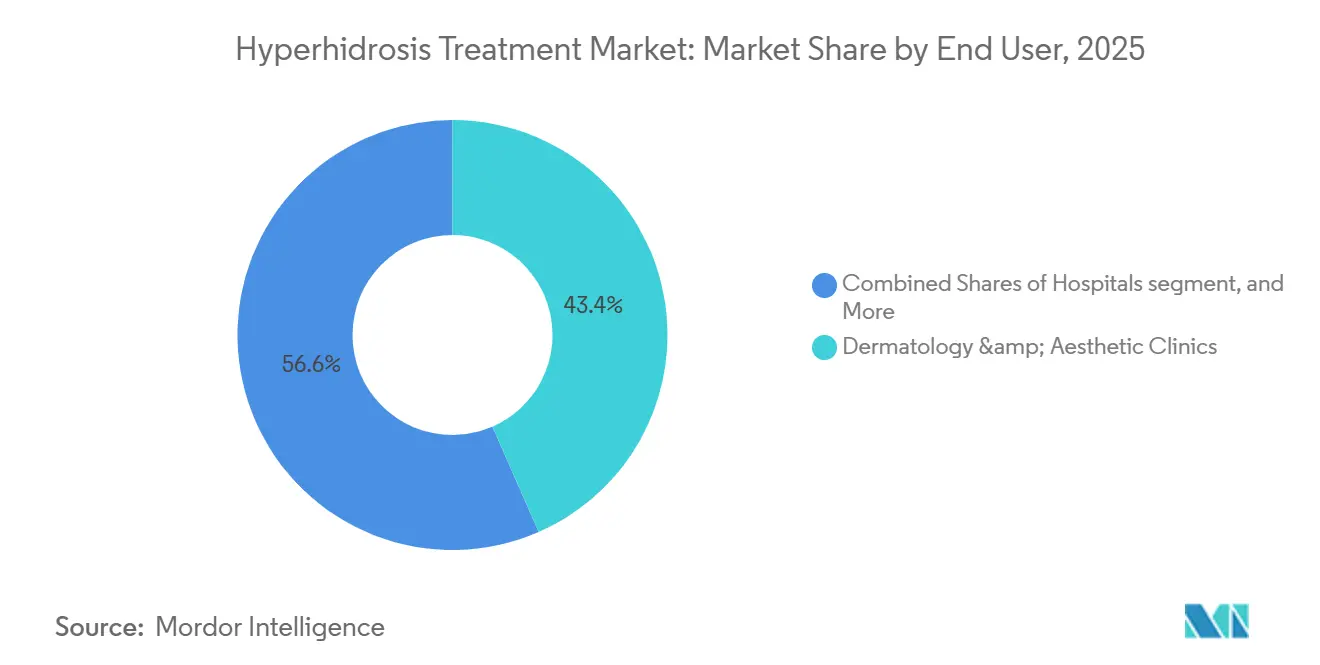
- エンドユーザー別では、皮膚科・美容クリニックが2025年の収益の43.44%を占め、6.36% CAGRで成長すると予測されています。
- 流通チャネル別では、直接販売が2025年の売上の67.84%を占めましたが、Eコマースは2031年にかけて7.04% CAGRで成長すると予測されています。
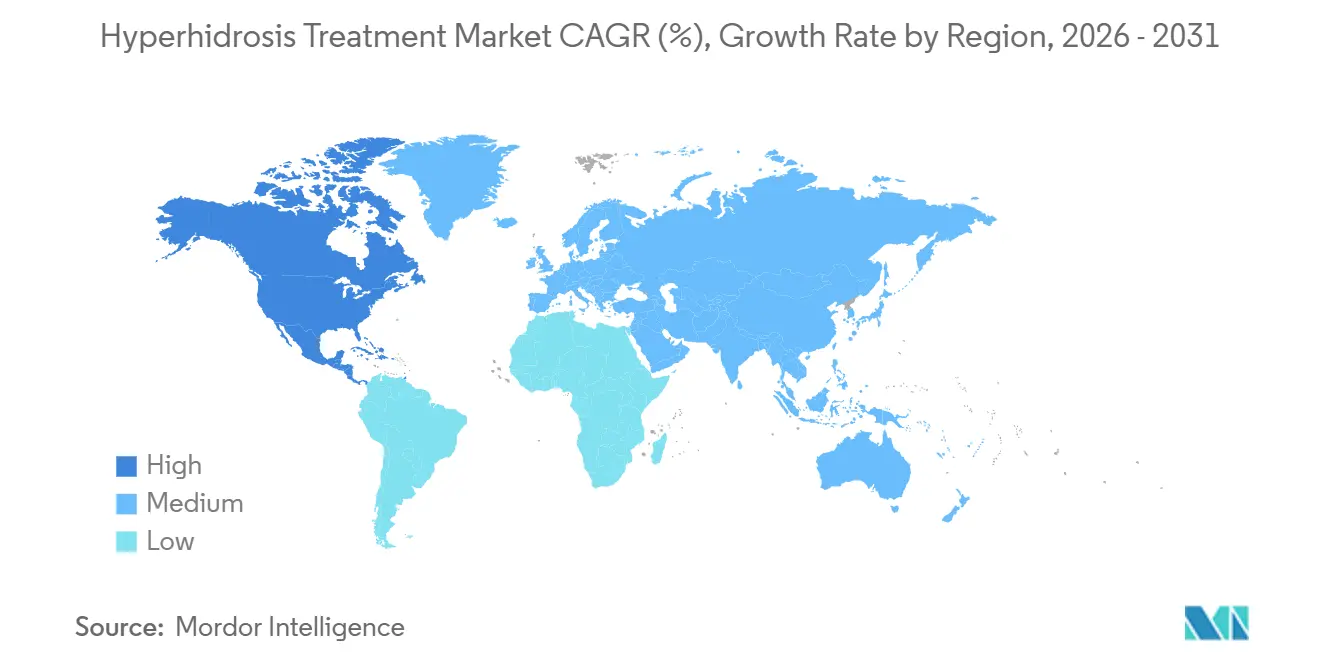
- 地域別では、北米が2025年の売上高の47.34%を占めましたが、アジア太平洋は2031年にかけて最速の6.49% CAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 多汗症の有病率と診断の増加 | +0.9% | 世界全体、北米および西欧で最も顕著 | 中期(2〜4年) |
| 低侵襲・非侵襲的治療モダリティへの需要増加 | +1.2% | 北米、欧州、アジア太平洋都市部 | 短期(2年以内) |
| 革新的な局所療法およびデバイスベース療法の規制承認 | +1.0% | 北米、欧州、アジア太平洋への波及 | 中期(2〜4年) |
| エネルギーベースおよびデジタルプラットフォームにおける技術的進歩 | +0.8% | 北米、欧州、日本 | 長期(4年以上) |
| 消費者意識の向上と生活の質への注目の高まり | +0.7% | 世界全体 | 中期(2〜4年) |
| テレ皮膚科および直接消費者向けチャネルの拡大 | +0.6% | 北米、欧州、アジア太平洋都市市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
多汗症の有病率と診断の増加
疫学データによると、発汗障害は米国人口の4.8%、すなわち1,530万人に影響を与えており、スウェーデンの人口の5.5%にも影響を及ぼしていることが示されており、高所得市場における有病率の高さが浮き彫りになっています[1]国際多汗症学会、「原発性多汗症の疫学」、国際多汗症学会、sweathelp.org。。多汗症疾患重症度スケールなどのツールの採用により、支払者の文書化プロセスが合理化され、臨床提示のタイムラインが加速されています。CARDIGANトライアルの成功を経たSofdraのFDA承認により、客観的な奏効者エンドポイントが償還の重要なベンチマークとして確立されました。[2]米国食品医薬品局、「薬物試験スナップショット:Sofdra」、米国食品医薬品局、fda.gov。同時に、アドボカシー活動が患者エンゲージメントを促進し、未充足ニーズを多汗症治療市場における治療済み有病率へと効果的に転換しています。
低侵襲・非侵襲的治療モダリティへの需要増加
内視鏡的胸部交感神経切除術後の代償性発汗率が40%〜89%と高いことから、患者は可逆的な治療選択肢を求めるようになっています。CandesantのFDA認可済みBrellaパッチは、63.6%の奏効率を持つ3分間のオフィスベースの迅速なソリューションを提供し、全身性薬物曝露の必要性を排除しています。[3]Kaitlyn Bader、「FDAが原発性腋窩多汗症軽減のためのBrella SweatControlパッチを認可」、Dermatology Times、dermatologytimes.com。同様に、miraDryのデュアル周波数マイクロ波熱融解術はEU MDR認可を取得し、2025年までにより厳格な欧州市場への参入が見込まれています。これらの進歩は、効果的で非外科的かつ低メンテナンスのソリューションに対する患者需要に応えることで、多汗症治療市場の成長を牽引しています。
革新的な局所療法およびデバイスベース療法の規制承認
SofdraはすでにアメリカでFDA承認を取得し、日本では医薬品医療機器総合機構(PMDA)による審査が進行中であり、局所性抗コリン薬セグメントは6年間の停滞を経て再び勢いを取り戻しています。[4]Emma Andrus、「FDAが原発性腋窩多汗症に対する初の唯一の化学物質としてソフピロニウム(Sofdra)を承認」、Dermatology Times、dermatologytimes.com。欧州医薬品庁(EMA)によるボツリヌス毒素の添付文書の最新更新、およびデバイスに対するEU医療機器規則(MDR)認証は、臨床投与量と安全性データを標準化しています。この規制上の整合性により、支払者の受け入れが加速しています。その結果、強力なパイプラインに支えられた多汗症治療市場は、地域横断的な上市加速に向けて良好なポジションにあり、研究開発投資のより迅速な回収が可能となっています。
エネルギーベースおよびデジタルプラットフォームにおける技術的進歩
デュアル周波数デリバリーを使用したMiraDryの12ヶ月時点での84%発汗減少データは、デバイス工学が外科手術との耐久性ギャップを縮め続けていることを示しています。フラクショナルレーザーにおけるリアルタイム熱フィードバックにより、有害事象が5%未満に低減されています。デジタルの進歩も重要であり、Botanixのテレ処方ポータルは非同期写真相談を処理し、Sofdraの上半期売上の40%をオンラインで達成しています。技術は多汗症治療市場が対応する地域と人口層を拡大しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い治療費と限られた償還適用範囲 | -0.8% | 世界全体、新興市場および米国の無保険者で深刻 | 短期(2年以内) |
| 既存療法の長期的有効性の限界 | -0.5% | 世界全体 | 中期(2〜4年) |
| 外科的処置およびエネルギーデバイスに関連する有害事象と安全性への懸念 | -0.4% | 世界全体、MDR後の欧州でより厳しい審査 | 中期(2〜4年) |
| 主要治療投入物のサプライチェーンおよび価格変動 | -0.3% | 世界全体、北米および欧州で最も逼迫 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い治療費と限られた償還適用範囲
Qbrexzaに対する月額580〜700米ドルの支出は事前承認を必要とし、主流への普及を制限しています。ボツリヌス毒素の償還は数量制限があり、miraDryの2,000〜3,000米ドルの費用はほとんどカバーされておらず、多汗症治療市場における価格感応度の高い現実を示しています。低所得地域では、ジェネリックの塩化アルミニウムが唯一の現実的な選択肢であり続けており、近期的なプレミアム療法の普及を抑制しています。
既存療法の長期的有効性の限界
抗体の産生により、繰り返し投与を受けた患者の最大3%でボツリヌス毒素への反応が低下し、局所抗コリン薬のアドヒアランスは副作用により6ヶ月後に低下します。9〜10日ごとのイオントフォレーシスのメンテナンスは多忙な患者の妨げとなっています。外科的交感神経切除術の代償性発汗リスクは後悔訴訟を引き起こしており、多汗症治療市場内で持続的かつ負担の少ないソリューションへの未解決のニーズを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
医薬品がリード、デバイスが急成長医薬品セグメントは2025年の需要の74.40%を占め、その中で局所療法が大きなシェアを保持しています。Sofdraなどの局所性抗コリン薬は全身曝露を軽減し、Qbrexzaが残した安全性のギャップを埋めています。一方、9〜10日間の有効サイクルでテストされた家庭用イオントフォレーシスシステムは、手掌・足底の患者にOTCの代替手段を提供していますが、治療レジメンへの疲労感が依然として逆風となっています。可逆的なデバイス選択肢の普及に伴いETS(内視鏡的胸部交感神経切除術)の件数はさらに減少しており、多汗症治療市場において外科手術は縮小するニッチとなっています。
デバイスセグメントは、過剰発汗に対する効果的で便利かつ非侵襲的なソリューションを求める患者および医療提供者の拡大により、2031年にかけて6.52%で成長すると予測されています。イオントフォレーシスデバイスは、臨床および家庭環境の両方において手掌、足底、腋窩多汗症の管理をサポートすることから、注目度が高まっています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


疾患タイプ別:
原発性局所性が優位、続発性症例が加速原発性局所性多汗症は2025年の売上高の94.40%を生み出し、確立された診断グレーディングと複数のFDA承認モダリティに支えられています。HDSS(多汗症疾患重症度スケール)スコアリングを中心とした保険会社の整合性により、請求ワークフローが容易になり、多汗症治療市場における支配的なシェアが強化されています。
続発性全身性多汗症は、腫瘍学的レジメンや代謝性合併症による患者数の増加に伴い、6.51% CAGRで上昇しています。ホルモン療法受療者の30%〜50%が問題のある発汗を経験しており、全身性抗コリン薬および補助的局所薬への需要が生まれています。初期パイプラインにある選択的M3拮抗薬は副作用負荷の低減をもたらす可能性があり、既存の経口薬に対する将来的な競争を示唆しています。
多汗症の部位別:
腋窩部位がリード、頭顔面部症例が増加腋窩(脇の下)の症例は2025年の処置量の48.18%を占め、Sofdra、Qbrexza、および十分に償還される治療経路に適した注射剤に支えられています。標的療法やデジタル対応の治療経路の利用可能性の拡大も、世界的に過剰な脇の下の発汗の効果的な長期管理を必要とする患者の選択肢を広げています。BrellaやmiraDryなどのデバイスプレイヤーは特に脇の下の汗腺を標的としており、既存プレイヤーの優位性を強化しています。
しかし、頭顔面部は6.62% CAGRで多汗症治療市場全体の成長を上回ると予測されており、目に見える症状、生活の質への影響、および部位特異的な管理の必要性によって牽引されています。BTX-A(ボツリヌス毒素A型)を支持するエビデンス、ETSおよびその他の介入に対する償還認識、ならびにオフラベルのグリコピロレートに関するガイダンスにより、臨床医はより明確な管理選択肢を得ています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:
皮膚科・美容クリニックが優位皮膚科・美容クリニックは2025年の収益の43.44%を提供し、処置中心の注射剤やマイクロ波熱融解術セッションによって強化されており、それぞれが高スループットの診療経済に適合しています。地理的なフットプリントの拡大、専門家の処置能力、および局所療法・処置療法の採用が、過剰発汗患者へのケアの利用可能性を強化しています。
病院は複雑な続発性症例を管理していますが、処置量の制約が残っています。予測期間中の6.36% CAGRは、より広範な処方、治療、および紹介の機会によるものであり、世界的な多汗症治療市場の継続的な発展を支えています。治療抵抗性多汗症の患者が臨床的に効果的で持続的な選択肢を求める中、病院は専門的な知識と処置リスクの管理能力を組み合わせ、包括的なケアを提供する重要なエンドユーザーであり続けていま。
注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
直接販売がリード、Eコマースが加速直接販売は2025年の処方箋の67.84%を占め、強い需要と製造業者による皮膚科医への直接的な関与によって牽引されており、臨床エビデンスの伝達、患者オンボーディングの支援、および支払者要件のナビゲーションが行われています。このアプローチは、多汗症治療の処方が専門医に集中しており、製品使用、償還、および再処方遵守に関する教育が必要とされることが多いため、特に重要です。
Eコマースは、AmazonおよびリージョナルEファーマシーが自動配送ルーティンと自己負担支援プラグインを拡大するにつれ、2031年にかけて7.04% CAGRで成長すると予測されています。Botanixの統合型処方から玄関先までのモデルはすでにSofdraの売上の40%をデジタルタッチポイントを通じて取り込んでおり、多汗症治療市場全体でのより広範なチャネルシフトを予兆しています。
地域分析
北米多汗症治療市場
2025年、北米は売上の47.20%を占め、有利な保険適用方針、一人当たりの高い医療費支出、および生物学的製剤の迅速な普及に支えられた。2024年のCignaの更新により、注射剤承認前のイオントフォレーシス試験の要件が撤廃され、治療開始が合理化された。一方、Sofdraのダイレクト・トゥ・コンシューマーデビューはオンラインで勢いを増し、メキシコへの越境医療ツーリズムにより米国の消費者は自己負担費用の軽減を享受している。このダイナミクスにより、多汗症治療市場における収益は加速するとともに再分配されるという状況が生まれている。
欧州多汗症治療市場
欧州はボツリヌス毒素の償還均等化と、2025年7月にドイツ、フランス、イタリアにおけるマイクロ波熱融解術に対してEU MDRの承認が下りたことにより、着実な進展を遂げた。EMAの標準化されたラベリングにより、臨床医の投与量に対する信頼が高まった。しかし、フランスの厳格な費用対効果評価が高価格帯局所製剤の参入を抑制した。こうした課題にもかかわらず、重症例に対する法定保険適用が欧州の多汗症治療分野における中枢的役割を確固たるものにしている。
アジア太平洋多汗症治療市場
アジア太平洋地域は6.49%のCAGRで拡大する見込みであり、日本がその牽引役となっている。日本では、Maruhoのグリコピロニウムトシル酸塩製剤(濃度3.75%)が後期臨床験において51.6%の奏効率を示した。中国における審美的需要の高まりとインドにおける電子薬局の35%増加が市場のリーチを広げている一方、家計所得の低さが処方率を抑制している。また、オーストラリアと韓国はプライベートクリニック需要の急増に牽引され、同地域が多汗症治療市場において最も成長の速い地域としての地位を確立することに貢献している。

規制環境
多汗症治療の規制は医薬品と医療機器の両方の経路にまたがり、モダリティと地域によって異なる審査・遵守要件が生まれる。米国では、FDAが2024年6月にSofdra(ソフピロニウム臭化物12.45%外用ゲル)を9歳以上の患者における原発性腋窩多汗症治療薬として承認し、グリコピロニウム系治療薬や腋窩用A型ボツリヌス毒素などの既存製品と並んで、外用抗コリン薬に対するNDA(新薬承認申請)経路を補強した。また市場は、クリニックや在宅環境で使用されるイオントフォレーシスおよびエネルギー機器プラットフォームに対するFDAの機器監督にも依存している。
欧州および英国では、製品へのアクセスは規制当局主導のラベリングおよび機器適合性の経路によって形作られている。英国MHRAは2025年6月9日、成人の重度原発性腋窩多汗症治療薬としてAxhidrox(グリコピロニウム臭化物1%クリーム)の販売承認を付与した。一方、EMAによるボツリヌス毒素のラベリング更新などEUレベルの動きは、加盟国全体でより標準化された投与量および安全性への期待を支えている。別途、2026年7月にFDAは、分散型製造への対応と米国に供給する海外施設への可視性強化を目的とした医薬品施設登録・リスト作成の近代化を図る規則案を公表し、短期的な遵守および文書化の焦点をグローバルに調達されるAPIおよび最終製品へと移行させた。
バリューチェーン分析
多汗症治療のバリューチェーンは、ソフピロニウム臭化物やグリコピロニウム塩などの抗コリン薬を含む医薬品グレードのAPI、および神経毒素用の生物学的原薬から始まる。これに続き、処方薬や特殊医療機器を支える製剤化、充填・仕上げ、品質システムが続く。CDMOは、新しい外用療法の供給拡大とリスク低減において大きな役割を果たしている。例えば、Piramal Pharma Solutionsは2026年5月にBotanix SB Inc.との製造・供給パートナーシップを発表し、ミシガンとカナダの2拠点戦略を用いてソフピロニウム臭化物APIの開発・検証を支援することとした。これは、重要な原材料の堅牢な複数拠点調達への移行を反映している。
下流では、製品はボツリヌス毒素注射やマイクロウェーブ熱融解などの処置ベースのケアを提供する皮膚科医および美容クリニックのネットワークを通じて、また処方外用薬やOTC療法向けの小売薬局やeコマースを通じて流通する。市場アクセスは、処方取得のための遠隔皮膚科診療を含む、支払者向け文書化やチャネル整備への依存を強めており、機器経路にはそれ自体の管理や試験要件が付随する。2026年6月に公表されたFDAの最終規則は、多汗症治療を目的とした皮膚パッチに対する特別管理を伴うクラスII分類を新設し、臨床パフォーマンスや保存期限の文書化など、新興のパッチ型ソリューションの設計、製造検証、市場投入までの時間に影響しうる要件を明確化した。
競合状況
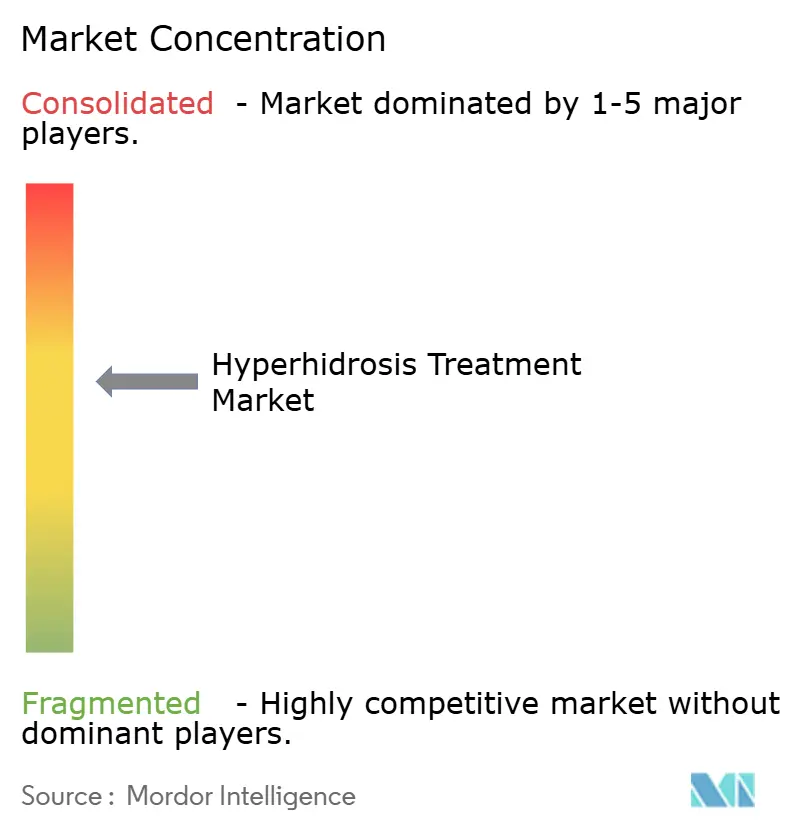
多汗症治療市場は中程度に分散しています。注射剤セグメントはAbbVie Inc.が主導しています。2024年第3四半期、AbbVieはBotox貯蓄インセンティブプログラムに牽引され、8億4,800万米ドルの治療売上高を達成しました。OrganonによるDermavantの12億米ドルの買収は、後期局所フランチャイズに対する大手製薬会社の戦略的注力を示しており、Qbrexzaの市場シェアに挑戦する可能性があります。
デジタルファーストの新規参入者が場での存在感を高めています。BotanixはSofdraの初期需要の40%をテレヘルスチャネルを通じて獲得し、一方CandesantのBrellaパッチは12ヶ月の持続性を主張し、繰り返しの神経毒素治療を混乱させる可能性があります。イオントフォレーシスデバイスプロバイダーのDermadryとHidrexは、499〜950米ドルの価格帯の製品でコスト意識の高い消費者を標的とし、従来のクリニック事業者の市場シェアを徐々に侵食しています。
テクノロジー主導のコラボレーションが増加しています。2025年、DermataはRevanceと提携し、神経毒素の有効性を延長するための局所薬と注射剤の組み合わせレジメンを開発しました。マイクロニードルによる神経毒素デリバリーや選択的ムスカリン拮抗薬などのパイプラインの進歩により、市場リーダーは急速に進化する多汗症治療ランドスケープで競争力を維持するために積極的な買収アプローチを採用する必要があります。
多汗症治療業界のリーダー企業
AbbVie Inc.
Cynosure Lutronic, Inc.
Ipsen Pharma
miraDry, Inc.
Journey Medical Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
多汗症治療市場
- Abbvie
- Botanix Pharmaceuticals Ltd
- Bridges Consumer Healthcare
- Cynosure Lutronic, Inc.
- Dermadry Laboratories
- Dermal Laboratories Limited (Dermal)
- Drionic Inc.
- Hidrex GmbH
- Hidroxa AB
- Hoenle Medical GmbH
- Ipsen
- Journey Medical
- Maruho Co., Ltd
- miraDry, Inc.
- Odaban Ltd
- Orkla (Orkla Health)
- Saalmann Medical GmbH & Co. KG
- Topspin Consumer Partners (Carpe, LLC)

市場機会と将来展望
ホワイトスペースは、腋窩以外の部位、および繰り返し注射や頻回の機器施術に比べてメンテナンス負担を軽減する選択肢において最も顕著である。臨床試験の動向は、企業や研究者が腋窩適応を超えた拡大、すなわち手掌および前額部多汗症を模索している場所を示している。パイロットのオープンラベル試験(NCT06881394、2025年2月登録)は手掌多汗症に対する外用シアノアクリレートを評価し、2025年11月に開始された別の試験(NCT07561580)は前額部多汗症に対する皮内A型ボツリヌス毒素を評価しており、主要評価項目の完了時期は2026年に設定されている。これらの取り組みは、手掌症例が在宅使用およびOTC経路を通じて管理される傾向を強めているという市場の兆候と一致するが、耐久性のある処方治療薬は依然として限られている。
第二の機会分野は、利便性、外来提供、より明確な機器参入要件の交点に位置する。2024年6月のSofdraのFDA承認は、米国における処方外用薬セグメントの対象市場を拡大する。さらに、2026年6月に公表された多汗症皮膚パッチに対するクラスII特別管理を定めるFDA最終規則は、迅速な院内または混合型ケア提供を支援できるパッチ型機器に対する明確な規制経路を提供する。これらの動きを合わせると、遠隔皮膚科診療を通じた処方取得と小売・eコマースでの供給を組み合わせた製品戦略、および指定されたパフォーマンスおよび文書化基準を満たすよう設計された差別化された機器またはパッチ提供を後押しする。
Recent Industry Developments in 多汗症治療市場
- 2026年5月:Piramal Pharma SolutionsはBotanix SB Inc.との製造・供給パートナーシップを発表し、ミシガンとカナダの2拠点戦略を含むソフピロニウム臭化物APIの開発・検証を支援することとした。この動きは、新たに商業化された外用抗コリン薬カテゴリーの上流能力と冗長性を強化し、処方需要がチャネル全体で拡大する中での供給リスクを低減する。
- 2025年4月:AbbVieは、2,100人超の患者を対象としたフェーズ3データに支えられ、中等度から重度の眉間しわの治療を目的としたtrenibotulinumtoxinE(TrenibotE)について米国FDAに生物製剤承認申請(BLA)を提出した。多汗症の適応申請ではないものの、このプログラムは、クリニックベースの発汗管理の中核をなすモダリティである次世代神経毒素への継続的なイノベーション投資を示している。
- 2024年9月:OrganonはDermavantの買収を最大12億米ドルで完了し、後期段階の外用皮膚科資産をポートフォリオに追加した。外用フランチャイズの統合は、既存の処方抗コリン薬に対する競争圧力を高め、多汗症ケア経路に関連する皮膚科重視の製品を後押しする商業化リソースを拡大させる可能性がある。


多汗症治療市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、多汗症(過剰発汗)の管理に使用される有償治療を対象としており、発汗産生を減少させるか汗腺を遮断する医薬品、処置、およびデバイスを含み、主要なケア設定とチャネルにわたる治療収益として測定されます。
対象範囲の除外事項:多汗症治療として位置付けられていない、または使用されていない非医療的な家庭療法および一般的なスキンケア製品は除外します。
セグメンテーション概要
- 治療タイプ別
- 局所制汗剤・抗コリン薬
- ボツリヌス毒素A注射
- イオントフォレーシスデバイス
- マイクロ波熱融解
- 内視鏡的胸部交感神経切除術(ETS)
- レーザー・エネルギーベース療法
- 経口薬
- その他の治療タイプ
- 疾患タイプ別
- 原発性局所性多汗症
- 続発性全般性多汗症
- 多汗症の部位別
- 腋窩(脇の下)
- 手掌(手)
- 足底(足)
- 頭顔面
- その他の多汗症部位
- エンドユーザー別
- 病院
- 皮膚科・美容クリニック
- 外来手術センター
- 在宅ケア・OTCチャネル
- 流通チャネル別
- 病院薬局
- 小売薬局・ドラッグストア
- 電子商取引
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの前提条件が確定される前に、主要地域における治療済み人口、診断パターン、および療法採用の枠組みを構築するために使用されました。構造の形成に役立てた公開情報源には、米国疾病予防管理センター(健康統計のコンテキスト)、米国食品医薬品局(添付文書および承認)、米国国立衛生研究所および査読済み学術誌(臨床使用と転帰)、世界保健機関(保健システム指標と国際比較可能性)などが含まれます。
また、製品上市、アクセス変更、皮膚科および外来処置に関する需要シグナルを追跡するために、企業の提出書類、投資家向けプレゼンテーション、決算説明会のトランスクリプト、および信頼性の高い報道機関の記事もレビューしました。クロスチェックのために、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、およびデバイスと消耗品の流通が関連する場合の輸出入貨物レベルデータベースを使用しました。これらのデスクソースは例示的なものであり、データ収集、検証、および未解決の質問の明確化を完了するために他の公開情報源も使用されました。
一次インタビューおよびサーベイ
一次調査は、皮膚科クリニック、病院薬局の関係者、外来手術センター、流通業者、およびデバイス専門家との構造化インタビューおよび短いサーベイに焦点を当て、日常的なケアで実際に使用・支払われているものを確認しました。これはグローバル市場であるため、アジア太平洋、欧州・中東・アフリカ、南北アメリカ全体でインプットのバランスを取り、価格、チャネルミックス、処置採用の違いを反映できるようにし、最終的な合計値を確定する前にデスクリサーチからの未解決のギャップを解消しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部:12% | アジア太平洋:52% |
| 中位層:52% | 機能・ユニットリーダー:32% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:17% | マネージャー:56% | 南北アメリカ:18% |
市場規模算定と予測
当社のモデルは、疫学と診断プールを部位およびケア設定別の治療済みコホートに変換するトップダウン構築から始まり、次に療法ミックスと療法の平均年間コストを適用して総需要を金額ベースで再構築します。その需要プールは、サンプリングされた国別価格、チャネルマークアップ、外来設定における処置量の限定的な積み上げなど、択的なボトムアップ近似値でチェックされ、一つのインプットが過大評価されている場合に合計値を修正できるようにしています。
使用された主要インプット(例示的)には、局所性および続発性疾患の有病率と診断済み割合、部位ミックス(腋窩、手掌、足底、頭顔面部)、ボツリヌス毒素およびエネルギーベースの選択肢の処置普及率、再処方および再治療間隔、ならびにチャネル別(病院薬局、小売薬局、Eコマース)の地域レベルの価格帯が含まれます。国レベルのデータシリーズが明確でない場合、類似のケア経路と所得帯を持つ代理市場を使用してギャップを埋め、一次フィードバックで患者一人当たりの暗示的な治療コストを検証しました。
予測については、アクセス、認知度、および償還の更新からステップ変化が生じることが多く、需要の滑らかな成長よりも採用と価格設定に関するシナリオ分析が使用されました。採用と価格進行の前提条件は、新規上市、処置代替、およびケアの皮膚科・外来センターへのシフトについて回答者が期待することに合わせて調整されました。
データ検証と更新サイクル
一つのノイズの多いデータシリーズが最終的な数値を左右しないよう、アウトプットは複数の視点から三角測量されました。暗示された治療済み患者数、処置件数、および患者一人当たりの支出を独立したシグナルと比較し、添付文書の変更やチャネルシフトと一致しない突然の価格上昇など、予想される関係を崩す差異を調査しました。
確定前に、モデルは多段階のアナリストレビューを経て、主要な前提条件が地域または治療タイプの合理的な範囲を超えて結果を動かす場合には再確認が行われます。レポートは年次で更新され、主要な承認、アクセス変更、または安全性関連の更新などの重要なイベントが発生した場合には中間更新が行われます。納品前に最新のパスが完了され、クライアントはその時点で利用可能な最新の見解を受け取ります。
Mordor Intelligenceの多汗症治療市場規模算定と他の公表推計値との比較
多汗症治療の公表市場価値が常に一致しないのは、基礎となる計算が治療として何がカウントされるか、処置収益がどのように処理されるか、および地域全体で価格がどの程度速く変化すると仮定されるかに依存しているためです。タイミングも重要であり、一部の出版社は古い通貨換算時点を使用したり、前提条件を長期間変更しないままにしたりすることがあります。
工場出荷価格ベースの収益ビューにバンドルされているサービスおよび関連商品はMordor Intelligenceの対象範囲外であり、これにより合計は患者と医療提供者が実際に支払うケア設定とチャネルを通じて追跡された治療収益に焦点を当てたものとなっています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6億9,000万米ドル(2025年) | |
| グローバル市場レポートA | 15億8,000万米ドル(2024年) | クリエイターレベルのサービスと関連商品を価値に組み込む可能性のある工場出荷価格ベースのフレーミングを使用しており、治療支出ビューと比較して合計値が高くなる可能性があります。基準年も異なり、製造業者レベルからケアチャネルへの価格の連鎖が常に明示されているわけではありません。 |
| 業界調査ポータルB | 7億1,000万米ドル(2024年) | 異なる基準年と予測ウィンドウを使用しており、治療ミックスと再治療頻度の前提条件が部位ベルの診療パターンに明確に結び付けられていません。一部の推計は地域全体での採用を過度に均等に平滑化しており、現在年の値がシフトする可能性があります。 |
総じて、このばらつきは主に収益の定義方法(治療支出対工場出荷価格スタイルの合計)、出発点として使用された年、および処置頻度とチャネル価格のモデル化方法から生じています。インプットを治療済みコホートの規模算定、部位ミックス、およびチャネル別の現実的な価格帯に結び付けることで、同じ手順を国ごとに適用した場合に最終的な数値が透明で再現可能なものとなっています。


レポートで回答される主要な質問
2031年までの多汗症治療市場の予測規模はどのくらいですか?
2026年から5.66% CAGRで拡大し、2031年までに8億5,503万米ドルに達すると予測されています。
過剰発汗の治療において現在最大のシェアを持つ製品タイプはどれですか?
医薬品が2025年の多汗症治療市場シェアの74.40%をリードしました。
発汗管理ソリューションへの需要が最も速く成長する地域はどこですか?
アジア太平洋は、日本での局所薬の上市とデバイス採用の拡大に支えられ、6.49% CAGRで成長すると予測されています。
miraDryのようなマイクロ波熱融解は通常どのくらい持続しますか?
デュアル周波数miraDryのデータは、単回セッション後12ヶ月間持続する84%の発汗減少を示しました。
Sofdraが皮膚科医の間で注目を集めているのはなぜですか?
Sofdraは全身曝露を低減した局所抗コリン薬の有効性を提供し、直接消費者向けテレ処方を通じて入手可能です。
家庭用デバイスは手掌多汗症に効果的ですか?
Dermadryのシステムなどのイオントフォレーシスキットはセッションごとに9〜10日間の乾燥状態を達成し、定期的かつクリニック不要の管理をサポートします。
最終更新日:



