
土壌処理市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 31.95 十億米ドル |
| 市場規模 (2032) | 42.24 十億米ドル |
| 成長率 (2027 - 2032) | 5.74 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる土壌処理市場分析
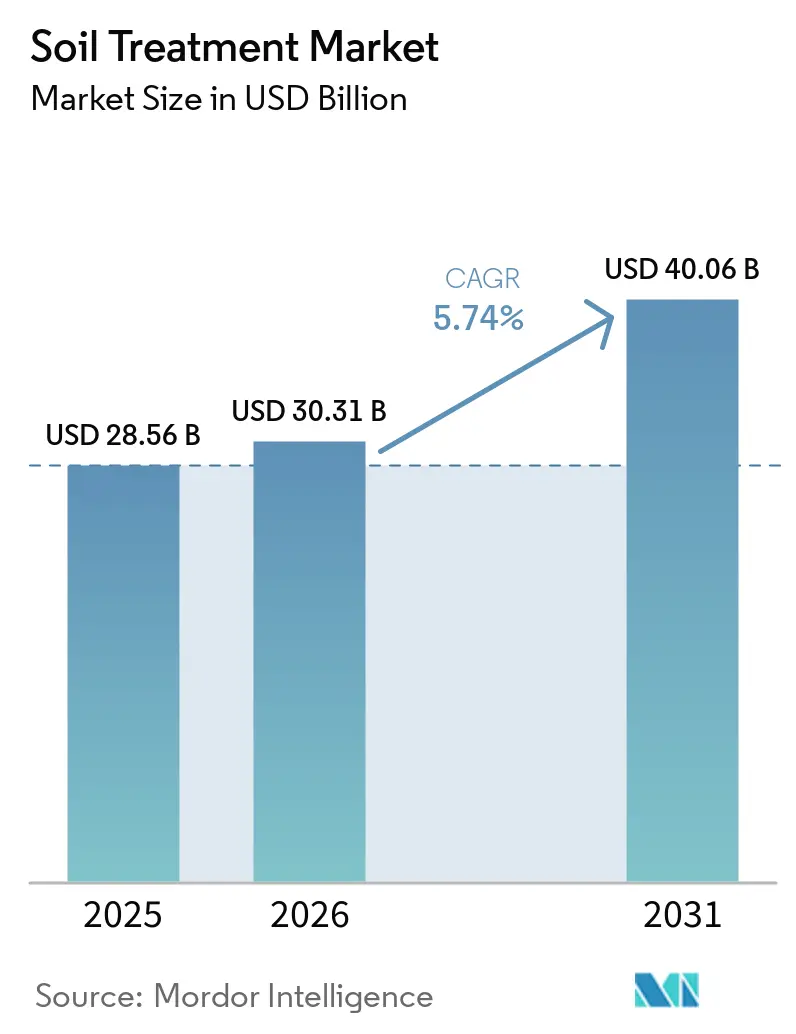
土壌処理市場は2026年に30.22 ビリオン 米ドルと評価され、2027年の31.95 ビリオン 米ドルから2032年には42.24 ビリオン 米ドルへと、予測期間2027年~2032年においてCAGR 5.74%で成長する見込みです。需要は、土壌品質の低下、抵抗性管理ニーズ、および主要作物システムにおける土壌施用プログラムの広範な活用によって支えられており、製品選択は作物価値、雑草圧力、根圏条件によって左右されます。国連食糧農業機関(FAO)は2025年に、持続不可能な農業慣行によって16億ヘクタール以上が劣化しており、劣化の60%以上が耕作地および牧草地で発生していると報告しました[1]。土壌処理製品には殺菌剤、除草剤、殺虫剤、殺軟体動物剤、殺線虫剤が含まれ、その使用は作物、病害虫圧力、生産慣行、土壌特性、規制要件によって異なります。葉面散布剤および燻蒸剤に対する規制上の制限が、より標的を絞った土壌施用への関心を高めており、精密診断は均一な処理決定ではなく圃場条件に基づく製品選択を支援できます。市場はまた、特に雑草競合、土壌伝染性病害、線虫圧力が同時に発生する場合において、作期初期の作物定着を保護する必要性にも影響を受けています。企業は生物製品、製剤技術、農業指導サービスを組み合わせて生産者を確保し、従来の化学品販売を超えた機会を創出しており、その成功は製品性能、ラベルへのアクセス、農場レベルでの実用的な使用に依存しています。
主要レポートの要点
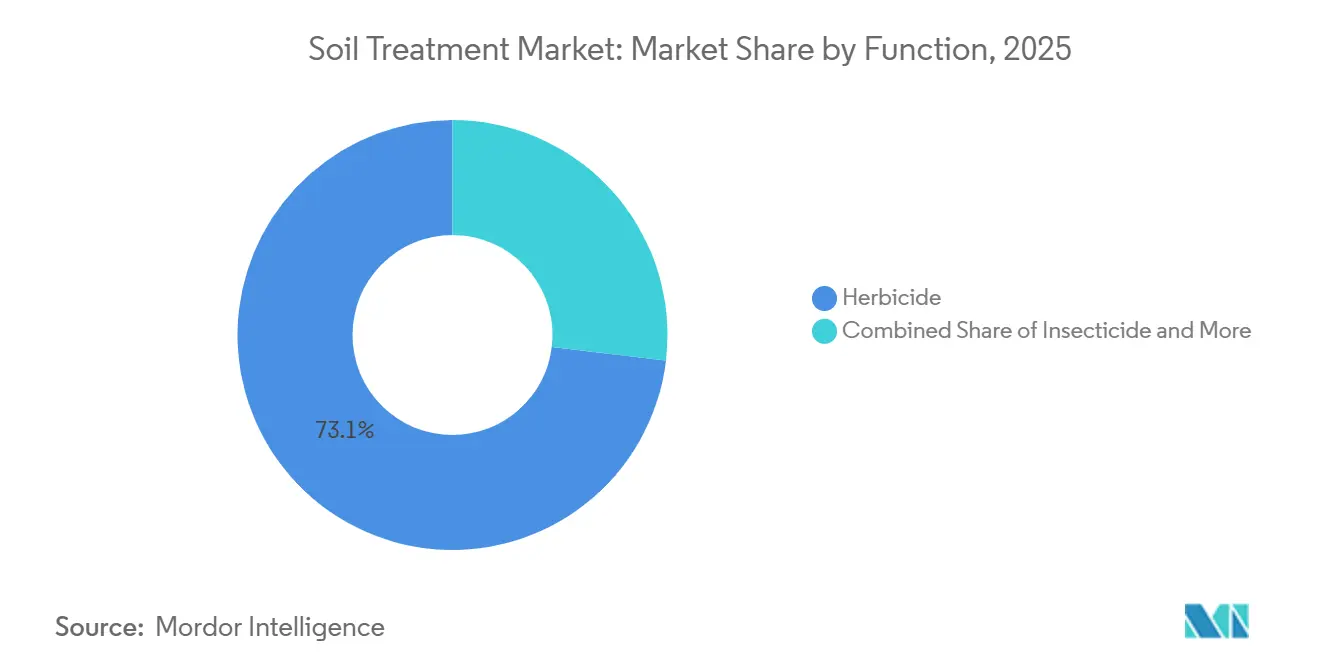
- 機能別では、除草剤が最大セグメントであり、2026年の土壌処理市場シェアの73.1%を占めました。また、最も成長が速いセグメントでもあり、2027年から2032年にかけてCAGR 5.9%で拡大すると予測されています。
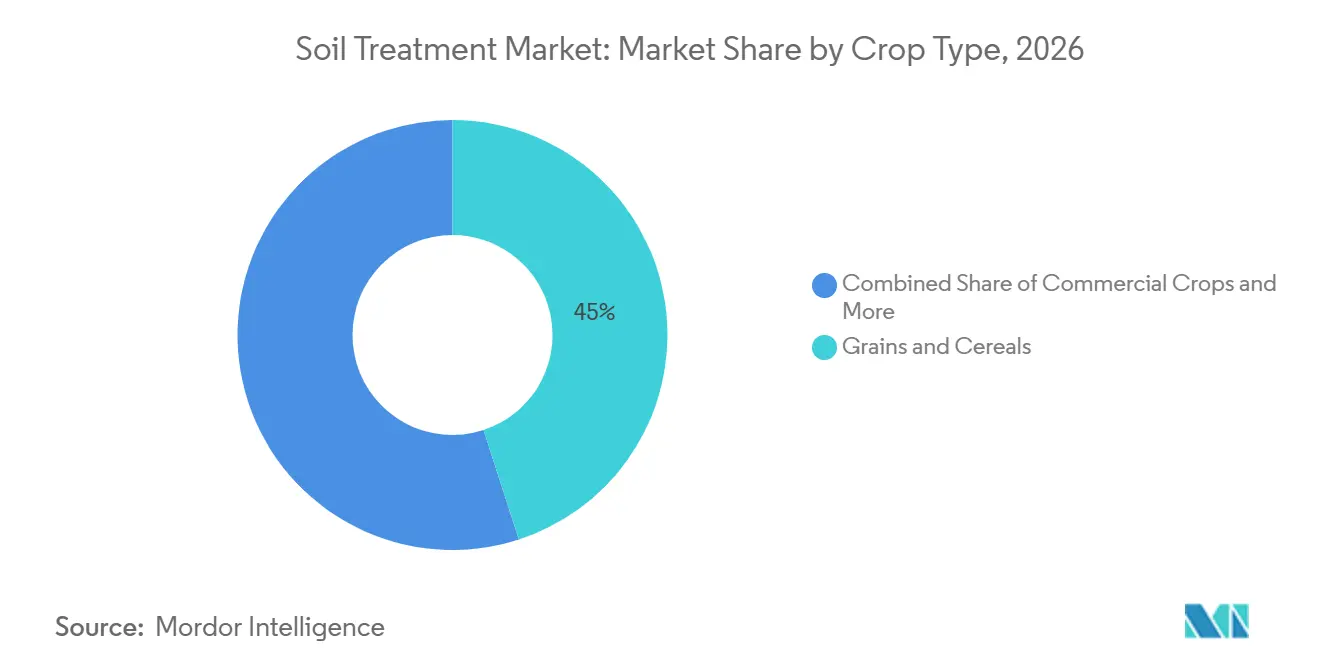
- 作物タイプ別では、穀物・シリアルが最大セグメントであり、2026年の市場シェアの45.0%を占めました。また、最も成長が速いセグメントでもあり、2027年から2032年にかけてCAGR 6.0%で拡大すると予測されています。
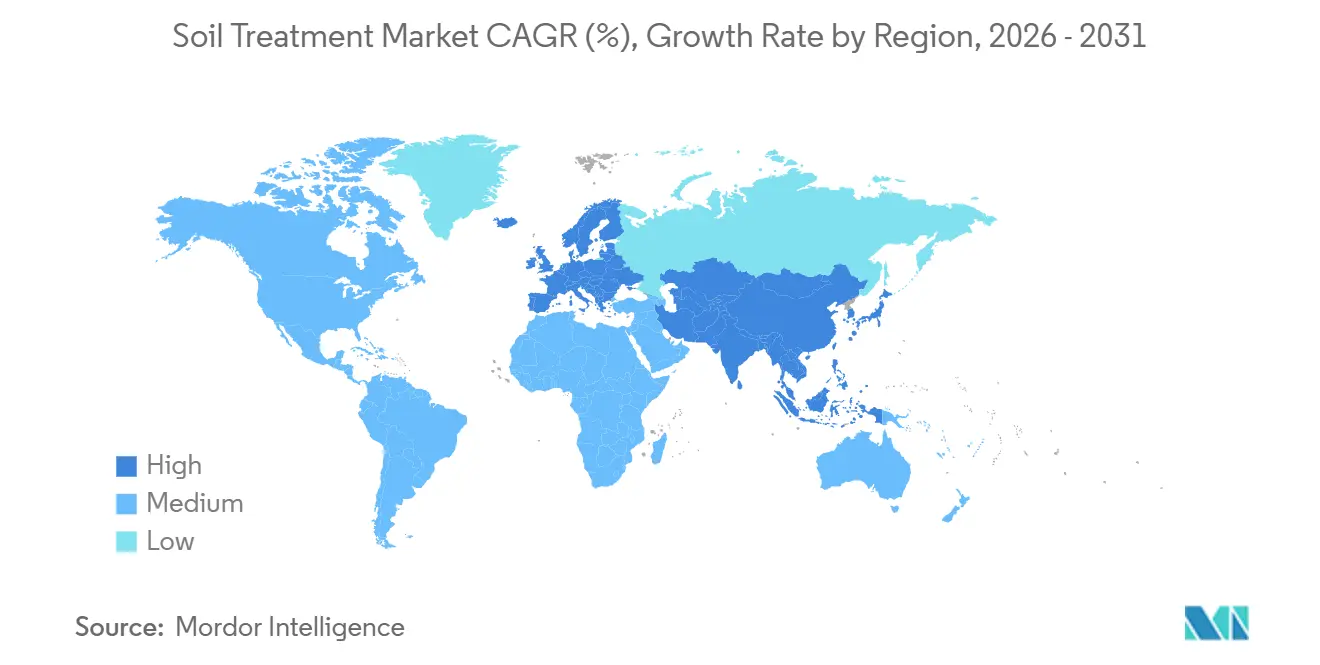
- 地域別では、北米が最大セグメントであり、2026年の市場シェアの38.5%を占めました。一方、アジア太平洋が最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 7.8%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生農業の採用拡大 | +1.1% | 北米、欧州、南米で最も高い強度を持つグローバル規模 | 中期(2〜4年) |
| 生物学的土壌改良材の急速な成長 | +0.9% | 北米およびアジア太平洋が主導するグローバル規模 | 中期(2〜4年) |
| 土壌炭素プログラムへの政府補助金 | +0.8% | 中東、アジア太平洋、アフリカ、南米 | 短期(2年以内) |
| 土壌塩類化の発生増加 | +0.6% | 北米および欧州連合(EU)、アジア太平洋への波及あり | 長期(4年以上) |
| ナノキレート微量栄養素キャリアの台頭 | +0.5% | 北米および欧州、アジア太平洋での新興需要あり | 長期(4年以上) |
| 処方的処理を可能にするデジタル土壌診断 | +0.4% | アジア太平洋および欧州、国およびインドでの早期成果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生農業の採用拡大
再生農業の実践の普及が進むにつれ、雑草、土壌由来の病害、および線虫を管理しながら、低撹乱耕作および土壌健全性の目標に沿った土壌処理製品への需要が支持されています。アーチャー・ダニエルズ・ミッドランド(ADM)は2025年に、同社の再生農業プログラムが世界全体で500万エーカー以上を登録したと報告しました。ADMはまた、参加農家の79%がカバークロップを使用する主な理由として土壌健全性の改善を挙げ、98%が再度登録する意向を示したと報告しました[2]。これらの知見は、作物保護戦略に影響を与え得る土壌健全性の実践への持続的な関心を示しています。低耕起およびカバークロッピングシステムの下では、集約的な耕作のみに依存することなく、雑草および土壌由来の害虫を管理するために、効果的な出芽前除草剤および標的を絞った土壌施用処理が必要となる場合があります。生物学的殺線虫剤および土壌殺菌剤も、統合的な作物管理プログラム内で追加的な選択肢を提供できます。再生農業が拡大するにつれ、進化する土壌管理の実践に適合しながら効果的な害虫防除を実現する土壌処理製品への需要が増加すると予測されます。
土壌塩類化の発生増加
土壌塩類化の発生率の増加により、塩類被害を受けた農業地域における作物の定着と生産性を保護するための土壌管理介入への需要が生まれています。国連食糧農業機関(FAO)によれば、国連防災機関(UNDRR)が引用したデータとして、2024年における塩類被害土壌の面積は約13億8,100万ヘクタールに及び、これは世界の土地面積の10.7%に相当します。さらに、「サブサハラアフリカにおける塩類被害土壌の範囲と分布」と題した研究がFrontiers in Soil Science誌に掲載され、2050年までに塩類被害土壌が世界の耕作可能地の50%に影響を及ぼす可能性があることが示されました。塩類に関連した作物ストレスは根の発達と定着を弱め、適切な生育条件を回復し、土壌由来の害虫や病害から作を保護するための介入の重要性を高めます。地域の土壌条件に応じて、生産者は土壌改良材、改善された灌漑・溶脱の実践、および標的を絞った殺菌剤または殺線虫剤の施用を用いて、関連する生産上の課題に対処する場合があります。これらの要件は、塩類被害土壌に適した製品を提供する土壌処理プロバイダーに機会をもたらしますが、塩類管理自体は農薬施用のみではなく、主として適切な水管理および土壌改良に依存しています。
土壌炭素プログラムへの政府補助金
再生農業および土壌保全に対する政府資金は、適合する土壌処理製品への需要を増加させ得る農業慣行の採用を促進しています。2025年12月、米国農務省(USDA)によると、同省は2026会計年度向けに7億米ドルの再生農業パイロットプログラムを発表し、環境品質インセンティブプログラム(EQIP)を通じた4億米ドルと農業保全管理プログラム(CSP)を通じた3億米ドルで構成されています。これらのプログラムは、生産者の雑草管理、土壌伝染性害虫防除、作物定着方法の選択に影響を与え得る保全慣行を支援します。参加農場がカバークロップ、低耕起、その他の土壌保全慣行を取り入れるにつれ、これらの生産システムに適合する出芽前除草剤および生物学的土壌処理への需要が増加する可能性があります。
処方的処理を可能にするデジタル土壌診断
デジタル農学および精密施用技術の進歩により、生産者は土壌施用の作物保護製品についてより標的を絞った意思決定が可能になっています。デジタル土壌マッピング、圃場レベルのモニタリング、および精密農業ツールは、土壌条件の変動や局所的な害虫圧力を特定し、より正確な処理計画の立案を支援します。土壌データを害虫調査および農学的推奨事項と組み合わせることで、生産者は圃場全体に均一に製品を施用するのではなく、土壌施用の殺線虫剤または殺菌剤が必要な区域を特定できます。畝内施用および可変量施用機器を含む精密配置技術は、根圏付近への製品供給をさらに改善し、施用量を作物の要件および圃場条件に合わせることができます。これらのアプローチは、選択された製品および方法が対象害虫に適切であり、製品ラベルで許可されている場合に、製品使用の最適化および不必要な施用の削減に役立ちます。
阻害要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新規生物活性成分に関する規制上の不確実性 | -0.7% | 欧州および北米、アジア太平洋への波及あり | 中期(2〜4年) |
| 主要原材料の価格変動 | -0.6% | アジア太平洋、アフリカ、南米 | 長期(4年以上) |
| 大規模商業農場以外での農家採用の遅れ | -0.5% | グローバル | 短期(2年以内) |
| 土壌タイプおよび気候による有効性の不均一性 | -0.4% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新規生物活性成分に関する規制上の不確実性
新規の生物活性成分を取り巻く規制上の不確実性は、登録コストの増加および市場投入までの期間の延長により、革新的な土壌処理製品の導入を制約する可能性があります。欧州連合では、規則(EC)第1107/2009号が、植物保護製品に使用される有効成分の承認要件を定めており、安全性および有効性に関する科学的データの提出が求められます。特に多菌株コンソーシアムなどの新規微生物製品は、その組成、意図された用途、および分類によっては追加的な規制上の明確化が必要となる場合があり、データ要件および承認スケジュールに関する不確実性が生じます。これらの要件は、製品を商業化する前に研究、試験、規制専門知識、および文書化に投資しなければならい中小のバイオテクノロジー企業に不均衡な財務的負担をもたらす可能性があります。米国環境保護庁(EPA)および欧州連合当局が管轄する規制の枠組みの違いは、地域をまたいだ市場参入さらに複雑にする可能性があります。その結果、長期にわたる承認プロセスおよび規制遵守コストが製品の発売を遅らせ、地理的拡大を制限し、土壌処理市場におけるイノベーションのペースを抑制する可能性があります。
大規模商業農場以外での農家採用の遅れ
農場規模および地域にわたる土壌処理ソリューションの採用の不均一性は、特に小規模農家が財務的・技術的障壁に直面している場合に、市場成長を制約する可能性があります。インドの農業・農家福祉省が2026年3月に報告したところによれば、農業センサス2015〜16年に基づくインドの経営農地の平均規模は1.08ヘクタールでした。同様に、国連食糧農業機関(FAO)によれば、サブサハラアフリカの農場の約95%は5ヘクタール未満であり、同地域における小規模農家向けソリューションの重要性が強調されています[3]。信用のアクセスの制限、農学的アドバイスの不足、および収益に関する作物固有のエビデンスの欠如により、小規模農家は不慣れな製品の採用や継続的な購入へのコミットメントに消極的になる場合があります。これらの障壁に対処するには、多くの場合、手頃な価格の製剤、施用に関する実践的なガイダンス、地域に根ざした圃場実証、およびアクセスしやすい流通ネットワークが必要です。モバイル農学サービスは技術的サポートへのアクセスを改善できますが、これらのサービスの拡大には研修および地域インフラへの投資が必要です。その結果、土壌処理の採用は大規模な商業農場に集中したままとなり、小規模農家が主体の農業地域における市場浸透が制限される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能別:
除草剤が大差でリード、生物製品がテールを再形成除草剤は2026年の土壌処理市場シェアの73.1%を占め、最大の機能セグメントとなっています。その主導的な地位は、特に大規模作物生産において、保全耕起および不耕起農業システムにおける出芽前雑草防除の広範な使用によって支持されています。北米では、除草剤耐性大豆およびトウモロコシ品種の広範な普及が早期シーズンの雑草管理プログラムの一環としての土壌施用除草剤への需要を強化しています。生産者はこれらの処理を、作物定着前の雑草防除、養分および水分をめぐる競合の低減、および適時の圃場作業の支援に活用しています。殺菌剤、殺虫剤、殺線虫剤、および軟体動物駆除剤は、圃場作物および園芸作物における土壌由来の病害、線虫圧力、およびその他の害虫関連リスクに対処するより標的を絞った機能を果たします。しかし、主要な作物栽培システム全体にわたる除草剤の広範な施用が、土壌処理市場における除草剤の支配的な地位を支持しています。
除草剤はまた、最も成長の速い機能セグメントでもあり、2027年から2032年にかけてCAGR 5.9%で拡大すると予測されています。成長は、早期シーズンの雑草防除への継続的な需要、保全耕起の実践の採用、および多様化された処理プログラムを通じた除草剤耐性雑草集団の管理の必要性によって支持されています。マイクロカプセル化および徐放性粒剤製剤も、特に揮発性および施用制限が製品選択に影響する場合に、より制御された施用の機会を生み出しています。一方、抵抗性管理は、除草剤の作用機序のローテーションおよび化学的処理と他の雑草防除の実践との統合の重要性を高めています。これらのトレンドは、差別化された製剤および効果的な施用戦略への需要を支持しており、規制要件および抵抗性への懸念が製品スチュワードシップおよび適切な使用ガイダンスの重要性を高めています。

作物タイプ別:
穀物・シリアルが数量を牽引、果物・野菜がプレミアム価格を形成穀物・シリアルは2026年の作物タイプ別土壌処理市場シェアの45.0%を占め、最大のセグメントとなっています。その主導的な地位は、トウモロコシ、小麦、米、および大豆などの作物において土壌施用除草剤が早期シーズンの雑草防除に広く使用されている北米、アジア太平洋、および南米にわたる広大な耕作面積によって支持されています。大規模な穀物生産は、広大な農地にわたって雑草の競合を低減し、作物の定着を保護し、生産性を維持するために土壌処理プログラムに依存しています。果物・野菜も、土壌由来の病害、線虫、およびその他の作物固有の脅威の標的を絞った管理の要性を通じて需要に貢献しており、豆類・油糧種子も土壌施用の作物保護製品への需要に貢献しています。特に、土壌由来の病害、線虫、およびその他の土壌生息性害虫の標的を絞った管理が必要な生産者においてその傾向が顕著です。サトウキビ、綿花、コーヒー、ならびにターフおよび観賞植物作物は、それぞれ固有の害虫圧力および栽培要件を通じて追加的な需要を提供しています。穀物・シリアルの広大な耕作面積および早期シーズンの雑草管理への繰り返しの必要性が、土壌処理市場におけるこのセグメントの支配的な地位を支持しています。
穀物・シリアルはまた、最も成長の速い作物タイプセグメントの一つとなる見込みであり、2027年から2032年にかけてCAGR 6.0%で拡大すると予測されています。成長は、新興市場における作物生産要件の増加、土壌施用雑草防除への継続的な投資、および多様化された処理プログラムを通じた除草剤耐性の管理の必要性によって支持されています。成熟した農業市場では、生産者は雑草防除を持続させるために処理戦略を最適化し、除草剤の作用機序をローーションすることがますます求められています。一方、果物・野菜は、特に輸出志向の生産システムで使用される生物学的殺線虫剤および土壌殺菌剤など、より高付加価値の標的を絞った処理の機会を提供しています。これらのトレンドは、プレーヤーが作物固有の製剤および統合的な土壌管理ソリューションを開発することを促しており、作物保護要件および残留基準の違いが作物タイプ全体にわたる製品選択を形成し続けています。
地域分析
南北アメリカの土壌処理市場
北米は2026年の土壌処理市場シェアの38.5%を占め、最大の地域市場となっています。その主導的な地位は、大規模な穀物生産、定期的な出芽前除草剤の施用、および土壌由来の病害虫に対する生物学的ソリューションへの関心の高まりによって支えられています。米国では、再生型農業にする政府の支援が、土壌の健全性と保全実践への関心をさらに高めています。2025年12月、米国農務省は2026会計年度の再生型農業パイロットプログラムを発表し、環境品質インセンティブプログラムおよび保全管理プログラムを通じた保全活動を支援しています。南米においても、ブラジルのセラードの農業従事者がより的を絞った土壌管理手法を採用し、大豆生産における生物学的線虫駆除剤の使用を拡大するにつれ、機会が生まれています。これらの動向は、作物の要件、局所的な病害虫の圧力、および土壌条件に合わせた土壌処理ソリューションへの需要を支えています。
アジア太平洋および中東・アフリカの土壌処理市場
アジア太平洋地域は、2027年から2032年にかけてCAGR 7.8%で拡大し、最も成長の速い地域市場になると予測されています。中国、インド、インドネシア、およびベトナムにおける農業の集約化が、土壌施用型の作物保護製品および水稲、穀物、トウモロコシ、園芸システムにおける土壌管理を改善する技術への需要を支えています。土壌の健全性と精密農業への関心の高まりも、断主導の処理プログラムに対する機会を生み出しています。アフリカもまた成長市場として発展しており、ナイジェリアやケニアなどの国々の穀物生産者が効果的な雑草管理ソリューションを求めています。ただし、価格の手頃さ、流通の格差、および農業技術指導へのアクセスが普及を制限する場合があります。南アフリカにおける登録手続きを含む農業資材に関する規制要件も、地域全体の製品の入手可能性に影響を与えています。
ヨーロッパおよび中東の土壌処理市場
ヨーロッパは成熟した市場であり、環境目標および規制要件が製品の選択と施用実践を形成しています。欧州連合のファーム・トゥ・フォーク戦略は、2030年までに化学農薬の使用とリスクを50%削減するという目標を設定し、低リスク製品およびより的を絞った作物保護アプローチへの関心を促しています。スペイン農業・漁業・食料省によると、低リスクの植物保護製品の使用が増加した一方で、農薬全体の商業化は減少しており、低リスクの作物保護ソリューションへの移行が反映されています。これらの動向は、生物学的壌処理および精密施用技術の機会を支えていますが、規制遵守により製品開発コストが増加し、市場参入が遅れる場合があります。中東では、灌漑農業システムにおける塩分、pH不均衡、および根圏条件の管理の必要性によって土壌処理需要が支えられています。塩分の蓄積が作物の定着と土壌生産性を脅かすにつれ、モニタリング主導の修復および的を絞った土壌処理が、農業従事者が現場固有の課題に対処するのに役立ちます。これらの地域全体において、市場の成長は農業の集約化、規制要件、価格の手頃さ、および地域の土壌・作物条件に適応したソリューションの入手可能性のバランスに依存します。
競争環境
土壌処理市場のトップ企業
土壌処理市場は2026年に中程度の分散状態にあり、シンジェンタグループ、バイエルAG、BASF SE、FMCコーポレーション、およびUPLリミテッドが主要プレーヤーとなっています。競争は、多国籍の作物保護企業、生物製品開発者、地域専門企業、および国内製剤メーカーにわたっており、特にインドおよびブラジルなどの市場において顕著です。これらの企業は、差別化された作物保護ポートフォリオ、土壌施用化学品、生物学的ソリューション、および農学的サポートサービスを通じて競争しています。地域および国内プレーヤーは、地域に適した製剤確立された流通ネットワーク、および特定の作物・土壌条件に合わせた製品を通じて競争力のある地位を維持しています。この市場構造により、製品の有効性、規制対応能力、流通リーチ、および技術的サポートが、土壌処理カテゴリー全体にわたる競争上の差別化の重要な源泉となっています。
競争上の差別化は、土壌施用殺線虫剤、土壌由来の病害管理、抵抗性管理、および施用技術によってますます形成されています。2025年11月、シンジェンタグループは、米国環境保護庁(EPA)がターフグラスおよびその他の指定用途向けの殺線虫剤・殺菌剤であるTrefinti(トレフィンティ)に連邦登録を付与したと発表しました。この製品は、特定のラベル用途については追加の土壌施用方法が規定されており、全面散布および局所処理を含む方法で施用できます。2025年1月、コルテバ社はカリフォルニア州の果樹園、ブドウ園、および果菜類向けの非燻蒸型殺線虫剤Salibro CA(サリブロCA)の発売を発表しました。これらの動向は、土壌生息性線虫および土壌由来の病害を標的とした製品への投資を示しています。この市場への製品の組み込みは、登録された施用方法および製品がレポートで定義された土壌処理の範囲内に含まれるかどうかによって異なります。
市場はまた、特定の作物および圃場条件に適した生物学的殺線虫剤、標的を絞った土壌殺菌剤、デジタル土壌診断、および統合的な処理プログラムを提供できる企業にも機会を提供しています。生産者は、土壌由来の害虫および病害に対処しながら、より効率的な投入物の使用および土壌健全性管理を支援するソリューションを求めています。人工知能を活用した診断および精密施用技術は、製品選択を測定された土壌条件および局所的な害虫圧力に結びつけることで、サプライヤーが自社の提供物を差別化するのに役立ちます。しかし、登録コスト、有効性要件、および各国の規制の枠組みの違いが、中小企業にとって市場参入を困難にする可能性があります。差別化された製品と規制専門知識、確立された流通ネットワーク、および実践的な農学的サポートを組み合わせたプレーヤーは、多様な農業市場全体にわたってより競争力のある地位を占めることができます。生物学的イノベーションおよび精密農業が重要性を増すにつれ、土壌処理市場における競争上のポジショニングは、製品の幅や価格のみに依存するのではなく、信頼性の高い圃場パフォーマンス、規制遵守、および統合的なソリューションを提供する能力にますます依存するようになるでしょう。
土壌処理産業リーダー
-
BASF SE
-
Bayer AG
-
FMC Corporation
-
Syngenta Group
-
UPL Limited
- 注:主要企業の掲載順は順位を示すものではありません。

土壌処理市場 このレポートでカバーされる企業
- AGRO-KANESHO CO., LTD. (Idemitsu Kosan Co., Ltd. group)
- Rallis India Limited (Tata Chemicals Limited)
- American Vanguard Corporation
- FMC Corporation
- UPL Limited
- Corteva, Inc.
- Syngenta Group
- BASF SE
- Sumitomo Chemical Company, Limited
- PI Industries Limited
- Nutrien Ltd.
- ICL Group Ltd.
- Bayer AG
最近の産業開発事情 土壌処理市場
- 2026年5月:バイオワークスは、ジャガイモ、タマネギ、イチゴ、および葉物野菜を含む屋外の特産作物向けに設計された植物由来の殺線虫剤TotalNema Aₓを発表しました。この製品は植物寄生性線虫の防除を目的としており、定植前の全面散布、畝内施用、点滴灌漑、および灌注施用をサポートします。
- 2025年11月:シンジェンタグループは、米国環境保護庁(EPA)がターフグラス向けのTYMIRIUMベースの殺線虫剤・殺菌剤であるTrefinti(トレフィンティ)に連邦登録を付与したと発表しました。この製品は、ゴルフコースのグリーン、ティー、およびフェアウェイに影響を与える植物寄生性線虫および土壌由来の病害を標的としています。
- 2025年4月:バイエルAGは、ニンジン、ジャガイモ、およびサツマイモを含む根菜・塊茎野菜向けのフルオピラムベースの殺線虫剤Velum Prime(ベラムプライム)のオーストラリアでの発売を発表しました。この製品は植物寄生性線虫を標的とし、作物の根の持続的な保護を提供することを目的としています。
- 2025年1月:コルテバ社は、カリフォルニア州の果樹園、ブドウ園、および果菜類向けに、有効成分レクレメルを含むSalibro CA(サリブロCA)の発売を発表しました。この非燻蒸型殺線虫剤は2024年に米国EPAの登録を受け、その後カリフォルニア州農薬規制局の承認を取得しました。植物寄生性線虫を防除しながら有益な土壌生物を保護するよう設計されています。
世界の土壌処理市場レポートの調査範囲
土壌処理とは、土壌由来の病害、雑草、害虫、線虫、およびその他の土壌生息性害虫を防除するために、作物保護製品を土壌に直接施用することを指します。これらの製品は、土壌混和、全面散布、畝内施用、土壌灌注、またはその他のラベルで承認された土壌施用技術などの方法で施用されます。市場には、農業作物、ターフ、および観賞植物用途に使用される土壌施用の殺菌剤、除草剤、殺虫剤、軟体動物駆除剤、および殺線虫剤が含まれます。種子処理剤は、土壌に別途施用され、定義された製品範囲内に含まれる場合を除き、除外されます。一般的な土壌改良材、肥料、微量栄養素製品、および土壌炭素プログラムは、市場規模算定の方法論に明示的に含まれる場合を除き、除外されます
土壌処理市場は、機能別(殺菌剤、除草剤、殺虫剤、軟体動物駆除剤、および殺線虫剤)、作物タイプ別(穀物・シリアル、果物・野菜、豆類・油糧種子、商業作物、ならびにターフおよび観賞植物)、および地域別(北米、南米、欧州、アジア太平洋、アフリカ、および中東)に区分されています。市場予測は、金額(米ドル)および数量(メトリックトン)で提供されています。
セグメンテーション概要
| 殺菌剤 |
| 除草剤 |
| 殺虫剤 |
| 軟体動物駆除剤 |
| 殺線虫剤 |
| 商業作物 |
| 果物・野菜 |
| 穀物・シリアル |
| 豆類・油糧種子 |
| 芝生・観賞植物 |
| アフリカ | 国別 | 南アフリカ |
| その他のアフリカ | ||
| アジア太平洋 | 国別 | オーストラリア |
| 中国 | ||
| インド | ||
| インドネシア | ||
| 日本 | ||
| ミャンマー | ||
| パキスタン | ||
| フィリピン | ||
| タイ | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 欧州 | 国別 | フランス |
| ドイツ | ||
| イタリア | ||
| オランダ | ||
| ロシア | ||
| スペイン | ||
| ウクライナ | ||
| 英国 | ||
| その他の欧州 | ||
| 北米 | 国別 | カナダ |
| メキシコ | ||
| 米国 | ||
| その他の北米 | ||
| 南米 | 国別 | アルゼンチン |
| ブラジル | ||
| チリ | ||
| その他の南米 |
| 機能別 | 殺菌剤 | ||
| 除草剤 | |||
| 殺虫剤 | |||
| 軟体動物駆除剤 | |||
| 殺線虫剤 | |||
| 作物タイプ別 | 商業作物 | ||
| 果物・野菜 | |||
| 穀物・シリアル | |||
| 豆類・油糧種子 | |||
| 芝生・観賞植物 | |||
| 地域別 | アフリカ | 国別 | 南アフリカ |
| その他のアフリカ | |||
| アジア太平洋 | 国別 | オーストラリア | |
| 中国 | |||
| インド | |||
| インドネシア | |||
| 日本 | |||
| ミャンマー | |||
| パキスタン | |||
| フィリピン | |||
| タイ | |||
| ベトナム | |||
| その他のアジア太平洋 | |||
| 欧州 | 国別 | フランス | |
| ドイツ | |||
| イタリア | |||
| オランダ | |||
| ロシア | |||
| スペイン | |||
| ウクライナ | |||
| 英国 | |||
| その他の欧州 | |||
| 北米 | 国別 | カナダ | |
| メキシコ | |||
| 米国 | |||
| その他の北米 | |||
| 南米 | 国別 | アルゼンチン | |
| ブラジル | |||
| チリ | |||
| その他の南米 | |||
市場の定義
- 機能別 - 作物保護化学品は、害虫(昆虫、真菌、雑草、線虫、軟体動物を含む)による作物被害を防止または抑制し、作物収量を保護するために施用されます。
- 散布方式別 - 土壌処理は、害虫の防止または防除のために作物保護化学品を直接土壌に施用する方法です。
- 作物タイプ別 - これは、シリアル、豆類、油糧種子、果物、野菜、芝生、観賞用作物による作物保護化学品の消費量を表しています。
| キーワード | 定義#テイギ# |
|---|---|
| IWM | 総合雑草管理(IWM)は、生産者が問題のある雑草を防除する最善の機会を得るために、生育期間全体を通じて複数の雑草防除技術を組み合わせるアプローチです。 |
| ホスト(宿主植物) | 宿主植物とは、有益な微生物との関係を形成し、それらの微生物の定着を助ける植物です。 |
| 病原体 | 病気を引き起こす生物。 |
| 除草剤灌漑施用(ハービゲーション) | 除草剤灌漑施用(ハービゲーション)は、灌漑システムを通じて除草剤を施用する効果的な方法です。 |
| 最大残留基準値(MRL) | 最大残留基準値(MRL)は、植物および動物由来の食品や飼料中に許容される農薬残留物の最大限度値です。 |
| IoT | モノのインターネット(IoT)は、他のIoTデバイスおよびクラウドとデータを接続・交換する相互接続されたデバイスのネットワークです。 |
| 除草剤耐性品種(HTV) | 除草剤耐性品種とは、作物に使用される除草剤に耐性を持つように遺伝子操作された植物種です。 |
| 化学物質灌漑施用(ケミゲーション) | 化学物質灌漑施用(ケミゲーション)は、灌漑システムを通じて農薬を作物に施用する方法です。 |
| 作物保護 | 作物保護とは、昆虫、雑草、植物病害、その他農作物に被害をもたらす様々な害虫から作物収量を保護する方法です。 |
| 種子処理 | 種子処理は、種子またはその苗を種子伝播性または土壌伝播性害虫から消毒するのに役立ちます。殺菌剤、殺虫剤、殺線虫剤などの作物保護化学品が種子処理に一般的に使用されます。 |
| 燻蒸 | 燻蒸は、害虫を防除するために気体状の作物保護化学品を施用することです。 |
| 誘引剤(ベイト) | 誘引剤(ベイト)は、害虫を誘引し毒殺などの様々な方法で殺滅するために使用される食物またはその他の材料です。 |
| 接触型殺菌剤 | 接触型農薬は作物の汚染を防止し、糸状菌病原体と戦います。害虫(真菌)に接触した場合にのみ作用します。 |
| 浸透移行型殺菌剤 | 浸透移行型殺菌剤は植物に取り込まれ、その後植物体内で移行することにより、病原体による攻撃から植物を保護する化合物です。 |
| 集団薬物投与(MDA) | 集団薬物投与は、多くの顧みられない熱帯病を制御または排除するための戦略です。 |
| 軟体動物(モラスカ) | 軟体動物は作物を食害し、作物被害と収量損失を引き起こす害虫です。軟体動物にはタコ、イカ、カタツムリ、ナメクジが含まれます。 |
| 出芽前除草剤 | 出芽前除草剤は、発芽した雑草の実生が定着するのを防ぐ化学的雑草防除の一形態です。 |
| 出芽後除草剤 | 出芽後除草剤は、種子または実生の出芽(発芽)後に雑草を防除するために農地に施用されます。 |
| 有効成分 | 有効成分とは、害虫を殺滅、防除、または忌避する農薬製品中の化学物質です。 |
| 米国農務省(USDA) | 農務省は食料、農業、天然資源および関連問題に関するリーダーシップを提供しています。 |
| 米国雑草学会(WSSA) | WSSA(非営利専門学会)は、雑草に関する研究、教育、および普及活動を促進しています。 |
| 懸濁製剤(SC) | 懸濁製剤(SC)は、固体の有効成分を水中に分散させた作物保護化学品の製剤形態の一つです。 |
| 水和剤(WP) | 水和剤(WP)は、散布前に水と混合すると懸濁液を形成する粉末製剤です。 |
| 乳剤(EC) | 乳剤(EC)は、散布溶液を作るために水で希釈する必要がある農薬の濃縮液体製剤です。 |
| 植物寄生性線虫 | 寄生性線虫は作物の根を食害し、根に損傷を与えます。この損傷により土壌伝播性病原体による植物侵入が容易になり、作物または収量の損失をもたらします。 |
| オーストラリア雑草戦略(AWS) | オーストラリア雑草戦略は、環境・侵略的生物委員会が所有し、雑草管理に関する全国的な指針を提供しています。 |
| 日本雑草学会(WSSJ) | 日本雑草学会(WSSJ)は、研究発表と情報交換の機会を提供することにより、雑草被害の防止と雑草の有用性の活用に貢献することを目的としています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定した変数と要因を利用可能な過去の市場数値に対して検証します。反復的なプロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目ベースで行われます。インフレは価格設定に含まれておらず、平均販売価格(ASP)は予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、全ての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。調査対象市場の総合的な全体像を生成するために、様々なレベルおよび職能にわたって回答者が選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティングアサインメント、データベース・サブスクリプションプラットフォーム




