
生鮮食品包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 88.26 十億米ドル |
| 市場規模 (2031) | 113.97 十億米ドル |
| 成長率 (2026 - 2031) | 5.24 % |
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋 |
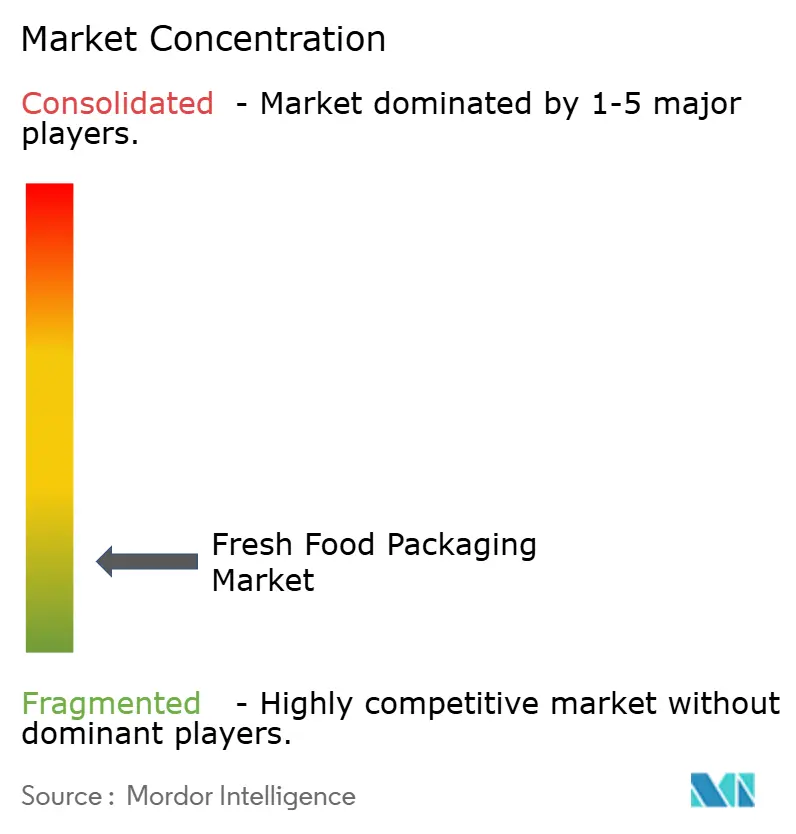
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる生鮮食品包装市場分析
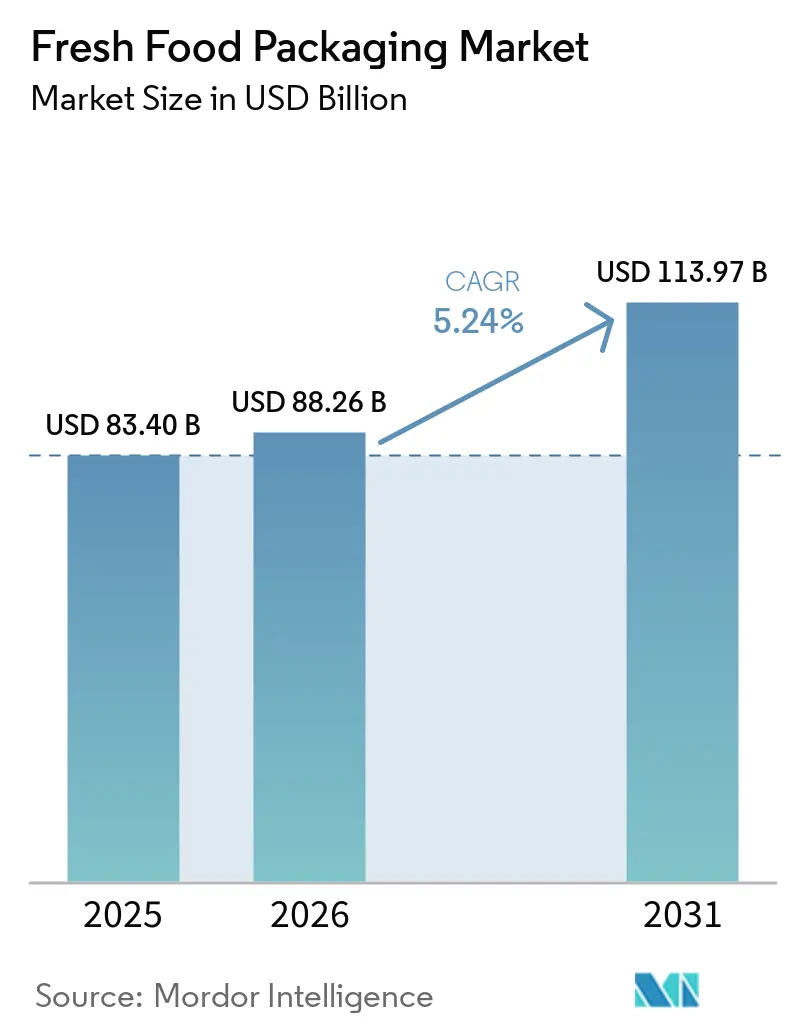
生鮮食品包装市場の規模は、2025年に834億米ドル、2026年に882億6,000万米ドルと予測され、2026年から2031年にかけて5.24%のCAGRで成長し、2031年までに1,139億7,000万米ドルに達する見込みです。
Eコマース食料品の堅調な成長、より厳格な賞味期限規制、および小売業者のサステナビリティ誓約が、バリア強化モノマテリアル、ケミカルリサイクル、および抗菌コーティングへの投資を促進しています。ラストマイル物流のキューブ容積を削減する折りたたみ式フレキシブルパウチ、新興の堆肥化規則を満たす生分解性トレイ、およびより長いフルフィルメント期間中に農産物の品質を維持する改質雰囲気フィルムが勢いを増しています。リサイクル樹脂の価格変動と迫りくるPFAS規制が原価基準を不安定にしているため、素材の多様化は現在、業務上の優先事項となっています。統合リサイクル能力とクロスプラットフォームの変換資産を持つサプライヤーは、小売業者がプライベートブランドの生鮮SKUへとシフトを加速させる中で、最も有利な立場にあります。
主要レポートのポイント
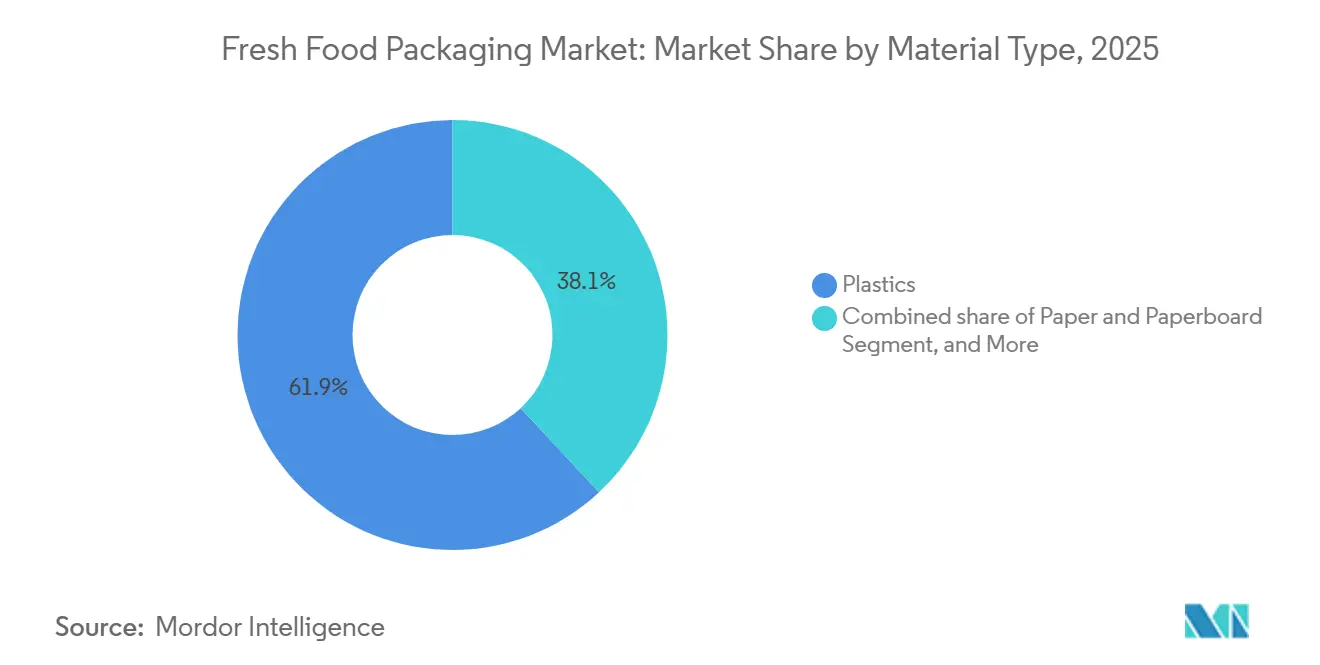
- 素材タイプ別では、プラスチックが2025年に62.34%の収益シェアをリードし、生分解性・バイオベース素材は2031年までに6.23%のCAGRで成長すると予測されています。
- 包装タイプ別では、フレキシブル形式が2025年に生鮮食品包装市場シェアの52.19%を占め、2031年まで5.66%のCAGRで成長すると見込まれています。
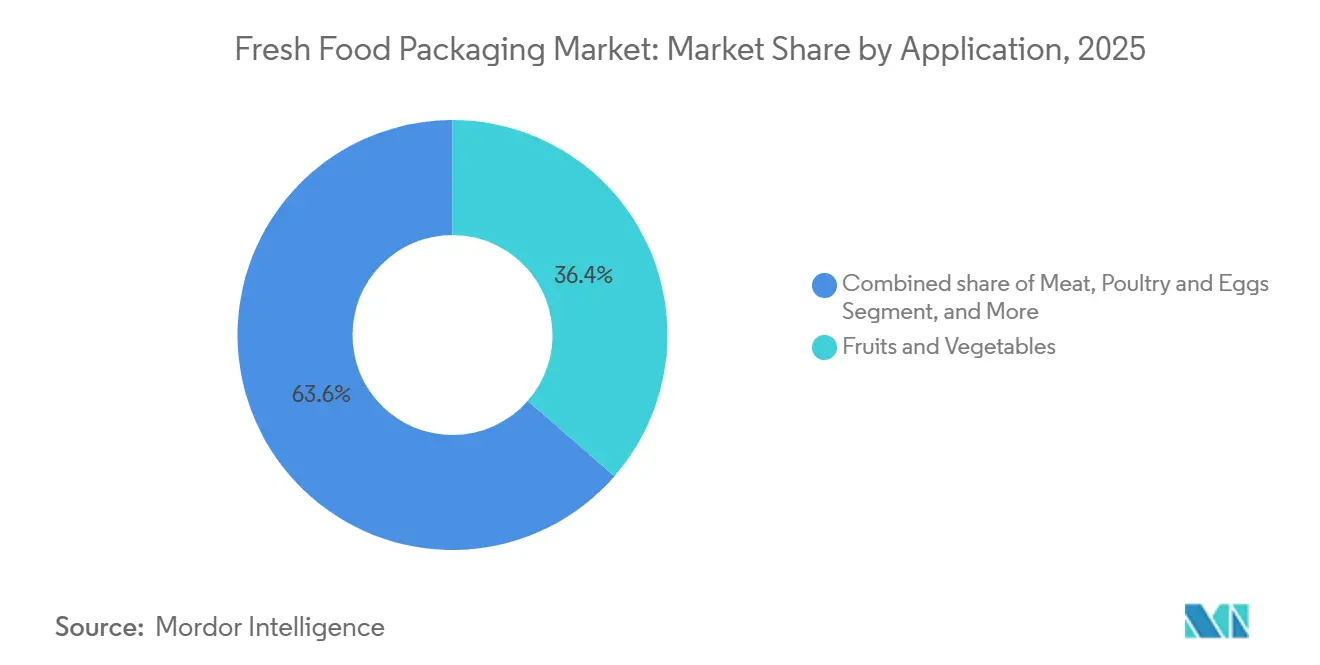
- 用途別では、果物・野菜が2025年に生鮮食品包装市場規模の36.42%のシェアを占め、サラダ・葉物野菜は2031年まで6.21%のCAGRで拡大すると予測されています。
- 技術別では、改質雰囲気包装が2025年に43.63%のシェアで支配的であり、食用・抗菌コーティングは2031年まで6.04%のCAGRで成長しています。
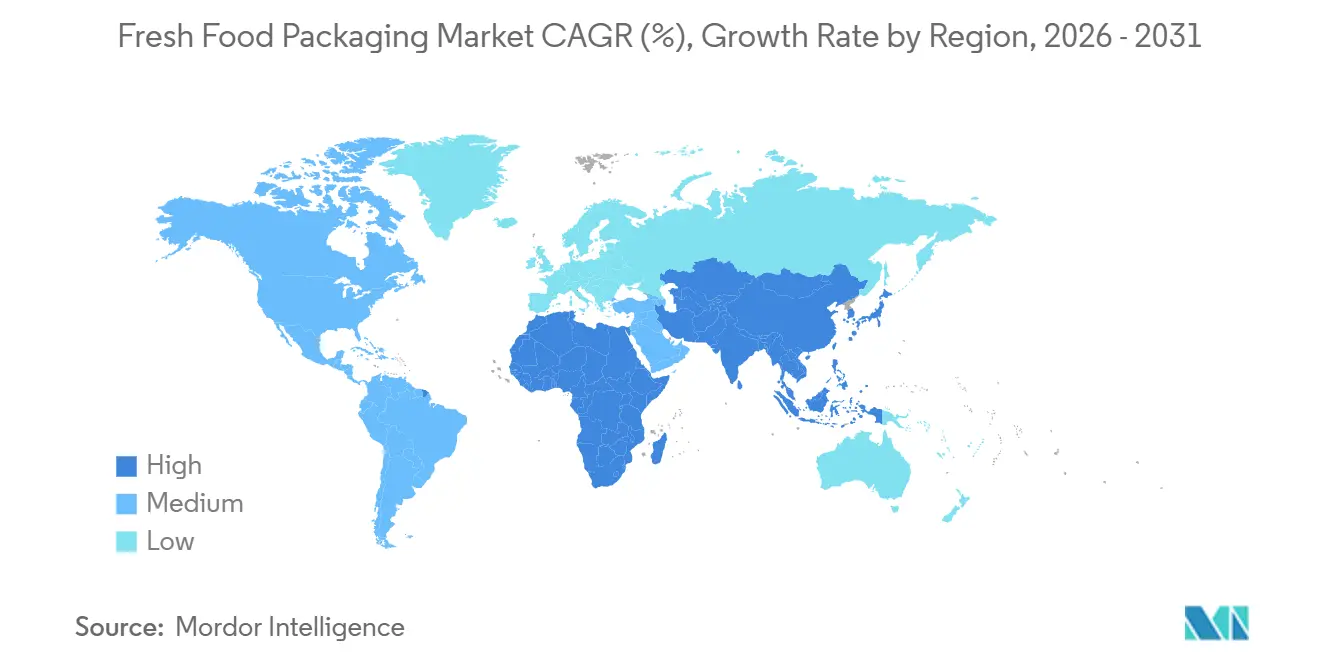
- 地域別では、アジア太平洋が2025年の金額の33.54%を占め、アフリカは2026年から2031年にかけて6.27%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(約〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアにおけるEコマース食料品プラットフォームの急増による常温保存可能な生鮮農産物への需要 | +1.2% | アジア太平洋中心、中東への波及 | 中期(2〜4年) |
| 南米からの輸出向け生鮮品に対するMAPの急速な普及 | +0.9% | 南米、チリ・ペルー・コロンビアでの早期成果 | 短期(2年以内) |
| 欧州におけるブランド親和性の高いサステナブル包装を求める小売業者のプライベートブランド拡大 | +0.8% | 欧州、主にドイツ・英国・フランス | 中期(2〜4年) |
| インドにおける政府支援の低温流通チェーン拡大による包装済み生鮮牛乳量の増加 | +0.7% | インド全国 | 長期(4年以上) |
| 北欧諸国における水産物トレーサビリティ規則によるバキュームスキン包装の普及加速 | +0.5% | 北欧諸国、北米への波及 | 短期(2年以内) |
| 北米における食品廃棄削減のための抗菌フィルムの統合 | +0.4% | 北米、カナダでのパイロットプログラム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アジアにおけるEコマース食料品プラットフォームの急増による常温保存可能な生鮮農産物への需要
中国におけるデジタル食料品の普及率は2025年に28%に達し、2日以内の常温フルフィルメントが一般的となった。プラットフォーム運営者は現在、葉物野菜の品質を冷蔵なしでさらに5日間維持する呼吸調整機能を持つ微細穿孔ポリエチレンフィルムと、マンゴーやバナナの販売可能期間を地域の配送サイルを超えて延長するエチレン吸収ポーチを仕様として指定している。サプライヤーは消費者が生鮮農産物を小分けにできるピール・リシール機能を統合し、使用可能期間を延ばして廃棄を削減しており、これは微細穿孔食品包装業界にとってさらなる追い風となっている。インドのクイックコマース企業もこれらの要件を反映しており、コンバーターはインド食品安全基準局の移行閾値を満たすISO 15378ラインの認証取得を進めている。日本のオンライン食料品業者は、4℃で10日間色調を維持する真空シールマグロパックの試験運用を行っており、国内の棚での存在感を高め、航空貨物への依存を低減している。商業的な見返りとしては、廃棄ロスの削減、緊急フレートコストの低下、そしてアプリベースのマーチャンダイジングにおける具体的な差別化手段が挙げられる。[1]
南米からの輸出向け生鮮品に対するMAPの急速な普及
チリは2025年に31万2,000トンのブルーベリーを出荷し、87%がO₂を2〜5%、CO₂を10〜15%に調整したガスフラッシュリッドに入れられており、ボトリチスを抑制し、広州や釜山への21日間の海上輸送中の硬度を維持しています。ペルーのアボカド産業も同様の方向に進んでおり、輸送中の廃棄ロスが12%から6%未満に低下したため、18〜22%の包装プレミアムを受け入れています。アルゼンチンの牛肉加工業者は、湾岸向けのハラール原料肉に同様の手法を採用し、コロンビアのバラ輸出業者は14日間の花瓶寿命を目標としたMAPスリーブをテストしています。地域の樹脂需要により、Saica Groupは2025年にサンパウロに年産1万5,000トンの押出プラントを稼働させました。[2]
欧州におけるブランド親和性の高いサステナブル包装を求める小売業者のプライベートブランド拡大
テスコ、カルフール、アルディは2025年に127の新しいプライベートブランド生鮮SKUを発売し、それぞれがナショナルブランドと同等の棚訴求力を持つ循環型または堆肥化可能なパックを要求しました。コンバーターは、成形繊維ベリートレイ、サラダボウル用紙リッド、および50〜65%の消費後リサイクルコンテンツを含むポリエチレンテレフタレートトレイを供給しています。DIN CERTCOなどの認証機関がEN 13432の堆肥化可能性の主張を検証し、グリーンウォッシングを抑制しています。EU包装・包装廃棄物規制は2030年までにリサイクル可能性または堆肥化可能性を義務付けており、不要なポリエチレンタイ層を排除するモノマテリアルラミネートの共同研究開発プログラムを促進しています。英国の食料品店は、2028年までに一回使用プラスチックを40%削減することを目標とした再利用可能なポリプロピレンクレートをテストしています。
インドにおける政府支援の低温流通チェーン拡大による包装済み生鮮牛乳量の増加
インドは2025年に120万トンの新規冷蔵倉庫容量のために420億インドルピー(5億500万米ドル)を割り当て、牛乳の廃棄ロスを18%から8%未満に低下させました。協同組合は現在、ポリエチレンテレフタレートボトルと無菌カートンに入った低温殺菌牛乳を第2・第3層都市に展開しています。グジャラート・ミルク・マーケティング・フェデレーションは230万人の学生に届く超高温処理パックを展開し、タミル・ナードゥ州のアービン・ブランドは利便性を求める都市部の購買者向けに改ざん防止HDPEボトルを発売しました。BIS IS 15410への準拠が、認定移行試験所への投資を促進しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(約〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国輸入禁止後のリサイクル樹脂価格の変動 | -0.6% | 世界規模、欧州および北米で深刻 | 短期(2年以内) |
| EUにおけるバリア紙の普及を制限するPFAS規制の強化 | -0.5% | 欧州、北米への波及 | 中期(2〜4年) |
| 米国における生分解性プラスチック普及を妨げる堆肥化インフラの不足 | -0.4% | 米国、カリフォルニア州およびオレゴン州でのパイロット | 長期(4年以上) |
| アフリカの中小企業加工業者向け高O₂ MAPラインの高い設備投資 | -0.3% | ナイジェリア、ケニア、南アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国輸入禁止後のリサイクル樹脂価格の変動
中国の2024年のポリエチレンテレフタレートバール不純物に対する取り締まりにより、欧州のリサイクルフレークのスポット価格は2025年半ばまでに22%上昇しました。コンバーターは溶融強度を安定させるためだけに40%のバージン樹脂を混合し、小売業者のリサイクルコンテンツ誓約を損ない、マージンを侵食しました。ホットウォッシュと光学選別のアップグレードが進行中ですが、能力は需要に2年遅れています。ケミカルリサイクルは純度のヘッジを提供しますが、商業プラントは少なく資本集約的であり、大規模な解決策の実現を遅らせています。[3]
EUにおけるバリア紙の普及を制限するPFAS規制の強化
2025年1月の欧州化学品庁の提案は、食品接触基材からのPFAS除去を対象とし、成形繊維肉トレイに広く使用されているフッ素化バリアを排除しました。ワックスおよびシリコーン代替品は基材コストを最大12%増加させ、コーターの改造を必要とします。主要な食料品店はバリア紙の展開を一時停止し、規制の明確化が出るまでポリエチレンテレフタレートに戻りました。プラズマ処理セルロースおよびアルギン酸塩コーティングはパイロット段階にとどまり、繊維ベースの選択肢に一時的な空白が生じています。[4]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
プラスチックがリードし、生分解性素材が勢いを増すプラスチックは2025年に62.34%の金額シェアで生鮮食品包装市場を支配し、ポリエチレンの低コスト、ポリエチレンテレフタレートの透明性、ポリプロピレンの耐熱性によって牽引されました。消費後リサイクルコンテンツは、EU義務の下でクラムシェルにおいて2023年の35%から2年後の52%に上昇しました。ポリ乳酸およびポリヒドロキシアルカノエートをベースとした生分解性フィルムは6.23%のCAGRを記録し、ドイツのプライベートブランドベリーやアジアの食料品サイトでのパウチパイロットに支えられました。紙および板紙は、成形繊維ベリートレイがEN 13432ロゴを取得して小売業者のスコアカードに合致したことで地位を回復し、金属は無菌トマトペーストでニッチにとどまり、ガラスはスカンジナビア全域の再利用可能な乳製品ボトルで復活しました。Amcorの2025年のカットフルーツ用PHAパウチは、6ヶ月以内の海洋生分解を実証し、沿岸市場の懸念に対応しました。
生分解性の成長は堆肥化のギャップによって抑制されており、米国の自治体でカーブサイド堆肥収集を提供しているのはわずか15%です。ケミカルリサイクルは直接接触における汚染の懸念を軽減し、バージン純度に匹敵する食品グレードのポリマーループを解放しています。紙コンバーターはPFASを水性バリアに置き換えるために競争しており、ガラスは欧州のデポジット返金制度の下で92%の返却率の恩恵を受けています。全体として、戦略的な調達の柔軟性と認証リテラシーは、小売業者がより厳格なスコアカードを公表する中で決定的な競争上のレバーとなっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
包装タイプ別:
フレキシブル形式がラストマイル物流で優位に立つフレキシブル包装は2025年に52.19%のシェアを獲得し、5.66%のCAGRで成長しており、パウチとフィルムが立方スペースを最大40%削減し、Eコマース食料品フルフィルメントに不可欠な節約をもたらしています。再閉可能機能付きスタンドアップパウチがカットベジタブルのタブを置き換えており、ナノコーティングラップがMAPパスタの酸素透過を1 cc m⁻² day⁻¹未満に抑えています。リジッドボックスとパネットはスタック強度に不可欠ですが、軽量化されたフルートと水性コーティングがコスト競争力の維持に貢献しています。Mondiの2025年のリサイクル可能なポリエチレンサラダパウチは、金属層なしで酸素スカベンジャーを追加し、カーブサイドリサイクル可能性と18%の素材節約を実証しました。
スパウト付きフレキシブルが発酵乳製品の棚に参入し、カップと比較して25%の素材削減をもたらしています。RFIDと高精細可変印刷を統合したフィルムが北欧の水産物トレーサビリティ法を満たしています。Sealed AirのCryovacなどの熱成形トレイには現在60%のリサイクルポリエチレンテレフタレートが含まれており、循環型リジッドサプライチェーンにおけるマイルストーンとなっています。クレートプーリングは耐久性のあるポリプロピレンインサートを使用して100回使用寿命目標を達成しています。生鮮食品包装市場の規模は、軽量化、スマート機能、素材薄型化の相互作用から恩恵を受け、サプライヤーの差別化要素をコモディティ価格設定を超えて引き上げています。
用途別:
利便性がサラダ・葉物野菜の勢いを牽引青果物は2025年の収益の36.42%を占めたが、サラダおよびグリーン類は成長の牽引役であり、ミールキット企業やQSRチェーンがカット野菜の7日間の賞味期限を必要としていることから、6.21%のCAGRで拡大している。プラスチック形態は2025年の食肉包装市場シェアの41.23%を占め、現在の軌道では2031年まで3.56%のCAGRをもたらす見込みである。マイクロ穿孔フィルムはO₂とCO₂のバランスを保ち萎れを遅らせ、エチレン吸収剤は混合葉野菜の吸スパイクに対応する。食肉、家禽、卵はバキュームスキンおよびリステリアを30%抑制する抗菌性オーバーラップで恩恵を受け、水産物は酸素スキャベンジャーおよびブロックチェーン対応QRコードから利益を得る。乳製品は、単食サイズのフレーバーラインが普及するにつれ、高バリア性ポリエチレンテレフタレートボトルへと移行している。StePacのXtendハーブフィルムは14日間の賞味期限を達成し、収縮率を35%削減することで、呼吸制御への投資回収を裏付けた。
消費者がレディトゥイートサラダに40%のプレミアムを支払う意欲は、郊外の青果ハブにおける高酸素MAP(Modified Atmosphere Packaging)ラインの採用を加速させている。抗菌性銀イオンフィルムはメロンや家禽の賞味期限を延ばし、スカンジナビアの水産物輸出業者はトレーサビリティバーコードを搭載するためにバキュームスキンを活用している。カテゴリー全体にわたり、生鮮食品包装市場は引き続きアクティブ要素を組み込み、それが小売販売率の向上と廃棄物削減に直結している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
MAPが支配し、食用コーティングが拡大改質雰囲気包装は2025年に43.63%の金額シェアを維持し、制御されたO₂:CO₂比率は農産物、パスタ、赤身肉の小売寿命延長に不可欠です。バキュームスキンは、タイトなフィルム接触がパージを排除し明確なブランディングスペースを提供するため、プレミアムタンパク質で急速に普及しました。酸素スカベンジャーから時間温度インクまでのアクティブ・インテリジェントソリューションが乳製品やグラブアンドゴーミールに移行しました。6.04%のCAGRで進歩している食用・抗菌コーティングは二次包装を完全に排除し、Apeelの植物ベースのアボカドコーティングは冷蔵なしで10〜14日間の棚寿命を追加し、熱帯地域への温暖チェーン移行を可能にしています。
スライスチーズ用カゼインフィルムは水分保持と60日間の冷蔵寿命を提供し、銀ナノ粒子オーバーラップ試験は家禽の半身のカンピロバクター数を50%削減しました。70〜80% O₂の高酸素MAPは赤身牛肉の発色を10日間維持し、完全リサイクル可能なポリエチレンバキュームスキンフィルムが複雑なポリアミド層を置き換えています。腐敗pHの閾値に達すると色が変わるインテリジェントラベルが消費者の信頼を高め、家庭廃棄を削減しています。これらの進歩は総合的に、食品安全、マーチャンダイジング、環境指標を融合させることで生鮮食品包装市場の成長軌道を維持しています。
地域分析
アジア太平洋・オセアニア生鮮食品包装市場
アジア太平洋地域は2025年の市場価値の33.54%を占めてリードしており、eグロサリー量の増加と政府による冷鎖ノードへの資金援助により、2031年まで成長が続く見込みである。中国は2025年に蔵倉庫へ280 ビリオン 人民元(39.2 ビリオン 米ドル)を投じ、改質雰囲気包装による青果物の普及とレディミール向けパウチの採用を促進した。インドの酪農協同組合はアセプティックカートンを活用して未開拓地域へのリーチを拡大し、日本は色調安定性を10日間延長する真空スキンサーモン刺身トレーの試験導入を進めている。韓国のコンビニエンスストアは7日間の在庫サイクルを目標とした抗菌フルーツカップを追加し、オセアニアの生産者は2030年までの70%リサイクル義務化に先駆けてコンポスタブルベリートレーを採用している。
ヨーロッパ生鮮食品包装市場
ヨーロッパは年平均成長率4.9%で続いており、小売業者のプライベートブランド強化と、2030年までにポリエチレンテレフタレートトレーへの再生材含有率65%を義務付けるEU規制が成長を牽引している。ドイツのディスカウンターはEN 13432認証ロゴ付きのモールドファイバーパネットを採用し、英国は一回使用の40%削減を目標とした再利用可能クレートの試験を実施し、フランスのチェーンは12日間のサラダ鮮度を実現する酸素吸収パウチ展開している。イタリアの水産物輸出業者は北米市場のプレミアム獲得に向けてブロックチェーンコード付き真空スキン包装に投資し、スペインの柑橘類出荷業者はMAPライナーを導入して輸送中の減耗を5%未満に抑えている。ロシアの乳製品ボトラーは回復するUHT需要に対応するためHDPE生産能力を増強している。
南北アメリカ・中東アフリカ生鮮食品包装市場
北米は年平均成長率5.0%を維持しており、ケミカルリサイクルストリームを承認するFDAの再生材安全性ガイダンスが後押ししている。米国小売業者は値引きを25%削減する抗菌牛肉オーバーラップの試験導入を進め、カナダの加工業者はニシンフィルムを組み込んで鶏肉の賞味期限を6日間延長している。メキシコのアボカド輸出業者は21日間の太平洋航路向けにMAPクラムシェルを活用している。アフリカはナイジェリアおよびケニアにおけるドナー資金による冷鎖拠点の整備がようやく包装肉の流通を可能にしたことで、地域最速の年平均成長率6.27%を記録している。湾岸諸国は食料安全保障のためにアセプティックミルクラインへの投資を進めている。南米はアジア向け航路に21日間のMAPウィンドウを必要とするチリ産ベリーとペルー産アボカドを軸に、年率5.5%の成長を続けている。
規制環境
生鮮食品包装のサプライヤーは、循環性規則と食品接触物質に関する規制強化を組み合わせた、より厳しいEUのコンプライアンス日程への対応を進めている。包装及び包装廃棄物規則(EU)2025/40は2025年2月11日に発効し、2026年8月12日から適用され、リサイクル設計への要求を強化し、生鮮食品、肉類、乳製品のサプライチェーンで使用される包装形態全般で文書化の必要性を高めている。
食品接触の安全性に関しては、EUは生鮮食品に使用される樹脂、コーティング、繊維系構造物に影響を与える物質規制とポジティブリストの更新を進めてきた。委員会規則(EU)2024/3190および訂正規則(EU)2026/250は、食品接触材料中のビスフェノールA(BPA)を制限し、一部の使い捨て最終製品については2026年7月20日まで、特定の用途については2028年1月20日までの移行措置を設けている。委員会規則(EU)2026/245は、プラスチック食品接触材料に使用が認められた物質のEUリストを更新し、委員会規則(EU)2025/351は再生プラスチック材料と品質管理に関する要求を強化した。米国では、FDAが特定のPFAS物質に関連する35件の既存の食品接触通知の失効について、2025年1月6日をコンプライアンス日と定め、バリアシステムに関する再処方およびサプライヤー資格要件を厳格化した。
バリューチェーン分析
生鮮食品包装のバリューチェーンは、上流の樹脂・繊維原料(再生ポリマーやバイオベース原料を含む)から、バリア性能や抗菌性能を実現する添加剤・コーティングにまで及ぶ。中流では、サプライヤーがこれらの原料を押出、熱成形し、フィルム、トレイ、パウチ、カートン、ラベルへと加工する。下流では、パッカーや加工業者がMAP、真空封止、ラベリングまたはシリアル化のワークフローに包装を組み込み、その後、コールドチェーン物流や小売・eグローサリー網を通じて流通させる。そこでは持続可能性スコアカードや賞味期限のKPIが材料選定に影響を与える。
リユース可能な輸送用包装も、IFCOのような、小売業者や生産者の業務を返却可能なプラスチッククレートで支援するプーリングモデルを通じて、使い捨て形態と並存している。コンプライアンスと原料品質は現在のボトルネックであり、特に食品接触用途の再生原料や規制対象化学物質に関して、コンバーターにサプライヤー審査の強化とより強固なトレーサビリティシステムへの移行を促している。このチェーンはまた、単一素材化やコンポスト可能性要件にも新素材やフォーマット再設計を通じて対応している。例えば、TotalEnergies Corbionは2026年3月に、サトウキビ由来のPLAグレード(Luminy Foam 50F)を商業化し、生鮮食品用途向けの代替可能なバイオベースオプションとして位置付けている。一方、ブランド所有者は、従来の多層構造を避けたリサイクル可能な単一素材構造を試験的に導入している。MAP要件がより標準化され、インドの「食品安全基準(包装)改正規則案 2026」などの規則案が具体化するにつれ、フィルムサプライヤー、機器OEM、食品加工業者間の連携が強まり、移行、シール性能、量産速度での賞味期限結果の検証が進められている。
競合状況
上位5社のAmcor、Sealed Air、Mondi、WestRock、Smurfit Kappaは2025年の世界収益の約35%を占め、中程度の集約化を示しています。規模により、リーダー企業はリサイクルポリエチレンテレフタレートの先物買い、ケミカルリサイクル事業への資金調達、および大陸をまたいだユニバーサル変換プラットフォームの展開が可能です。回収資産への垂直統合は、リサイクルコンテンツ規則が厳格化する中で生鮮食品包装市場の原料を確保します。技術は中核的な差別化要素であり、アクティブ酸素スカベンジャー、抗菌ナノコーティング、時間温度インクが廃棄削減が利益に直結する小売テストで勝利しています。農場から食卓までのトレーサビリティのためにパックをシリアル化するデジタル印刷も、マルチプロダクトポートフォリオを差別化しています。
M&Aは戦略的であり続けており、Sealed Airはブルーベリーと牛肉の隣接市場を獲得するためにブラジルのPrintpack do Brasilの過半数株式を取得し、Huhtamakiはベトナムのマンゴーブームを活用するためにSaigon Packagingを確保しました。特許出願は、Amcorと Sealed Airがそれぞれ2025年に銀イオンとキトサン分散に関して12〜15件を提出しており、イノベーション競争を裏付けています。地域の中規模コンバーターは、変色リスクを冒せないサラダ加工業者に供給する1 cc m⁻² day⁻¹未満の酸素透過率を持つ高バリアMAPフィルムでニッチを開拓しています。Apeel SciencesやNotplaなどの破壊的企業は、プラスチックを完全に回避する食用および海藻コーティングを推進し、小売業者に注目すべきサステナビリティの勝利をもたらしています。
カテゴリーの多様性(バリア紙から水産物バキュームスキンまで)が依然として専門化を有利にするため、断片化はゆっくりと緩和されるでしょう。しかし、リサイクルコンテンツの義務的割当、PFAS禁止、資本集約的なケミカルリサイクルは、コンプライアンスコストが上昇するにつれてさらなる統合の波を促す可能性があります。
生鮮食品包装業界のリーダー企業
-
Amcor plc
-
Mondi Group
-
International Paper Co.
-
Sealed Air Corporation
-
Huhtamaki Oyj
- 注:主要企業の掲載順は順位を示すものではありません。
生鮮食品包装市場 このレポートでカバーされる企業
- Amcor plc
- Mondi plc
- Huhtamaki Oyj
- International Paper Company
- Sealed Air Corporation
- Smurfit Westrock plc.
- Reynolds Consumer Products LLC
- Sonoco Products Company
- ProAmpac LLC
- StePac L.A. Ltd
- Graphic Packaging International LLC
- CCL Industries Inc.
- Tetra Pak International SA
- Anchor Packaging Inc.
- Coveris Holdings SA
- Printpack Inc.
- Pactiv Evergreen Inc.
- Cascades Inc.
- ITC Packaging SLU
- Saica Group
- Shanghai Zijiang Enterprise Group
- Crawford Packaging
- DBS Packaging Pvt. Ltd.
市場機会と将来展望
大きなホワイトスペースは、EUの循環性コンプライアンスと食品接触化学物質安全性の交差点にある。ブランド所有者とコンバーターは、PPWRの適用開始日である2026年8月12日により、包装再設計の作業がパイロットから産業規模の調達へと移行するにつれ、従来のバリアシステムに代わる、拡張可能で認証可能な代替品を必要としている。BPA規制と再生プラスチック品質管理の強化はまた、検証済みの処方、移行試験サポート、安定した食品グレードの再生原料を提供できるサプライヤーの価値を高めている。Amcorが発表したベルギー・ゲントのPETリサイクル拠点への1億2,000万米ドルの拡張計画は、2027年第4四半期までに食品グレード樹脂を年間50,000トン供給することを目標としており、食品接触性能を犠牲にせずにトレーやクラムシェルの再生材使用コミットメントを満たす具体的な道筋を示している。
より長い配送期間や輸出経路での廃棄削減を実現するアクティブ・インテリジェント包装においても、技術主導の機会が広がっている。特にMAPが既に生鮮食品用途で主流となっている分野で顕著である。2026年に見られる、バクテリアナノセルロース複合材料、ナノファイバー活性システム、比色式鮮度インジケーターに関する研究の勢いは、小売業者や加工業者が求める水分制御、抗菌作用、分かりやすい傷み検知の需要と一致している。単一素材構造やリサイクル可能なバリア形態に関する商業活動、例えばThai Unionが2026年に導入した単一素材ポリプロピレン製レトルトパウチや、酸素捕捉型リサイクル可能パウチの小売試験導入は、賞味期限延長とリサイクル性目標を両立させる実用的な道筋を提供している。これにより、互換性のある材料を量産化し、既存のラインで性能を検証し、複数地域での規制対応提出を支援できるコンバーターにとって機会が生まれている。
最近の産業開発事情 生鮮食品包装市場
- 2026年7月:MondiとThai Unionは、John West製品向けにリサイクル可能な単一素材ポリプロピレンパウチを導入し、リサイクルを妨げる従来の複合素材構造を置き換えた。この改良は、賞味安定性要件を維持しつつ、小売チャネルにおける単一素材フレキシブル包装の採用を強化し、リサイクル性主導のより広範な再設計プログラムを後押しするものである。
- 2025年12月:Sealed Airはブラジルのプリントパック・ド・ブラジルの60%を8,500万米ドルで取得し、25,000トンのフィルム生産能力を追加、ラテンアメリカの生鮮食品包装市場での足場を強化した。この買収には、ベリー包装需要に紐づく5年間の供給契約も含まれ、Sealed Airの地域成長用途へのアクセスを強化するものとなった。
- 2024年1月:中国は輸入PETベールの不純物閾値に関する取り締まりを強化し、食品包装用途向けにサービスを提供するコンバーター向けの再生樹脂供給を混乱させた。この変化は2025年までに主要輸入地域における再生フレークのスポット価格を押し上げ、食品グレード材料の原料品質向上と代替リサイクル経路への重点を強めた。
生鮮食品包装市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、生鮮食品包装市場は、青果物、食肉、水産物、乳製品、およびそれに類する生鮮カテゴリーを含む、小売および外食産業における取り扱いを通じて生鮮食品を保護・収容し、使用可能な賞味期限を延長するために使用される包装材料および形態を対象とする。
調査範囲の除外事項:本規模算定は、素材が類似していても、常温保存可能な包装食品、飲料、または非食品アイテムのみに使用される包装は含まない。
セグメンテーション概要
- 素材タイプ別
- プラスチック
- 紙および板紙
- 金属
- ガラス
- 生分解性・バイオベース素材
- 包装タイプ別
- フレキシブル包装
- パウチおよびバッグ
- フィルムおよびラップ
- リジッド包装
- ボックスおよびカートン
- パネット
- パレットおよびクレート
- その他のリジッド包装
- フレキシブル包装
- 用途別
- 果物・野菜
- 食肉・家禽・卵
- 水産物
- 乳製品
- サラダ・葉物野菜
- 技術別
- 改質雰囲気包装(MAP)
- バキュームスキン包装
- アクティブ・インテリジェント包装
- 食用・抗菌コーティング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、独立して検証可能な前提条件を固めるために活用した。包装材料および樹脂の貿易フローにつてはUN Comtrade、生鮮食品の生産・消費シグナルについてはUSDAおよびFAOSTAT、包装廃棄物およびリサイクル指標については欧州委員会および米国環境保護庁(US EPA)、食品接触および取り扱いの文脈についてはISOおよびコーデックス規格などの公開情報源を活用した。
これらに加え、包装支出に影響を与える可能性のある設備増強、素材転換、および価格に関するコメントを把握するため、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道を精査した。必要に応じて、企業財務・インテリジェンス、輸出入の出荷レベルデータ、および特許データベースの有料サブスクリプションを活用し、数量の整合性、イノベーションの方向性、および公表されたエンドマーケットへのエクスポージャーを確認した。上記のデスクソースはあくまで例示であり、データ収集、クロスチェック、および明確化のために他の多数の公開・有料情報源も活用した。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、生鮮カテゴリー向けに実際に購入されている包装の内容、地域別の価格およびミックスの変化を確認するために活用した。需要指標、標準的な包装形態、および修正雰囲気包装などの技術の採用状況を検証するため、生鮮食品サプライチェーンにおけるコンバーター、素材サプライヤー、包装ディストリビューター、およびバイヤーと対話した。
前提条件を現実的なものに保つため、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、および南北アメリカ全域でフィードバックを収集し、デスクデータが遅延していたり過度に一般的であった場合には、普及率、平均販売価格の動向、および短期的な混乱の影響を調整するために活用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:13% | アジア太平洋(APAC):49% |
| 中間層:41% | 部門・ユニットリーダー:27% | 欧州・中東・アフリカ(EMEA):33% |
| 中小規模プレイヤー:22% | マネージャー:60% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、生鮮食品の産出量と小売取り扱いを包装消費量に結びつけるトップダウン型の需プール構築から始まり、素材および形態別の価格・ミックス前提条件を用いて金額に換算する。モデル構築の過程では、サンプリングされたコンバーターの収益分割、高ボリューム形態のチャネルチェック、および一般的な包装タイプのいくつかについての数量×平均販売価格計算など、選択的なボトムアップ近似を用いて合計値をさらに検証する。
主要インプットには、生鮮青果物および動物性タンパク質の数量、コールドチェーンの拡大シグナル、フレキシブル形態対リジッド形態の普及率、技術採用(例:修正雰囲気包装およびバキュームスキン包装)、ならびに規制や小売業者の方針が厳格化している地域における紙ベースおよびバイオベースオプションへの素材転換が含まれる。予測はシナリオ分析を用いて作成され、需要ドライバーは一次回答者が食品インフレ、価格転嫁、および持続可能性主導の代替に対して期待する内容に基づいてレンジを設定する。ボトムアップチェックのギャップは、未カバーのインフォーマルまたは断片的な供給に対して保守的なレンジを適用することで対処し、少なくとも2つの独立したシグナルが同じ方向を示す場合にのみそのレンジを絞り込む。
データ検証と更新サイクル
アウトプットは、貿易・生産系列、包装廃棄物指標、および公開財務開示における包装エクスポージャーの報告値を含む独立したシグナル間のトライアンギュレーションによって検証される。ある地域が需要ドライバーと一致しない急激な変化を示した場合、インプット系列と平均販売価格ロジックを再検討し、承認前に第二のアナリストレビューを実施する。
レポートは年次サイクルで更新され、主要な規制変更、大規模な設備増強、または持続的な原材料価格の変動など、重要なイベントが発生した場合には中間更新が実施される。納品前に、推計値が最新の公開データおよび最新の専門家フィードバックを反映していることを確認するための最終チェックを実施する。
Mordor Intelligenceの生鮮食品包装市場推計と他の公表推計との比較
生鮮食品包装の公表市場規模は、トピック名が同じように見えても、計上される包装の範囲と価格ベースが必ずしも一致していないため、大きく異なる場合がある。また、ある調査が古い生産系列を使用していたり、大きく異なる包装ミックスに単一のグローバル平均価格を適用している場合にも差異が生じる。
主なギャップは、より広範な食品包装との範囲の重複から生じており、Mordor Intelligenceは生鮮カテゴリーに紐づく包装のみを計上し、修正雰囲気形態などの技術的特徴は、常温保存用途ではなく生鮮取り扱いに使用される場合にのみ包装価値の一部として扱う。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 830.40 ビリオン 米ドル(2025年) | |
| グローバルリサーチパブリッシャーA | 1,558.30 ビリオン 米ドル(2025年) | 生鮮食品包装と隣接する包装食品用途を混在させた広義の定義を反映していることが多く、対象となる価値ベースが拡大し、2025年の合計値が押し上げられる。 |
| 産業調査パブリッシャーB | 1,489.30 ビリオン 米ドル(2025年) | 2024年をベースとし長期の予測ウィンドウを使用しており、範囲がより広範な食品包装チェーン全体の素材レベルの収益に傾く可能性があり、混在するエンドユーが分離されていない場合に生鮮専用の支出を過大評価する可能性がある。 |
3つの数値間の乖離は、生鮮専用用途がどれだけ厳密に分離されているか、および包装ミックスと価格が地域間でどのように扱われているかによって主に説明される。需要プールを生鮮食品のスループット指標に紐づけ、対象を絞ったサプライヤーおよびチャネルベンチマークで合計値を検証することにより、最終的な数値はバイヤーが理解・再現可能なインプットに追跡可能な状態を維持している。
レポートで回答される主要な質問
2031年までの生鮮食品包装市場の予測金額は?
2031年までに1,139億7,000万米ドルに達すると予測されています。
生鮮食品包装形式の中で最も急成長している包装タイプは何ですか?
フレキシブル包装がパウチと高バリアフィルムを中心に2031年まで5.66%のCAGRで成長しています。
生鮮食品包装においてなぜ生分解性素材がシェアを拡大しているのですか?
小売業者のサステナビリティ義務と欧州の堆肥化可能性規則が、バイオベースフィルムの6.23%のCAGRを牽引しています。
改質雰囲気包装は輸出業者にどのようなメリットをもたらしますか?
酸素と二酸化炭素のバランスをとることで生鮮農産物の寿命を最大21日間延長し、長距離海上ルートでの廃棄ロスを削減します。
現在、生鮮食品包装の需要をリードしている地域はどこですか?
アジア太平洋がEコマース食料品の成長と低温流通チェーン投資に牽引され、2025年の金額の33.54%を占めています。