
フランスICT市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
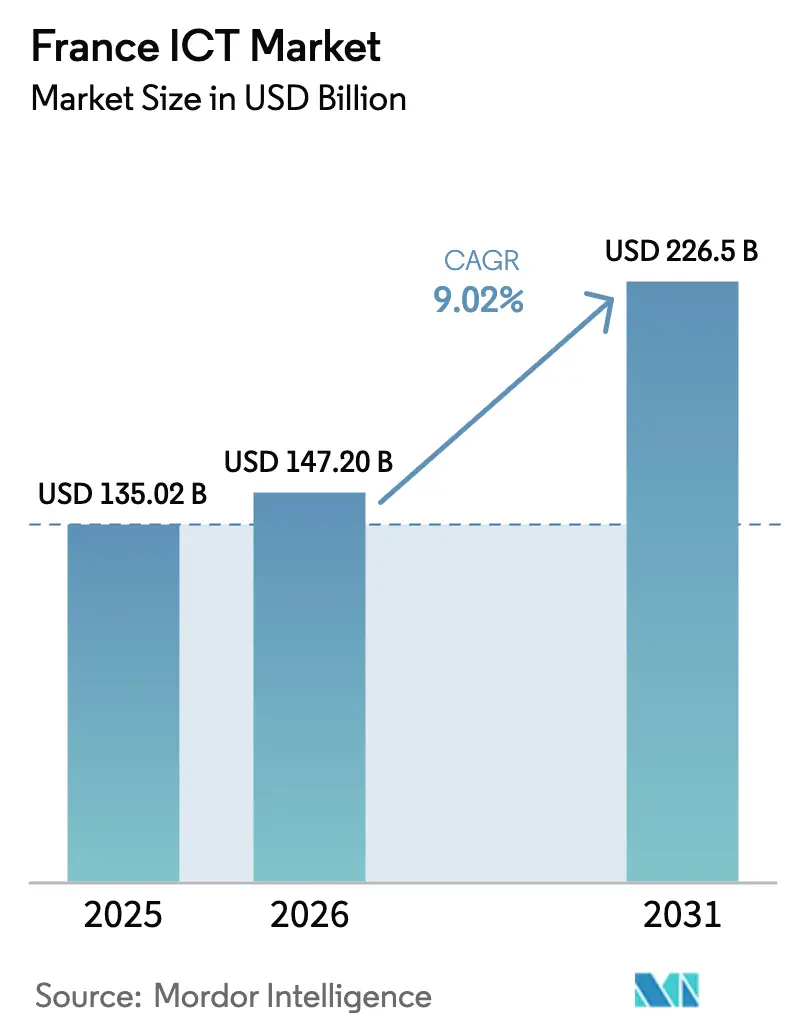
| 基準年の市場規模 (2025) | 135.02 十億米ドル |
| 市場規模 (2026) | 147.2 十億米ドル |
| 市場規模 (2031) | 226.5 十億米ドル |
| 成長率 (2026 - 2031) | 9.02 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるフランスICT市場分析
フランスICT市場規模は2025年に1,350億2,000万米ドルと評価され、2026年の1,472億米ドルから2031年には2,265億米ドルへと成長し、予測期間(2026年〜2031年)におけるCAGRは9.02%と推定されます。政府による総額544億ユーロのフランス2030プログラム、1,090億ユーロを超える民間AI投資、そして人口の95%をカバーする5Gおよび光ファイバーの普及が強力な上昇要因となっています。これらの要因は厳格なソブリンクラウド義務と相まって、フランスICT市場をヨーロッパのデジタル主権アジェンダの中核に位置付けています。光ファイバー・ツー・ザ・ホーム(FTTH)の普及率90%の適格率および75.4%の契約率により、競争の焦点は基本的な接続性からデータ集約型サービスへと移行しており、全国的な5Gスタンドアローン基盤が産業用IoT、ネットワークスライシング、エッジコンピューティングのユースケースを可能にしています。フランスの低炭素原子力グリッドに支えられた電力効率の高いデータセンター建設の増加は、コンピュートの総所有コストをさらに低下させ、企業の脱炭素化目標を達成する助けとなっています。これらの構造的変化が総合的に、クラウド移行、AIの採用、グリーンIT需要を加速させ、フランスICT市場全体にわたる持続的な二桁成長の基盤を形成しています。
主要レポートの要点
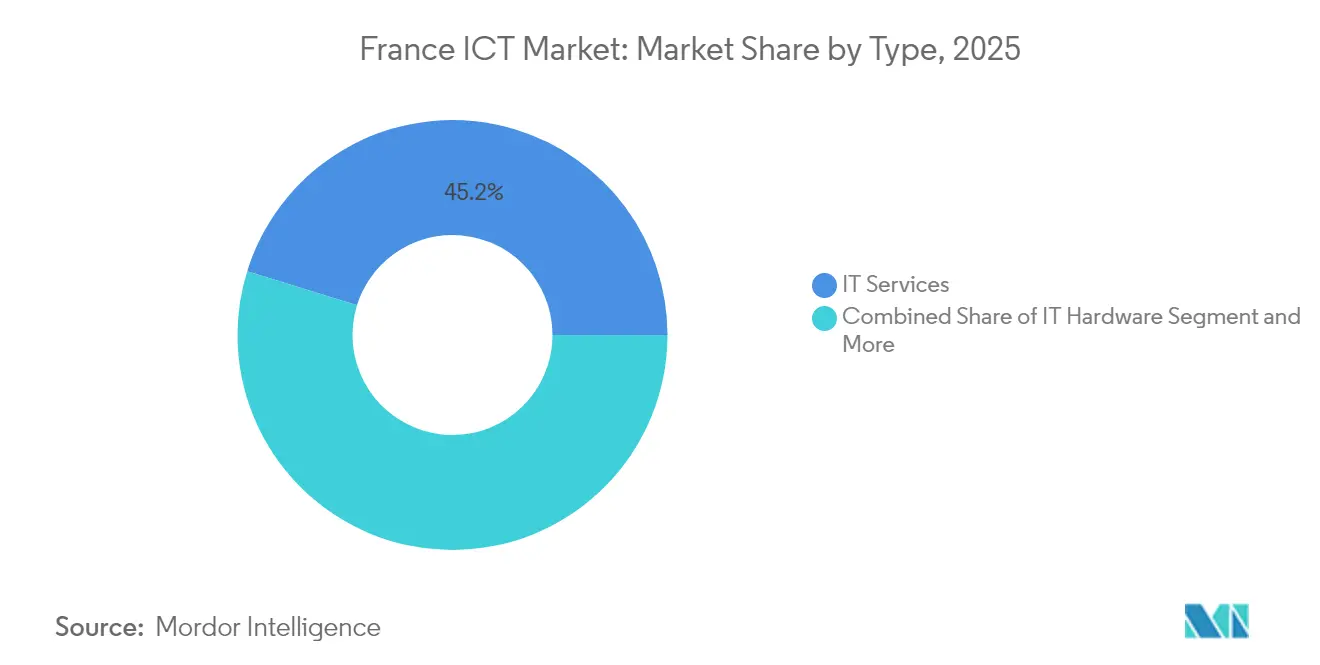
- タイプ別では、ITサービスが2025年のフランスICT市場シェアの45.20%を占めてトップとなり、クラウドサービスは2031年にかけて12.10%のCAGRで拡大しています。
- 企業規模別では、大企業が2025年のフランスICT市場規模の70.30%を支配しており、中小企業(SME)は2031年にかけて最も速い9.55%のCAGRを記録しています。
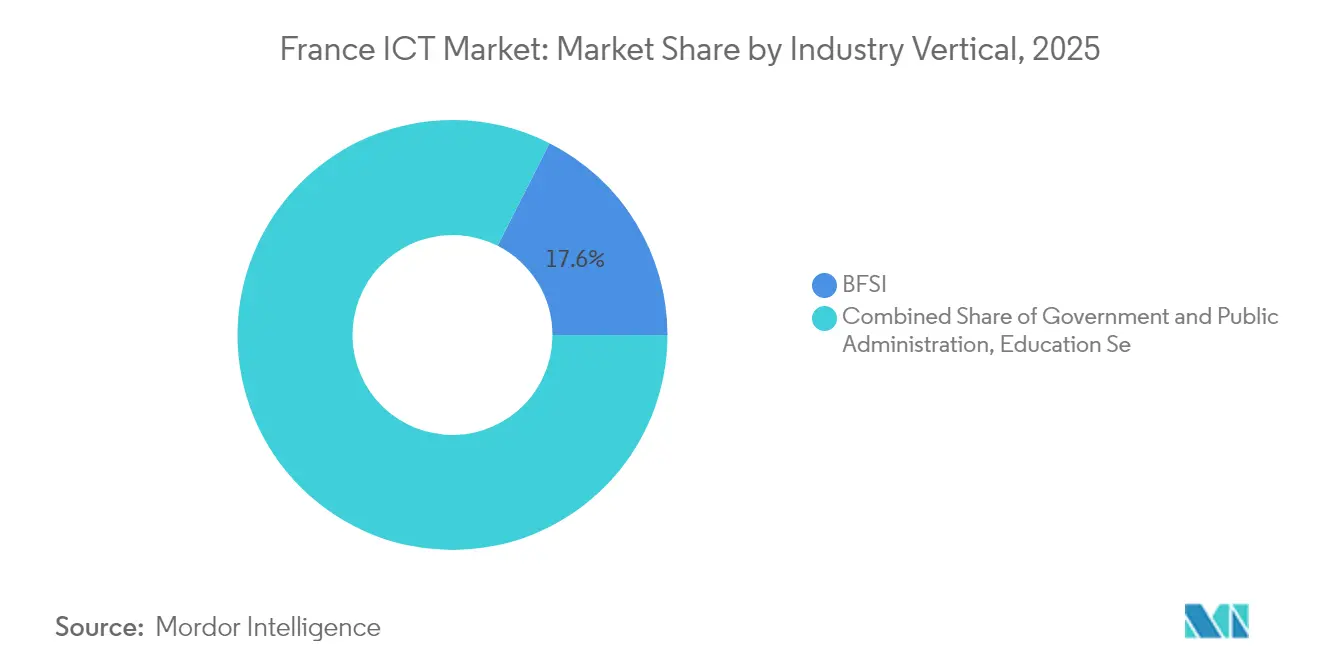
- 業種別では、BFSIが2025年のフランスICT市場規模の17.55%を占め、ゲーミングおよびeスポーツが2031年にかけて14.35%のCAGRで拡大しています。
- デプロイメントモデル別では、クラウドオンリーソリューションが2025年のフランスICT市場シェアの56.85%を占め、パブリッククラウドセグメントは2031年にかけて17.60%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
フランスICT市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響(予測) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 5Gスペクトラム オークションおよびネットワーク構築の急増 | +1.8% | パリ、リヨン、マルセイユの都市部集中を伴う全国 | 中期 (2〜4年) |
| フランスの 「クラウド・ド・コンフィアンス」認証がソブリンクラウドの普及を促進 | +1.5% | 公共セクターを優先とした全国 | 長期 (4年以上) |
| EU チップス法の優遇措置が地域の半導体設計ハブを加速 | +0.9% | グルノーブル、トゥールーズ、パリの地域クラスター | 長期 (4年以上) |
| 企業の 脱炭素化目標がグリーンデータセンターへの需要を押し上げ | +1.2% | 再生可能エネルギー地域への集中を伴う全国 | 中期 (2〜4年) |
| 全国的な 光ファイバー・ツー・ザ・ホーム(FTTH)完成が高付加価値サービスの解放を促進 | +2.1% | 農村地域を重点とした全国 | 短期 (2年以内) |
| フランス 公共セクター向けにカスタマイズされたAI搭載言語モデルの台頭 | +1.3% | 政府セクターに焦点を当てた全国 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
5Gスペクトラムオークションおよびネットワーク構築の急増が企業変革を推進
Free Mobileによる20,000サイトを超える全国5Gスタンドアローン展開(2024年)が競争的なデプロイの波を引き起こし、認可済み5Gサイト数は2025年3月までに50,268件に達し、住民の95%をカバーするまでに拡大しました[1]Telecoms、「フランスのFreeが大胆な5Gスタンドアローンの主張を行う」、telecoms.com。スタンドアローンアーキテクチャはネットワークスライシングをもたらし、製造業者、物流事業者、公共安全機関が確定的な帯域幅を予約できるようにします。Orange、SFR、Bouygues Télécomは700MHzおよび2.1GHzのスペクトラムを再ファーミングしており、ARCEPはエッジAIワークロードに対応するために新たな3.8〜4.2GHz帯の割り当てを準備しています。協調ロボティクスや自律誘導型車両など、4G環境では停滞していたレイテンシー依存型ユースケースが商業パイロットへと移行しています。これと並行して、システムインテグレーターが5Gプライベートネットワーク設計とマネージドエッジサービスを組み合わせて提供し、フランスICT市場全体にわたる接続性とコンピュートを統合したスタックを収益化しています。
フランスの「クラウド・ド・コンフィアンス」認証がソブリンコンピューティングのパラダイムを創出
Capgemini とOrangeの合弁事業であり、Microsoftのテクノロジーを使用するBleuプラットフォームは5億2,500万ユーロの投資規模で、フランスのデータ主権法の対象となるワークロードを提供するために2024年に商業運営を開始しました。ANSSIのSecNumCloudフレームワークは、行政上の分離とヨーロッパの法的免責を含む360の管理項目を強制し、防衛・医療・重要インフラ領域における入札基準を導いています。SecNumCloud認証を持たないハイパースケーラーは認定オペレーターとのパートナーシップを結ぶか、公共契約へのアクセスを失うこととなり、フランスICT市場全体のベンダー候補リストが再編されています。機密性の高いワークロードを扱う組織は、コストや機能とともに主権性を考慮する必要があり、コンプライアンスが購買の決定要因として高まっています。フランスの姿勢はEU規制にも影響を与えており、パリはより広範で緩やかな枠組みに抵抗し、ソブリンクラウドサービスにおけるファーストムーバーの優位性を維持しようとしています。
企業の脱炭素化目標がデータセンター投資パターンを再編
エネルギー集約型のAIワークロードによりデータセンターの負荷は2022年のフランスの消費電力の2.2%に相当する10TWhに達しており、2050年までに74%増加するとの予測があります[2]RTE、「データセンター:成長と電力需要に関する11の数字」、rte-france.com。事業者はフランスの90%低炭素電力ミックスと原子力ベースロードを活用し、多国籍企業が科学的根拠に基づく目標(SBT)の誓約を果たすための「グリーンコンピュート」配置を提供しています。最新のキャンパスは電力使用効率(PUE)スコアが1.1前後となっており、従来施設と比較してエネルギー浪費を半減させています。2025年4月より施行される500kW超の施設に対する必須エネルギー性能監査が改修サイクルを加速させ、液体冷却および廃熱再利用スキームが優遇されています。企業はホスティング契約にカーボンフットプリント監査を組み込み、ベンダースコアカードに持続可能性指標を埋め込んでいます。このグリーンプレミアムがフランスICT市場内でクラウドプロバイダーが生成AIサービス向けにGPUファームを拡大するにあたり、フランスの競争優位性を強化しています。
全国的なFTTH完成が接続性を超えたサービスイノベーションを可能に
FTTHの適格率は2025年3月に総施設数の92%に達し、2,510万の現役回線が固定契約の77%を占めています。162の自治体で銅線廃止が始まり、レガシーDSLユーザーをギガビットパッケージへと移行させ、事業者が資本をサービス差別化に再集中できるようにしています。SLAグレードの光ファイバーが、パブリッククラウドへの直接ピアリング、SD-WANオーケストレーション、マネージドセキュリティを統合したバンドルサービスの基盤となっています。農村部の中小企業は、SaaS ERP向けの対称帯域幅と動画ファーストのコラボレーションに不可欠なアクセスを確保し、歴史的な都市農村間のデジタルデバイドを解消しています。ユビキタスな光ファイバーがラストマイルのボトルネックを解消することで、開発者は没入型テレヘルスや仮想職業訓練などの高帯域幅アプリケーションを展開し、フランスICT市場の潜在需要を拡大しています。
制約の影響分析*
| 制約 | (〜)% CAGRへの影響(予測) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 高度に 分散した中小企業チャネルが市場参入コストを押し上げ | -1.4% | 農村部集中を伴う全国 | 中期 (2〜4年) |
| バイリンガル(フランス語/英語)サイバーセキュリティ人材の不足がプロジェクト遂行を制限 | -1.8% | パリ圏集中を伴う全国 | 長期 (4年以上) |
| BFSIにおけるレガシーメインフレーム資産がクラウド移行を遅延 | -0.9% | 金融地区に集中した全国 | 長期 (4年以上) |
| EU 域外ハイパースケーラーへの依存増大がデータ主権に関する懸念を高める | -1.1% | 公共セクターを重点とした全国 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
分散した中小企業チャネルがテクノロジープロバイダーのスケール上の不利を生む
EU基本デジタル強度ベンチマークを満たすフランスの中小企業はわずか52%にとどまります(73%が光ファイバーアクセスを享受しているにもかかわらず)。これにより、ベンダーはマージンを浸食するハイタッチの教育サイクルを余儀なくされています[3]France Num、「バロメーター2024:認識と利用状況」、francenum.gouv.fr。調達は400万社にわたって分散しており、各社が個別サポートを要求しながらも契約額は小規模にとどまっています。そのため、受注1ユーロあたりのマーケティング費用は企業ビジネスの数倍に達し、スケールアウト型SaaSモデルを敬遠させています。政府補助金とFrance Numのコーチングが障壁を和らげていますが、断片化した啓発キャンペーンという課題があります。チャネルアグリゲーターや地域デジタルアドバイザリーハブが成熟しない限り、発見・オンボーディング・変更管理に関する摩擦がフランスICT市場の勢いを削ぎ続けるでしょう。
サイバーセキュリティ人材不足が需要拡大にもかかわらず市場成長を制約
2021年以降89%の人員増加を経ても、経済界では依然として15,000人のサイバーセキュリティ専門家が不足しており、バイリンガルスキルの不足が最も深刻です[4]フランス政府、「若者をサイバーセキュリティ職に引き付ける」、info.gouv.fr。中央値給与の70,000ユーロは一般的なICT賃金を40%上回り、プロジェクトコストを押し上げ、クラウド移行のタイムラインを遅延させています。銀行や公益事業者は認定エンジニアの不足からゼロトラスト構想を先送りし、MSPはスタッフィングパイプラインが枯渇すると新規顧客の受け入れを制限しています。大学はカリキュラムを拡充していますが、CISSPやCISMなどの認定取得経路は学習サイクルを延ばし、供給の弾力性を低下させています。国際的な人材流動性ルールが緩和されるか、職業訓練のファストトラックが拡大するまでは、セキュリティ上のボトルネックがフランスICT市場の上昇余地を抑制し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:サービスの優位性がクラウド変革を加速
ITサービスは、企業が複雑なデジタルトランスフォーメーションのワークロードをアウトソーシングしたことで、2025年のフランスICT市場シェアの45.20%を占めました。AI統合、サイバーセキュリティ強化、レガシーモダナイゼーションにおけるプレミアム価格の義務付けが複数年のマネージドサービス契約に組み込まれています。クラウドサービスは12.10%のCAGRで拡大しており、ソブリンクラウド義務とグリーンデータセンターの優先的採用から直接的な恩恵を受けています。クラウドサービスのフランスICT市場規模は、省庁がオンプレミス基盤からSecNumCloud対応環境へ機密ワークロードを移行するにつれ、Bleuの展開と並行して拡大すると予測されています。エッジゲートウェイや企業向けWi-Fi 7のアップグレードに伴いハードウェアの更新サイクルは続いていますが、価値は物理資産ではなく人材の希少性を収益化するサービスとしてのX(XaaS)モデルへと決定的にシフトしています。
中期的なテーマはプラットフォームオーケストレーションを中心に展開されます。オブザーバビリティ、FinOps、AIオペレーション機能をバンドルするプロバイダーが、単独のリセラーより競争力を発揮します。ソフトウェアベンダーはERPおよびCRMスイートに生成AIコパイロットを組み込み、アタッチ収益を拡大しています。通信サービスプロバイダーはデジタルエクスペリエンスオーケストレーターとして再ポジショニングし、5G-MECキャパシティとSaaSマーケットプレイスを融合させています。これらのトレンドが総合的にフランスICT市場のサービス主導の構成を強化し、知識集約型サービスへとマージンを傾けています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


企業規模別:中小企業の成長モメンタムが大企業の優位性に挑戦
大企業は2025年のフランスICT市場規模の70.30%を保持しましたが、メインフレームの刷新とコンプライアンス審査がプロジェクトサイクルを長引かせ、拡大ペースは鈍化しています。中小企業は9.55%のCAGRで、クラウドマーケットプレイスとローコードツールを活用してレガシーの制約を回避しています。サブスクリプション価格のサイバーセキュリティバンドルとオールインクルーシブのマネージドLANパッケージが初期コストの障壁を平準化し、中小企業がデジタルパリティを達成できるようにしています。
France Numのもとでの政府バウチャーがハードウェア更新とデジタルスキルトレーニングを補助し、資格を持つ購入者の裾野を広げています。会計、eコマース、サイバーインシュアランスを事前統合したマーケットプレイスアグリゲーターがワンストップショップとして機能し、断片化したリセラーエコシステムを迂回しています。FTTHの普及がラストマイルの制約を解消するにつれ、農村部のマイクロ企業はSaaS POSおよびクラウドストレージを採用しています。この底上げがデジタル強度のギャップを縮め、フランスICT市場内で中小企業コホートへの追加支出を再配分しています。
業種別:BFSIのリーダーシップがゲーミングセクターの台頭に直面
BFSIは2025年のフランスICT市場シェアの17.55%を占め、コアバンキングのモダナイゼーション、オープンファイナンスAPI、リアルタイム決済コンプライアンスに予算を投じました。一方、61億ユーロの国内ゲーム市場に支えられたゲーミングおよびeスポーツは14.35%のCAGRを達成する軌道にあり、コンシューマーエクスペリエンスのワークロードが次の需要フロンティアとして台頭しています。
銀行は量子耐性暗号化とフェデレーテッドラーニングによる不正検知モデルを試験導入していますが、レガシーメインフレーム資産の84%を改修するためにOpExを転用せざるを得ません。一方、スタジオとeスポーツプラットフォームは5Gエッジレンダリングと弾力的なGPUキャパシティを必要とするAI生成コンテンツパイプラインを活用しています。この対照的な成長軌跡がセクターミックスのシフトを広げており、2030年までにエンターテインメントワークロードがフランスICT市場のクラウド消費増分において規制された金融用途を上回り、ワークロードの優先順位付けを再定義する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:クラウドオンリーの優位性がパブリッククラウドの採用を加速
クラウドオンリーアーキテクチャは、取締役会が高度なアナリティクスおよび生成AIツールチェーンへのアクセスを目的としたクラウドファーストの方針を承認したことで、2025年のフランスICT市場の56.85%を占めました。パブリッククラウド消費量は17.60%のCAGRと予測されており、データ所在地条項を満たしつつハイパースケーラーのイノベーション速度を維持するソブリンインスタンスがこれを支援しています。パブリッククラウドワークロードのフランスICT市場規模は、したがってハイブリッドまたはプライベートの対応物より速く拡大するでしょう。
オンプレミス環境は、レイテンシーや国家安全保障法規が物理的制御を義務付ける防衛および公益事業において残存しています。ただし、SecNumCloud認証が普及し、デュアルリージョン冗長性がターンキー化するにつれ、ミッションクリティカルなワークロードも移行しています。エッジミニデータセンターが確定的レイテンシーのためにパブリッククラウドのバックボーンを補完し、サービスプロバイダーが製造サイト向けに「ローカルクラウド」ゾーンを提供できるようにしています。その結果、クラウドオンリーのパラダイムがフランスICT市場における新たなワークロード配置で優勢となるでしょう。
地理的分析
イル=ド=フランス地域には12億ユーロ相当のティアIII以上のデータセンターが70か所以上集中しており、欧州大陸のトラフィック交換のバックボーンとなっています。首都圏クラスターのフランスICT市場規模は地方のハブを大きく上回りますが、そのバランスは変化しつつあります。オーヴェルニュ=ローヌ=アルプ地域のリヨンは自動車とバイオテクノロジーの業種を組み合わせ、エッジデータセンターの建設と5Gテストベッドを促進しています。グルノーブルはEUチップス法の補助金を獲得し、特化したEDAおよびHPCソフトウェア需要を触媒する半導体設計回廊を確立しています。オクシタニーのトゥールーズ航空宇宙複合施設はデジタルツインプラットフォームと予測保全AIを活用し、地域のICT支出を拡大しています。
光ファイバー・ツー・ザ・ホームの完成が農村部の接続性を均等化しており、グラン・テストおよびヌーヴェル=アキテーヌの中小企業はかつては手の届かなかったSaaSツールを調達できるようになり、一人当たりのICT支出が増加しています。ブルターニュとノルマンディーは洋上風力と潮力エネルギーを活用してグリーンコンピュートキャンパスを誘致し、データセンターの脱炭素化戦略に対応しています。マルセイユの国際海底ケーブルの陸揚げポイントが中東およびアフリカのトラフィックを促進し、プロヴァンス=アルプ=コート・ダジュール地域をストリーミングおよびゲーミングワークロード向けのレイテンシー最適化ハブへと変貌させています。フランスICT市場は国内的には、EUの加盟国としての地位を活かしながら独自の主権管理を行使し、大陸規模と国内ガバナンスのバランスをほとんどの国が実現できない形で実現しています。
規制環境
フランスは主権、セキュリティ、可搬性をめぐるICTガバナンスを強化しており、ANSSI(フランス国家情報システムセキュリティ庁)はSecNumCloud認定要件を通じて中心的な役割を果たし、機微なワークロードや公共部門のワークロードに対応できるサプライヤーを左右している。SREN法(法律第2024-449号)はデジタル空間における機微データの保護措置を強化しており、クラウドサービスに関する相互運用性とデータ可搬性に関する義務を含む一方、フランスは国家サイバーセキュリティ要件をガバナンス、リスク管理、インシデント通報に関するEUのNIS2フレームワークに整合させている。
2026年には、政策手段により行政機関とプロバイダーに対する運用上の期待がさらに明確化された。2026年2月5日付の首相主導によるデジタル公共調達通達は、主権を支え、ロックインを削減するため、市場ソリューションと内部開発ツールおよびオープンソースツール(La Suite numeriqueの要素を含む)とのバランスを取る国家のアプローチを定めている。2026年4月14日付政令第2026-272号は、民間クラウドプロバイダーが処理する機微な行政データおよび公共の利益に関わるデータの保護要件を明確にし、規制対象および公共分野におけるクラウド契約のコンプライアンス基準を引き上げている。
バリューチェーン分析
フランスのICTバリューチェーンは、ハードウェア・ネットワーク機器のOEM、通信事業者、ハイパースケーラーおよび主権クラウドプラットフォーム、ソフトウェア発行企業、そしてシステムインテグレーター、MSP、エンジニアリング・コンサルティング企業からなる大規模なサービス層にまで及ぶ。エコシステム全体には約30,000社が含まれ、660,000人超を雇用しており、その活動はデジタルサービス(約半分)、ソフトウェア発行、エンジニアリング・技術コンサルティングに分かれている。この構造により、エンドユーザーがICTを購入・運用する上でサービスと統合が中心的な役割を保ち続けている。
公共部門および規制対象産業からの需要は、階層化されたサプライチェーンとして組織化されつつあり、基盤となる主権的な構成要素が、相互運用性、セキュリティ、調達方針の要件を満たす必要のある商用製品と並存している。ANSSIは信頼できるプロバイダーおよびセキュリティ製品の認定を通じて、安全な情報システムのサプライチェーンにおける主要な検証者として機能しており、これがフランスで活動する国内企業と外国のテクノロジー企業双方のベンダー選定リストやパートナー戦略に影響を与えている。この認定の層により、フランス市場に提供されるソフトウェア、クラウド、マネージドサービス全体において、コンプライアンスエンジニアリング、監査可能性、可搬性の能力の重要性が高まっている。
競合環境
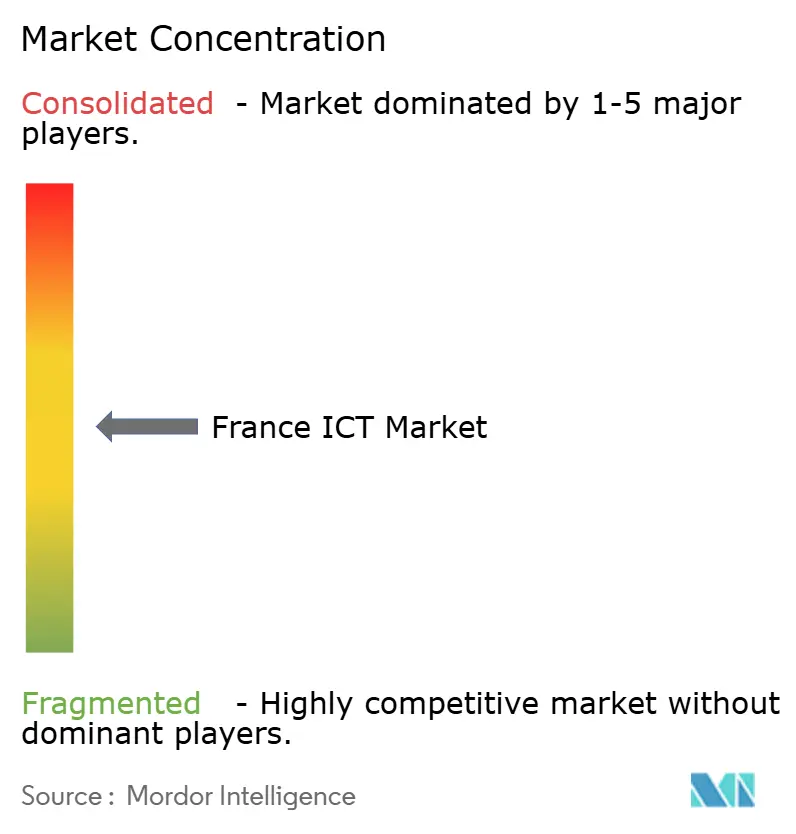
フランスのICT分野は中程度の集中度を示しており、上位5社が接続性、クラウド、サービスにわたる収益シェアの推定48%を占めています。Orangeは固定・モバイルアクセスでリードし、FTTHおよび5G-SAのアップグレードを収益化しており、SFR、Bouygues Télécom、Free Mobileは積極的な無制限データバンドルでシェアを守っています。Microsoft、IBM、AWSは企業向けクラウド移行を活用していますが、SecNumCloud認定を持つCapgemini-Orange(Bleu)とThales-Google(S3NS)が保護されたニッチ市場を確立しています。OVHcloudはヨーロッパのルーツを活かしてソブリン対応のIaaSを提供し、ルーベに液体冷却GPUクラスターを開設しています。
戦略的な方向転換は純粋な価格競争よりも規制上の差別化に焦点を当てています。Orangeはソブリンクラウドの再販とマネージドMECセキュリティをバンドルし、Capgeminiはコンサルティング成長の鈍化を補うために生成AI能力センターへの投資を倍増させており、Dassault Systèmesは製造クライアント向けにクラウドデリバリー型PLMと持続可能性指標を組み合わせています。カーライルによるCiril Groupの買収計画は、コンプライアンス支出の増加を背景としたソブリンプロバイダーに対するプライベートエクイティの食欲を浮き彫りにしています。人材不足がM&Aの専門スキル獲得を促し、HCLTechはデータガバナンスの知的財産を確保するためにZeeneaを買収し、ChapsVisionは防衛アナリティクス基盤にAI検索を組み込むためにSinequaを買収しました。
新興の挑戦者としては、フランス語対応の大規模言語モデルを開発するMistralと、ESG調達規則を満たすためにサーキュラーITリファービッシュサービスを拡大するFoxwayがいます。全体として、競争の優劣は主権性、持続可能性、分野特化型AIの融合を最も効果的に実現できるかどうかにかかっており、この三位一体がフランスICT市場における価値獲得を再定義しています。
フランスICT産業リーダー
Samsung Electronics Co., Ltd
Microsoft Corporation
IBM Corporation
Infosys Limited
Accenture plc
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
主権クラウドへの移行とコンプライアンス・バイ・デザインの提供モデルは、特に機微な行政データや公共の利益に関わるデータを扱うワークロードにおいて、コンサルティング、統合、マネージド運用にまたがる空白地帯を生み出している。2026年2月5日付のデジタル公共調達通達は、サプライヤーに相互運用可能なオファリングをパッケージ化し、行政機関が市場ソリューションと内部・オープンソース基盤(DINUM主導のデジタル共通基盤、例えばLa Suite numerique)とのバランスを取るのを支援する具体的な後押しを与えている。これにより、強固なセキュリティおよび可搬性の実績を持つシステムインテグレーター、ソフトウェア発行企業、MSPに機会が開かれる。
第二の機会分野は、フランスのガバナンス要件の下でクラウド、サイバーセキュリティ、エッジの各機能を束ねたデータ集約型インフラおよびサービスを中心とする。政令第2026-272号(2026年4月14日)は、機微な公共データを処理する民間クラウドに対する実務的要件を強化しており、これによりアシュアランスツール(ID管理、ログ記録、暗号化、ガバナンス)や、ANSSIの期待に沿う信頼できるホスティングおよびマネージドセキュリティへの需要が高まっている。同時に、公式の商業ガイダンス(クラウドコンサルティング、データ分析、5Gおよびエッジコンピューティング、サイバーセキュリティ、AI)で言及されているフランス2030計画やエコシステム構築の取り組みは、調達メカニズムやパートナー主導の提供モデルを通じて、革新的な中小企業やスタートアップの市場参入経路を後押ししている。
最近の業界動向
- 2026年7月:Microsoft Franceは国民教育・研究省と新たな枠組み協定を締結した。この署名により、AIおよび教育ソフトウェアに関する政府技術委任の整合が正式化された。この協業により、Microsoft FranceのAIおよび教育分野におけるフランスでの足場が強化される。
- 2026年5月:Microsoft GenAI Studioの第3コホートが節目を迎え、2024年以降Microsoft Franceが支援したスタートアップは1,800社を超え、2027年までに2,500社という目標に向けて進んでいる。このプログラムはフランスにおけるAIスタートアップの育成を加速させる。同国におけるMicrosoftのエンタープライズおよびGenAIエコシステムを拡大し、現地でのAI導入とサービス成長を促進している。
- 2026年4月:フランス政府は国家健康データプラットフォームPDSのホスティング先として正式にScalewayを選定し、Microsoft Azureに代わるものとした。この選定により、Scalewayのフランスにおける主権クラウドとしての地位が強化される。フランス国内において、大規模な医療データのクラウドワークロードが米国プロバイダーから移行する可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と範囲
本調査では、フランスICT市場を、IT製品・サービスおよび電子通信サービスを含む中核的な情報通信技術分野において、フランス国内で発生した総支出と定義し、記載年について米ドル建ての収益ベースで測定している。
対象範囲の除外事項:非公式または請求書化されていない活動、消費者向け中古端末の再販の大部分、およびサプライヤー収益に転化しない純粋な社内IT費用配分は除外している。
セグメンテーション概要
- タイプ別
- ITハードウェア
- コンピューターハードウェア
- ネットワーク機器
- 周辺機器
- ITソフトウェア
- ITサービス
- マネージドサービス
- ビジネスプロセスサービス
- ビジネスコンサルティングサービス
- クラウドサービス
- ITインフラ
- ITセキュリティ
- 通信サービス
- ITハードウェア
- デプロイメントモデル別
- オンプレミス
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- 企業規模別
- 中小企業(SME)
- 大企業
- 業種別
- 政府・公共行政
- 銀行・金融サービス・保険(BFSI)
- 小売・eコマース・物流
- 製造・インダストリー4.0
- エネルギー・公益事業
- ヘルスケア・ライフサイエンス
- ゲーミングおよびeスポーツ
- 教育
- その他の業種
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、特に通信サービス収益の規模とフランス企業のIT支出の方向性について、前提条件を確定する前の外枠を設定するために用いられた。年ごとに読み取り・比較可能な公的統計およびセクター別トラッキングデータを主に利用し、モデルが一時的な見出しに引きずられないようにした。
主な出発点としては、ARCEP(フランス電子通信・郵便規制庁)の通信市場観測データ、INSEEのICT活動に関する構造的企業統計、Eurostatのデジタル経済シリーズ、OECDのICT指標などが挙げられ、続いてフランスで活動する主要な事業者やITサービスプロバイダーの年次報告書、規制当局への提出書類、投資家向け資料と照合を行った。価格および活動動向のシグナルについては、必要に応じてフランスのデジタル産業団体のプレスリリースや政府のデジタル戦略に関する公表資料も利用した。一部の入力データは、企業財務、ニュースおよび提出書類、イノベーション強度動向のための特許データベースを扱う有料サブスクリプションを用いて相互検証した。これらのデスクリサーチのソースは網羅的なものではなく、他の公開文書やデータセットも入力データの収集、検証、明確化のために使用された。
一次インタビューおよび調査
一次調査は、クラウドおよびサイバーセキュリティ予算がどれほど急速に変化しているか、通信ARPUの動きが収益にどのように反映されているか、また購入者がどこでプロジェクトを遅延させているかなど、デスクリサーチでは確実に把握できない事項の検証に重点を置いた。事業者、ITサービスプロバイダー、ソフトウェアおよびプラットフォーム関係者、チャネルパートナー、企業購買担当者など多様な相手にヒアリングを行い、最終的な前提条件がパリ中心にならないよう、フランス国内の各地域間で意見を比較した。
モデルの現実性を保つため、回答者には収益構成、契約期間のパターン、更新行動、価格変動の転嫁(特にマネージドサービスや接続バンドルにおいて)について、使用可能な範囲を提示してもらい、これらは規模算定と予測ドライバーに直接反映された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:35% | 経営幹部(CXO):15% |
| ミドルティア:48% | 機能・部門責任者:38% |
| 中小プレイヤー:17% | マネージャー:47% |
市場規模算定と予測
規模算定モデルは、フランスICT需要のトップダウン型再構築から始まり、通信サービス収益系列、ICTサービスに関する国民経済計算方式の活動区分、公表された企業IT支出指標を、一貫した年次・通貨ベースに統一している。これらの総計が安定した後にのみ、サンプル抽出したプロバイダーの収益内訳、主要ハードウェア品目の出荷量に関するチャネルからのフィードバック、マネージドサービスのASP(平均販売価格)レンジといった選択的なボトムアップ検証を用い、過大または過小と見られる領域を調整した。
実務上の重要なレバーとして扱った入力データには、通信サービス収益動向(固定・移動)、オンプレミスからクラウドへ移行する企業予算の割合、規制対象業種別のサイバーセキュリティ支出強度、データセンターおよびホスティングサービス拡大のシグナル、ソフトウェアのサブスクリプション移行と永続ライセンスとの比較ペースなどが含まれる。ボトムアップの詳細が薄い箇所については、インタビューでのフィードバックを踏まえた保守的な浸透率レンジで対応し、続いて感応度分析を行うことで、単一の前提が市場全体を大きく左右することのないようにした。
予測にあたっては、最も安定した項目(接続収益など)には時系列平滑化を組み合わせたシナリオ分析を用い、より変化の速い項目(クラウドやセキュリティなど)にはドライバーに基づく成長経路を重ね合わせた。最終的な軌道は、そのドライバー経路が、購入者およびサプライヤーが典型的な予算サイクルの下で達成可能と述べた内容と一致した場合にのみ採用した。
データ検証および更新サイクル
算出結果は複数回のチェックを経ており、明らかな誤りが最終的な数値に残らないようにしている。モデル化した総計を、通信事業者の収益合計、ICTセクターの売上高の方向性、企業の支出センチメントなどの独立したシグナルと比較し、大きな差異があれば承認前に調査を行った。
異常値が見つかった場合には前提条件を見直し、必要に応じて少数の回答者に再度連絡を取り、それが実際の変化なのか定義の不一致なのかを確認した。レポートは毎年更新され、支出、価格設定、導入スケジュールを動かしうる重大な事象が発生した場合には中間更新を行う。納品前には、アナリストが主要な入力データについて改めて確認を行い、クライアントに最新の見解が提供されるようにしている。
Mordor Intelligenceによるフランスのict市場規模と他の公表推計値との比較
フランスICTの公表市場規模がしばしば一致しないのは、著者によって通信サービスとIT支出の対象範囲の取り方が異なり、また通貨のタイミングやインフレ転嫁の扱い方も異なるためである。ある調査が企業向けデジタル市場のみを報告する一方、別の調査がより広範な通信サービスや端末カテゴリーを含む場合、その差はさらに大きくなる。
表において、主な差異の要因は対象範囲、およびICT収益として何をカウントするか対隣接するデジタル経済活動をどう扱うかであり、それに続いて混合バンドルが接続、端末、サービスの間でどのように分配されるかである。差異はまた、予測がより速いサブスクリプション価格の上昇を前提としているかどうか、データセンターおよびホスティングがITサービスに含められているかどうか、基準年の入力データがどの程度の頻度で更新されるかによっても生じる。このため、Mordor Intelligenceでは、通信サービス収益をより広範なデジタルサービスから厳密に分離する方式を採用している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 135.02 B (2025) | |
| 業界団体A | USD 76.00 B (2024) | この数値は、ソフトウェア、クラウドプラットフォーム、デジタルサービスを中心としたより狭いデジタル市場の見方に近く、通常、より広いICT定義に含まれる電子通信サービス収益の大部分を除外している。 |
| 貿易機関B | USD 76.00 B (2024) | この推計は、幅広いセグメント構成比を伴う総合的なデジタル市場のスナップショットとして提示されているが、卸売通信収益、端末収益、ホスティングの範囲といった包含項目について常に明確とは限らず、そのためICT収益の積み上げ額を下回ることがある。 |
これらを総合すると、ICTという単一のラベルの下には、特に通信サービスやクラウド・ホスティングの位置付けをめぐる大きな計算上の選択が隠れている可能性があることが分かる。当社のアプローチは、安定した公開の収益系列から総計を再構築し、それをサプライヤーおよび購買者への確認によって検証するため、追跡可能性が保たれており、各調整について説明・再現が可能である。


レポートで回答される主な質問
フランスICT市場の現在の価値はいくらですか?
フランスICT市場規模は2026年に1,472億米ドルです。
フランスにおけるICT支出はどのくらいの速度で成長していますか?
市場価値は9.02%のCAGRで拡大し、2031年に2,265億米ドルに達すると予測されています。
最も速く成長しているセグメントはどれですか?
クラウドサービスは最も急成長しているタイプであり、2031年にかけて12.10%のCAGRを記録しています。
フランスにおいてソブリンクラウドが重要な理由は何ですか?
SecNumCloud基準とBleuプラットフォームは、EU域外の法域からのデータ所在地と法的免責を確保し、公共および規制セクターでの採用を促進しています。
最終更新日:



