
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
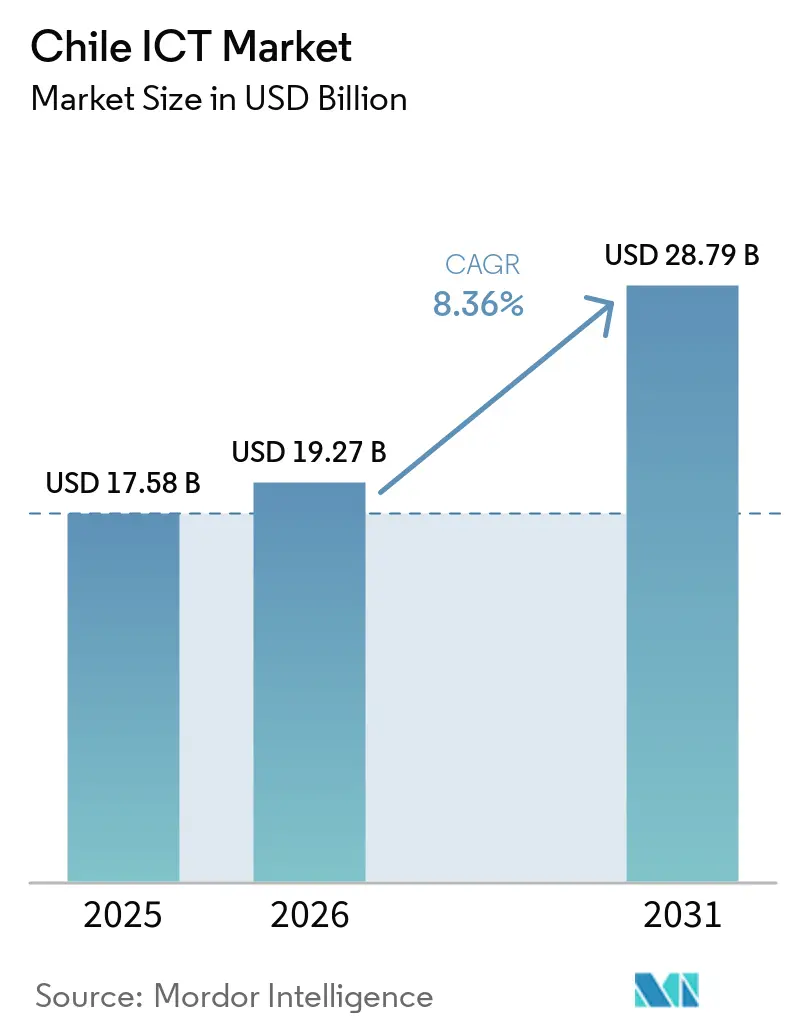
| 基準年の市場規模 (2025) | 17.58 十億米ドル |
| 市場規模 (2026) | 19.27 十億米ドル |
| 市場規模 (2031) | 28.79 十億米ドル |
| 成長率 (2026 - 2031) | 8.36 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチリ ICT市場分析
チリICT市場規模は、2025年の177億5,800万米ドルから2026年には197億2,700万米ドルへと成長し、2026年から2031年にかけて8.36%のCAGRで2031年までに287億9,000万米ドルに達すると予測されています。高密度ファイバー固定ネットワーク、ハイパースケールクラウドへのコミットメント、および2024年に施行されたサイバーセキュリティ法が、レガシー音声からクラウドネイティブおよびマネージドサービスの収益ストリームへと価値を移行させています。Amazon Web Servicesは2026年末までに開設予定のサンティアゴリージョンに40億米ドルを投資しており、Microsoftは2025年6月に33億米ドルを投じて100%再生可能エネルギー駆動のキャパシティを持つチリセントラルAzureリージョンを開設しました。Googleのフンボルト海底ケーブルとともに、これらの新施設は銀行業務ワークロードのレイテンシを低減し、チリをラテンアメリカで最も接続性の高いデジタルハブとして位置づけています。ペソの変動性とクラウドアーキテクチャにおける人材不足が成長見通しを抑制していますが、中小企業向け政府バウチャー制度および法律第21.180号に基づく義務的なデジタルファースト公共サービスが国内需要を堅調に保っています。競争の激しさは、モバイル契約の72.6%を支配する3つの通信大手に集中していますが、ITサービスは依然として断片化しており、SondaなどのローカルインテグレーターがAI主導のマネージドサービスを通じて継続的収益を拡大する余地があります。
主要レポートのポイント
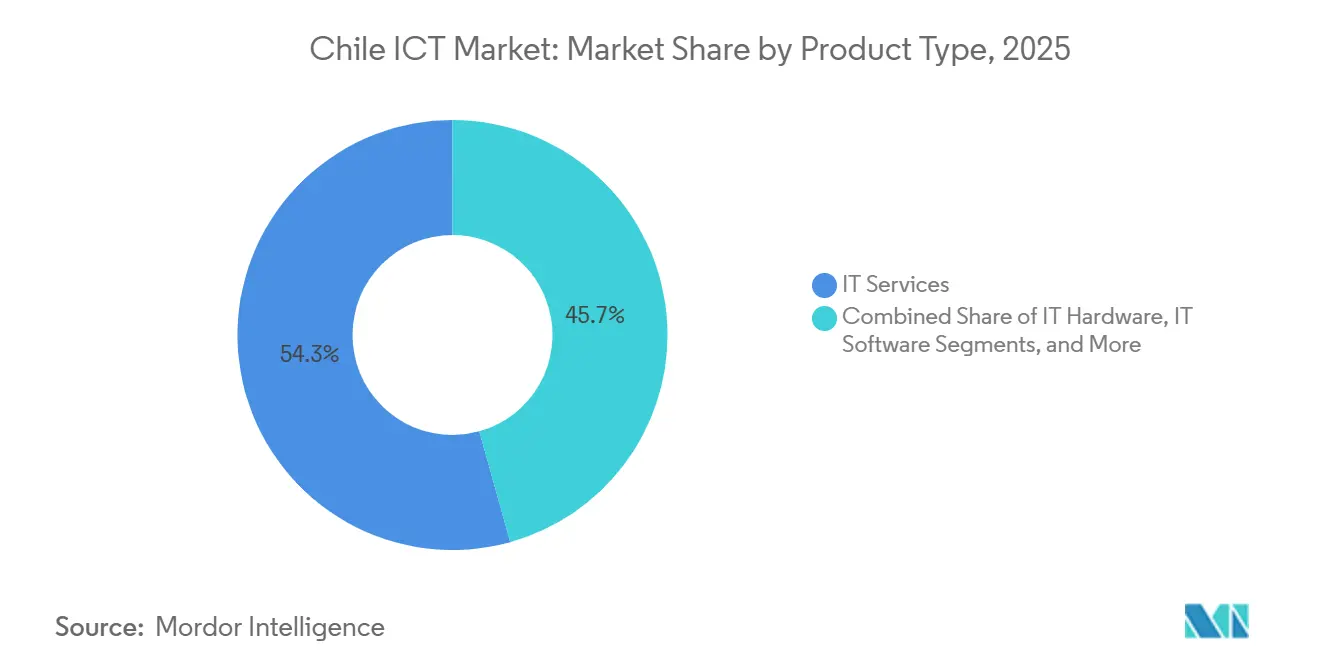
- 製品タイプ別では、ITサービスが2025年に54.32%の収益シェアでトップとなり、ITセキュリティおよびサイバーセキュリティは2031年までに9.08%のCAGRで拡大すると予測されています。
- 企業規模別では、大企業が2025年の支出の63.14%を占め、中小企業は2031年まで9.82%のCAGRで成長しています。
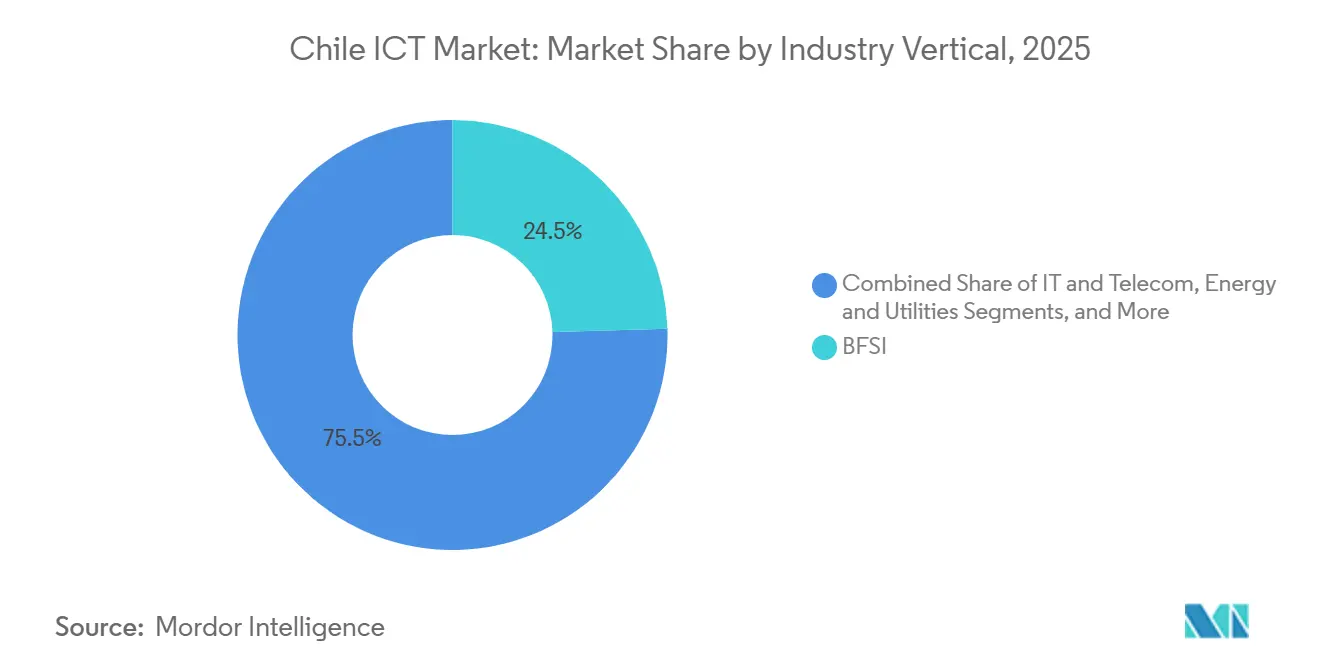
- 業種別では、銀行・金融サービス・保険(BFSI)が2025年の収益の24.54%を占め、ヘルスケアおよびライフサイエンスは2031年まで10.19%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 光ファイバーバックボーンインフラの拡張 | +1.4% | 全国規模、サンティアゴ、バルパライソ、コンセプシオンで最高密度 | 中期(2〜4年) |
| チリ企業におけるクラウド導入の増加 | +1.8% | 全国規模、サンティアゴ首都圏に集中 | 短期(2年以内) |
| 政府のデジタルトランスフォーメーションプログラム | +1.2% | 全国規模、サンティアゴ、バルパライソ、コンセプシオンで初期成果 | 中期(2〜4年) |
| サイバーセキュリティソリューションへの需要増大 | +1.5% | 全国規模、BFSIおよび政府セクターで優先 | 短期(2年以内) |
| チリをデジタルハブとして位置づける海底ケーブルの陸揚げ | +0.9% | 全国規模、サンティアゴおよび沿岸都市に恩恵 | 長期(4年以上) |
| パタゴニアにおける再生可能エネルギー駆動データセンターへのインセンティブ | +0.7% | チリ南部、パタゴニア地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
光ファイバーバックボーンインフラの拡張
チリは2025年末までに472万件の固定ブロードバンド接続を達成し、光ファイバー・トゥ・ザ・ホームが回線の73.5%を占め、同地域で最高のシェアとなっています。[1] Claro-VTRおよびMovistarによる競争力のあるギガビットサービスが、企業にMPLS回線をSD-WANに切り替えさせ、WANコストを最大40%削減しています。Entelは農村部バックホールに焦点を当てた2025年の設備投資として4億3,100万米ドルを計上し、国家ファイバー計画は2030年までに95%の世帯カバレッジを目標としていますが、険しい地形のためアイセンおよびマガジャネスでの展開は依然として遅れています。高密度のラストマイルファイバーはクラウド移行、ハイブリッドワーク、ビデオファーストのコラボレーションを支え、銀行および教育分野における帯域幅集約型ユースケースを強化しています。
チリ企業におけるクラウド導入の増加
AWSの40億米ドル規模のサンティアゴリージョンおよびMicrosoftの33億米ドル規模のチリセントラルAzureリージョンは、個人データ保護法におけるデータレジデンシー条項を満たす国内アベイラビリティゾーンを構築し、eコマースおよび金融アプリのレイテンシを30%以上削減しています。クラウド支出は2025年に19億米ドルに達し、HR、CRM、ERPワークロードにおけるSaaS導入に牽引され、2031年までに20.30%のCAGRで成長すると予測されています。銀行は迅速な機能リリースに向けてコアシステムをKubernetes上でコンテナ化し、製造業者はコンピュータビジョンによる品質管理にGPUインスタンスを活用しています。ハイブリッドアーキテクチャは規制の厳しいセクターで引き続き採用されていますが、新規ワークロードの大半はパブリッククラウドをデフォルトとするようになっています。
政府のデジタルトランスフォーメーションプログラム
ChileAtiendeプラットフォームは2025年に1,500万件のオンライン取引を処理し、対面での市役所訪問を40%削減し、平均サービス時間を12日から3日に短縮しました。ClaveÚnicaは1,800万人の登録ユーザーを持ち、税務、医療、社会給付ポータル全体でシングルサインオンを提供しています。2,000万米ドルのAI投資基金が、国家AI政策2024年〜2030年のもとで農業および鉱業のプロジェクトを支援しています。デジタルアイデンティティのためのブロックチェーン試験運用およびオープンソース調達ポリシーが、機関を相互運用可能なISO/IEC 27001準拠プラットフォームへと誘導し、ミドルウェア、アナリティクス、アイデンティティ管理ソリューションへの公共セクター需要を拡大しています。
サイバーセキュリティソリューションへの需要増大
法律第21.663号は重要インフラ事業者に24時間以内の侵害報告を義務付け、銀行および電力会社全体で二桁台の予算増加を促しています。2025年には人材不足が28,000人の専門家に達し、シニアポジションの中央給与が8万米ドルを超え、マネージドセキュリティサービスへの需要を高めています。Sondaなどのプロバイダーは、2025年に決済ゲートウェイを標的としたランサムウェアキャンペーンを検出するために機械学習を組み込んだSIEMおよびEDRプラットフォームを展開しています。PCI DSS 4.0への準拠が販売時点情報管理のトークン化を加速させ、中堅小売業者は人材不足を補うために24時間365日の脅威監視をアウトソーシングしています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 通信事業者における市場支配力の高い集中 | -1.1% | 全国規模、モバイルおよび固定ブロードバンドで顕著 | 中期(2〜4年) |
| 高度なIT分野における人材不足 | -0.9% | 全国規模、サンティアゴおよびテクノロジーハブで深刻 | 短期(2年以内) |
| マクロ経済の変動とペソの下落 | -0.8% | 全国規模、輸入依存のハードウェアおよびソフトウェア | 短期(2年以内) |
| サンティアゴ以外でのエッジデータセンターの設置数の少なさ | -0.6% | バルパライソ、コンセプシオン、北部鉱業地帯 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
通信事業者における市場支配力の高い集中
Entel、Movistar、Claroは2025年にモバイル契約の72.6%、固定ブロードバンド回線の66.2%を保有し、企業向け回線の価格硬直性を強化しています。ClaroとEntelによるTelefónica Chile買収提案は、統合が農村部の5G展開を停滞させる恐れがあるとして国家経済検察庁の審査を引き起こしました。非対称な相互接続料金とローカルループアンバンドリングは法律上存在しますが、執行が弱く、WOMやMundo Pacíficoなどの新規参入者への卸売アクセスを制限しています。競争の低下により、専用線価格はラテンアメリカ平均を上回り、クラウドファーストの中小企業のマージンを圧迫しています。
高度なIT分野における人材不足
大学は2024年に約8,000人のIT卒業生を輩出しましたが、クラウドアーキテクト、データエンジニア、セキュリティアナリストへの需要には遠く及ばず、企業は近隣諸国から人材を採用せざるを得ない状況です。シニアクラウドポジションの中央給与は8万米ドルを超え、中小企業の予算を圧迫するプレミアムとなっています。政府バウチャーはコンサルティングコストをカバーし、Microsoftは2027年までに18万人の労働者を訓練することを約束していますが、卒業生が海外のより高給なポジションに移転するブレインドレインは続いています。[2] 人材不足はプロジェクトのタイムラインを延長し、AIおよびIoT展開の総所有コストを増大させ、リソースに制約のある企業の導入を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
サービスとセキュリティが多様化をリードITサービスは2025年に収益の54.32%を占め、複数年にわたるERPの展開とマネージドオペレーション契約がハードウェアサイクルの影響を受けにくい予測可能なキャッシュフローを提供しました。企業はS/4HANAの移行とAI主導のアナリティクスを活用してサプライチェーンを合理化し、銀行および鉱業におけるビジネスプロセスサービスへのアウトソーシング需要が急増しました。ITハードウェア支出は、ペソの下落が輸入コストを12〜15%押し上げ、デスクトップの更新間隔が4年に延長されたため低迷しました。通信サービスは、5G普及率の上昇にもかかわらず無制限データプランがARPUを圧縮したため、一桁台の成長にとどまりました。
ITセキュリティおよびサイバーセキュリティは最も成長の速いカテゴリーであり、法律第21.663号への準拠のためにゼロトラストフレームワークとエンドポイント検出ツールを展開する企業に牽引されて、2031年まで9.08%のCAGRで拡大しています。マネージドセキュリティプロバイダーはチリICT市場規模の契約にSIEMおよびXDR機能を重ね、中堅銀行の人材不足の緩和を支援しています。HRおよびCRMにおけるSaaS導入は、サブスクリプション価格設定が設備投資を運用費用に転換するため引き続き活発であり、オンプレミスリソースが主権規則を満たす規制の厳しいセクターではハイブリッドクラウドが継続しています。ハードウェア再販からバリューアデッドマネージドサービスへのシフトは、サービス重視のインテグレーターにとってチリICT市場シェア全体のマージンを拡大しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
企業規模別:
中小企業のデジタル化が加速大企業は2025年の支出の63.14%を占め、プライベートクラウドとハイパースケールリージョンをバースト容量および災害復旧のために統合する鉱業大手および大手銀行が主導しました。AccentureおよびIBMの専任チームがこれらの複雑な移行を実行し、銅鉱山および小売チェーンのIoTセンサーデータに予測アナリティクスを重ねています。自律走行運搬サイトでのエッジコンピューティング試験運用は、遠隔地における10ミリ秒未満のレイテンシへの需要を浮き彫りにしています。
しかし、中小企業はCORFOバウチャーおよびフィンテックリースが初期費用を削減することで、2031年まで9.82%のCAGRで最も成長の速いコホートとなっています。中小企業のEコマース導入率は2020年の45%から2024年には78%に急上昇し、Shopifyプラグインおよびメルカドリブレの物流の普及を促しています。しかし、中小企業の40%がAIプロジェクトの障壁として人材不足を挙げており、ノーコード自動化プラットフォームへの転換を促しています。チリのICT市場規模の支出がシフトするにつれ、インテグレーターはクラウド移行と会計・給与計算SaaSをバンドルし、コスト重視のクライアントの解約率を低下させる低タッチのサービスを創出しています。
業種別:
BFSIの優位性とヘルスケアの急成長銀行・金融サービス・保険は、オープンバンキング規制が口座データAPIと決済詐欺対策のための脅威インテリジェンス投資を要求したことで、2025年の収益の24.54%でトップとなりました。Santanderはデジタルオンボーディングにより口座開設を15分に短縮し、Banco de ChileはKubernetes上で決済処理をコンテナ化してブラックフライデーのピークを吸収しました。コアバンクのアップグレードとリアルタイムアナリティクスにより、この業種は金額ベースで最高のチリICT市場シェアを維持しています。
ヘルスケアおよびライフサイエンスは、2024年に診察の46%を処理したテレメディシンプラットフォームおよび保健省の電子記録相互運用性義務に支えられ、2031年まで10.19%のCAGRで成長すると予測されています。病院デジタル化イニシアチブは、クラウドホスト型患者記録システムとセキュアなデータ交換標準を必要とし、統合ミドルウェアおよびサイバーセキュリティへの新たな需要を生み出しています。小売、製造、エネルギーセグメントは後れを取っていますが、AI対応の在庫管理、デジタルツイン、スマートメーターが成熟するにつれて加速し、産業用ユースケース全体でチリICT市場規模のカバレッジを拡大しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地理的分析
サンティアゴは2025年のチリICT市場収益の約65.00%を創出しており、これは銀行、省庁、スタートアップの本社集積を反映しています。バルパライソは港湾物流のデジタル化と大学発SaaSベンチャーの台頭により約15.00%を占め、コンセプシオンは地域調達および研究活動を背景に8.00%を加えました。アントファガスタなどの北部鉱業ハブでは銅鉱山に産業用IoTを導入していますが、エッジキャパシティが不足しているため、データを1,200キロメートル離れたサンティアゴまでバックホールしており、リアルタイム分析の妨げとなっています。
2024年に開通したGoogleのフンボルトケーブルは、バルパライソとカリフォルニア間で15 Tbpsの通信を提供し、クラウドレプリケーションのレイテンシを30.00%削減しています。[3] 計画中のSouthern Cross NEXTの陸揚げにより回線の多様化がさらに進み、2030年までにパタゴニアに300 MWのコロケーション設備を整備することを目標とする国家データセンター計画を補完する見込みです。ハイパースケーラーは、パタゴニアの1 MWh当たり30米ドル未満の再生可能エネルギー料金をGPU集約型AIクラスターの誘致要因と見なしており、サンティアゴおよびバルパライソ回廊への長距離光ファイバーバックボーンの整備を進めています。
Ascentyは2025年8月にSCL03サイト(16 MW)を開設し、2028年までに合計150 MWを超える2つのキャンパスに10億米ドルを投資する計画です。TECfusionsとBaeza Groupは、首都圏の干ばつ問題を緩和する100 MWのゼロウォーターキャンパスの着工を予定しています。こうした建設が進む一方で、サンティアゴ以外のエッジ施設は依然として遅れており、地方都市における低レイテンシの小売分析やテレヘルスサービスの提供が遅延しています。このギャップを埋めることが、チリICT市場の均衡ある成長に向けて引き続き重要な課題となっています。
規制環境
チリのICT・通信市場は一般電気通信法(法律第18.168号)の下で運営され、通信規制庁(SUBTEL)が監督を行い、主要な業界取引については国家経済検察庁(FNE)が競争面の監督を担う。法律第21.678号はインターネットを公共通信サービスとして定め、サービス提供や特許制度に関する義務を強化している。SUBTELはまた、固定接続に関する市場規則の整備を行政決議によって継続的に進めており、その一例として決議第722号(2026年3月)は、固定インターネットにおける参入要件と、公共サービス特許事業者向けの地理的サービス単位規則を調整している。
電子政府およびICT調達の側面では、電子政府局(Secretaria de Gobierno Digital)が財務省令第320号に基づき2026年に向けて導入されるデジタル変革システムを通じて標準化を推進し、各行政機関がサービス提供のための共通手法・プラットフォームに整合するよう取り組んでいる。EVALTICフレームワークでは、中央政府機関によるICT投資についてDIPRESの事前承認を必要とし、これにより公共部門の需要は相互運用性とセキュリティに適合したソリューションへと向かい、事前承認プロセス、アーキテクチャ標準、コンプライアンス文書に対応できるベンダーが優位に立つ構図となっている。
バリューチェーン分析
チリのICTバリューチェーンは、デバイス、ネットワーク機器、クラウドソフトウェア、サイバーセキュリティツールを供給するグローバルOEMおよびソフトウェア発行会社から始まり、続いて企業や政府向けにソリューションを構築する現地の販売代理店やシステムインテグレーターが位置する。接続性の提供とアクセスネットワークは提供の中核をなし、固定ブロードバンドおよびモバイルサービスを収益化する通信事業者が主導する。一方、データセンターとクラウドインフラは、サンティアゴ周辺においてハイパースケーラーやコロケーション事業者が主軸となる傾向を強めており、低遅延ワークロードを支える国際海底ケーブル接続がこれを補完している。
下流では、インテグレーターおよびマネージドサービスプロバイダー(Sonda等の現地企業を含む)が、クラウドおよびネットワーク接続の上に移行・運用・セキュリティサービスを組み合わせることで、価値の取り込みを拡大している。公共部門は、ClaveUnica、FirmaGob、DocDigital、国家相互運用ネットワークなど標準化された国家プラットフォームや共有サービスを基盤とする独自の需要チャネルを形成しており、これがID管理、統合ミドルウェア、サイバーセキュリティ管理に対する継続的な需要を生み出している。2026年3月時点で、固定インターネットアクセスの構成比はこのチェーンを支える基盤インフラを反映しており(光ファイバー85.3%、HFC 10.6%、その他無線3.6%)、一方でモバイル利用は5Gへの移行が進んでいる(2026年3月時点で5G接続数1,037万件)ため、伝送、コア、エッジ対応レイヤー全体で容量要件が拡大している。
競争環境
市場集中度
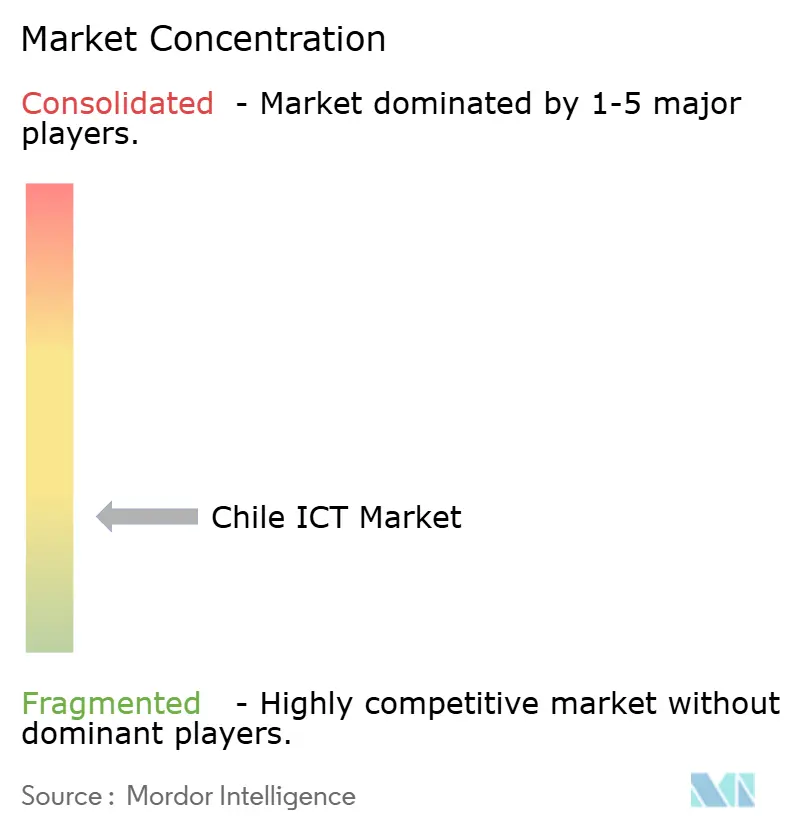
通信インフラは中程度に集中しています。Entelはモバイルシェアの35.8%、Movistarは19.0%、Claroは17.8%を保有し、合計で契約の72%以上を支配しています。2022年以降の23億米ドルの集合的な5G投資により、2025年末までに652万件の5G接続が生まれましたが、無制限データプランが解約を抑制しようとするため価格は硬直したままです。Claroの2024年のVTRとの合併により、クアッドプレイバンドルが確立され、競合他社はコンテンツとコンバージェンス機能で対抗せざるを得なくなっています。
ITサービスおよびソフトウェアははるかに断片化しており、収益シェアが12%を超えるインテグレーターは存在しません。Sondaの1億米ドルのIBMとのアライアンスは、watsonxアナリティクスをラテンアメリカの5,000クライアントと連携させ、ハードウェア再販から継続的マネージドサービスへのピボットを浮き彫りにしています。AccentureはローカルM&Aを通じてSAP移行の深度を強化し、AWS、Microsoft、Googleは再販業者のマージンを最大30%下回る直接エンタープライズ契約を提供しています。
ホワイトスペースの機会は、自律走行鉱業向けエッジコンピューティング、中小企業向けSaaS、および社内セキュリティスタッフを持たない中堅企業向けのマネージド検出・対応に集中しています。フィンテック貸し手は現在、年率12〜15%で中小企業向けに機器融資を行い、デバイスの更新を加速させています。競争ダイナミクスは、継続的なスペクトル割り当てと、小規模プロバイダーのコンプライアンスコストを引き上げるサイバーセキュリティ報告義務の執行の厳格さにかかっています。
チリICT産業リーダー
-
Entel Chile S.A.
-
Telefónica Chile S.A. (Movistar)
-
Claro Chile S.A.
-
Sonda S.A.
-
Adexus S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
チリICT市場 このレポートでカバーされる企業
- Entel Chile S.A.
- Telefonica Chile S.A. (Movistar)
- Claro Chile S.A.
- Sonda S.A.
- Adexus S.A.
- IBM de Chile S.A.C.
- Microsoft Chile Ltda.
- Amazon Web Services Chile SpA
- Google Chile SpA
- Huawei Technologies Chile S.A.
- Cisco Systems Chile Ltda.
- Oracle Chile S.A.
- SAP Chile S.A.
- Tata Consultancy Services Chile Limitada
- Accenture Chile Ltda.
- Wipro Technologies Chile SpA
- Atos IT Solutions and Services Chile SpA
- Capgemini Chile SpA
- NTT Data Chile SpA
- Deloitte Consulting Chile SpA
市場機会と将来展望
短期的な空白領域は、企業がサイバーセキュリティおよび報告義務を遵守しつつ人材不足に対応するためのマネージドサービスにあり、特に24時間体制のセキュリティ運用要員を確保できない中規模企業において顕著である。法律第21.663号に基づく侵害報告義務と、記録されているサイバーセキュリティ人材不足は、マネージド検知・対応、ID・アクセス管理、セキュリティガバナンスサービスの余地を生み出しており、現地インテグレーターおよび通信事業者主導のICT部門が、これらの機能を接続性やクラウドと組み合わせて提供する立場にある。
第二の機会群は、サンティアゴ以外の地域における基盤インフラ主導の企業支援であり、地方の光ファイバー拡張と、キャリアニュートラルなデータセンター容量、遠隔拠点向けの代替アクセス技術を組み合わせるものである。SUBTELによる衛星サービス競争拡大策と、新たな固定衛星周波数帯(W帯およびV帯を含む)を組み込んだ2026年7月の技術規制更新は、鉱業、物流、そしてアクセスが困難な地域における公共サービス向けの新たな展開モデルを支えている。供給側では、Entelの2026年ネットワーク拡張投資計画やEntelとCirionによるSAN2等の施設でのデータセンター協業といった事業者・エコシステムの動きにより企業向けICTポートフォリオが強化されており、事業者はARPUの維持と離脱率低減のために融合型バンドル(ストリーミング統合を含む)を活用し続けており、これがBSS/OSS現代化、データ分析、顧客体験プラットフォームへの需要増加につながっている。
最近の産業開発事情 チリICT市場
- 2026年7月:Claro Chile S.A.(ClaroVTR)は、モバイル・インターネット・TVプランにNetflixストリーミングを統合し、専用の光ファイバー製品も提供開始した。これにより、バンドル提供が強化され、チリの融合型ICT市場における契約者維持が支えられている。
- 2026年6月:Entel Chile S.A.は、企業向けサービス拡大を支援するため、データセンター(SAN1/SAN2施設を含む)の接続性およびホスティング容量を活用する目的でCirion Technologiesとの提携拡大を発表した。この提携により、Entelはキャリアニュートラルなデータセンターアクセスを通じて企業向けクラウド・マネージドサービス能力を拡充する。
- 2026年3月:Entel Chile S.A.は、ダイレクト・トゥ・セル(D2C)衛星サービスの対応範囲を拡大し、WhatsApp、Google Maps、AccuWeather、Xなどのアプリケーションを追加した。この拡大により、衛星接続に依存する顧客への到達範囲と価値提供が強化される。
チリICT市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査におけるチリICT市場は、チリ国内で購入・使用される情報通信技術製品およびサービスへの支出を対象とし、企業および公共部門の購買者、ならびに関連するサポートおよびマネージドデリバリーを含みます。
調査範囲の除外事項:ICTインフラまたは企業向けITとして主に販売されていない家電小売価格(例:単独の家庭用電化製品および純粋な娯楽機器)は除外します。
セグメンテーション概要
- 製品タイプ別
- ITハードウェア
- コンピュータハードウェア
- ネットワーク機器
- 周辺機器
- ITソフトウェア
- ITサービス
- ITコンサルティングおよび実装
- ITアウトソーシング(ITO)
- ビジネスプロセスアウトソーシング(BPO)
- マネージドセキュリティサービス
- クラウドおよびプラットフォームサービス
- ITインフラ
- ITセキュリティ/サイバーセキュリティ
- 通信サービス
- ITハードウェア
- 企業規模別
- 中小企業
- 大企業
- 業種別
- 政府・公共行政
- BFSI
- ITおよび通信
- エネルギー・公益事業
- 小売・Eコマース・物流
- 製造業およびインダストリー4.0
- ヘルスケアおよびライフサイエンス
- 石油・ガス
- その他の業種
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、チリにおける需要環境をマッピングし、ICT支出として計上される範囲に現実的な境界を設定するために使用されます。主に公的統計および政策文書を参照し、接続インフラの整備状況、スペクトルおよび通信市場の指標、ならびに各産業におけるデジタル化の進展状況を把握します。
使用するソースの例としては、国家通信規制機関によるチリの通信・スペクトル関連刊行物、国家統計機関による国民経済計算および物価指数、ICT機器の貿易・通関データ、ならびに世界行、OECD、ITUなどの国際機関によるICT発展指標が挙げられます。また、企業の年次報告書や投資家向けプレゼンテーション、信頼性の高い報道記事、および数量・価格のクロスチェックに役立つ企業財務、特許データベース、輸出入の出荷レベルデータに特化した有料サブスクリプションも参照しています。このデスクリサーチのリストはあくまで例示であり、データポイントの収集・検証・明確化のために他の多数の公開・有料ソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの示唆内容を検証するために使用されます。特に、接続性、企業向けIT、ソフトウェア主導型サービス間のミックスシフトについて検証します。通信事業者、システムインテグレーター、ディストリビューター、企業ITリーダー、および公共部門のステークホルダーにインタビューを実施し、購買者グループ間の差異を調整することで、最終的な前提条件が現場の購買行動を反映するようにします。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:18% |
| 中位層:51% | 部門・ユニットリーダー:39% |
| 中小規模プレイヤー:21% | マネージャー:43% |
市場規模算定と予測
規模算定は、チリレベルの通信サービス収益、企業向けIT支出シグナル、および観測されたハードウェア・ネットワーク機器フロー(輸入および国内流通パターン)を用いて国内ICT支出を再構築するトップダウンアプローチから始まります。高レベルの総量が形成されると、チリの普及曲線を反映した実用的な配分キーを用いて分割されます。これらには、固定・モバイルブロードバンド契約数、4Gおよび5Gカバレッジの拡大、データトラフィックの成長、クラウドおよびデータセンターのフットプリント変化、ならびにセクター別の企業デジタル化強度が含まれます。
これらの合計値は、早期にギャップを把握するための選択的なボトムアップチェックによって裏付けられます。例えば、開示情報が存在する場合はサプライヤー収益をサンプリングし、企業向けネットワーキングおよびデバイスの典型的な価格帯についてチャネルチェックを実施し、主要機器カテゴリについてはASP×台数のサニティチェックを行います。小規模なサブエリアでインプットが不足している場合は、契約者指標や企業従業員数ベースの需要プールなど、時系列で安定したプロキシ指標を活用し、インタビューフィードバックを用いて前提条件を再確認します。
予測においては、主要インプットドライバーの時系列平滑化に支えられたシナリオ分析を使用し、ICT予算、展開タイムライン、規制・マクロシフトに関する専門家の見通しに基づいてシナリオを調整します。市場は為替変動やプロジェクトのタイミングによって変動する可能性があるため、成長経路の説明可能性を維持するために、数量指標と価格変動を明確に分離しています。
データ検証と更新サイクル
検証は、報告された通信KPI、ICT機器カテゴリの貿易額、および企業支出の方向性に関するコメントなど、独立したシグナルとモデル出力を比較する複数のチェックを通じて実施されます。セグメントに予期しない急増が見られた場合はドライバーを再検討し、既知のイベントでは差異を説明できない場合は一部の回答者に再連絡します。
承認前に、データセットと計算はワークブック全体で前提条件、換算および年度の整合性が一貫していることを確認するための内部レビューを経ます。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われます。納品直前に、アナリストが最新の公開情報および主要な市場動向が反映されていることを確認するための最終レビューを実施します。
Mordor Intelligenceのチリ ICT市場規模と他の公表推計値との比較
チリICTの公表市場規模は、範囲の定義と年度ラベルが必ずしも一致していないため、同じものを測定しているように見えても異なる数値が示されることがあります。ベンチマーク表は現在の規模算定において中高十代(単位:10億米ドル)の範囲に密集したクラスターを示しており、Mordor Intelligenceのモデルでは2025年の数値を、過去の年度を一つの現在値にブレンドするのではなく、明確な予測ウィンドウ(2026年から2031年)を持つ基準年市場規模として扱っています。
主な差異の要因としては、通信サービス収益が全額計上されているか部分計上かの違い、隣接する消費者向けデバイス支出が含まれているかどうか、およびチリペソが変動する際の為替換算タイミングのアナリストによる取り扱いの違いが挙げられます。また、一部の推計がITのみなどのサブスコープの成長加算値を提示している場合や、クラウドおよびマネージドサービスが提供サービス価値ではなく総請求額で計上されている場合にも差異が生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 170億米ドル(2025年) | |
| 業界出版社A | 175億米ドル(2024年) | 2024年を基準年とし、インフラ、クラウド、セキュリティカテゴリを混在させる可能性のある広範なICTバケットリストを使用しており、同一の年度区分および収益認識アプローチと一致しない場合があります。 |
| 業界出版社B | 47億6,000万米ドル(2028年) | 2024年から2028年にかけてのチリITの成長額を報告しており、ICT市場の総額ではないため、数値が構造的に小さくなり、ICT市場規模全体との年度比較ができません。 |
表全体を総合すると、差異の大部分は範囲の深さと数値が表すもの(市場総額対成長額または狭義のITのみの視点)によって説明されます。インプットを観測可能な需要シグナルに紐付け、年度定義を明確に分離することで、当社の推計は再現性が高く、実際の指標との照合が容易な状態を維持しています。
レポートで回答される主要な質問
2031年のチリICT支出規模はどのくらいになりますか?
チリICT市場は2026年の197億2,700万米ドルから2031年までに287億9,000万米ドルに達すると予測されています。
2026年から2031年にかけてクラウドサービスに期待されるCAGRはどの程度ですか?
クラウド支出は、新たなAWSおよびAzureリージョンの稼働に伴い、2026年から2031年にかけて20.30%のCAGRで増加すると予測されています。
最も成長の速い製品カテゴリーはどれですか?
ITセキュリティおよびサイバーセキュリティが、法律第21.663号への準拠に牽引されて2031年まで9.08%のCAGRという予測で最も高い成長を示しています。
最も高い成長ポテンシャルを持つ顧客セグメントはどれですか?
中小企業は、政府バウチャーおよびEコマースの勢いに支えられて、IT支出を9.82%のCAGRで拡大する見込みです。
通信セクターの集中度はどの程度ですか?
Entel、Movistar、Claroは2025年にモバイル契約数の72.60%を占め、接続性セグメントに中程度の集中をもたらしています。
チリがデータセンターにとって魅力的な地域的要因は何ですか?
パタゴニアの豊富な再生可能エネルギー、複数の海底ケーブルの陸揚げ、および支援的な税制優遇措置が、ハイパースケール施設の運営コストを低減しています。