
フランス決済市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
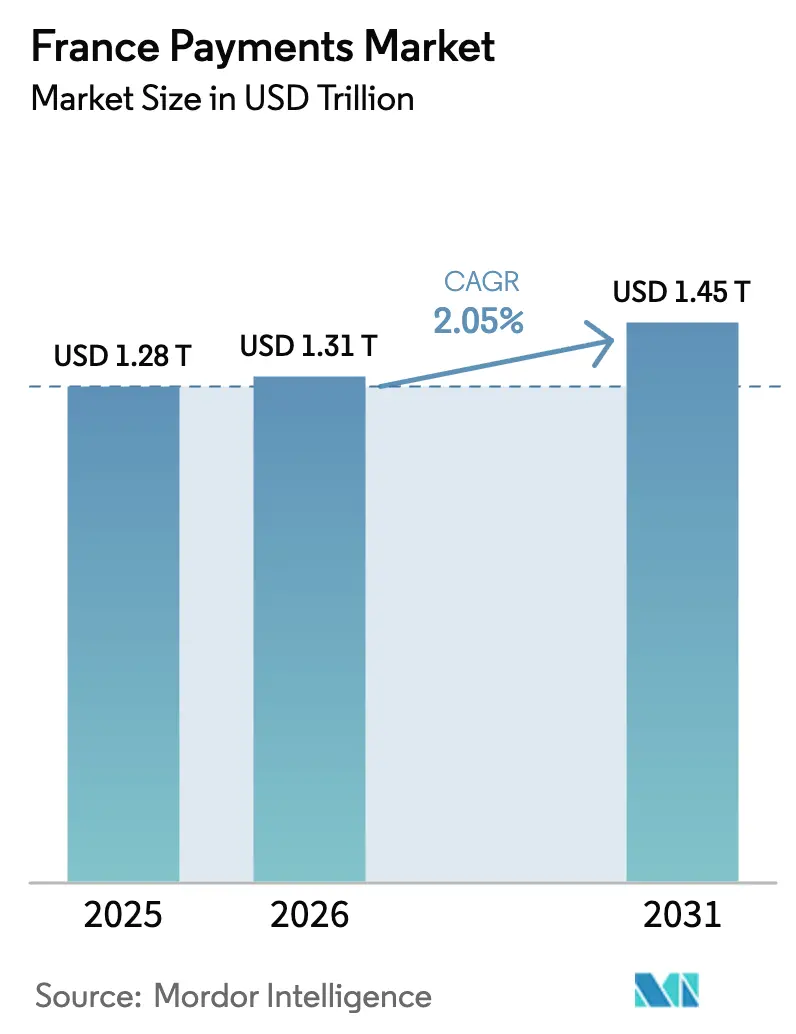
| 基準年の市場規模 (2025) | 1.28 兆米ドル |
| 市場規模 (2026) | 1.31 兆米ドル |
| 市場規模 (2031) | 1.45 兆米ドル |
| 成長率 (2026 - 2031) | 2.05 % |
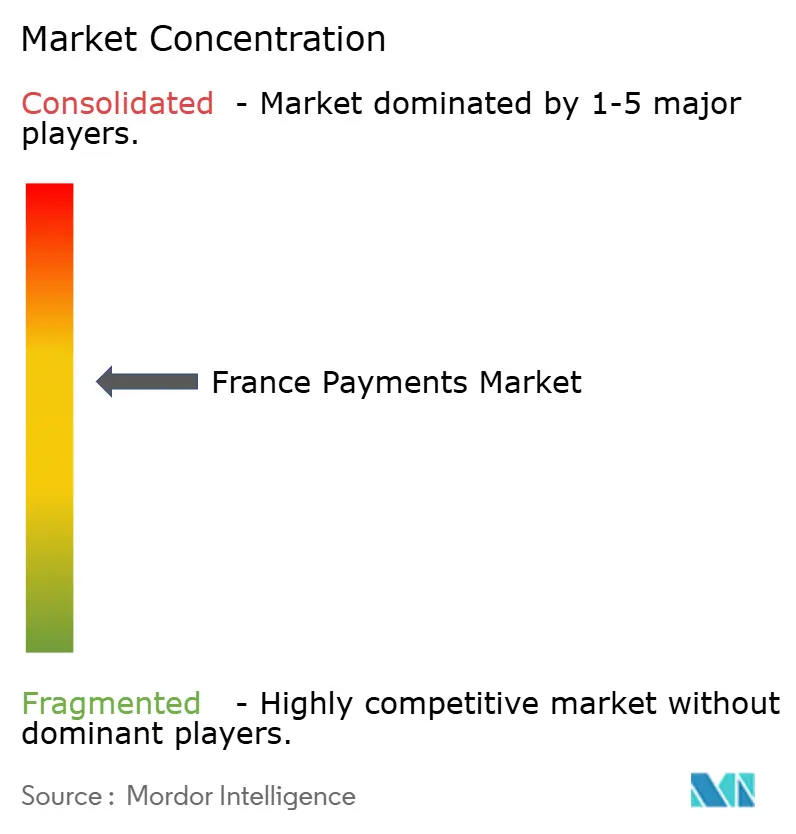
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランス決済市場分析
フランス決済市場規模は、2025年の1兆2,800億米ドルから2026年には1兆3,100億米ドルに増加し、2031年までに1兆4,500億米ドルに達する見込みで、2026年〜2031年にかけてCAGR 2.05%で成長します。SEPAインスタント決済の継続的な導入、Z世代の買い物客におけるデジタルウォレット普及率の上昇、および国際カードネットワークに対する銀行主導の代替手段が競争の境界を塗り替えています。リアルタイム決済レールは現在10秒未満で資金を決済し、カード承認・清算サイクルの歴史的な優位性を侵食しています。同時に、SoftPOS技術が零細加盟店の受け入れコストを低下させる一方、人工知能による不正検知エンジンが承認率を向上させ、チャージバックを削減しています。これらの力が組み合わさり、非接触カードが販売時点での優位性を維持する中でも、口座間(A2A)取引がスケールへの信頼できる道筋を得ています。
主要レポートのポイント
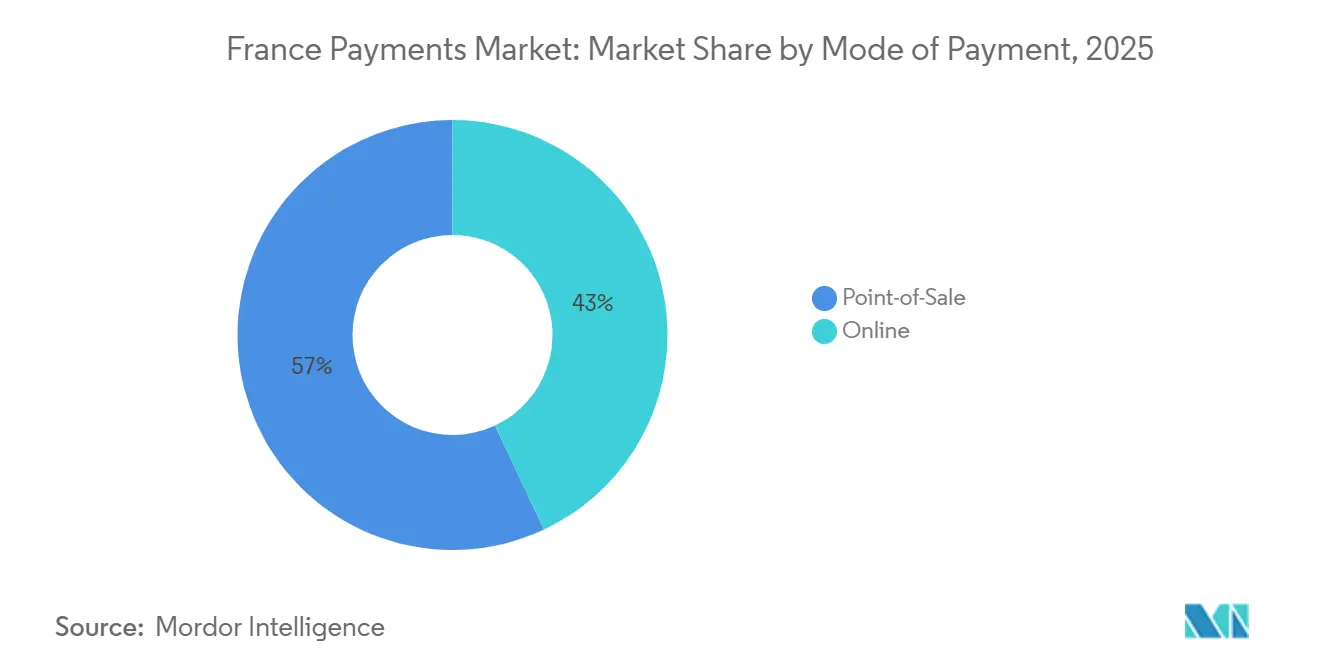
- 決済手段別では、2025年のフランス決済市場シェアにおいて販売時点情報管理取引が57.89%でリードし、一方でオンラインチャネルは2031年にかけてCAGR 3.07%を記録すると予測されています。
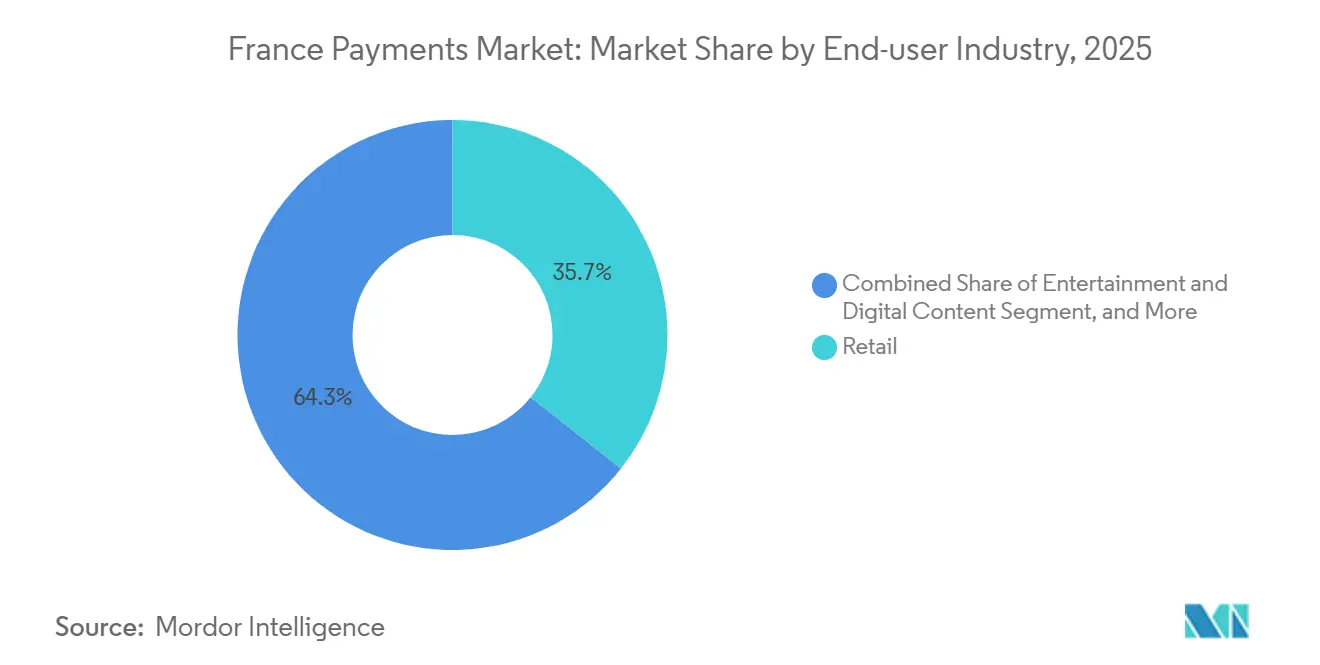
- エンドユーザー産業別では、2025年のフランス決済市場規模において小売が35.67%を占め、一方でホスピタリティおよび旅行は2031年にかけてCAGR 3.24%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
フランス決済市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PSD2対応オープンバンキングがインスタント口座間決済を促進 | +0.6% | フランス、SEPAインスタント義務化に伴うEU全体との整合 | 中期(2〜4年) |
| Z世代によるeコマースおよびモバイルコマースの急成長がデジタルウォレット普及を促進 | +0.5% | 全国規模、パリ・リヨン・マルセイユ都市圏に集中 | 短期(2年以内) |
| 非接触決済上限額の規制引き上げがタップアンドゴー取引を加速 | +0.3% | 全国規模、都市部での普及率が高い | 短期(2年以内) |
| 加盟店によるSoftPOS導入がスマートフォンを受け入れ端末に転換 | +0.2% | 全国規模、零細加盟店およびサービス業での早期普及 | 中期(2〜4年) |
| Weroウォレットの開始がA2Aリアルタイム小売決済の普及を促進 | +0.2% | フランス、ドイツおよびベルギーへの波及効果あり | 中期(2〜4年) |
| AI駆動のリスク判断が承認率を向上させチャージバックを削減 | +0.1% | グローバル、フランスの主要発行体および加盟店取得会社が活用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PSD2対応オープンバンキングがインスタント口座間決済を促進
改訂されたオープンバンキング規則はフランスの銀行にアプリケーション・プログラミング・インターフェースの公開を義務付けましたが、2025年にSEPAインスタント義務化が定着するまで顧客の利用は限定的でした。この規制により、すべての決済サービスプロバイダーはリアルタイムのユーロ送金の受信と送信の両方が義務付けられ、決済ウィンドウが数日から数秒に短縮されました。[1]欧州中央銀行、「SEPAインスタント決済規制の実施」、ecb.europa.eu eコマースプラットフォームは直ちに「銀行で支払う」ボタンを組み込み、インターチェンジを完全に迂回して当座預金口座から直接資金を承認できるようにしました。フランスの銀行の80%以上がSTET APIフレームワークをサポートしているため、相互運用性が確保されています。[2]STET、「フランスAPI標準化フレームワーク」、stet.eu 加盟店はコスト削減と迅速な確認を享受し、消費者はカードのタップ決済の利便性を反映した、なじみのある摩擦のないチェックアウトを得ることができます。
Z世代によるeコマースおよびモバイルコマースの急成長がデジタルウォレット普及を促進
フランスのオンライン支出は2024年に1,500億ユーロ(1,600億米ドル)に達し、モバイルデバイスが取引の43%を占めました。[3]フランスeコマース・通信販売連盟、「eコマース統計2024」、fevad.com 2025年の調査では、18〜25歳の買い物客の62%がApple Pay、Google Pay、Lydia、またはPayLibに少なくとも1つの認証情報を保存していることが判明しました。これらのウォレットは、決済手段と並んでポイントカードID、交通パス、チケットをまとめ、チェックアウトを単一の生体認証確認に短縮します。Lydiaのユーザーベースは2025年末までに800万人に達し、QR受け入れと分割払いオプションが後押ししました。Z世代の購買力が拡大するにつれ、モバイルウォレットに最適化した加盟店はより高いコンバージョン率と大きな平均注文額を記録しています。
非接触決済上限額の規制引き上げがタップアンドゴー取引を加速
2024年に50ユーロ(54.4米ドル)の上限が撤廃されたことで、非接触決済普及への最後の心理的障壁が取り除かれました。消費者は今や何も考えずに日常の買い物でカードやNFC対応スマートフォンをタップし、小売業者は決済とポイントカードおよび電子レシート配信を組み合わせたマルチパーパスタップフローを導入した後、チェックアウト時間が約15%短縮されたと報告しています。[4]NFCフォーラム、「マルチパーパスタップ仕様」、nfc-forum.org PCI DSS 4.0のトークン化義務への準拠がさらに不正リスクを低減し、リスク回避志向の食料品店や燃料スタンドがタップアンドゴー体験へ顧客を誘導するよう促しています。
加盟店によるSoftPOS導入がスマートフォンを受け入れ端末に転換
2026年2月にIngenicoのAXIUMプラットフォームがフランスのFRv6セキュリティ標準の認証を取得したことで、最新のAndroid端末がEMV非接触決済を受け入れられるようになりました。フードトラック事業者や職人などの零細加盟店はハードウェアのレンタル料を回避し、加盟店取得会社のアプリを通じて数分でオンボーディングできます。Worldlineは2025年中にフランスのSoftPOSアクティベーションが四半期比34%拡大したと報告しており、低コスト受け入れに対する潜在的な強い需要を示しています。受け入れが分散するにつれ、加盟店取得会社間の競争が激化し、レガシー端末ベンダーはサービスとしてのソフトウェア収益へとピボットしています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カードインターチェンジおよびスキーム手数料の上昇が中小企業の利益率を圧迫 | -0.4% | 全国規模、中小企業に深刻な影響 | 短期(2年以内) |
| 高齢者および農村人口の根強い現金志向 | -0.3% | 農村県、周辺地域 | 長期(4年以上) |
| 欧州域外カード処理業者への依存が主権およびコストリスクを高める | -0.2% | フランス、EU全体の懸念事項 | 中期(2〜4年) |
| リアルタイム承認プッシュ型決済詐欺がインスタントレールへの消費者信頼を損なう | -0.2% | 全国規模、越境への影響あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
カードインターチェンジおよびスキーム手数料の上昇が中小企業の利益率を圧迫
EU法はデビットで0.2%、クレジットで0.3%のインターチェンジ上限を設けていますが、規制されていないスキーム手数料は上昇し続け、実効コストを1%をはるかに超える水準に引き上げる可能性があります。年間売上高20万ユーロ(237,440米ドル)の近所のパン屋にとって、その差は薄い営業利益率を侵食し、カード受け入れを妨げます。多くの中小企業は定額料金またはサブスクリプション価格を課すWeroまたはCarte Bancaires A2Aオプションを試みていますが、越境対応が限定的であり、eコマースの野望を複雑にしています。
高齢者および農村人口の根強い現金志向
フランスの居住者の5分の1が65歳以上であり、調査では消費者の59%が少なくとも一部の購入に現金を依然として利用していることが示されています。ブロードバンドカバレッジとスマートフォン普及率が都市平均を下回る農村コミューンは、非接触またはウォレット決済の採用において通常18〜24ヶ月遅れています。フランス銀行は2030年まで現金の利用可能性を保証しており、デジタル取引量が増加する中でもプロバイダーに二重インフラの運用を義務付けています。この要件は運営コストを膨らませ、完全電子エコシステムの効率化メリットを希薄化させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
決済手段別:インスタントレールの成熟に伴いオンラインチャネルがシェアを拡大
2025年のオンライン取引は総額の42.11%を占め、2031年にかけてCAGR 3.07%を記録すると予測されており、フランス決済市場全体の成長率を上回ります。販売時点情報管理が依然としてリードしていますが、EMV受け入れが端末の98%に達するにつれ、実店舗内のタップ決済ウォレットのシェアは着実に上昇しました。チェックアウトフローに組み込まれたSEPAインスタント送金は16桁のカード番号入力の必要性を排除し、離脱率を低下させ加盟店コストを削減します。
デジタルウォレットはデビットカード、クレジットカード、およびA2A委任を単一のインターフェースに集約し、ユーザーが加盟店ページを離れることなく手段を切り替えられるようにします。Klarnaの分割払いオプションは2025年にフランスの加盟店を22%増加させ、後払い決済に対する消費者の需要を示しています。EMVCoの標準に基づくトークン化が普及するにつれ、オンラインチャネルのフランス決済市場規模は不正の低減と承認率の向上を背景に引き続き拡大するでしょう。


エンドユーザー産業別:旅行の正常化に伴いホスピタリティが回復
2025年のフランス決済市場価値において小売は35.67%のシェアを維持し、高頻度の食料品・燃料購入と広範な非接触端末普及に支えられました。しかしホスピタリティおよび旅行は、観光客の流入とタップアンドゴー体験への業界投資に後押しされ、CAGR 3.24%で最も速い成長を記録しました。ホテルおよびレストランは2025年に420億ユーロ(450億米ドル)を処理し、モバイルウォレットの利用率は61%に達しました。
エンターテインメント、ストリーミング、ゲームは保存された認証情報と定期請求に大きく依存しており、トークン化されたカードとデジタルウォレットをデフォルトのレールとして位置付けています。政府機関も同様にデジタル採用を加速させており、2025年には個人税支払いの78%がオンラインで完了しました。ヘルスケアはCarte Vitaleをスマートフォンアプリにデジタル化しており、リアルタイムの自己負担処理における新たな領域を開き、フランス決済業界の対象機会を拡大しています。
注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能
地理的分析
フランスのSEPAへの統合は、36カ国にわたるリアルタイムユーロ決済のための統一された法的・技術的枠組みを提供しています。国内銀行は2024〜2025年にかけてインスタント送金のためのコアシステム改修とWeroウォレット機能の組み込みに5億ユーロ(5億3,500万米ドル)以上を投資しました。これらのアップグレードにより、フランスの加盟店取得会社はインスタント実装が遅れている南欧の同業他社に対して先行者優位を得ています。
デジタル採用は都市部が主導しています。パリ、リヨン、マルセイユ、トゥールーズは人口の3分の1しか占めていないにもかかわらず、ウォレットベースの取引のほぼ半分を占めています。若い人口層、高いスマートフォン普及率、および密度の高い受け入れネットワークがこの優位性を説明しています。クルーズやロゼールなどの農村県は、高齢の人口構成とまばらなブロードバンドを反映して現金中心のままです。
越境商取引はWeroのドイツ、ベルギー、ルクセンブルクへの展開から恩恵を受けており、6,000万人の消費者に米国カードネットワークを迂回するパン欧州A2Aオプションを提供しています。PSD3草案規則は100ユーロ(118.7米ドル)を超える送金に支払人確認チェックを追加し、SEPA全体で不正管理基準を調和させ、インスタントレールへの信頼を強化します。
規制環境
フランスの決済規制はEUルール(PSD2およびSEPAインスタント制度)によって形作られ、フランス銀行(Banque de France)とACPRによって国内で監督されている。2026年1月、ACPRは指示書2026-I-01を発行し、決済サービスプロバイダーに対して振込およびインスタント送金の手数料水準を毎年報告すること(規制当局の報告チャネル経由)を義務付けた。この動きは、インスタント決済がデフォルトの決済手段としての地位に向かう中、プロバイダー間の透明性と比較可能性を強化するものである。
実施は、国家小口決済戦略2025-2030の下、フランス銀行と全国決済手段委員会(CNMP)を通じて調整されており、この戦略はインスタント振込のより広範な普及と主権志向の小口決済ソリューションを目標としている。運用面では、フランス銀行決定2026-06(2026年6月15日)が次世代ユーロ決済インフラに関連する参加条件を更新した。並行して、税務・商取引ルールは決済関連のコンプライアンス義務を導入しており、恒久的施設を持たない外国企業向けの段階的な電子報告義務化が2026年9月1日に開始されるほか、事業用ウェブサイトに支払方法と支払遅延の違約金を表示する要件(違反時には15,000ユーロの罰金が明記されている)も含まれる。
バリューチェーン分析
フランスの決済バリューチェーンは、支払人向け手段(カード、ウォレット、口座間決済レール)から始まり、受け入れとオーケストレーション(加盟店アプリ、ゲートウェイ、SoftPOS)、そして処理と清算(CB、STET、および国際カードネットワーク)を経て、決済、照合、紛争・不正管理へと続く。国内インフラは中心的な位置を占めており、Cartes Bancaires(CB)が主要なスキームであり、STETが主要な清算プラットフォームとなっている。新しいA2A小口決済サービスに対する銀行のカバレッジは、BNPパリバ、クレディ・アグリコル、ソシエテ・ジェネラル、BPCE、ラ・バンク・ポスタルなどの主要フランス銀行が支援する欧州決済イニシアティブ(EPI)のWeroウォレットを通じて拡大されつつある。
最近のプラットフォームの動きは、特に直接接続とよりデータリッチなリスクレイヤーへと価値がシフトしていることを示している。2026年4月、AdyenはSTETの直接参加者およびGroupement des Cartes Bancairesの正会員となり、フランスの決済フローの直接清算を可能にし、仲介業者への依存を減らした。同時に、プロセッサーや銀行は認証やチェックアウト全体に自動化と不正対策を組み込んでおり、2026年6月にはWorldline、クレディ・アグリコル、Mastercardによる本番稼働のエージェント型決済取引が完了している。SoftPOSなどソフトウェア主導の受け入れの加盟店採用も、零細加盟店向けの流通・オンボーディングコストを圧縮している。
競争環境
フランス決済市場は、集中した国際カードスキームと国内および地域の挑戦者のモザイクのバランスを保っています。VisaとMastercardは依然として取引額の大部分を清算していますが、Weroは最初の通年で2億件以上の送金を処理し、規制と連携した場合に銀行主導のイニシアチブがスケールできることを証明しました。Worldlineの2025年の買収により、フランスの加盟店ベースが100万以上の受け入れポイントを超えて拡大し、機械学習による不正モデルを支えるデータスケールが生まれました。
StripeのRadarは取引ごとに数百の行動シグナルを分析し、2025年に国内加盟店の承認率を3.2パーセントポイント向上させました。IngenicoはSoftPOSが基本的な受け入れを商品化し始めた後、ハードウェア販売からAXIUMサブスクリプションバンドルへとシフトすることで対応しました。Lydiaは800万人の強力なユーザーベースを活用して分割払い、QR決済、ポイント統合を売り込み、従来の加盟店取得会社の経済性を事実上アンバンドルしています。
規制が競争の変動を加速させています。SEPAインスタント決済は加盟店取得会社に24時間365日の流動性管理の構築を強制し、PSD2 APIが口座データをサードパーティに開放し、PSD3草案規則が不正責任を厳格化します。リアルタイムリスクエンジンやオープンバンキング統合に資金を投じられないプレーヤーは、特にオンラインおよび零細加盟店のニッチにおいて、機動力のあるフィンテックにシェアを譲るリスクがあります。
フランス決済業界リーダー
Apple Inc.(Apple Pay)
Paylib SAS
Samsung Electronics Co., Ltd.(Samsung Pay)
Carrefour S.A.(Carrefour Pay)
Google LLC(Google Pay)
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
フランスがB2Bおよび政府関連の決済ワークフローの義務的電子請求・電子報告に向かう中、その規制されたデジタル化を巡って短期的なホワイトスペースが開きつつある。2026年7月、DGFiPは大企業および中堅企業から始まる2026年9月1日の稼働開始フェーズに向けた実務ガイダンスを公表した。これにより企業は請求、照合、決済開始をよりよく自動化された形で結び付けるよう促されており、決済サービスプロバイダー、ゲートウェイ、ソフトウェアプラットフォームが、コンプライアンスに準拠した請求データ交換と組み込み型インスタント決済開始(SEPAインスタントおよび銀行主導のA2Aオプションを含む)、そして受取人確認や不正審査などの付加価値管理をバンドルする余地が生まれている。
2つ目の機会群は、リアルタイムインフラへの主権主導の参加に関連しており、そこではルーティング、清算、経済性の制御がアクワイアラーや決済処理業者を差別化しうる。Adyenが2026年4月にSTETの直接参加者およびCB正会員となった動きは、プロバイダーがコストとスピードを改善するためにチェーンを再構成できることを示している。別途、銀行が支援するWeroは、カードスキーム手数料なしで小口A2Aを拡大するための流通経路を提供している。2026年6月にWorldline、クレディ・アグリコル、Mastercardが完了させた本番稼働のエージェント型決済も、規制された認証と既存レールに依然として依存するAI支援購買フローに対する加盟店の需要を示しており、オンラインおよび対面決済シナリオの両方にわたり、リスク判定、同意管理、自動紛争処理の製品領域を拡大している。
最近の業界動向
- 2026年7月:AMFは、デジタル資産サービスプロバイダー(DASP)がMiCA認可なしにフランスで事業を行うための経過期間が2026年7月1日に終了したことを市場に改めて注意喚起した。これにより暗号資産関連の決済関連サービスに対するコンプライアンス範囲が厳格化され、フランスの利用者にサービスを提供するプロバイダーにとって、規制されたオンボーディング、カストディ、取引監視の重要性が高まった。
- 2026年5月:フランスの法律番号2025-1058(2025年11月6日採択)が2026年5月6日に施行され、非現金決済手段の不正防止対策が強化されるとともに、不正リスクのある口座を登録する全国ファイル(FNC-RF)が設立された。この変更は、発行者、アクワイアラー、決済機関にまたがる共有不正情報とその確認手続きの役割を高め、高リスク取引に対する認証ポリシーと顧客体験に影響を与えている。
- 2026年2月:ラ・バンク・ポスタルは、国内のCartes Bancaires(CB)ネットワークをSamsung Payに統合し、Samsungデバイスでのカード決済を可能にすることを発表した。これによりウォレットの選択肢が広がる一方、国内ルーティングの選択肢も支援され、国際カードネットワークのレールおよび受け入れプロバイダーに対して、モバイル非接触決済のルーティングとトークン化を最適化するよう競争圧力が高まった。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートでは、市場はフランスにおける対面(POS)およびオンライン販売フロー全体で実行される決済の総額と定義され、消費者および加盟店が利用するカード決済、デジタルウォレット、その他の一般的な決済方法を対象とする。
対象外の範囲:純粋な現金流通の追跡は除外し、決済プロバイダーの手数料収入は、モデル化する取引額シリーズの一部でない限り市場規模として扱わない。
セグメンテーション概要
- 決済手段別
- 販売時点情報管理別
- カード決済
- デビットカード
- クレジットカード
- 銀行融資プリペイドカード
- デジタルウォレット(モバイルウォレットを含む)
- その他の販売時点情報管理
- カード決済
- オンライン販売別
- カード決済
- デビットカード
- クレジットカード
- 銀行融資プリペイドカード
- デジタルウォレット
- その他のオンライン販売(代金引換、銀行振込、後払いを含む)
- カード決済
- デジタルウォレット
- その他のオンライン販売(代金引換、銀行振込、後払いを含む)
- 販売時点情報管理別
- エンドユーザー産業別
- 小売
- エンターテインメントおよびデジタルコンテンツ
- ヘルスケア
- ホスピタリティおよび旅行
- 政府および公益事業
- その他のエンドユーザー産業
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、集計対象の厳密な境界を設定し、決済手段およびチャネル別の決済額に関する一貫した入力シリーズを構築するために用いられた。フランス銀行の統計発表、欧州中央銀行の決済統計、Eurostatの家計・小売指標、PSD2やオープンバンキングの方向性に関する欧州委員会のページなど、公的・公式な情報源に依拠した。
前提条件を現実的に保つため、関連するエコシステム参加者の年次報告書や投資家向け資料、カードおよび非接触決済動向に関する業界団体・スキームの発行物、規制やインフラの変化に関する信頼性の高い報道なども利用した。必要に応じて、企業財務・ニュースを網羅する有料購読サービスを利用し、報告された決済活動の大きな動きを相互確認するとともに、一四半期だけを過大評価することなく主要な製品展開の時期を確認した。このデスクリサーチのリストは例示的なものであり、収集、検証、確認のために他にも多くの情報源が参照された。
一次インタビューおよび調査
一次調査は、フランスにおける決済額を左右する要因の検証と、直近期のPOSとオンライン間のチャネル配分のストレステストに重点を置いた。発行、アクワイアリング、ゲートウェイ、加盟店、決済インフラの各役割にわたるステークホルダーと対話し、これらの情報を用いて、フランス全体での普及曲線、平均取引額のパターン、デジタルウォレットおよび口座ベースの決済手段への移行ペースを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:28% | CXO:14% |
| ミッドティア:56% | 機能/部門リーダー:34% |
| 小規模プレーヤー:16% | マネージャー:52% |
市場規模算定と予測
市場規模算定は、公開されている決済統計と消費支出シグナルを用いたフランスの決済額プールのトップダウン再構築から始まり、その後POSおよびオンラインフローにマッピングされ、決済手段別に照合される。最初のパスの後、サンプル抽出した加盟店受け入れパターン、チャネル別平均取引額の妥当性確認、構成比の変化に関するサプライヤー側のコメントなど、選択的なボトムアップチェックによって合計値を裏付ける。
本モデルでは、カード決済額とその成長、デジタルウォレットのシェア変化、eコマース支出動向、非接触決済の普及率、現金その他のオフライン手段による相対的な下押しなど、実用的な一連の市場フィンガープリントを用いる。データシリーズが完全に得られない場合、そのギャップは保守的な補間によって処理され、その後専門家のフィードバックにより検証されるため、そのステップは追跡可能であり、最終的な数字の中に隠れることはない。予測は主にシナリオ分析を通じて行われ、軽度の回帰的手法が重ね合わされ、消費支出、オンライン比率、決済手段の代替に関する前提条件は、インタビュー対象者が今後数年間で最も可能性が高いと見なす道筋に合わせて調整される。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終的な数値が単一の情報源や単一の前提条件に依存しないようにしている。中央銀行の決済集計値、小売・eコマース動向の方向性、決済手段別シェアの変化といった独立したシグナルとモデル化した合計値を比較し、その期間にしては大きすぎるように見える差異を調査する。
最終承認の前に、数値は段階的にレビューされ、成長率、チャネル配分、または示唆される平均取引額が妥当な範囲を外れた場合には異常値フラグが立てられる。レポートは毎年更新され、決済レール、規制、または普及パターンに重大な変化が生じた場合には中間更新が行われる。納品直前には、アナリストが最終確認を行い、入手可能な最新データと通貨換算のタイミングが一貫して反映されるようにする。
Mordor Intelligenceのフランス決済市場規模と他の公表推計値との比較
フランスの決済市場に関する公表市場規模は、大きく乖離して見えることがある。一部の情報源は取引額を測定する一方、他の情報源はプロバイダーの収益に着目しており、決済手段の対象範囲もカードのみとすべての決済手段の間で変動する。基準年、通貨換算日、平均取引額の変化速度の想定の違いも、さらにその幅を広げる要因となる。
本調査では、直近期のデータは、最新の決済統計と一貫したUSD換算期間を用いて公表直前に再確認されており、この更新主導の規律こそが、Mordor Intelligenceの2025年の値がカードのみ、またはエコシステム収益として報告された数値と一致しない主な理由である。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.28兆米ドル(2025年) | |
| 業界誌A | 1.14兆米ドル(2028年) | この数値はカード決済額のみに焦点を当てており、年次も異なるため、より広範な決済プールに含まれる銀行振込やバイナウペイレイターなどの非カード決済手段は反映されていない。 |
| 地域コンサルティング会社B | USD 276.20 B (2026) | この推計値は、決済取引総額ではなく、市場収益またはより限定的な収益化されたエコシステムの見方として位置付けられているように見え、国のカバレッジが一致していても、通常はるかに小さな数値をもたらす。 |
この表は、最大の乖離は通常、対象範囲の選択(カードのみか全決済手段か)と、その指標が取引額か収益化された収益かによって生じることを示している。測定単位を一貫させ、複数の相互チェックによって直近年を検証することで、明確な入力データにさかのぼることができ、新たなデータが公開された際に再現可能な実用的な数値を提供する。


レポートで回答される主要な質問
2031年のフランス決済市場の予測値は?
2026年〜2031年にかけてCAGR 2.05%を反映し、2031年までに1兆4,500億米ドルに達すると予測されています。
最も速く拡大している決済手段は何ですか?
オンラインチャネルは2031年にかけてCAGR 3.07%で成長し、販売時点情報管理取引を上回ると予測されています。
取引額における小売のシェアはどのくらいですか?
小売は2025年の総額の35.67%を占め、エンドユーザー産業の中で最大のシェアを持っています。
SoftPOSソリューションが零細加盟店にとって重要な理由は何ですか?
AndroidスマートフォンをPOS端末に転換し、ハードウェアのレンタル料を排除し、現金依存セグメントでのデジタル受け入れを拡大します。
WeroおよびA2Aウォレットが競争上の脅威をもたらす理由は何ですか?
インターチェンジベースのカードレールを迂回し、リアルタイム決済と低い加盟店コストを提供することで、VisaとMastercardの優位性に挑戦します。
最終更新日:



