
欧州プロテイン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
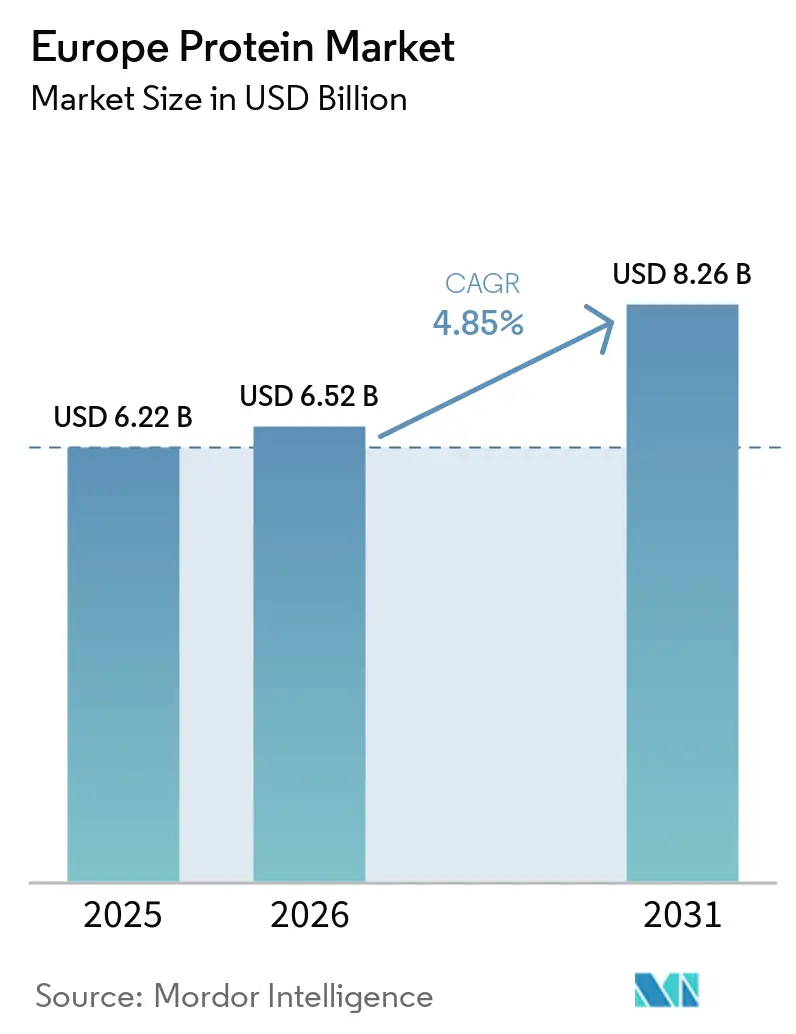
| 基準年の市場規模 (2025) | 6.22 十億米ドル |
| 市場規模 (2026) | 6.52 十億米ドル |
| 市場規模 (2031) | 8.26 十億米ドル |
| 成長率 (2026 - 2031) | 4.85 % |
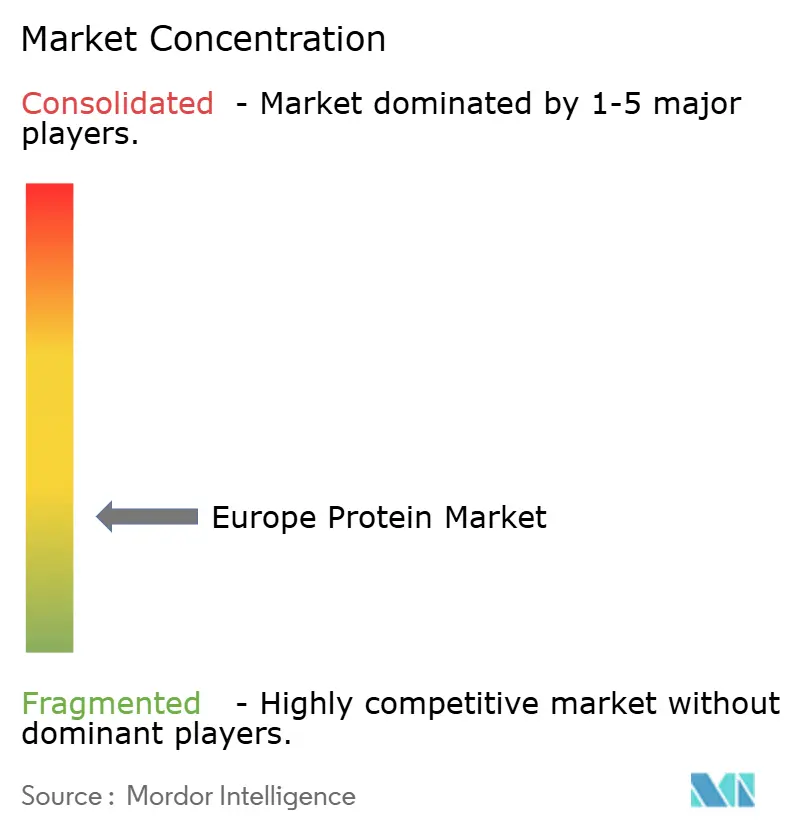
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州プロテイン市場分析
ヨーロッパ プロテイン 市場規模は2025年に6.22 ビリオン 米ドルと評価され、2026年の6.52 ビリオン 米ドルから2031年には8.26 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中のCAGRは4.85%となっています。この成長は、輸入大豆から国内産豆類、発酵由来原料、昆虫バイオマスへの明確な転換を反映しており、Farm-to-Fork目標、グリーンディール資本、小売業者のカーボン予算によって加速されています。植物性タンパク質が依然として主流を占めていますが、Horizonが資金提供するパイロットプロジェクトが産業規模へと移行するにつ、微生物性タンパク質の商業化が急速に進んでいます。競争行動は低い断片化によって形成されており、既存の乳業協同組合がエンドウ豆およびホエイの生産能力を拡大する一方、ベンチャー支援を受けた精密発酵スペシャリストが先行者としてのEFSA承認獲得を競っています。原材料の価格変動、特に2024年のカナダの干ばつ期間中に23%急騰したイエローピー価格は、自社で作付面積を契約できる垂直統合型プロセッサーの競争力を強化しています。
主要レポートのポイント
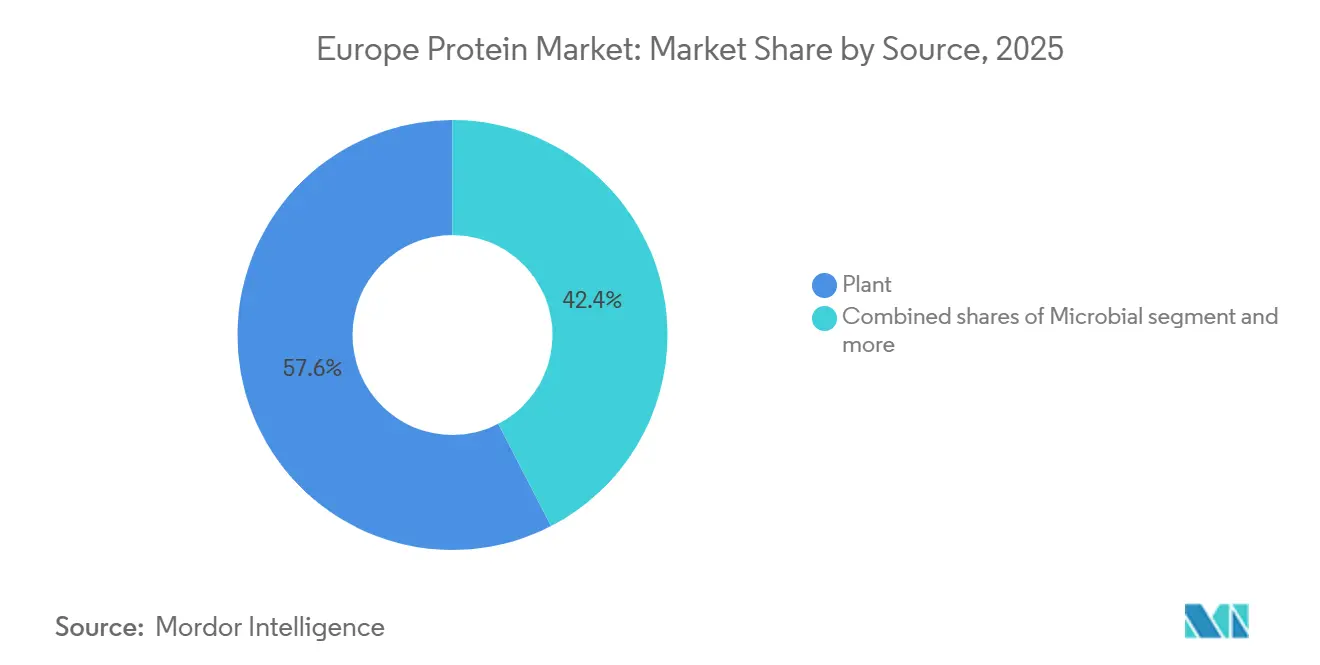
- 供給源別では、植物性タンパク質が2025年のヨーロッパ プロテイン 市場シェアの57.58%を占め、微生物性タンパク質は2031年までに6.32%のCAGRで成長すると予測されています。
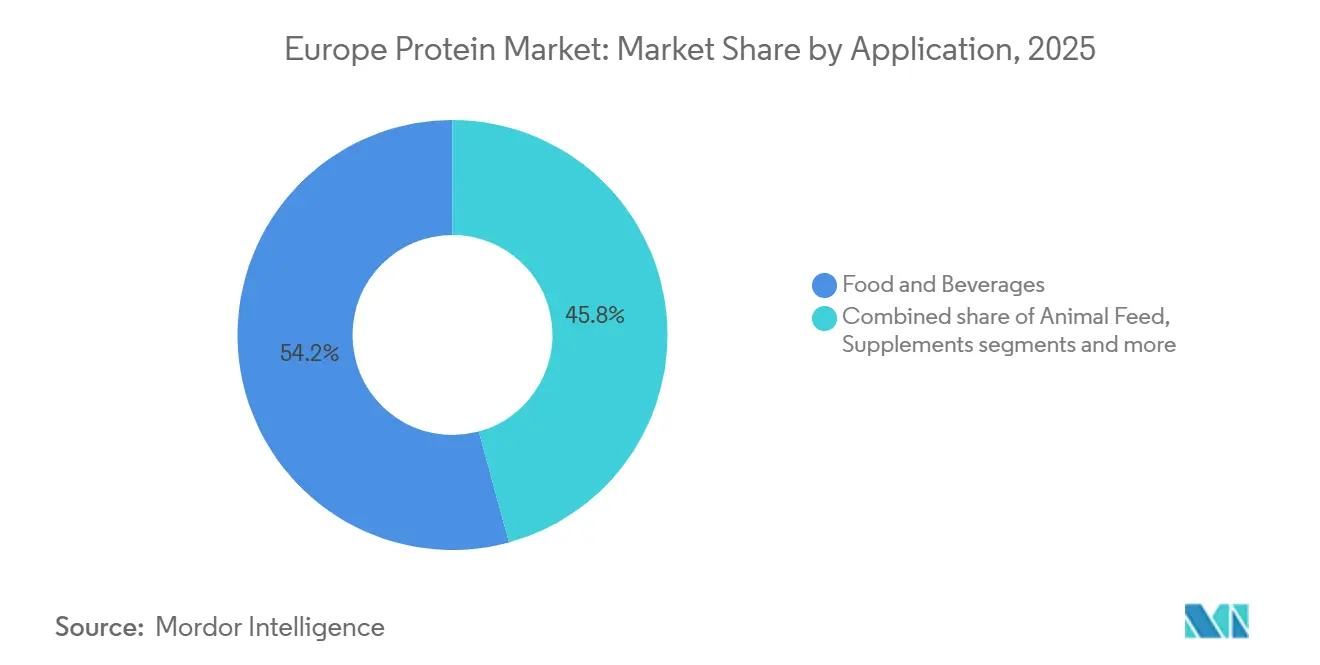
- 用途別では、食品・飲料が2025年のヨーロッパ プロテイン 市場規模の54.24%を占め、パーソナルケア・化粧品は2031年まで6.05%のCAGRで拡大しています。
- 地域別では、ドイツが2025年のヨーロッパ プロテイン 市場において22.19%のシェアでトップとなり、オランダが2031年まで5.34%のCAGRで最も速い成長を記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 植物性・フレキシタリアン食の普及拡大 | +1.4% | 欧州全域、特にドイツ、オランダ、英国で顕著 | 中期(2〜4年) |
| タンパク質多様化に向けたEUグリーンディール資金 | +0.9% | EU-27、フランス、ドイツ、ポーランドの豆類栽培に集中 | 長期(4年以上) |
| 加工・抽出技術の進歩 | +1.1% | オランダ、ドイツ、スウェーデン(発酵ハブ) | 中期(2〜4年) |
| クリーンラベル、アレルゲンおよび消性の嗜好 | +0.8% | 英国、ドイツ、フランス(厳格な表示規制) | 短期(2年以内) |
| 高タンパク質食・フィットネス文化へのシフト | +0.7% | 西欧、都市部 | 短期(2年以内) |
| 持続可能なタンパク質戦略に向けた規制の推進 | +0.5% | EU-27、各国の実施状況は異なる | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高タンパク質食とフィットネス文化へのシフト
ヨーロッパにおける高タンパク質食とフィットネス文化の採用拡大は、より活動的なライフスタイルへの転換を反映しており、定期的なジム通い、スポーツ参加、体系的なトレーニングルーティンにより、タンパク質摂取がニッチな関心事ではなく日常的な優先事項となっています。2023年11月から2024年11月にかけて、Sport Englandは、イングランドの成人の63.7%が最高医療責任者のガイドラインである週150分以上の中程度の強度の身体活動に従事するという基準を満たしており、これは記録上最高水準であると報告しました [1]。この拡大する活動的消費者層が、食品・飲料・栄養メーカーとタンパク質原料サプライヤーの協業を促進し、ジムやトレーニング習慣に合わせた便利形態でより高いタンパク質含有量を提供する製品の開発を推進しています。Arla Foods GmbH Ingredientsは、パフォーマンス重視の消費者を対象としたシェイク、高タンパク質ヨーグルト、バー、レディーミックスブレンドに使用するホエイおよびカゼイン画分を含む機能性乳タンパク質原料を提供しています。同時に、植物性タンパク質オプションへの需要も高まっており、メーカーはRoquetteやCosucraなどのサプライヤーからエンドウ豆、ソラマメ、大豆、豆類などのタンパク質を調達し、筋肉回復とパフォーマンスをサポートする「植物優先」処方を開発しています。筋力トレーニング、機能的フィットネス、持久力イベントを包含するトレーニング文化の進化により、溶解性、食感、消化速度などの差別化されたタンパク質機能性への需要も高まっています。
植物性・フレキシタリアン食の成長
植物性・フレキシタリアン食の採用拡大は消費者の嗜好を再形成し、混合食パターンに対応できる多用途で高品質なタンパク質原料への需要を促進しています。Good Food Institute Europe(GFI Europe)の報告によると、2025年までにイギリスとドイツの成人の51%が、植物性食品の消費を増やすか動物性肉・乳製品の摂取を減らすことで食生活を調整する計画を持ち、約20%はその両方を意図しています [2]。このトレンドは、肉・乳製品・ハイブリッド処方向けのタンパク質原料を供給するブランドの機会を拡大しています。フレキシタリアン消費者は、食品メーカーがRoquette(エンドウ豆・小麦タンパク質)などの植物性タンパク質スペシャリストと協業し、健康・持続可能性目標に沿った肉・乳製品代替品や「植物優先」製品ラインを開発することを促しています。フレキシタリアンは動物性タンパク質を完全に拒否するわけではないため、Royal FrieslandCampina N.V. Ingredientsなどの企業からの動物由来タンパク質原料への需要は持続しており、これらをハイブリッド肉、調理済み食品、高タンパク質スナックの植物性タンパク質と組み合わせ、機能性と栄養を高めながら動物性タンパク質の割合を削減しています。さらに、ENOUGH(マイコプロテイン)やThe Protein Brewery(発酵菌類タンパク質)などの企業による微生物・菌類由来タンパク質原料が注目を集めており、タンパク質目標、食感、持続可能性目標を満たすために植物性と動物性タンパク質を組み合わせたソリューションを提供しています。フレキシタリアン食が主流となるにつれ、原料サプライヤーはエンドウ豆、大豆、穀物、乳製品、微生物性タンパク質を組み合わせた統合タンパク質システムを設計し、消費者が期待する官能品質と栄養を提供しています。
クリーンラベル、アレルゲンおよび消化性の嗜好
クリーンラベル、アレルゲン配慮、消化性に対する消費者の嗜好は、ヨーロッパのタンパク質市場を形成する上で重要な役割を果たしています。購買者は原料リストや加工方法をますます精査するようになり特に日常栄養に使用されるタンパク質強化食品において、シンプルで認識しやすく消化しやすいタンパク質源を好む傾向があります。これにより、乳糖不耐症・グルテンフリー・アレルゲン低減オプションへの需要が高まり、乳製品や大豆などの一般的なアレルゲンを避けながら十分なタンパク質含有量を提供するエンドウ豆、ソラマメ、その他の豆類などの植物性タンパク質の成長を後押ししています。Lorymaなどの企業は、肉代替品向けに完全なアミノ酸プロファイルとEナンバー不使用の短い原料リストを提供する小麦とソラマメを組み合わせたクリーンラベルバインディングシステムで革新を進めています。同時に、動物性タンパク質も依然として重要であり、Essentia Protein Solutionsの牛肉・鶏肉由来原料は熱処理と機械処理のみを使用し、人間およびペット栄養の透明性への期待に応えるコラーゲン豊富な非アレルゲン性・最小限加工オプションを提供しています。天然または非変性乳タンパク質も注目を集めており、Eurial I&Nなどのサプライヤーがテクスチャリング添加物を置き換え、より短い原料リストを可能にするソリューションを提供し、真正性への消費者需要に応えています。ProteinDistilleryのブルワーズイースト由来Prew:tein®などの微生物タンパク質技術は、合成助剤を使用しないアップサイクルされた機械処理タンパク質を提供することでクリーンラベルの方向性に沿っています。これらのトレンドは、処方者がタンパク質目標を達成しながら乳糖、グルテン、大豆などのアレルゲンを最小化し、天然タンパク質とシンプルな加工を重視するレシピを設計することを促しています。
タンパク質多様化に向けたEUグリーンディール資金
タンパク質多様化に向けたEUグリーンディール資金は、植物性、動物性、微生物性供給源にわたって地域のタンパク質基盤を拡大する作物・技術への公的投資を誘導することで、ヨーロッパのタンパク質市場における重要な進歩を促進しています。このイニシアチブはFarm-to-Fork戦略および気候目標と整合しています。注目すべき例として、欧州委員会がHorizon Europeのトピック「HORIZON-CL6-2026-02-FARM2FORK-03」の下でタンパク質作物の育種と農業試験を支援するために1,200万ユーロを配分したことが挙げられます [3]。これらの作物は合成肥料への依存を低減しながら、食品・飼料用途向けの回復力ある地域調達タンパク質原料プールを創出します。CosucraやAGT Foods Europeなどの原料メーカーは、安定したEU産原材料の恩恵を受け、肉代替品、ベーカリー製品、乳製品類似品、スポーツ栄養向けの粉末、濃縮物、分離物に加工することができます。同時に、EUタンパク質戦略は持続可能な動物性タンパク質システムを重視し、食肉・乳業生産者とEssentia Protein SolutionsやRoyal FrieslandCampina N.V. Ingredientsなどの原料企業との協業を促進し、高付加価値・低環境負荷の動物性タンパク質原料を開発しています。グリーンディール資金はまた、バイオマス、精密発酵、バイオファイナリープロジェクトを支援し、微生物タンパク質生産のスケールアップと発酵技術の障壁克服を促進し、ヨーロッパの微生物タンパク質企業に恩恵をもたらしています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 規制の複雑さと新規食品承認 | -0.6% | EU-27、調和されているが各国の執行は異なる | 中期(2〜4年) |
| アレルゲン性と不耐症の問題 | -0.4% | ドイツ、フランス、英国(厳格な表示規制) | 短期(2年以内) |
| 新興タンパク質に対する消費者の懐疑心 | -0.3% | 南欧(イタリア、スペイン)、伝統的な食文化 | 中期(2〜4年) |
| 感覚的・処方上の課題 | -0.2% | 欧州全域、用途別 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アレルゲン性と不耐症の問題
アレルゲン性および不耐症の問題はタンパク質市場に大きな影響を与えており、消費者の相当数が乳製品、大豆、グルテン、卵、またはナッツなどの特定のタンパク質を避けるか制限しなければなりません。これにより、多くの標準的なタンパク質原料の潜在的な対象者が減少し、メーカーは敏感なグループのためにより安全な代替品で製品を再処方することを余儀なくされています。ヨーロッパにおけるアレルゲンフリーおよび不耐症対応食品への需要の増大は、セリアック病、乳糖不耐症、ナッツまたは卵アレルギーなどの状態に対する意識の高まりを反映しています。ブランドはますますひよこ豆、ソラマメ、米、およびオートムギタンパク質などのタンパク質源に目を向けており、これらは自然にこれらのトリガーを避けるため、乳製品フリー、グルテンフリー、大豆フリーなどの表示に合わせた低アレルゲン性粉末、濃縮物、および分離物を供給する植物性タンパク質専門企業に機会を生み出しています。同時に、処方者は動物性タンパク質に関連するアレルゲン性リスクに対処しなければなりません。牛乳、卵、および特定の魚介類は主要なアレルゲンです。動物性タンパク質サプライヤーは、管理された加工、透明なラベリング、およびこれらのアレルゲンが予想される製品への正確な適用に注力しながら、不耐症の消費者に明確な代替品を提供しています。しばしば低アレルゲンオプションとして位置付けられる微生物および発酵由来タンパク質は、潜在的なアレルゲン性リスクのためヨーロッパで規制上の精査に直面しています。これにより、発酵原料企業はアレルゲン感受性処方における安全性を確保するためにタンパク質特性評価、臨床評価、およびラベリングに投資しています。メーカーはますます、交差汚染リスクおよび規制上の閾値を管理しながら、機能性のために低アレルゲン植物性タンパク質、慎重に選択された動物タンパク質、および微生物タンパク質を組み合わせたマルチタンパク質システムを開発しています。これらのトレンドは、加工業者が「フリーフロム」および「含む可能性あり」の表示を検証するために高度な分析方法に依存するため、ヨーロッパの食品アレルゲンおよび不耐症検査市場の成長を促進しています。
新興タンパク質に対する消費者の懐疑心
新興タンパク質に対する消費者の懐疑心は市場成長にとって重大な課題をもたらしており、多くの人々が昆虫由来、微生物、および高度に加工された植物性タンパク質などのオプションの安全性、自然性、および官能品質を従来の動物性および植物性源と比較して疑問視しています。昆虫や特定の発酵由来原料を含む新規タンパク質は、「不自然な」加工方法や潜在的な長期的健康影響に関する懸念から、文化的および心理的な抵抗に遭遇することが多く、強力な持続可能性の物語にもかかわらず消費者の試用と繰り返し購入を妨げています。この懐疑心は加工植物性タンパク質にも影響を与えており、一部の消費者はテクスチャード植物性タンパク質、分離物、および濃縮物に基づく製品を過度に加工されていると認識し、植物性食への関心と高度に改変された原料への不信感との間に葛藤を生み出しています。数十年にわたる消費者の親しみと十分に理解された官能属性から恩恵を受ける従来の動物性タンパク質は、しばしば「安全」で信頼できると認識されています。Essentia Protein Solutionsなどのサプライヤーは、コラーゲンおよび肉由来タンパク質をクリーンで最小限に加工されたものとして位置付けることでこの信頼を活用し、新興タンパク質が満たさなければならない透明性と証明の高い基準を設定しています。同様に、微生物および発酵由来タンパク質は、消費者の認知度の低さ、馴染みのない種名、および「ラボフード」との関連性に関連する課題に直面しています。The Protein Breweryなどの生産者は、天然基質、簡単な加工、および厳格な安全性評価を強調することでこれらの問題に対処しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
供給源別:
植物性優位の中で微生物性タンパク質が台頭植物性タンパク質は、フレキシタリアンおよびビーガン食の採用拡大に牽引され、2025年のヨーロッパ市場の57.58%を占めました。大豆、エンドウ豆、小麦、ソラマメなどの原料は、特に肉・乳製品代替品における製品改良の優先選択肢となっています。この優位性により、Roquette(エンドウ豆、小麦)やCargill(大豆、小麦、エンドウ豆)などの主要サプライヤーがカテゴリー全体の機能性基準と価格ベンチマークを設定し、優れた持続可能性や革新性を持つ新しいタンパク質源でも市場シェアを獲得することが困難になっています。藻類やマイコプロテインを含む微生物タンパク質は、2031年まで6.32%のCAGRで成長すると予測されており、全供給源タイプの中で最も速い成長率です。これらのタンパク質はヨーロッパの持続可能性・土地利用目標と整合ながら、独自の機能的・栄養的利点を提供しています。
ホエイ、カゼイン、コラーゲン、ゼラチン、卵、昆虫タンパク質を含む動物性タンパク質は、スポーツ栄養と機能性食品においてパフォーマンス基準を設定し続けています。特にホエイタンパク質分離物は、完全なアミノ酸プロファイル、高い消化性、筋肉回復とパフォーマンスに対する強力な科学的裏付けにより、プレミアム価格を維持しています。Arla Foods GmbH IngredientsやLactalis Ingredientsなどの企業は、ヨーロッパのスポーツ・医療栄養市場に高度なホエイおよびミルクタンパク質分離物を供給し、高パフォーマンス製品が依然として動物性タンパク質に大きく依存しているという認識を強化しています。Gelitaなどのコラーゲンおよびゼラチンメーカーは、植物性・微生物性代替品が技術的課題に直面するビューティーフロムウィズイン、関節健康、グミ形態などのセグメントにおいて動物性タンパク質の関連性を拡大しています。昆虫タンパク質は依然としてニッチであり、InnovafeedやProtixなどのサプライヤーは規制・消費者障壁が低いペットードおよび飼料市場に注力しています。

用途別:
パーソナルケアが食品の成長を上回る食品・飲料は2025年のヨーロッパにおけるタンパク質原料消費の54.24%を占め、主流製品における必須栄養・機能成分としての役割を強調しています。このカテゴリー内では、肉・鶏肉代替品が最大のサブセグメントとして台頭しており、高タンパク質含有量と動物性肉を再現するための高度なテクスチャリングシステムへの需要に牽引されています。これにより、IngredionやBeneoなどの企業が供給する大豆、エンドウ豆、小麦タンパク質などの植物性タンパク質原料への強い需要が生まれています。これらのサプライヤーは、フレキシタリアン消費者の嗜好とヨーロッパの製造施設の加工要件の両方を満たすバーガー、ナゲット、コールドカット向けのカスタマイズされたソリューションを提供しています。スポーツ栄養、乳児用調製粉乳、医療栄養を含むサプリメントは、パフォーマンスと回復のための分離物や加水分解物などのタンパク質への依存度からスポーツ・養補助食品が量を牽引し、第2位のエンドユーザーセグメントを占めています。
パーソナルケア・化粧品は、タンパク質原料の消費者としては小規模ですが、2031年まで6.05%のCAGRが予測される最も成長の速いエンドユーザーセグメントです。成長は、石油由来乳化剤を抑制しバイオベースの生分解性機能原料を促進するEUエコデザイン関連の持続可能性要件によって牽引されています。加水分解小麦タンパク質、シルクタンパク質、コラーゲンペプチドは、プレミアム製品ポジショニングをサポートする皮膜形成、コンディショニング、保湿効果を提供し、アンチエイジング美容液、肌引き締めローション、ヘアリペアトリートメントにますます使用されています。さらに、L'OréalやUnileverなどの大手FMCGメーカーは、小麦、オーツ麦、エンドウ豆由来タンパク質などの植物性・低環境負荷タンパク質原料を優先し、従来の石油化学成分の代替として微生物・発酵由来活性成分を探索しています。
地域分析
ドイツプロテイン市場
ドイツは2025年のヨーロッパプロテイン市場において22.19%のシェアを占めており、豆類加工ハブとしての役割およびコラーゲン・ゼラチンの主要輸出国としての地位という二重の役割によって牽引されています。同国は、大豆・小麦・エンドウ豆などの植物性タンパク質における強固な基盤、食品・サプリメント・パーソナルケア分野で使用される動物性機能性タンパク質における確立されたレガシーを兼ね備えています。ドイツのメーカーはこの優位性を活かし、食肉・鶏肉代替品、ベーカリー製品、乳製品スタイルの食品向けに豆類タンパク質を供給する一方、製菓・ニュートラシューティカル・化粧品向けにコラーゲンおよびゼラチンを輸出しています。この二重の能力により、ドイツは伝統的なプロテインセグメントと新興プロテインセグメントの双方においてリーダーシップを発揮しており、高度な食品加工インフラとイノベーションクラスターに支えられ、植物性タンパク質と動物性タンパク質を融合したハイブリッド製品の迅速な開発を可能にしています。
オランダプロテイン市場
オランダは2031年までに5.34%のCAGRで成長すると予測されており、ヨーロッパにおける精密発酵の主要ハブとして台頭しています。同国は、微生物タンパク質および機能性成分に特化した発酵スタートアップ、受託製造施設、研究開発パートナーシップからなる強固なエコシステムを有しています。オランダ企業はこのエコシステムを活用し、マイコプロテイン、単細胞タンパク質、特殊タンパク質成分の生産をスケールアップし、食肉アナログ、乳製品代替品、高付加価値機能性食品への応用を目的としてヨーロッパ全域に輸出しています。この成長は、貿易・加工ハブとしてのオランダの歴史的役割を補完するものであり、革新的な微生物タンパク質技術と近隣市場の既存メーカーとの橋渡し役としての地位を確立しています。
北欧・中央・東ヨーロッパプロテイン市場
北欧諸国は市場規模こそ小さいものの、強力なサステナビリティアジェンダと植物性・代替タンパク質に対する高い受容性により、最も急成長している地域の一つです。これらの市場は、微生物タンパク質およびハイブリッドタンパク質のコンセプトにおけるアーリーアダプターとして機能することが多いです。中央・東ヨーロッパ諸国は、加工食品およびサプリメント市場の拡大に伴い、植物性・動物性タンパク質成分の使用を徐々に増加させながら、低い基盤から漸進的な成長をもたらしています。これらの地域は総体とて、進化する業界の需要を満たすために伝統的なタンパク質源と代替タンパク質源のバランスを取りながら、ヨーロッパプロテイン市場を形成しています。
競争環境
Arla Foods GmbHやRoyal FrieslandCampina N.V.などの既存の乳業協同組合は、垂直統合を活用してホエイおよびカゼインのフランチャイズを維持しています。生乳収集、分画、高度なアプリケーションサポートの管理により、原料乳へのアクセスを確保し、加工効率を最適化し、スポーツ、医療、パフォーマンス栄養における長期契約を確立しています。この統合アプローチは、顧客が植物性・代替タンパク質を含むブレンドを探索する中でも、高仕様ホエイ分離物およびカゼイン塩における新規参入者への障壁を生み出しています。一方、中規模の地域プレーヤーはコラーゲン、ゼラチン、卵、または特殊乳製品原料においてニッチを開拓し、競争の複雑性を高め、単一のサプライヤーがすべてのタンパク質タイプにわたって基準を設定することを防いでいます。
Roquette、Ingredion、Cosucraを含む植物性タンパク質スペシャリストは、生産能力の拡大とアプリケーション特化型イノベーションの開発によってこの競争環境に対応しています。これらの取り組みは基本的なエンドウ豆・小麦粉を超え、特定用途向けのカスタマイズされたシステムを構築しています。例えば、Roquetteが2024年に5種類のNUTRALYSバリアント(Pea F853M、H85、T Pea 700M/700FL、T Wheat 600L、Fava S900M)を発売したことはこの戦略を示しています。各原料はベーカリー、飲料、肉類似品などの用途向けに最適化されており、メーカーが社内での大規模な研究開発なしに食感、溶解性、官能パフォーマンスを改善することを可能にしています。IngredionとCosucraも同様にエンドウ豆、チコリ、ソラマメソリューションに注力し、タンパク質含有量、クリーンラベル属性、粘度、乳化特性を重視しています。植物性タンパク質がヨーロッパ プロテイン 市場を支配するようになった今、差別化は肉代替品や高タンパク質ベーカリー製品などのカテゴリーにおける処方課題への対応にますます依存しています。
精密発酵乳タンパク質および藻類由来完全タンパク質における新興機会は、競争環境を再形成しています。これらのセグメントは長い規制承認タイムラインと多大な資本投資を必要とし、資金力のある先行者に有利です。精密発酵ホエイおよびカゼイン類似物は、酪農なしに動物と同一の機能性を再現することを目指し、微生物原料開発者を従来の乳タンパク質サプライヤーの協力者かつ潜在的な破壊者として位置づけています。同様に、藻類由来タンパク質および脂質豊富な藻類原料は、飲料、スポーツ栄養、パーソナルケアにおける「次世代」植物プラスコンセプトを目指すブランドに訴求する、オメガ3または抗酸化機能を付加した完全タンパク質ソリューションを提供しています。微生物・藻類タンパク質イノベーターと既存の原料企業とのパートナーシップがますます一般的になっており、アプリケーション専門知識、販売チャネル、ハイブリッド処方機会へのアクセスを可能にしています。この進化するエコシステムは動物性と植物性タンパク質カテゴリーの境界を曖昧にしており、タイミングと戦略的提携がヨーロッパ プロテイン 市場における将来の成長を決定する上で重要な役割を果たしています。
欧州プロテイン産業リーダー
-
Archer Daniels Midland Company
-
Roquette Frères
-
Kerry Group plc
-
Royal FrieslandCampina N.V.
-
Arla Foods GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパプロテイン市場 このレポートでカバーされる企業
- Archer Daniels Midland Company
- Arla Foods GmbH
- Darling Ingredients
- Groupe Lactalis
- International Flavors & Fragrances Inc.
- Kerry Group plc
- Roquette Frères
- Royal FrieslandCampina N.V.
- Weishardt Holding SA
- Südzucker AG
- Cargill, Incorporated
- DSM-Firmenich
- Glanbia Plc
- COSUCRA Groupe Warcoing S.A.
- Sotexpro
- Ÿnsect
- Protix
- Associated British Foods PLC
- ENOUGH (formerly 3F Bio)
- Tate & Lyle PLC
最近の産業開発事情 ヨーロッパプロテイン市場
- 2026年2月:Roquette FrèresはNUTRALYS® Pea 850Fを発売しました。これはエンドウ豆タンパク質に関連する特的な植物性の味に対処するために開発されたエンドウ豆タンパク質分離物です。この原料は、追加のマスキング原料や加工助剤を必要とせずにクリーンでより中立的な風味プロファイルを提供し、メーカーがクリーンラベルの高タンパク質植物性製品を開発するのを支援します。
- 2025年6月:RoquetteはNutralysポートフォリオを拡大し、テクスチャード小麦タンパク質とテクスチャードエンドウ豆タンパク質という2つの革新的なソリューションを導入しました。同社初のテクスチャード小麦タンパク質であるNutralys T Wheat 600Lは、繊維状のチキンスタイルの肉代替品に対する変化する消費者の嗜好に対応するために特別に設計されました。このソリューションは60%を超えるタンパク質含有量を特徴とし、市場の需要を満たす高タンパク質製品の開発を可能にします。
- 2024年6月:原料ソリューションの大手プロバイダーであるRoquetteは、ヨーロッパおよび北米全域でNutralys Fava S900Mを発売すると発表しました。これは同社初のソラマメタンパク質分離物です。RoquetteのNutralys植物性タンパク質ポートフォリオへのこの追加は90%のタンパク質含有量を特徴とし、肉代替品、非乳製品代替品、および焼き菓子などの多様な用途に最適な選択肢となっています。
欧州プロテイン市場レポートの範囲
タンパク質は、身体組織の成長、維持、修復に不可欠なアミノ酸で構成される多量栄養素であり、酵素活性、ホルモン産生、免疫応答、筋肉発達を含む様々な生物学的機能をサポートします。
本レポートの範囲は、供給源、用途、地域別にセグメント化されたヨーロッパ プロテイン 市場をカバーしています。供給源別では、市場は動物性、微生物性、植物性タンパク質に分類されます。動物性タンパク質セグメントには、カゼインおよびカゼイン塩、コラーゲン、卵タンパク質、ゼラチン、昆虫タンパク質、ミルクタンパク質、ホエイタンパク質、その他の動物性タンパク質が含まれます。微生物性タンパク質には藻類タンパク質とマイコプロテインが含まれ、植物性タンパク質はヘンプタンパク質、エンドウ豆タンパク質、ポテトタンパク質、米タンパク質、大豆タンパク質、小麦タンパク質、その他の植物性タンパク質で構成されます。用途別では、市場は動物飼料、食品・飲料(ベーカリー、飲料、朝食用シリアル、調味料・ソース、菓子、乳製品・乳製品代替品、肉・鶏肉・魚介類・代替品、調理済み・調理用食品、スナックを含む)、パーソナルケア・化粧品、サプリメントにセグメント化されています。サプリメントセグメントには、ベビーフード・乳児用調製粉乳、高齢者・医療栄養、スポーツ・栄養補助食品が含まれます。地理的には、本レポートはドイツ、イギリス、イタリア、フランス、スペイン、オランダ、ポーランド、ベルギー、スウェーデン、その他のヨーロッパをカバーしています。
セグメンテーション概要
| 動物性 | カゼインとカゼイン塩 |
| コラーゲン | |
| 卵タンパク質 | |
| ゼラチン | |
| 昆虫タンパク質 | |
| ミルクタンパク質 | |
| ホエイタンパク質 | |
| その他の動物性タンパク質 | |
| 微生物性 | 藻類タンパク質 |
| マイコプロテイン | |
| 植物性 | ヘンプタンパク質 |
| エンドウ豆タンパク質 | |
| ポテトタンパク質 | |
| 米タンパク質 | |
| 大豆タンパク質 | |
| 小麦タンパク質 | |
| その他の植物性タンパク質 |
| 動物用飼料 | |
| 食品・飲料 | ベーカリー |
| 飲料 | |
| 朝食用シリアル | |
| 調味料・ソース | |
| 菓子 | |
| 乳製品・乳製品代替品 | |
| 肉・鶏肉・水産物および代替品 | |
| 即食・即調理食品 | |
| スナック | |
| パーソナルケア・化粧品 | |
| サプリメント | 乳幼児食・乳児用調製粉乳 |
| 高齢者・医療栄養 | |
| スポーツ・栄養補助食品 |
| ドイツ |
| 英国 |
| イタリア |
| フランス |
| スペイン |
| オランダ |
| ポーランド |
| ベルギー |
| スウェーデン |
| その他欧州 |
| 供給源別 | 動物性 | カゼインとカゼイン塩 |
| コラーゲン | ||
| 卵タンパク質 | ||
| ゼラチン | ||
| 昆虫タンパク質 | ||
| ミルクタンパク質 | ||
| ホエイタンパク質 | ||
| その他の動物性タンパク質 | ||
| 微生物性 | 藻類タンパク質 | |
| マイコプロテイン | ||
| 植物性 | ヘンプタンパク質 | |
| エンドウ豆タンパク質 | ||
| ポテトタンパク質 | ||
| 米タンパク質 | ||
| 大豆タンパク質 | ||
| 小麦タンパク質 | ||
| その他の植物性タンパク質 | ||
| エンドユーザー別 | 動物用飼料 | |
| 食品・飲料 | ベーカリー | |
| 飲料 | ||
| 朝食用シリアル | ||
| 調味料・ソース | ||
| 菓子 | ||
| 乳製品・乳製品代替品 | ||
| 肉・鶏肉・水産物および代替品 | ||
| 即食・即調理食品 | ||
| スナック | ||
| パーソナルケア・化粧品 | ||
| サプリメント | 乳幼児食・乳児用調製粉乳 | |
| 高齢者・医療栄養 | ||
| スポーツ・栄養補助食品 | ||
| 地域別 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他欧州 | ||
市場の定義
- エンドユーザー - タンパク質原料市場はB2B(企業間取引)ベースで運営されています。食品、飲料、サプリメント、動物用飼料、パーソナルケア・化粧品メーカーが調査対象市場のエンドコンシューマーとみなされています。バインディング剤や増粘剤、その他の非タンパク質用途として使用するために液体・乾燥ホエイを購入するメーカーは範囲から除外されています。
- 普及率 - 普及率は、全体のエンドユーザー市場量に占めるタンパク質強化エンドユーザー市場量の割合として定義されます。
- 平均タンパク質含有量 - 平均タンパク質含有量は、本レポートの範囲内で考慮されるすべてのエンドユーザー企業が製造する製品100gあたりの平均タンパク質含有量です。
- エンドユーザー市場量 - エンドユーザー市場量は、当該国または地域におけるすべての種類・形態のエンドユーザー製品の統合量です。
| キーワード | 定義#テイギ# |
|---|---|
| α-ラクトアルブミン(α-Lactalbumin) | ほぼすべての哺乳類の乳における乳糖の産生を調節するタンパク質です。 |
| アミノ酸 | アミノ基とカルボキシル酸官能基の両方を含む有機化合物であり、体タンパク質の合成およびクレアチン、ペプチドホルモン、一部の神経伝達物質などの重要な窒素含有化合物に必要です。 |
| ブランチング | 蒸気または沸騰水で野菜を短時間加熱するプロセスです。 |
| BRC | 英国小売協会 |
| パン改良剤 | 生地の特性を改変し、パンに品質属性を与えるために設計された特定の機能的特性を持つ複数の成分の小麦粉ベースのブレンドです。 |
| BSF | アメリカミズアブ |
| カゼイン塩 | 酸カゼイン(カゼインの誘導体)にアルカリを加えることで生成される物質です。 |
| セリアック病 | セリアック病は、小麦、大麦、ライ麦に含まれるタンパク質であるグルテンを食べることへの免疫反応です。 |
| 初乳 | 最近出産した哺乳類が母乳産生が始まる前に分泌する乳白色の液体です。 |
| 濃縮物 | タンパク質の最も加工度が低い形態であり、重量比で40〜90%のタンパク質含有量を持ちます。 |
| 乾燥タンパク質基準 | 熱によって水分が完全に除去された後のサプリメントに含まれる「純粋なタンパク質」の割合を指します。 |
| 乾燥ホエイ | 防腐剤として何も添加されていない、低温殺菌された新鮮なホエイを乾燥させることで得られる製品です。 |
| 卵タンパク質 | オボアルブミン、オボムコイド、オボグロブリン、コナルブミン、ビテリン、ビテレニンを含む個々のタンパク質の混合物です。 |
| 乳化剤 | 油と水など、互いに混和しない食品のブレンドを促進する食品添加物です。 |
| 強化 | 食品の栄養価を向上させるために、自然には含まれていないか加工中に失われる微量栄養素を意図的に添加することです。 |
| ERS | 米国農務省(USDA)経済調査局 |
| 押出成形 | 必要な形状を生成するために設計された穿孔プレートまたはダイの開口部を通して柔らかく混合された原料を強制的に通すプロセスです。押し出された食品はその後、刃によって特定のサイズに切断されます。 |
| ソラマメ | ファバとも呼ばれ、黄色い割り豆の別名です。 |
| FDA | 食品医薬品局 |
| フレーキング | 通常、穀物(トウモロコシ、小麦、米など)を砕いてグリッツにし、フレーバーやシロップで調理し、冷却されたローラーの間でフレーク状に押しつぶすプロセスです。 |
| 起泡剤 | 液体または固体食品中のガス相の均一な分散を形成または維持することを可能にする食品原料です。 |
| フードサービス | 外食産業の一部を指し、家庭外で食事を準備する企業、機関、会社を含みます。レストラン、学校・病院のカフェテリア、ケータリング事業、その他多くの形態が含まれます。 |
| FSANZ | オーストラリア・ニュージーランド食品基準機関 |
| FSIS | 食品安全検査局 |
| FSSAI | インド食品安全基準局 |
| ゲル化剤 | ゲルの形成を通じて硬さを伴わない増粘を提供するために安定剤および増粘剤として機能する原料です。 |
| GHG | 温室効果ガス |
| グルテン | 小麦、ライ麦、スペルト小麦、大麦などの穀物に含まれるタンパク質のファミリーです。 |
| ヘンプ | 工業用または医療用に特別に栽培されたCannabis sativaの植物学的クラスです。 |
| 加水分解物 | タンパク質のアミノ酸間の結合を部分的に切断できる酵素にタンパク質をさらすことで製造されるタンパク質の形態であり、大きく複雑なタンパク質をより小さな断片に分解します。その加工により消化が容易かつ迅速になります。 |
| 低アレルゲン性 | アレルギー反応を引き起こしにくい物質を指します。 |
| 分離物 | タンパク質の最も純粋で最も加工された形態であり、純粋なタンパク質画分を得るために分離処理が施されています。通常、重量比で90%以上のタンパク質を含みます。 |
| ケラチン | 毛髪、爪、皮膚の外層の形成を助けるタンパク質です。 |
| ラクトアルブミン | 乳に含まれ、ホエイから得られるアルブミンです。 |
| ラクトフェリン | ほとんどの哺乳類の乳に存在する鉄結合性糖タンパク質です。 |
| ルピン | ルピナス属の黄色い豆科植物の種子です。 |
| ミレニアル世代 | ジェネレーションYまたはGen Yとも呼ばれ、1981年から1996年に生まれた人々を指します。 |
| 単胃動物 | 単一区画の胃を持つ動物を指します。単胃動物の例には、人間、家禽、豚、馬、ウサギ、犬、猫が含まれます。ほとんどの単胃動物は一般的に草などのセルロース食物材料をあまり消化できません。 |
| MPC | ミルクタンパク質濃縮物 |
| MPI | ミルクタンパク質分離物 |
| MSPI | メチル化大豆タンパク質分離物 |
| マイコプロテイン | マイコプロテインは、人間が消費するために菌類から得られる単細胞タンパク質の一形態であり、菌類タンパク質とも呼ばれます。 |
| ニュートリコスメティクス | 皮膚、爪、毛髪の自然な美しさをケアするための栄養補助食品として機能する製品と原料のカテゴリーです。 |
| 骨粗鬆症 | 骨がもろく脆弱になる医学的状態であり、通常はホルモン変化、またはカルシウムやビタミンDの欠乏の結果として組織が失われます。 |
| PDCAAS | タンパク質消化率補正アミノ酸スコア(PDCAAS)は、人間のアミノ酸要件とその消化能力の両方に基づいてタンパク質の品質を評価する方法です。 |
| 動物性タンパク質の一人当たり消費量 | 実際の人口における各人が消費可能な動物性タンパク質(牛乳、ホエイ、ゼラチン、コラーゲン、卵タンパク質など)の平均量です。 |
| 植物性タンパク質の一人当たり消費量 | 実際の人口における各人が消費可能な植物性タンパク質(大豆、小麦、エンドウ豆、オート麦、ヘンプタンパク質など)の平均量です。 |
| クォーン | マイコプロテインを原料として使用して製造される微生物タンパク質であり、菌類培養物が乾燥され、バインダーとして機能する卵アルブミンまたはポテトタンパク質と混合され、食感が調整されてさまざまな形状に成形されます。 |
| 即調理(RTC) | パッケージに記載されたプロセスによる準備または調理が必要な、すべての原料を含む食品製品を指します。 |
| 即食(RTE) | 事前に準備または調理された食品製品であり、食べる前にさらなる調理や準備が不要なものを指します。 |
| RTD | 即飲み |
| RTS | 即提供 |
| 飽和脂肪 | 脂肪酸鎖がすべて単結合を持つ脂肪の一種です。一般的に不健康とみなされています。 |
| ソーセージ | 細かく刻んで味付けした肉で作られた肉製品であり、新鮮、燻製、または漬け込まれたものがあり、通常はケーシングに詰められます。 |
| セイタン | 小麦グルテンから作られた植物性肉代替品です。 |
| ソフトゲル | 液体充填物を持つゼラチンベースのカプセルです。 |
| SPC | 大豆タンパク質濃縮物 |
| SPI | 大豆タンパク質分離物 |
| スピルリナ | 人間と動物が消費できるシアノバクテリアのバイオマスです。 |
| 安定剤 | 食品製品の元の食感、物理的・化学的特性を維持または向上させるために食品製品に添加される原料です。 |
| 補給 | 栄養素の欠乏を補正することを目的として、食事中の栄養素を補うことを意図した栄養素またはその他の物質の濃縮源の消費または提供です。 |
| テクスチャラント | 食品・飲料製品の口当たりと食感を制御・変化させるために使用される特定の種類の食品原料です。 |
| 増粘剤 | 液体または生地の粘度を高め、その他の特性を実質的に変えることなく濃くするために使用される原料です。 |
| トランス脂肪 | トランス不飽和脂肪酸またはトランス脂肪酸とも呼ばれ、肉に自然に少量含まれる不飽和脂肪の一種です。 |
| TSP | テクスチャード大豆タンパク質 |
| TVP | テクスチャード植物性タンパク質 |
| WPC | ホエイタンパク質濃縮物 |
| WPI | ホエイタンパク質分離物 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 特定の製品セグメントと国に関連する定量化可能な主要変数(産業的・外部的)が、デスクリサーチ・文献レビューおよび一次専門家インプットに基づき、関連する変数・要因のグループから選択されます。これらの変数は回帰モデリング(必要な場合)によってさらに確認されます。
- ステップ2:市場モデルの構築: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因が入手可能な過去の市場数値に対してテストされます。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な全体像を生成するために、さまざまなレベルと機能にわたって選択されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




