
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 0.32 兆米ドル |
| 市場規模 (2031) | 0.76 兆米ドル |
| 成長率 (2026 - 2031) | 18.57 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパオンライン食料品配送市場分析
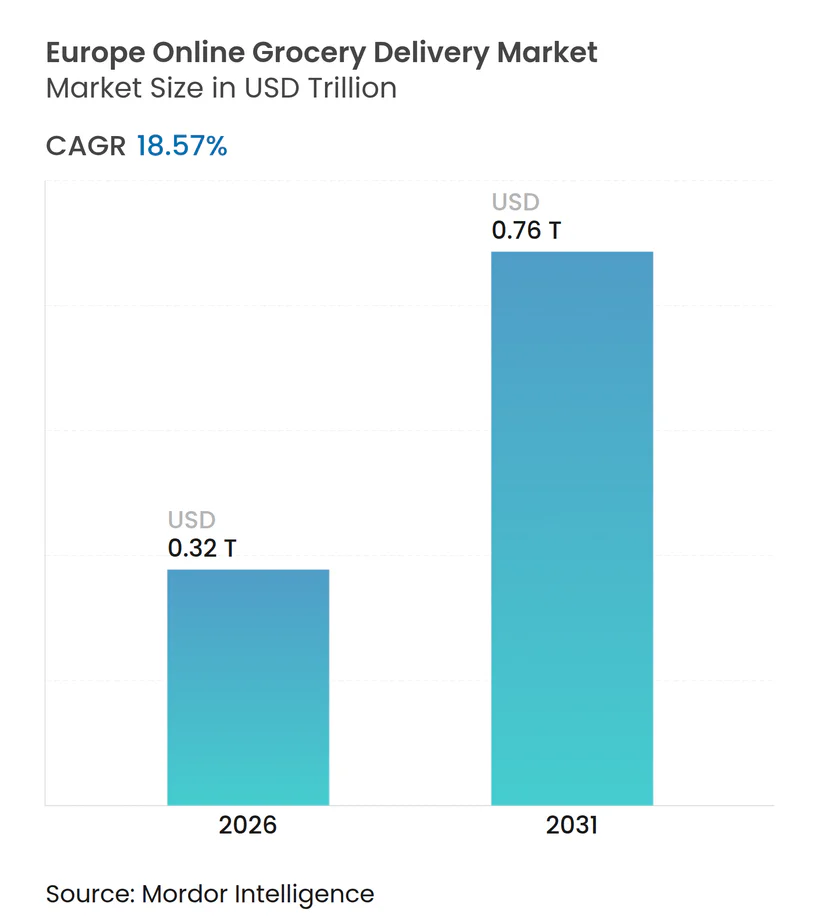
ヨーロッパオンライン食料品配送市場規模は2026年にUSD 0.32兆ドルと評価されており、予測期間中に18.57%のCAGRを反映し、2031年までにUSD 0.76兆ドルに達する見込みです。成長の勢いは、店舗資産をマイクロフルフィルメントハブに転換するオムニチャネルグローサー、生き残りのクイックコマース専門企業による規律ある資本再配分、およびリテールメディア収益化エンジンの急速な展開から生まれています。定期配送は、優れたルート密度により、ヨーロッパオンライン食料品配送市場の基盤であり続けています。一方、インスタントフルフィルメントは、平均バスケット価値が高い手数料を正当化できる密集した都市中心部でスケール拡大が進んでいます。コールドチェーン自動化への投資は、店舗ピックとオンラインピックの生鮮品における品質格差を縮小しており、対象顧客層をさらに拡大しています。国別のパフォーマンスでは、デジタル化の遅れとモバイルファースト消費者セグメントがヨーロッパオンライン食料品配送市場をマスマーケットへ押し進めているスペインが上位に位置しています。
主要レポートのポイント
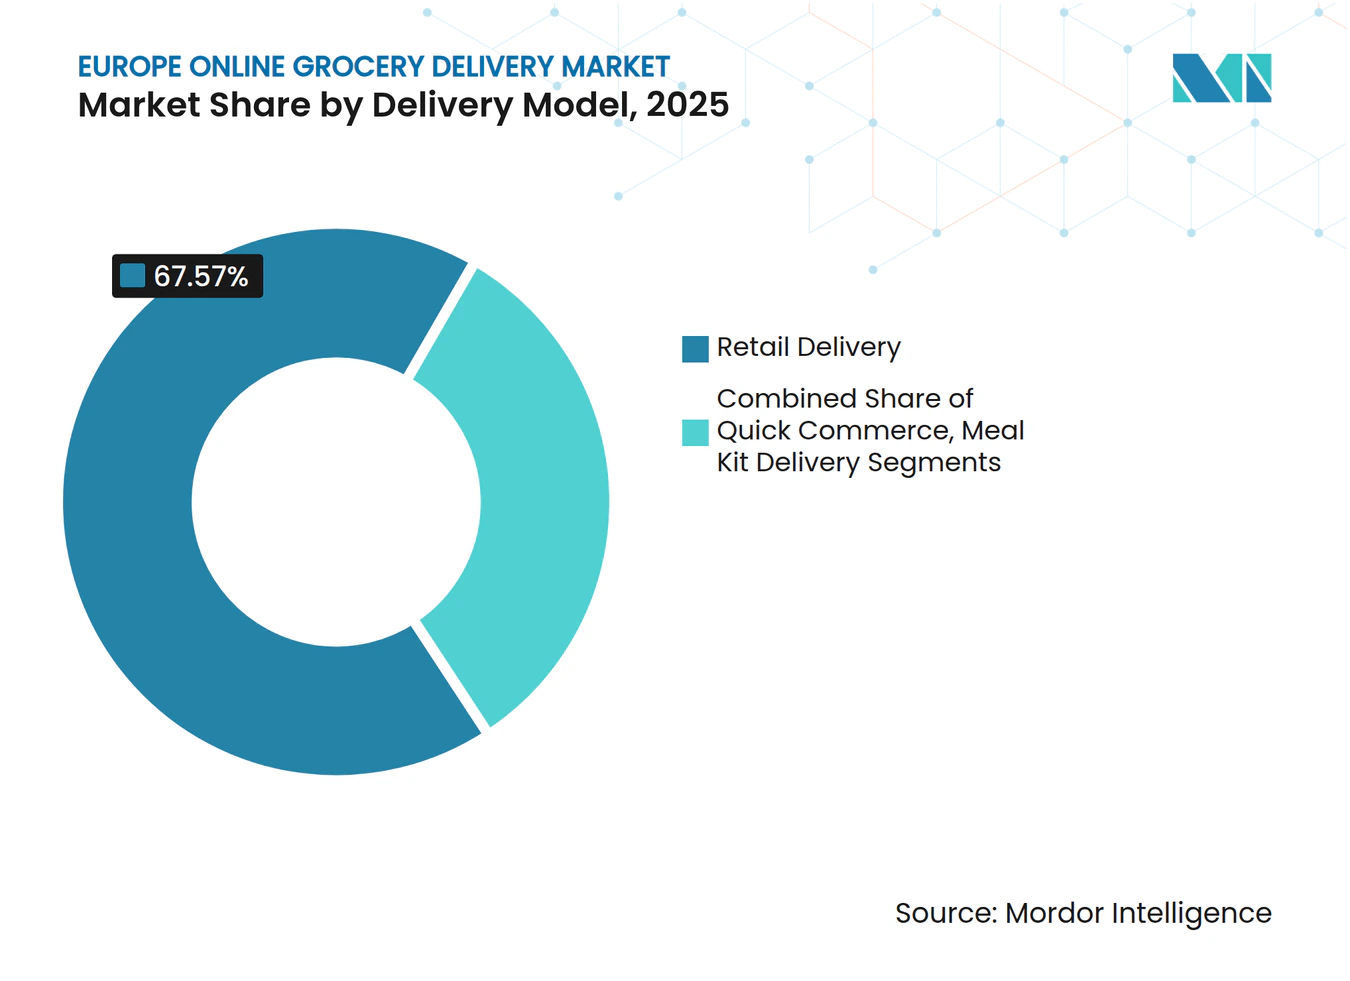
- 配送モデル別では、小売配送が2025年の収益の67.57%を占め、クイックコマースは2031年までに19.43%のCAGRで拡大しています。
- プラットフォームタイプ別では、オムニチャネル事業者が2025年のヨーロッパオンライン食料品配送市場において46.32%のシェアを保持しており、純粋型プラットフォームは19.63%のCAGRで拡大すると予測されています。
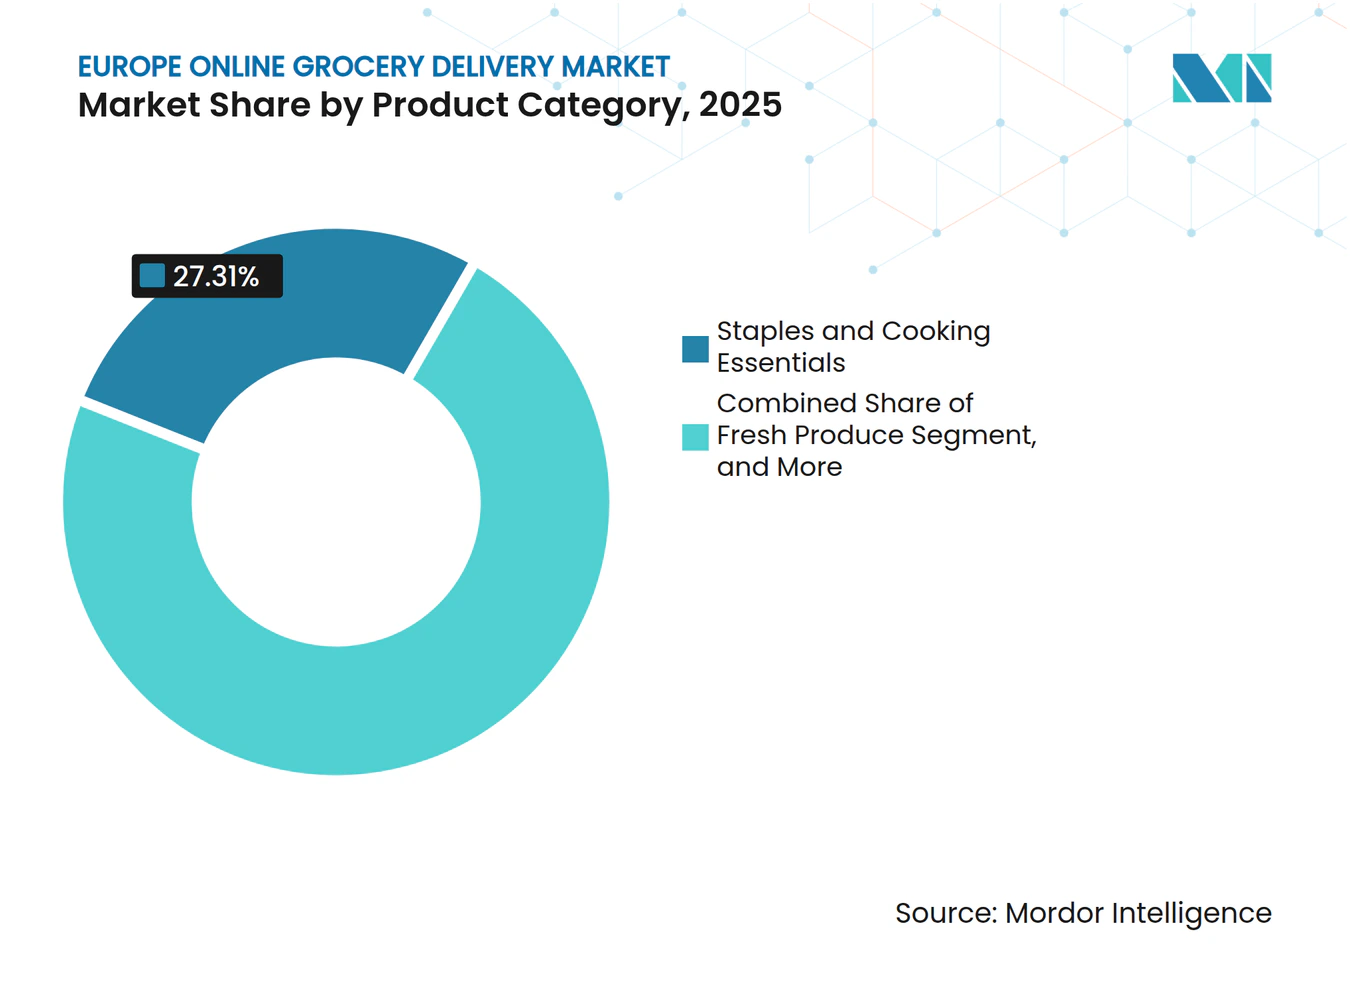
- 製品カテゴリー別では、主食・調理用必需品が2025年に27.31%の収益シェアを獲得し、生鮮品は2031年までに20.12%のCAGRで成長する見込みです。
- 配送タイプ別では、定期配送枠が2025年に59.63%のシェアを占め、インスタント・オンデマンドフルフィルメントは19.72%のCAGRで拡大しています。
- 国別では、ドイツが2025年に地域収益の21.42%でトップを占め、スペインは2031年までに最速の20.04%のCAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| デジタルチャネルへの購買モード選好のシフト | +4.2% | ドイツ、英国、フランス、スペイン、イタリア | 中期(2〜4年) |
| ヨーロッパ全域における当日物流インフラの加速 | +3.8% | ドイツ、英国、オランダ、フランスおよびスペインの都市部 | 短期(2年以内) |
| リテールメディアネットワークの統合によるプラットフォーム収益性の向上 | +3.1% | 英国、ドイツ、フランス、オランダ | 中期(2〜4年) |
| 主要グローサーによるプライベートラベルオンラインアソートメントの拡大 | +2.9% | 英国、ドイツ、フランス | 中期(2〜4年) |
| AI駆動パーソナライゼーションによるバスケットサイズとリテンションの向上 | +2.7% | ドイツ、英国、フランス、オランダ | 中期(2〜4年) |
| 持続可能なラストマイルソリューションへの投資家の関心の高まり | +1.9% | オランダ、ドイツ、英国、北欧諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタルチャネルへの購買モード選好のシフト
モバイルファーストの消費者は、週次の大量購入とトップアップミッションを単一のデジタルフローとして扱うようになり、従来の店舗訪問の固定客化を損なっています。オムニチャネルグローサーは、クロスチャネルエンゲージメントを報奨するクリック&コレクト、当日配送、ロイヤルティエコシステムを組み合わせることで対応しています。ドイツと英国では購買者の新規獲得が鈍化しており、生涯価値の最適化へのピボットが進んでいます。一方、スペインとイタリアはまだユーザー獲得フェーズにあります。南ヨーロッパでは、スマートフォン普及率が90%を超えており、アプリ中心の体験が意思決定の時間を短縮し、注文頻度を高めています。デジタルエンゲージメントの向上はデータ排出量を増加させ、レコメンデーションエンジンに供給されてリテンションを高めます。
ヨーロッパ全域における当日物流インフラの加速
消費者から10キロメートル以内のマイクロフルフィルメントセンターが2時間以内に注文を発送するようになり、かつて丸一日かかっていたサービス約束を縮小しています。自動化によりピッキング率が1時間あたり200ユニット以上に上昇し、グローサーはGBP 50(USD 63)以下のバスケットでも収益を得られるようになっています。[1]当日インフラに紐付いた資金調達ラウンドは、資本サイクルが厳しくなっているにもかかわらず続いており、投資家はいかなるコストでも規模拡大するモデルよりも具体的なスループット向上を好むためです。規制当局がダークストアをハイブリッドな店舗・倉庫フォーマットへの移転を強制しましたが、事業者は機械学習によるルート最適化を適用することでマージンを回収し、ドライバーシフトあたりの配送数を絞り出しています。したがって、迅速配送は包括的なカバレッジから、最も注文ヒートマップが密集した選択的な都市回廊へ移行しています。
リテールメディアネットワークの統合によるプラットフォーム収益性の向上
ファーストパーティの購買者データは高収益な資産クラスへと変貌しています。ヨーロッパのリテールメディア支出は急勾配の軌道にあり、食料品バナーはバスケットレベルのインサイトがクローズドループアトリビューションを可能にするため、突出したシェアを獲得しています。[2]TescoとSainsbury'sはそれぞれ生成AIを活用した社内広告スタジオを立ち上げ、クリエイティブのリードタイムを大幅に短縮し、中小サプライヤーの参加を民主化しています。メディア収入はプラットフォームのEBITDAを200〜400ベーシスポイント改善し、実店舗チャネルとの収益性ギャップを縮小しています。規模がさらに優位性を複利的に高め、リーチとログインユーザーベースを欠く規模の小さい純粋型事業者にとっての参入障壁を形成しています。
主要グローサーによるプライベートラベルオンラインアソートメントの拡大
プライベートラベルのSKUは、常温保存可能な必需品から、オンラインでの生鮮品、オーガニック、ミールキット(調理済み食品)フォーマットへと拡大しています。ブランド品に対して5〜10パーセントポイントの粗利益向上が、サブスクリプション顧客を囲い込むプロモーション価格設定の原資となっています。デジタル棚分析により、グローサーはマイクロアソートメントを迅速にテストし、物理的な値下げなしに売れ筋の悪い商品を廃番にすることができます。この戦略は、プライベートラベルを価値規律と同一視するインフレ感応度の高い家計に響きます。アーリーアダプターは、消費者がパントリー全体のミッションをハウスブランドへと移行するにつれて、リピート率の加速とウォレットシェアの向上を報告しています。
制約要因影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 低密度地域における高いフルフィルメントコストとラストマイルコスト | -2.8% | スペイン、イタリア、フランス、東欧の農村部および都市近郊 | 短期(2年以内) |
| 持続する食品インフレ圧力の中での価格感応度の上昇 | -2.3% | スペイン、イタリア、英国、ドイツ | 中期(2〜4年) |
| ダークストアおよび都市交通渋滞に関する規制当局の審査 | -1.9% | フランス、オランダ、ドイツ | 短期(2年以内) |
| 生鮮食品品質に影響する断片化したコールドチェーン基準 | -1.6% | 南欧および東欧 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低密度地域における高いフルフィルメントコストとラストマイルコスト
1キロメートルあたり0.8件以下の注文密度はコストカーブを崩壊させ、燃料と人件費の間接費を吸収することを不可能にします。クイックコマースのパイオニア企業は、全国規模のカバレッジが資本市場がもはや許容しない補助金燃焼率を要求することを発見した後、撤退または縮小しました。[3]オムニチャネルグローサーはクリック&コレクトで部分的にヘッジしていますが、純粋型プラットフォームはコンバージョンを低下させる高い最低注文金額を課さなければなりません。テクノロジーによる解決策(ダイナミックルーティングと電気自動車)は苦痛を和らげますが、まばらな需要ポケットを完全に相殺することはできず、大都市圏以外のヨーロッパオンライン食料品配送市場の潜在顧客層合計を制限しています。
持続する食品インフレ圧力の中での価格感応度の上昇
食品インフレは2025年2月までに前年比1.5%まで鈍化しましたが、二桁上昇の記憶は残っています。家計は配送料を精査し、プライベートラベルラインへの切り替えを行い、バスケット粗利益を低下させて貢献マージンを圧迫しています。ディスカウンターはより大規模な店舗資産を活用してラストマイルコストをクロス補助し、手数料のみに依存する事業者を圧迫しています。無料配送を提供するサブスクリプション層が普及しつつありますが、前払い収益のヒットを吸収できるのは規模のあるグローサーのみです。その結果、既存企業に有利で、資本基盤の薄い専門企業を締め出す価値重視への移行が起きています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
配送モデル別:
定期配送枠がボリュームを支配し、クイックコマースが都市プレミアムをターゲットに小売配送は2025年収益の67.57%を保持し、家庭のルーティンに同期した予測可能な時間枠に対する消費者の欲求を強調しています。ヨーロッパオンライン食料品配送市場は、このモデルにおけるバスケット重量が高く、ラストマイルコストを償却し、迅速フォーマットに比べて粗貢献度を8〜12パーセントポイント向上させます。19.43%のCAGRで拡大するクイックコマースは、利便性のためにサーチャージを支払う富裕層地区へのロールアウトを制限しています。地理的範囲を絞り込み、平均客単価をEUR 25(USD 28)以上に引き上げたプラットフォームは、2026年初頭にポジティブなユニットエコノミクスを報告し、選択的密度戦略を検証しました。ミールキット(食事宅配)サービスはまだニッチですが、レシピと独自の食材パックをバンドルすることで競争していますが、コアアソートメントにミールキット(調理済み食品)ボックスを挿入するグローサーからの侵食に直面しています。
定期フルフィルメントは、AIルートエンジンが車両稼働率を向上させるにつれてヨーロッパオンライン食料品配送市場のアンカーであり続けるでしょう。一方、オンデマンドは夕食の材料を忘れた場合などの追加的なミッションを担います。プラットフォームワーク指令などの規制変更により、宅配便の人件費が最大30%増加しますが、オムニチャネル小売業者はクロスチャネルのマージンプールを通じてこれを吸収しています。クイックコマース専門企業は、したがって高密度を維持するか、より広いコスト基盤で変動性を平滑化できる大規模なライバルに地盤を譲るかのいずれかです。


注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能です
プラットフォームタイプ別:
オムニチャネルの規模と純粋型の集中オムニチャネル事業者は2025年に46.32%のシェアを支配し、店舗資産をマイクロフルフィルメントグリッドとして収益化して配送範囲を縮小し、収益性の高い3時間未満のサービスを実現しました。取引収益と広告収入の組み合わせが収益性を高め、自動化への安定した再投資を可能にしています。19.63%のCAGRで成長する見込みの純粋型アプリは、電気自動車のフリートとダークストアのフットプリントがすでに存在する少数の市場に集中しており、消費を制限して顧客との親密さを深めています。純粋型プラットフォームのヨーロッパオンライン食料品配送市場規模は依然として相当規模ですが、統合が競合他社の数を圧縮しています。
リテールメディアネットワークは構造的な堀を形成しています。TescoとSainsbury'sは、リアルタイムの購買行動に基づいたオーディエンスセグメントを販売するようになり、物流の利益を超える追加的な収益を生み出しています。比較可能なデータ規模なしでは、純粋型プラットフォームはサブスクリプションプランと段階的手数料に依存しています。市場観測者は、アプリがオムニチャネルパートナーまたは汎ヨーロッパ規模を求めるにつれて、さらなる合併を予想しています。
製品カテゴリー別:
コールドチェーンの信頼性向上に伴う生鮮品の加速主食・調理用必需品は2025年収益の27.31%を提供し、予測可能な補充サイクルと低い廃棄ロスから引き続き恩恵を受けています。IoTセンサーとブロックチェーントレーサビリティにより、温度逸脱が1.5%未満に抑えられるようになり、消費者が初めてオンラインで生鮮品を試すよう促しています。このようなシェアのシフトにより、生鮮品が20.12%のCAGRで最速カテゴリーとして位置づけられ、オーガニックおよび産地認証済み肉類は20〜40%の価格プレミアムを獲得しています。この進化により、高マージンの生鮮品アイルのヨーロッパオンライン食料品配送市場シェアが拡大しています。
南欧および東欧はコールドチェーンインフラの断片化により遅れていますが、EU農場から食卓戦略からの規制的推進が水準を均一化するアップグレードを強制しています。OcadoやRohlikのように物流をエンドツーエンドで管理する事業者は、フルフィルメントをサードパーティの宅配業者に外注するマーケットプレイスモデルよりも競争力があります。その結果、消費者が生鮮品と常温品を単一の注文にまとめるにつれて、平均注文価値が上昇しています。

注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能です
配送タイプ別:
インスタントフルフィルメントが都市部での勢いを獲得定期配送枠は、優れた車両生産性を提供するため、2025年に59.63%のシェアを維持しました。19.72%のCAGRで進展するインスタントサービスは、損益分岐点に達するために1平方キロメートルあたり1時間に少なくとも15件の注文を必要とし、この条件を満たすヨーロッパの都市は30未満です。AI強化ディスパッチツールはリアルタイムの交通と天気フィードを統合してサイクルタイムを短縮し、主要市場での平均配送を45分以下に押し下げています。ヨーロッパオンライン食料品配送市場は、選択されたSKUを1時間以内に、フルバスケットを同日中にという約束をするハイブリッドな提案で対応しています。
規制がフリートの電化を加速させ、初期設備投資は増加しますが、生涯運用コストは最大40%低下します。先行参入者は中型電気バンの供給を確保し、有利な充電料金を交渉して、遅れた採用者に比べて長期的なコスト優位性を獲得しています。定期配送は引き続き主流であり続けますが、インスタントオプションが都市部のデジタルネイティブの間でブランド認知を定義するでしょう。
地理的分析
西ヨーロッパオンライン食料品配送市場
ドイツは2025年の売上の21.42%を占めており、これは密集した店舗ネットワークと高い可処分所得によるものです。Flinkの都市部への集中と、REWEおよびEdekaのクリック&コレクト計画が相まって、即時ミッションと週次まとめ買いが共存する二速成長を維持しています。イギリスは成熟したエコシステムを有しており、Tesco、Sainsbury's、Ocadoが国内オンライン販売量の60%以上を共同でカバーしています。フランスはダークストアの規制により規制上の複雑さが加わり、Carrefourは在庫を郊外のハブへ移転させることを余儀なくされ、資本コストが増加しています。
南・中央ヨーロッパオンライン食料品配送市場
スペインは後期サイクルの加速を示しており、食料品eコマースが小売全体の2%未満から拡大する中、2031年までの年平均成長率(CAGR)は20.04%と予測されています。拡大はコールドチェーンのギャップを埋め、農村部の接続性を改善することにかかっています。イタリアは消費者が店舗の近さを好むためクリック&コレクト志向を維持しており、一方でオランダとチェコ共和国はPicnicやRohlikのようなアプリ専用モデルを通じて中規模都市での収益性を示しています。これらのダイナミクスが合わさって、ヨーロッパオンライン食料品配送市場を特徴づける地理的モザイクを強化しています。
ドイツ、イギリスおよびフランスのオンライン食料品配送市場
ドイツはヨーロッパオンライン食料品配送市場の中心に位置しており、高い都市密度とサービスプレミアムを受け入れる消費者を組み合わせています。小売業者は30,000店舗以上をラストマイルのノードとして活用し、平均配送距離を8キロメートル未満に抑えています。イギリスはこれに続き、長年にわたるオンラインスーパーマーケットサービスの歴史と、1時間あたり225ユニットを処理する独自の自動化グリッドの恩恵を受けています。フランスは必須サイト許可証と交通規制によるコスト負担に悩まされていますが、Carrefourがモビリティプラットフォームと提携してスケールとコンプライアンスのバランスを取ることで、全国的なカバレッジが拡大しています。
北欧および中央ヨーロッパオンライン食料品配送市場
スペインのデジタルリープフロッグは最も明確な上昇余地を提供しています。モバイルファーストのミレニアル世代は今や食料品アプリをデフルトとして扱っており、南ヨーロッパの大部分が未開拓の機会として浮かび上がっています。しかし、夏の強烈な暑さにより冷蔵バンと断熱トートへの投資が必要となり、参入障壁が高まっています。イタリアの消費者が頻繁な少量購入を好む傾向はクリック&コレクトを主流に保っていますが、燃料価格の上昇により家庭は玄関先への配送でまとめ買いをする方向へシフトしつつあります。北欧および中央ヨーロッパ市場では、手厚い環境補助金と厳格な排出規制ゾーンのおかげで電動フリートが好調であり、Picnicのような事業者のマージン拡大を後押ししています。
EUオンライン食料品配送市場
EU全域での規制の整合化はゼロエミッション目標を加速させ、より厳格な労働者分類を強制することで、短期的には労働コストおよびコンプライアンスコストを引き上げています。財務基盤の強いプラットフォームは電気自動車とマイクロフルフィルメント自動化をいち早く展開し、規制が厳格化される中でリーダーシップを確固たるものにしています。中小規模の事業者は、地域ニッチに集中するか、り大きな収益基盤にわたって規制上のオーバーヘッドを償却できる規模の事業者に統合される必要が生じる可能性があります。
規制環境
欧州のオンライン食料品配送市場は、コンプライアンスコストと人件費を高める一方で消費者保護とプラットフォームの責任を強化するEUレベルの規則によって形成されている。近い将来の重要な基準となるのはプラットフォーム労働指令(指令(EU)2024/2831)であり、加盟国は2026年12月2日までに国内法化することが求められ、雇用状態の反証可能な推定と、重要なアカウント決定に対する人間による監督の義務化を含む自動管理の制限が導入される。
プラットフォームガバナンスの面では、デジタルサービス法(規則(EU)2022/2065)がオンラインプラットフォームに透明性と報告義務を課しており、これはマーケットプレイスや配送アプリがユーザー向け情報、クレーム処理、リスク管理をどのように扱うかに影響を与える。関連する配送規制における法的解釈も依然として流動的であり、EUレベルの事件C-762/25(Foodinho Srl対AGCOM)などが含まれ、既存の枠組みの下で配送サービスがどのように分類されるかによって、認可・免許義務に影響を及ぼす可能性がある。
バリューチェーン分析
バリューチェーンは、食料品の調達と在庫所有(小売業者、卸売業者、ブランド)、デジタル需要創出(アプリ、ウェブサイト、リテールメディア広告)、フルフィルメント(店舗ピッキング、ダークストア、マイクロフルフィルメント)、幹線輸送とコールドチェーン処理、そして自社車両、サードパーティ物流、または配送ネットワークを通じたラストマイル配送を含む。オムニチャネルの食料品業者は店舗網をマイクロフルフィルメントハブへ転換する動きを強めており、一方でピュアプレイ型やクイックコマース専業者は、ピッキングと配送コストを抑えるために高密度な都市拠点と高頻度の補充に依存している。
規制はラストマイルの労働・技術層を再形成しており、プラットフォームは配送員との契約、スケジューリング、アルゴリズムによる配車プロセスの調整を迫られている。プラットフォーム労働指令における労働者分類と自動管理に関する要件は、割り当ておよび停止システムの運用を厳格化し、配車、カスタマーサポート、決済にまで及ぶコンプライアンス手続きを追加する。同時に、DSAの遵守要件は、プラットフォーム運営内でのより形式化された透明性・報告プロセスを促進し、中核となる物流実行と並んで、ガバナンス、本人確認、監査対応データシステムへの投資を強化している。
競争環境
市場集中度
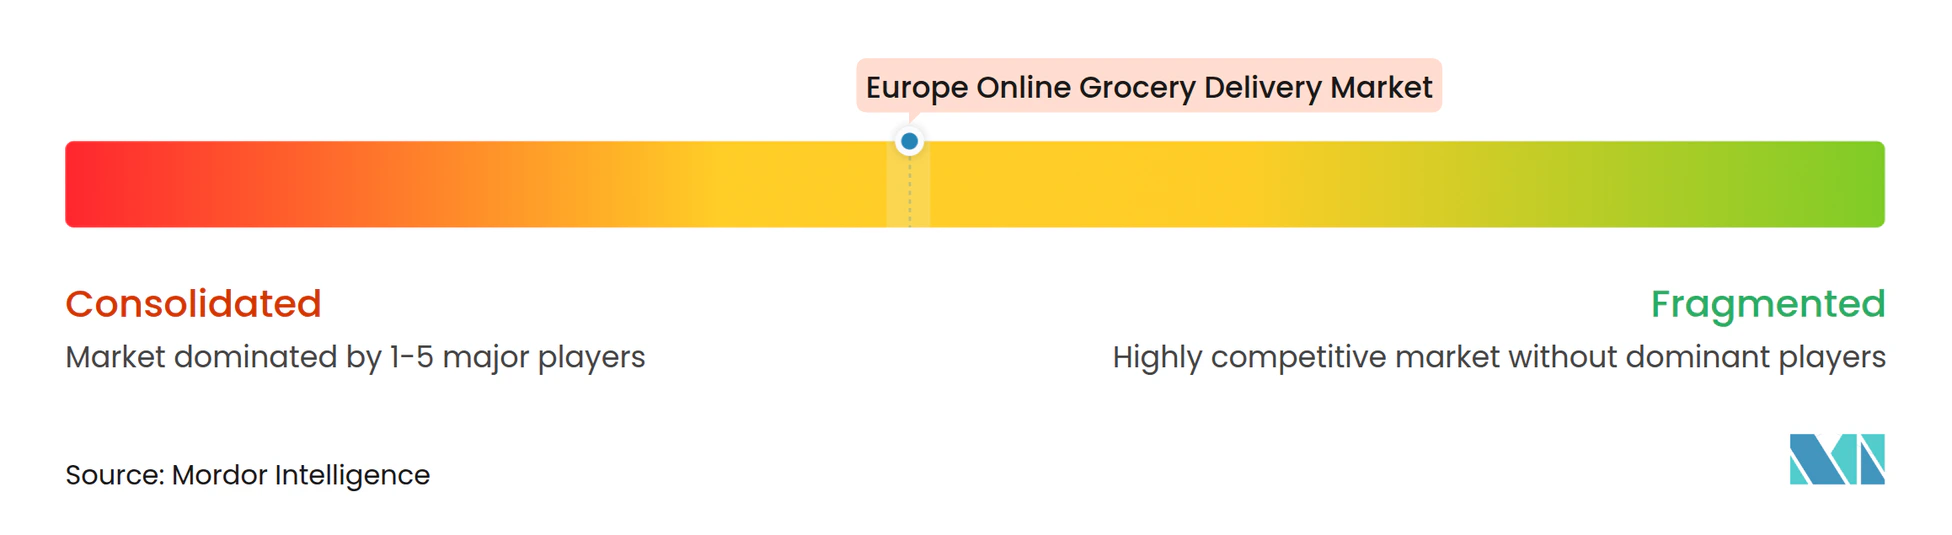
ヨーロッパオンライン食料品配送市場は中程度の断片化を示しています。上位5社(Tesco、Carrefour、Ahold Delhaize、Ocado、Delivery Hero)が地域収益の約35〜40%を支配しており、国内チャンピオンや専門アプリに相当なシェアを残しています。競争の激しさは2025年にデータ収益化へとシフトし、グローサーがロイヤルティプログラムを広告ネットワークへと転換しました。Tescoの生成AI(ジェネレーティブAI)スタジオとSainsbury'sのPollenプラットフォームは、ファーストパーティデータが300ベーシスポイントを超えるEBITDA向上をもたらす可能性を示しており、その資金はフルフィルメントイノベーションと価格競争力に再展開されています。
純粋型プラットフォームの統合が変革のもう一つの軸を定義しています。DoorDashによるDeliverooの買収保留とProsusによるJust Eat Takeawayの買収は、新たな規模主導の章を示しています。生き残った企業は地理的範囲を絞り込み、表面積の拡大よりも高密度への投資を行っています。テクノロジーが依然として決定的なレバーです。Ocadoのグリッド自動化とPicnicの電気自動車フリート最適化は、注文あたりの変動コストを低下させる防御可能な優位性として際立っています。
中規模都市では密度がコストと需要のバランスを取るため、ホワイトスペースの機会が残っています。自社物流を活用する事業者は、ラストマイルをサードパーティに外注する事業者よりも追加的なマージンを確保しています。物流効率、データ駆動のマーチャンダイジング、リテールメディア収入の収束が、早期インフラ投資を報奨し投資遅延を罰するフライホイールを支えています。
ヨーロッパオンライン食料品配送業界リーダー
-
Flink SE
-
Just Eat Takeaway.com N.V.
-
Delivery Hero SE
-
Uber Technologies Inc. (Uber Eats)
-
Gorillas Technologies GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパオンライン食料品配送市場 このレポートでカバーされる企業
- Flink SE
- Just Eat Takeaway.com N.V.
- Delivery Hero SE
- Uber Technologies Inc. (Uber Eats)
- Gorillas Technologies GmbH
- DoorDash Inc.
- Amazon.com Inc.
- REWE Group
- Getir B.V.
- Ocado Group plc
- Tesco plc
- Koninklijke Ahold Delhaize N.V.
- Carrefour S.A.
- HelloFresh SE
- Picnic B.V.
- Rohlik Group
- J Sainsbury plc
- Aldi Einkauf SE & Co. oHG
- Lidl Stiftung & Co. KG
- Waitrose Ltd.
市場機会と将来展望
運用上の余地は、サービス提供コストを構造的に削減できる領域、または配送料を超えて収益化を拡大できる領域に集中する。リテールメディアは、TescoやSainsbury'sといった大規模食料品業者が既に活用している最も明確な利益源の一つであり、ファーストパーティの購買データを用いてターゲット広告を販売し、フルフィルメント自動化と価格競争力への再投資資金を得ている。第二の機会は、品質主導によるオンライン生鮮品カゴの拡大であり、コールドチェーン運用の改善とトレーサビリティツールにより、店舗ピッキングとオンラインピッキングの商品品質差が縮まり、より高マージンの生鮮品浸透を後押しする。
規制変化は摩擦だけでなく、差別化された事業モデルへの機会も生み出している。プラットフォーム労働指令の2026年12月2日という国内法化期限は、配送員との契約とアルゴリズム管理の再構築を促しており、サービス水準を維持しながら労働モデル、スケジューリング、ルーティングを再設計できる事業者に有利に働く。欧州委員会が計画中のEU配送法(2026年第4四半期を目標)を含む配送・宅配便の枠組みへの政策的関心の高まりも、標準化された消費者保護と、汎欧州プラットフォームおよび大規模オムニチャネルグループが提供範囲やパートナーシップを拡大する際に適用できる拡張可能なコンプライアンスプロセスの価値を高めている。
最近の産業開発事情 ヨーロッパオンライン食料品配送市場
- 2026年7月:アイルランドがEUプラットフォーム労働指令の実施を進め、加盟国全体で迫る2026年12月2日の国内法化期限を浮き立たせた。これにより配送員の分類とアルゴリズム管理の実務に対する監視が加速し、配送プラットフォームおよびクイックコマース事業者はコスト構造、監督プロセス、配車ガバナンスの適応を迫られている。
- 2026年3月:Just Eat Takeaway.comは、パートナーネットワーク全体で音声による注文を可能にするため、Amazon Alexa+との協業を発表した。この統合により注文の手間が軽減され、アプリ主導型小売配送エコシステム内で食料品・日用品カゴのリピート頻度が高まる。
- 2025年12月:Just Eat Takeaway.comはCeXとの小売パートナーシップをアイルランドとスペインに拡大し、両市場で店舗カバレッジを追加した。食料品・日用品に加えて非食品小売を拡大することで、複数業態にわたるエンゲージメントが強化され、より多くの注文機会にわたるラストマイル配送能力の利用率が向上する。
ヨーロッパオンライン食料品配送市場 レポートの範囲と調査方法論
市場定義と対象範囲
この調査手法では、欧州のオンライン食料品配送市場は、主要な欧州各国においてデジタルチャネルを通じて注文され、顧客に配送された食料品の価値を対象としている。これには小売業者主導とプラットフォーム主導のフルフィルメントが含まれ、常温、冷蔵、冷凍のカゴにわたる。
対象範囲の除外事項:レストランからの料理の注文、純粋なフードサービス配送、および店舗内のみの食料品販売は、この市場規模の算定から除外される。
セグメンテーション概要
- 配送モデル別
- 小売配送
- クイックコマース
- ミールキット(食事宅配)
- プラットフォームタイプ別
- 純粋型Eグローサリープラットフォーム
- マルチカテゴリーマーケットプレイス
- オムニチャネル小売業者
- 製品カテゴリー別
- 肉類・海鮮類
- 朝食・乳製品
- スナック・飲料
- 生鮮品
- 主食・調理用必需品
- 配送タイプ別
- 定期配送
- インスタント・オンデマンド配送
- 国別
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場構造を設定し、モデルを食料品小売、eコマース、ラストマイル運用に関する再現可能な公開情報に固定するために用いられる。主に、Eurostat、各国統計局(例えば英国のONS、ドイツのDestatis)、欧州委員会、および物価やインフレと消費支出の文脈を把握するための一部の中央銀行や財務省の発表など、公的統計・政策情報源に依拠した。
これらの情報を配送特有の入力データに変換するために、小売業者の年次報告書、投資家向け説明資料、および容量追加、フルフィルメントモデル、国別の配送カバレッジに関する信頼性の高い業界メディアの最新情報を確認した。さらに、デジタル食料品分野への投資と自動化の強度を検証するために、企業財務や特許検索において有料の加入データベースを選択的に使用した。上記のデスクリサーチの情報源は例示であり、データ収集、検証、明確化のために他にも多くの公開・有料の参考資料が使用された。
一次インタビューおよび調査
一次調査は、オンライン食料品業者、サードパーティ配送事業者、フルフィルメントおよび物流チーム、カテゴリーマネージャーを対象とした専門家インタビューと調査を通じて行われ、その後、オンライン食料品を頻繁に利用する購買者側との議論が続いた。これは複数国にわたる市場であるため、配送料、カゴサイズ、サービス構成の違いを前提条件確定前に正規化できるよう、西欧、北欧、南欧にわたって入力データを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:25% | 経営幹部(CXO):15% |
| ミドルティア:55% | 機能/事業部門リーダー:38% |
| 中小プレイヤー:20% | マネージャー:47% |
市場規模算定と予測
市場規模算定はトップダウン方式から始まり、国別の食料品小売支出とオンライン浸透率を用いてデジタル食料品需要プールを再構築し、その後、観測された配送とピックアップの割合に基づいて配送のみの価値へと絞り込む。その後、主に事業者の収益をサンプリングし、サービスカバレッジを確認し、平均注文額と注文頻度の範囲を用いて、示唆される取扱量が現実的かどうかを確認することで、選択的なボトムアップチェックを用いて総計を裏付ける。
モデルに大きく影響を与える主要な入力要素には、オンライン食料品浸透率、予約配送と即時配送の比率、国別の平均カゴ価値、配送料およびサービス料の動向、そして食品カテゴリーにおけるインフレ主導の価格変動が含まれる。小規模国や新しい即時配送モデルでデータの空白が生じる場合は、類似国の類推を用いて橋渡しし、その後インタビューのフィードバックとの再確認を行った。
予測は、可処分所得の傾向、eコマース普及、都市密度の代理指標、食品インフレなどの要因に対する多変量回帰分析に支えられたシナリオ主導型のトレンド予測を用いて行われ、その後、容量計画と配送経済性に関する一次フィードバックで調整される。これにより、予測は理論上存在しうる需要だけでなく、事業者が実行可能な内容に結び付けられる。
データ検証と更新サイクル
モデルの出力結果は、全体的な食料品小売の動向、eコマースシェアの変化、公に議論されているオンライン注文の成長や配送拡大計画など、独立した情報源と照合される。ある国の結果に異常な変動が見られる場合、要因の前提が再検討され、価格、浸透率、または構成の変化によって差異が説明できない場合はフォローアップの調査が行われる。
公開前には、データセットと計算が複数段階の分析者レビューを経て、単位のロジック、通貨の取り扱い、前年比の変動が一貫していることが確認される。本レポートは毎年更新され、大幅な価格変動、サービスの停止、または配送業務に影響を与える重要な規制変更など、重大な事象が発生した場合には中間更新が行われる。提供の直前には、最終的な更新確認が完了し、クライアントは最新の情報を受け取ることができる。
Mordor Intelligenceの欧州オンライン食料品配送市場推計と他の公表推計との比較
欧州のオンライン食料品配送に関する公表市場数値は、市場名が似ていても、根底にある定義が一致していないためにしばしば異なる。差異は通常、食料品として何を数えるか、ピックアップが含まれるかどうか、そして各情報源が手数料、税金、通貨のタイミングをどのように扱うかによって生じる。
一部の外部数値は、オンライン食料品をクリック&コレクトとまとめて算定しており、配送に隣接する小売サービスを混合したより広範なeグロサリー価値を使用している場合もある。Mordor Intelligenceでは、モデルは顧客に配送される食料品注文に限定され、国別の構築は配送シェアの分割に基づいて固定され、事業者および小売業者による確認を通じて検証されているため、ピックアップが総計を過大にすることはない。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 320.00 B (2026) | |
| 業界誌A | USD 178.51 B (2024) | この数値はオンライン食料品として提示されており、クリック&コレクトを明示的に含んでいるため、配送限定の算定に比べて数値が高くなっている。基準年と通貨のタイミングも異なるため、2026年の配送食料品価値との直接比較には正規化が必要である。 |
| 業界出版物B | USD 151.88 B (2023) | この推計はオンライン食料品の範囲に基づいているが、配送限定かピックアップ混在かについての明確性は限られており、より早い基準年を使用している。想定される配送シェアや手数料・税金の扱い方によって、配送価値を過小または過大に示す可能性がある。 |
表全体に見られる差異は、単純な計算の違いよりも、範囲と年次の整合性によって主に説明される。ピックアップが含まれる場合や、基準年がインフレや普及率の変化に対して正規化されていない場合、総計は急速に変動する。当社のアプローチは、各国にわたって配送食料品の定義を一貫させており、新たな浸透率や構成データが利用可能になった際には、同じ入力セットを再実行することができる。
レポートで回答されている主要な質問
ヨーロッパオンライン食料品配送市場は2026年においていくらの規模ですか?
USD 0.32兆ドルの規模であり、2031年までにUSD 0.76兆ドルに達する見込みです。
現在ヨーロッパのオンライン食料品注文を支配している配送モデルはどれですか?
定期的な小売配送が2025年収益の67.57%を占めており、予測可能な時間枠に対する消費者の好みを反映しています。
最も速い成長見通しを示す国はどこですか?
スペインはモバイルファーストの購買者が採用を加速させる中、2031年までに20.04%のCAGRで成長すると予測されています。
小売業者はオンラインでの収益性をどのように改善していますか?
ファーストパーティデータをリテールメディアネットワークを通じて収益化し、EBITDAマージンを最大400ベーシスポイント向上させています。
大都市圏以外の事業者にとって最大の物流上の課題は何ですか?
低い注文密度がラストマイルコストを増大させ、農村部および都市近郊での損益分岐点達成を困難にしています。
生鮮品がオンラインで勢いを増しているのはなぜですか?
IoT対応コールドチェーンとブロックチェーントレーサビリティが廃棄ロスを低減し、消費者が品質を信頼してデジタルで生鮮品を注文するよう促しています。