
不動産管理ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
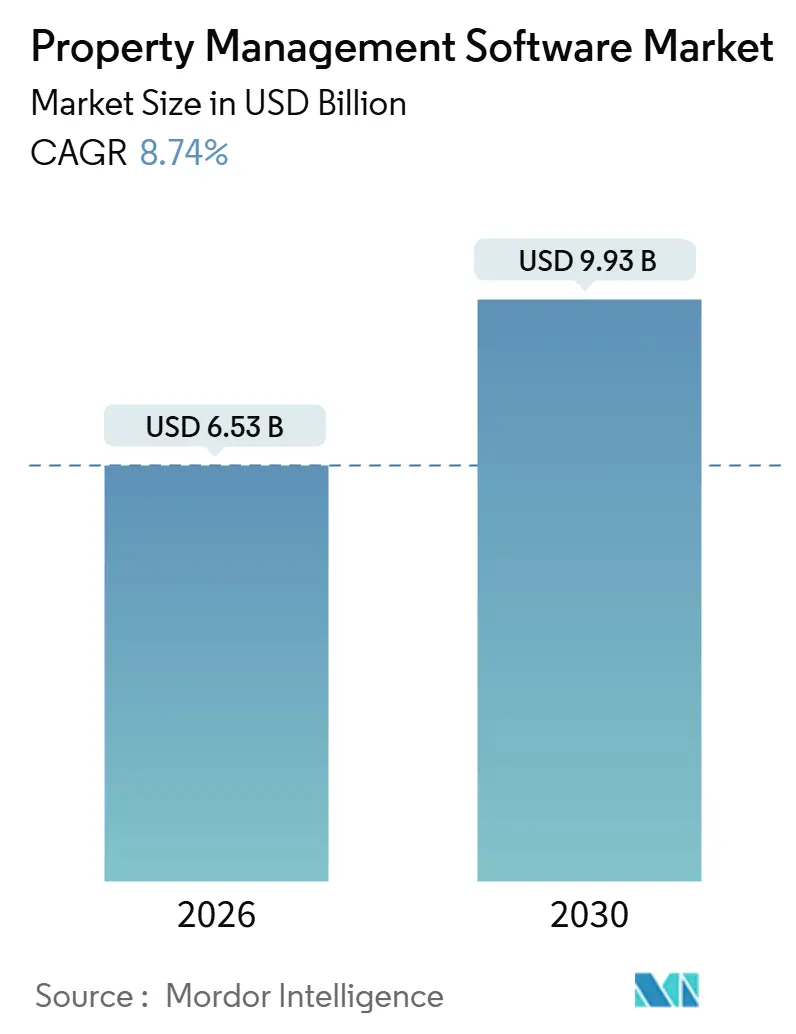
| 市場規模 (2026) | 6.53 十億米ドル |
| 市場規模 (2031) | 9.93 十億米ドル |
| 成長率 (2026 - 2030) | 8.74 % |
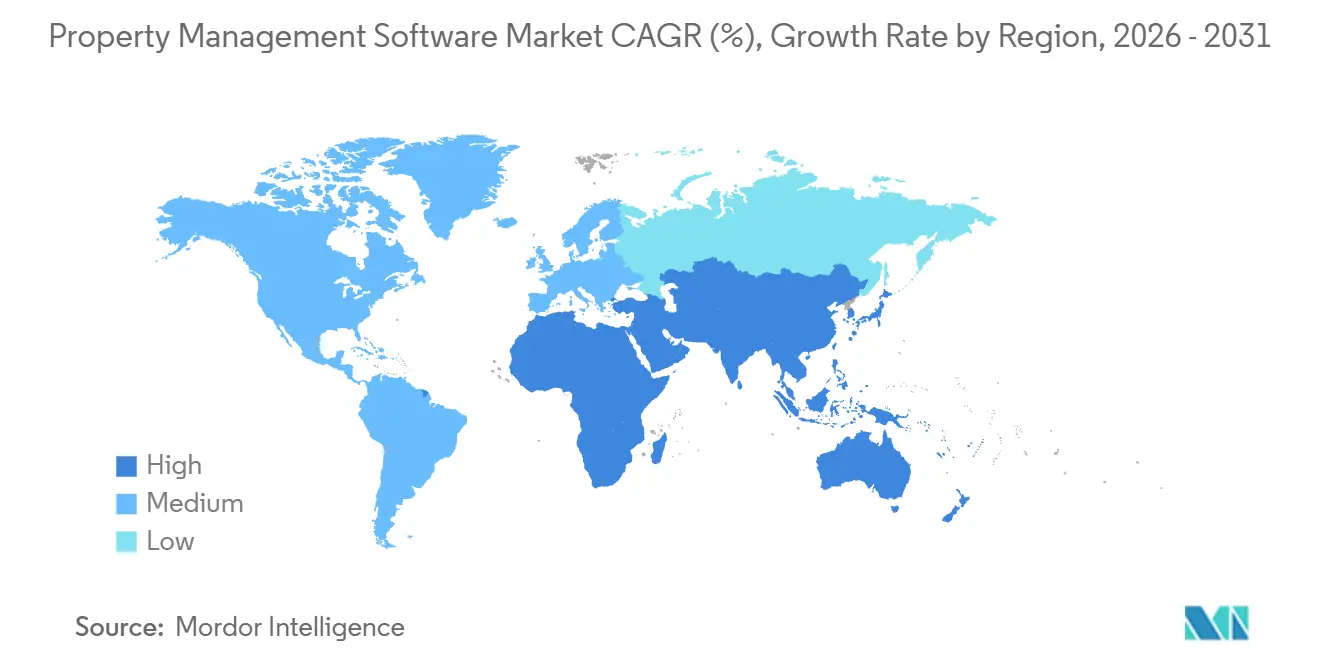
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
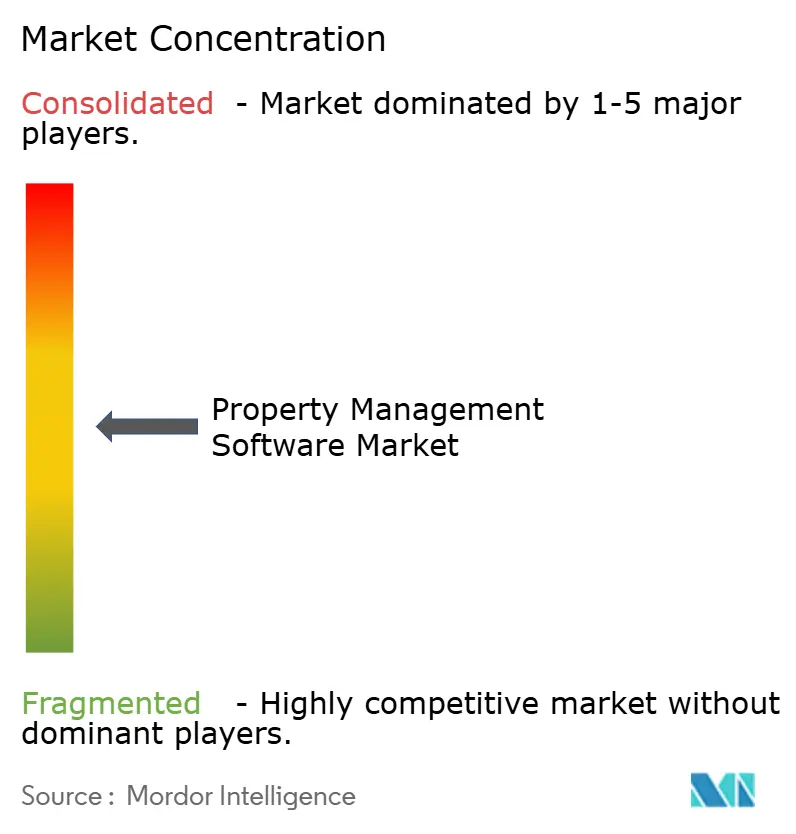
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる不動産管理ソフトウェア市場分析
不動産管理ソフトウェア市場規模は2026年に65億3,000万米ドルに達し、2031年までに99億3,000万米ドルへと拡大する見込みで、年平均成長率(CAGR)8.74%を反映しています。堅調な需要は、分散したオンプレミスツールをクラウドプラットフォームへとアップグレードする機関投資家から生じており、リース会計、予知保全、統合決済の自動化を実現しています。北米および欧州では、ASC 842およびIFRS 16への法令遵守義務が引き続き力強い採用モメンタムを牽引し、テナントポータルに組み込まれたリアルタイム決済レールが売上債権回転日数(Days Sales Outstanding)を削減するとともに、新たな手数料収入の流れを生み出しています。アジア太平洋地域では、ビルド・トゥ・レント、学生向け住宅、コリビング資産への資本流入が構造的需要のさらなる層を加えており、特に地域の貸主が管轄をまたいでスケールするモバイルファーストのアプリケーションを好む傾向があります。データセキュリティ侵害やベンチャー資金の縮小がセンチメントを圧迫しているものの、測定可能な営業費用の削減と付随的な収益機会が長期的な成長を支え続けています。
主要レポートの要点
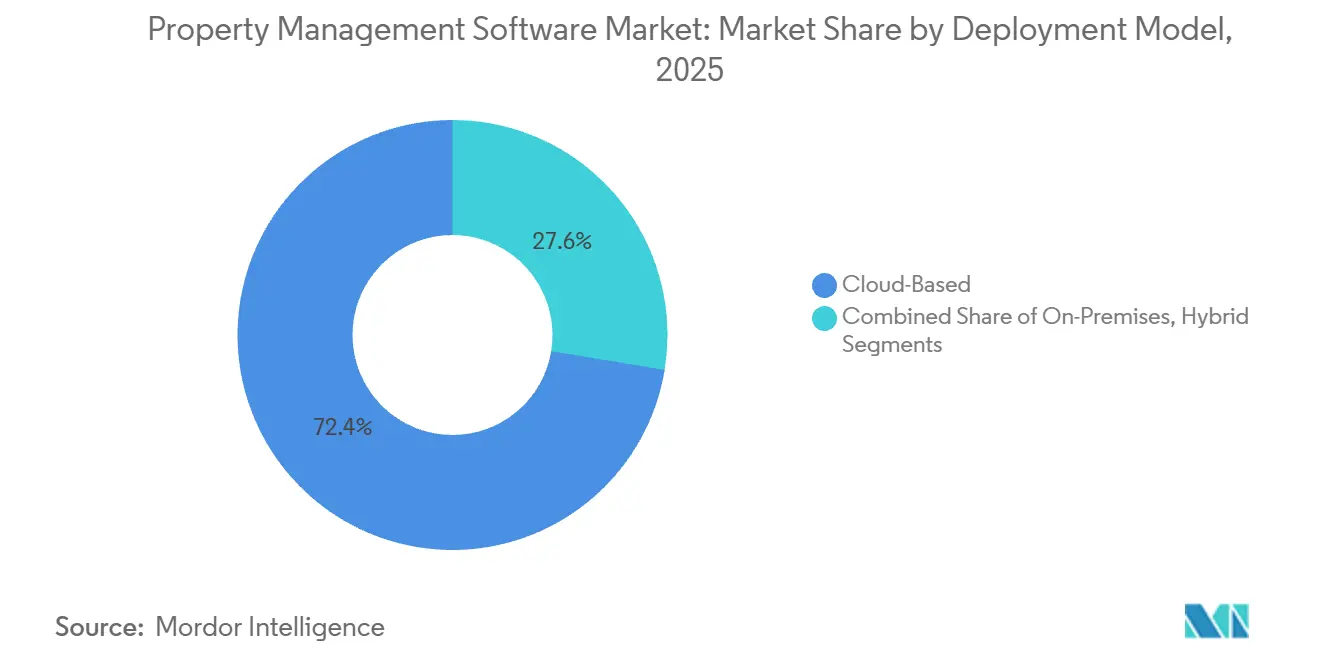
- 展開モデル別では、クラウドソリューションが2025年の収益の72.41%を占め、ハイブリッドアーキテクチャは2031年までに9.12%のCAGRで拡大する見込みです。
- 物件タイプ別では、住宅用資産が2025年の支出の58.19%を占める一方、産業用・物流用施設は10.34%のCAGRで拡大しています。
- エンドユーザー別では、不動産管理者およびエージェントが2025年の支出の42.73%を占めていますが、施設管理会社は11.12%のCAGRで成長すると予測されています。
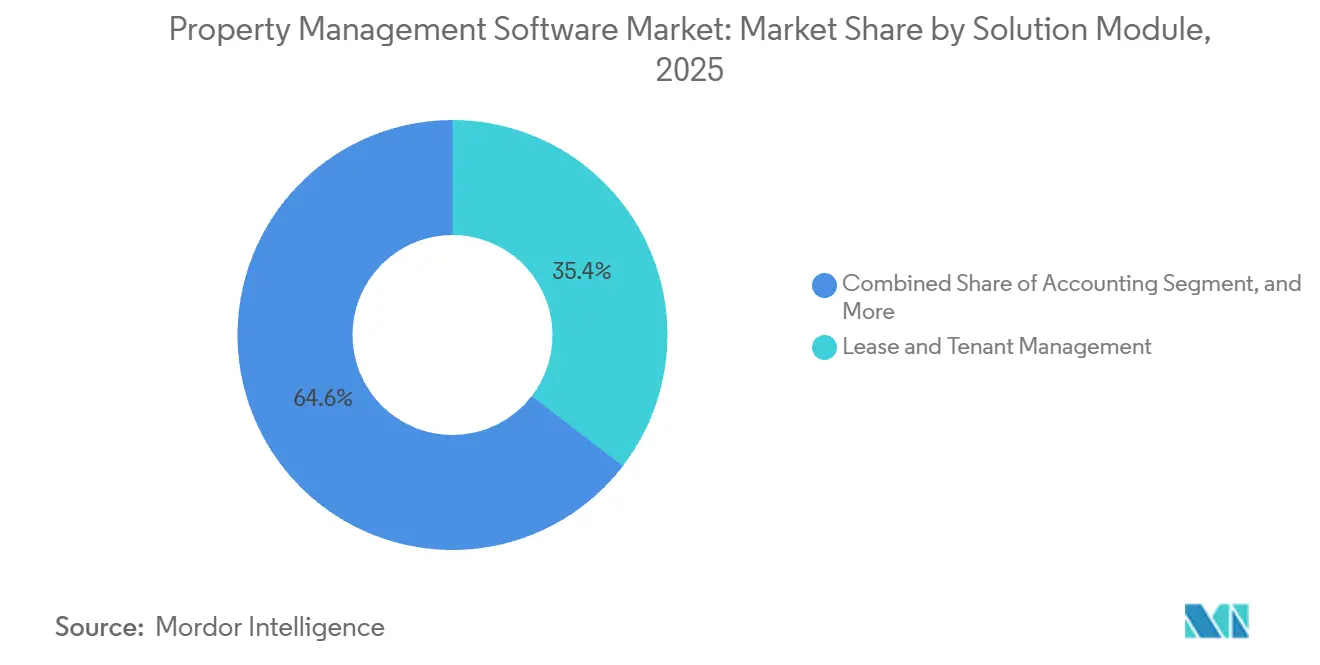
- ソリューションモジュール別では、リース・テナント管理が2025年の売上の35.44%を占め、統合決済は10.77%のCAGRで拡大しています。
- 組織規模別では、中規模ポートフォリオ(501〜5,000戸)が2025年の売上高の46.93%を占め、小規模事業者(1〜500戸)は11.13%のCAGRでデジタル化が進んでいます。
- 地域別では、北米が2025年の収益の40.27%を占め、アジア太平洋地域は2031年までに13.44%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| クラウドベースのサービスとしてのソフトウェア(SaaS)プラットフォームの採用拡大 | +2.1% | 世界全体、北米および欧州で最も高い普及率 | 中期(2〜4年) |
| 統合されたテナント・リース自動化への需要増加 | +1.8% | 北米およびアジア太平洋、欧州および中東へ拡大 | 短期(2年以下) |
| 機関投資家による不動産ポートフォリオの拡大 | +1.5% | アジア太平洋が中心、中東および北米へ波及 | 長期(4年以上) |
| コンプライアンス圧力(ASC 842/IFRS 16)によるソフトウェア採用促進 | +1.3% | 北米および欧州、アジア太平洋で新興 | 短期(2年以下) |
| 不動産管理と組み込みフィンテックの融合 | +1.2% | 世界全体、北米および一部のアジア太平洋市場が先行 | 中期(2〜4年) |
| AI(人工知能)を活用した営業費用(OPEX)削減のための予知保全 | +0.9% | 北米および欧州、アジア太平洋でパイロット展開 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウドベースのサービスとしてのソフトウェア(SaaS)プラットフォームの採用拡大
クラウド展開によりサーバーの管理負担が解消され、IT人員コストが削減されるとともに、ポートフォリオを最新の状態に保つ継続的な機能リリースが提供されます。中規模の貸主は、永続ライセンスモデルと比較して総所有コスト(TCO)が30〜40%低減したと報告しており、モバイル最適化されたワークフローによりリーシングチームがあらゆるデバイスから業務を行えるようになっています。マルチテナントアーキテクチャは、新規物件インスタンスを数時間で立ち上げられるため、国際的な買収を進める投資家にとって重要な優位性となり、地理的な事業拡大を加速させます。また、オープンAPIにより、最新のプラットフォームが会計ソフトウェア、決済ゲートウェイ、モノのインターネット(IoT)センサーを接続するオーケストレーション層に変換され、意思決定の質を高める統合データファブリックが生み出されます。
統合されたテナント・リース自動化への需要増加
自動化された書類作成、更新通知、エスカレーション計算により、かつて不動産管理者の労働時間の最大30%を費やしていた手作業の事務作業が代替されつつあります。メンテナンスリクエスト、デジタル家賃支払い、セルフサービスによる契約更新をサポートするテナントポータルは、正味推奨者スコア(NPS)を向上させながら管理コストを削減します。2028年までに不動産管理者の59%が利用すると予測されるインスタント決済機能は、月次請求サイクルをリアルタイムの現金管理へと転換し、自動入力されたリース要約書は買収デューデリジェンスの期間を数週間から数日へと短縮します。
コンプライアンス圧力(ASC 842/IFRS 16)によるソフトウェア採用促進
新しいリース会計基準では、支払スケジュール、割引率、変更事項の詳細な追跡が求められており、これらの作業はスプレッドシートには不向きです。そのため、専用プラットフォームに組み込まれた監査対応の仕訳入力、データガバナンス管理、統合開示レポートが不可欠となっています。事後実施レビューでは、当該基準が透明性を高める一方で運営上の複雑性も増加させたことが確認されており、分類と償却ワークフローを合理化する自動化ソフトウェアへの移行をさらに後押ししています。[1]国際財務報告基準財団、「IFRS 16事後実施レビュー」、IFRS.ORG
AI(人工知能)を活用した営業費用(OPEX)削減のための予知保全
作業指示の履歴やセンサーデータを取り込む機械学習モデルは、設備の故障が発生する前に予測し、緊急対応の割増費用を回避する計画的な修繕を可能にします。事例研究では、エネルギーコストの30〜40%削減と総営業費用の12〜18%削減が実証されており、投資収益率(ROI)比は4:1を超えています。サステナビリティに関する義務がより厳格化するにつれ、予知保全は水使用量およびカーボンフットプリントの最適化をさらに支援し、資産パフォーマンスをより広範なESG(環境・社会・ガバナンス)指標に統合します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| マルチテナントのサービスとしてのソフトウェア(SaaS)におけるデータセキュリティおよびプライバシーへの懸念 | -1.4% | 世界全体、北米および欧州で精査が強化 | 短期(2年以下) |
| レガシーシステムからの高い移行コスト | -1.1% | 北米および欧州、レガシーシステムの普及率が最も高い地域 | 中期(2〜4年) |
| 相互運用性を妨げる断片化した不動産データ標準 | -0.8% | 世界全体、特にアジア太平洋および中東で深刻 | 長期(4年以上) |
| 2022年以降のプロップテック(PropTech)ベンチャー資金調達サイクルの引き締め | -0.6% | 世界全体、北米および欧州で顕著な影響 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
マルチテナントのサービスとしてのソフトウェア(SaaS)におけるデータセキュリティおよびプライバシーへの懸念
Essex Property Trust、TELACU Community Capital、Berkeley Rent Registryにおける最近のデータ侵害により数万件のテナント記録が流出し、規制当局の調査が引き起こされるとともに、購入者がベンダーにSOC 2 Type II監査、侵入テスト、サイバー保険を要求する動きが広まっています。コンプライアンスコストも同時に上昇しており、営業サイクルが長期化し、一部の貸主が機密データをローカルサーバーに保持するハイブリッド展開を検討するきっかけとなっています。[2]マサチューセッツ州司法長官、「不動産管理データ侵害和解」、MASS.GOV
レガシーシステムからの高い移行コスト
大規模なポートフォリオでは、不動産データベースを会計、調達、人事プラットフォームに接続するカスタム統合が維持されていることが多いです。これらの専用ワークフローを新しいクラウドアーキテクチャへ移行するには、大規模なデータクレンジング、APIマッピング、スタッフの再教育が必要です。その結果、意思決定のタイムラインが長引き、長期的な効率化の恩恵が明確であるにもかかわらず、モダナイゼーションの認知リスクが成長を鈍化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モデル別:
ハイブリッド採用がデータ主権とスケールのバランスを実現ハイブリッドアーキテクチャは9.12%のCAGRで拡大しており、不動産管理ソフトウェア市場全体を上回るペースで成長しています。多国籍ポートフォリオを持つ事業者は、個人識別情報にはローカルサーバーを使用しながら、分析にはクラウドを活用することで、弾力性を犠牲にすることなくデータレジデンシー法への準拠を実現しています。一方、クラウドソリューションは2025年の不動産管理ソフトウェアにおいて72.41%の市場シェアで引き続き優位を保っており、その主な理由は初期設備投資を最小化し、継続的なアップデートを提供できる点にあります。段階的な移行戦略では、まずリスクの低いワークフローを優先し、セキュリティレビューが完了した後に財務モジュールへと移行することで、規制が厳格化するにつれてハイブリッドツールに対する不動産管理ソフトウェア市場の成長を加速させます。
クラウドによるメンテナンス自動化は、緊急修繕を40%、メンテナンスコストを30%削減しており、リスク回避的な貸主が重要なワークロードを移行する説得力ある証拠となっています。かつてオンプレミス展開を指定していた政府機関も、現在ではハイブリッドのベストプラクティスを公表しており、データを分類して保存場所を適切に配置するよう事業者を促しています。人工知能モデルがより多くのコンピューティングパワーを必要とするにつれ、このデュアル環境設定により企業はクラウドでトレーニングを行いながらレイテンシを低減するためにローカルで推論を実行でき、不動産管理ソフトウェア市場におけるハイブリッドの長期的な役割が強化されます。
注記: 個別セグメントのシェアはレポート購入後に入手可能


物件タイプ別:
産業用・物流用施設がフルフィルメント需要を背景に加速住宅用資産が2025年の支出を牽引しており、不動産管理ソフトウェア市場シェアの58.19%を占めています。しかし、倉庫および流通センターは10.34%のCAGRで最も速い成長を遂げています。Eコマース事業者は、複雑な賃料構造、クロスドックスケジューリング、スペース利用分析を処理する専門のリース管理機能に依存しており、予測期間を通じて産業用途向け不動産管理ソフトウェア市場規模の拡大を牽引しています。学生向け住宅、シニアリビング、コリビング形式はそれぞれ固有のワークフロー要件を加え、ベンダーのアドレス可能なセグメントを広げています。
一方、オフィスおよびリテール管理者は、来客数と稼働率分析を統合してフレキシブルリースの再交渉に活用し、ホスピタリティ事業者は統一システム内で夜間予約と月次賃貸借を組み合わせています。複合用途プロジェクトでは、資産クラスにわたって費用を配分する連結財務諸表が必要となり、投資家はマルチモジュールスイートの標準化を進めています。こうした多様なニーズにより、ベンダーは設定可能なテンプレートを維持するよう促され、あらゆる物件カテゴリーでの成長が確保されています。
エンドユーザー別:
施設管理会社が統合ワークプレイス管理システム(IWMS)融合を追求不動産管理者およびエージェントが2025年の支出の42.73%を支配していますが、企業が建物運営をアウトソーシングするにつれ、施設管理会社は11.12%のCAGRで拡大しています。これらの会社は、リース義務、スペース配分、予防保全を一つのプラットフォームに統合する統合ワークプレイス管理システム(IWMS)の視点を求めており、複雑な企業不動産専用の不動産管理ソフトウェア市場を拡大させています。住宅協会は家賃補助のコンプライアンス自動化を中心に据え、投資家は資産をベンチマークし潜在的な買収をモデル化するダッシュボードを求めています。
ライフサイエンス研究室やデータセンターにサービスを提供する施設専門家は、厳格な規制当局の監査に対応するためにアップタイム追跡とベンダー認証管理を必要とし、これがプレミアムソフトウェア層を牽引するニッチな需要となっています。ハイブリッドワークのトレンドがデスク予約分析への需要を増幅させ、企業が入居面積を適正化して賃料費用を削減することを可能にし、継続的な採用を促進する明確な投資収益率(ROI)の説明となっています。
ソリューションモジュール別:
統合決済が家賃フローを収益化リース・テナント管理は2025年の収益シェア35.44%を維持しており基盤的な地位を保っていますが、統合決済はモジュールの中で最も速い10.77%のCAGRで拡大しています。組み込みフィンテックにより管理者はインターチェンジ手数料を獲得し、フロート収入を生み出すことができ、不動産管理ソフトウェア市場においてソフトウェアをコストセンターから収益ドライバーへと転換しています。自動化によって地域の家賃規制ルールの適用も強化され、法的リスクが軽減されます。
分析機能は、過去のパターンで訓練された機械学習モデルを用いて家賃成長と稼働率リスクを予測するという別の層を加えます。生成AIアシスタントはリース草案を作成し、入居者からの問い合わせに対応することで、管理負担を二桁台のパーセンテージで削減します。モジュールが融合するにつれ、プラットフォームベンダーは高度な機能をアップセルし、ユニットあたりの平均収益を引き上げ、長期契約を強固なものにしています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
組織規模別:
フリーミアム層が小規模貸主のデジタル化を促進中規模ポートフォリオが2025年の支出の46.93%を占めており、規模の経済と機動的な意思決定プロセスのバランスを実現しています。一方、500戸以下を管理する貸主は11.13%のCAGRで最も速い成長を示しています。低コストまたは無料の入門プラン、モバイルインターフェース、トランザクションベースの収益化モデルにより、エンタープライズグレードの機能が非プロフェッショナルなオーナーにも利用可能となり、不動産管理ソフトウェア市場のユーザーベースが拡大しています。数は少ないながらも大規模ポートフォリオは、APIエコシステム、マルチエンティティ連結、高度なセキュリティを必要とし、収益性の高いプレミアム層を支えています。
段階的な成長パスにより、小規模なオーナーはポートフォリオの拡大に伴いフリーミアムツールから有料サブスクリプションへと移行し、顧客生涯価値(LTV)の拡大を確保しています。ベンダーはそれに応じて製品ラインをセグメント化し、コードベースを分断することなく簡易版とエンタープライズ版の両方にエンジニアリングリソースを配分することで、組織規模全体でのシェアを最大化する戦略をとっています。
地域分析
北米不動産管理ソフトウェア市場
北米は2025年の収益の40.27%を占め、成熟した集合住宅市場、厳格な会計規則、およびfintech組み込み利用の普及を活用しています。米国の家賃規制条例および州のプライバシー法も、コンプライアンスと違反報告を自動化するソフトウェアの導入を家主に促しています。カナダの拡大する目的建設賃貸住宅ストックおよびメキシコの拡大する中産階級は、規制の複雑さと通貨リスクにもかかわらず、段階的な成長をもたらしています。
アジア太平洋不動産管理ソフトウェア市場
アジア太平洋地域は最も成長が速い地域であり、2031年までに13.44%のCAGRを記録する見込みです。オーストラリアのビルド・トゥ・レント、中国の学生向け住宅、インドのコリビングに充当された機関投資家資本がプラットフォーム需要を牽引しており、東南アジア全域での物流拡大が産業用モジュールを後押ししています。ANREVメンバーにおける住宅向け配分は2020年から2025年の間に11%から16%に増加しており、資産管理をプロフェッショナル化するテクノロジーへの需要における構造的な変化を示しています。[3]アジア太平洋機関投資家不動産協会、「ANREVデータおよびリサーチ」、ANREV.ORG スマートフォン普及率の上昇および政府のデジタル化推進アジェンダが、さらに導入を加速させています。
EMEAおよび南米不動産管理ソフトウェア市場
欧州は、英国、ドイツ、フランスの成熟した市場と、欧州連合の資金援助が不動産管理を近代化している南欧および東欧の発展途上市場を組み合わせています。一般データ保護規則はローカルデータセンターを持つプロバイダーに有利に働き、エネルギー効率指令が予知保全機能の導入を促進しています。中東はギガプロジェクトに関連した急速な不動産多様化を経験しており、南米の成長は政治的および通貨の変動性に対して引き続き敏感です。アフリカはケニアおよびナイジェリアで初期の牽引力を示していますが、インフラ格差により依然として遅れをとっています。

規制環境
不動産管理ソフトウェアに影響を及ぼす規制は、(i) リース会計コンプライアンス、(ii) テナントデータのプライバシーとセキュリティ、(iii) 住宅運営で使用されるアルゴリズムによる意思決定への制約という3点に、ますます焦点が当てられている。北米と欧州では、ASC 842とIFRS 16への準拠が、監査可能性、統制、報告機能をベンダーのロードマップの中心に据え続けており、EU一般データ保護規則(GDPR)などのプライバシー規則により、データガバナンス、侵害対応、地域ホスティング選択肢に関する要件が高まっている。
2025年から2026年にかけて、独占禁止法上の措置や州・自治体レベルの対応により、アルゴリズムによる賃料設定への監視が強化された。2025年11月、米司法省とRealPageとの間で成立した和解では、収益管理と競争データの取り扱いに関する制限が導入され、カリフォルニア州のAB 325は2026年1月1日に施行され、非公開の競合データに依拠する一部の賃料価格設定ソフトウェアの手法を制限した。欧州では、EU AI法(規則2024/1689)が2026年8月2日から高リスクAIシステムに対する完全なコンプライアンス義務を定めており、テナント審査、採用、セキュリティなどの機微な意思決定にAIを適用する不動産業務ワークフローに影響を及ぼし、ベンダーはAI対応モジュールにおいて文書化された統制、透明性、リスク管理プロセスの整備を進めることとなる。
バリューチェーン分析
バリューチェーンは、データおよびインフラの入力(クラウドホスティング、サイバーセキュリティ、ID・アクセス管理、決済基盤)から始まり、リースおよびテナント管理、会計・報告、メンテナンス、マーケティング・掲載、統合決済などのモジュールのコアソフトウェア開発へとつながる。プラットフォームベンダーは、テナントポータル、総勘定元帳システム、IoTセンサー、ビルシステムを連携させるために統合レイヤー(オープンAPI、コネクタ、ミドルウェア)に依存しており、実装パートナーが設定、データ移行、トレーニング、変更管理を提供する。価値の獲得は、サブスクリプションの更新、プレミアムモジュール(分析、AIツール)、組み込み決済によるトランザクション収益を通じて継続する。
相互運用性と標準は、バリューチェーン全体で価値がどれだけ効率的に移動するかに影響を与える。英国政府不動産データ標準(GovS004-PDS010)などの政府主導のデータ標準は、公共ポートフォリオおよびサプライヤーシステム全体で一貫した資産・不動産データ定義を支援し、政府および関連する企業顧客に対応するベンダーの調達要件と統合期待を形成している。中国では、GB/T 20299.3-2024が不動産管理におけるデジタル統合の実践(データベース管理、IoT、BIM運用・保守を含む)を対象としており、単独の管理ツールとして機能するのではなく、スマートビルディングや施設エコシステムと構造化データを交換できる製品への需要を強めている。
競争環境
不動産管理ソフトウェア市場は、Yardi Systems、RealPage、MRI Softwareを含む主要な既存プラットフォームプロバイダーのコアグループに支配されており、これらは世界中で数百万の住宅用および商業用ユニットを管理しています。その規模にもかかわらず、上位5社の合算シェアは約45%に留まり、スペシャリストや新規参入者の余地が残されています。プライベートエクイティは引き続き業界再編を牽引しており、2024年4月におけるThoma BravoによるRealPageの102億米ドルの非上場化が注目を集めました。買い手たちはこの取引を、セクターの強固な経常収益とアップセルポテンシャルの確認と捉えています。MRI Softwareはこれに対し、MRI Qubeを買収することで商業用不動産機能を強化し、欧州および中東での事業展開を拡大しました。
製品ロードマップは、リーシング、メンテナンス、入居者エンゲージメントを自動化する人工知能を中心に展開されています。AppFolioは2024年2月にAIリーシングアシスタントを導入し、見込み客へのフォローアップを行い、リース締結までの時間を15%削減しました。Entrataはこれに応じてResidentGPTを発表し、リース草案を作成してテナントからの問い合わせに対応する生成型ツールでリーシングエージェントの業務負荷を25%削減しました。RealPageはOn-Site Leasingを追加しました。これはエージェントが現場でリースに署名できるタブレットアプリケーションで、データをAIメンテナンスモジュールと同期させます。Yardi Systemsは分析に注力し、Yardi Kubeをリリースして10,000戸以上のポートフォリオ向けに業務、会計、モノのインターネット(IoT)データを統合しました。
垂直特化型のスペシャリストは、産業物流、一戸建て賃貸、学生向け住宅など、テーラードワークフローが広範なスイートに対して差別化を生み出せるホワイトスペースの機会を追求しています。オーナーがベストオブブリード(最良組み合わせ)スタックの構築をますます求め、シームレスなデータポータビリティを要求するため、オープンAPIは必須の要件となっています。価値を定量化できるベンダーが競争入札を勝ち取っており、Re-Leasedの事例研究は予知保全を使用している物件で12〜18%の営業費用削減と4倍を超えるROIを示しています。一方、測定可能なコスト削減を実証できないプロバイダーは、より短い回収期間を約束するプラットフォームへ顧客が移行するにつれて、解約が加速するリスクに直面しています。
不動産管理ソフトウェア業界のリーダー企業
Yardi Systems, Inc.
RealPage, Inc.
MRI Software LLC
AppFolio, Inc.
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
不動産管理ソフトウェア市場
- Yardi Systems, Inc.
- RealPage, Inc.
- MRI Software LLC
- AppFolio, Inc.
- Oracle Corporation
- IBM Corporation
- CoreLogic, Inc.
- Entrata, Inc.
- Buildium, LLC (RealPage)
- TenantCloud LLC
- ResMan, LLC
- Propertyware, Inc. (RealPage)
- Console Australia Pty Ltd
- Lula
- Rentec Direct, Inc.
- Hemlane, Inc.
- HappyCo, Inc.
- Building Engines, Inc. (JLL)
- TurboTenant, Inc.
- AppRent, LLC

市場機会と将来展望
規制主導の製品再構築は、コンプライアンスを単なる文書化としてではなく、ワークフロー内で運用化できるベンダーにとっての空白領域を生み出す。EU AI法の施行スケジュールでは、2026年8月2日に高リスクAIシステムに対する完全なコンプライアンス義務が発効し、リース、テナント審査、労務管理で使用されるAI対応モジュール全体にわたって、モデル文書化、追跡可能性、統制、監査支援などのガバナンス機能への需要が高まる。米国では、2025年のDOJとRealPageとの和解、および2026年1月1日に施行されたカリフォルニア州AB 325によって強化されたアルゴリズムによる賃料価格設定ツールへの制限が、ポリシーに基づく価格設定のガードレール、説明可能性、より強固なデータ分離パターンに重点を置く代替アプローチの機会を後押ししている。
第二の機会は、所有者や管理者が断片化したシステム群の統合に取り組む中で生じる、データの標準化と相互運用性である。英国政府不動産データ標準(GovS004-PDS010)などのプログラムは、構造化された不動産データの具体的な参照点を提供し、会計、メンテナンス、調達システム間の可搬性を求める購入者の需要に合致している。移行ツール、API主導の統合、標準化されたデータモデルを提供するベンダーは、中規模・大規模ポートフォリオにおける切替の摩擦を減らしつつ、予測メンテナンスやサステナビリティ報告といった、企業のESGおよび施設管理要件と結びつきを強めている隣接ユースケースを支援することができる。
Recent Industry Developments in 不動産管理ソフトウェア市場
- 2026年7月:RealPage, Inc.は、不動産データインテリジェンス企業Cherreの買収を完了した。この買収により、プラットフォーム間でデータ機能が統合され、データ主導の意思決定とポートフォリオ全体の分析が強化される。
- 2026年6月:MRI Software LLCは、不動産向けにAIによる推奨事項とワークフローの自動実行を提供するMRI Agora IntelligenceおよびMRI Agora Orchestratorを発表した。このアップグレードにより、MRIの不動産管理スイート全体でAI駆動の機能と統合が強化される。
- 2026年6月:Yardi Systems, Inc.は、Yardi Virtuoso Enterpriseを通じて、複数住戸向け運用のための拡張されたAIエージェント機能を発表した。この進展により、Yardiエコシステム内での自律的なタスク実行とポートフォリオ最適化が進む。


不動産管理ソフトウェア市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、住宅用・商業用不動産にわたり、リース、テナントとのコミュニケーション、賃料回収、メンテナンスワークフロー、会計、報告など、日々の不動産運営を行うために使用されるソフトウェアから得られる収益を市場として算定している。収益は、クラウド、オンプレミス、またはハイブリッドとして提供された時点で計上される。
範囲の除外事項:純粋なマーケットプレイス掲載収益、仲介取引システム、不動産管理ソフトウェア契約の一部としてバンドルされていない限りの単独の建物ハードウェアおよびIoTデバイス販売は除外している。
セグメンテーション概要
- 展開モデル別
- クラウドベース
- オンプレミス
- ハイブリッド
- 物件タイプ別
- 住宅用
- 集合住宅
- 一戸建て
- 学生向け住宅
- 住宅所有者組合(HOA)/コンドミニアム管理組合
- 商業用
- オフィス
- リテール
- 産業用/物流用
- ホスピタリティ
- 複合用途
- 住宅用
- エンドユーザー別
- 不動産管理者およびエージェント
- 住宅協会
- 不動産投資家
- 企業不動産部門
- 施設管理会社
- ソリューションモジュール別
- リース・テナント管理
- 会計および報告
- メンテナンス管理
- マーケティングおよびリスティング
- 統合決済
- 高度な分析とAIツール
- 組織規模別
- 小規模(1〜500戸)
- 中規模(501〜5,000戸)
- 大規模(5,000戸超)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米のその他地域
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州のその他地域
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- アジア太平洋のその他地域
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 中東のその他地域
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- アフリカのその他地域
- 北米
データソース、市場規模算定、および検証
文献調査
文献調査は、不動産管理ソフトウェアの購入者が管理し支払わなければならない対象をマッピングすることから始まり、その支出を不動産件数や入居率と連動する公的指標に結び付ける。需要プールの基盤として、米国センサス局の住宅・建築データ、米国労働統計局の不動産運営コストを追跡する統計、Eurostatの建設・住宅ストック統計、世界銀行のマクロ指標、OECDの住宅指標など、ペイウォールのない情報源を活用した。
その後、上場企業の開示資料、投資家向け資料、製品資料、信頼できる業界メディアの報道から、製品や価格設定に関する手がかりを確認した。これにより、導入形態の内訳や、決済やメンテナンスのアドオンなど典型的なモジュールのアタッチ状況を把握することができた。有料サブスクリプションは、企業財務情報の確認や、イノベーションの焦点を検証するための特許調査に選択的に用いられ、数値は単一の米ドルベースに正規化された。ここに挙げた情報源は例示であり、データ収集、検証、確認のために他の多くの公開文書も使用した。
一次インタビューおよび調査
一次調査は、不動産管理者がソフトウェアをどのように購入・更新しているか、また、ポートフォリオの拡大や新たなコンプライアンス要件の発生に伴い価格がどのように変動するかを確認することに重点を置いた。主要地域のソフトウェアプロバイダー、チャネル・実装パートナー、不動産運営者と幅広く対話を行った。目的は、導入率、平均契約額、解約率に関する文献調査に基づく前提が薄い場合に、それを補正することであった。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:30% | 経営幹部(CXO):12% | アジア太平洋(APAC):50% |
| 中堅層:56% | 機能/事業部門リーダー:37% | 欧州・中東・アフリカ(EMEA):29% |
| 小規模プレーヤー:14% | マネージャー:51% | 南北アメリカ:21% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップの両アプローチを組み合わせて構築した。まず、現存する不動産全体と、専門的に管理されている物件の割合から需要プールを再構築し、それをソフトウェアの浸透率と管理物件1件当たりの典型的な支出でフィルタリングした。これを実行可能にするため、不動産タイプ別の管理物件数、クラウドとオンプレミスの比率、モジュール導入状況(会計、リース、メンテナンス、テナントポータル)、物件当たりの平均利用者数、中小企業向けと大企業向けポートフォリオで観察された価格帯といった実務的な入力値を使用した。
次に、総額を現実的な水準に保つため、ベンダーの収益シグナルをサンプリングし、入手可能な場合は報告されたARRのパターンを比較し、主要な購入者グループについてASP×顧客コホートの近似値を算出することで、ボトムアップの検証を行った。データが弱い箇所については、報告が不十分な地域には保守的な導入前提を適用し、インタビューで確認された最も一般的な契約構造に価格設定を紐づけることで対処した。予測については、単純な多変量回帰的な視点を補助としたシナリオ分析を用いた。追跡した推進要因は、住宅完成件数、複数住戸の入居率、ポートフォリオの統合、クラウド移行のペースであり、更新サイクルや予算意欲に関する専門家の合意に基づいて将来の推移を調整した。
データ検証と更新サイクル
算定結果は、管理物件1件当たりの推定ソフトウェア支出、地域別不動産ストックの成長、および更新時の議論で運営者が説明したクラウド比率の傾向と一致しているかどうかなど、独立したシグナルと照合された。大きな差異はフラグ付けされ、第二の分析者によって再検討され、受理される前に浸透率、価格設定、あるいは不動産全体の定義など、特定の前提にまで遡って検証された。
モデルは年次で更新され、報告要件を変える急激な政策変更やIT支出に対する市場心理の急変など、重大な事象が発生した場合には臨時の更新が行われる。公開に先立って、最新の入手可能なデータおよび新たに検証されたインタビュー内容が反映されるよう、最終レビューを実施している。
Mordor Intelligenceの不動産管理ソフトウェア市場規模と他の公表推定値との比較
不動産管理ソフトウェアに関する公表数値は、算定に含まれる収益ストリームや対象となる購入者プールが調査ごとに異なるため、一致しないことが多い。ある推定がベンダーの主張する総額に依拠する一方で、別の推定が不動産件数と支出行動から需要を再構築している場合にも差異が生じる。
主な差異は、隣接するプロップテック分野が同じ総額に混在しているかどうかから生じる。Mordor Intelligenceのモデルでは、決済処理の価値、掲載マーケットプレイス収益、非ソフトウェアの建物システムは、コアの不動産管理ソフトウェア契約の一部として販売・価格設定されていない限り、算定に含めていない。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.53 B (2026) | |
| 業界誌A | USD 6.13 B (2024) | より早い基準年を使用しており、一部の区分ではソフトウェアとサービスを混在させているため、クラウド更新とモジュールアタッチが加速する後年の市場を過小評価する可能性がある。 |
| 業界出版社B | USD 27.95 B (2025) | 純粋な不動産管理を超えて、より広範なプロップテックおよびワークフローソフトウェア支出を含んでいるとみられ、決済やその他の不動産ソフトウェアモジュールといった隣接分野を組み込んでいる可能性がある。 |
総じて、この差異は主に対象範囲と対象年の選択によって説明され、わずかな計算上の違いによるものではない。算定される収益が明確に定義された契約種別に紐づけられ、管理物件1件当たりの現実的な支出と照合される場合、その結果はより再現しやすく、計画にも活用しやすくなる。


レポートで回答される主要な質問
2026年における不動産管理ソフトウェア市場の規模はどのくらいですか?
2026年の市場規模は65億3,000万米ドルに達しており、2031年までに99億3,000万米ドルに達する軌道にあります。
アジア太平洋地域で急速な成長を牽引しているのは何ですか?
ビルド・トゥ・レント、学生向け住宅、物流施設への機関投資が、2031年までの13.44%のCAGRを牽引しています。
最も速く成長している展開モデルはどれですか?
ハイブリッドアーキテクチャは、貸主がデータ主権とクラウドのスケーラビリティのバランスを取る中で、9.12%のCAGRで拡大しています。
統合決済が事業者にとって重要な理由は何ですか?
組み込みフィンテックにより、管理者はインターチェンジ手数料を獲得し、現金の充当を迅速化し、売上債権回転日数(Days Sales Outstanding)を削減できます。
採用に影響を与えるセキュリティ上の懸念は何ですか?
最近のマルチテナントのサービスとしてのソフトウェア(SaaS)の侵害により、テナントデータを保護するためのSOC 2監査、暗号化、ハイブリッドオプションへの需要が高まっています。
最も急速に拡大しているエンドユーザーグループはどれですか?
企業不動産部門が統合ワークプレイス管理システム(IWMS)プラットフォームを求めるため、施設管理会社は11.12%のCAGRで成長しています。
最終更新日:


